미국 주식이 오를수록 더 위험해진다? 골드만삭스: 하방 보호 메커니즘이 거의 무력화됐다
원문 제목: 《Skew 실종! 골드만삭스 변동성 팀: 미국 주식 10% 급등과 10% 급락에 동일한 가격이 책정되다》
원문 저자: 자오잉, 월스트리트 지안원
시장의 하방 리스크에 대한 두려움이 거의 사라지면서, 옵션 시장의 핵심 가격 책정 메커니즘이 무너지고 있다.
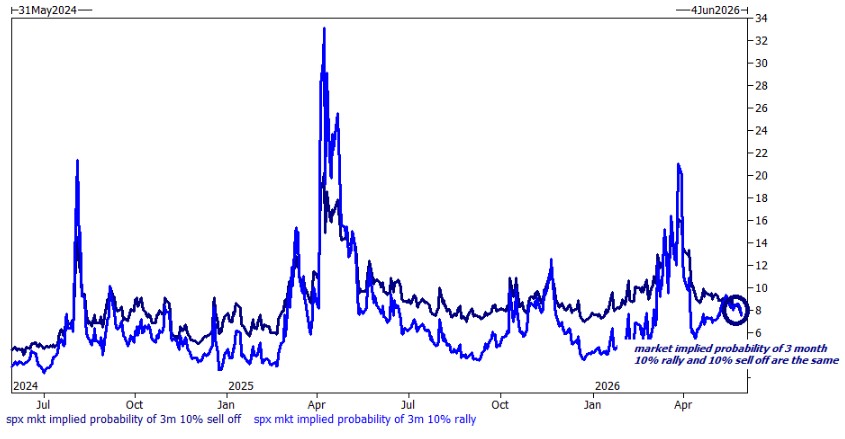
골드만삭스의 파생상품 전략가 브라이언 개럿은 최신 주말 보고서에서 S&P 500 옵션의 변동성 왜도(Skew)가 18개월 최저치로 떨어졌으며, 시장이 10% 하락과 10% 상승에 대해 거의 동일한 확률(약 8%)을 부여하고 있다고 지적했다. 이 현상에 대해 골드만삭스 변동성 팀은 직접적으로 'Skew 실종'이라고 규정했다.
동시에 골드만삭스 공포 지수는 한 자릿수로 마감하며 2년 만에 최저치를 기록, 시장의 테일 리스크 헤지 수요가 극히 낮은 수준으로 떨어졌음을 보여준다.
이 신호는 미국 주식이 지속적으로 급등하는 상황 속에서 나타났다. 올해 들어 S&P 500 지수는 평균 5거래일마다 한 번씩 사상 최고치를 경신했으며, Micron 주가는 일요일 장 마감 후 처음으로 1000달러를 돌파했다.
개럿은 팀 내 논의가 3월의 '그만 좀 해'에서 5월의 '이게 아직도 오르고 있어?'로 바뀌었다고 털어놨다. 그러나 그의 개인적인 입장은 신중한 낙관론에서 점점 비관론으로 기울고 있으며, 여러 하락 근거를 명확히 제시했다.
세 가지 하락 신호 부상, 시장 심리와 펀더멘털에 균열 발생
개럿은 현재 시장의 세 가지 주요 우려 사항을 열거했다.
첫째, 시장 주도 종목의 범위가 극도로 좁아졌다. S&P 500 상위 10개 종목의 시가총액 비중이 현재 지수 전체의 40%를 차지하며, 최근 네 번의 사상 최고치 경신은 모두 시장 전체 폭이 마이너스인 상황에서 발생했다. 이러한 현상은 이전에는 한 번도 없었다.
둘째, 테마가 극도로 집중됐다. 올해 들어 S&P 500에서 AI 관련 종목을 제외한 지수는 전체 지수 대비 700bp나 뒤처졌다.
셋째, 가격 움직임이 역사와 매우 유사하다. 개럿은 2026년의 흐름이 1998년부터 1999년 말까지의 가격 패턴과 높은 일치도를 보인다고 지적했다.
비록 하락론이 미디어 헤드라인과 소셜 미디어에 넘쳐나지만, 개럿은 이러한 우려가 옵션 시장의 가격 책정에 반영되지 않았다고 강조했다. 적어도 하방 리스크에 대한 두려움은 거의 자취를 감췄다.
Skew失灵:하방 헤지 비용이 사상 최저 수준으로 하락
골드만삭스 변동성 팀이 옵션 시장에서 세 가지 핵심 관찰 결과를 제시했습니다.
첫째, S&P 500 변동성 스큐가 18개월 최저치로 하락했습니다. 이러한 움직임은 두 가지 요인에 의해 주도되었습니다: 풋옵션 윙(put wing)이 비정상적으로 저렴해진 반면, 콜옵션 윙(call wing)은 상대적으로 비싸졌습니다.
둘째, 골드만삭스 패닉 지수(GS Panic Index)는 지난 금요일 한 자릿수로 마감하며 2년 만에 최저치를 기록했습니다. 이 지수는 VVIX, VIX, Skew 및 ATM 변동성의 2년 백분위 순위를 종합한 것입니다.
셋째, 가장 중요한 점은 시장이 10% 하락과 10% 상승에 대해 동일한 확률(약 8%)을 가격에 반영하고 있다는 것입니다. 이는 옵션 시장이 더 이상 하방 리스크에 추가 프리미엄을 부여하지 않으며, Skew의 보호 기능이 사실상 무효화되었음을 의미합니다.
Garrett은 위 현상의 직접적인 의미는 상관관계 리스크를 헤지하려는 투자자에게 현재 헤지 비용이 극히 낮다는 점이라고 지적했습니다.
저비용 헤지와 우측 꼬리 포지셔닝 병행
위 판단을 바탕으로 Garrett은 여러 구체적인 거래 제안을 제시했습니다.
시장 스타일 순환을 낙관하며 집중에서 분산으로의 흐름을 예상하는 투자자에게 골드만삭스는 RSP(Invesco S&P 500 동일 가중 ETF)가 SPX를 상회하는 옵션 매수를 추천합니다. 1개월 100% 아웃퍼폼 옵션 비용은 약 145bp입니다. 동시에 VIX 콜옵션을 헤지 도구로 매수할 것을 권장하며, 8월 이후 기간 구조가 매우 평탄하고 VVIX가 86으로 마감했다고 지적했습니다.
단순한 하방 보호를 원하는 투자자에게 Garrett은 S&P 500 풋옵션을 직접 매수할 것을 제안합니다. 현재 풋 스큐가 극히 낮아 보상 구조가 매력적이기 때문입니다.
또한 골드만삭스는 비트코인 ETF 변동성 매수와 델타 중립 헤지를 추천합니다. Garrett은 비트코인이 역사적으로 '레버리지 나스닥'처럼 움직였지만, 현재 가격은 2년 최저 수준이며 SMH보다 약 10 변동성 포인트 낮다고 지적했습니다.
자금 흐름: 헤지 펀드 2주 연속 순매수, 싱글 주식 ETF 규모 2배 증가
골드만삭스 최신 프라임 브로커리지 데이터에 따르면, 헤지 펀드는 2주 연속 순매수했으며 매수 속도는 올해 가장 빠릅니다. 이는 주로 롱 포지션 증가와 매크로 숏 커버에 의해 주도되었습니다.
업종별로 뚜렷한 순환매가 나타나고 있습니다: 금융주(연초 대비 6% 하락)는 순매수된 반면, 산업주(연초 대비 11.5% 상승)는 순매도되었습니다.
선물 시장에서 최종 사용자의 포지션은 2024년 고점 수준에 근접하게 회복되었습니다. 골드만삭스 팀은 특히 레버리지 ETF가 기계적으로 대차대조표를 확장하고 있다고 지적했습니다. CTA 전략은 현재 포지션이 중립에 가깝지만, 시스템 전략은 왼쪽 꼬리(좌측 꼬리 위험)에 대해 뚜렷한 비대칭성을 보입니다. 1개월 평탄(flat) 시나리오에서는 약 120억 달러를 매수하고, 1개월 하락 시나리오에서는 약 1,000억 달러를 매도합니다.
주목할 점은 글로벌 레버리지 및 인버스 단일 주식 ETF의 운용자산(AUM)이 600억 달러를 돌파하며 두 달 만에 두 배로 증가했다는 것입니다. 이 틈새 시장의 규모는 더 이상 무시할 수 없는 수준입니다.
원문 링크
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia