골드만삭스가 마이크로소프트 목표주가를 640달러로 상향 조정하며, Copilot 구독 급증에 베팅했습니다.

TL;DR
· 골드만삭스 보고서에 따르면 마이크로소프트 12개월 목표주가가 610달러에서 640달러로 상향 조정되었으며, 매수 등급은 유지되었다.
· 마이크로소프트 4QFY26 매출은 900억 700만 달러, Azure 성장률 43%, Copilot 유료 좌석 3,000만 개 돌파.
· 자본 지출은 컨퍼런스 콜 기준 410억 달러에 달하며, Copilot 갱신 및 소비형 과금 체계가 여전히 시험대에 올라 있다.
골드만삭스 보고서에 따르면, 마이크로소프트 FY26 4분기 실적 발표 이후 12개월 목표주가가 610달러에서 640달러로 상향 조정되었다. 보고서에 제시된 기준 주가는 390.54달러로, 약 64%의 잠재적 상승 여력을 의미한다. 최근 약 451달러의 시장 가격 기준으로는 상승 여력이 약 42%에 달한다.
이번 상향 조정의 핵심은 마이크로소프트가 또 한 번 시장 기대를 뛰어넘는 실적을 발표한 것뿐만 아니라, 시장이 가장 주목하는 AI 투자 수익성 문제에 대해 더 명확한 신호가 나타났다는 점이다. 마이크로소프트는 여전히 AI 데이터센터와 클라우드 인프라에 대규모 자금을 투입하고 있지만, Azure 성장은 계속 가속화되고 있으며 Microsoft 365 Copilot 유료 좌석은 3,000만 개를 돌파했다. 기업 고객들은 AI 기능을 오피스 소프트웨어와 클라우드 서비스 예산에 본격적으로 편입하기 시작했다.
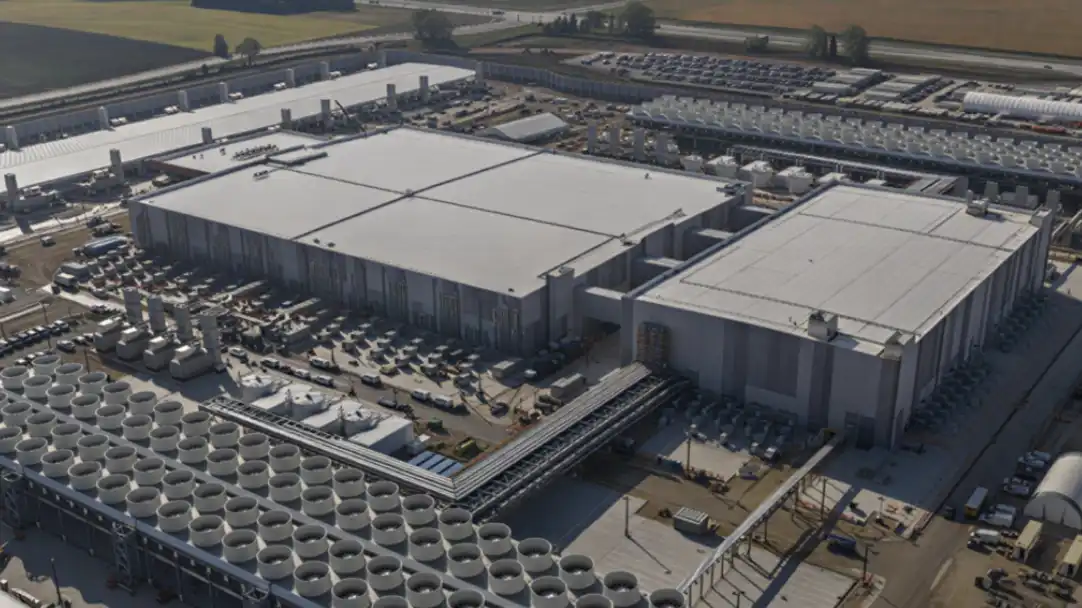
마이크로소프트의 7월 29일 공시에 따르면, 4QFY26 매출은 900억 700만 달러로 전년 동기 대비 18% 증가했으며, 고정 환율 기준으로는 17% 성장했다. Non-GAAP EPS는 4.74달러로 전년 동기 대비 23% 증가했다. 지능형 클라우드 부문 매출은 393억 600만 달러로 전년 동기 대비 32% 증가했으며, Azure 및 기타 클라우드 서비스 매출은 43% 성장했다.
Azure 가속화, AI 과잉 투자 우려를 먼저 완화
이번 실적 발표가 가장 직접적으로 답한 질문은 AI 투자가 실제로 매출 성장으로 이어지기 시작했는지 여부다.
4QFY26 매출과 Non-GAAP EPS는 모두 시장 기대치를 상회했으며, Azure 및 기타 클라우드 서비스 매출 성장률은 43%에 달해 기존 약 40%의 예상 범위를 웃돌았다. 조정 영업이익률은 45%에 도달하며 전년 동기 대비 80bp 개선되었다.
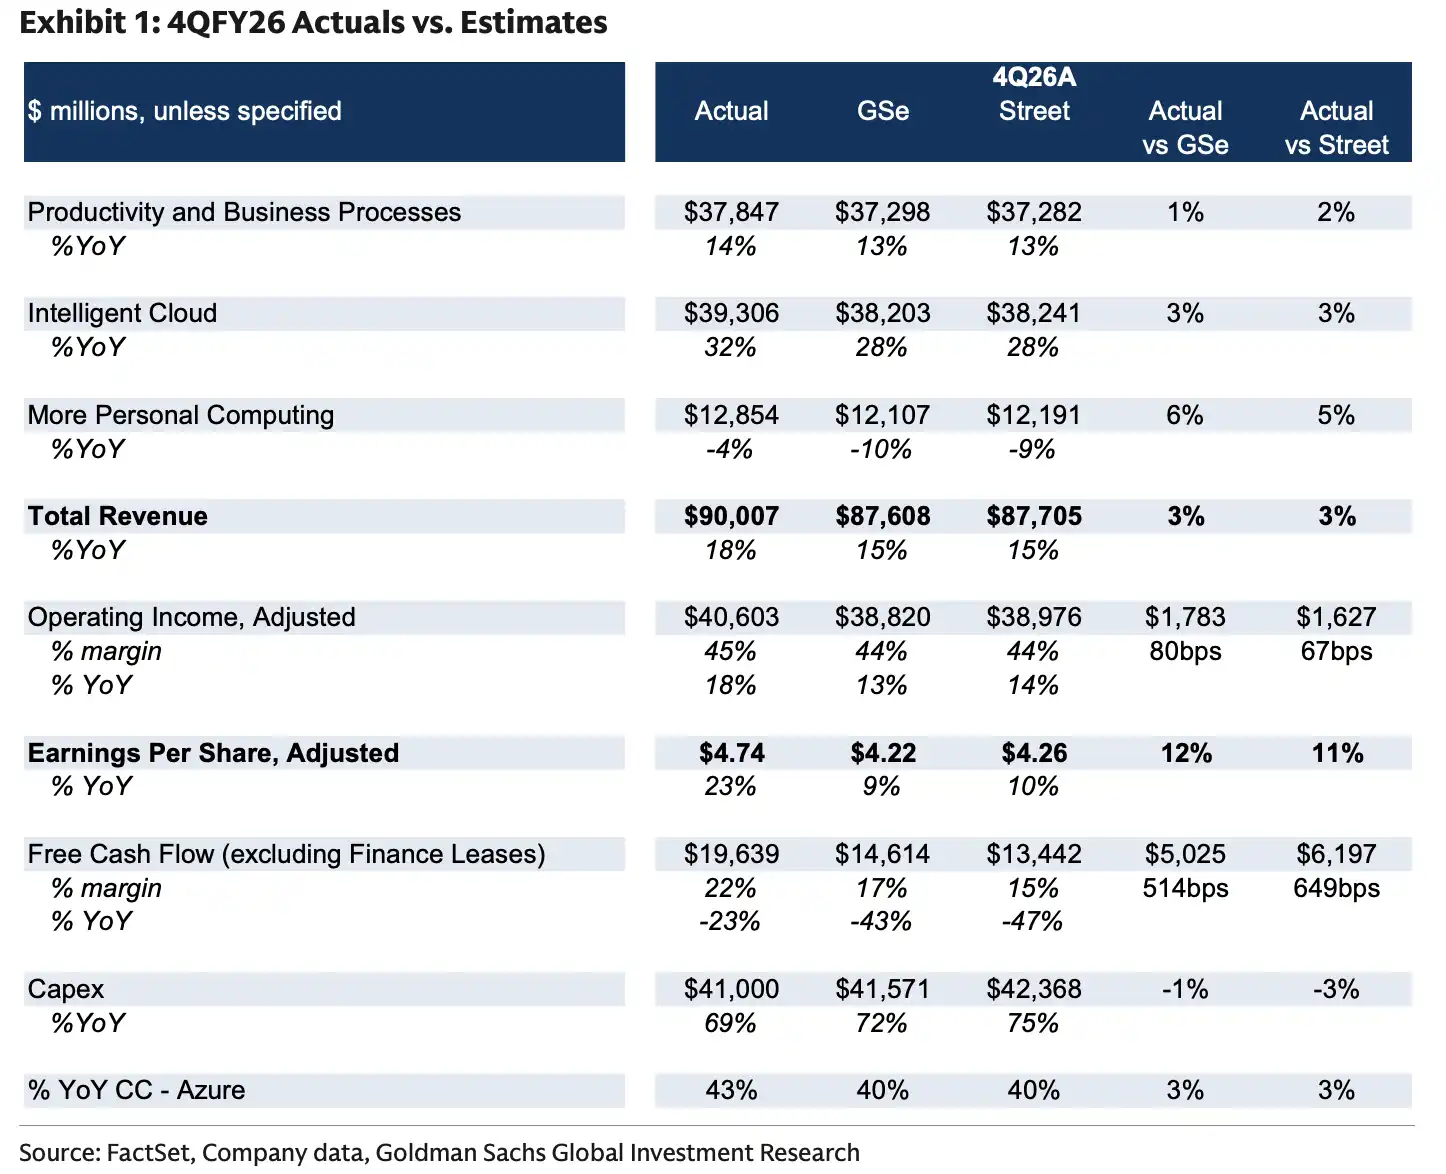
4QFY26 실제 실적 vs 골드만삭스/시장 기대치, 매출 900억 700만 달러, Non-GAAP EPS 4.74달러, Azure 성장률 43% 모두 기대치를 상회.
이 수치들은 마이크로소프트의 AI 서사가 상업화 검증 단계에 더 가까워졌음을 보여준다. 지난 1년간 투자자들은 주로 AI 인프라 투자가 먼저 잉여현금흐름과 이익률을 압박하고, 매출 실현은 지연될 것을 우려했다. 이제 클라우드 매출, 이익률, EPS가 동시에 시장 기대치를 상회하면서, 시장이 높은 투자 강도를 계속 수용할 이유가 생겼다.
그러나 투자 강도는 줄어들지 않았다. 마이크로소프트 컨퍼런스콜 기준, 4분기 자본지출은 410억 달러였다. 현금흐름표에서 건물 및 설비 취득은 358억 200만 달러였으며, 금융리스도 별도로 존재한다. 잉여현금흐름은 약 196억 달러다.
이는 마이크로소프트가 여전히 AI 인프라의 자본집약적 단계에 있음을 시사한다. Azure 수요와 Copilot 채택이 계속 성장하는 한, 이러한 투자는 장기 생산능력 구축으로 해석될 것이다. 그러나 클라우드 성장률이 둔화되면, 410억 달러 규모의 분기 지출은 다시 이익률과 현금흐름 압박으로 작용할 것이다.
Copilot 좌석 3000만 개 돌파, 오피스 소프트웨어가 AI에 가격을 매기기 시작하다
클라우드 성장보다 골드만삭스의 목표주가 상향을 더 잘 설명해주는 것은 Copilot 좌석 수다.
마이크로소프트는 4분기 말 Microsoft 365 Copilot 유료 좌석이 3000만 개를 돌파했으며, 분기 순증 1000만 개를 기록했다고 공시했다. 리서치 보고서가 인용한 컨퍼런스콜 정보에 따르면, 사용자 만족도는 지난 3개 분기 동안 두 배로 증가했고, 사용자당 대화량은 전년 대비 약 두 배 증가했으며, 평균 참여도는 Outlook 및 Teams 수준에 근접했다.
이는 마이크로소프트의 AI 상업화에 더 직접적인 증거를 제공한다: Copilot은 단순한 기업 시험 기능이 아니라 일상적인 업무 환경으로 더 깊이 들어가고 있다. 마이크로소프트에게 좌석 수 증가는 향후 M365 패키지 업그레이드, AI 기능 추가 요금, 소비 기반 과금을 통해 더 많은 매출을 확보할 수 있음을 의미한다.
E7 SKU도 상향 조정 가정에 포함되었다. 리서치 보고서에 따르면, 이 제품은 출시 2개월 만에 수백 개 기업 고객이 채택했으며, 수백만 좌석을 커버하고, 그중 안진(EY)의 40만 좌석 배포가 포함된다. 마이크로소프트는 M365 상업용 클라우드 성장이 FY27 전체에 걸쳐 가속화될 것으로 예상하며, 그 동인은 Copilot 채택, 프리미엄 SKU 구성 개선, 그리고 단순 좌석당 과금에서 더 많은 소비 기반 과금으로의 확장이다.
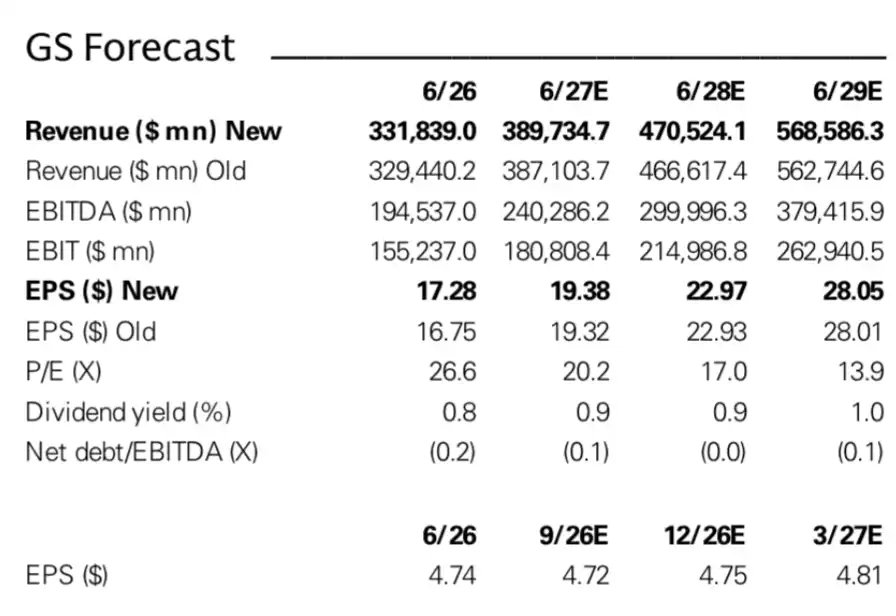
FY27 매출은 3897억 달러, EPS 19.38달러로 상향 조정되었고, FY28 매출은 4705억 달러, EPS 22.97달러, FY29 매출은 5686억 달러, EPS 28.05달러로 조정되었다.
골드만삭스는 FY27 매출 전망을 기존 3,871억 달러에서 3,897억 달러로 상향 조정했으며, FY28과 FY29 매출 전망은 각각 4,705억 달러와 5,686억 달러로 제시했다. 이에 따른 조정 EPS 전망은 각각 19.38달러, 22.97달러, 28.05달러다.
이번 상향 조정 폭은 공격적이지 않지만 방향성은 중요하다. Copilot과 M365 프리미엄화는 더 이상 단순한 제품 출시와 고객 파일럿 스토리가 아니라 향후 수년간의 매출 및 이익 모델에 이미 반영된 상태다.
마이크로소프트, 단일 모델이 아닌 기업 AI 진입점에 베팅
골드만삭스가 마이크로소프트에 더 높은 목표주가를 제시한 또 다른 이유는 기업 AI 시장에서의 마이크로소프트의 위치다.
기업 고객은 단순히 하나의 대형 언어 모델만 필요한 것이 아니라 권한 관리, 보안 컴플라이언스, 데이터 연동, 애플리케이션 통합, 비용 통제, 배포 지원까지 필요로 한다. 마이크로소프트의 강점은 Azure가 컴퓨팅 파워와 모델 서비스를 제공하고, M365가 업무용 진입점을 제공하며, GitHub가 개발자를 포괄하고, Dynamics와 Power Platform이 비즈니스 프로세스를 연결한다는 점이다.
AI가 모델 테스트 단계를 넘어 기업 프로세스에 접목되면 이러한 진입점은 더 쉽게 매출로 전환된다. 고객은 Outlook, Teams, Office, 코드 개발, 비즈니스 시스템에서 지속적으로 AI 기능을 호출할 수 있으며, 마이크로소프트는 인프라, 소프트웨어 구독, 사용량 기반 과금을 하나로 묶을 수 있다.
리포트에 따르면 마이크로소프트는 Frontier 프로그램과 모델 라우팅 기술을 통해 고객이 작업에 따라 적합한 모델을 선택하고 토큰 효율성을 최적화하도록 지원한다. 쉽게 말해, 기업이 모든 작업에 가장 비싸고 큰 모델을 호출할 필요 없이 복잡도, 비용, 응답 요구사항에 따라 서로 다른 모델을 조합할 수 있다는 뜻이다.
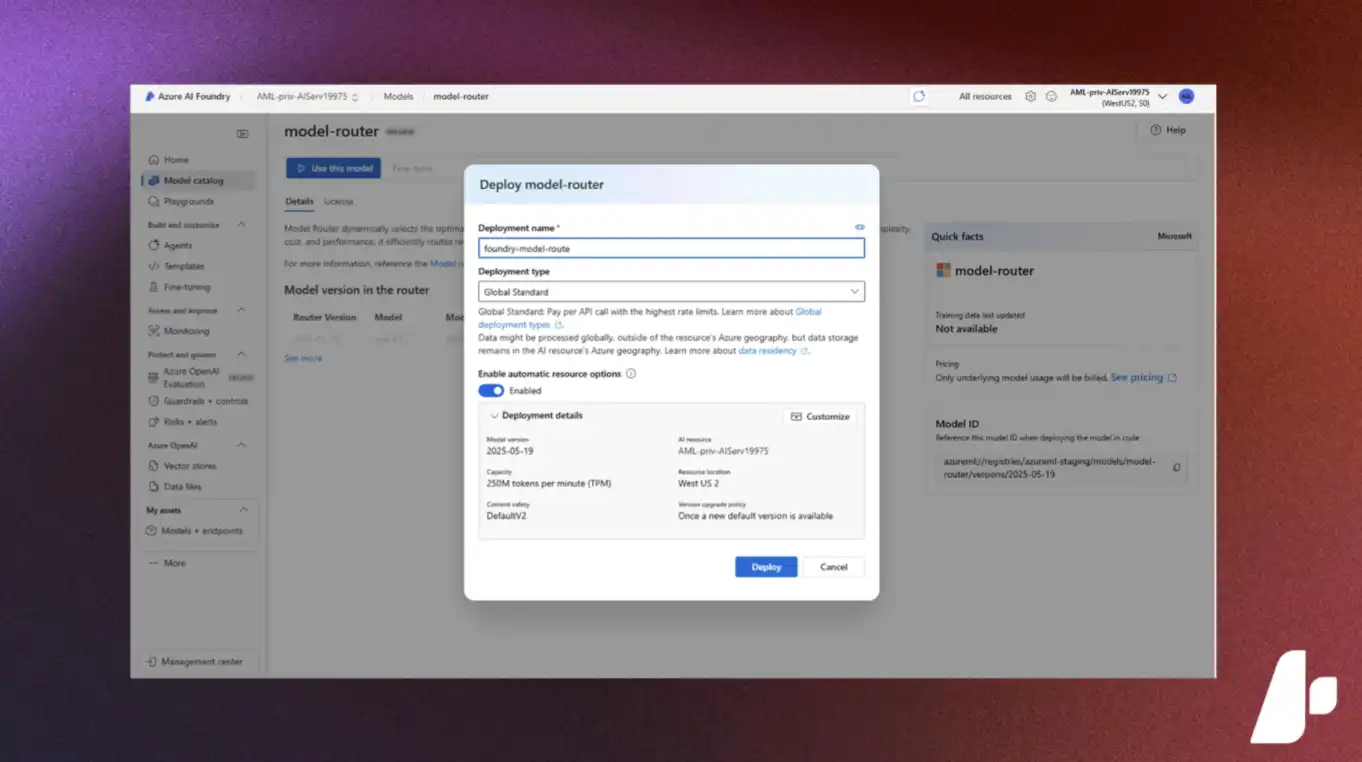
Azure AI Foundry의 모델 라우팅 메커니즘은 작업 요구사항에 따라 서로 다른 모델 간에 요청을 분산하여 품질, 지연 시간, 토큰 비용을 최적화한다
이는 마이크로소프트에 두 가지 이점을 제공한다. 고객은 AI 사용 비용을 더 쉽게 통제할 수 있어 배포 장벽이 낮아지고, 마이크로소프트는 Azure, Copilot, 기업용 소프트웨어를 더욱 긴밀하게 결합할 수 있어 단순히 하위 컴퓨팅 파워 시장에서 다른 클라우드 업체와 가격 경쟁을 벌일 필요가 없다.
640달러 목표주의 관문은 시트 수가 지속 매출로 전환되는 것
640달러 목표주가 뒤에는 여전히 몇 가지 제약 조건이 있다.
첫째는 자본 지출이다. 마이크로소프트의 4분기 자본 지출은 410억 달러로 전년 대비 큰 폭의 증가율을 기록했으며, 이는 AI 데이터센터, GPU, 클라우드 인프라 투자가 여전히 높은 수준에 있음을 보여준다. Azure와 Copilot의 성장이 충분히 빠르다면 이 자금은 향후 매출을 뒷받침할 수 있지만, 매출 성장이 둔화되면 자본 지출이 잉여현금흐름 탄력성을 압박할 수 있다.
둘째는 생산능력과 자체 개발 칩입니다. 골드만삭스가 제시한 하방 리스크에는 내부 실리콘 개발 속도가 예상보다 더딜 경우, 이로 인해 마이크로소프트의 시장 점유율 확보가 제한되거나 매출총이익률 개선 여지가 축소될 수 있다는 점이 포함됩니다. 클라우드 업체에게 AI 컴퓨팅 파워는 수요에만 좌우되는 것이 아니라 칩 공급, 데이터센터 전력, 자체 개발 하드웨어 효율성에도 달려 있습니다.
셋째는 Copilot 유료 전환입니다. 3,000만 개 이상의 유료 좌석은 긍정적인 신호이지만, 좌석 수가 곧 수익의 완전한 실현을 의미하지는 않습니다. 향후 수익 탄력성은 기업이 지속적으로 구독을 유지하는지, 더 높은 등급의 SKU를 구매할 의향이 있는지, 그리고 소비 기반 과금 방식이 고객에게 수용될 수 있는지에 달려 있습니다.
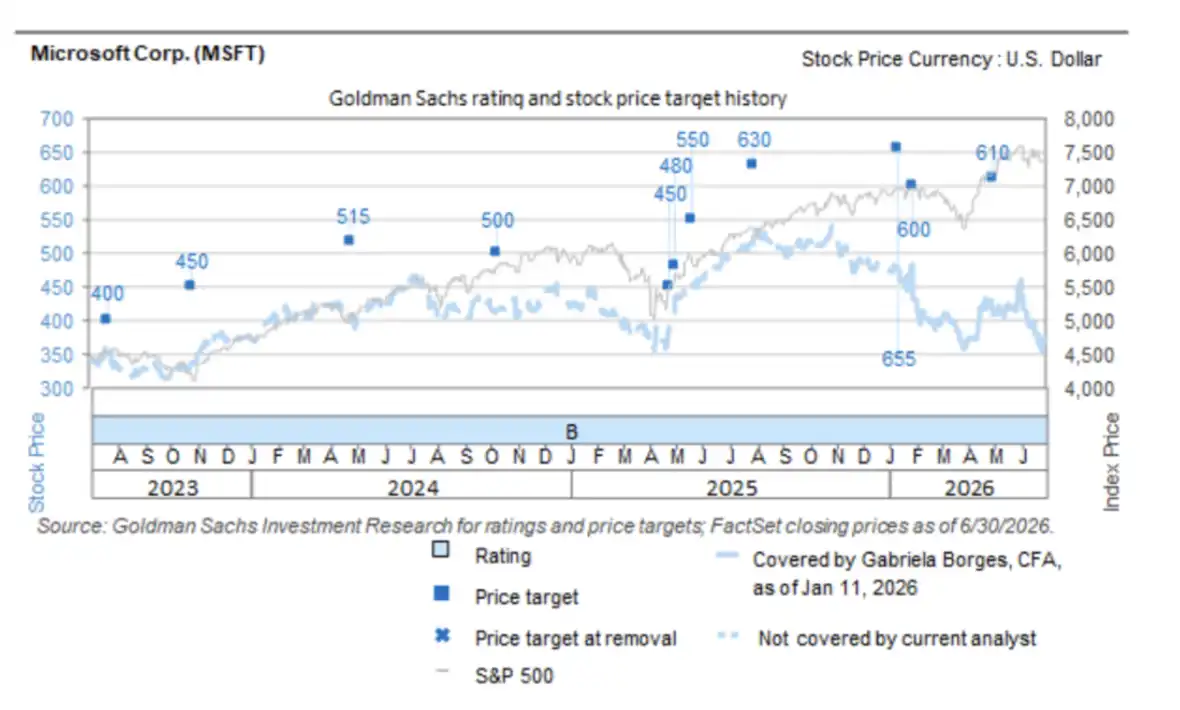
목표 주가는 610달러에서 640달러로 상향 조정되었으며, 보고서에 따르면 주가는 이전 고점 대비 뚜렷한 조정을 보였습니다.
이번에 마이크로소프트가 보낸 강력한 신호는 AI 수익이 더 이상 먼 미래의 상상에만 머물지 않는다는 점입니다. Azure는 여전히 가속화되고 있고, Copilot 좌석은 3,000만 개를 돌파했으며, M365 프리미엄 패키지는 이미 대형 고객이 채택하고 있습니다. 더 어려운 부분은 그 다음입니다. 이러한 좌석이 갱신, 가격 인상, 사용량 기반 수익으로 전환되어야 410억 달러 규모의 분기별 자본 지출이 시장에서 계속 수용될 수 있습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia