AMD의 수익 중심이 어떻게 12개 분기 동안 데이터 센터로 이동했는지

한 분기 실적 보고서가 AMD의 두 수익 곡선을 반대 방향으로 끌어당겼다. AMD의 해당 분기 실적에 따르면 데이터센터 사업 수익은 67억 1800만 달러로 전년 동기 대비 107% 증가했다.
같은 실적 보고서에서 게임 사업 수익은 7억 7900만 달러로 전년 동기 대비 31% 감소했다. 두 항목을 나란히 놓으면 AMD가 원래 게임에 속한 사업을 데이터센터로 옮기고 있는 것 아닌가 하는 직관이 쉽게 떠오른다.
공개된 실적 보고서는 수익이 어디서 발생했는지만 답할 수 있을 뿐, 연구개발, 웨이퍼 생산능력, 고객 자원이 회사 내부에서 어떻게 흐르는지는 직접 보여주지 않는다. 하지만 이 12개 분기의 부문별 데이터를 함께 놓으면 그 직관을 좀 더 세밀하게 분해할 수 있다.
먼저 전체 규모를 보자. 성장이 단순한 내부 이동인가
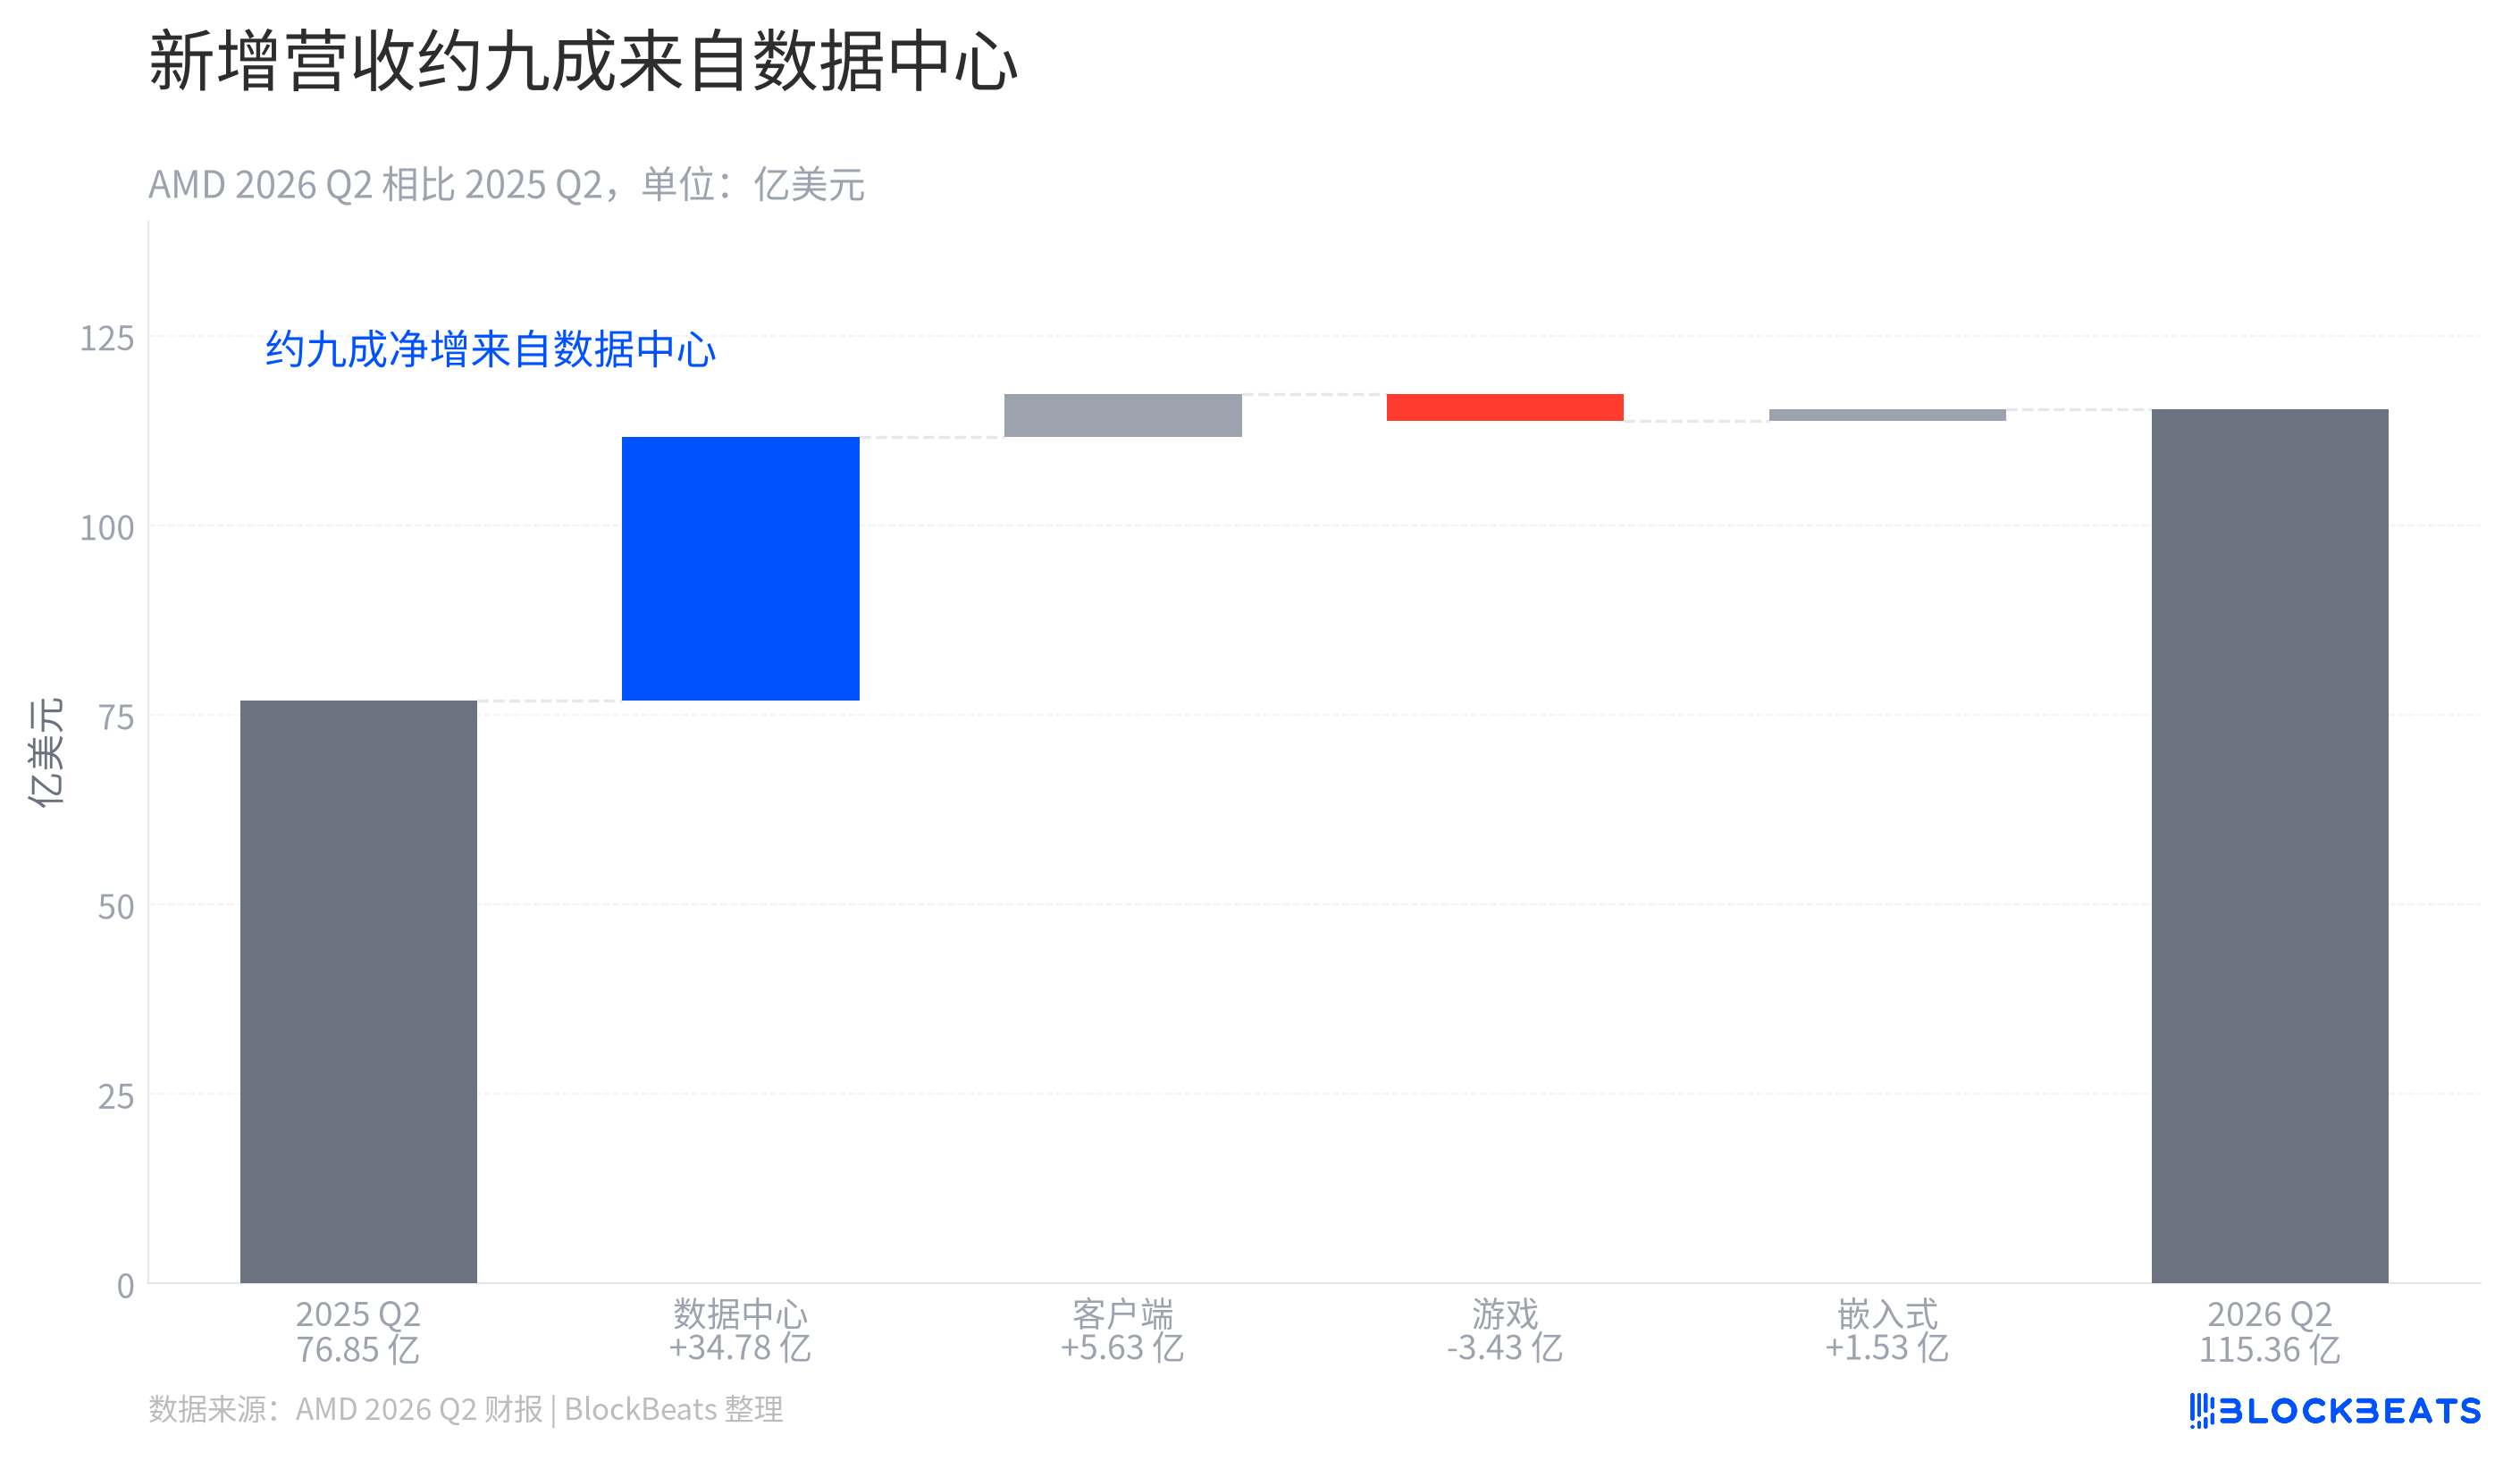
먼저 전년 동기 대비 브리지를 보면 답은 '서로 주고받는' 것보다 더 신중하다. AMD의 해당 분기 실적에 따르면 회사 총매출은 76억 8500만 달러에서 115억 3600만 달러로 상승했다. 종착점이 출발점보다 확연히 높다는 것은 성장이 먼저 전체 규모에서 발생했음을 의미하며, 기존 두 사업 간의 등가 교환이 아님을 보여준다.
그래프에서 가장 높은 파란색 막대는 데이터센터에서 나온다. AMD 실적에 따르면 해당 부문은 전년 동기 대비 34억 7800만 달러 증가했으며, 이는 회사의 해당 분기 매출 순증가분의 약 90%를 차지한다. 이는 수익의 가감 계산일 뿐이며, 이를 근거로 연구개발, 생산능력, 고객 자원이 한 사업에서 다른 사업으로 이동했다고 추론할 수는 없다.
클라이언트 및 임베디드 사업도 해당 분기에 증가했다. 게임 사업은 전년 동기 대비 3억 4300만 달러 감소했다. AMD 실적에 따르면 이러한 하락은 실제로 존재하지만, 데이터센터가 가져온 신규 규모를 설명하기에는 부족하다. 따라서 이 그래프는 '총 수익 기반이 확대되었다'는 것을 지지할 뿐, 두 사업 간에 일대일 자원 대체가 존재한다는 것을 증명하지는 못한다.
여기에는 자주 생략되는 기준도 있다. AMD는 실적 보고서에서 게임 사업의 전년 동기 대비 하락을 주로 세미 커스텀 수익 감소에 기인한다고 밝혔으며, 게임 부문에는 콘솔 세미 커스텀 사업도 포함된다. 이 라인을 직접 Radeon 독립 그래픽카드 판매량이나 소비자용 GPU 수요로 해석하면 부문 기준을 지나치게 좁게 읽는 것이다.
데이터센터는 언제 수익의 중심이 되었나
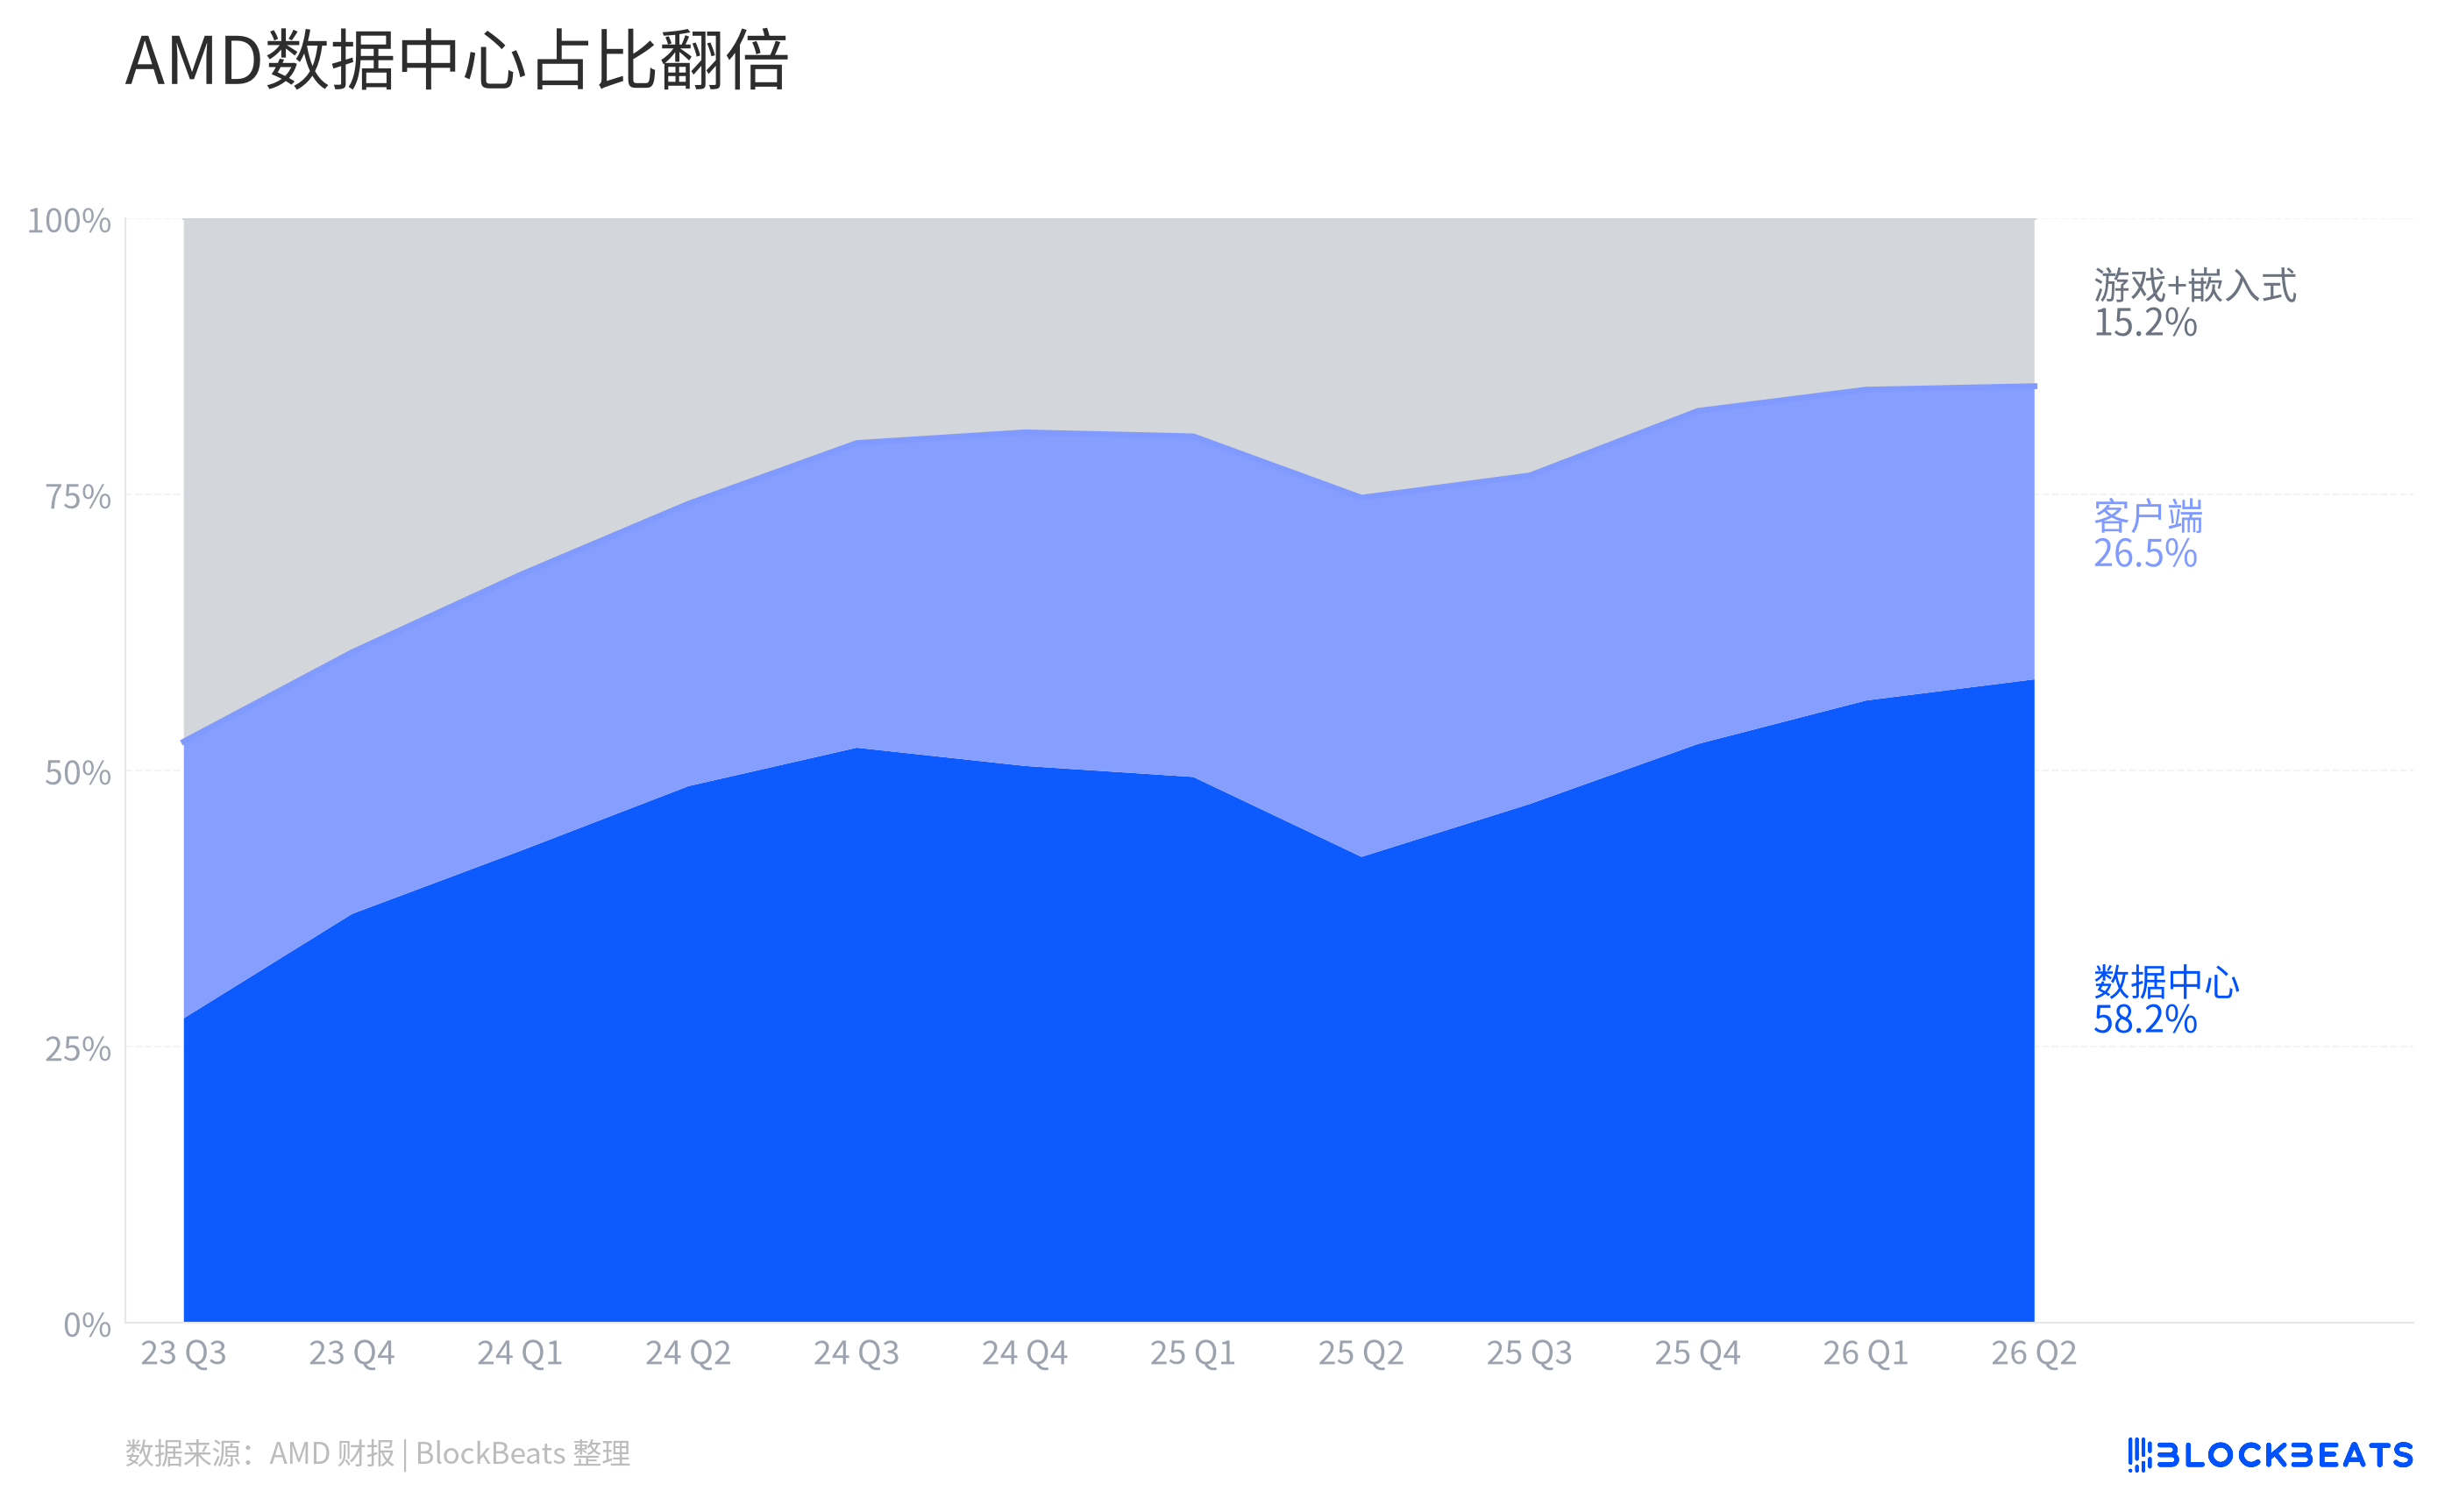
단일 분기의 증감은 항상 제품 출하 리듬의 영향을 받지만, 연속된 분기의 구조 변화가 수익 구조를 더 잘 반영한다. AMD의 연속 분기 실적에 따르면 데이터센터가 총매출에서 차지하는 비중은 27.6%에서 58.2%로 상승했다. 100달러 수익을 상상해보면 데이터센터는 이미 30% 미만에서 절반 이상의 비중을 차지하는 수익원이 되었다.
이 중간선을 넘어선 시점은 2025년 4분기였다. 그림에서 진한 파란색 영역은 이후 다시 절반 아래로 내려가지 않았으며, 데이터센터는 AMD의 최대 매출 부문이 되었다. 클라이언트, 게임, 임베디드는 여전히 매출원이지만, 그림에서는 후자 두 부문을 하나의 레이어로 합쳐 게임 부문의 변동을 특정 그래픽카드 제품의 흥망으로 오독하는 것을 방지했다.
데이터센터 비중이 높아졌다고 해서 AMD가 AI 칩만 파는 회사로 변했다는 뜻은 아니다. AMD의 부문 설명에 따르면, 이 부문은 서버 프로세서와 가속기 등 다양한 사업을 포괄하며, 실적 보고서는 모든 증가분을 단일 제품으로 세분화하지 않는다. 차트가 보여주는 것은 매출 구조의 변화로, 어느 부문의 매출 비중이 더 높아졌는지를 설명할 수 있지만, 제품 구성이나 투자 결정에 관한 내부 장부를 대체할 수는 없다.
이 면적 그래프에는 쉽게 놓치기 쉬운 해석 방법도 남아 있다. 각 분기의 세 레이어 면적을 합하면 항상 100%이며, 진한 파란색이 넓어지는 것은 데이터센터의 절대 매출이 증가했음을 의미할 뿐만 아니라 AMD 전체 매출에서 상대적 위치가 높아졌음을 의미한다. 이는 부문별 매출 구조가 어떻게 변화했는지를 설명할 수 있지만, 제품 구성, 생산능력 배분, 내부 투자 결정을 단독으로 설명할 수는 없다.
경쟁사와 비교했을 때, AMD의 위치는 어디인가
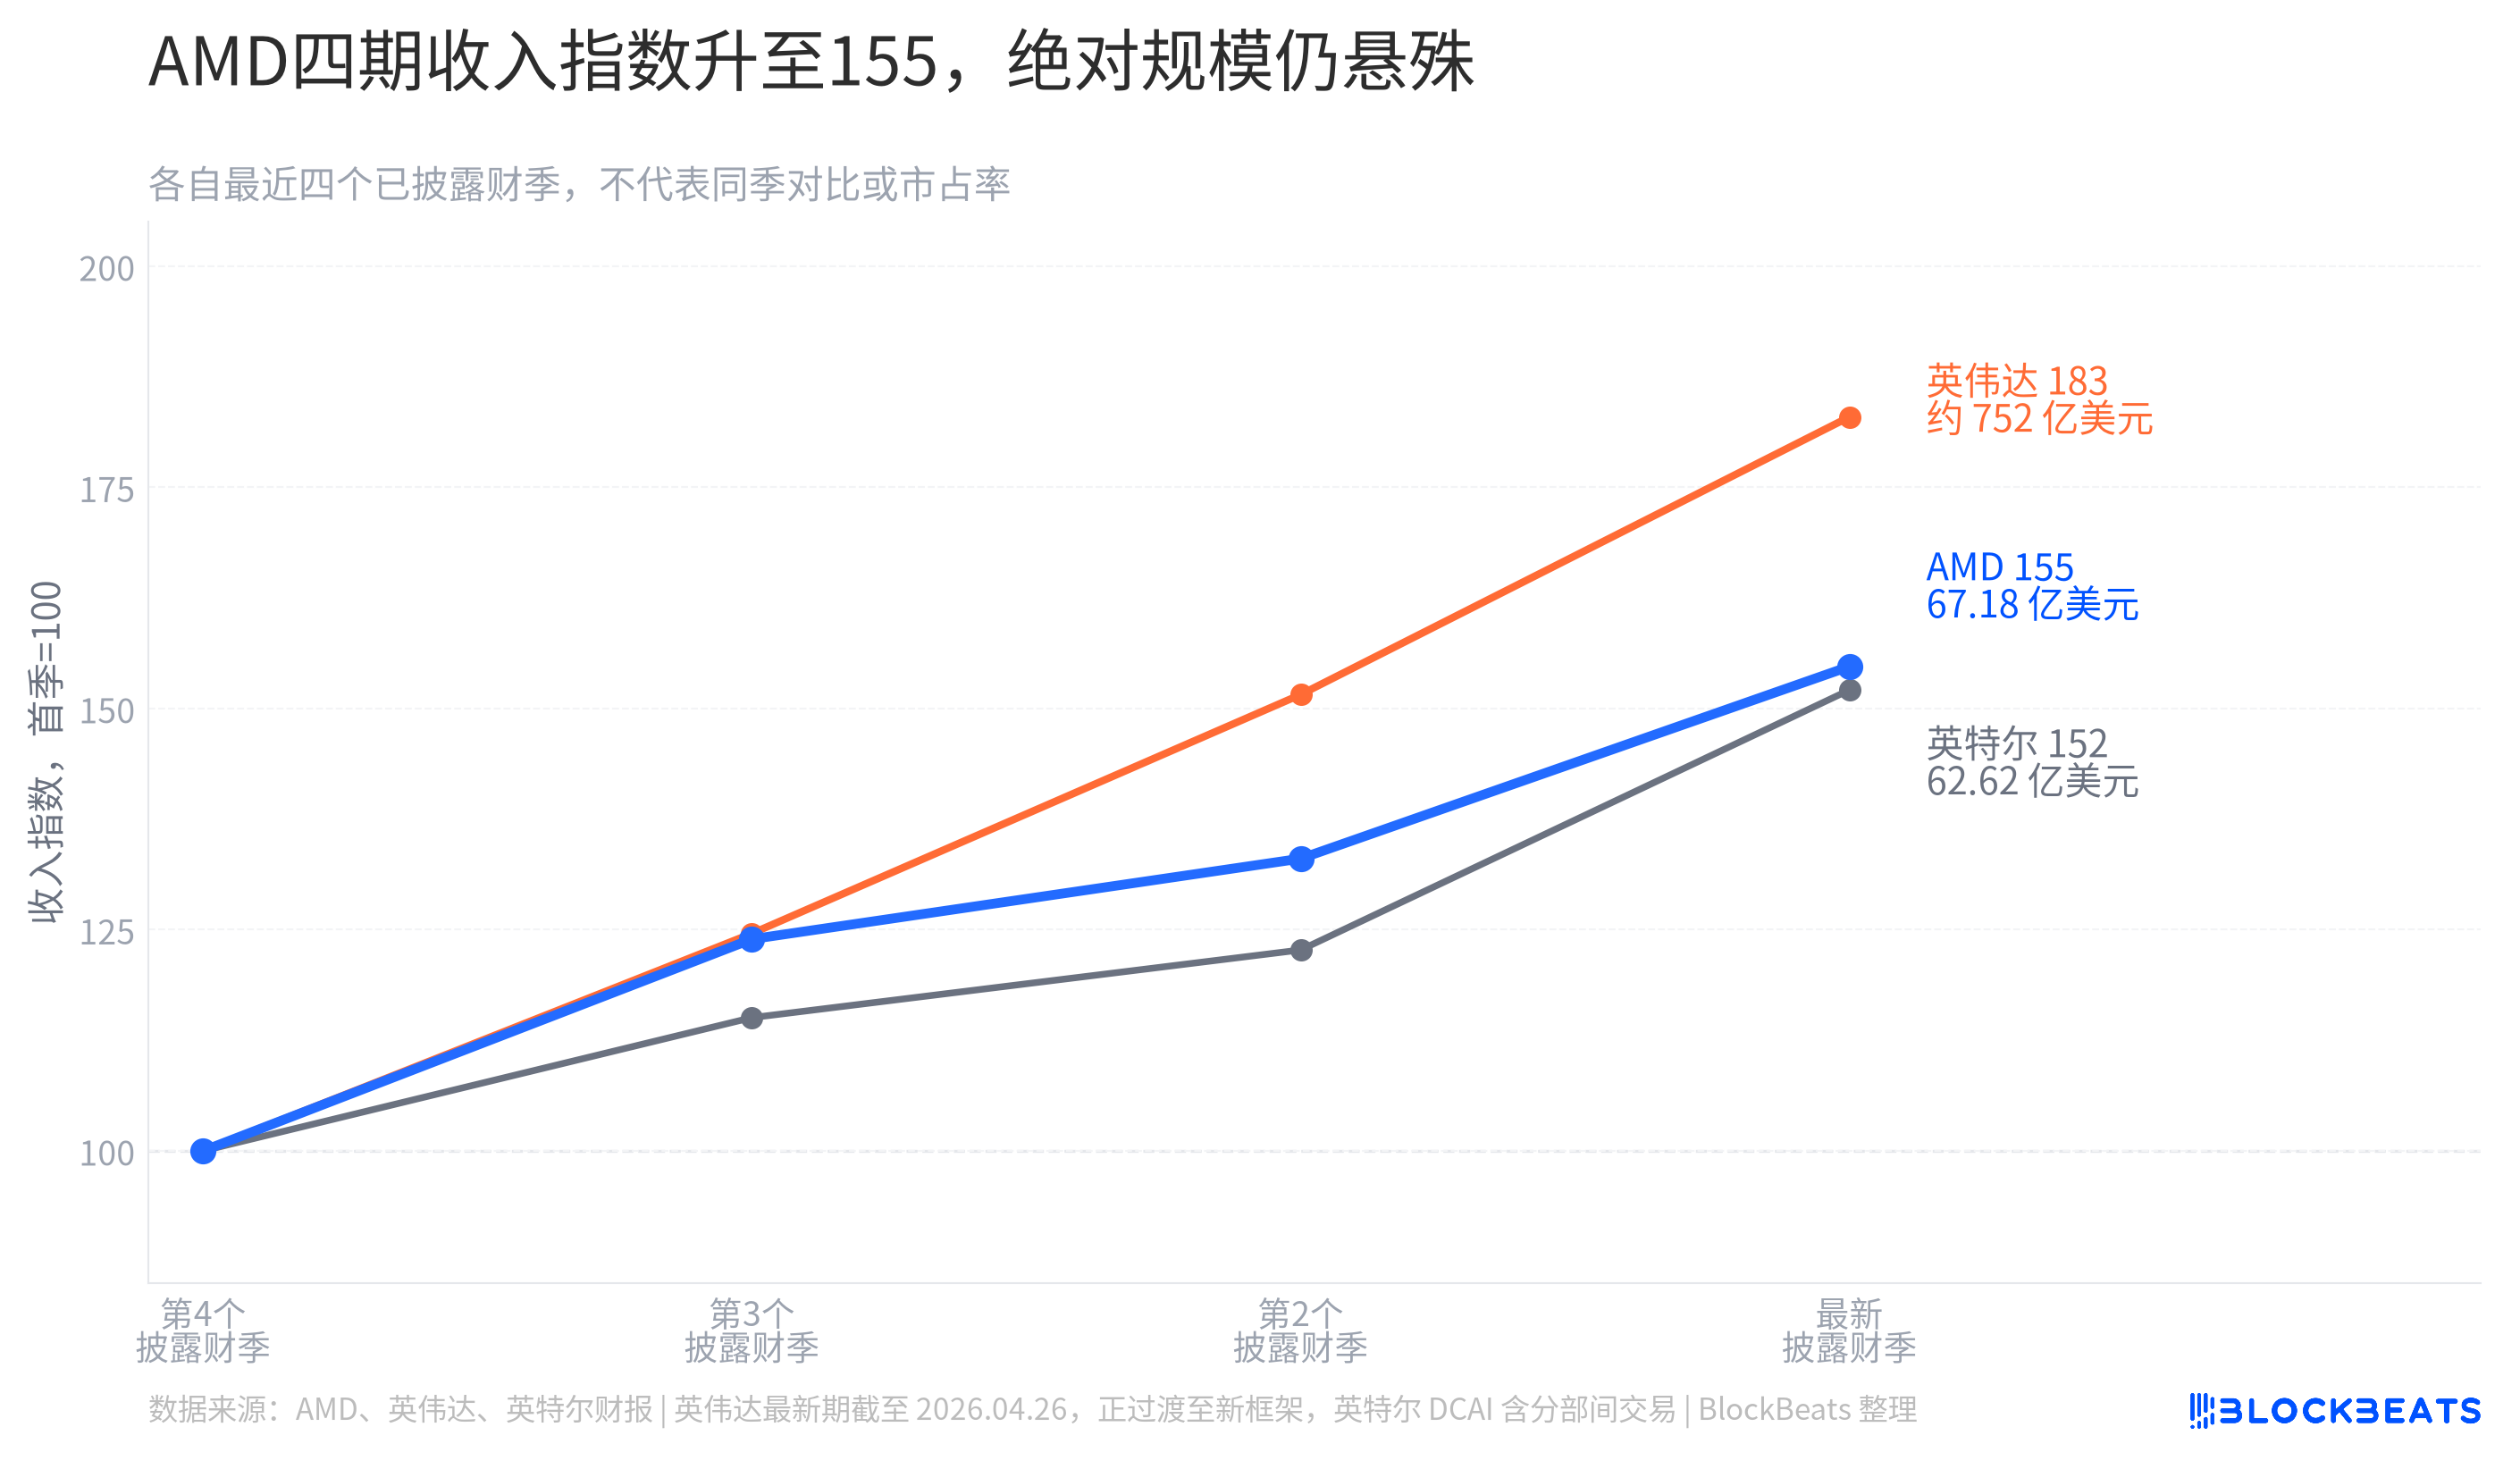
AMD를 경쟁사와 비교할 때 가장 흔히 저지르는 실수는 동일한 지수 그래프를 동일한 경쟁으로 오해하는 것이다. AMD, 엔비디아, 인텔의 각각 실적 보고서에 따르면, 그림 2는 세 회사의 최근 공개된 4개 분기 매출을 모두 100으로 정규화했다. 파란색 선의 종점이 155에 도달한 것은 AMD의 데이터센터 매출이 해당 공개 시퀀스에서 빠르게 성장했음을 의미한다. 엔비디아의 선은 더 가파르고, 인텔의 선도 상승 중이다.
속도 외에도 규모가 있다. 세 회사의 최신 가용 실적 보고서에 따르면, AMD의 데이터센터 매출은 67억 1,800만 달러, 엔비디아는 약 752억 달러다. 두 종점 라벨을 함께 봐야 상승하는 파란색 선을 이미 발생한 경쟁 위치의 교체로 오독하지 않을 수 있다.
AMD와 인텔의 최신 부문 매출 수치는 근접하다. 인텔 실적 보고서에 따르면, 인텔 DCAI는 62억 6,200만 달러다. 이 근접성에도 각주가 필요하다. 인텔의 DCAI는 부문 간 거래를 포함하며, 그 정의는 AMD의 데이터센터 사업과 동일하지 않다.
시간도 완전히 정렬되지 않았다. 엔비디아 FY2027 Q1 실적 보고서에 따르면, 그래프의 최신 분기는 2026년 4월 26일까지로, AMD와 인텔의 6월 분기보다 이르다. 엔비디아는 당시 새로운 보고 프레임워크로 전환 중이라고 밝히며, 마켓플레이스를 데이터센터와 엣지 컴퓨팅으로 구분하고, 데이터센터를 하이퍼스케일과 ACIE 두 하위 시장으로 세분화했다.
그림 2는 세 회사가 공개한 데이터 센터 총매출만 유지했으며, 엔비디아의 기존 프레임워크와 새 프레임워크 하의 하위 분류를 함께 결합하지 않았습니다. 세 개의 선은 각각 공개된 매출의 추세를 관찰하는 데만 사용할 수 있으며, 시장 점유율로 환산하거나 엄격한 동일 분기 순위로 간주할 수 없습니다.
따라서 이번 실적 보고서에서 확인할 수 있는 것은 데이터 센터가 AMD의 최대 매출 부문이 되었다는 점입니다. 게임 사업의 축소는 이와 동시에 발생했지만, 공개된 부문 데이터만으로는 이를 단순한 내부 교환으로 설명하기에 충분하지 않습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia