번스타인이 SpaceX 상장 첫 재무보고서를 해석하며, 239달러 목표주가는 어떻게 성립하는가?

TL;DR
· 스페이스X 2분기 매출 78억 1천만 달러, 전년 동기 대비 92% 증가, 번스타인은 '시장 상회' 등급과 239달러 목표주가 유지.
· 번스타인 모델은 여전히 컴퓨팅 가격이 장기적으로 약 10달러/와트로 하락한다고 가정하며, 머스크가 제시한 30~50달러/와트는 목표주가에 완전히 반영되지 않음.
· 커넥티비티가 현재 이익 기반을 제공하고, AI 컴퓨팅이 매출 탄력성을 결정하며, 스타십의 완전 재사용 가능 여부가 장기적 비용 절감의 실현 가능성을 좌우함.
스페이스X 상장 후 첫 분기 실적이 더 공격적인 성장 스토리를 시장에 제시했다: 커넥티비티 사업이 계속 이익을 기여하고, AI 컴퓨팅 매출이 빠르게 성장하며, 머스크는 연매출 1조 달러 달성 목표 시점을 2031년에서 2030년으로 앞당기고, 빠르면 2029년에 실현될 수 있다고 밝혔다.
회사가 제출한 SEC 문서에 따르면, 스페이스 익스플로레이션 테크놀로지스(Spaces Exploration Technologies Corp.) A类 보통주는 SPCX 코드로 나스닥 및 나스닥 텍사스에서 거래되고 있다. 회사가 8월 4일 6월 30일 종료된 2분기 실적을 발표한 후, 번스타인은 '시장 상회' 등급과 239달러 목표주가를 유지했다. 보고서에 기재된 8월 4일 종가 125.33달러 기준으로 약 91%의 잠재적 상승 여력에 해당한다.
다만, 239달러 목표주가는 1조 달러 매출 목표가 완전히 실현된다는 전제에 기반하지 않는다. 번스타인 자체적으로 스페이스X의 2031년 매출을 5,540억 달러로 전망하며, 이는 경영진의 비전보다 현저히 낮다. 또한 AI 컴퓨팅 가격 모델도 여전히 장기적으로 약 10달러/와트로 하락한다고 가정한다. 즉, 더 높은 컴퓨팅 가격과 더 공격적인 매출 목표는 기존 밸류에이션 외의 잠재적 상방 요인에 가깝다.
8월 5일, 스페이스X 주가는 추가로 108.27달러까지 하락하며 하루 만에 13.6% 급락했다. 이는 시장이 이번 분기 실적만 보는 것이 아니라, AI 자본 지출, 상장 후 락업 해제에 따른 주식 공급 압력, 그리고 스타십이 고빈도·저비용 발사 단계에 진입할 수 있을지 여부를 동시에 저울질하고 있음을 시사한다.
매출 92% 성장, 커넥티비티 여전히 이익의 기둥
2분기 스페이스X 매출은 78억 1,400만 달러로 전년 동기 대비 92% 증가했다. Axios가 인용한 S&P Visible Alpha 컨센서스는 69억 달러, 번스타인 보고서가 사용한 시장 컨센서스는 65억 4,600만 달러다. 통계 기준은 다르지만, 둘 다 동일한 결론을 가리킨다: 이번 분기 매출이 예상을 크게 상회했다는 점이다.
회사의 2분기 희석 주당순손실은 0.09달러로, 시장 예상치인 주당 0.24달러 손실보다 양호했습니다. 3개 사업 부문의 합산 영업손실은 1억 4,300만 달러로, 번스타인이 적용한 17억 3,000만 달러의 시장 기대치를 크게 상회하는 실적을 기록했으며, 이는 주로 AI 사업 손실 축소와 Connectivity 부문의 예상보다 높은 영업이익률 덕분입니다.
사업별로 살펴보면, 현재 가장 안정적인 부문은 여전히 Starlink를 핵심으로 하는 Connectivity 사업입니다. 2분기 말 Starlink 사용자 수는 1,200만 명에 달해 1분기 대비 170만 명 증가했으며, 월평균 사용자당 수익은 66달러를 유지했습니다.
Connectivity 부문의 분기 매출은 42억 9,100만 달러, 영업이익은 16억 5,600만 달러로, 영업이익률 약 38.6%를 기록해 번스타인이 적용한 37%의 시장 기대치를 상회했습니다. 이는 또한 SpaceX에서 현재 유일하게 영업 흑자를 달성한 사업 부문으로, AI 및 Starship에 대한 지속적인 투자를 위한 중요한 기반을 제공합니다.
Space 사업은 2분기에 총 38회의 발사를 완료했으며, 이 중 10회는 고객 발사, 28회는 내부 발사였고, 궤도 투입 총 질량(Mass to Orbit, MTO)은 485톤에 달했습니다. 해당 부문의 매출은 9억 6,200만 달러로 시장 기대치인 8억 7,400만 달러를 상회했지만, Starship 연구개발 투자 증가로 인해 영업손실은 여전히 5억 4,200만 달러에 달했습니다.
AI 사업은 동시에 가장 큰 매출 탄력성과 자금 수요를 보유하고 있습니다. 2분기 말 기준 SpaceX의 명목 컴퓨팅 용량은 1.4GW에 달해 1분기의 1.0GW보다 증가했으며, 2026년 말까지 2GW를 초과할 것으로 예상됩니다. AI 부문의 분기 매출은 25억 6,100만 달러로 전년 동기 대비 247% 증가했으며, 이 중 AI 솔루션 및 인프라 수익은 21억 9,400만 달러에 달했습니다.
AI 사업의 영업손실은 12억 5,700만 달러로, 영업이익률 약 마이너스 49.1%에 해당하지만, 1분기의 24억 6,900만 달러 영업손실에 비해 크게 축소되었습니다. 부문 조정 EBITDA는 1분기 손실 6억 900만 달러에서 흑자 11억 4,600만 달러로 전환되었습니다.
한편, AI 사업의 2분기 단일 분기 자본지출은 158억 2,800만 달러에 달해 1분기의 77억 2,300만 달러보다 증가했습니다. SpaceX의 2분기 총 자본지출은 183억 6,900만 달러에 달하며, 막대한 투자가 지속적인 매출과 현금 수익으로 전환될 수 있을지가 여전히 시장의 가장 큰 관심사 중 하나입니다.
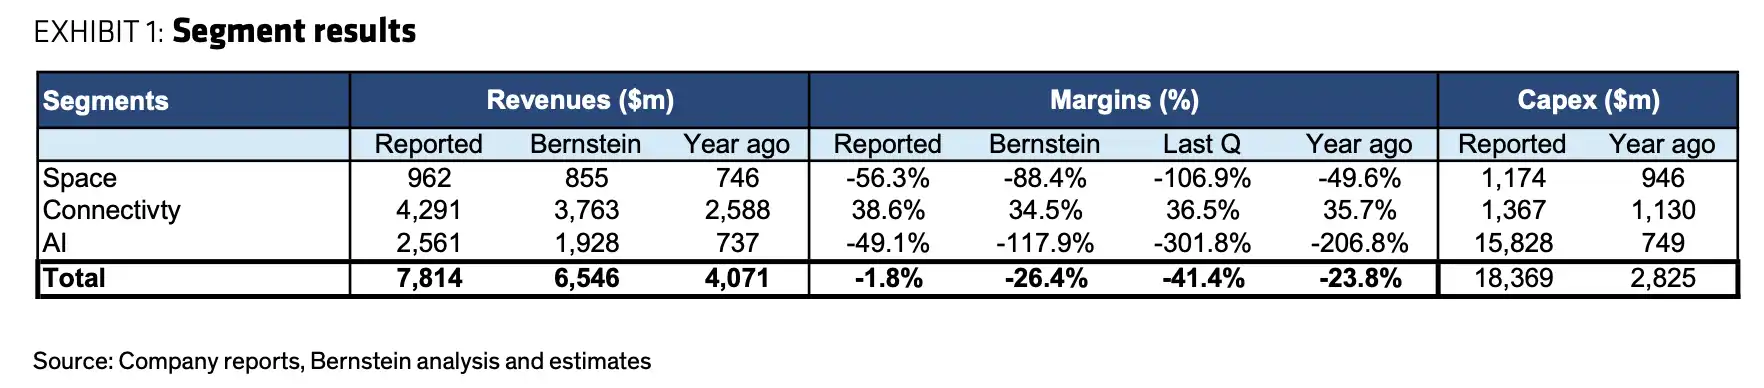
SpaceX 2분기 3대 사업 부문 실적표. Connectivity가 주요 이익을 기여했으며, AI 사업 자본 지출은 158억 2800만 달러에 달함. 출처: Bernstein
AI 컴퓨팅이 수익 공간을 열다, 조 단위 매출은 위성 인터넷만으로는 부족하다
이번 컨퍼런스 콜에서 가장 주목받은 변화는 머스크가 연 매출 1조 달러 달성 목표 연도를 2031년에서 2030년으로 앞당긴 점이며, 빠르면 2029년에 실현될 가능성도 있다고 밝혔다. 경영진은 최소 1000억 달러의 연환산 매출 런레이트 기대치도 제시했지만, 이번 번스타인 리서치 보고서 요약에는 해당 시점이 명확히 명시되지 않았다.
이 목표에 근접하려면 SpaceX는 분명 Starlink 사용자 증가만으로는 부족하다. Connectivity는 개인, 기업 및 정부 고객을 계속 확대해야 하며, AI 사업은 막대한 컴퓨팅 용량을 장기 계약과 안정적인 수익으로 전환해야 하고, Starship은 위성 배치 및 궤도 데이터 센터 구축 비용을 낮춰야 한다.
그중에서도 AI 컴퓨팅 가격이 가장 민감한 변수다.
머스크는 컴퓨팅 서비스 가격이 와트당 30~50달러 수준을 유지할 수 있다고 밝히며, 이 판단이 SpaceX와 Anthropic, Google 간 체결된 거래 가격과 일치한다고 설명했다. 반면 번스타인의 현재 모델은 컴퓨팅 가격이 최종적으로 와트당 약 10달러까지 하락할 것으로 가정하고 있다.
이는 와트당 30~50달러가 번스타인이 239달러 목표 주가에 이미 반영한 기본 가정이 아니라, 잠재적인 모델 업사이드임을 의미한다. SpaceX가 컴퓨팅 용량을 확대하면서도 더 높은 가격을 유지할 수 있다면, 장기 매출과 EBITDA는 번스타인의 현재 예측을 크게 상회할 수 있다.
하지만 이 가격대가 장기적으로 유지될 수 있을지는 여전히 불확실하다. 고객 계약의 기간과 취소 조항, AI 컴퓨팅 시장의 수급, 반도체 공급, 경쟁사의 용량 확대 등이 실제 체결 가격에 영향을 미칠 수 있다.
용량 확장 목표도 마찬가지로 공격적이다. 2분기 말 SpaceX의 명목 컴퓨팅 용량은 1.4GW였으며, 회사는 2026년 말 2GW 초과, 2027년 말 약 10GW, 2028년에는 20GW를 향해 나아갈 것으로 예상한다. 이 일정이 실현된다면 SpaceX의 사업 구조는 더 이상 로켓 발사와 위성 인터넷에 그치지 않고 대규모 AI 인프라로 확장될 것이다.
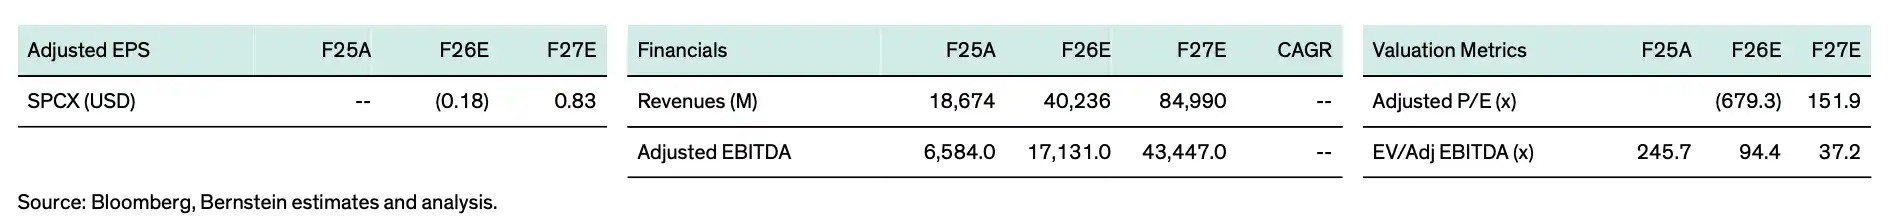
핵심 재무 및 밸류에이션 예측표. 번스타인은 SpaceX의 2025년부터 2027년까지 매출을 각각 186.74억 달러, 402.36억 달러, 849.90억 달러로 전망하며, EV/조정 EBITDA 배수는 245.7배에서 37.2배로 하락할 것으로 예상한다.
고빈도 발사의 전제는 Starship의 완전 재사용
SpaceX의 밸류에이션 체계에서 Connectivity는 '현재 수익 기반이 있는가'를, AI 컴퓨팅은 '매출이 얼마나 빠르게 성장할 수 있는가'를, Starship은 '장기적 규모를 충분히 낮은 비용으로 실현할 수 있는가'를 답한다.
SpaceX가 2030년 전후로 연 매출 1조 달러에 근접하려면 Starlink 사용자 증가만으로는 부족하다. Starship의 발사 빈도, 탑재 용량, 완전 재사용 가능 수준은 차세대 Starlink 위성 배치, 궤도 데이터센터 구축, 기타 우주 사업의 확장 비용에 직접적인 영향을 미친다.
경영진은 현재도 매우 공격적인 일정 목표를 제시하고 있다. 회사는 Starship 궤도 비행과 V3 위성 배치를 계속 추진하고, 더 복잡한 1단 및 2단 회수 동작을 시도할 계획이다. 장기 목표는 2027년 말까지 거의 매일 1회 발사에 근접하고, 텍사스에 2개, 플로리다에 3개 등 총 5개의 발사대를 운영하는 것이다.
이러한 빈도를 달성하려면 SpaceX는 부스터 재사용뿐만 아니라 Starship 2단의 회수 문제도 해결해야 한다. 번스타인은 내구성 있는 열 차폐체가 2단 완전 재사용의 핵심이라고 본다. 머스크는 13차 비행에서 열 차폐 문제가 해결되었을 수 있다고 밝혔지만, 관련 분석은 아직 완료되지 않았으며 후속 비행을 통한 추가 검증이 필요하다.
규제 승인, 발사대 건설, 비행 사고 및 복기 주기도 Starship이 고빈도 테스트에서 산업적 운영으로 전환되는 속도에 영향을 미칠 수 있다. 따라서 완전 재사용은 여전히 번스타인 밸류에이션 모델에서 가장 중요하면서도 불확실성이 가장 높은 요소다.
239달러 목표주가는 세 가지 핵심 축의 동시 실현에 의존
번스타인은 SpaceX 각 사업 부문의 2031년 EBITDA를 기반으로, 부문별 밸류에이션 방식과 선도 EV/EBITDA 배수를 적용해 2030년 기업가치를 산출한 뒤, 각 부문의 밸류에이션을 각각 2027년 중반으로 할인하여 12개월 목표주가 239달러를 도출했다. 여기서 Connectivity와 AI에는 각각 25%와 35%의 후기 벤처캐피탈 할인율이 적용되었다.
주목할 만한 점은 번스타인 모델이 SpaceX의 2031년 매출을 5540억 달러로 전망하는데, 이는 경영진이 제시한 1조 달러 목표보다 현저히 낮은 수치입니다. 또한 장기 계산 가격도 머스크가 제안한 와트당 30~50달러가 아닌 약 10달러/와트로 하락할 것을 가정하고 있습니다.
따라서 239달러 목표가는 SpaceX가 경영진의 모든 비전을 완전히 실현할 것을 요구하지 않지만, 여전히 강한 사업 확장 가정을 포함합니다. 이는 최소한 세 가지 요소가 동시에 실현되어야 합니다: Connectivity 이익의 지속적 성장, AI 컴퓨팅이 높은 자본 지출에서 규모 있는 수익으로 전환, Starship이 계획대로 완전 재사용 검증을 완료하는 것입니다.
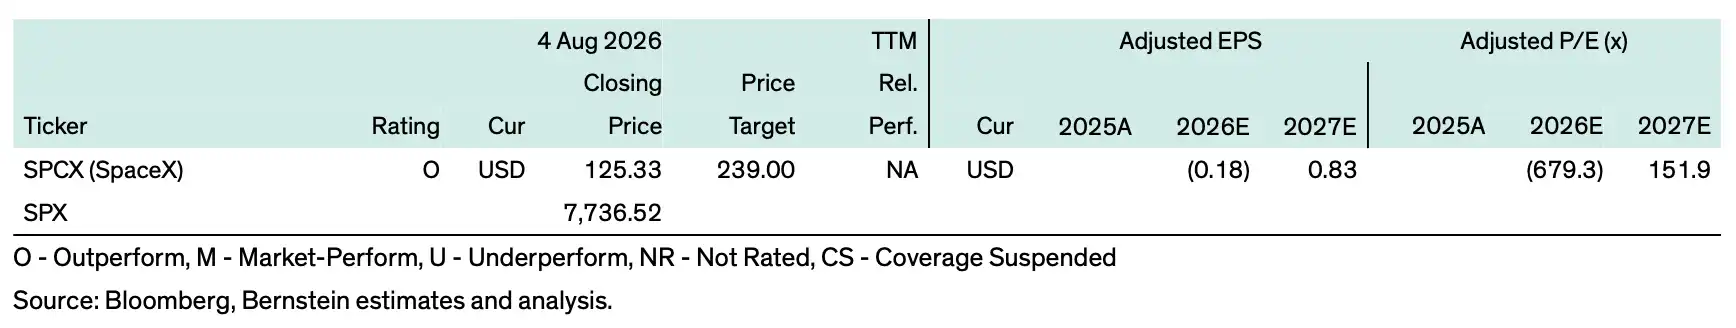
SpaceX 상장 후 주가가 크게 하락했지만, 번스타인은 여전히 239달러 목표가와 Outperform 등급을 유지하고 있습니다. 출처: Bernstein
이는 또한 SpaceX의 2분기 매출과 주당순이익이 모두 예상을 상회했음에도 실적 발표 후 주가가 크게 하락한 이유를 설명합니다. 단일 분기 실적은 현재 성장세가 여전히 강하다는 것만 증명할 뿐, AI 투자 수익, 주식 락업 해제 공급, Starship 실행 리스크에 대한 시장의 우려를 직접적으로 해소하지 못합니다.
AI 컴퓨팅 가격이 더 오랜 기간 와트당 30~50달러를 유지하고, Starship 완전 재사용이 계획대로 진행되며, Starlink 개인 및 기업 고객이 계속 성장한다면 번스타인의 현재 모델에는 여전히 상향 조정 여지가 있습니다. 반대로 컴퓨팅 계약 이행, 반도체 공급, 또는 Starship 진행 상황이 기대에 미치지 못할 경우 239달러 목표가 자체도 압박을 받을 것입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia