


딜러는 항상 승자인가? Delphi Digital이 해석하는 향후 10년의 투기 물결
원문 제목: 하우스는 항상 이긴다: 투기가 이번 10년의 테마인 이유
원문 저자: Jason Pagoulatos, Delphi Digital
편집: Peggy, BlockBeats
TL;DR
투기는 향후 10년의 중요한 투자 테마가 되고 있다. 역사적으로 투기는 주로 두 가지 힘에 의해 주도되었다. 하나는 기술 혁명이 가져온 '건설형 투기'이고, 다른 하나는 재정·통화·사회경제적 압력이 촉발한 '복권형 투기'이다. 과거에는 이 둘이 보통 각각 작용했지만, 지금은 동시에 가속화되고 있다.
AI는 두 가지 투기 엔진을 동시에 밀어붙이고 있다. 한편으로는 기술 대기업의 수천억 달러 규모 자본 지출이 컴퓨팅 파워, 전력, 데이터센터 건설을 추동하며 철도와 인터넷 시대의 기술 투자 붐과 유사한 흐름을 형성하고 있다. 다른 한편으로 AI는 에너지 비용을 끌어올리고 재정 및 자금 조달 압력을 심화시키며 청년층의 고용 전망을 타격하여, 고위험·고수익 기회를 추구하려는 동기를 간접적으로 강화하고 있다.
암호화폐는 투기 활동의 인프라가 되고 있다. AI가 투기에 명분을 제공한다면, 암호 기술은 도구를 제공한다. 무기한 선물, 밈 코인, 예측 시장, 토큰화 자산은 금융 상품 생성과 거래의 진입 장벽을 크게 낮추어, 점점 더 많은 자산이 24시간 글로벌 거래를 실현할 수 있게 한다.
투기 수요는 전통 자산군을 넘어 확산되고 있다. 스포츠 베팅, 당일 만기 옵션, 예측 시장, 암호화폐, 소셜 트레이딩은 서로 다른 시장처럼 보이지만 실제로는 동일한 수요를 반영한다. 투자자들이 미래 사건에 대한 판단을 거래 가능하고 잠재적 수익이 있는 포지션으로 전환하기를 원하는 것이다. 이러한 활동들은 점차 동일한 거래 플랫폼으로 모여들고 있다.
핵심 투자 전략은 '칩을 사는 것이 아니라 하우스를 사는 것'이다. 차기 성공할 AI 기업, 다음 폭등할 토큰, 다음 핫한 이벤트에 베팅하기보다는 거래 활동에서 지속적으로 수익을 얻을 수 있는 플랫폼에 주목하는 것이 낫다. 보고서는 Robinhood, Hyperliquid, Lighter, 그리고 Kalshi, Polymarket 등 거래소의 비즈니스 모델과 성장 잠재력에 중점을 두고 논의한다.
거래 플랫폼이 반드시 확실한 수익을 의미하는 것은 아니다. 거래량 증가가 반드시 이익으로 전환되는 것은 아니며, 수수료 경쟁, 규제 리스크, 거래량 부풀리기 인센티브, 시장 주기가 플랫폼 가치를 잠식할 수 있다. 특히 거래 플랫폼 주식과 플랫폼 토큰을 구분해야 한다. 토큰이 수수료 환매 메커니즘을 누린다 하더라도 거래소 주식을 보유하는 것과 동일하지는 않다.
장기적인 기회는 특정 국면의 시세가 아니라 투기 인프라에 있습니다. 역사상 철도와 인터넷 버블은 막대한 자본 손실을 초래했지만, 장기적으로 가치 있는 인프라를 남겼습니다. Delphi Digital은 향후 투기 버블이 여전히 붕괴될 수 있으나, 살아남는 매칭·청산·유통 네트워크가 지속적으로 거래 수요를 포착하는 핵심 자산이 될 것으로 봅니다.
다음은 원문입니다:
투기는 역사적으로 두 가지 힘에 의해 주도되어 왔습니다. 그리고 오늘날 이 두 엔진은 전례 없는 강도로 동시에 작동하고 있으며, 동일한 기술 집합에 의해 공동으로 추진되고 있습니다.
1841년, 스코틀랜드 기자 찰스 매케이(Charles Mackay)는 《비상한 대중적 환상과 군중의 광기》(Memoirs of Extraordinary Popular Delusions)를 출간했습니다. 이 책에서 가장 널리 회자되는 문장은 서두에 등장합니다: 「사람들은 항상 무리 지어 생각하고, 무리 지어 광기에 빠지지만, 이성은 느리게, 하나씩 회복할 뿐이다.」
이 책은 미시시피 버블, 사우스시 버블, 네덜란드 튤립 광풍, 마녀사냥, 연금술사, 그리고 십자군 원정을 기록했습니다. 이후 185년 동안 이 문장은 철도 주식, 라디오 테마주, 인터넷 주식, 부동산, 밈 주식, 암호화폐, 당일 만기 옵션 등 거듭된 투기 열풍을 묘사하는 데 끊임없이 사용되었습니다.
매케이의 군중 행동에 대한 관찰은 정확했지만, 그는 이러한 행동이人类社会에서 차지하는 위상을 오판했습니다. 그는 군중 행동을 정상적인 삶에서 벗어난 일시적 광기로 묘사하며, 사람들이 그 속에 빠졌다가 결국 이성을 회복할 것이라고 보았습니다.
그러나 시장에서 군중 행동 자체가 바로 상례입니다. 미래에 무슨 일이 일어날지 아무도 모를 때, 가격은 서로를 관찰하고 서로의 심리를揣摩하는 사람들에 의해 공동으로 결정됩니다. 시장이 탄생한 이래 이 규칙은 결코 변하지 않았습니다.
재정 기자 에드윈 르페브르(Edwin Lefèvre)는 이에 대해 설교적인 어조를 덜어냈습니다. 《주식 대작수 회상록》(Reminiscences of a Stock Operator)에서 그는 전설적인 트레이더 제시 리버모어(Jesse Livermore)를 원형으로 삼은 화자를 통해 직언합니다: 「월스트리트에는 새로운 것이 없고, 있을 수도 없다. 투기는 산악처럼 오래되었기 때문이다. 오늘 주식시장에서 일어나는 모든 일은 과거에도 일어났고, 미래에도 다시 일어날 것이다.」
금융 도구는 끊임없이 변화하지만, 이러한 도구를 둘러싼 인간 행동은 기본적으로 변하지 않았습니다.
사람들이 미래 수익에 대한 청구권을 사고팔 수 있는 한, 투기는 존재할 것입니다. 시대 간의 진정한 차이는 투기의 강도, 그리고 사람들이 자신이 무엇을 사고 있다고 생각하는지에 있습니다.
이 글은 단순한 질문에서 시작되었다: 투기란 과연 사회가 기술 혁신에 반응하는 것인가, 아니면 정치와 통화 질서의 쇠퇴에 반응하는 것인가?
역사는 두 가지 요인 모두 투기를 촉발할 수 있음을 보여주며, 대부분의 유명한 투기 사건은 주로 그중 하나의 힘에 의해 주도되었다. 때로는 새로운 기술이 미래의 가능성을 현재보다 훨씬 광활하게 보이게 만들고, 때로는 압박을 받는 재정 및 정치 체제가 대중이 체제 자체가 설계하고 판매하는 투기 거래에 참여하도록 부추긴다.
오늘날 이 두 가지 힘은 동시에 빠르게 작동하고 있으며, 동일한 기술이 양자 모두에 동력을 제공하고 있다. 이것이 바로 우리가 투기 자체를 하나의 투자 가능한 테마로 간주하는 이유다. 특정 투기 자산에 직접 베팅하기보다는, 이러한 거래에 매칭과 청산 서비스를 제공하는 플랫폼을 보유하는 것이 낫다.
1. 투기의 유령
워런 버핏의 스승인 벤저민 그레이엄(Benjamin Graham)은 투자와 투기의 차이를 뼈아픈 대가를 치르고 깨달았다.
1929년부터 1932년까지 그가 운용한 투자 파트너십은 약 70%의 손실을 입었다. 이후 경력의 대부분 동안 그는 사람들이 방금 매수한 자산에 '투자'라는 단어를 함부로 갖다 붙이는 것을 막으려 애썼다.
1934년 그레이엄과 데이비드 도드(David Dodd)가 《증권 분석》(Security Analysis)에서 제시한 정의는 오늘날까지도 투자와 투기를 구분하는 고전적 기준으로 남아 있다: "투자 행위란 철저한 분석을 거쳐 원금의 안전과 만족스러운 수익을 보장할 수 있는 운영을 말한다. 이러한 요건을 충족하지 못하는 운영은 투기다."
그러나 그레이엄은 월스트리트가 결코 이 기준에 따라 이 단어들을 엄격히 사용하지 않으리라는 점을 잘 알고 있었다. 그는 훗날 이렇게 썼다: "월스트리트의 그 느슨한 표현에 따르면, 어떤 증권을 사고팔든, 어떤 목적으로, 어떤 가격에 거래되든, 현금 거래든 신용 거래든, 증권을 사고파는 모든 사람이 투자자가 된다."
하지만 그레이엄은 투기를 죄악으로 여긴 적이 없다. 그는 《현명한 투자자》(The Intelligent Investor)에서 이렇게 썼다: "순수한 투기는 불법도 아니고 도덕에 어긋나지도 않으며, 대부분의 사람들에게 지갑을 두둑하게 해주지도 않는다."
그는 나아가 어느 정도의 투기는 필요하고 불가피하다고 지적했다. 결국 모델로 완전히 제거할 수 없는 위험은 누군가가 떠안아야 하기 때문이다. 그가 진정으로 반대한 것은 개념의 혼동이었다.
1929년 주식 대폭락으로 재산 대부분을 잃은 월스트리트 트레이더 프레드 슈베드(Fred Schwed)는 1940년 출간한 《고객의 요트는 어디에 있는가?》(Where Are the Customers' Yachts?)에서 이 차이를 두 문장으로 요약했다: "투기란 작은 돈을 큰돈으로 만들려는 시도이며, 실패할 가능성이 높다. 투자란 큰돈이 작은돈으로 변하는 것을 막으려는 노력이며, 이는 마땅히 성공할 수 있어야 한다."
존 메이너드 케인스(John Maynard Keynes)는 개인 자금을 대규모로 투기하는 데 직접 나섰다. 그가 주목한 것은 투기의 도덕적 속성이 아니라 그 작동 메커니즘이었다.
《고용, 이자 및 화폐의 일반이론》(The General Theory) 제12장에서 케인스는 전문 투자를 당시 신문사가 개최하던 미인 선발 경연에 비유했다. 독자들은 100장의 사진 중 가장 아름다운 얼굴 6장을 골라야 하는데, 최종 우승자는 객관적으로 가장 아름다운 얼굴을 고른 사람이 아니라 자신의 선택이 모든 참가자의 평균 선택 결과에 가장 근접한 사람이었다.
케인스는 이렇게 설명했다. "문제는 자신이 진정으로 가장 아름답다고 생각하는 얼굴을 고르는 데 있지 않으며, 심지어 대중이 보편적으로 가장 아름답다고 여기는 얼굴을 고르는 데 있지도 않다. 우리는 이미 제3의 단계에 들어섰다. 자신의 지혜를 활용해 대중이 다른 대중의 판단을 어떻게 평가할지 예측하는 것이다."
그는 일부 사람들은 심지어 제4층, 제5층의 예측까지 수행한다고 덧붙였다. 이런 관점에서 투기는 본질적으로 다른 사람들이 어떻게 판단할지를 판단하는 것이며, 자산의 현금흐름은 그중 하나의 참고 요소에 불과하다.
예일대 경제학자이자 노벨 경제학상 수상자인 로버트 실러(Robert Shiller)는 이후 이러한 기대가 어떻게 전파되는지를 더 나아가 설명했다.
그는 《비이성적 과열》(Irrational Exuberance)과 《서사 경제학》(Narrative Economics)에서 이야기의 전파 속도가 재무 데이터보다 종종 더 빠르다고 제시했다. 그리고 실제로 자산 가격을 움직일 수 있는 것은 보통 '새로운 시대'에 관한 서사다. 집값은 오르기만 한다, 인터넷이 모든 것을 바꿀 것이다, 정부가 마음대로 증발시킬 수 없는 화폐가 법정화폐보다 낫다.
진위 여부와 관계없이, 어떤 이야기가 복제하기 충분히 쉬우면 가격 변화를 촉발할 가능성이 있다.
1992년 파운드화 공격으로 명성을 얻은 조지 소로스(George Soros)는 이러한 피드백 루프를 거래함으로써 자신의 사업을 구축했다. 그는 이 메커니즘을 '반사성'(Reflexivity)이라고 불렀다.
소로스는 2009년 한 강연에서 이렇게 지적했다. "모든 버블은 두 가지 구성 요소를 포함한다. 현실에 실제로 존재하는 기초 추세, 그리고 그 추세와 관련된 잘못된 인식이다."
둘이 서로 강화할 때, 계속 상승하는 가격은 기존 판단을 뒷받침하는 증거처럼 보이게 된다. 소로스의 묘사에 따르면 호황 단계는 '길고 느리며', 붕괴 단계는 '짧고 가파른데, 부당한 포지션의 강제 청산이 하락을 더욱 강화하기 때문'이다.
추세가 역전되기 전까지 군중은 매케이가 암시하듯 그렇게 어리석지 않다. 그들은 단지 한동안 지속적으로 수익을 가져다주는 과정에 참여했을 뿐이며, 그 수익은 종종 상당히 컸다. 소로스 자신의 성공이 이를 증명한다.
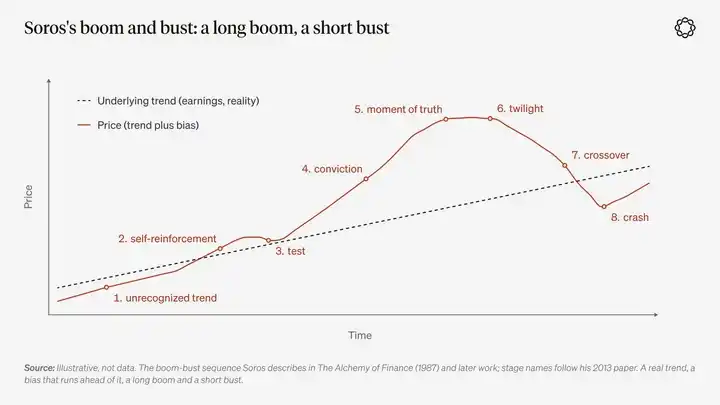
이 네 사상가는 많은 문제에서 의견이 갈렸지만, 군중 행동에 대해서는 각자의 방법론이 암시하는 것보다 더 가까운 결론에 도달했다. 단기 가격은 시장 참여자들이 다른 사람들의 행동에 대해 갖는 기대에 의해 결정된다. 그러한 행동이 계속해서 보상을 가져다주는 한, 군중은 합리적으로 보인다.
그러나 그들 중 누구도 한 가지 질문에 완전히 답하지 못했다. 애초에 무엇이 군중 행동을 촉발했는가?
二、두 가지 투기 엔진
군중에게는 행동의 이유가 필요하며, 그 이유는 보통 두 세계 사이의 격차에서 비롯된다. 하나는 자산 가격이 이미 반영한 현실 세계이고, 다른 하나는 미래에 나타날 수 있는 세계다.
역사적으로 이러한 격차는 주로 두 가지 방식으로 형성되었다.
첫 번째는 기술 혁신이다.
철도는 운송과 거리 비용을 크게 낮췄고, 전력은 공장 생산을 재편했으며, 오늘날 읽고 쓸 수 있는 AI 모델은 사람들의 화이트칼라 노동 가치에 대한 인식을 재편하고 있다.
사람들은 변화가 발생하는 시점과 궁극적으로 누가 새로운 수익을 얻을지에 대해 의견이 갈리며, 유동성 시장은 바로 이러한 의견 차이가 가격으로 책정되고 거래되는 장소다.
우리는 이를 건설형 투기(Construction Speculation)라고 부를 수 있다.
누군가는 결국 완전히 새로운 산업 지형을 구축할 것이며, 가장 먼저 도달한 사람이 지위와 보상을 얻을 것이고, 자본은 종종 빠르고 조잡한 방식으로 유입된다. 광섬유 네트워크가 바로 이렇게 깔렸고, 데이터 센터도 이렇게 건설되었다. 동시에 막대한 자본도 이 과정에서 파괴된다.
두 번째 힘은 정치와 통화 체계에서 비롯된다.
한 국가가 재정 압박에 직면하거나 정책 체제가 특정 목표를 가질 때, 그것은 대중에게 어떤 베팅을 팔기 시작한다. 전쟁 부채를 회사 주식으로 전환하거나, 주택 구매가 국가 정책이기 때문에 부동산을 사거나, 또는 현금 외의 어떤 자산이든 보유하도록 하는 것이다.
가계 차원에서 이러한 변화는 다음과 같이 나타난다. 현재의 정상적인 생활 경로로는 더 이상 사람들이 미래에 품위 있는 삶을 살 수 있다고 확신할 수 없다. 화폐의 실질 구매력은 공식 데이터가 보여주는 것보다 더 빠르게 하락하는 것처럼 보이며, 임금 소득도 더 이상 이전 세대처럼 같은 인생 단계에서 주택 한 채로 전환될 수 없다.
우리는 이를 복권형 투기(Lottery Speculation)라고 부를 수 있다.
이때 인내심을 가지고 기다리는 것은 점점 더 이미 자산을 보유한 사람들이 주는 조언처럼 들린다. 남은 선택지는 오직 복권 하나인 듯하다. 극히 낮은 확률의 거대한 수익에 베팅하면 인생이 완전히 바뀔 수 있고, 실패하더라도 결과는 투기꾼의 원래 생활 상태와 크게 다르지 않다.
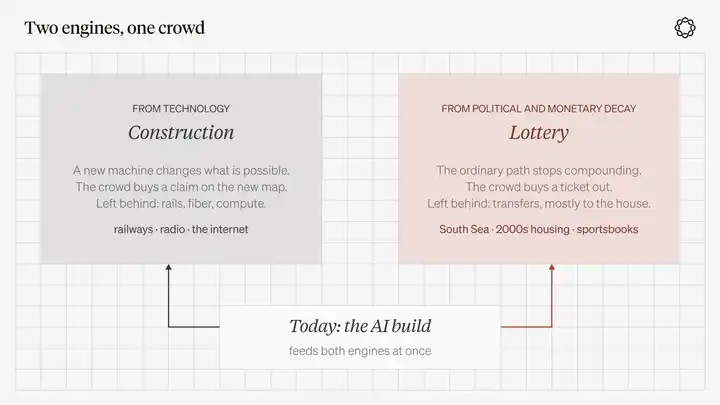
차트 설명: 이는 집단이 공동 서사를 형성하는 두 가지 방식이다. 유사한 행동이지만 서로 다른 결과를 남긴다.
이 두 개념 모두 부정적인 의미를 담고 있지 않다. 이는 사람들이 무엇을 구매하는지가 아니라 왜 투기에 참여하는지를 설명한다.
1845년의 철도 주식은 주로 건설형 서사에 속하지만, 그 안에는 복권식 일확천금의 상상도 함께 담겨 있다. 스포츠 조합 베팅권은 본질적으로 복권이지만, 금융 시장의 언어를 사용하는 법을 배운 것에 불과하다. 주가지수 무기한 계약은 거래 상대방이 누구인지, 그리고 그들이 왜 시장에 진입했는지에 따라 둘 중 어느 쪽에도 속할 수 있다.
매케이는 실제로 이 두 가지 힘을 이미 관찰했지만, 이름을 붙이지 않았을 뿐이다.
그는 십자군 원정에 관한 장의 서두에서 모든 시대에는 고유한 광기가 있다고 썼다. 「어떤 계획, 프로젝트 또는 환상은 이익에 대한 갈망, 자극에 대한 필요, 또는 순전한 모방의 힘 때문에 사람들을 끌어들인다. 이러한 요소들이 모두 존재하지 않는다면, 정치적 또는 종교적 이유, 혹은 둘의 공동 작용이 사람들을 어떤 광기로 몰아넣을 것이다.」
프로젝트를 둘러싸고 생겨나는 이익 추구 욕구는 건설형 투기에 해당하고, 정치적 힘의 추동은 두 번째 엔진에 해당한다. 모방은 군집 행동 그 자체이며, 처음에 어떤 힘이 전체 과정을 시작했는지에는 관심을 두지 않는다.
윌리엄 퀸(William Quinn)과 존 터너(John Turner)가 2020년에 출간한 《호황과 붕괴》(Boom and Bust)에서도 유사한 구분을 제시했다.
그들이 제시한 「버블 삼각형」은 세 가지 요소를 포함한다. 자산 거래 가능성, 화폐와 신용, 그리고 투기다. 이 외에도 버블에는 방아쇠가 필요하며, 이 방아쇠는 보통 신기술이나 정부 정책이다.
그들의 분석에 따르면, 은행 자금 조달로 추진된 버블은 보통 가장 심각한 파괴를 초래하고, 기술 진보로 촉발된 버블은 붕괴 후 실제로 유용한 무언가를 남길 가능성이 가장 높다.
三、역사상의 투기 집단은 도대체 무엇을 하고 있었는가?
르페브르가 말한 "월스트리트에 새로운 것은 없다"가 맞다면, 역사를 연구하는 가장 가치 있는 방법은 각 투기 열풍의 원인을 식별하고, 그것들이 궁극적으로 무엇을 남겼는지 살펴보며, 두 개의 거대한 엔진이 동시에 강력하게 작동하는 상황이 얼마나 드문지 주목하는 것입니다.
튤립 광풍: 부유한 공화국에서 등장한 신흥 거래 대상
1636년부터 1637년까지의 네덜란드 튤립 광풍은 사람들이 가장 잘 아는 금융 버블 이야기 중 하나이자, 역사학자들이 재검증에 가장 많은 노력을 쏟은 사건 중 하나입니다.
역사학자 앤 골드가(Anne Goldgar)는 2007년 출간한 《튤립 광풍》(Tulipmania)에서 당시 거래에 참여한 사람들은 주로 하를렘과 암스테르담의 소규모 상인 및 숙련 장인들이었으며, 이들이 서로 간에 사치품을 거래했다는 사실을 발견했습니다.
그녀는 나중에 이렇게 말했습니다. "파산한 사람을 한 명도 찾지 못했습니다."
이 광풍이 초래한 피해는 주로 신뢰와 명성 차원에 집중되었습니다. 하지만 당시에는 실제로 세 가지 조건이 나타났습니다. 새로운 미적 소비재, 아직 출토되지 않은 구근을 기초자산으로 하는 선도 계약, 그리고 미래의 약속을 거래할 수 있는 완비된 법적 메커니즘을 갖춘 부유한 상업 공화국입니다.
튤립은 기술 혁신은 아니었지만, 새로운 것들은 건설형 투기의 작은 분파로 간주될 수 있습니다. 새로운 상품과 선도 거래 시장 하나만으로도 정치 질서가 정상적으로 작동하는 환경에서 투기 집단을 형성하기에 충분했습니다.
정상적인 강세장에서 "버블"이라고 불리는 대부분의 현상은 실제로 이와 유사하며, 실제로 초래하는 피해는 보통 후대의 서사가 과장한 정도보다 훨씬 작습니다.
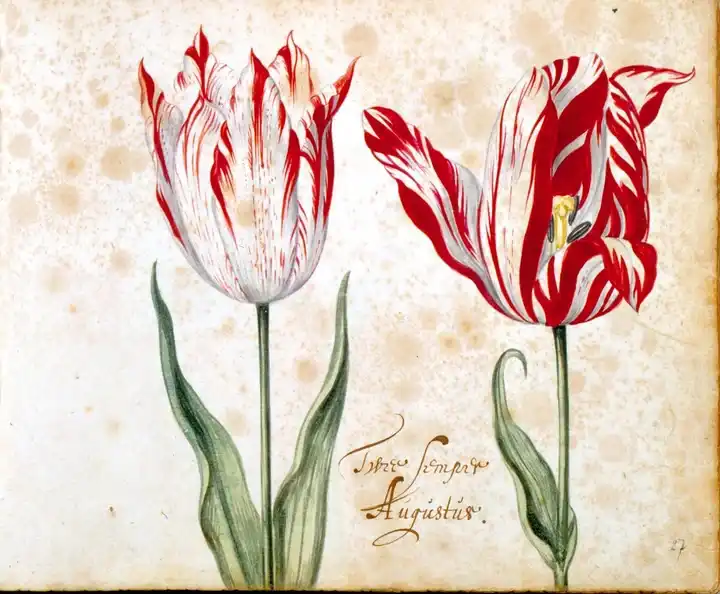
설명: Semper Augustus, 1636—1637년 튤립 거래에서 가장 유명한 품종으로, 17세기 튤립 도감에서 가져온 이미지입니다.
남해 버블과 존 로: 국가 재정 부채를 주식으로 포장하다
1720년의 상황은 완전히 달랐으며, 기술은 거의 역할을 하지 않았습니다. 영국과 프랑스는 스페인 왕위 계승 전쟁이 끝난 후, 기존 조세 체계로 쉽게 상환하기 어려운 막대한 부채를 떠안게 되었습니다. 양국 모두 무역 회사를 통해 부채를 재융자하려고 시도했습니다.
런던에서 남해 회사는 채무의 주식 전환을 통해 정부 부채를 공공 장부에서 이전하는 방안을 제안했습니다. 주가 상승은 채권자들이 주식 전환을 더 readily 받아들이게 했고, 이는 다시 주가를 더욱 끌어올려 다음 라운드의 부채 전환을 더 쉽게 만들었습니다.
사우스시 컴퍼니의 주가는 그해 1월 약 128파운드에서 6월 하순 약 1,000파운드까지 상승했다. 여름철 주식 이전 등록이 중단된 기간에도 시장은 여전히 선도 가격을 통해 거래되었다. 그러나 가을에 이르러 주가는 이미 상승분의 대부분을 반납했다.
파리에서 존 로(John Law)는 더 나아갔다. 그는 왕립 은행, 지폐 체계, 미시시피 컴퍼니를 하나의 통합된 금융 메커니즘으로 결합했다.
몇 달 동안 이 체계는 재정이 붕괴 직전에 놓인 한 국가가 한 영리한 스코틀랜드인의 손에서 재융자를 완료한 것처럼 보였다. 그러나 결국 지폐는 영원히 더 많은 지폐를 발행하는 데 의존할 수 없으며, 지폐 외의 실제 가치로 상환되어야 했다.
프랑스는 이 위기에서 영국보다 더 심각한 상처를 입었는데, 그 이유는 통화 체계 자체가 전체 투기 계획의 일부였기 때문이다.
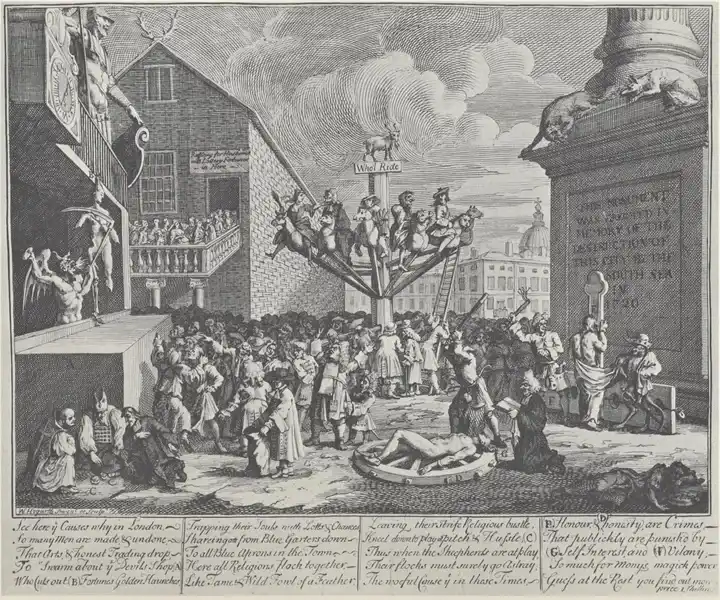
삽화 설명: 윌리엄 호가스(William Hogarth)의 《사우스시 버블 풍자화》, 1721년 제작, 1724년 출판. 투기꾼들은 「누가 타시겠습니까?」라고 쓰인 간판 아래 회전목마를 타고, 악은 명예를 채찍질하며, 사리는 정직을 형륜에 묶어 고문하고, 기념비는 사우스시 컴퍼니가 도시에 끼친 파괴에 바쳐진 것으로 다시 새겨진다.
이것이 두 번째 투기 엔진의 전형적인 패턴이다. 공공 부채가 사적 이익 기회로 전환되고, 대중은 결국 위험을 떠안도록 요구받는다.
2000년대의 주택 정책은 모기지를 통해 이 패턴의 또 다른 버전을 보여주었다. 암호화폐의 화폐 서사는 반대 방향에서 전개된다. 공식 화폐가 지속적으로 가치를 잃을 때, 시장은 다른 화폐 단위를 앞다투어 추종하기 시작한다.
그 안의 거의 신앙에 가까운 서사에 동의하지 않더라도 그 배후의 구조를 이해하기는 어렵지 않다. 한 집단이 공식 가치 저장 수단을 더 이상 신뢰하지 않을 때, 더 나은 대안에 관한 이야기를 기꺼이 구매하게 된다.
철도 열풍: 실제 기술, 값싼 자금, 적극적으로 허가한 의회
19세기 40년대 중반의 영국은 이후 모든 기술 투기 열풍의 역사적 원형이다.
증기 기관차는 실제로 존재하는 기술이었다. 이미 1830년에 리버풀-맨체스터 철도는 유료 여객 서비스를 운영하기 시작했다. 이후 자금은 점점 더 저렴해졌다.
1844년, 영란은행은 금리를 4%에서 2.5%로 인하했다. 투자자들은 소액의 계약금만 지불하면 철도 주식을 청약할 수 있었고, 영국 의회는 엔지니어가 노선 측량을 완료하는 속도보다 더 빠르게 신규 철도 건설을 승인했다.
철도 역사 기록을 오랫동안 연구해 온 수학자 앤드루 오들리즈코(Andrew Odlyzko)의 통계에 따르면, 영국 의회가 승인한 신규 철도 마일 수는 1844년 805마일에서 1845년 2,700마일로 증가했고, 1846년에는 4,538마일로 더욱 늘어났다.
1847년까지 영국은 매년 철도 건설에 약 4,400만 파운드를 지출했는데, 당시 중앙정부 전체의 연간 예산도 약 5,000만 파운드에 불과했다.
디킨스는 《돔비와 아들》(Dombey and Son)에서 철도 요소로 가득한 시대를 그려냈다. "철도 여관, 철도 사무실, 철도 임대 주택과 하숙집, 철도 계획, 지도, 조망도, 포장지, 병, 샌드위치 상자, 그리고 열차 시간표."
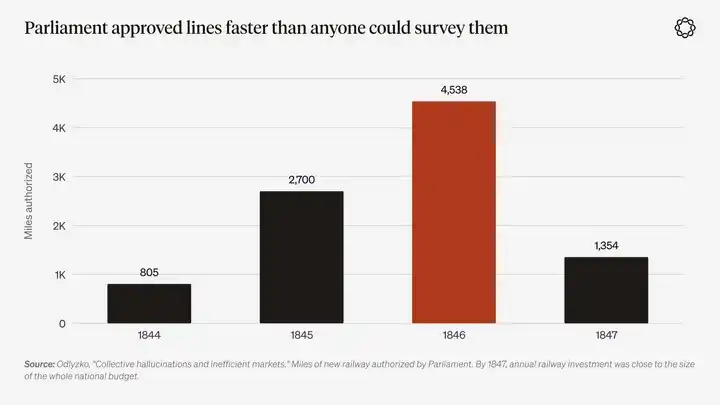
차트 설명: 영국 의회가 승인한 신규 철도 마일 수, 데이터 출처는 오들리즈코의 《집단 환상과 비효율적 시장》. 1847년까지 연간 철도 투자 규모는 중앙정부 전체 예산에 근접했다.
매케이 본인이 이 열풍 속에서 맡았던 역할은 금융사에서 상당히 아이러니한 일화다.
오들리즈코는 매케이가 1844년부터 1847년까지 편집장을 맡았던 《글래스고 아거스》(Glasgow Argus)를 다시 살펴보았고, 가장 유명한 군중 열풍 저서를 쓴 저자가 뜻밖에도 "철도 열풍의 가장 열렬한 옹호자 중 한 명"이었다는 사실을 발견했다.
1845년 10월, 철도 시세가 정점에 가까웠을 때 매케이가 있던 신문은 독자들에게 "경고하는 사람들은 틀렸으며, 어떤 정당한 철도 투기에 대해서도 두려움을 느낄 이유가 전혀 없다"고 말했다.
1852년 자신의 저서를 개정할 때, 매케이는 자신이 직접 겪은 가장 심각한 투기 열풍을 각주 하나로만 언급했다.
군집 행동을 전문적으로 연구하는 사람이 정작 군중 속에 있을 때 그것을 보지 못한다면, 다른 사람들도 집단 열풍을 식별하는 자신의 능력을 과대평가해서는 안 된다.
오들리즈코의 다른 연구 결론은 현재에 더욱 참고할 가치가 있다. 그의 표현대로, 철도 주주들은 결국 "극심한 실망을 겪었다".
그러나 철도 네트워크는 여전히 건설되었고, 영국에 오들리즈코가 말한 "세계 최고의 교통 인프라"를 남겼다. 자본의 낭비는 주로 투자 시점과 노선 선택에서 발생했으며, 무가치한 것을 허무맹랑하게 창조한 것은 아니었다. 이것이 바로 건설형 투기의 전형적인 형태다.
AI 투자에 있어 역사가 주는 교훈은 "철도가 결국 성공했으니 AI 연구소를 사야 한다"는 것이 아니다.
진정한 교훈은 범용 기술, 값싼 자금, 그리고 건설 프로젝트에 정치적 지원을 제공하려는 정책 결정자들이 결합하면 과잉 생산능력과 장기적으로 사용 가능한 인프라 네트워크가 동시에 만들어진다는 것이다.
당신이 선택한 투자 대상은 승자가 될 수도 있고 결국 0이 될 수도 있지만, 대규모 건설 자체는 유용한 실물 인프라를 남긴다.
1920년대: 차입 자금으로 추동된 신기술 호황
1920년대에 동일한 투기 엔진이 다시 가동되었는데, 다만 레버리지 비율이 더 높았다.
라디오, 자동차, 전기화, 대규모 산업 생산은 모두 철도처럼 실재하는 기술 진보였다. 미국 라디오 회사(RCA)는 그 시대 "신시대" 서사의 대표 주식이 되었다. 오늘날 소수의 메모리 칩 및 반도체 회사, 그리고 이를 뒷받침하는 프런티어 AI 연구소들이 유사한 역할을 하고 있다.
하버드대 경제학자 존 케네스 갤브레이스(John Kenneth Galbraith)는 한 세대 후 《1929년 대공황》(The Great Crash, 1929)을 집필할 때, 이처럼 대규모 호황을 연준의 특정 금리 인하 하나로 단순히 귀인하기를 거부했다.
그의 견해로 더 중요한 것은 당시의 사회적 정서였다. 즉 평범한 사람도 마땅히 부유해져야 한다는 보편적 확신이었다. 수십 년 후 그는 이전에 거의 주목받지 못했던 두 가지 요인을 추가했다. "금융 기억은 극히 짧다"는 것, 그리고 "금전과 지성을 잘못 연결한다"는 것이었다.
이 광기를 뒷받침한 연료는 신용이었고, 그것도 비용이 높은 신용이었다. 증권사 대출 규모는 85억 달러를 넘었고, 1929년 3월 단기 콜자금 금리는 한때 20%에 달했다.
사람들이 이렇게 높은 금리를 기꺼이 지불한 것은 투자 수익이 차입 비용의 몇 배에 이를 것으로 예상했기 때문이다. 투자 신탁 펀드들은 서로의 주식을 사들이고 이러한 순환 출자를 가치 창출로 포장했다.
빅토리아 시대 《이코노미스트》 편집자 월터 배저트(Walter Bagehot)는 70년 전에 이미 이러한 현상의 기본 원료를 묘사했다. "특정 시점에 다수의 어리석은 사람들이 다량의 어리석은 돈을 손에 쥐고 있다."
그의 설명에 따르면, 이 자금들은 그것을 삼킬 대상을 찾기 시작하는데 이 단계를 "자금 과잉"이라 하고, 대상을 찾으면 "투기"가 형성되며, 자금이 결국 삼켜지면 "공황"으로 발전한다.
1929년 9월부터 1932년 7월까지 다우존스 지수는 89% 폭락했습니다.
오늘날 1920년대의 증거금 거래에 해당하는 것은 스스로를 대출이라고 부르지 않는 레버리지 도구들입니다. 당일 만기 옵션, 무기한 선물 펀딩비 메커니즘, 그리고 명목상 현금에 속하는 담보로 휴대폰만 조작하면 10배 레버리지 포지션을 구축할 수 있는 것들입니다.
버블이 붕괴한 후, 공식 서사는 보통 희생양을 찾아야 합니다. 공매도 세력이든, 외국인이든, 중앙은행 관리든 말입니다. 왜냐하면 온 사회가 '미인대회'에 참가하고 있었다는 것을 인정하는 것은 '부가 지능을 측정할 수 있다'는 관념과 양립하기 어렵기 때문입니다.
프랑스 사상가 르네 지라르(René Girard)는 모방 행위에 특히 매료되어 모방과 희생양 메커니즘을 중심으로 문화 모방 이론을 구축했습니다. 이후 다른 학자들이 이 이론을 경제학에 도입했습니다.
피터 틸(Peter Thiel)은 스탠퍼드 대학에서 지라르에게 배웠으며 페이스북의 첫 외부 투자자가 되었습니다. 그는 또한 지라르의 이론적 틀을 사용하여 이 투자를 설명했습니다. 호황과 붕괴의 주기는 이 이론과 높은 일치성을 보입니다.
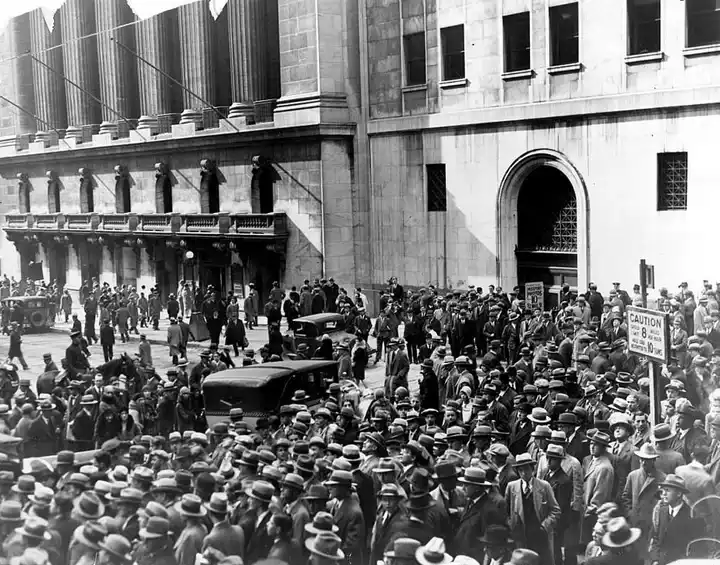
이미지 설명: 1929년 주식 대폭락 후 뉴욕증권거래소 밖에 모인 군중.
인터넷 버블과 부동산 버블: 두 가지 다른 원동력
1990년대 후반의 인터넷 버블은 마우스 시대에 접어든 철도 열풍이라고 할 수 있습니다.
인터넷은 실제로 세계를 영구적으로 변화시켰고, 셸러가 묘사한 '신시대' 서사는 케인즈식 기대 게임을 촉진했습니다. 시장 참가자들은 다른 사람들도 전통적인 가치평가 도구가 더 이상 적용되지 않는다고 믿을 것이라고 믿었습니다.
2000년 3월부터 2002년 10월까지 나스닥 종합지수는 78% 하락했고, 대부분의 상장 기업은 결국 시장에서 퇴출되었지만 땅속에 매설된 광섬유는 여전히 남아 있습니다.
아마존은 복권식 투기 단계를 성공적으로 버텨낸 건설형 프로젝트입니다. Pets.com은 동일한 마케팅 화법으로 판매된 복권이었습니다. 버블이 발전하는 과정에서 군중은 두 가지를 실시간으로 구분할 수 없었습니다. 그리고 이러한 불확실성이 바로 '미인대회'가 지속될 수 있는 기초입니다.
이후 나타난 부동산 호황은 또 다른 엔진에 의해 추진되었으며 정책을 통해 지속적으로 동력을 얻었습니다.
셸러의 관점에서 주택 소유는 국가 발전 목표로 형성되었으며, 구조화 금융 상품으로 포장되기 훨씬 전부터 존재했던 전염성 있는 사회적 서사입니다.
인터넷 버블 붕괴 이후 연준은 통화정책을 완화했다. 정부가 지원하는 모기지 기관과 정치적 압력이 함께 주택 구매 자금 조달 경로를 확대했고, 은행과 그림자 금융 시스템은 대규모 레버리지를 떠안았다.
2000년부터 2006년 고점까지 미국 전국 주택 가격은 약 85% 상승했고, 이후 27% 하락했다. 이는 퀸과 터너가 은행 자금 조달 버블 위험에 대해 경고한 가장 전형적인 사례다.
암호화폐: 처음부터 두 개의 엔진을 동시에 보유
하나의 자산으로서 암호화폐는 탄생 초기부터 두 가지 투기 엔진에 의해 공동으로 구동되었다.
비트코인의 창시 서사는 본질적으로 현금을 보유하면 부가 지속적으로 손실되는 것처럼 느껴지게 만드는 통화 제도에 대한 항의다. 한편 스테이블코인은 라고스와 상파울루 같은 도시 주민들이 미국 은행 계좌를 개설하지 않고도 달러를 보유할 수 있는 방식이 되었다.
이미 2020년 5월에 우리는 "광범위한 통화 가치 하락의 조건이 우리 눈앞에서 점차 형성되고 있다"고 지적했다.
그해 12월에는 비트코인을 "광범위한 통화 가치 하락에 가장 레버리지된 익스포저를 가진 자산이라고 할 수 있다"고 더 나아가 표현했다.
체이널리시스는 최신 연례 보고서에서 국경 간 스테이블코인 자금 흐름 규모가 약 2,200억 달러로 전년 대비 78% 증가했다고 집계했다. 스테이블코인은 현재 각국 국내 개인 간 이체 가치의 96%를 차지한다.
암호화폐의 기반 기술 자체도 하나의 건설형 서사다. 그것은 약 3,000억 달러의 스테이블코인을 담고 있으며, 결코 마감되지 않는 오더북 거래 시스템을 지원한다.
동일한 암호화폐 자산 코드는 흔히 두 가지 서사를 함께 담고 있다. 비트코인이 기술인지, 헤지 수단인지, 아니면 하나의 신앙인지에 대한 논쟁은 결코 끝나지 않을 것이다. 참여하는 집단은 이러한 해석들 사이에서 선택할 필요가 결코 없었기 때문이다.
그러나 이 글의 핵심 투자 논리에서 더 중요한 것은 암호화폐의 두 번째 역할이다. 암호화폐 자체가 투기 활동을 만들어내는 기술이라는 점이다.
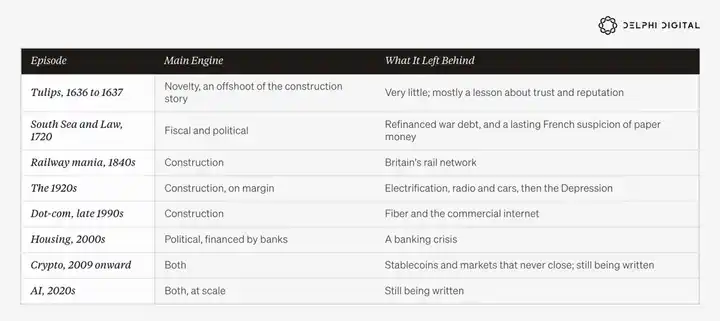
위의 역사를 돌아보면, 각각의 중대한 투기 열풍은 주로 하나의 엔진에 의해 구동되었다.
튤립, 철도, 라디오, 인터넷은 모두 전반적으로 정상 작동하는 정치 및 통화 체제 안에서 일어난 건설형 서사에 속한다. 1920년대의 호황은 차입 자금으로 기술 건설을 추진했고, 결국 심각한 위기로 끝났다.
남해 거품, 존 로의 금융 시스템, 그리고 부동산 호황은 모두 정책 주도형 내러티브에 속하며, 중대한 신기술과는 거의 관련이 없습니다.
이러한 사례에서 투기 기회는 상층부가 대중에게 판매한 것이었습니다. 국가가 정부 부채를 재융자하려는 것이든, 정부가 주택 자가 보유율을 높이려는 것이든 마찬가지였습니다.
암호화폐는 두 가지 힘에 의해 동시에 주도되지만, 최근까지 그 규모는 전체 경제에 비해 여전히 작았습니다.
그런데 오늘날 두 가지 점이 변화했습니다.
첫째, 두 대형 엔진이 동시에 강력하게 작동하고 있습니다. 둘째, 정치와 통화 엔진은 더 이상 주로 상층부에 의해 추진되는 것이 아니라, 기층 가정에 의해 강하게 주도되고 있습니다. 점점 더 많은 가정이 전통적인 인생 발전 경로가 효과가 있을 것이라고 더 이상 믿지 않기 때문입니다.
두 번째 변화는 현재 투기 수요가 이렇게 광범위한 중요한 이유입니다.
4. 두 대형 투기 엔진의 동시 작동
복권형 엔진: 주택, 부채, 고용
2008년 금융 위기 이후, 그리고 2020년 팬데믹 이후, 정책은 한 세대 전체에 두 가지 신호를 전달했습니다. 현금의 구매력은 계속 유실될 것이고, 자산 시장의 하락은 공공 정책 개입이 필요한 긴급 사태로 간주된다는 것입니다.
재정 적자는 더 이상 우발적 상황이 아니라 상시화된 정책 체제가 되었습니다.
2025 회계연도에 미국 연방 재정 적자는 1조 8천억 달러에 달해 GDP의 약 5.8%를 차지했으며, 당시 미국 경제는 침체에 빠지지 않았습니다. 미국 의회예산국은 9월에 종료되는 2026 회계연도까지 재정 적자가 약 2조 달러로 더 확대될 것으로 추정합니다.
현재 미국 연방 부채의 연간 순이자 지출은 약 1조 달러에 달해 국방비를 초과합니다.
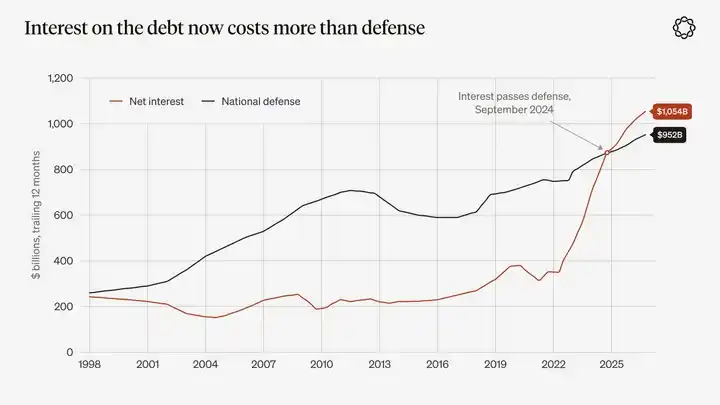
차트 설명: 미국 연방 정부 순이자 지출과 국방 지출, 지난 12개월 롤링 합계. 출처: 미국 재무부 《월간 재정 보고서》. 순이자 지출은 2024년 9월에 처음으로 국방 지출을 초과했으며, 2024년 12월 이후로는 계속해서 국방 지출을 웃돌고 있습니다.
2010년대 전체에 걸쳐 소비재 가격은 전반적으로 온건하게 유지되었지만, 과잉 유동성은 자산 시장, 즉 부동산, 장기 듀레이션 주식, 그리고 다양한 희소성 자산으로 흘러갔습니다. 2020년 이후에는 인플레이션 압력이 소비재와 자산 가격에 동시에 나타났습니다.
토지 용도 구역 규제와 주택 공급 부족은 미국 주택 문제를 설명하는 중요한 요인입니다. 또한 2008년 이후 실질 금리가 매년 0 근처에 있었던 것은 아닙니다.
그러나 이 글에서 진정으로 주목하는 것은: 임금 소득만으로 한 가정이 이전 세대의 시간표에 따라 첫 주택을 구매하는 것이 이미 불가능해졌을 때, 그들에게 남은 선택지는 무엇인가?
퓨 리서치 센터(Pew Research Center)의 측정 방법이 가장 직관적이다.
1975년부터 2000년까지, 40세 미만 가구주 가구의 주택 가치 중위값과 가구 소득 중위값의 비율은 장기간 약 2.5배 수준을 유지했다. 이 비율은 2006년 부동산 거품 정점에서 3.6배에 달했고, 2019년에는 2.9배로 하락했으며, 2022년에 다시 3.6배로 상승했고, 2024년에도 여전히 3.5배에 이르고 있다.
하버드 대학 주택연구 공동센터는 전체 가구 소득과 주택 거래 가격을 비교한 결과, 2024년 미국 단독주택의 전국 거래 가격 중위값이 가구 소득 중위값의 5배에 해당한다는 것을 발견했다. 산호세, 로스앤젤레스, 샌프란시스코, 호놀룰루에서는 이 비율이 10배를 초과한다.
미국 전국부동산중개인협회의 최신 조사에 따르면, 첫 주택 구매자가 주택 거래 총량에서 차지하는 비율은 기록적인 21%로 떨어졌고, 첫 주택 구매자의 연령 중위값은 기록적인 40세로 상승했다.
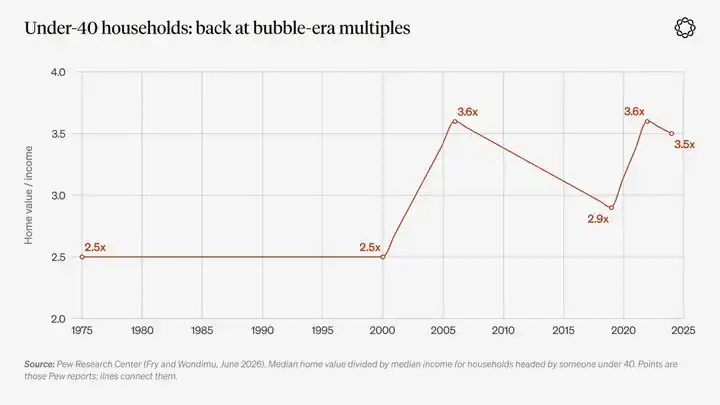
차트 설명: 40세 미만 가구주 가구의 주택 가치 중위값과 소득 중위값의 비율. 출처: 퓨 리서치 센터, Fry & Wondimu, 2026년 6월.
이러한 가격 수준에서 저축의 경제적 의미는 변화하기 시작한다. 한 가정에게 0달러와 1만 달러는 큰 차이가 없는 것처럼 보인다. 어느 경우든 계약금을 지불하기에 충분하지 않기 때문이다. 그러나 1만 달러와 주택 한 채 사이에는 여전히 거대한 거리가 존재한다.
여러 측면에서 볼 때, 과거의 사회적 계약—열심히 일하고, 저축을 쌓고, 주택을 구매하고, 자산 가치 상승을 통해 부를 성장시키는 것—은 정치와 통화정책의 선택에 의해 깨져버렸다. 이는 또한 일반 사람들이 어떤 행동이 합리적인지에 대한 인식도 바꾸어 놓았다.
가장 강하게 느끼는 것은 젊은이들이며, 그중 젊은 남성들은 대거 스포츠 베팅 플랫폼, 옵션 거래 앱, 예측 시장으로 몰려들고 있다.
퓨 리서치 센터는 지난 한 해 동안 30세 미만 남성의 36%가 스포츠 베팅에 참여한 반면, 미국 성인 전체 비율은 22%라고 발견했다. 미국 금융산업규제국(FINRA) 재단 조사에 따르면, 35세 미만 투자자 중 43%가 옵션을 거래한 경험이 있으며, 55세 이상 투자자의 이 비율은 10%에 불과하다.
생물학적, 문화적 요인이 그 차이의 일부를 설명할 수 있다. 현재의 통화 제도가 등장하기 전에도 젊은 남성들은 더 높은 위험을 감수하는 경향이 있었다. 그러나 전통적인 자산 축적 경로가 막힌 것도 이러한 행동이 빠르게 확산된 원인 중 하나일 가능성이 크며, 나머지 두 가지 원인은 도박 합법화와 스마트폰의 보급이다.
2024년 5월, 밈 코인 열풍이 한창일 때 우리는 이 현상을 이미 묘사한 바 있다. 한 세대의 젊은이들은 "무거운 부채, 손 닿지 않는 주거, 인플레이션에 빠르게 잠식되는 임금"에 직면해 있으며, 그들에게 "이 새로운 부의 경쟁에서 이기는 유일한 방법은 100배 수익을 얻는 것처럼 보인다"고 말이다.
사람들에게 왜 고위험 투자를 선택했는지 물으면, 그들의 대답도 상당히 직설적이다.
노스웨스턴 뮤추얼(Northwestern Mutual)의 2026년 연구에 따르면, 고위험 자산에 끌린 Z세대 응답자 중 80%는 개인 재정 상황이 이미 뒤처졌다고 느껴서 참여했다고 밝혔다.
그러나 이것이 한 세대 전체가 전통적인 부 축적 방식을 포기했다는 뜻은 아니다. 어반 인스티튜트(Urban Institute)는 지난 1년간 Z세대 중 17%만이 스포츠 베팅에 참여했으며, 대다수 젊은이는 여전히 일반적인 방식으로 저축하고 있다는 사실을 발견했다.
다만 이 투자 테마는 대다수를 끌어들일 필요가 없다. 충분히 큰 규모, 충분히 강한 동기, 그리고 모두 스마트폰을 가진 소수의 참여자 집단만 있으면 된다.
미국 게이밍 협회(American Gaming Association)의 데이터에 따르면, 미국의 합법 스포츠 베팅 금액은 2018년 66억 달러에서 2025년 1,669억 달러로 증가했다.
2018년 5월, 미국 연방대법원은 Murphy v. NCAA 사건에서 판결을 내려 스포츠 베팅의 법적 환경을 바꾸었다. 수요는 이미 존재했고, 이 판결은 수요에 합법적인 통로를 제공했으며 각 주 정부에 새로운 세수원을 창출했다.
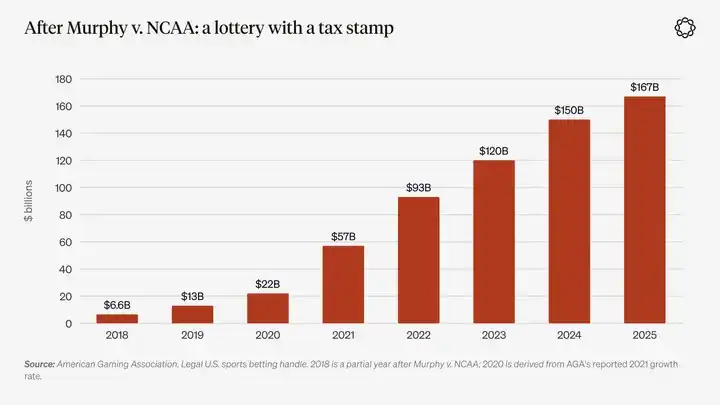
차트 설명: 미국 합법 스포츠 베팅 금액, 출처: 미국 게이밍 협회. 2018년은 관련 판결 이후의 부분 연도 데이터만 포함하며, 2020년 데이터는 해당 협회가 발표한 2021년 성장률을 기준으로 추산했다.
올해 상반기에는 통화 요인이 투기에 대한 추진력을 다소 약화시켰다. 그러나 8월 19일, 미국 재무부는 장기 국채의 '유동성 지원' 환매 규모를 최소 두 배로 늘리겠다고 발표하며 이 요인을 다시 강화했다.
소식이 발표된 당일, Delphi의 Scott Freeman은 이 조작을 두고 "양적 완화와 동일한 연결 대차대조표 작업이며, 다만 실행하는 건물만 바뀌었을 뿐"이라고 불렀다.
2025년 10월, JP모건의 한 연구 보고서가 '통화 가치 하락 거래'(debasement trade)라는 표현을 널리 퍼뜨렸다. 며칠 후, 금 가격은 온스당 4,000달러를 돌파했다.
사실 우리는 2019년부터 이 거래 논리를 논의하기 시작했다. 그해 12월 거시 전망에서 우리는 "새로운 글로벌 법정통화 가치 하락 정책이 초기 단계에 있다"고 제시했다.
2025년 1월, 금 가격이 온스당 2,700달러에 근접했을 때 우리는 이를 다시 "현재 가장 주목할 만한 차트 중 하나"라고 불렀다.
2026년 1월, 금 가격은 온스당 5,600달러 부근에서 정점을 찍었다. 이후 금 가격은 상승분의 약 4분의 1을 반납했고, 연준은 2023년 이후 첫 금리 인상을 단행했으며, 10년물 미국 국채 수익률은 10월 초 5.3% 이상으로 마감하며 20여 년 만에 최고 수준을 기록했다.
현금 보유는 이제 다시 어느 정도 수익을 얻을 수 있게 되었고, 통화 가치 하락 거래를 금의 일방적 상승장으로 이해했던 사람들도 시장의 조정을 받아들였다.
그러나 더 높은 금리는 전통적인 부의 축적 사다리를 다시 열어주지 못했다. 주택 가격이 가구 소득의 3.5배에 달하는 구매자에게 더 높은 금리는 모기지 상환 부담이 더 커진다는 것을 의미한다.
동시에 미국 경제는 완전 고용 상태이지만 재정 적자는 여전히 GDP의 6%에 가깝다. 정부는 이제 더 높은 금리로 부채를 재융자해야 하며, 빠르게 확장하는 AI 자금 조달 수요는 같은 저축 자금을 두고 경쟁하고 있다.
따라서 오늘날의 복권형 투기 엔진은 더 이상 주로 금에 의존하지 않고, 주택, 고용, 재정 압력에 더 많이 기반을 두고 있다. 그리고 AI는 이 세 영역 모두에 동시에 영향을 미치고 있다.
건설형 엔진: 수십 년 만에 최대 규모의 민간 자본 건설 물결
이번 10년의 건설형 서사에는 분명한 이름이 있다: AI. 아니면 이제 SI(초지능)라고 불러야 하나?
어쨌든 마이크로소프트, 알파벳, 아마존, 메타의 2025년 자본 지출은 합계 약 4,160억 달러로, 2024년 대비 약 3분의 2 증가했다.
이 네 회사가 발표한 실적 가이던스에 따르면, 2026년 자본지출 총액은 7,200억~7,450억 달러 사이로 예상되며, 여기에는 아직 오라클의 지출이 포함되지 않았다.
이 규모는 미국 GDP의 약 2.3%에 해당하지만, 일부 투자는 해외에서 이루어지고 대량의 하드웨어를 수입해야 한다. 이 비율은 통신 투자 붐이 정점이던 시기의 약 1% GDP의 두 배를 넘어서며, 미국의 1870년대와 1880년대 철도 투자 규모와 같은 수준이다. 그리고 오늘날 이 투자 붐을 뒷받침하는 것은 주로 네 회사의 재무상태표다.
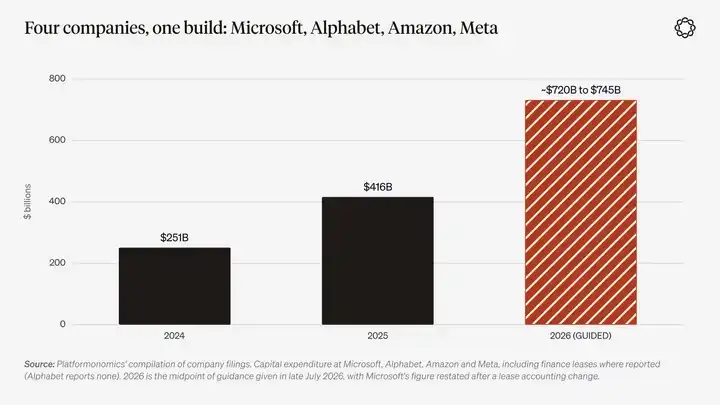
차트 설명: 마이크로소프트, 알파벳, 아마존, 메타의 자본지출로, 공시된 금융리스 지출을 포함한다. 2024년과 2025년 데이터는 Platformonomics가 기업 재무제표를 집계한 것이며, 2026년은 해당 연도 7월 말 회사 가이던스의 중간값을 사용했다.
경제학자 제이슨 퍼먼(Jason Furman)의 계산에 따르면, 2025년 상반기 정보처리 장비와 소프트웨어 투자가 미국 GDP 성장의 92%를 기여했다. 다만 이 수치는 총기여분이다.
대량의 하드웨어가 수입에 의존하기 때문에, 골드만삭스와 연준的经济学家들은 수입 요인을 제외한 순기여도는 훨씬 작다고 지적한다.
어쨌든 이번 건설 붐의 규모는 이미 전체 경제 시스템, 전력망, 정부가 그에 맞춰 자원을 배분하도록 강제할 만큼 충분히 크다.
소로스는 여기에 실제 기초 추세, 즉 컴퓨팅 파워와 전력 인프라의 확장이 존재한다고 볼 수 있다. 그러나 동시에 잘못된 인식, 즉 시장이 관련 수익이 자산 감가상각과 일치하는 일정에 따라 실현될 것이라고 믿는 인식도 존재할 수 있다.
상승하는 자산 가격은 더 많은 건설 프로젝트에 자금을 공급하고, 지속적으로 증가하는 투자는 기존 내러티브를 더욱 설득력 있게 보이게 한다.
결국 대부분의 주식 투자는 당시의 철도주처럼 실망스러울 수 있지만, 일부 자본지출로 형성된 인프라는 장기적으로 남을 것이며, 철도 네트워크가 결국 남아 있었던 것과 같다.
가장 직관적인 투자 전략은 이 건설 붐의 핵심 자산, 즉 전력, 칩, 그리고 최종적으로 살아남는 AI 연구소를 직접 보유하는 것이다.
붐이 끝난 후 무엇이 남는가라는 관점에서 보면 이 사고방식은 옳다. 우리는 후속 연간 전망 시리즈 보고서에서 이 문제를 더 직접적으로 논의할 것이다. 그러나 이러한 전략은 건설 붐이 모든 방관자에게 미치는 영향을 간과한다.
기술이 창출하는 미래의 가능성이 많아질수록, 사람들이 서로 다른 미래 결과에 베팅할 수 있는 금융 계약에 대한 수요도 커진다.
반도체 주식, 금리 결정, AI 뉴스를 둘러싼 무기한 선물, 당일 만기 옵션, 이벤트 계약은 바로 투자자들이 이러한 불확실성에 대응하는 방식이다. 결국 오늘 AI 인프라 구축에 참여하는 기업 중 누가 아마존이 되고 누가 Pets.com이 될지는 아무도 미리 알 수 없기 때문이다.
두 엔진의 교차점
과거 대부분의 투기적 사건에서 기술 엔진과 정치 엔진은 기본적으로 서로 다른 궤도를 따라 움직였다. 그러나 오늘날 AI 구축 물결의 규모는 이미 두 엔진을 동시에 움직일 만큼 충분히 커졌다.
이는 주로 네 가지 경로를 통해 작용한다: 전기요금, 정부, 채권시장, 고용시장.
첫 번째 경로는 전기요금이다.
2023년 데이터센터는 미국 전력 소비의 약 4.4%를 차지했다. 로런스 버클리 국립연구소는 현재 2030년까지 이 비율이 12%에 가까워질 것으로 전망한다.
PJM 전력망은 미국 13개 주와 워싱턴 D.C.를 포괄하며 약 6,700만 명의 인구에 서비스를 제공한다. 이 전력망은 매년 경매를 열어 미래의 발전 용량 가격을 결정한다.
2024/25 납입연도의 용량시장 청산 가격은 메가와트당 일일 28.92달러였다. 2025/26 연도에는 이 가격이 269.92달러로 급등했으며, 이후 줄곧 약 330달러의 가격 상한선 부근을 유지하고 있다.
PJM 독립 시장 감독기구는 첫 번째 대폭적인 가격 상승에서 데이터센터가 93억 달러의 추가 비용을 초래했다고 지적했다.
2026년 3월까지의 5년간 미국 주거용 전기요금은 누적 약 40% 상승했다. 이 중 전력망 업그레이드와 연료 가격이 주요 요인이며, 용량시장 가격 상승이 차지하는 비중도 점점 커지고 있다.
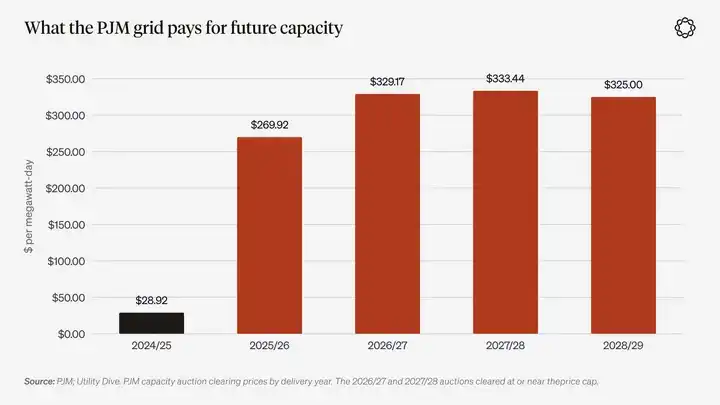
차트 설명: PJM 용량시장의 납입연도별 경매 청산 가격. 2026/27, 2027/28, 2028/29 세 연도 모두 가격 상한선에 도달했다. 출처: PJM, Utility Dive.
전기요금 문제는 곧 정치적 의제로 번졌다.
2025년 11월, 뉴저지주와 버지니아주는 전력 비용을 핵심 선거 의제로 내세운 주지사를 선출했다. 뉴저지주 주지사 미키 셰릴(Mikie Sherrill)은 「공공요금 비용 비상사태」를 선언하겠다고 약속했다. 버지니아주 주지사 애비게일 스팬버거(Abigail Spanberger)는 데이터센터가 자체 전력 비용을 부담하도록 요구하겠다고 약속했다.
올해 1월, 미국 대통령은 미국 국민이 이에 대해 "비용을 부담"해서는 안 된다고 밝혔다. 이후 마이크로소프트는 자사의 전력 비용 전액을 부담하고 지방 세제 혜택 사용을 줄이겠다고 약속했다.
2025 회계연도에 버지니아주는 데이터센터에 제공한 판매세 면제로 인해 16억 달러의 세수를 손실했다.
데이터센터 건설에 반대하는 지역 조직은 거의 전역에 걸쳐 존재한다. Data Center Watch의 통계에 따르면, 2026년 1분기만 해도 저지되거나 지연된 데이터센터 프로젝트 규모가 약 1,300억 달러에 달했다.
9월 29일, 미국 연방에너지규제위원회(FERC)는 PJM이 데이터센터를 위해 추가 전력을 조달하는 예비 방안을 부분적으로만 승인하고 비용 분담 메커니즘의 수정을 요구했다.
위원회 의장은 규제 기관이 "심각한 결함이 있고 막판에 급하게 제출되었으며 소비자에게 수십억 달러의 영향을 미칠 수 있는 조달 메커니즘을 강요받지 않을 것"이라고 밝혔다.
여기서 형성되는 패턴은 다음과 같다. 수익 청구권은 민간 기업에 속하지만, 전력, 송전선로 나아가 발전소의 일부 비용은 결국 공공 또는 준공공 부문의 장부에 계상되어 사용자 전기요금, 세제 감면 및 세액 공제 등의 방식으로 지불된다.
이러한 배치를 뒷받침하는 서사는 이것이다. 이러한 인프라는 국가 경쟁에 필수적이라는 것이다.
남해 거품 사건은 방향이 정반대로, 공공 부채를 민간 지분으로 포장하여 대중에게 판매했다. 그러나 둘 사이에는 분명한 가족적 유사성이 존재한다. 민간 부문은 잠재적 수익을 누리고, 공공 부문의 대차대조표가 이를 뒷받침한다.
부동산은 모기지를 통해 이를 실현했고, AI는 전력망을 통해 유사한 메커니즘을 실현했다.
물론 이러한 배치는 반발에 직면하고 있다. 오하이오주의 AEP 전력회사는 이제 대형 데이터센터에 최소 예약 용량의 85%에 해당하는 비용을 지불하도록 요구하고 있다. PJM 관할 지역의 주지사들도 데이터센터가 추가 전력 공급 비용을 부담하기를 원한다.
따라서 현재 논쟁의 초점은 데이터센터 운영자에게 얼마나 많은 비용을 재분담시켜야 하는가에 있다.
두 번째 경로는 정부 역할의 변화다.
정부는 더 이상 AI 건설 물결의 규제자에 머물지 않고, 그 일부 자산을 직접 보유하기 시작했다.
2025년 8월, 미국 연방정부는 인텔의 9.9% 지분을 취득했으며, 자금은 주로 이전에 집행되지 않은 《칩스법》 보조금에서 충당되었다.
엔비디아와 AMD는 중국向 칩 판매 수익의 일부를 정부에 지급하는 조건으로 수출 허가를 받는 데 합의했습니다. 최초로 합의된 비율은 15%였으며, 엔비디아 H200이 그해 12월 수출 승인을 받았을 때 그 비율은 25%로 인상되었습니다.
미국 정부는 '제네시스 미션'(Genesis Mission)을 "긴박성과 야심에서 맨해튼 계획에 버금간다"고 표현했습니다. 정부는 또한 대형 데이터센터의 승인 절차를 가속화하도록 명령했습니다.
2025년 12월, 미국 정부는 사법 경로를 통해 각 주의 AI 법률에 이의를 제기하기 시작했습니다. 앞서 상원은 99대 1의 투표 결과로 주 차원 AI 법률 시행을 일시 중단하는 조항을 예산안에서 삭제했습니다.
한편 '리딩 더 퓨처'(Leading the Future)라는 AI 업계 슈퍼 PAC이 설립되었으며, 초기 자금은 1억 달러를 넘었습니다. 올해 6월 뉴욕주 하원 예비선거 한 건에서만 AI 의제의 양대 진영 관련 단체들이 합계 2,700만 달러 이상을 투입했습니다.
정부가 칩 제조업체의 지분을 보유하기 시작하고 AI 인프라 건설을 맨해튼 계획에 비유할 때, 그것은 사실상 시장에 다음과 같은 신호를 보내는 것입니다. 정부는 이번 건설이 실패하도록 허용하지 않겠다는 것입니다.
이는 건설형 투기 서사에 사실상 정책적 풋옵션 보호를 제공하는 것과 거의 같습니다. 동시에 데이터센터가 있는 모든 선거구에서 AI는 실제로 선거에 영향을 미치는 의제가 되었습니다.
세 번째 경로는 채권 시장입니다.
2026년 8월 초까지 대형 기술 기업들은 그해 약 2,200억 달러의 채권을 발행했으며, 이는 2025년 연간 발행 규모를 초과합니다.
메타가 하이페리온 데이터센터를 위해 조달한 270억 달러의 자금은 사상 최대 규모의 사모 신용 거래이며, 메타의 대차대조표에 계상되지 않는 구조를 채택했습니다.
올해 가을, 미국 10년물 국채 금리가 5% 이상으로 상승하면서 AI 기업의 차입 수요는 시장이 금리 상승을 설명하는 요인 중 하나가 되었습니다.
연준은 5월 발표한 《금융 안정 보고서》에서 시장 참가자들의 우려를 전했습니다. "자본 지출이 점점 더 부채 조달에 의존하면서 금융 시스템의 레버리지 수준을 높이고 있습니다."
민간 부문의 AI 투자 열풍과 정부 부채는 동일한 저축 자금 풀을 두고 경쟁하고 있습니다.
네 번째 채널은 임금과 고용이다.
2026년 8월, 스탠퍼드대학교의 에릭 브린욜프슨(Erik Brynjolfsson)과 공동 연구자들은 연구 논문 《탄광 속의 카나리아》(Canaries in the Coal Mine)를 업데이트했다.
연구에 따르면, AI의 영향을 가장 뚜렷하게 받는 직업에서 22~25세 청년의 고용 수준은, AI 노출도가 낮은 또래 집단과 고용 증가세가 동기화된다고 가정했을 때보다 19% 낮았다. 연구자들은 이는 기술적 발견일 뿐 인과관계의 증명은 아니라고 강조했다.
뉴욕 연방준비은행 데이터에 따르면, 대학 졸업 예정자의 실업률은 5.6%인 반면 전체 근로자의 실업률은 약 4.2%다. 이 격차는 2019년부터 이미 벌어지기 시작해 ChatGPT 등장보다 앞서 있었으므로, AI가 전부의 원인은 분명 아니다.
직업 컨설팅 회사 챌린저, 그레이 & 크리스마스(Challenger, Gray & Christmas)의 데이터에 따르면, 2026년 첫 9개월 동안 기업이 감원을 발표할 때 AI를 이유로 든 일자리 수는 약 12만 개로, 2025년 전체의 두 배를 넘었다.
물론 그중 일부 기업은 기존의 통상적인 감원을 AI 기반 조정으로 포장했을 가능성이 크다.
2025년, Anthropic의 최고경영자 다리오 아모데이(Dario Amodei)는 AI가 초급 화이트칼라 일자리의 절반을 없앨 수 있다고 경고한 바 있다.
올여름 퓨 리서치(Pew Research) 조사에 따르면, 30세 미만 성인의 73%가 AI가 더 적은 일자리를 의미할 것이라고 생각한다.
현재까지 AI로 인한 고용 불안과 스포츠 베팅 또는 당일 만기 옵션 거래 사이의 연관성을 직접 증명한 연구는 없다. 따라서 본문에서 제시하는 연관성은 여러 독립적 증거를 바탕으로 구축한 논증이며, 이미 직접 입증된 인과적 결론은 아니다.
그러나 이 증거들은 분명 같은 방향을 가리키고 있다.
AI 건설 붐은 한편으로 시장에 수십 년 만에 가장 웅장한 기술 건설 서사를 제공했고, 다른 한편으로는 가계 전기요금을 끌어올리고, 정부의 직접 지분 투자와 산업정책 참여를 촉진하며, 미국 재무부와 저축 자금을 두고 경쟁하고, 23세 청년이 장래에 커리어 개발의 출발점이 되어야 할 초급 일자리가 앞으로도 존재할지 걱정하게 만들고 있다.
올해 7월, Delphi Ventures는 한 가지 질문을 제기했다. 고령화되고 부채가 무거운 이 세계가 남긴 부채는 누가 떠안을 것인가?
그들이 내놓은 답은 「가장 명백하고도 가장 가능성 높은 해결책은 통화 가치 하락과 가속화된 자동화의 결합이다」였다.
AI는 역사상 처음으로 복권형 투기와 건설형 투기에 이렇게 직접적으로 동시에 동력을 제공하는 주요 기술 붐일 수 있다.
모든 것이 하나의 휴대폰에 모이다
19세기에 실현할 수 없었던 한 가지는 건설형 투자 베팅과 복권식 투기를 같은 장소에 두는 것이었다. 철도 청약서와 도박 상점은 도시의 서로 다른 구역, 서로 다른 건물에 각각 존재했다.
하지만 오늘날 25세 청년은 두 개의 휴대폰 알림 사이에서 각각 반도체 제조사, 금, 축구 경기, 중앙은행 금리 결정에 베팅할 수 있다. 그의 경험 속에서 이 네 가지 행위는 본질적인 차이가 없다. 모두 어떤 일에 대해 판단을 내리고, 그 판단이 결국 수익을 가져오기를 바라는 것이다.
금융 상품도 이러한 수요에 적응하고 있다.
2022년, 시카고옵션거래소(Cboe)는 S&P 500 지수 옵션의 매 거래일 만기 계약을 완성했다.
SPX 옵션 총 거래량 중 당일 만기 옵션(0DTE)의 비중은 2016년 약 5%에서 2023년 45%로 상승했으며, 2025년에는 59%에 달했다. 2026년 7월에는 이 비율이 66%의 월간 기록을 세웠다.
Cboe 자체 추정에 따르면, 개인 트레이더가 이러한 계약의 고객 거래량 절반 이상을 기여했다.
이 증가의 일부는 기계적 결과에 속한다. 매 평일마다 만기 계약이 존재할 때 당일 만기 옵션은 자연히 매일 존재하게 된다. 그러나 Cboe가 이러한 만기일을 추가한 것은 바로 시장에 충분한 수요가 있었기 때문이다.
2026년 6월, 규제 당국은 다시 패턴 데이 트레이더의 2만 5천 달러 최소 계좌 자산 요건을 폐지하여 참여 문턱을 더욱 낮췄다.
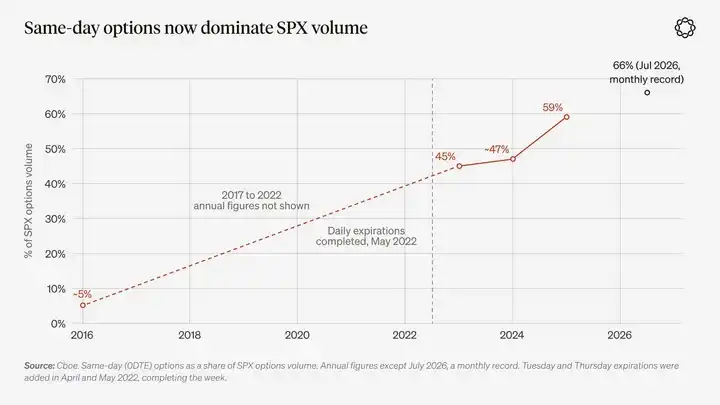
차트 설명: 당일 만기 옵션이 SPX 옵션 거래량에서 차지하는 비율. 출처: Cboe. 2026년 7월은 월간 기록이며, 나머지는 모두 연간 데이터이다.
이벤트 계약의 발전은 한 걸음 더 나아간다.
2025년 중반, Kalshi와 Polymarket의 월간 합산 거래량은 약 20억 달러였다. 퓨 리서치 센터의 The Block 데이터 분석에 따르면, 2026년 5월 두 플랫폼의 거래량은 257억 달러에 달했고, 6월에는 477억 달러로 증가했으며, 7월에는 530억 달러로 더욱 상승했다.
이는 2026년 7월의 거래량이 2025년 동기 대비 약 25배에 달한다는 것을 의미합니다.
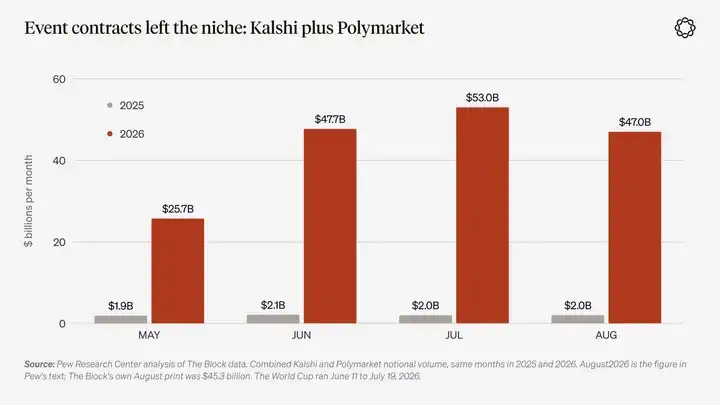
차트 설명: Kalshi와 Polymarket의 2025년 및 2026년 동일 월 명목 거래량 비교. 출처: 퓨 리서치 센터, The Block. 2026년 월드컵은 6월 11일부터 7월 19일까지 개최되었습니다.
최신 세대의 거래 앱은 한 걸음 더 나아가 군중 행동을 사용자 화면에 직접 보여줍니다.
2025년 5월 출시된 암호화폐 거래 앱 Fomo의 핵심 설계는 다른 사용자들의 검증된 실제 거래 동향을 보여주는 것입니다. 사용자는 다른 트레이더를 팔로우하고, 그들의 매수, 매도 및 실현 손익을 확인하며, 동일한 화면에서 직접 거래할 수 있습니다.
Fomo의 무기한 선물 거래는 Hyperliquid를 통해 실행됩니다. 후자는 규모가 가장 큰 온체인 무기한 선물 거래소입니다. 따라서 이 소셜 프런트엔드는 이미 온체인 거래 플랫폼의 인프라 위에 구축되어 있습니다.
회사에 따르면 2026년 6월 기준 사용자 수는 60만 명을 돌파했으며 누적 거래량은 40억 달러를 초과했습니다. 같은 달 회사는 7,500만 달러의 자금을 조달했으며 보고된 기업가치는 5억 5,000만 달러에 달했습니다.
결제 파트너인 Crossmint에 따르면 약 6만 8,000명의 최초 암호화폐 구매 사용자가 Apple Pay 결제 채널을 통해 계정에 충전했습니다.
케인스의 미인대회는 참가자들에게 다른 사람들이 어떻게 선택할지 추측하도록 요구합니다. 반면 소셜 거래 피드는 사용자들이 다른 사람들이 어떤 선택을 하고 있는지 실시간으로 볼 수 있게 해줍니다.
스포츠 베팅, 카지노 앱, 소셜 거래, 밈 코인, 당일 만기 옵션은 일반적으로 서로 무관하며 각각 도덕적 공황을 일으키는 다섯 가지 현상으로 간주됩니다.
그러나 더 정확한 이해 방식은 이들을 동일한 수요가 서로 다른 제품에서 나타난 것으로 보는 것입니다.
두 가지 투기 엔진이 동시에 작동하는 시대에 사람들은 휴대폰에서 몇 초만 조작하면 어떤 종류의 기대든 거래로 전환할 수 있습니다.
암호화폐는 무엇을 가져왔는가?
AI가 주로 사람들에게 투기할 이유를 제공한다면, 암호화폐는 그들에게 투기할 도구를 제공하며 그 과정에서 끊임없이 새로운 투기자들을 끌어들입니다.
먼저 투기적 거래를 시작하는 비용입니다.
과거에는 새로운 거래 가능 자산을 만들려면 변호사, 거래소 상장 절차, 그리고 수개월의 준비가 필요했습니다. 오늘날 Solana 생태계의 밈 코인 발행 플랫폼인 pump.fun에서는 토큰 하나를 발행하는 비용이 2달러 미만입니다.
2024년 1월 이후 이 플랫폼에서는 1,900만 종 이상의 토큰이 생성되었습니다. 올해 9월 하순 기준, 일반적인 거래일의 신규 토큰 발행량은 약 3만 3,000종입니다.
그러나 약 1%의 토큰만이 플랫폼 초기의 본딩 커브 거래 단계를 돌파할 수 있으며, 대부분의 토큰은 발행 당일 거래가 중단됩니다.
임의 자산의 거래 시장을 만드는 과정에서도 비슷한 변화가 일어나고 있습니다. 오늘날 Hyperliquid에서는 누구든 충분한 수량의 자산을 스테이킹하기만 하면 거의 모든 기초자산에 대해 무기한 선물 시장을 만들 수 있습니다.
이러한 공급 확장은 암호화폐 자산 영역을 훨씬 뛰어넘었습니다.
TokenInsight의 데이터에 따르면, 암호화폐 거래소가 제공하는 주식, 상품, 외환 무기한 선물의 월간 거래량은 2026년 1월 약 520억 달러에서 6월 약 2,680억 달러로 증가했습니다.
바이낸스 한 곳만 해도 금, 테슬라, 아직 상장되지 않은 SpaceX, 브라질 헤알 등의 기초자산에 대한 무기한 선물을 상장했습니다.
올여름 제3자 빌더가 배포한 시장이 Hyperliquid 거래량에서 차지하는 비중은 약 4분의 1에서 절반 이상 사이를 오갔습니다.
토큰화 주식 시장의 규모는 여전히 작습니다. rwa.xyz의 집계에 따르면 총 가치는 약 32억 달러이지만 성장하고 있습니다.
주목할 점은 이러한 변화가 일어날 때 암호화폐 총 시가총액이 올해 6월 기준 2025년 고점 대비 약 절반으로 줄어든 상태였다는 것입니다. 이는 시장 수요가 암호화폐 자체만을 겨냥한 것이 아니라 이러한 거래 구조 역시 겨냥하고 있음을 보여줍니다.
전통 금융도 유사한 구조로 진화하고 있습니다.
시카고상품거래소그룹(CME)은 올해 5월부터 암호화폐 선물과 옵션의 24시간 거래를 제공하기 시작했습니다.
같은 달 미국 상품선물거래위원회(CFTC)는 Kalshi의 비트코인 무기한 선물을 승인하고 무기한 선물에 관한 정책 성명을 발표했습니다.
이후 Kalshi는 9월에 금과 은 무기한 계약을 출시하고, 10월에는 주가지수 무기한 계약을 출시했으며, 개별 주식 무기한 계약 신청서를 제출했다.
미국 예탁결제기관(DTCC)은 6월부터 평일 24시간 청산 서비스를 제공하기 시작했다.
나스닥은 12월에 야간 거래를 시작할 계획이다. 9월에 미국 증권거래위원회(SEC)는 퍼블릭 블록체인에서 토큰화 주식 거래를 위한 면제 통로를 열었다.
이러한 변화들은 모두 전통 시장이 암호화폐 거래소가 수년간 제공해 온 모델에 가까워지도록 이끌고 있다.
암호화폐는 끊임없이 새로운 투기자들을 창출하고 있다.
2023년 공인재무분석사협회(CFA Institute)와 FINRA 재단이 공동 발표한 조사에 따르면, 미국 Z세대 투자자 중 44%가 암호화폐를 첫 번째 투자 대상으로 삼았으며, 이는 개별 주식을 첫 투자로 선택한 사람보다 높은 비율이다.
국제결제은행(BIS)이 95개국을 대상으로 한 연구에 따르면, 비트코인 가격 상승은 새로운 사용자들을 암호화폐 거래 앱으로 유인하며, 그중 약 40%는 35세 미만 남성이다.
에어드롭은 더 작은 범위에서도 유사한 역할을 한다.
최근 연구에 따르면, BONK 에어드롭을 받은 지갑은 유사하지만 에어드롭을 받지 않은 지갑보다 Solana에서 거래 활동이 약 80% 더 높았으며, 변동성이 높은 토큰을 거래하는 경향이 더 강했다.
에어드롭으로 받은 토큰 자체가 가치가 하락하더라도 이러한 행동 변화는 여전히 존재한다.
암호화폐 시장 내부에서 창출된 수익도 종종 다음 상승장의 구매력이 된다. 2023년 10월부터 2024년 3월까지 SOL은 약 20달러에서 약 200달러로 상승했다. Solana 밈 코인 열풍도 이 상승세와 함께 발전했다.
이 순환은 거래 플랫폼 자체를 강화하는 역효과도 낳는다.
플랫폼은 사용자를 유치하기 위해 거래자들에게 토큰을 지급하고, 거래자들은 수수료를 지불하며, 플랫폼은 수수료 수익으로 자체 토큰을 매입한다.
2024년 Hyperliquid는 에어드롭을 통해 HYPE 토큰의 31%를 분배하여 거래자들을 유치했다. 이후 이 거래자들이 지불한 수수료로 플랫폼은 13억 달러 이상의 HYPE를 매입할 수 있었다.
그러나 투기 활동의 비용 또한 명백하다.
2025년 10월 10일, 암호화폐 시장은 24시간 내에 약 190억 달러의 레버리지 포지션을 청산했으며, 약 160만 명의 트레이더가 관련되었고 청산 규모는 코로나19 폭락 기간의 10배를 초과했습니다.
2025년 1월 기준으로 약 0.4%의 pump.fun 지갑만이 1만 달러 이상의 수익을 실현했습니다. 국제결제은행(BIS) 연구에 따르면 2022년 말 기준 약 4분의 3의 개인 투자자가 비트코인 최초 구매 투자에서 손실을 볼 가능성이 있었습니다. 가장매매와 인센티브를 얻기 위한 워시 트레이딩 또한 이 분야에서 공표되는 거래량을 부풀렸습니다.
CoinGecko 데이터에 따르면 2026년 pump.fun 수익 지갑의 비중은 다소 상승했으나, 이 통계는 실현된 거래만 집계하며 트레이딩 봇을 포함합니다.
한편 연준의 가계 조사에서는 여전히 미국의 암호화폐 사용률이 2021년 수준보다 낮은 것으로 나타났습니다.
스포츠 베팅과 마찬가지로, 이 투자 논리는 사회의 다수가 아니라 강한 참여 동기를 지닌 소수 집단에 의존합니다. 그들에게 암호화폐는 투기를 더 저렴하고, 더 빠르며, 더 글로벌하게 만듭니다. 그리고 BIS 데이터에 따르면 가격이 지속적으로 상승할 때 이 집단은 더욱 확대됩니다.
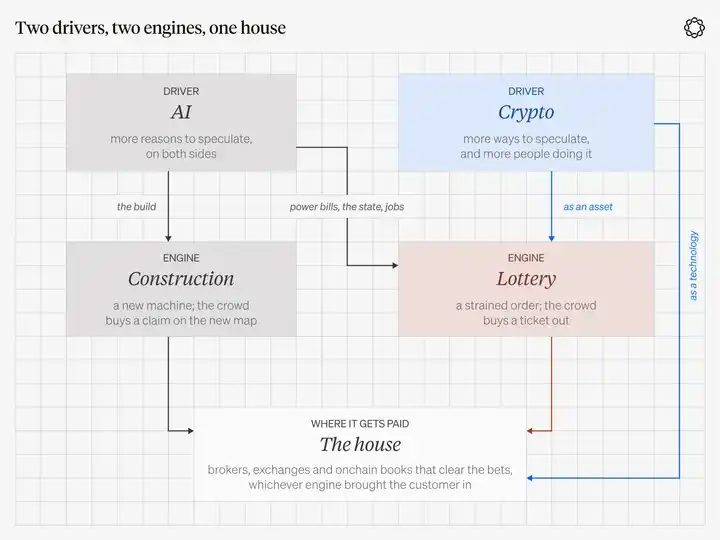
차트 설명: 두 가지 동력, 두 개의 엔진이 최종적으로 동일한 유형의 거래 플랫폼으로 모입니다. AI는 주로 투기의 이유를 제공하고, 암호화폐는 투기의 도구와 일부 신규 참여자를 제공합니다.
5. 승자에 베팅하지 말고 '딜러'에 투자하라
투기가 사회가 어떤 격차에 대한 반응이라면, 오늘날 두 가지 격차가 동시에 존재하므로 사람들이 베팅하는 대상은 끊임없이 순환합니다.
작년에는 건설형 투자 스토리의 인기 종목이었던 것이 다음 달에는 복권이 될 수 있습니다.
승자를 고를 필요가 없는 기업은 이 모든 종목을 상장 거래할 수 있게 해주는 플랫폼입니다.
카지노에 필요한 것은 룰렛이 계속 돌아가는 것입니다. 플레이어가 승리 확률을 진정으로 이해하는지는 카지노에 중요하지 않습니다.
거래소에 필요한 것은 시장 분열, 레버리지, 그리고 경쟁 속에서 유지할 수 있는 수수료 징수 비율입니다. 거래 대상 배후의 스토리가 결국 실현되는지는 그다지 중요하지 않습니다.
그레이엄은 대중이 자신이 참여하는 것이 투자인지 투기인지를 항상 기억하기를 바랐습니다. 그리고 딜러에게는 트레이더가 최종적으로 이익을 보든 손실을 보든 수수료를 징수할 수 있습니다.
물론, 합리적인 반론이 하나 있습니다. '딜러에 투자한다'는 전략이 지나치게 단순하게 들린다는 점입니다. 역사도 이러한 의문을 뒷받침합니다.
과거 미국에는 '버킷 숍'(bucket shops)이라 불리는 길거리 거래소가 존재했습니다. 고객은 주식과 곡물 가격의 등락에 베팅할 수 있었지만, 실제로 해당 자산을 매수할 필요는 없었습니다.
1905년 미국 대법원은 이에 불리한 판결을 내렸고, 정규 거래소가 버킷 숍의 영업 근간인 시세 데이터 공급을 차단할 수 있게 허용했습니다. 1920년대에 이르러 각 주의 법률이 결국 이 비즈니스 모델을 완전히 종식시켰습니다.
2026년 10월, Papertrade는 Hyperliquid의 HyperEVM 위에 출시되어 트레이더가 플랫폼이 공유하는 자금 풀과 맞대결 베팅을 할 수 있게 했습니다. 비평가들은 이미 이를 역사 속 버킷 숍에 비유하고 있습니다.
Island는 전자 주문장 거래 플랫폼으로, 나스닥 전통 마켓메이커 간의 호가 스프레드 독점을 깨는 데 기여했지만 결국 Instinet에 통합되었고, 이후 나스닥 체계로 편입되었습니다.
FTX 역시 딜러였습니다. 주식 거래 수수료는 결국 경쟁 속에서 제로까지 낮아졌습니다.
따라서 거래 플랫폼 보유가 진정한 투자 가치를 지니는 경우는 단 한 가지입니다. 그 플랫폼이 복제하기 어려운 프랜차이즈 우위를 갖추어야 한다는 것입니다.
이는 경쟁자가 빼앗기 어려운 유통 채널을 보유해야 하고, 다른 시장이 휴장할 때도 계속 열려 있는 주문장을 갖추어야 하며, 투기꾼의 관심 변화에 따라 고객 이탈 없이 상품 구성을 조정할 수 있어야 하고, 보조금과 인센티브 프로그램으로 위장한 수익이 아닌 진정으로 지속적으로 징수할 수 있는 수수료를 갖추어야 함을 의미합니다.
또한 딜러는 트레이더가 지속적으로 시장에 참여할 때만 돈을 벌 수 있습니다. 거래 플랫폼의 수익은 경기 순환성을 띱니다.
2025년 하반기 Hyperliquid의 월평균 수수료 수익은 약 1억 900만 달러였으며, 2026년 현재까지 월평균 수수료 수익은 약 7,100만 달러입니다.
Robinhood의 2분기 암호화폐 사업 수익은 전년 대비 38% 감소했습니다.
따라서 딜러에 투자하는 것은 거래량의 주기적 변동에 따른 위험을 감수해야 함을 의미하기도 합니다. 밸류에이션도 마찬가지로 중요합니다. 전체 투자 테마의 논리가 성립하더라도, 투자자가 거래량이 정점일 때 정점 거래량에 상응하는 높은 밸류에이션 배수로 거래 플랫폼을 매수한다면 결국 손실을 겪을 수 있습니다.
투자 마켓 메이커란 무엇을 의미하는가?
투자 마켓 메이커란 시장 견해를 실제 체결로 전환하는 매칭 엔진, 증권 중개 계좌 및 유통 채널을 보유하는 것을 의미하며, 그러한 견해 자체에 베팅하는 것이 아니다.
이 투자 논리를 무너뜨리는 가장 쉬운 방법은 자신의 포트폴리오를 거래 플랫폼에 상장된 각종 투기적 자산으로 가득 채우는 것이다: AI 연구소, 밈, 암호화폐, 또는 스포츠 팀.
이것들이야말로 투기 집단이 직접 베팅하는 대상이며, 투기 집단을 결국 손실로 퇴출시키는 바로 그것이다.
현재 마켓 메이커에게는 또 다른 우위가 있다: 어떤 종류의 투기 엔진이 고객을 끌어들이는지는 신경 쓰지 않는다는 점이다.
규제를 받는 한 증권사는 오전 10시에 고객에게 주식 옵션을 판매하고, 스포츠 경기가 시작될 때 이벤트 계약을 판매하며, 일요일 저녁에는 암호화폐 거래 쌍을 제공할 수 있다.
건설형 투기와 복권형 투기 모두에서 수익을 얻을 수 있으며, 둘을 구분할 필요가 전혀 없다.
마찬가지로 온체인 무기한 선물 거래소는 전통 시장이 휴장일 때 원유 거래를 제공하고, 동시에 주가지수, 금, 암호화폐 계약을 상장하여 전통 거래 시간의 제약을 받지 않는 투기자들에게 서비스를 제공할 수 있다.
이 투자 논리는 다음 인기 스토리가 무엇인지 예측할 필요가 없으며, 새로운 시장 내러티브가 끊임없이 등장하고 그러한 내러티브는 항상 거래할 수 있는 장소를 필요로 한다는 것을 믿기만 하면 된다.
Delphi의 전문적 우위는 암호화폐에 있다. 따라서 이 장의 이후 분석은 암호화폐 시장에 더 초점을 맞출 것이며, 곧 발표될 연간 전망 시리즈 보고서를 위한 준비이기도 하다.
그러나 이 투자 테마 자체는 어떤 자산 클래스에도 국한되지 않으며, 전통 금융 분야의 거래 플랫폼 역시 검토 대상에 포함되어야 한다.
Cboe는 S&P 500 지수 당일 만기 옵션 사업에서 경쟁 우위를 보유하고 있다.
CME는 FanDuel Predicts를 지원하는 계약을 제공한다. 후자는 올해 1월 미국 전역 50개 주에서 출시되었다.
DraftKings는 6월에 자사의 예측 상품을 자사 거래소로 이전했다.
Coinbase는 Kalshi를 통해 예측 시장 거래 서비스를 제공한다. 2025년 8월 29억 달러에 Deribit을 인수한 후, Coinbase는 세계 최대 암호화폐 옵션 거래소도 보유하게 되었다.
인터랙티브 브로커스(Interactive Brokers)는 ForecastEx를 운영하고 있습니다.
이들 기업은 모두 상당히 성숙한 비즈니스 모델과 강력한 경쟁 해자를 갖추고 있습니다.
온체인 거래 플랫폼이 주목받는 이유는 또 다른 측면에 있습니다. 이들은 거의 모든 자산을 상장할 수 있고, 24시간 운영되며, 전 세계 고객에게 서비스를 제공합니다. Hyperliquid를 예로 들면, 거의 모든 프로토콜 수수료 수익이 플랫폼 토큰 매입에 사용됩니다.
따라서 온체인 거래 플랫폼은 동일한 투기적 수요에 대해 더 높은 베타 계수를 가진 투자 노출을 제공하며, 물론 그에 상응하는 더 높은 위험도 동반합니다.
로빈후드: 다각화된 거래 상품이 어떻게 수익을 창출하는가
2026년 2분기, 로빈후드는 처음으로 이벤트 계약을 별도의 수익원으로 공시했습니다.
해당 사업은 당분기 1억 5,600만 달러의 수익을 창출했으며, 이는 주식 거래 사업의 1억 2,900만 달러와 암호화폐 거래 사업의 1억 달러를 초과하는 수치입니다.
옵션은 여전히 가장 큰 규모의 거래 관련 수익원으로 3억 4,200만 달러를 기록했습니다. 회사의 당분기 총 순수익은 13억 1,000만 달러에 달했습니다.
불과 1년 전만 해도 이벤트 계약 사업이 분기당 창출한 수익은 약 1,000만 달러에 불과했습니다.
로빈후드는 자사의 2,840만 명 입금 고객 중 약 200만 명이 이벤트 계약 상품을 사용한 적이 있으며, 침투율이 약 7%라고 밝혔습니다.
올해 9월 모건스탠리가 로빈후드 주식 등급을 상향 조정했을 때, 이 침투율과 전체 고객 규모 간의 큰 격차를 특별히 지적했습니다.
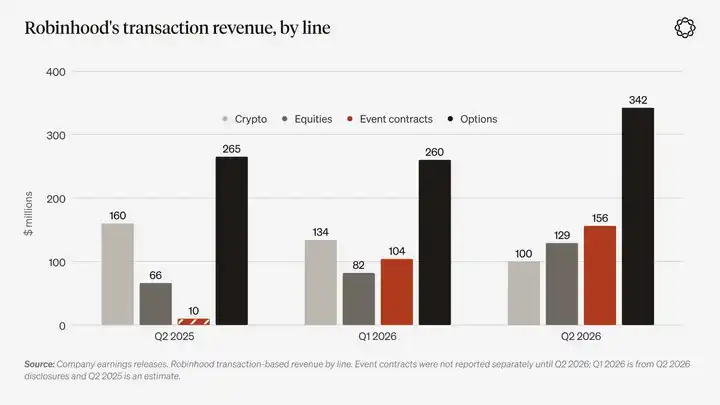
차트 설명: 로빈후드의 사업 카테고리별 거래 관련 수익. 출처: 회사 재무 보고서. 이벤트 계약 사업은 2026년 2분기에야 별도 공시되기 시작했으며, 2026년 1분기 데이터는 2분기 재무 보고서 공시에서 가져왔고, 2025년 2분기 데이터는 추정치입니다.
고객들은 자신의 시장 판단을 표현하고 그로부터 수익을 얻을 수 있는 곳을 찾고자 합니다.
지난 사이클에서는 암호화폐가 이 역할을 담당했습니다. 수년간 옵션이 유사한 역할을 해왔습니다. 그리고 이번 사이클에서는 이벤트 계약이 새로운 매개체가 되었습니다.
이벤트 계약이 고객 침투율 10% 미만인 상황에서도 거래 관련 수익의 약 5분의 1을 지속적으로 기여할 수 있다면, 관망자를 실제 거래자로 전환할 수 있는 공간은 여전히 매우 넓다.
암호화폐 시장이 다시 강세를 보인다면, 관련 거래 수요도 동일한 고객 계좌로 유입될 것이다.
규제된 금융 시장에서 마켓 메이커의 가치는 다양한 거래 상품의 조합에서 나온다. 투자자가 이러한 사업 조합을 보유해야 하는 이유는, 미래에 어떤 유형의 상품이 가장 활발해질지 미리 알 수 있는 사람이 아무도 없기 때문이다.
다만 법적 분쟁은 실재하고 여전히 진행 중인 리스크다.
올해 4월, 미국 제3순회항소법원은 Kalshi와 뉴저지주 간 소송에서 Kalshi에 유리한 판결을 내렸다.
그러나 8월에는 제9순회항소법원이 반대의 판단을 내렸다. Kalshi 사건 및 Robinhood가 제기한 관련 사건에서 법원은 스포츠 이벤트 계약이 스왑 계약에 해당하지 않는다고 인정하여, 네바다주가 자체 도박법을 적용할 수 있다고 판결했다.
9월에는 제6순회항소법원이 오하이오주와 테네시주 관련 사건에서 다시 Kalshi에 불리한 판결을 내렸다.
현재 뉴저지주와 Robinhood는 모두 미국 연방대법원에 관련 법적 분쟁의 심리를 요청하는 신청서를 제출했다.
Robinhood는 네바다주에서 스포츠 이벤트 계약 제공을 중단했으며, 미시간주에서 새로운 스포츠 이벤트 계약 출시를 중단하는 데 동의했다. 9월에는 미주리주 법무장관이 6개 플랫폼에 위법 행위 중단 통지서를 발송하기도 했다.
법원이 최종적으로 이벤트 계약 사업의 발전을 제한하더라도, 해당 고객은 여전히 Robinhood의 옵션 거래 및 증권 중개 시스템에 남아 있게 된다. 이는 투자 논리를 더 복잡하게 만들 수 있지만, 완전히 뒤집지는 않을 것이다.
또한 2분기 1억 5,600만 달러의 이벤트 계약 수익은 월드컵으로 인한 거래 열풍의 일부 수혜를 받았을 가능성도 있다.
Robinhood는 10월 27일 3분기 실적을 발표할 예정이다.
향후 몇 분기의 데이터는 투자자들이 현재 약 7%의 제품 침투율이 신규 사업이 이제 막 시작되었음을 의미하는지, 아니면 신선한 상품의 열기가 정점에 도달했음을 의미하는지 판단하는 데 도움을 줄 것이다.
Hyperliquid: 상장 심사 위원회가 필요 없는 거래 시장
온체인 무기한 계약의 등장은 마치 당시 철도 주식 청약서가 갑자기 의회 승인을 필요로 하지 않게 된 것과 같다.
HYPE 토큰 출시 11일 후, 우리는 《2025년 시장 전망》(Year Ahead for Markets 2025)을 발표하고 Hyperliquid를 핵심 투자 테마 중 하나로 꼽았다.
당시 우리는 Hyperliquid가 「'온체인 바이낸스'를 연상시키는 대명사가 되기를 바란다」고 썼다.
2025년 Hyperliquid의 거래량은 약 3조 달러였으며, 트레이더들이 지불한 수수료 총액은 약 9억 7,200만 달러에 달했다.
DefiLlama의 통계에 따르면, 생태계 빌더들에게 지급한 수수료 및 기타 분배금을 제외한 후 그중 약 8억 1,800만 달러가 프로토콜 수익에 해당한다.
거의 모든 프로토콜 수익은 지원 기금(Assistance Fund)으로 유입되며, 해당 기금은 이를 2차 시장에서 HYPE를 매입하는 데 사용하고 유통 시장에서 빼낸다.
2026년 첫 9개월 동안 플랫폼 수수료 수익은 약 6억 4,300만 달러로, 2025년 하반기보다 성장 속도가 낮았다. 이는 거래 플랫폼의 수익이 여전히 암호화폐 시장 심리의 변화에 따라 기복이 있음을 투자자들에게 다시 일깨워 준다.
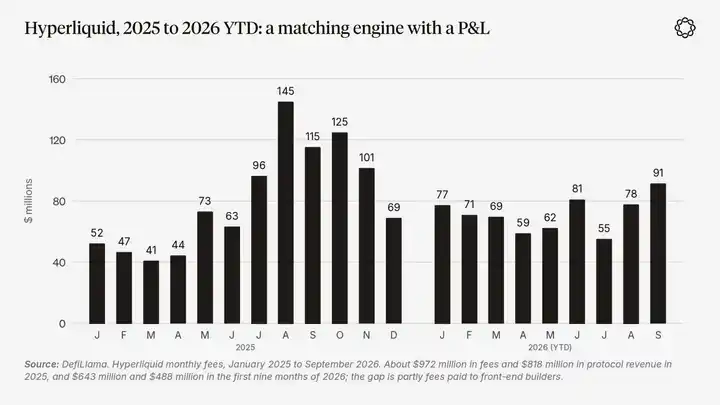
차트 설명: Hyperliquid의 2025년 1월부터 2026년 9월까지의 월별 수수료 수익. 출처: DefiLlama. 2025년 수수료 수익은 약 9억 7,200만 달러, 프로토콜 수익은 약 8억 1,800만 달러; 2026년 첫 9개월은 각각 약 6억 4,300만 달러와 4억 8,800만 달러였다.两者的差额部分来自支付给前端建设者的手续费。
본문의 「두 가지 투기 엔진」 논리에 진정으로 부합하는 것은 HIP-3이며, 단지 Hyperliquid의 기존 암호화폐 사업만이 아니다.
2025년 10월 이후, 누구든지 50만 개의 HYPE를 스테이킹하기만 하면 Hyperliquid에서 자신의 무기한 계약 시장을 배포할 수 있으며, 거래 수수료 수익의 최대 절반을 보유할 수 있다.
현재 규모가 가장 큰 배포자는 trade.xyz이다. 이 플랫폼은 원유, 브렌트유, 금, 은, 주가지수, 개별 주식 및 비상장 기업 관련 자산의 거래를 제공한다.
여러 데이터 추적 플랫폼의 통계에 따르면, 10월 6일까지의 30일 동안 trade.xyz의 거래량은 약 470억에서 580억 달러였다.
2월 28일 토요일, 미국과 이스라엘이 이란을 공격했을 때 CME는 아직 개장하지 않았지만 Hyperliquid의 원유 무기한 계약은 여전히 거래되고 있었다.
JP모건은 이후 해당 플랫폼의 원유 거래 일일 거래량 최고치가 17억 달러에 달했다고 지적했다.
트레이더들은 토요일에도 열린 원유 거래 시장이 있다는 것을 발견하고 거래에 뛰어들었다. 이러한 행동이 지속된다면 Hyperliquid의 비즈니스 사이클이 바뀔 수 있다. 암호화폐 무기한 계약은 주로 시장 위험 선호도에 따라 변동하는 반면, 원자재와 주가지수 주문장의 활성도는 뉴스 이벤트와 전반적인 경제 거래 수요에 더 많은 영향을 받기 때문이다.
물론 리스크는 여전히 존재하며 복잡하지도 않다. 수수료 징수 비율은 경쟁으로 인해 하락할 수 있다. HIP-3의 성장 모델은 이미 신규 시장의 수수료를 90% 이상 인하하여 거래량을 유치하고 있다. 트레이더들은 아직 확정되지 않은 포인트 보상을 얻기 위해 거래량을 부풀릴 수 있다. 단일 배포자가 전체 시장을 지배할 수도 있다. 2026년 2분기에 trade.xyz는 HIP-3 거래량의 약 95%를 차지했다. 규제 역시 미국 고객이 이러한 주문장에 접근하는 것을 막을 수 있다.
또한 토큰이 수수료 수익으로 자사주 매입을 하더라도 그것은 여전히 거래 플랫폼의 지분이 아니다.
HYPE는 동시에 후문 첫 번째 투자 원칙의 양쪽에 위치한다. 한편으로는 거래 플랫폼 경제적 수익에 대한 간접적 노출을 나타내고, 다른 한편으로 대부분의 보유자에게는 투기 집단이 보유한 자산으로서 가격이 암호화폐 시장 심리에 따라 변동한다.
Hyperliquid가 이 글에서 중점적으로 논의할 가치가 있는 이유는 거래 매칭 엔진이 거의 모든 자산을 거래할 수 있는 종합 거래소가 되려고 시도하는 가장 명확하고 이미 실제로 작동하는 사례를 제공하기 때문이며, 이것이 바로 두 가지 투기 엔진이 함께 작동하는 것이 가리키는 시장 형태다.
Lighter: 왜 시장은 하나 이상의 거래 플랫폼을 수용할 수 있는가?
단 하나의 거래 플랫폼만 성공하는 것은 단일 회사에 관한 이야기일 수 있다. 그러나 여러 플랫폼이 동시에 성공한다면 그 배후에 실제 시장 수요가 존재한다는 것을 의미한다.
DefiLlama가 10월 초에 집계한 지난 30일 거래량에 따르면 Hyperliquid는 약 2,030억 달러, Variational은 660억 달러, Aster는 600억 달러, Lighter는 560억 달러였다.
그 외에도 규모가 작은 참가자들이 다수 존재한다. 이 중 일부 거래량은 인센티브 기반의 워시 트레이딩에서 비롯된다. 2025년 10월, DefiLlama는 Aster의 거래량 데이터에 의문이 제기되어 이를 순위에서 제외했다. 그러나 이러한 거래량을 일정 부분 할인하더라도 온체인 무기한 선물 시장의 규모는 여전히 여러 승자를 수용할 수 있을 만큼 충분하다.
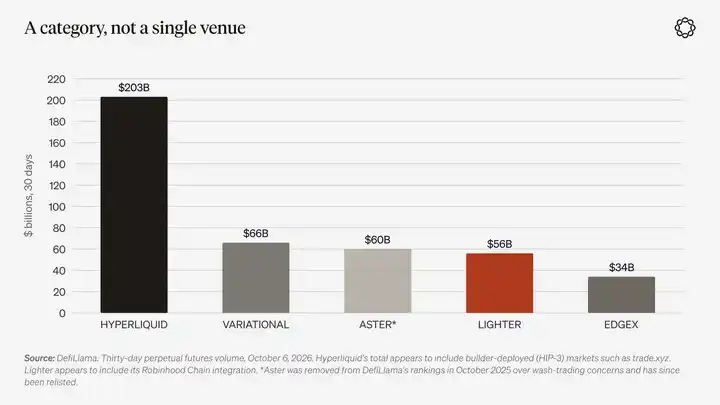
차트 설명: 2026년 10월 6일 기준 지난 30일간의 무기한 선물 거래량. 출처: DefiLlama. Hyperliquid의 총 거래량에는 trade.xyz 등 HIP-3를 통해 배포된 시장이 포함된 것으로 보인다. Lighter 데이터에는 Robinhood Chain 통합 사업이 포함된 것으로 보인다. Aster는 2025년 10월 대敲 거래 의혹으로 DefiLlama 순위에서 제외되었다가 이후 다시 등재되었다.
Lighter는 현재 가장 명확한 두 번째 투자 후보 종목이다.
Lighter는 주문 체결 결과를 영지식 증명으로 검증할 수 있는 주문장을 운영하며, 일반 계좌에 대해서는 거래 수수료를 부과하지 않고, 암호화폐 외에도 주식, 원자재 및 외환 거래를 제공한다.
Robinhood는 2025년 11월 Lighter의 펀딩 라운드에 참여했다.
올해 7월부터 Robinhood Wallet이 미국 외 사용자에게 제공하는 무기한 선물 거래는 Robinhood Chain상의 Lighter를 통해 실행되어 왔으며, 양측은 수익 배분 모델을 채택하고 있다.
Lighter의 LIT 토큰은 2025년 12월에 출시되었다.
소매 사용자가 무료로 거래할 수 있기 때문에 Lighter는 프리미엄 계좌, 유통 협력 계약, 그리고 토큰이 포착할 수 있는 경제적 가치를 통해 수익을 얻어야 한다.
9월 20일, Lighter의 증명 시스템 코드베이스에 「Binary options support」(바이너리 옵션 지원)라는 코드 커밋이 등장했다. 이 업데이트는 결과형 포지션과 그 결제 기능을 추가했다.
물론 코드 저장소에 기능이 등장한다고 해서 그것이 이미 상업적 가치를 갖추었다는 의미는 아니다. 시장 반대편에 실제 유동성이 나타날 때에만 이러한 코드가 진정한 의미를 갖게 된다.
그러나 적어도 이는 Lighter가 미래의 시장 수요가 어느 방향으로 향하고 있다고 보는지를 보여준다.
이벤트 계약: 스마트폰 시대를 위해 설계된 금융 상품
예측 시장 계약과 옵션은 서로 다른 두 가지 유형의 수익 청구권을 나타냅니다.
예측 시장에서 트레이더는 특정 날짜에 검증될 사실에 대해 '예' 또는 '아니오' 계약을 매수합니다. 계약 가격은 시장이 사건 발생 확률에 매기는 가격으로 이해할 수 있습니다. 트레이더는 지불한 계약 비용까지만 손실을 볼 수 있으며, 펀딩 비율을 부담하지 않고 강제 청산도 당하지 않습니다.
사회적 기능 측면에서 이러한 상품은 복권형 투기 엔진에 매우 가깝습니다. 사람들은 원래부터 스포츠 경기, 선거, 인플레이션 데이터 또는 자산 가격에 대해 자신만의 판단을 형성하며, 예측 시장은 사실이 최종적으로 밝혀지기 전에 그 판단을 잠재적 수익으로 전환할 수 있게 해줍니다.
이전의 많은 금융 상품과 비교할 때, 예측 시장은 특히 모바일 거래에 적합합니다. 동일한 계정으로 장기 이벤트 판단을 보유할 수도 있고 토요일 오후의 스포츠 경기 베팅에 참여할 수도 있기 때문입니다.
2023년 1월, 우리가 처음으로 예측 시장에 대해 글을 썼을 때 Kalshi는 아직 관련 상품을 '출시 준비' 중이었고, Polymarket은 막 CFTC 벌금을 납부하고 미국 사용자에게 서비스 제공을 중단한 상태였습니다.
현재 Kalshi는 미국에서 라이선스를 보유한 예측 시장 거래 플랫폼이 되었습니다. 보도에 따르면 이 회사는 약 400억 달러의 기업가치로 자금 조달을 추진하고 있습니다.
Polymarket은 글로벌 예측 시장 플랫폼으로, 오늘날 많은 사람들이 심지어 뉴스 정보원으로도 여기고 있습니다. 이 플랫폼은 2025년 말에 미국 시장에 다시 진입했습니다.
Robinhood는 유통업자의 역할을 하고 있으며, 이벤트 계약이 창출하는 수익이 암호화폐 사업을 초과할 수 있다는 것을 이미 발견했습니다.
이들 플랫폼은 공통적으로 예측 시장에 대한 수요가 이미 암호화폐 영역을 훨씬 뛰어넘었다는 것을 입증하고 있습니다.
가장 흔한 반대 의견은 이른바 예측 시장이 사실상 이름만 바꾼 스포츠 베팅에 불과하다는 것입니다.
퓨 리서치 센터는 2024년 7월부터 2026년 4월까지의 거래량 데이터를 분석했습니다. 결과에 따르면 스포츠 관련 계약은 Kalshi 거래량의 80%, Polymarket 거래량의 39%를 차지했습니다.
올여름 스포츠 거래 비중은 더욱 상승했습니다. 퓨 리서치 센터는 이러한 증가를 단순히 월드컵 때문이라고만 돌릴 수는 없다고 지적했습니다.
만약 이러한 거래 구조가 지속된다면, 예측 시장은 실제로 브랜드 포장이 더 잘 되어 있고 연방 규제를 받는 스포츠 베팅 플랫폼에 불과할 수도 있습니다.
그럼에도 불구하고 '투자 작전 세력'의 논리는 여전히 성립한다. 다만 그것은 정보 시장에 관한 투자 논리가 아니라, 스포츠 베팅 거래 인프라에 관한 투자 논리가 될 뿐이다.
진정한 시험대는 스포츠 경기 일정이 더 이상 빽빽하지 않을 때 정치, 거시경제, 기업 이벤트 시장이 계속 성장할 수 있느냐에 있다.
만약 그렇지 못하다면, 투자자들은 스포츠 베팅 인프라의 논리에 따라 관련 투자 포지션을 설정해야 한다.
시장 거래량의 질 또한 주목할 만하다.
《월스트리트저널》은 CFTC가 Kalshi의 대차 거래 혐의에 대해 조사 중이라고 보도했다. Kalshi는 관련 혐의를 부인했으며 거래량 인센티브 프로그램을 종료하고 있다.
이는 업계가 공개하는 일부 거래량이 실제로는 인센티브를 통해 구매된 것임을 투자자들에게 다시 한번 상기시킨다.
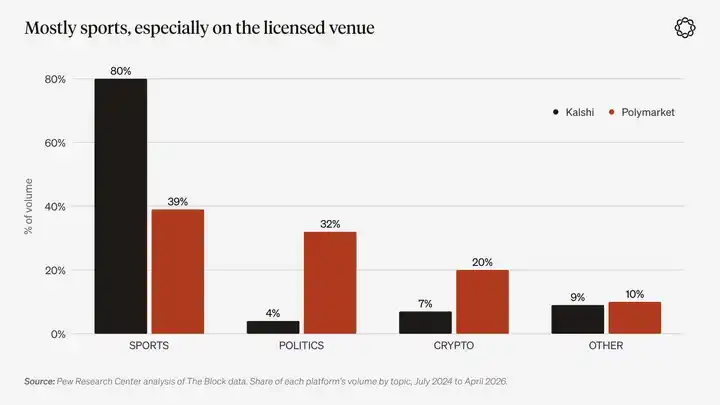
차트 설명: 2024년 7월부터 2026년 4월까지 Kalshi와 Polymarket의 주제별 거래량 비중. 출처: 퓨 리서치 센터의 The Block 데이터 분석.
HIP-4는 Hyperliquid가 이벤트 계약을 위해 출시한 시장으로, 동종 제품이 무허가 온체인 환경에서 구현된 형태이기도 하다.
이는 영구 계약 시장과 함께 Hyperliquid에서 운영되며, 동일한 담보를 사용하고 일반적으로 0 또는 1의 결과로 결제된다.
2026년 5월 2일, 심사를 거친 이벤트 시장이 정식으로 출시되었다. 첫 제품은 매일 결제되는 비트코인 바이너리 계약으로, 협정 세계시 06:00에 결제된다.
8월 29일, HIP-4는 모든 사용자에게 시장 배포를 개방했다. 배포자는 50만 개의 HYPE를 스테이킹해야 한다. 빌더가 부당한 시장을 생성하거나 정상적으로 결제를 완료하지 못할 경우, 검증자는 그 스테이킹 자산을 몰수할 수 있다.
Outcome, Skew, trade.xyz가 첫 배포자들이다.
10월 초 기준, 데이터 플랫폼에 따라 HIP-4의 누적 거래량은 약 3억 1,700만 달러에서 3억 9,500만 달러로 집계된다.
10월 5일까지의 지난 30일 동안 거래량은 약 4,500만 달러였다. 이에 비해 Kalshi 한 플랫폼만 해도 올해 9월 29일까지의 거래량이 약 530억 달러에 달했다.
HIP-4는 현재 여전히 하나의 기초 금융 원시 상품에 불과하다. 현 단계의 거래 규모를 두 번째 Polymarket에 직접 비유하는 것은, 하나의 기초 금융 도구만으로 이미 성숙한 상업적 사업이라고 묘사하는 것과 같다.
HIP-4가 진정으로 가져온 혁신은 계정 체계의 통합이다.
새벽 3시, 한 트레이더는 동일한 주문장과 동일한 증거금 잔액 아래에서 비트코인 무기한 계약 롱 포지션과, 동일한 마크 가격이 특정 행사가 아래로 떨어질 때 수익을 얻는 바이너리 계약 롱 포지션을 동시에 보유할 수 있다.
다른 플랫폼들도 유사한 방향으로 나아가고 있다. Polymarket은 9월에 미국 역외에서 무기한 계약을 추가했고, Kalshi는 6월부터 이러한 상품을 제공하기 시작했다.
예측 시장과 무기한 계약 거래 플랫폼이 점차 융합됨에 따라, HIP-4가 장기적으로 보유할 가장 유력한 우위는 허가 없이 새로운 시장을 상장할 수 있다는 점이다.
다만 수수료는 배포자와 공유해야 한다. 따라서 만약 특정 빌더가 주요 계약 템플릿을 주도한다면, Hyperliquid 프로토콜은 브랜드는 유지할 수 있지만 수수료 수익의 대부분을 양보해야 할 수도 있다.
이는 HIP-3가 직면한 것과 동일한 위험이며, 다만 다른 유형의 계약 상품에서 발생하는 것이다.
상장 옵션: 아직 성숙하지 않은 변동성 시장
옵션은 이벤트 계약보다 구축하기 어려운 금융 상품이다.
하나의 옵션은 행사가, 만기일, 그리스 리스크 지표, 그리고 완전한 변동성 곡면을 갖는다. 누군가는 이러한 계약에 호가를 제시해야 하며, 거래의 반대편에서 상대방이 되고자 해야 한다. 이는 이벤트 계약과는 다른 유동성 문제를 야기한다.
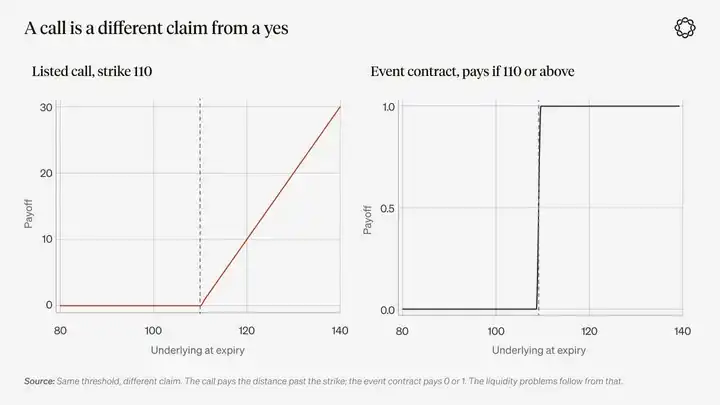
차트 설명: 동일한 가격 임계값은 서로 다른 수익 청구권에 대응한다. 콜옵션의 수익은 기초자산 가격이 행사가를 초과하는 폭에 따라 달라지지만, 이벤트 계약의 수익은 일반적으로 0 또는 1의 두 가지 결과만 존재한다. 이로 인해 발생하는 유동성 문제도 다르다.
소매 투자자들은 손실이 제한적이면서 잠재 수익이 볼록성 특징을 지닌 금융 상품에 대한 강한 수요가 있음을 충분히 입증했다.
S&P 500 지수의 당일 만기 옵션이든, Robinhood의 3억 4,200만 달러에 달하는 분기 옵션 거래 수익이든, 모두 이를 설명한다.
복권형 투기 수요는 볼록성 수익 구조에 기꺼이 비용을 지불하며, 특히 현대 거래 플랫폼이 이러한 상품을 매우 편리하게 만든 상황에서 그러하다. 그러나 온체인 시장에서 실제로 규모를 갖춘 옵션 주문장은 여전히 작다.
Derive는 온체인 옵션 거래의 주요 플랫폼으로 자리 잡았습니다. 올해 9월 중순 기준으로 Derive는 2026년 온체인 옵션 프리미엄 거래 총액의 약 87%를 차지했습니다. 9월의 공개된 특정 거래일 데이터에 따르면 Derive의 옵션 거래량은 1억 6,300만 달러였습니다. 이에 비해 Deribit의 같은 날 거래량은 35억 6,000만 달러였습니다. Deribit은 현재 Coinbase 소유이며 전 세계 암호화폐 옵션 미결제약정 총량의 거의 80%를 보유하고 있습니다.
또 다른 플랫폼인 Paradex는 Paradigm의 기관 거래 네트워크에서 육성되었습니다. 9월 중순 Paradex는 Paradigm의 견적 요청(RFQ) 엔진을 도입했습니다. 이후 4일 동안 옵션 미결제약정 규모는 2.6배로 성장해 2억 200만 달러에 달했습니다.
모든 온체인 옵션 거래 플랫폼을 합산하더라도 그 규모는 Deribit에 비해 여전히 거의 무시할 수 있을 정도로 작습니다.
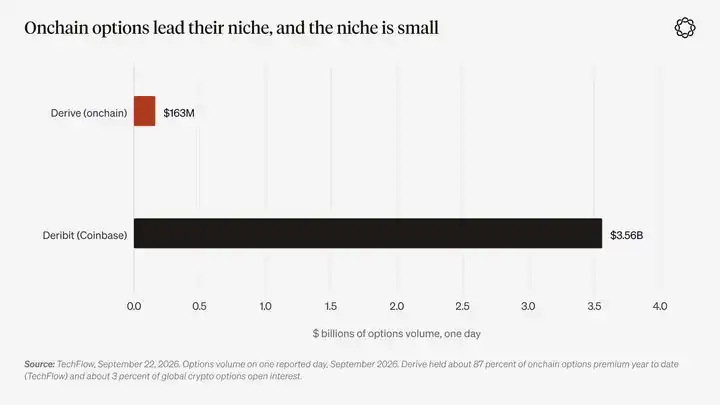
차트 설명: 2026년 9월 공개된 특정 거래일의 옵션 거래량. 출처: TechFlow, 2026년 9월 22일. Derive는 연초 이후 온체인 옵션 프리미엄 거래액의 약 87%(Alea Research), 전 세계 암호화폐 옵션 미결제약정 총량의 약 3%를 차지합니다.
온체인 옵션의 변동성 곡면에 유동성이 부족한 이유는 주로 시장 구조 자체에서 비롯됩니다.
무기한 계약의 경우 각 기초자산마다 하나의 주문장만 필요합니다. 그러나 옵션의 경우 각 기초자산, 각 행사가, 각 만기일, 그리고 각 옵션 유형마다 독립적인 주문장이 필요할 수 있습니다. 따라서 유동성이 수많은 서로 다른 계약에 분산됩니다.
암호화폐 거래 플랫폼이 옵션 거래를 S&P 500 지수 당일 만기 옵션처럼 간단하게 만들고, 실제로 위험을 헤지하려는 사람들이 있는 변동성 곡면을 구축하기 전까지 상장 옵션은 수요는 실제로 존재하지만 주문장 유동성이 희박한 틈새 시장에 불과합니다.
Derive와 Paradex를 더 합리적으로 이해하는 방법은 이들을 미래 옵션 변동성 곡면이 점진적으로 형성되는 것에 대한 저비용 콜옵션으로 보는 것입니다.
한편 거래 플랫폼은 이미 다른 방식으로 비교적 달성하기 쉬운 볼록성 수익 수요에서 수익을 얻을 수 있습니다: 규제 시장은 당일 만기 옵션을 제공하고, 다른 거래 장소는 이벤트 계약을 제공합니다.
Hyperliquid는 이 문제를 해결하려는 첫 번째 플랫폼 중 하나가 될 수 있습니다.
올해 10월 초, Hyperliquid 창립자 Jeff Yan은 Blockworks의 Empire 팟캐스트 인터뷰에서 옵션이 플랫폼의 다음 발전 방향이 될 가능성이 높다고 밝혔습니다.
그는 HIP-4가 이미 생태계 구축자들에게 옵션 프로토콜을 개발할 수 있는 명확한 경로를 제공했으며, Hyperliquid의 기존 현물 주문장, 포트폴리오 마진 메커니즘, 그리고 무기한 선물 시장을 통한 델타 헤징 능력을 계승할 수 있다고 지적했습니다.
다만 구체적인 일정은 제시하지 않았습니다.
만약 최종적으로 누군가 이러한 유형의 제품을 성공적으로 개발할 수 있다면, 가장 깊은 온체인 무기한 선물 유동성을 보유한 거래 플랫폼이 완전한 옵션 변동성 곡면을 점진적으로 구축하기에 가장 적합한 곳일 가능성이 높습니다.
포트폴리오는 어떻게 구성할까?
이 주제를 중심으로 구성된 포트폴리오는 네 부분으로 나눌 수 있습니다.
핵심 보유 자산은 실제 수익이나 수수료 수입이 있고, 경쟁자가 빼앗기 어려운 유통 채널을 확보한 거래 플랫폼이어야 합니다.
위성 보유 자산으로는 비즈니스 모델과 경제적 효과가 아직 검증되지 않은 비교적 새로운 거래 플랫폼을 배치할 수 있습니다.
초기 투자 기회는 온체인 옵션 거래 플랫폼과 같은 기초 금융 프리미티브에서 나옵니다. 이러한 제품은 미래에 극히 중요한 역할을 할 수도 있고, 결국 아무 가치가 없을 수도 있습니다.
아직 상장되지 않아 당분간 투자할 수 없는 비상장 거래 플랫폼은 우선 관찰 목록에 포함시킬 수 있습니다.
반면 투기 집단이 직접 보유한 자산, 즉 거래 플랫폼에 상장된 AI 연구소, 밈, 암호화폐, 스포츠 팀 등은 이 포트폴리오에서 제외해야 합니다.
구체적인 투자 비중과 판단 확신도는 연례 전망 보고서에서 추가로 논의할 예정입니다.
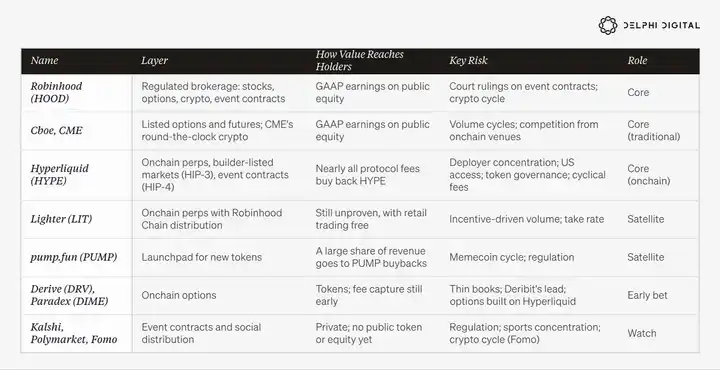
이 포트폴리오를 관리하려면 다섯 가지 원칙을 따라야 합니다.
1. 하우스와 투기 집단이 보유한 자산을 분리하여 관리한다.
기업의 수익이 다른 사람의 투기 거래에 부과하는 수수료에서 나온다면 그것은 하우스입니다. 특정 자산 자체가 투기의 대상이라면 그것은 투기 집단이 보유한 자산입니다.
일부 기초자산, 예를 들어 HYPE는 동시에 두 가지 속성을 가질 수 있다. 따라서 포지션 규모를 결정할 때 이러한 이중 속성을 충분히 인식해야 한다.
2. 거래량만이 아니라 수수료 수취 비율과 수익 구조에 주목하라.
월터 배저트가 말한 '어리석은 돈'은 무료로 제품을 제공하는 거래 플랫폼에 부풀려진 거래량을 만들어낼 수 있다.
Hyperliquid의 성장 모델, Lighter의 소매 거래 수수료 면제 메커니즘, 그리고 Robinhood의 주문 흐름 대가(PFOF) 모델은 모두 동일한 비즈니스 문제에 대한 서로 다른 해결책이다. 그러나 각 모델은 저마다 실패할 수 있는 방식이 있다.
막대한 거래량이 결국 플랫폼이 실제로 확보할 수 있는 수익으로 전환되지 못한다면, 그것은 단지 거래 활동일 뿐 투자자가 포착할 수 있는 경제적 가치가 아니다.
3. 규제를 비즈니스 모델의 일부로 간주하라.
라이선스를 보유한 거래 플랫폼은 비즈니스 규모가 제한되더라도 미국 각 주의 복권 사업처럼 여전히 우수한 비즈니스일 수 있다.
라이선스가 없는 거래 플랫폼은 역외 시장으로 이전을 강요받을 수 있지만, 여전히 미국 시장이 휴장하는 동안 계속 운영될 수 있다.
투자자가 두 모델 중 하나에만 베팅한다면, 이는 실질적으로 법원이 어떻게 판결할지에 베팅하는 것과 같다.
4. 거래 인프라 지분에 가장 가까운 투자 수단을 우선 선택하라.
Robinhood는 미국 일반회계기준(GAAP)에 부합하는 수익 데이터를 공시한다. Hyperliquid는 수수료 수익 및 토큰 환매 상황을 공시한다.
둘은 서로 다른 유형의 투자 수단이며, 상이한 지배구조와 테일 리스크를 지닌다. 그러나 경제적 속성상 이들 간의 유사성은 어느 한쪽과 그 플랫폼에 상장된 투기적 자산 사이의 유사성보다 여전히 높다.
5. 단일 분기 실적이 아니라 장기 문화적 트렌드에 따라 포지션을 결정하라.
현실과 미래 사이의 격차가 점차 줄어들면 투기 문화도 함께 사그라든다. 예를 들어 임금 소득이 다시 주택 구매를 뒷받침할 만큼 충분해지고, 초급 일자리가 다시 생겨나며, 또는 새로운 기술이 결국 전기처럼 평범하고 지루해질 때 투기를 추동하는 힘은 약화된다.
그러나 그때까지 룰렛은 계속 돌아갈 것이며, 다만 룰렛 위의 투기 대상만 끊임없이 바뀔 뿐이다.
이러한 트렌드는 결국 어디로 향하게 될까?
이러한 트렌드에는 주로 두 가지 가능한 결말이 존재한다.
첫 번째는 삶에서 점점 더 많은 것들이 거래 가능한 대상이 된다는 것이다: 선거, 금리 결정, 날씨, 기업의 차기 제품 출시, 또는 운동선수의 다음 경기.
각 베팅의 규모는 더 작아지고, 실행 속도는 더 빨라지며, 발생 빈도는 더 높아질 수 있고, 점점 더 많은 거래가 소프트웨어에 의해 자동으로 이루어질 것이다.
사용자를 대신해 작업을 수행하는 AI 에이전트는 사용자가 거래 앱을 전혀 열 필요 없이 여러 거래 플랫폼의 수십 개 계약을 통해 동일한 시장 판단을 표현할 수 있을 것이다.
이는 경제적 가치가 거래 매칭 엔진과 결제 레이어 운영자에게 더욱 집중되도록 촉진할 것이다.
이 경로를 따라 발전하면 투기 활동의 강도는 여전히 시장 주기에 따라 기복이 있을 것이지만, 기반 인프라는 지속적으로 확장될 것이다. 결국 하우스(운영자)는 점점 더 기본 공공 서비스를 제공하는 공익 기업과 유사해질 것이다.
두 번째 결말은 이 글에서 논의한 모든 역사적 투기 열풍이 결국 겪었던 상황이다.
이처럼 대규모의 투기 활동은 역사적으로 예외 없이 붕괴로 끝났다. 이번에는 다를 것이라고 믿을 충분한 이유가 없다. 진정으로 중요한 것은 버블이 붕괴된 후 과연 무엇이 살아남느냐이다.
철도는 가장 전형적인 역사적 본보기이다: 주주들은 심각한 손실을 입었지만 철도 네트워크는 유지되었다.
물론 하우스(운영자)도 충격에서 완전히 자유롭지는 않다. FTX는 결국 제로가 되었고, 투기 집단이 시장에서 이탈할 때 거래 플랫폼의 수익도 크게 감소한다.
2025년 10월 10일의 시장 폭락은 규모가较小的 스트레스 테스트였다.
기록상 최대 규모의 단일 일일 청산 사건에서 Hyperliquid 창립자는 플랫폼이 100% 가동 시간을 달성했고 부실 채권이 발생하지 않았다고 밝혔다.
그러나 거래소도 2년여 만에 처음으로 교차 마진 자동 감축 메커니즘을 가동해야 했다.
시장 폭락 기간 동안 운영이 건전한 거래 플랫폼은 수익을 잃을 수 있지만, 투기 집단이 보유한 자산은 곧바로 제로가 될 수 있다.
이 두 가지 발전 경로는 상호 배타적이지 않다. 사실 가장 가능성이 높은 결과는 둘이 동시에 발생하는 것이다: 투기 버블은 결국 어느 시점에 붕괴되겠지만, 관련 인프라는 붕괴 후에도 계속 존재하며 일부 기업이 이를 보유하게 될 것이다.
이제 우리는 다음 지표들을 통해 시장이 과연 어느 경로를 따라 발전하고 있는지 판단할 것입니다.
우리가 주목하고 있는 지표는 무엇인가?
향후 1년 동안 우리는 다음 신호들을 지속적으로 추적하고, 점차 이들을 정량화할 것입니다.
1. 시장 점유율.
온체인 거래 플랫폼이 대형 중앙화 거래소로부터 무기한 선물 거래량을 지속적으로 빼앗아 올 수 있을지, 아니면 단지 전체 무기한 선물 시장의 성장에 힘입은 것인지?
2. 월드컵 이후의 이벤트 계약 시장.
스포츠 일정이 더 이상 빽빽하지 않을 때, 이벤트 계약이 계속해서 브로커리지의 지속적인 수익원이 될 수 있을지? 예측 시장의 사업 범위가 스포츠 이벤트에서 더 많은 분야로 확장될 수 있을지?
3. 암호화폐 인프라를 통한 전통 자산 거래.
주식, 원자재, 외환이 계속해서 온체인으로 이동할지? 동시에 전통 거래소가 24시간 거래와 토큰화 주식을 통해 암호화폐 거래 플랫폼과의 격차를 얼마나 빠르게 좁힐지?
4. 법원 판결.
이벤트 계약이 최종적으로 선물로 인정될지, 아니면 도박으로 간주될지? 이러한 법적 성격 규정이 미국 내 거래 플랫폼과 역외 거래 플랫폼이 서로 다른 발전 경로를 걷게 만들지?
5. AI가 전기요금과 선거에 미치는 영향.
AI 인프라 건설 비용이 계속해서 가계 전기요금과 정치 선거에 반영될지? 초급 일자리 취업 시장이 회복될 수 있을지?
어떤 상황이 우리의 판단이 틀렸음을 증명할까?
실질 금리가 장기간 높은 수준을 유지하는 동시에 주택 시장이 다시 접근하기 쉬워진다면, 복권형 투기 엔진은 약화될 수 있습니다. 연준의 최근 금리 인상과 5%를 넘는 미국 10년물 국채 수익률은 이 판단에 시험대가 되고 있습니다.
AI 건설 붐이 결국 시장에 광범위한 합의를 형성하게 하고, 끊임없이 새로운 분열을 낳지 않는다면, 혹은 AI 자본 지출 자체가 둔화되기 시작한다면, 건설형 투기 엔진도 약화될 것입니다.
거래 플랫폼의 수수료 징수 비율이 경쟁 속에서 제로까지 낮아지거나, 거래량이 인센티브 프로그램에 의존해야만 유지된다면, 시장에 여전히 많은 거래 활동이 존재하더라도 실제로 보유할 가치가 있는 경제적 가치는 거의 남지 않을 것입니다.
정부가 정치적 차원에서 업계 전체를 제한되어야 할 악습으로 간주하고 관련 규제 조치를 실제로 시행한다면, 시장에는 결국 수가 더 적은 라이선스 거래 플랫폼만 남을 수 있습니다. 미국 연방대법원이 곧 관련 판결을 통해 시장을 이 방향으로 이끌 기회를 가질 수 있습니다.
또한, '두 가지 투기 엔진'이라는 분석 프레임워크 자체에도 문제가 존재한다. 만약 역사상의 모든 투기 사건이 사후에 건설형 투기 또는 복권형 투기로 설명될 수 있다면, 이 프레임워크는 지나치게 광범위하여 충분한 설명적 구속력을 갖추지 못한 것으로 보인다.
따라서 진정한 검증 기준은 더욱 구체적이어야 한다: 투기꾼들이 거래하는 자산은 끊임없이 순환하지만, 이러한 거래를 중개하고 청산하는 플랫폼은 지속적으로 수익을 얻을 수 있는가?
가장 범하기 쉬운 실수는 분명히 투기 집단이 베팅하는 자산을 보유하고 있으면서도, 자신이 투자하고 있는 것이 딜러라고 착각하는 것이다.
6. 우리의 답
투기란 과연 사회가 기술 혁신에 반응하는 것인가, 아니면 정치와 통화 질서의 쇠퇴에 반응하는 것인가? 우리의 답은: 투기는 사람들이 어떤 격차에 반응하는 것이며, 위의 두 가지 힘 모두 이러한 격차를 만들어낼 수 있다.
기술 혁신은 위에서부터 이 격차를 열어, 집단에게 미래의 건설과 성장에 관한 이야기를 제공한다. 압박을 받는 정치와 통화 질서는 아래에서부터 이 격차를 열어, 집단에게 복권 한 장을 건넨다.
역사적으로 볼 때, 이 두 가지 힘은 대부분 각각 작용했다. 그리고 정책 엔진이 가동될 때는, 일반적으로 국가가 위에서 아래로 대중에게 어떤 투기 기회를 판매하는 방식이었다.
그러나 오늘날, 두 가지 엔진이 동시에 가동되고 있다.
복권형 투기는 정부 정책에 의해 추진될 뿐만 아니라, 일반 가정에 의해 아래에서부터 추진되기도 한다. 그리고 동일한 기술이 두 가지 투기 활동 모두에 동시에 동력을 제공하고 있다.
시장 환경 자체도 변화했다. 과거에는 건설형 투기에 참여하려면 증권 브로커가 필요했고, 복권형 투기에 참여하려면 도박업자가 필요했다. 오늘날에는 두 가지 활동 모두 동일한 스마트폰 하나로 완료할 수 있다. 또한 이들은 아직 결론이 나지 않은 법적 지위를 공동으로 마주하고 있으며, 관련 분쟁은 여전히 법원에서 계속 진행 중이다.
동시에, 지난 15년 정도의 정책 실천은 사람들로 하여금 점차 다음과 같은 인식을 형성하게 했다: 전통적인 경로를 통해 부를 축적하는 것은 복리 성장 속도가 이미 충분히 빠르지 않다는 것이다.
사람들이 베팅하는 대상은 끊임없이 변화하고, 인기 자산의 이름도 끊임없이 교체된다. 그러나 투기 집단은 항상 베팅할 수 있는 장소를 필요로 한다.
그리고 이것이야말로 진정으로 투자할 가치가 있는 부분이다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia






