JP모건이 "저가 매수"를 외치며 역발상으로 시장을 강세로 전망하고 "황금 같은 저점"을 소중히 여기라고 말했다.

BlockBeats 소식, 9월 14일, 미국 증시 3대 지수가 일제히 하락했다. 월요일 미국 증시는 매도세를 겪었으며, 다우지수, S&P 500 지수, 나스닥은 개장 시 각각 0.2%, 0.7%, 1.2% 하락했고, 나스닥 100 지수는 6주 최저치로 떨어졌다. 필라델피아 반도체 지수는 한때 5.9% 급락했으며, 엔비디아, 인텔, 마이크론, 샌디스크, SK하이닉스 등 반도체주는 전반적으로 5%에서 7% 하락했다.
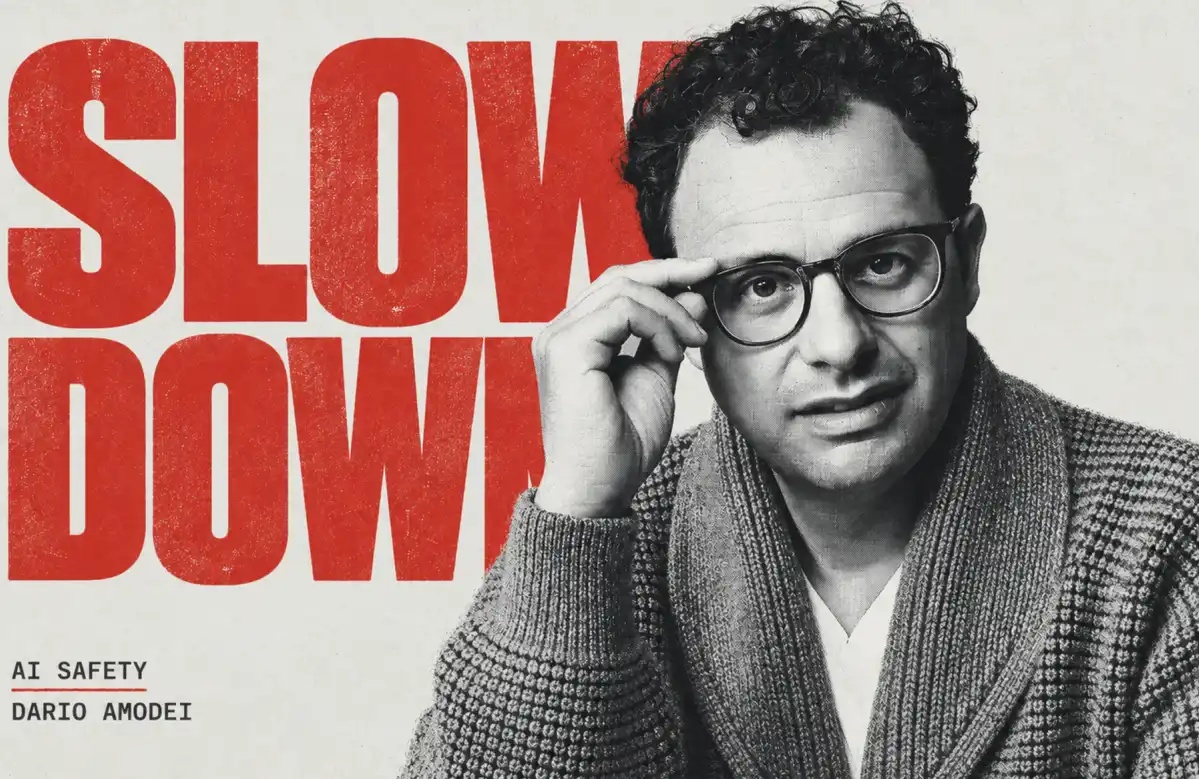
이번 매도세는 AI 발전 둔화 우려, 유가 급등, 그리고 미국 인플레이션 및 금리 인상 기대 심화가 복합적으로 작용한 결과다. Anthropic CEO Dario Amodei는 최근 프론티어 AI 모델 개발 속도 조절을 촉구하며 기술 대기업들의 AI 자본 지출 축소 우려를 불러일으켰다. 동시에 브렌트유는 105달러 위로 올랐고, 미국 8월 근원 CPI는 전월 대비 0.3% 상승하며 연준의 이번 주 25bp 금리 인상 기대가 뚜렷하게 높아졌다.
그러나 JP모건 글로벌 및 유럽 주식 전략 책임자 Mislav Matejka는 여전히 강세 입장을 유지하고 있다. 그는 유가 상승이 밸류에이션을 압박하겠지만, 미국 기업 이익 성장이 뚜렷하게 악화되지 않는 한 투자자들이 맹목적으로 미국 증시를 약세로 보아서는 안 된다고 본다. 중동 정세가 이후 완화되거나 3분기 실적이 예상을 초과할 경우, 현재의 비관적 심리는 오히려 시장의 빠른 반등을 촉진할 수 있다.
JP모건은 앞서 S&P 500 지수의 연말 목표치를 7800포인트에서 8000포인트로 상향 조정했으며, 구성 종목의 주당순이익이 전년 대비 29% 증가한 350달러에 달할 것으로 전망했다. Matejka는 투자자들에게 현재 고유가와 금리 인상 공포로 인한 시장 조정을 저가 매수 기회로 삼고, 10월에서 11월 실적 시즌이 가져올 수 있는 촉매에 주목할 것을 권고했다.