


기존 기업들이 비트코인에 대규모 투자를 서두르고 있습니다. Strategy의 성공은 재현될 수 있을까요?
원제: $Strategy 전략 확산
원저자: Nick D. Garcia, Breed Investment Partner
원문 번역: BitpushNews
핵심 사항
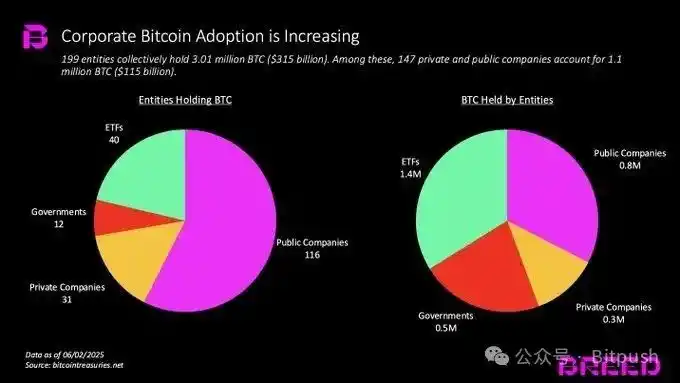
비트코인 발전의 다음 단계가 도래했습니다. 기업들이 대차대조표에 비트코인을 도입하는 것입니다. 2025년 5월 기준, 총 199개 기관이 총 301만 BTC(약 3,150억 달러)를 보유하고 있으며, 이 수치는 여전히 빠르게 증가하고 있습니다.
비트코인 보유를 주 목적으로 하는 기업은 비트코인 지주회사로 간주되며, 최대 비트코인 기업 Strategy와 유사한 가치를 평가받습니다. 이러한 기업들은 생존을 위해 핵심 프리미엄 지표인 "MNAV: 순자산가치 배수"에 주의를 기울여야 합니다. 이는 가장 중요한 지표입니다.
MNAV 프리미엄은 핵심 팀에 대한 시장의 신뢰와 실행 능력에 달려 있습니다. 이러한 팀들은 부채 조달, 주식 발행, 현금 흐름 재투자를 통해 주당 비트코인 보유량을 늘리는 전략(Strategy)을 실행해야 합니다. 신규 진입 기업들은 이러한 접근 방식을 확대하고 있습니다.
가장 큰 위협은 약세장이 너무 오래 지속되어 부채 만기가 도래하는 시점에 MNAV 프리미엄이 약화된다는 것입니다. 새로운 비트코인 재무 회사들은 자본 조달 조건이 더 엄격하고 레버리지가 높기 때문에 더 큰 위험에 직면합니다. 업계에서 부실이 발생하기 시작하면, 강력한 기업들은 부실 기업을 인수하여 통합할 수 있습니다. 다행히 대부분의 자금 조달이 주식에 기반하기 때문에 전염 위험은 제한적입니다. 하지만 부채에 크게 의존하는 기업들은 더 큰 시스템적 위협을 초래합니다.
새로운 국면: 기업들의 비트코인 도입 경쟁
최근 몇 년 동안 비트코인의 상승세를 목격했습니다. 가격 상승뿐 아니라 비트코인의 도입 및 인지도 또한 캐즘을 넘어섰습니다. 주요 내용은 다음과 같습니다.
· 2021년 9월, 엘살바도르는 비트코인을 법정 통화로 인정했습니다.
· 2024년 1월, 블랙록은 IBIT ETF를 출시했습니다.
· 미국 대통령은 비트코인을 전략적 경제 우선순위로 지정했습니다.
· 2025년 여름, 기업 대차대조표에서 비트코인 도입이 급증했습니다.
Bitcointreasuries.net에 따르면 현재 199개 기관이 총 301만 BTC(3,150억 달러)를 보유하고 있습니다. 이 중 147개 사기업 및 상장 기업이 110만 BTC(1,150억 달러)를 보유하고 있습니다. 최근 여러 기업이 새로운 비트코인 재무 전략을 발표했습니다. 이러한 기업에는 다양한 국가와 산업을 아우르며 신뢰할 수 있는 팀이 이끄는 다각화된 재무제표 기업과 비트코인 재무 전문 기업이 포함됩니다.
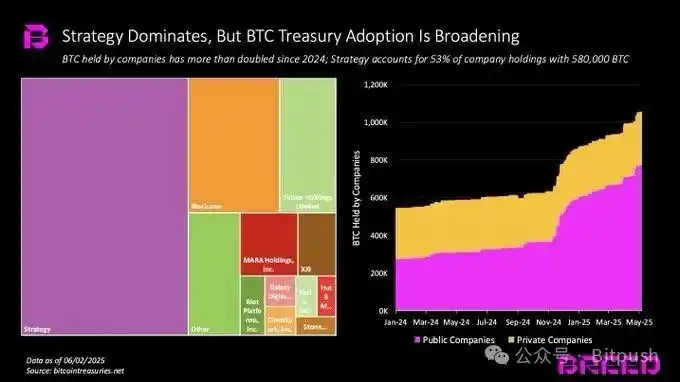
2024년 초부터 기업들이 보유한 비트코인의 양은 두 배 이상 증가했습니다. 전략 기업들은 58만 BTC 이상을 보유하고 있으며, 이는 전체 기업 보유량의 53%를 차지합니다. 10,000개 이상의 BTC를 보유한 다른 회사는 다음과 같습니다. · Block.one(164,000) · Tether(100,500) · MARA Holdings(49,140) · Twenty One(31,500) · Riot Platforms(19,200) · Galaxy Digital(12,800) · CleanSpark(12,100) · Tesla(11,500) · Hut 8(10,300)
Strategy는 규모, 명성, 반주기성으로 인해 본질적으로 비트코인 보유에서 계속해서 선두주자로 남을 운명입니다. 하지만 더 주목할 만한 것은 Strategy의 모델이 모방되고 있다는 것입니다. 대차대조표에 비트코인을 추가하는 회사의 수가 증가하고 비트코인 재무를 전문으로 하는 새로운 회사의 등장은 비트코인에 광범위한 영향을 미칩니다.
운영 메커니즘 및 가치 평가 방법
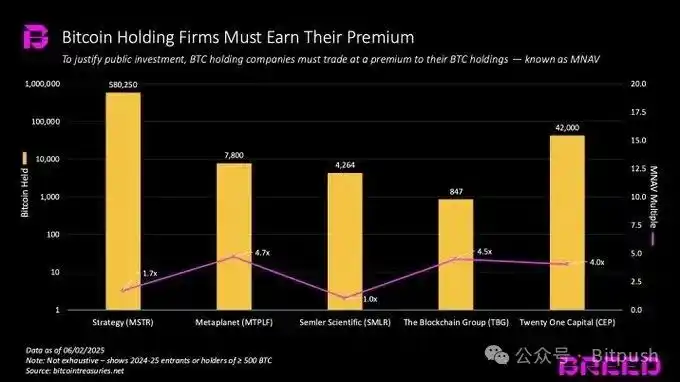
주요 사업을 유지하면서 대차대조표에 비트코인을 추가하는 기업의 경우, 기업 가치는 여전히 주요 사업을 기준으로 평가됩니다. 하지만 기업의 유일한 목적이 비트코인 보유라면, 비트코인 보유량이 가치 평가의 주요 기준이 됩니다. 투자자들이 비트코인을 직접 보유하는 대신 자사 주식을 매수하도록 유도하기 위해서는, 이러한 기업이 비트코인 자체의 성과를 초과하는 초과 수익률을 달성해야 합니다. 이 초과 수익률을 "순자산가치 배수"(MNAV)라고 합니다. 예를 들어, Strategy는 약 600억 달러 상당의 580,250 BTC를 보유하고 있으며, 시가총액은 1,040억 달러이고 MNAV는 1.7배입니다. MNAV의 변동은 기업 규모, 시장 경험, 기타 사업 등 여러 요인에 따라 달라집니다. 그러나 Strategy가 역사적으로 유지해 온 2배 MNAV는 장기적인 금본위제입니다.
투자자들이 회사 경영진이 안정적으로 "주당 비트코인" 수를 계속 늘릴 수 있다고 믿는다면, 회사가 비트코인을 보유하고 있다는 이유만으로 시장은 MNAV에 프리미엄을 부여하지 않을 것입니다.
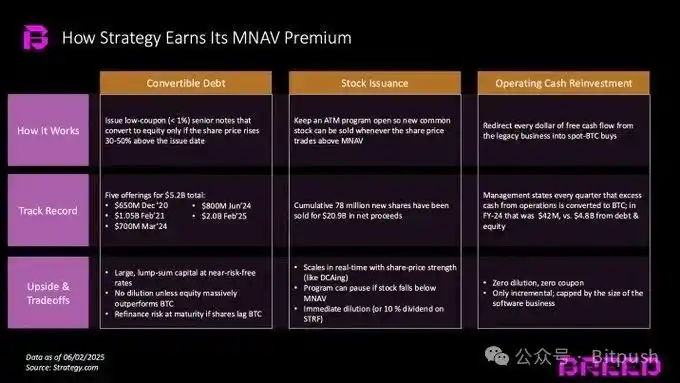
2020년부터 Strategy는 세 가지 자본 레버리지 방법을 통해 역량을 입증해 왔습니다.
· 전환사채: 주가가 발행가보다 30~50% 상승할 때만 주식으로 전환되는 저금리 전환사채를 발행하여 더 낮은 비용으로 많은 자금을 조달하고 주식을 쉽게 희석하지 않습니다.
· 시장가 주식 발행(ATM): 주가가 MNAV보다 높으면 ATM 프로세스를 통해 새 주식이 지속적으로 발행되며, 이는 평균 비용법을 사용하여 비트코인을 지속적으로 구매하는 것과 같습니다.
· 재투자 영업 현금 흐름: 기존 사업에서 발생하는 모든 잉여 현금 흐름은 현물 비트코인 매수에 사용됩니다.
후발 기업들도 이 전략을 채택하고 혁신하고 있습니다. 몇 가지 혁신적인 접근 방식은 다음과 같습니다.
· 비트코인 보유자가 증권거래소를 통해 주식으로 전환하여 양도소득세 부과를 피하는 방식
· 순현금 가치가 미달하는 기업을 인수하여 그 가치를 비트코인으로 전환하는 방식
· 비트코인 관련 부실 소송 청구 인수
· 미디어 및 이벤트를 활용하여 영향력 확대
· PIPE(사모투자)를 통한 자금 조달 규제 차익거래를 활용합니다.
참가자는 누구입니까?
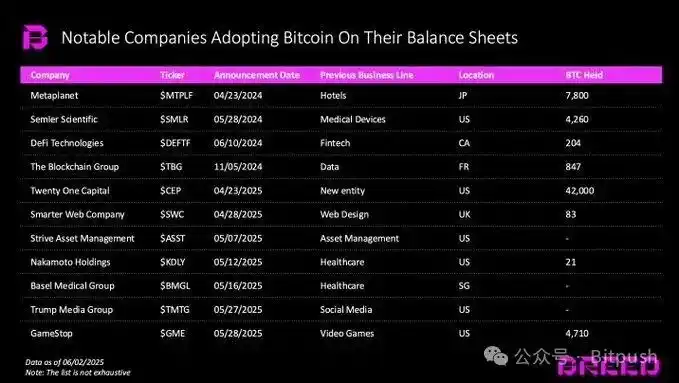
2025년 상반기 현재 40개 이상의 회사가 대차대조표에 비트코인을 도입하여 이러한 전략을 실행하기 위해 수천억 달러를 모금할 것이라고 공개적으로 발표했습니다. 이러한 회사는 산업, 지역, 실행 모델 및 시장 진출 경로가 다양합니다.
주요 사례는 다음과 같습니다.
· Metaplanet(일본): 일본의 초저금리 환경을 활용한 최초의 국제적 기업 중 하나;
· Semler Scientific 및 GameStop(미국):비트코인 국채 전략으로 주요 언론의 주목을 받았습니다;
· Twenty One Capital:Tether 및 Cantor의 지원을 받는 전문 기업;
· Strive 및 Nakamoto:역합병을 통해 빠르게 상장되었습니다.
2025년 5월 기준 비트코인 재무 전략을 발표한 다른 기업들은 위 차트를 참조하세요.
이 모델은 지속 가능할까요?
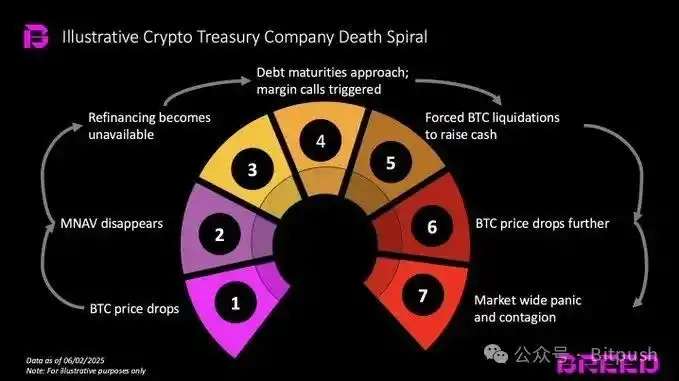
금융 분야에서 어떤 전략도 완벽할 수는 없으며, 비트코인 재무 회사도 예외는 아닙니다.
이 전략은 2022~23년 약세장에서 시험대에 올랐습니다. 비트코인 가격은 80% 폭락했고, MNAV 프리미엄은 사라졌으며, 새로운 자금 조달원은 고갈되었습니다. 그럼에도 불구하고 회사는 살아남았지만, 세일러는 밤잠을 설쳤을지도 모릅니다. 가장 큰 생존 위험은 약세장이 너무 오래 지속되어 MNAV 프리미엄이 하락하고 부채가 만기가 되는 것입니다. 주가가 순자산 가치 이하로 떨어지고 대출자가 재융자를 거부하면 회사는 부채를 상환하기 위해 비트코인을 매각해야 할 수도 있으며, 이는 가격 하락과 매도의 악순환을 촉발합니다.
새로운 재무 회사는 더 큰 위험에 처해 있습니다.Strategy의 규모, 명성 및 수동적 인덱스 흐름이 없으면 자금 조달 조건이 열악하고 레버리지가 높습니다.시장이 하락하면 이러한 구조는 마진 콜과 비트코인 불매를 빠르게 유발하여 시장 하락을 더욱 악화시킬 수 있습니다.
다음으로 나아갈 곳
비트코인 재무 회사의 확장은 아직 초기 단계이지만 이 모델은 다른 암호 자산으로 확장되기 시작했습니다.예: Solana: DeFi Development Corp(시가총액 1억 달러, 42만 SOL 이상 보유), Upexi 및 Sol Strategies; 이더리움: SharpLink Gaming은 Consensys가 주도하는 자금 조달로 4억 2,500만 달러를 조달했습니다.
전 세계적으로 더 많은 기업들이 이 모델을 채택하여 더 많은 자산을 다루고, 더 높은 레버리지를 활용하여 성공을 추구할 것으로 예상됩니다. 대부분의 기업은 실패할 것입니다. 다행히 대부분의 자금 조달이 주식 기반이기 때문에 전염 위험은 낮습니다. 하지만 부채에 크게 의존하는 기업은 시스템 전체에 위협을 가할 수 있습니다.
궁극적으로, 강력한 리더십, 엄격한 실행, 노련한 시장 조작, 그리고 시장 변동성에 관계없이 비트코인 주당 가치 상승을 지속적으로 견인할 수 있는 독창적인 전략에 의존하는 소수의 기업만이 장기적으로 MNAV 프리미엄을 유지할 수 있습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia







