


"마이크로스트래티지 효과"가 미국 주식 시장을 휩쓸었다. 30개 회사가 준비금을 위해 코인을 매수했고, 주가는 평균 400% 급등했다.
원제: "30개 미국 상장 기업, '마이크로 전략 효과' 따라: 중소 규모 시가총액이 암호화폐 보유액의 주요 동력으로 부상, 평균 주가 438% 급등"
원저자: Nancy, PANews
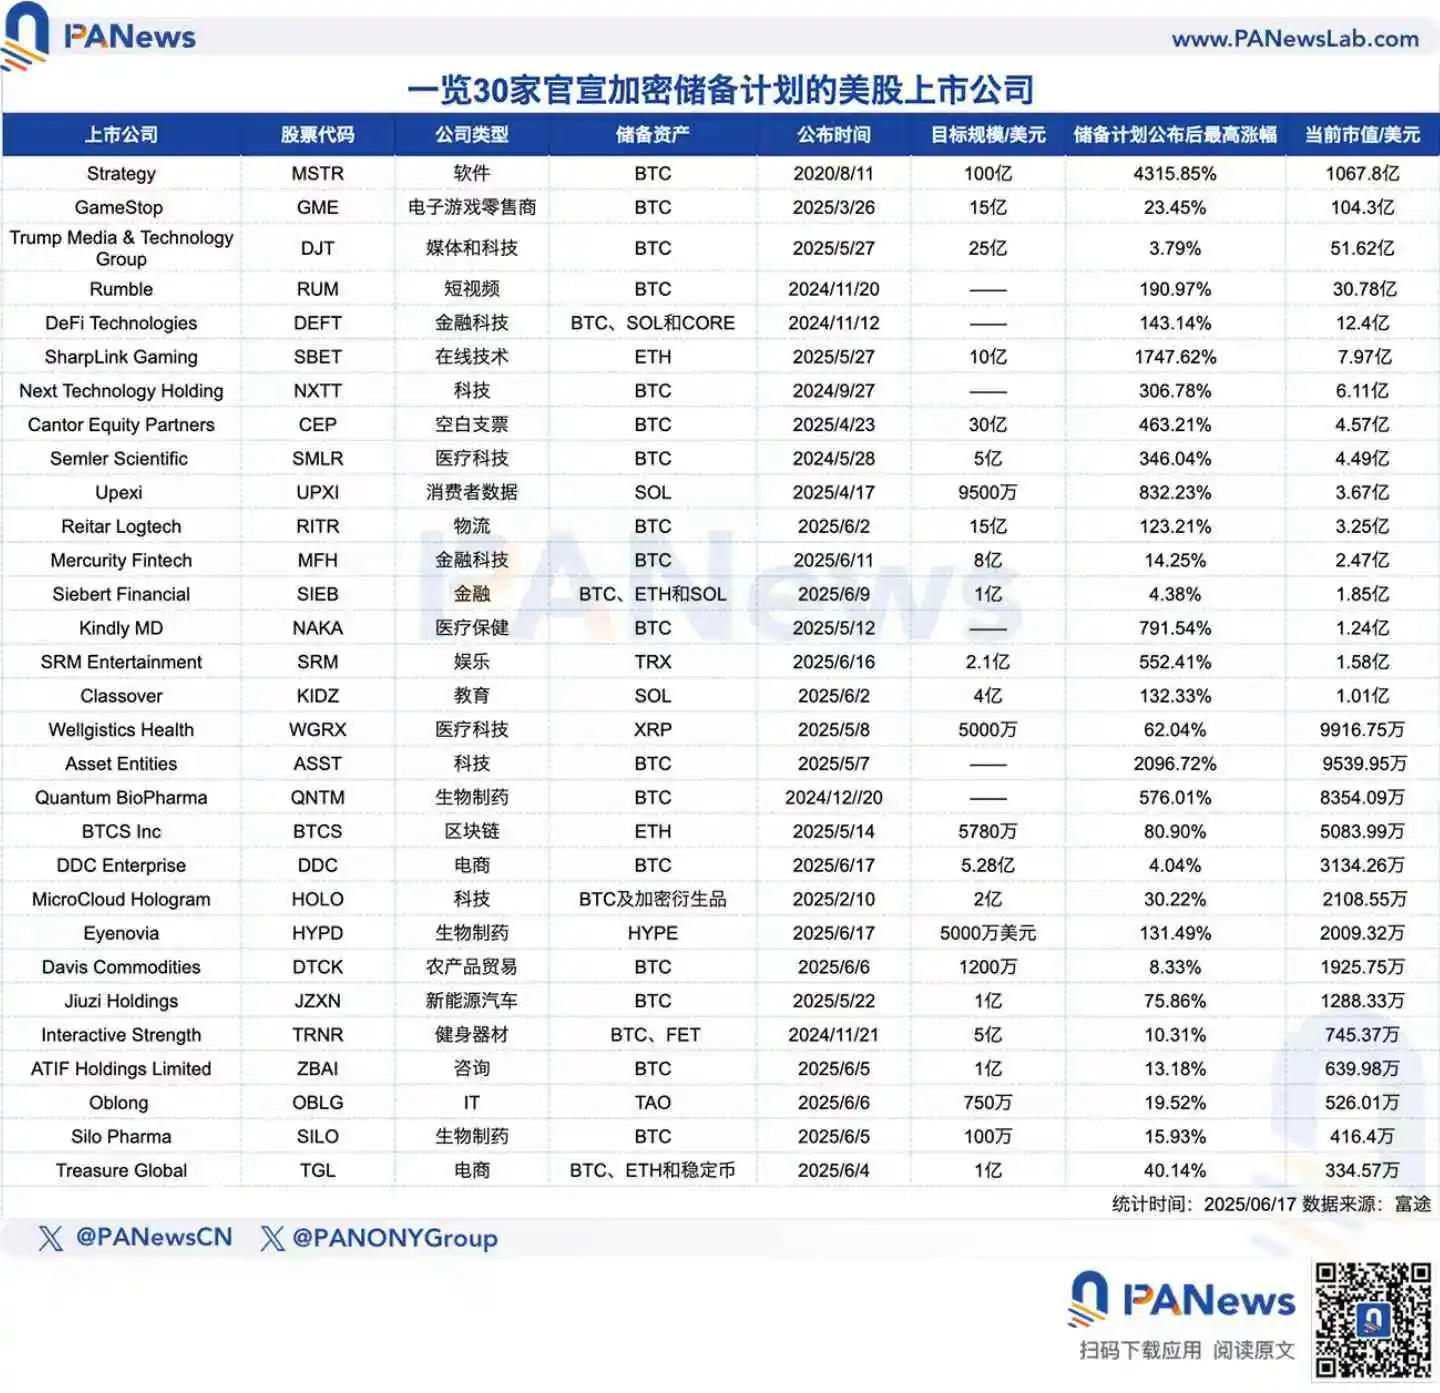
브랜드 변경, 자사주 매입, 소멸과 같은 전통적인 암호화폐 전략이 점차 효과를 잃으면서, 자본 운용이 더 많은 코인-스탁 모델이 등장하기 시작했고, 심지어 암호화폐 프로젝트의 새로운 서사 엔진이 되었습니다. 금융에서 기술, 의료에서 엔터테인먼트에 이르기까지 점점 더 많은 상장 기업이 마이크로 전략을 따르고 있으며, BTC, ETH, SOL, TRX와 같은 암호화폐 자산을 대차대조표에 통합하고 가치 평가 재평가라는 자본 게임을 시작하고 있습니다. 이 기사에서 PANews는 암호화폐 보유액 계획을 공식 발표한 30개 미국 상장 기업을 소개했습니다.
재무 전략부터 가치 평가 논리까지, 중소기업들은 집단적으로 "미시 전략 효과"를 재현하고 있습니다.
코인-주식 전략의 선구자인 Strategy는 2020년 8월 초부터 비트코인을 대차대조표에 포함시키는 데 앞장섰습니다. 당시 이 급진적인 움직임은 대안적인 금융 실험으로 여겨졌습니다. 그러나 5년 후, 한때 틈새시장이었던 이 전략은 다양한 산업의 기업들이 모방하기 위해 경쟁하는 주류 전략으로 자리 잡고 있습니다. 특히 중소 상장 기업들은 "암호화폐 보유액 + 자본 시장 레버리지"를 통해 가치 평가 논리를 재구성하고자 하며, 점점 더 많은 기업들이 준비금 시스템에 암호화폐 자산을 포함시키기 시작했습니다.
현재 집계된 미국 상장 기업 30개 중 Strategy, BTCS, DeFi Technologies 등으로 대표되는 기술 및 금융 기술 기업 외에도 헬스케어, 바이오제약, 전자상거래, 교육, 신에너지 자동차, 농산물 거래, 엔터테인먼트, 미디어와 같은 전통 산업 분야도 점차 암호화폐 자산을 자산 배분에 통합하고 있습니다.
SharpLink Gaming, Semler Scientific, KindlyMD, Quantum BioPharma, Silo Pharma와 같은 대부분의 기업들은 주력 사업의 성장 둔화, 밸류에이션 정체, 유동성 부족과 같은 공통적인 어려움에 직면해 있습니다. 전통적인 투자 경로가 차단된 상황에서 암호화폐 자산을 활용하는 것은 금융 전략이자 자본 시장의 흐름을 바꾸려는 시도입니다. SharpLink Gaming을 예로 들어 보겠습니다. 이 회사는 저조한 실적 때문에 상장 폐지 직전이었습니다. 2024년 말 이더리움을 주요 준비자산으로 발표하자, 최대 4억 2,500만 달러 규모의 자금 조달 계약을 빠르게 확보했습니다. 시장의 관심이 급격히 높아졌고, 이더리움의 시장 가치는 200만 달러에서 수천만 달러로 급등했으며, 가치 평가 논리도 완전히 재구축되었습니다.
현재 암호자산 보유액 구조는 여전히 비트코인을 절대적인 주요 자산으로 삼고 있습니다. 통계에 따르면 Strategy, GameStop, Trump Media, Rumble, Next Technology Holding, Cantor Equity 등 약 20개 상장사가 자산 바스켓에 BTC를 명시적으로 포함했습니다. 이더리움은 점차 두 번째로 인기 있는 보유 자산으로 자리 잡았으며, BTCS, Treasure Global, SharpLink Gaming과 같은 기업들은 ETH를 구성하기로 결정했습니다. DeFi Technologies, Siebert Financial, Interactive Strength 등과 같은 일부 기업은 비트코인, 이더리움 및 기타 토큰을 통해 하이브리드 암호자산 보유액을 구축하거나 위험 저항성과 시장 과대 광고 가능성 간의 균형을 모색하기 위해 더욱 다각화된 자산 포트폴리오 전략을 선택합니다.
시간적 관점에서 볼 때, Strategy는 2020년 초부터 비트코인 보유액을 시작했지만, 이후 몇 년 동안은 이에 대응하는 기업이 거의 없었습니다. 2024년 4분기까지 비트코인 가격이 고점을 회복하면서 Strategy의 주가가 급등하여 코인-스탁 모델 수익률이 급등했고, 암호화폐 보유량 급증이 본격화되었습니다.
추종 기업들의 대부분은 시가총액이 1억 달러에서 10억 달러 사이이며, 보유량 목표는 수백만 달러에서 수십억 달러에 이릅니다. 그중 Strategy의 비트코인 보유량 목표는 최대 100억 달러, Cantor Equity는 30억 달러, Trump Media는 25억 달러입니다. 일부 기업의 보유량 목표는 시가총액보다 훨씬 높아 명백한 위험 레버리지 효과를 형성한다는 점에 주목할 필요가 있습니다. 이는 시장의 투기적 기대감을 자극할 수 있지만, 동시에 가치 평가 버블 위험을 심화시킵니다. 주가 성과 측면에서 보면, 대부분의 기업은 준비금 계획을 발표한 후 단기적으로 강한 상승세를 보였으며, 평균 최대 상승률은 438.53%였습니다. 그중 Strategy는 첫 출시 이후 최대 일중 상승률 4315.85%를 달성했고, Asset Entities는 2096.72%, SharpLink Gaming은 1747.62%, Kindly MD는 791.54%를 기록했습니다. 그러나 SIEB, SILO, DTCK처럼 주가 변동이 크지 않은 기업도 많습니다. 시장은 이들의 지속적인 실행 능력과 내러티브 신뢰성에 대한 확신이 부족할 수 있습니다. 물론, 준비금 행태 자체 외에도 일부 기업은 암호화폐 대기업이나 유명 자본의 전략적 지원을 받아 시장 효과를 더욱 증폭시켰습니다. 예를 들어, SharpLink Gaming은 ConsenSys와 같은 유명 기관과 전략적으로 협력하여 이더리움 생태계의 승인을 받았습니다. Cantor Equity Partners는 Twenty One Capital과 합병하여 테더, 소프트뱅크, 그리고 미국 상무부 장관의 아들인 브랜든 루트닉의 지원을 받는 BTC 준비금 전략을 출시했습니다. SRM Entertainment는 TRX를 핵심 준비금 자산으로 사용할 계획이며, 트론(TRON) 창립자 쑨위첸(Sun Yuchen)의 지원을 받았다고 발표했습니다. 6월 17일 기준, 이 회사의 거래량은 알리바바와 텐센트를 넘어섰습니다. 이러한 암호화폐 배경 지식의 유입은 기업들이 재무적 구성을 넘어 생태계적 목소리를 낼 수 있도록 하고, 온체인 자산과 자본 시장 간의 연계성을 강화합니다.
점점 더 많은 상장 기업들이 비트코인이나 이더리움과 같은 주류 암호화폐 자산을 대차대조표에 편입하는 데 만족하지 않고 XRP, SOL, TRON, HYPE와 같은 신흥 암호화폐 자산을 배분하기 시작한 것을 알 수 있습니다. 앞으로 암호화폐 프로젝트들이 로비 활동이나 상장 기업 발굴을 통해 보유 자산을 확보하는 것이 새로운 트렌드가 될 수 있습니다.
상장 기업들이 암호화폐 보유 자산 분야에 집단적으로 유입된 것은 표면적으로는 암호화폐 자산에 대한 인식을 보여주는 것이지만, 그 이면에는 특히 부진한 실적과 제한된 시장 가치라는 맥락에서 자본 시장 메커니즘을 능숙하게 활용하고 있다는 점이 있습니다. 코인 주식과 같은 인기 있는 게임플레이는 자체적인 가치 평가 논리를 크게 바꿀 수 있습니다. 단기적으로 이는 많은 중소기업들에게 새로운 자금 조달 경로와 이야기의 창구를 제공합니다. 장기적으로 기업 준비금 구조의 지속 가능성, 자산의 부가가치, 그리고 온체인 활동의 투명성 여부가 이러한 추세가 건전하게 발전할 수 있는지 여부를 결정하는 핵심 요소가 될 것입니다.
상장 기업이라는 "케이크"를 무너뜨리는 것일까요? 시장 위험과 조작 논란은 뗄 수 없는 관계입니다.
기업들이 암호화폐 자산을 재무제표에 통합하는 추세가 빠르게 확산됨에 따라, 위험 관리, 시장 조작, 그리고 제도적 적응력에 대한 시장의 광범위한 논란이 촉발되었습니다.
비트코인 옹호자이자 비트코인 매거진 CEO인 데이비드 베일리는 이러한 추세를 자본 구조의 패러다임 전환으로 보고 있습니다. 그는 "비트코인 재무 준비금 기업이 지수에 포함될 때마다 비트코인을 보유하지 않은 기존 기업은 퇴출될 것입니다. 죄송합니다. 이제 여러분의 유동성은 비트코인 유동성이 되었습니다. 참여하지 않으면 도태될 것입니다."라고 직설적으로 말했습니다.
블록스트림 CEO 아담 백 또한 비슷한 경고를 했습니다. "비트코인 재무 준비금 기업이 상장 기업의 시장 점유율을 지속적으로 잠식하고 있습니다. 금세기 최대의 차익거래 기회를 무시한다면 자본 재분배로 결국 도태될 것입니다. 이는 사실상 "선택 사항"이 아닙니다.
드래곤플라이 매니징 파트너 하시브 쿠레시는 모든 시장 주기에서 창업자들이 핫머니의 흐름을 쫓을 것이라고 생각합니다. 지난 주기에는 암호화폐 자본 시장이 매우 활발했기 때문에 토큰 발행이 화제가 되었습니다. 이번 주기에서는 주식 시장에 토큰을 도입하는 것(금융 회사 모델과 유사)이 새로운 트렌드가 되었습니다. 그는 핫머니는 한 곳에 오래 머물지 않는다고 지적했습니다. 시간이 흐르면서 금융 회사가 최종 모델이 되지는 않겠지만, 그는 이러한 추세가 열기가 가라앉을 때까지 1~2년 동안 지속될 것으로 예상합니다.
암호화폐 보유액 회사의 위험 관리와 관련하여 Strategy CEO Michael Saylor는 "체인에 보유액 증빙을 발행하는 것은 좋은 생각이 아니다"라고 말했습니다. 그는 공개 지갑 주소가 기관에 장기적인 추적 위험을 초래할 수 있다고 지적했습니다. 4대 회계법인의 감사를 받은 부채를 공개하지 않으면 별도의 보유액 정보는 의미가 없습니다.
바이낸스 창립자 CZ는 소셜 미디어를 통해 "이 기업들은 위험을 감수하고 있습니다. 모든 기업이 위험을 감수합니다. 위험은 0이나 1처럼 이진법적인 상태가 아닙니다. 위험은 0에서 100까지의 범위입니다. 적절한 균형을 찾는다면 자신에게 가장 적합한 위험/투자수익률(ROI) 비율을 달성할 수 있습니다. 위험은 관리될 수 있고, 관리되어야 합니다. 위험을 감수하지 않는 것 자체가 위험입니다."라고 강조했습니다.
코인베이스 CEO 브라이언 암스트롱은 질의응답에서 대차대조표의 최대 80%를 비트코인에 투자하는 것을 고려했지만, "회사를 망칠 수 있기 때문에" 이 급진적인 계획을 결국 포기했다고 밝혔습니다. 그는 초기 단계에서 비트코인 가격이 갑자기 하락할 경우 회사의 자본 조달 기간이 18개월에서 10개월로 급격히 줄어들어 자금 조달 및 사업 개발에 영향을 미칠 수 있다고 설명했습니다. 그는 또한 회사가 대차대조표에 비트코인을 보유하고 있으며, 현재 순현금의 약 25%를 암호화폐로 보유하고 있다고 덧붙였습니다. "80%는 투자하지 않겠습니다. 너무 위험하다고 생각합니다." VanEck의 디지털 자산 부문 책임자인 매튜 시겔은 일부 중소 상장 기업들이 알트코인에 대규모 준비금을 할당하겠다고 발표하는 것에 대해, 이들 기업들이 수억 달러 상당의 토큰(예: XRP, SOL)을 매수한다고 주장한다고 지적했습니다. 이러한 소위 준비금 계획은 나스닥에 상장된 많은 소규모 기업들의 주가를 끌어올리기 위한 수단일 가능성이 높습니다. "많은 기업들이 선적을 늘리려는 내부자입니다. 시장 가치가 미미하고 새로운 투자자가 공개되지 않으면 사기로 판단할 것입니다." 이러한 레버리지 모델 확대와 관련하여, 디지털 자산 은행 시그넘(Sygnum)은 최신 보고서에서 스트래티지(Strategy)와 같은 기업들이 채권 발행과 같은 레버리지 방식을 통해 비트코인 보유량을 지속적으로 늘리면서 기존 기업의 재무 전략에서 벗어나고 있다고 경고했습니다. 이러한 관행은 중앙은행 준비자산으로서 비트코인의 적용성을 약화시킬 수 있으며, 과도한 보유는 시장 유동성 감소와 가격 변동성 증가로 이어져 중앙은행 및 기타 기관의 자산 배분 의지에 영향을 미칠 수 있습니다.
비트코인의 초기 옹호자인 맥스 카이저(Max Keiser)는 Strategy의 전략을 모방하는 신생 비트코인 금융 회사들에 대해 아직 실제 약세장 시험을 경험하지 못했다며 의문을 제기했습니다. 그는 "세일러는 약세장에서 비트코인을 매도하지 않고 계속 매수했습니다. 시장이 가장 어려운 시기에도 여전히 비트코인 볼트(Bitcoin Vault)의 가치를 유지하는 회사만이 진정한 신봉자라고 할 수 있습니다."라고 강조했습니다.
일반적으로 암호화폐 자산은 금융 준비자산에서 기업 전략으로 부상하고 있지만, 전략의 성공 여부는 궁극적으로 시장에 의해 결정될 것입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia







