암호화폐 벤처캐피털들이 월가에 2조 달러 규모의 이야기를 들려주었습니다.
갑자기 미국 주식 시장에서 가장 눈길을 끄는 분야가 AI에서 벗어나 상장 폐지되고 가치 없는 기업들로 옮겨간 듯합니다. 최근 몇 달 동안 미국 자본 시장에서는 가치가 계속 증가하는 역인수(reverse takeover)가 전례 없이 급증했습니다.
상장 기업들은 본래 핵심 사업을 완전히 포기하고 암호화폐를 핵심 사업으로 삼아 단기간에 주가가 몇 배, 심지어 수십 배까지 급등했습니다. 이제 미국 주식 시장은 암호화폐 업계의 금융 실험을 위한 놀이터가 되었습니다. 이번에는 암호화폐 VC들이 월가에 자신들의 이야기를 제대로 전달했습니다.
미국 주식 시장에서는 "불꽃놀이 점화자"가 DAT 불꽃놀이를 터뜨리고 있습니다.
프리미티브 벤처스가 3개월 전 샤프링크에 투자했을 당시, 미국 주식 시장에서 떠오르는 암호화폐 분야가 이렇게 짧은 시간 안에 이렇게 붐빌 줄은 상상도 못했습니다. 프리미티브의 파트너 예타는 "당시에는 이런 투자 사례에 대해 이야기하는 사람이 많지 않았고, 현재 시장의 과열 현상에 비하면 아무것도 아니었지만, 불과 한두 달 만에 성공했습니다."라고 말했습니다.
올해 6월, 샤프링크 게이밍(Sharplink Gaming)은 4억 2,500만 달러 규모의 투자 라운드 완료를 발표하며 미국 주식 시장에 상장된 최초의 이더리움 준비금 기업이 되었습니다. 발표 이후 회사 주가는 급등하여 한때 10배 이상 상승하기도 했습니다. 이 투자에 참여한 유일한 중국어 펀드인 프리미티브(Primitive)는 업계의 큰 주목을 받았습니다.
"암호화폐 시장의 유동성은 좋지 않았지만, 기관 투자자들의 구매력은 매우 강력했습니다. 비트코인 ETF 거래량은 항상 양호했고, CME 비트코인 옵션의 미결제약정(OI)은 바이낸스를 넘어섰습니다." 지난 4월, 프리미티브는 주요 검토를 위한 내부 회의를 개최하고 "CeFi(중앙화 금융)와 DeFi(탈중앙화 금융)를 통합하는" 새로운 투자 방향을 결정했습니다. 이제 프리미티브는 암호화폐 업계에서 가장 활발한 벤처캐피털 중 하나가 되었습니다.
오늘날 Primitive는 투자 은행으로부터 암호화폐 준비금 기업에 투자하라는 이메일을 매일 받고 있습니다. 이러한 새로운 투자 흐름 속에서 투자 은행은 중개자 역할을 하며, 프로젝트들이 모든 투자자를 찾고 조정하는 것을 돕고, 투자자들을 위한 로드쇼를 진행하는 데 도움을 줍니다.
지난 한 달 동안 프리미티브는 최소 20개의 암호화폐 준비금 프로젝트와 논의했습니다. 그러나 샤프링크와 또 다른 라이트코인 준비금 회사인 MEI 파마에 대한 투자만 공개적으로 발표했습니다. 이처럼 신중한 투자 접근 방식은 시장 과열에 대한 우려에서 비롯된 것으로, 프리미티브 팀은 올해 5월부터 다양한 상승 신호를 면밀히 모니터링해 왔습니다.
"몇 달 전보다 시장이 훨씬 더 거품이 낀 것 같습니다."라고 Yetta는 Beating에 말했습니다. 현재 팀은 매일 시장 보고서를 작성하고 상황에 따라 적절한 출구 전략을 평가합니다. "암호화폐 보유 기업들은 금융 혁신이며, 장기적으로 기초 자산에 대해 강세를 보일 수 있지만, 시장이 하락할 경우 심각한 디레버리징과 버블 붕괴의 위험도 있습니다."
프리미티브와는 달리, 판테라는 소매를 걷어붙이고 본격적인 사업 추진을 준비하고 있습니다. 12년 차 베테랑 암호화폐 벤처캐피털인 판테라는 이 분야를 지칭하는 새로운 용어인 DAT(디지털 자산 펀드)까지 만들어냈습니다. 판테라는 7월 초 DAT 펀드라는 이름의 새로운 펀드를 출시했습니다.
판테라의 파트너인 코스모 지앙은 모금 메모에서 "투자자가 새로운 투자 분야의 시작점에 서게 되는 일은 매우 드물며, 이를 인식하고 초기 단계의 투자 기회를 활용하기 위해 신속하게 대응하는 것이 중요합니다."라고 적었습니다.
투자자들에게 판테라의 이야기는 매우 간단합니다. 회사의 주당 비트코인이 매년 증가한다면, 그 회사의 주식을 보유하면 점점 더 많은 비트코인을 얻을 수 있다는 것입니다.
마이크로스트레티지가 이끄는 비트코인 준비금 회사와 다른 암호화폐 준비금 회사들의 기본 논리는 시가총액이 재무상태표상 암호화폐 자산 가치를 초과할 때 사모발행, 전환사채, 우선주와 같은 금융 상품을 통해 시장에서 자금을 조달한 후, 추가 암호화폐 자산을 매수하는 것입니다. 주식 프리미엄 덕분에 이러한 회사들은 더 낮은 비용으로 더 많은 자산을 축적할 수 있습니다.
투자자들은 일반적으로 기업의 자금 조달 능력을 평가하기 위해 mNav(시가총액 대 순자산가치) 지표를 사용하여 프리미엄 승수를 측정합니다. 코스모는 Beating과의 인터뷰에서 "주식 시장은 변동성이 큽니다. 때때로 시장은 특정 자산을 과대평가하기도 합니다. 이러한 상황에서 자금을 조달하기 위해 금융 상품을 출시하는 것은 본질적으로 그러한 변동성을 매도하는 것과 같습니다. 이러한 관점에서 프리미엄은 장기적으로 실제로 유지될 수 있습니다."라고 말했습니다.
올해 4월, 판테라는 솔라나 블록체인 토큰 SOL을 보유한 Defi Development Corps(DFDV)에 투자했습니다. 이 회사는 비트코인이 아닌 다른 암호화폐를 준비자산으로 사용하는 미국 최초의 상장 기업으로, 지난 6개월 동안 주가가 20배 이상 상승했습니다.
하지만 판테라에게 이것은 확실히 역발상 투자였습니다. 프로젝트가 시작되었을 때 아무도 투자하려 하지 않았고, 회사의 2,400만 달러 자금의 거의 전부가 판테라에서 나왔기 때문입니다.
DFDV 구성원 대부분은 크라켄의 고위 경영진 출신이었고, CFO는 솔라나 검증 노드를 운영한 경력도 있었습니다. 솔라나에 대한 팀의 깊은 이해와 전통 금융에 대한 전문성은 판테라에 깊은 인상을 준 핵심 요소였습니다. "그럼에도 불구하고 거래 구조에 일부 하방 위험 보호 조치를 포함시켰지만, DFDV의 놀라운 성공은 예상치 못한 것이었습니다."
"진정한 촉매제는 코인베이스가 S&P 500에 편입된 것이었고, 이로 인해 전 세계 모든 펀드 매니저들이 암호화폐 투자를 고려하게 되었다고 생각합니다." 트럼프 당선 이후, 암호화폐 산업은 기존 자본 시장에서 급등했습니다. 서클(Circle)의 IPO는 스테이블코인에 대한 전 세계적인 관심을 불러일으켰고, 로빈후드(Robinhood)의 RWA(Real-Wallet Wafer) 진출은 증권형 토큰화(STO)에 대한 관심을 불러일으켰습니다. 이제 DAT가 차세대 핵심 기술로 떠오르고 있습니다.
DFDV에 투자한 지 한 달도 채 되지 않아 캔터 이쿼티 파트너스(Cantor Equity Partners)도 DFDV에 접근했습니다. DFDV의 성공은 소프트뱅크와 테더의 비트코인 준비금 회사 설립 계획을 가속화했고, 궁극적으로 CEP의 사모 펀드를 통해 약 3억 달러의 외부 자금을 조달했습니다. 판테라는 다시 한번 CEP의 최대 외부 투자자가 되었습니다.
DFDV와 CEP에 투자된 자금은 Pantera의 주력 벤처 펀드와 유동성 토큰 펀드에서 조달되었습니다. 팀은 처음에 이 두 가지가 해당 분야에 대한 펀드의 유일한 투자일 것이라고 생각했습니다.
그러나 시장 상황은 판테라의 예상을 빠르게 뛰어넘었습니다. 포트폴리오 프레임워크의 한계와 위에서 언급한 두 펀드의 집중도 문제로 인해 판테라는 곧 새로운 펀드를 설립하기로 결정했습니다.
7월 1일, DAT 펀드는 1억 달러 모금을 목표로 모금을 시작했습니다. 7월 7일, 모금이 완료되었다고 공식 발표했습니다. LP들의 뜨거운 성원에 힘입어 판테라는 DAT 펀드를 위한 두 번째 모금 캠페인을 시작했습니다. 비팅이 인터뷰했을 당시, 첫 번째 DAT 펀드는 이미 전액 모금된 상태였습니다.
공개된 투자 사례에서 판테라는 종종 "앵커", 즉 최대 투자자 역할을 합니다. DAT 기업들은 초기에 유동성이 부족하기 때문에 가격 할인을 받기 쉽습니다. 따라서 판테라 팀은 거래소 밖에서 거물급 투자자들을 유치하여 기반을 구축하고 유동성을 확보하며 가격 차이를 줄여야 합니다.
한편, "앵커 인베스터"는 판테라가 시장에 진출하기 위한 전략이기도 합니다. "지난 두 달 동안 DAT 기업들로부터 거의 100건에 가까운 제안을 받았습니다. 판테라는 보통 가장 먼저 연락하는 회사입니다. 이 분야에서 인지적 우위를 확보할 만큼 일찍 시장에 진입했고, 큰 투자를 감행하고 거액을 발행할 수 있는 진정한 투자자라는 점을 알고 있기 때문입니다."

물론, 판테라가 모든 기업에 투자하는 것은 아닙니다. DAT 기업의 경우, 펀드는 마케팅을 통해 "인지적 리더십"을 구축하는 능력 또한 중요하게 생각합니다. 샤프링크와 비트마인에 대한 투자는 이러한 점을 고려하여 이루어졌습니다. 비트마인은 DAT 펀드의 첫 번째 투자였으며, 판테라는 이 거래에서 "중추적인" 역할을 했습니다.
6월 2일, 이더리움 커뮤니티의 핵심 인물인 조셉 루빈은 샤프링크 역인수를 주도하여 최초의 이더리움 리저브(Ethereum Reserve) 회사를 설립했습니다. 6월 12일, 조셉과 다른 이더리움 핵심 멤버들은 이더리얼라이즈(Etherealize)를 통해 이더리움 기본 보고서를 발표하여 기관 투자자들에게 이더리움의 투자 가치를 소개했습니다.
6월 30일, 두 번째 이더리움 준비금 회사인 비트마인(Bitmine)이 출범했습니다. "월가의 암호화폐 전문가" 토마스 리가 비트마인을 지지하며 주요 언론에 자주 등장하여 이더리움 투자 기회를 분석하기 시작했습니다. 비슷한 시기에 샤프링크(Sharplink)의 주가가 상승하기 시작했고, "이더리움 군비 경쟁"이 업계의 가장 큰 화두로 빠르게 부상했습니다.
코스모는 비팅(Beating)에 "DAT 기업들이 재무 레버리지를 확보하기 위해서는 최소 10억 달러에서 20억 달러의 시가총액에 도달해야 합니다."라고 말했습니다. 이 수준에 도달해야만 기업은 시장에서 진정한 가치 프리미엄을 확보하고 전환사채나 우선주와 같은 금융 상품을 통해 기관 자본에 대한 새로운 기회를 얻을 수 있습니다.
하지만 그 전에 DAT는 암호화폐 기반 투자자뿐만 아니라 주식 시장의 더 넓은 주류 개인 투자자층에게 자사의 이야기를 전달해야 합니다. "그들은 이야기를 이해하고 기꺼이 참여해야 합니다. 전체 모델이 제대로 작동하려면 먼저 시장이 '그것이 실현될 것이라고 믿어야' 합니다."
시장과의 지속적인 신뢰 구축은 DAT 성공의 또 다른 핵심 요소입니다. 전통적인 금융 시장은 투명성과 규율의 조화를 필요로 합니다. 팀은 "암호화폐 네이티브"이면서도 전통적인 금융에 대한 통찰력을 갖추어 상장 기업에 대한 정보를 효과적으로 관리 및 공개하고 SEC 규정 및 절차를 이해해야 합니다. 이를 통해 회사는 미국 자본 시장에 효율적이고 전문적으로 접근할 수 있습니다.
"저희는 실사에 많은 시간을 투자합니다. 정말 중요한 것은 고정된 mNav 수치가 아닙니다. 회사의 경영 구조가 명확한가? 꾸준히 자금을 확보할 수 있는가? 새로운 비즈니스 모델을 구축할 능력이 있는가? 이것이 바로 진정으로 훌륭한 'DAT 스타트업 팀'의 진정한 특징입니다."
비트코인, 이더리움, 솔라나 보유량 외에도 판테라는 최근 여러 대형 알트코인 보유량에 투자했습니다. 비트코인부터 주류 코인, 그리고 알트코인까지, 암호화폐 투자자들에게 전달되는 이야기는 단계적으로 진행됩니다. 성장을 위해 금융 공학에 전적으로 의존하는 비트코인의 DAT와 비교했을 때, 주류 토큰은 스테이킹 및 DeFi 활동을 통해 수익을 창출할 수 있으며, 알트코인 프로토콜은 암호화폐 시장에서 성숙한 애플리케이션 시나리오와 수익 흐름을 기반으로 합니다. 주식 시장 투자자들은 DAT를 통해 성장 가능성을 확인할 수 있습니다.
비트코인이나 DAT와 같은 주류 코인과는 달리, DAT와 같은 많은 알트코인은 초기 준비금을 Protocol Foundation 자체나 토큰 투자자로부터 직접 조달합니다.
Hyperliquid의 전략적 예비 기업인 Sonnet BioTherapeutics(SONN)의 초기 보유액은 작년 말 1천만 개 이상의 HYPE 토큰을 매수한 최고 암호화폐 VC Paradigm을 통해 회사에 직접 투입되었습니다. Beating에 따르면, Ethena의 전략적 예비 기업인 StablecoinX 또한 Ethena Foundation의 주도 하에 설립되었으며, PIPE 라운드 투자자들은 ENA 토큰이나 USDC를 사용하여 직접 자금 조달에 참여할 수 있게 되었습니다.
DAT와 같은 알트코인은 유동성이 낮기 때문에 자금 조달 발표 후 급격하고 상당한 가격 상승을 경험하는 경우가 많으며, 이는 많은 투자자들에게 내부자 거래 기회를 제공합니다. SONN의 경우, 공식 발표는 7월 14일에 이루어졌지만, 주가는 7월 1일부터 급등하기 시작하여 발표 전날 밤까지 4배로 상승했습니다.
최근 YZi Labs의 지원을 받은 BNB 준비금 회사인 CEA도 비슷한 문제에 직면했습니다. 비팅에 따르면, 팀은 참가자들이 회사 이름을 미리 알지 못하도록 미국 상장 기업 여러 곳을 미리 매수하고 마지막 순간에 무작위로 하나를 선택했습니다. 그러나 그럼에도 불구하고 7월 28일 공식 발표 몇 시간 전에 조기 발표 사례가 여전히 있었습니다.
반면, 많은 투자자들은 알트코인 DAT의 "좌회전 거래(left-hand trading)"에 대한 잠재적 위험에 대해서도 우려하고 있습니다. 암호화폐 시장의 유동성이 부족하기 때문에 대형주 고가 토큰을 할인 없이 매도하는 것은 어렵습니다. 그러나 암호화폐 자산을 DAT에 투자하면 토큰의 인위적인 유동성이 미국 주식 시장의 실질적인 유동성으로 전환됩니다.
따라서 "성장성 노출 제공"인지 "회수 유동성 확보"인지 투자자는 신중하게 판단해야 합니다. "많은 DAT(투자자문회사)는 저금리 거래소 상장과 같은 규제 허점을 악용하여 운영됩니다. 그러나 이러한 단기적인 운영은 안정적인 정보 공개 및 규정 준수 메커니즘을 구축하기 어렵게 만듭니다. 진정한 자본 프리미엄을 확보하지 못한다면, 이는 의자 빼기 게임과 같습니다."
규제 감독 또한 DAT 기업들이 직면한 위험 요소입니다. SEC가 알트코인과 기타 온체인 자산을 증권으로 분류할 경우, DAT의 구조는 대폭 개편되어야 할 것입니다. 그럼에도 불구하고, 프리미티브와 판테라는 여전히 이것이 더 나은 경쟁 환경이라고 생각합니다. 예타는 "미국 주식 시장은 유동성이 더 좋고 상장 기업 투자자들은 더 많은 보호를 받기 때문에, 지금 DAT에 투자하는 것이 순수 암호화폐에 투자하는 것보다 배당률과 배당률 측면에서 더 좋습니다."라고 말했습니다.
미국 주식 시장을 제외하고 전 세계는 여전히 "최초의 마이크로 전략"을 놓고 경쟁하고 있습니다.
미국 주식 시장은 가장 효율적이고, 포용적이며, 유동적인 자본 시장이라는 것이 투자자들의 공통된 의견입니다. 나스닥은 차세대 마이크로 전략을 모방하기에 가장 적합한 시장으로 남아 있습니다. 하지만 그렇다고 다른 자본 시장에 기회가 없는 것은 아닙니다. 미국 주식 시장을 제외한 모든 시장에서 나스닥의 목표는 차세대 메타플래닛이 되는 것입니다.
지난 한 해 동안 메타플래닛의 주가 프리미엄은 급등하여 투자자들에게 10배 이상의 수익률을 안겨주었습니다. 이 "아시아의 기적" 블록버스터는 더 많은 사람들에게 지역 차익거래 기회를 성공적으로 부각시켰습니다.
아시아 시장은 비트코인 보유량의 선구자였습니다. 2023년 중반, 워터드롭 캐피털(Waterdrop Capital)은 차이나 퍼시픽 인슈어런스 인베스트먼트 매니지먼트(홍콩) 리미티드(China Pacific Insurance Investment Management (Hong Kong) Limited)와 파트너십을 맺고 퍼시픽 워터드롭 펀드(Pacific Waterdrop Fund)를 설립했으며, 이후 비트코인 매수 프로그램을 시작한 홍콩 상장 기업 보야 인터랙티브(Boyaa Interactive)에 투자했습니다. 2024년, 마이크로스트래티지의 주가가 급등하면서 워터드롭은 이러한 산업 트렌드에 대한 확신을 더욱 굳건히 했습니다. 현재 워터드롭은 홍콩 상장 기업 5곳에 투자했으며, 연말까지 최소 10곳 이상의 기업에 투자할 계획입니다.
"현재 미국 비트코인 및 주류 암호화폐 준비금 회사 시장은 이미 포화 상태이며, 다음 성장의 물결은 미국 외 자본 시장에서 나타날 가능성이 더 높습니다." 나치는 준비금 회사 투자 열풍에 동참한 암호화폐 트레이더입니다. 올해 그는 비트코인 준비금 회사인 나카모토 홀딩스에 투자하여 빠르게 10배의 수익을 올렸습니다.
올해 초, 나치는 Mythos Venture에 개인 LP로 투자했습니다. 이 펀드는 "아시아 비트코인 보유액"에 특화되어 있습니다. 가장 최근에는 태국 상장 기업인 DV8에 투자했는데, DV8은 최근 2억 4,100만 바트 규모의 투자 라운드를 완료하여 동남아시아 최초의 비트코인 보유액 기업이 되었다고 발표했습니다.
또한 그는 다른 지역의 여러 비트코인 리저브 프로젝트에도 직접 투자했는데, 대부분 미화 7자리 수에 달하는 규모였습니다. 예를 들어, 올해 4월에는 브라질 최대 상업은행인 이타우 BBA의 지원을 받는 라틴 아메리카 최초의 비트코인 리저브 회사인 오랑헤(Oranje)를 인수하여 첫 번째 자금 조달 라운드에서 약 4억 달러를 조달했습니다.
"일본, 한국, 인도, 호주와 같은 시장에서는 (비트코인 준비금 회사)를 설립할 수 있는 성장 가능성이 여전히 있다고 생각합니다." Mythos에 합류한 후, 나치의 역할은 점차 LP에서 "준GP(준투자자)"로 전환되어 다른 멤버들과 협력하여 투자 기회를 모색했습니다. 그의 임무는 인수에 관심이 있는 상장 기업을 찾는 것이며, 최근 아시아 지역의 쉘 컴퍼니(껍데기 회사)들이 나치의 집중적인 미팅 대상이 되었습니다.
"1위가 되기 위해 노력하는 것"은 미국 주식 시장 이외의 자본 시장에서 성공하는 데 핵심적인 요소입니다. 이를 통해 팀은 선점자로서의 이점을 얻고 시장의 관심을 더 많이 끌 수 있습니다. 하지만 이는 비트코인 리저브 컴퍼니(Bitcoin Reserve Company)의 지역 차익거래가 시간과의 싸움이라는 것을 의미하기도 합니다.

인수 과정은 쉘 기업마다 크게 다릅니다. 500만 달러 정도의 적은 비용으로 인수되는 기업도 있고, 태국의 DV8의 경우, 관련된 여러 당사자가 약 2,000만 달러를 지출했습니다.
쉘컴퍼니 인수부터 증권거래소 상장까지 전체 과정은 일반적으로 1~3개월이 소요되며, 규제 승인의 효율성이 가장 중요한 변수입니다. 그러나 기회를 포착하는 것부터 실제로 실현하는 것까지는 최소 6개월, 심지어 그 이상이 걸릴 수 있습니다.
DV8 인수는 거의 1년이 걸렸고, 마침내 올해 7월에 완료되었습니다. 인수를 주도한 투자자는 UTXO Management와 Sora Venture였으며, 이들은 Metaplanet의 주요 설계자이기도 합니다.
최근 소라는 한국의 상장 소프트웨어 서비스 회사인 SGA의 인수도 주도했습니다. 소라 벤처스의 파트너인 루크는 비팅(Beating)과의 인터뷰에서 "아시아, 특히 동남아시아 자본 시장은 상대적으로 폐쇄적이지만, 거래량은 실제로 매우 큽니다. 단지 많은 외국인 투자자들이 이 시장의 활동 수준을 제대로 이해하지 못하고 있을 뿐입니다."라고 말했습니다.
"모두가 지금 시간과의 싸움을 벌이고 있지만, 아시아 시장에서는 소라와 경쟁할 수 있는 기업은 거의 없다고 생각합니다." 루크의 견해에 따르면, 현지 규제는 많은 해외 투자자들에게 큰 걸림돌입니다. 대부분의 VC는 인수에 참여하고 규제 기관과 소통하는 데 충분한 경험이 없으며, 아시아 시장을 제대로 이해하지 못합니다.
소라벤처스의 전략은 다수의 현지 파트너를 영입하여 증권거래소 및 규제 기관과의 연결을 지원함으로써 프로젝트 실행을 가속화하는 것입니다. 한국의 SGA의 경우, 초기 논의부터 거래 완료까지 한 달도 채 걸리지 않아 한국 증권거래소 역사상 가장 빠른 인수라는 기록을 세웠습니다.
회사의 자금 조달 속도와 시장 전략 또한 또 다른 난관입니다. "mNav는 비트코인이 일정 수준까지 축적된 이후에만 적용되는 매우 후기 단계의 가치 평가 모델입니다. 초기 단계 기업들은 마이크로 전략과는 완전히 다른 전략과 프리미엄 논리를 가지고 있습니다." 미국 상장 기업인 DAT는 초과 의결권을 갖춘 지분 구조 설계 덕분에 지속적으로 지분을 희석하면서도 팀 지배력을 유지할 수 있습니다.
그러나 아시아 상장 기업들은 일반적으로 이러한 메커니즘이 부족하여 팀의 희석 가능성이 제한적입니다. 따라서 팀은 자금 조달 속도를 정확하게 관리하는 동시에 핵심 사업에서 발생하는 현금 흐름을 활용하여 자사주를 매입하여 역희석화해야 합니다. 태국의 DV8은 관련 현지 라이선스를 취득했으며, 곧 암호화폐 거래 플랫폼 사업을 시작할 것으로 알려졌습니다.
소라는 현재 대만 시장에서 인수 계약 체결을 가속화하는 동시에, 일본에서 두 번째 비트코인 리저브 회사 설립도 추진하고 있습니다. 5월에는 홍콩 상장 명품 유통 회사인 탑윈(Top Win)의 지분 90%를 인수했으며, 이 회사는 곧 아시아 스트래티지(Asia Strategy)로 사명을 변경할 예정입니다. "저희의 목표는 아시아에 9~10개의 '메타플래닛(Metaplanet)'을 설립하여 미국 상장 모회사에 통합하는 것입니다. 이를 통해 미국 주식 시장 투자자들이 저희를 통해 아시아 기업에 대한 프리미엄 투자 기회를 간접적으로 확보할 수 있도록 하는 것입니다."
탑윈은 메타플래닛, 헝웨 홀딩스, DV8, SGA 등 여러 기업의 인수에 참여했습니다. 또한, 1차 자금 조달 라운드를 곧 완료할 예정입니다. 소라벤처스는 "다수 투자자 + 소액 자본" 모델을 지속적으로 채택하고 있으며, 총 조달 금액은 1천만 달러 미만이고 6개월의 투자금 보호예수 기간을 두고 있습니다.
루크는 탑윈이 아시아 기업 지분 30%를 지배하고 60%는 비트코인 보유량을 보유하는 미래 자본 구조를 채택하여 투자자들에게 새로운 비전을 제시하기를 기대합니다. 물론 이 모든 것은 단지 탑윈 팀의 아이디어이자 비전일 뿐입니다. 아시아 시장의 프리미엄이 지속 가능한지, 그리고 미국 주식 투자자들이 아시아 시장에 대한 비전을 받아들일지는 아직 불확실하며, 시장과 시간이 이를 증명할 것입니다.
"아시아 시장은 바닥은 높지만 천장은 낮다는 점을 인정해야 합니다. 진정으로 특정 규모를 달성하고 싶다면 전 세계 투자자와 투자자들을 끌어들이는 미국 주식 시장에서만 가능합니다." 투자자들이 여러 국가의 비트코인 보유량에 대한 알파(Alpha) 내러티브를 좇으려 하지만, 모든 투자자는 모든 것을 지탱하는 베타(Beta)는 여전히 미국 규제라는 유리한 원동력에서 비롯된다는 데 동의합니다.
나치는 "비트코인 국립준비금과 같은 법안이 실제로 시행된다면 미국 정부의 매수 행동에 따라 다른 지역 정부와 국가 부의 기금도 자산을 함께 배분하게 될 것이고, 비트코인은 계속해서 상승할 수 있다"고 말했다.
"암호화폐 주식"으로 구원받은 사람들
침체된 암호화폐 시장과 비교했을 때, 현재 DAT 부문은 매우 활기가 넘칩니다. 이 새로운 흐름은 주목을 끌 뿐만 아니라 암호화폐 세계에 갇힌 자본에게 "탈출구"를 제공하는 듯합니다. 한 투자자는 Beating과의 인터뷰에서 "현재 시가총액 상위 100대 암호화폐 프로젝트 모두가 DAT 도입을 고려하고 있습니다."라고 말했습니다.
2024년 말과 2025년 초는 대부분의 암호화폐 VC 펀드가 만기일을 맞이하고 새로운 자금 조달을 시작하는 데 중요한 시기였습니다. 그러나 부진한 DPI(수입당 성과) 데이터는 많은 LP(투자자)의 투자를 막았습니다. 연초 이후 많은 암호화폐 펀드가 문을 닫았습니다.
2022년 이후 암호화폐 1차 시장의 가치는 급등해 왔으며, 많은 프로젝트들이 시드 라운드에서 수천만 달러를 조달했습니다. 그러나 이러한 프로젝트 중 실질적인 혁신이나 실질적인 적용 사례를 보이는 프로젝트는 매우 드뭅니다. 암호화폐 ETF와 핀테크+암호화폐 부문의 발전으로 벤처캐피털(VC)은 유한책임조합원(LP)들이 암호화폐 자산을 배분하는 최후의 수단이 되었습니다.
반면, 시장 유동성 감소는 프로젝트의 투자 회수를 더욱 어렵게 만들고 있습니다. 개인 투자자들은 더 이상 "VC 코인"에 투자하지 않고 있으며, 프로젝트들은 거래소 상장을 위해 높은 상장 수수료를 지불해야 합니다. "현재 주요 거래소 상장에는 일반적으로 토큰 할당량의 최소 5%를 포기해야 합니다. 시가총액이 1억 달러인 경우, 비용은 500만 달러입니다. 미국 주식 시장에서 페이퍼컴퍼니를 인수하는 데 드는 비용은 거의 같습니다."
그러나 미국 규제 환경의 개방은 모두에게 새로운 희망을 안겨주었습니다. 암호화폐 보유고는 토큰의 최적의 출구 채널을 찾았을 뿐만 아니라, 암호화폐 분야에 기관 자금을 유치하는 새로운 방식을 제시했습니다.
암호화폐 벤처 캐피탈리스트 외에도 미드스트림 투자은행(MIB)들도 이러한 추세의 수혜를 입었습니다. 블룸버그에 따르면, DAT 거래는 많은 미드스트림 투자은행 브로커의 업무 시간의 80%를 차지하며, 이 분야의 사업은 연말까지 300% 성장할 것으로 예상됩니다.
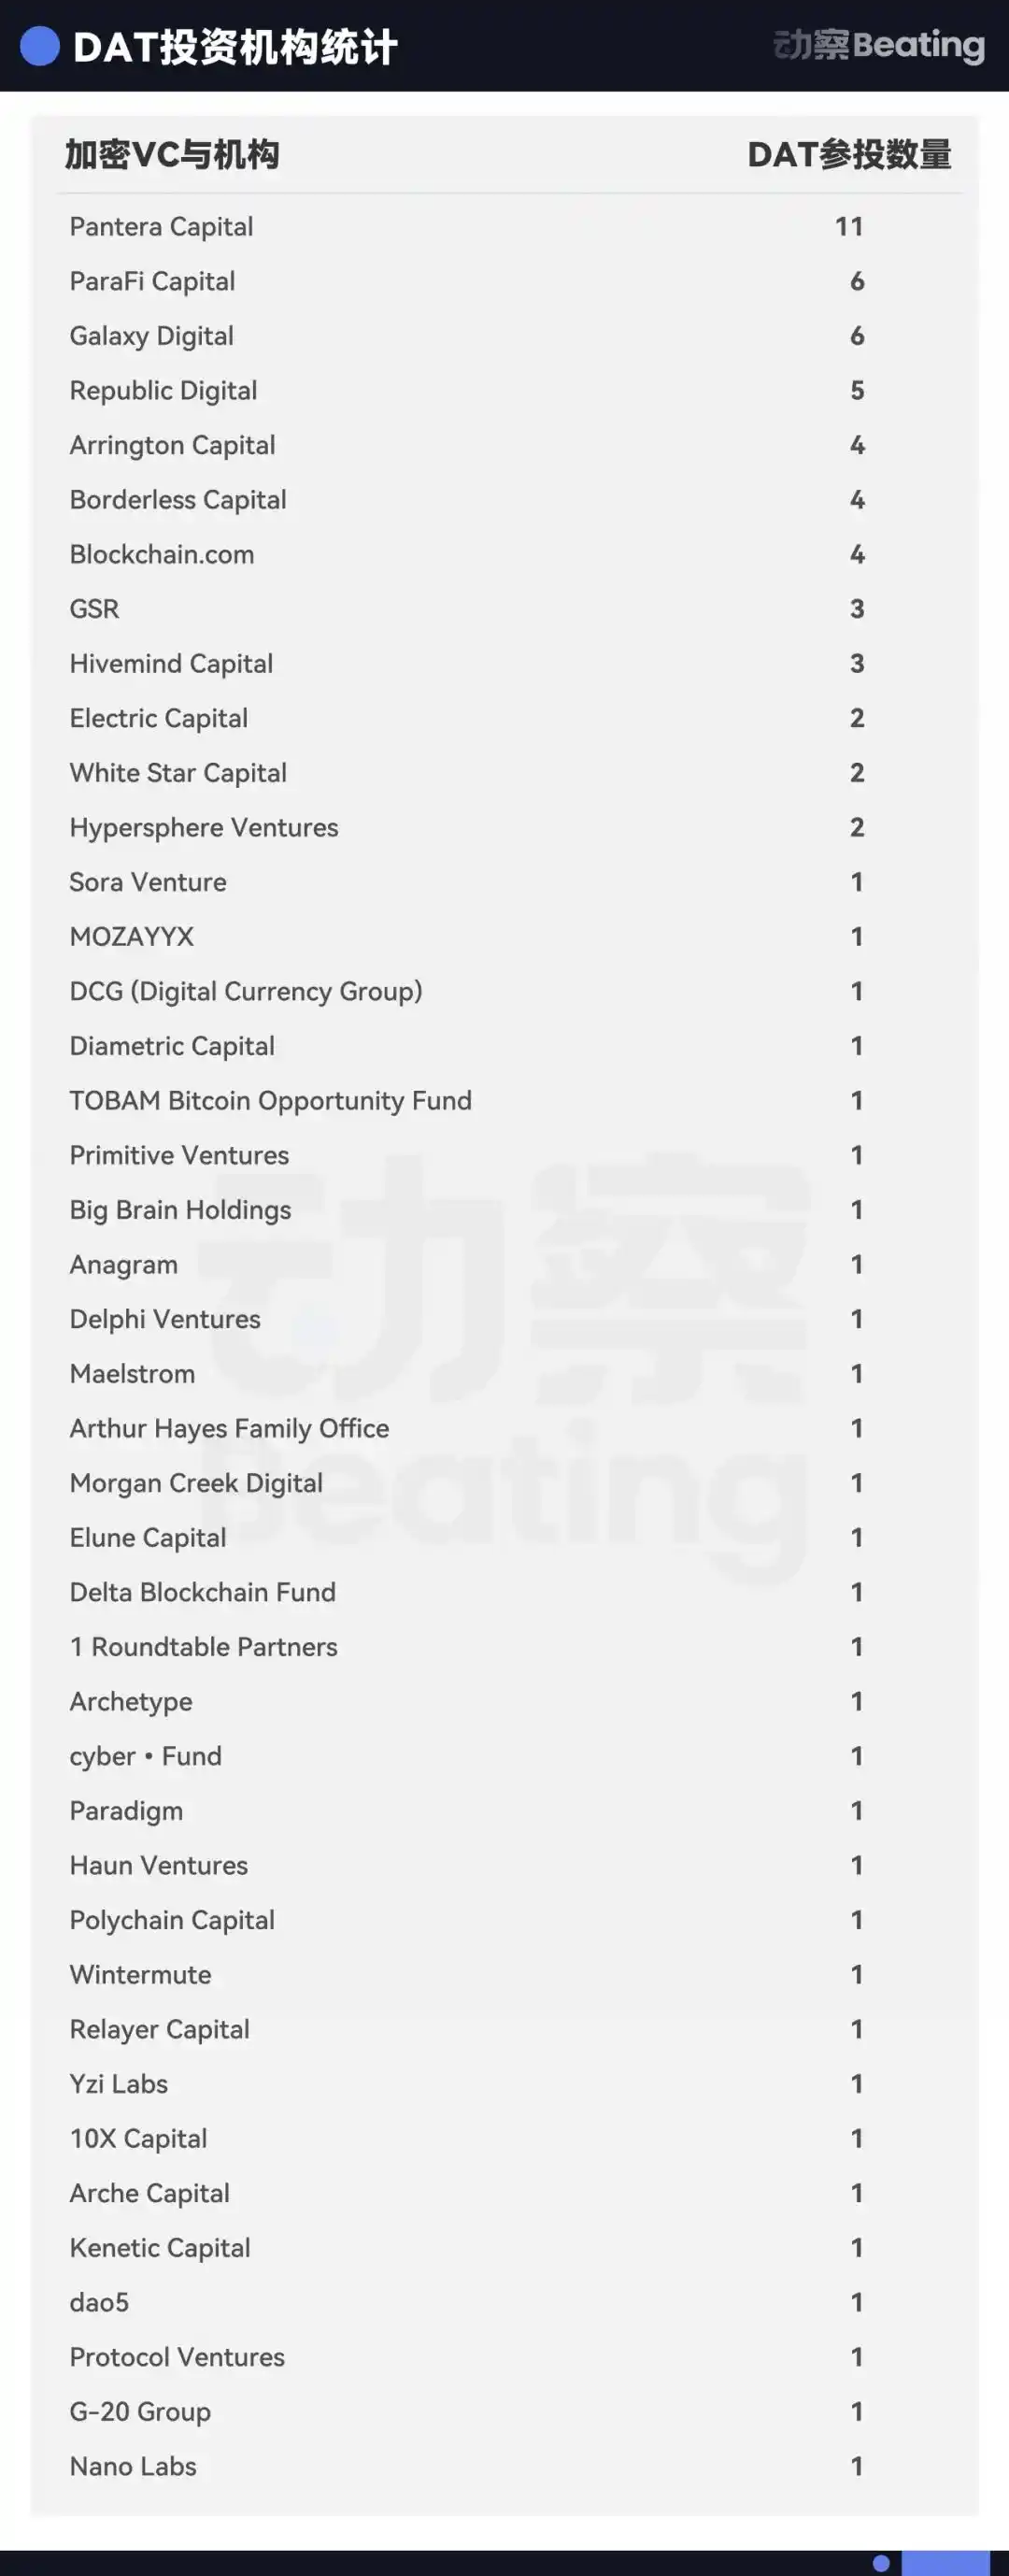
업계는 이제 2조 달러 규모의 암호화폐 시장 전체를 미국 주식 시장으로 끌어들이려 사실상 노력하고 있습니다. 두 달도 채 되지 않아 수십 개의 DAT(디지털 자산 거래) 회사가 시장에 생겨났습니다.
판테라는 3~5년 안에 DAT(데이터 기술, 애플리케이션, 장비) 부문에서 상당한 통합이 이루어질 것으로 예상합니다. 이러한 하락세가 지속됨에 따라 규모의 경제를 달성하지 못하는 소규모 DAT 기업들은 마이너스 프리미엄에 직면하게 되고, 대형 경쟁사에 매우 낮은 가격으로 인수될 것입니다. "DAT는 기술 혁신의 중심지가 아니라 '새로운 재무 모델의 시험장'입니다. 궁극적으로 두세 개 기업만 살아남을 것입니다."
하지만 음악은 이제 막 시작된 것 같습니다. 코스모는 대회가 절정에 이르기까지는 최소 6개월은 걸릴 것으로 예상합니다. "누가 최종 우승을 차지할지는 전혀 알 수 없습니다. 우리가 할 수 있는 일은 앞으로 '2~3위' 중 하나가 될 잠재력을 가진 팀들을 지원하는 것뿐입니다."
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia