


a16z 신규 자금 조달 150 억 달러: 항상 의심받았지만, 왜 '가장 잘 이야기하는' 벤처캐피탈이 될 수 있었을까?
원문 제목: a16z: The Power Brokers
원문 출처: Not Boring
원문 번역: Saoirse, Foresight News
편집자의 말: 본문 작성자는 Not Boring Capital의 창립자 Packy McCormick이며, 현재 a16z crypto 컨설턴트입니다. 본문은 벤처 캐피탈 거물 a16z에 집중하며, 그 새로운 150억 달러 펀드 모집을 통해 "비전통적인 벤처 캐피탈" 핵심을 파고들며, 엔지니어의 사고로 미래를 그리고, Databricks와 같은 잠재 기업에 베팅하는 단단한 신념을 갖고 있습니다. 글에는 실적 데이터와 클래식 사례가 섞여 있으며, 초기 창업부터 900억 달러를 넘는 자산을 관리하는 고급 논리를 분석합니다. 이 "기술 신자"가 어떻게 산업 규칙을 재정비하는지 알고 싶다면, 글을 꼼꼼히 읽어보세요.
a16z가 150억 달러의 신규 자금을 모금한 소식이 알려지자, 전체 벤처 산업이 다시 한 번 동요했습니다. 누군가는 그 동안의 모델에 대한 의문을 제기했고, 누군가는 이 자금이 어디로 향할지 궁금해했습니다.
이 계속해서 논란이 끊기지 않는 기관을 파악하기 위해 나는 그들의 GP(일반 파트너) 및 LP(제한 파트너)와 대화를 나누었고, 2000억 달러 이상의 평가를 받은 투자 후 기업 창립자와 깊이있는 대화를 나누었으며, 그들이 설립 이후의 펀드 수익률 데이터를 자세히 조사했습니다.
그러나 "a16z가 어디서 잘못했느냐" 고민하는 것보다는, 나는 오히려 과거에 항상 올바른 판단을 내렸던 똑똑한 사람들이 현재 무엇을 목표로 하고 있는지를 묻고 싶습니다. 물론 솔직해야 합니다, 나는 이전에 a16z의 암호화폐 컨설턴트였으며, 핵심 인물들과 주주 명단에 동일하게 명단에 올라와 있어서 완전히 객관적인 관찰자는 아닙니다.
하지만 나는 150억 달러 투자가 가치가 있는지 판단하는 데 관심이 없습니다 - 기관 LP들은 이미 실제 자금을 투입했고, 답은 10년 후에 밝혀질 것입니다. 나는 오히려 a16z가 왜 벤처 산업에서 "가장 잘 이야기하는" 플레이어가 될 수 있었는지 이해시키고 싶습니다. 그들의 말에는 미래가 있지만, 그 속에는 일반적인 야심이 감추어져 있습니까?
"나는 미래에서 살고 있어, 현재는 이미 과거야; 내 존재 자체가 선물이니, 받아들이지 못하면 꺼져."
---Kanye West, "Monster"
"너무 시끄럽다", "정치적으로 더 말을 줄이고 더 많이 일하라", "최근에 한 두 개의 투자 프로젝트를 인정하지 않는다", "교황의 말을 인용하여 소셜 플랫폼을 시작했다니 너무 어색하다", "펀드 규모가 너무 커서 제한 파트너들에게 상당한 수익을 제공할 수 없을 것" ...
이 소리들은 a16z 가 20년 가까이 듣고 있습니다.
예를 들어 2015년, <뉴요커> 기자인 Tad Friend는 <미래를 선도하는 사람들>이라는 글을 쓰기 위해 Marc Andreessen(공동 창업자 및 일반 파트너)와 아침식사를 함께했습니다. 그 전에 Friend는 동료 벤처 투자가로부터 a16z의 펀드 규모는 너무 크지만 지분은 너무 낮다는 의문을 들었습니다 [1]. 그 펀드의 총 수익률을 5-10배로 만들기 위해서는 투자 포트폴리오의 총 가치가 2400-4800 억 달러에 달해야 한다는데요.
Friend는 기사에서 이렇게 썼습니다: "Andreessen에게 이 데이터를 확인하려고 시도할 때 그는 멍청한 제스처를 취했고, '헛소리야. 우리에겐 전체 모델이 있어 — 코끼리를 사냥하고, 대어를 추구하는 거야!'라고 말했습니다."
이 장면을 기억해 두세요. 이어지는 의문들에 대해 Andreessen은 아마도 같은 반응을 할 것입니다.
지금, a16z는 투자 전략 전체에서 총 150억 달러를 모았으며, 감독 받는 자산 관리 규모(RAUM)가 900억 달러를 넘었다고 발표했습니다.
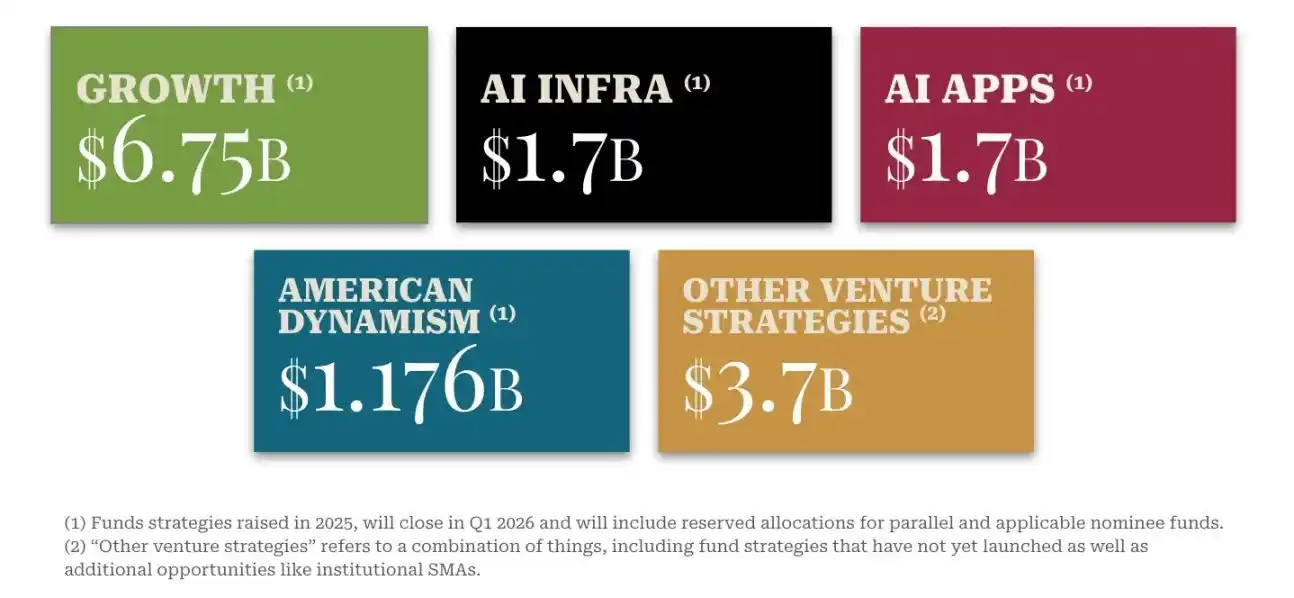
2025년에 a16z가 모은 몇 가지 펀드 전략 및 해당 자금 규모
2025년, 소수의 선두 기관들이 벤처 투자 모금 시장을 주도하고 있으며, a16z의 모금 규모는 두 번째와 세 번째로 순위된 Lightspeed(90억 달러) 및 Founders Fund(56억 달러)의 모금 총합을 넘습니다 [2].
지난 다섯 년간 가장 어려운 벤처 투자 모금 환경에서도 a16z의 2025년 모금 규모는 미국 벤처 투자 총 모금의 18% 이상을 차지했습니다 [3]. 보통 벤처 투자 펀드 한 기금이 모금을 완료하는 데 평균 16개월이 소요되지만, a16z는 시작부터 완료까지 3개월 이상이 걸리지 않았습니다.
세분화해서 보면, a16z는 네 개의 펀드가 '2025년 업계 전체 모금 Top10'에 이름을 올렸습니다: 후기 차기 투자 펀드 LSV V는 둘째로, AI 인프라 펀드 X와 AI 응용 펀드 X는 일곱 번째로, '미국 활력 펀드' AD II는 열 번째로 랭크되었습니다.
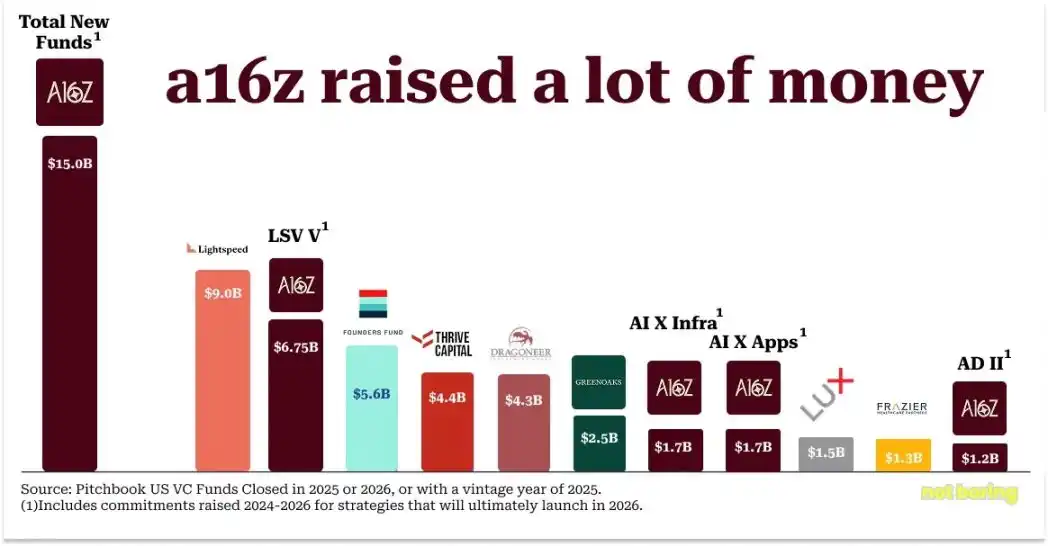
2025-2026 미국 벤처 투자 기관의 모금 규모 비교
어떤 사람들은 말할지도 모르겠지만, 이렇게 많은 돈을 보면 벤처 투자 기관이 과연 초과 수익을 실현하기 위해 합리적으로 자산을 배분할 수 없다고 할 것입니다. 그러나 a16z의 대답은 아마도 여전히 "말 많은 것은." 일종의 "허세"일 것입니다. 어차피 그들은 항상 "대형 코끼리를 잡고, 대형 물고기를 쫓는" 것이니까요!
지금은 a16z의 모든 펀드 중에서, 그들의 포트폴리오는 "Top15 평가 금액의 비상장 기업" 중 10개를 포함하고 있습니다: OpenAI, SpaceX, xAI, Databricks, Stripe, Revolut, Waymo, Wiz, SSI 및 Anduril [4].
지난 10년간, a16z는 56개의 유니콘 기업 [5]에 투자해, 어떤 기관보다도 많은 수의 기업을 보유하고 있습니다.
그들의 AI 투자 포트폴리오의 유니콘 기업 총 평가 금액은 산업 전체의 44%를 차지하며, 동시에 1위에 올랐습니다 [6].
2009-2025년 동안, a16z는 초기 단계에서 50억 달러 이상의 "최종 평가가 50억 달러를 초과한 기업" 31개를 주도 투자했습니다. 이는 2위와 3위 기관의 합계보다도 50% 더 많습니다.
그들은 단순히 모델뿐만 아니라 지금은 실질적인 성과까지 보유하고 있습니다.
앞서 언급한 바와 같이, 동료들은 a16z의 최초 4개 펀드의 포트폴리오 평가가 2400-4800억 달러에 도달해야 한다고 의문을 제기했습니다. 그러나 실제로, a16z 1~4호 펀드의 포트폴리오 총 평가 금액(철수 시 또는 최신 투자 후 평가 금액에 따라)은 이미 8530억 달러에 이릅니다 [7].
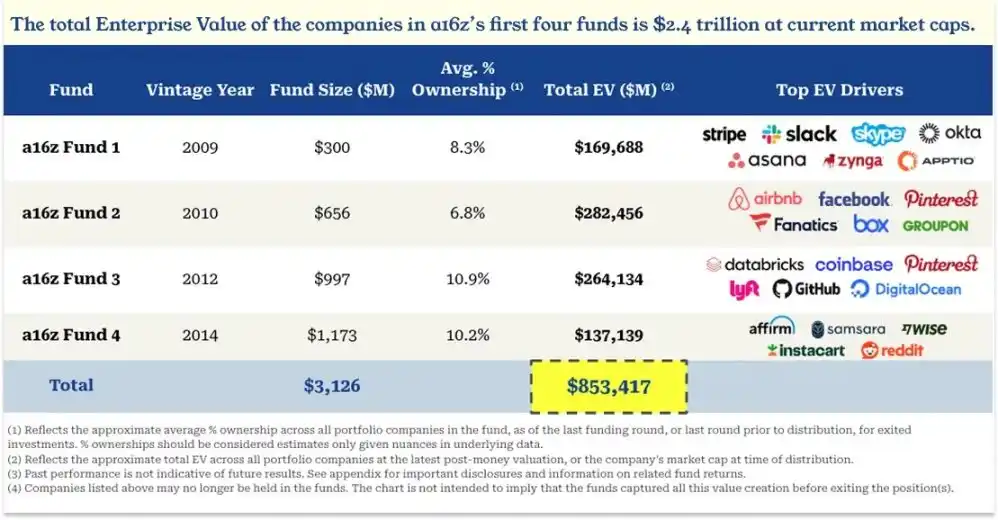
a16z 최초 4개 펀드의 총 투자 포트폴리오 가치
그리고 이것은 철수 시점의 평가일 뿐입니다 — 단 하나의 기업인 Facebook만으로도 이후 시가총액은 또 다시 15조 달러가 더 늘어났습니다!
이런 드라마는 계속해서 벌어지고 있습니다: a16z는 미래를 대하는 다음, 보기에는 미쳐 보이는 도박을 하기로 결정하면서, 업계 내 권위있는 인사들은 모두 "바보 같다"고 말하지만, 몇 년 후에 깨닫게 됩니다. 그것이 사실 바보 같은 결정이 아니었다는 것을!
2009년 글로벌 금융 위기 후, a16z는 30억 달러를 모금한 1호 펀드를 마련하고 "창업자에게 운영 지원 플랫폼을 제공한다"는 개념을 제시했습니다. Ben Horowitz(a16z의 공동 창업자 겸 일반 파트너)는 회상했습니다: "우리는 많은 벤처투자 동료들과 대화했는데, 그들 대부분이 이것이 어리석은 아이디어라고 말했습니다. 우리에게는 안 하는 게 좋다고 권했고, 이런 모델은 전에 시도해봤지만 전혀 통하지 않았다고 했습니다." 그리고 오늘날, 거의 모든 선두 벤처투자가 유사한 플랫폼 팀을 운영하고 있습니다.
2009 년, a16z 가이 펀드에서 6500 만 달러를 꺼내어 실버레이크 캐피탈 등과 협력하여 이베이로부터 270 억 달러에 Skype를 인수했습니다. 당시 "모든 사람들이 이 거래가 성사될 수 없다고 말했는데, 지적재산권 위험이 너무 커서"였습니다 - 결국 거래 당시, eBay는 Skype 창업자들과 기술 소유를 두고 소송 중이었습니다. 그후 2년도 채 지나지 않아 마이크로소프트가 Skype를 85 억 달러에 인수했고, 벤은 그 당시 의문을 표현하는 블로그를 기억합니다 [8].
2010 년 9 월, Marc와 Ben은 6.5 억 달러의 제 2 펀드를 모금했습니다. 이후 Facebook (5000 만 달러, 투자 후 평가 340 억 달러), Groupon (4000 만 달러, 투자 후 평가 50 억 달러), Twitter (4800 만 달러, 투자 후 평가 40 억 달러) 등 기업들에 대규모 후기 투자를 하며 IPO 창구가 곧 열릴 것에 베팅했습니다.《월스트리트 저널》은 "벤처캐피탈의 새로운 부호가 실리콘밸리를 충격으로 몰아넣다"라는 글에서, 동료들이 이에 상당한 불만을 품었으며, "비공개로 주식을 거래하는 것은 전혀 벤처캐피탈이 해야 할 일이 아니다"고 생각했습니다(당시 이러한 현금 거래는 아직 매우 새로웠으며, 심지어 "세순 거래"라는 이름이 붙지 않았습니다). Benchmark 파트너 Matt Cohler는 "피시 선물 거래 또는 석유 선물 거래를 해서 수익을 올릴 수 있지만, 그건 우리가 해야할 일이 아니다."라고 발언했습니다. 결과는 무엇인가요? 2011 년 11 월, Groupon은 178 억 달러로 평가되어 IPO를 하였고; 2012 년 5 월, Facebook은 1040 억 달러로 평가되어 IPO를 하였으며; 2013 년 11 월, Twitter의 첫날 폐장 가치는 310 억 달러였습니다.
2012 년 1 월, Marc와 Ben은 10 억 달러의 제 3 펀드와 5.4 억 달러의 병렬 기회 펀드를 모금했습니다. 그때의 의문은 현재의 일반적인 "규모가 너무 크다"로 변했습니다: a16z의 모금 규모가 미국 벤처캐피탈 총 모금 규모의 7.5%를 차지하고 있었으며, 당시 벤처캐피탈 산업 전체적인 성적이 낮았습니다. 2014 년 하버드 비즈니스 리뷰에서 a16z에 대한 사례 연구는 2012년에 카우프먼 재단의 보고서가 "십년 가까이 벤처캐피탈 산업의 수익률이 아주 나쁘다"라고 지적했다고 언급합니다. 캠브리지 애식회의의 데이터에 따르면, 2012년 벤처캐피탈의 평균 수익률은 8.9%로, S&P 500 지수의 20.6%에 훨씬 못 미칩니다. 전설적인 벤처캐피탈인 빌 드레이퍼는 "실리콘밸리 벤처캐피탈 산업에서의 공통 견해는, 너무 많은 펀드가 너무 소수의 진정으로 우수한 기업을 추구하고 있다는 것"이라고 말했습니다. 이 말은 오늘날에도 여전히 적용됩니다.
2016 년,《월스트리트 저널》은 "Acquired" 팟캐스트의 David Rosenthal이 "명백히 동료 벤처캐피탈의 의도대로 한 흑색 캠페인"이라고 불렀던 기사를 게재했습니다. 그때 a16z의 세 펀드들은 각각 7년, 6년, 4년이 되었고, 이 기사는 1번 펀드가 업계 상위 5%에 들었지만, 2번 펀드는 상위 25%에도 들지 못했으며, 3번 펀드는 심지어 상위 25%에 들지 못했다고 보도했습니다.
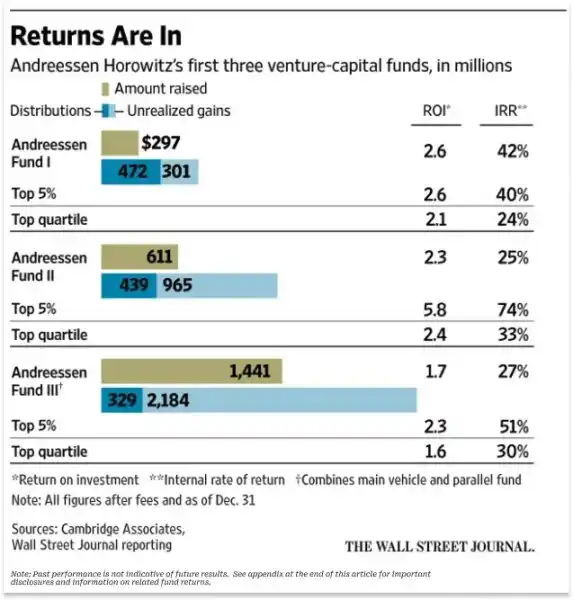
a16z 이전 3개 펀드의 수익률 및 업계 선두 수준과의 비교
하지만 지금 다시 돌아보면, 이 제 3 펀드는 마치 "전설" 같습니다: 2025년 9월 30일까지, 비용을 공제한 순 TVPI(총 투자 금액 배수)는 11.3배에 이릅니다. 병렬 펀드를 포함하면 순 TVPI는 9.1배입니다.
3번 펀드의 투자 포트폴리오에는 Coinbase(약 70억 달러의 a16z LP에 대한 총 할당금), Databricks, Pinterest, GitHub 및 Lyft가 포함되어 있습니다(Uber를 놓쳤지만, 한 번의 놓침은 여러 차례의 정확한 투자의 "공적"에 결코 달하지 못합니다). 내 생각에는, 이 펀드는 "사상 최고의 대규모 벤처 펀드 중 하나"로 평가될 수 있습니다. 2025년 3분기 이후, Databricks(a16z 현재 최대 보유 포지션)의 가치는 1340억 달러로 상승했습니다. 이는 3번 펀드의 성과가 아직 상승 중임을 의미합니다(다른 보유가치가 평가감소하지 않은 것으로 가정). 3번 펀드와 병렬 펀드만 고려해도, a16z는 LP에게 70억 달러의 순 배당을 제공했으며, 아직 실현되지 않은 소득으로 둘러싸여 있습니다.
이러한 미실현 소득 중 상당 부분은 Databricks에서 기인합니다. 2016년 월스트리트 저널이 a16z를 비하할 때, 이 빅데이터 기업은 아직 매우 작았으며, 5억 달러의 평가까지 며칠 남지 않았습니다. 현재, Databricks는 a16z의 모든 펀드 순 자산 가치(NAV)의 23%를 차지합니다.
a16z와 관련이 있었다면 "Databricks"라는 이름을 자주 들어보셨을 겁니다. 그것은 a16z의 최대 보유 포지션뿐만 아니라(아마도 전체 벤처 산업의 보유 가치 세대 상위 3위), 그 발전 과정은 a16z의 "최상의 운영 모델"의 생생한 사례입니다.
Databricks 및 a16z의 운영 공식
Databricks에 대해 이야기하기 전에, a16z에 대해 이해해야 할 중요한 몇 가지 포인트가 있습니다.
먼저 a16z는 엔지니어에 의해 설립되고 운영됐습니다 - 창립자뿐만 아니라 "기술 출신의 창립자"입니다. 이것은 기관의 디자인 로직(규모의 경제와 네트워크의 효과 추구)에 영향을 주었으며, 시장 및 기업을 선택하는 기준을 결정했습니다.
둘째, a16z에서는 「투자 업계 2위」가 아마도 가장 큰 「투자 죄악」일 것입니다. 초기에 승자를 놓치더라도 후에 보충 투자할 수 있지만, 2위에 투자하게 되면 승자에 대한 투자 기회를 완전히 잃게 됩니다 — 혹은 그 당시 승자도 탄생하지 않은 상황일지라도요.
셋째, 한 번 a16z가 특정 기업을 「레이스 우승자」로 인식하면, 전형적인 작업은 「상대의 기대를 훨씬 초과하는 금액을 투자하는 것」입니다. 이러한 접근 방식은 산업 내에서 조롱을 받을 수 있지만, 그들은 항상 이를 고수해 왔습니다.
이 세 가지는 a16z가 초기에 설립된 이후로 변하지 않았습니다.
2010년대 초, a16z는 몇 년 전에 설립되었고, 「빅 데이터」가 그 당시 유행이었으며, 산업의 주류 빅 데이터 프레임워크는 Hadoop이었습니다. Hadoop은 구글이 개발한 MapReduce 프로그래밍 모델을 사용하여 계산 작업을 저렴한 일반 서버 클러스터로 분산시켰으며, 고가의 전용 하드웨어가 아닌 것으로 「빅 데이터의 민주화」를 촉진하는 존재로 평가받았습니다. 그 후, Hadoop을 중심으로 한 기업들이 등장했고, 2014년 산업의 투자 열기가 정점에 이르렀습니다: 2008년에 설립된 Cloudera는 90억 달러를 조달했으며, 그 해 Hadoop 관련 기업들의 자금 조달 총액은 5배 증가하여 12.8억 달러에 이르렀으며, 야후가 분할한 Hortonworks도 동년에 IPO를 진행했습니다.
빅 데이터 유행이 한창이던 시기에 자본이 유입되었지만, a16z는 전혀 조치를 취하지 않았습니다.
a16z의 「z」인 Ben Horowitz는 Hadoop을 전혀 좋게 보지 않았습니다. LoudCloud/OpsWare CEO로 지낸 경험을 바탕으로 컴퓨터 전공 출신인 그는 Hadoop이 주류 아키텍처가 될 수 없다고 판단했습니다: 「프로그래밍이 복잡하고 관리하기 어렵며, 미래 요구사항을 충족시키지 못한다고 생각했습니다 — MapReduce 계산의 각 단계가 중간 결과를 디스크에 쓰는 데 속도가 느려, 기계 학습과 같은 반복적인 계산 작업에는 괴로울 정도로 속도가 느렸습니다.」
그 결과 Ben은 Hadoop 열풍을 피하기로 선택했습니다. Jen Kha는 나에게 말했습니다, 그 당시 Marc는 Ben 때문에 「엄청난 실수를 저질렀다고 서운해했다」고 합니다:
「『분명 우리는 놓쳤다! 완전히 망했어, 큰 실수를 저질렀어!』 Marc 당시에는 절박했다고 합니다.
하지만 Ben은 말했습니다: 『나는 이것이 다음 아키텍처 변화의 방향이 아니라고 느낍니다.』
나중에 Databricks가 나타나자, Ben은 말했습니다: 『이것이 옳은 방향일 지도 모른다.』 그리고 그는 모든 것을 걸었습니다.」
Databricks의 탄생은 때를 맞추고 있었으며, 그것은 바로 캘리포니아 대학 버클리 캠퍼스 근처에서 이루어졌다.
1984년 이란 혁명 기간에 Ali Ghodsi 가족은 이란을 탈출하고 스웨덴으로 이주했다. 부모님은 Ali에게 Commodore 64 컴퓨터를 사 주었고, 그 컴퓨터로 프로그래밍을 자습했으며, 그의 실력은 뛰어났기에 캘리포니아 대학 버클리 캠퍼스의 초빙학자로 초대되기도 했다.
버클리에서 Ali는 AMPLab 연구실에 합류했고, 스콧 셴커와 이온 스토이카를 비롯한 8명의 연구자들과 함께 박사과정 학생인 Matei Zaharia의 논문 아이디어를 실현시켜 Spark라는 오픈 소스 대규모 데이터 처리 엔진을 개발했다.
Spark의 디자인 철학은 "복잡한 인터페이스 없이도 기술 기업들이 신경망을 통해 구현한 기능을 재현할 수 있다"였다. 이는 데이터 정렬 속도 세계 기록을 세우기도 했고, Zaharia의 논문은 "연례 최우수 컴퓨터 과학 논문"으로 선정되기도 했다. 그러나 학계의 관행대로 그들은 코드를 거의 무료로 공개했음에도 거의 사용자가 없었다.
2012년부터 이 8명은 여러 차례 만찬을 갖고 토의한 끝에 Spark를 중심으로 회사를 설립하기로 결정했고, 그 회사의 이름을 Databricks로 정했다. 그 중 7명은 공동 창업자가 되었고, 셴커는 컨설턴트로 참여했다.
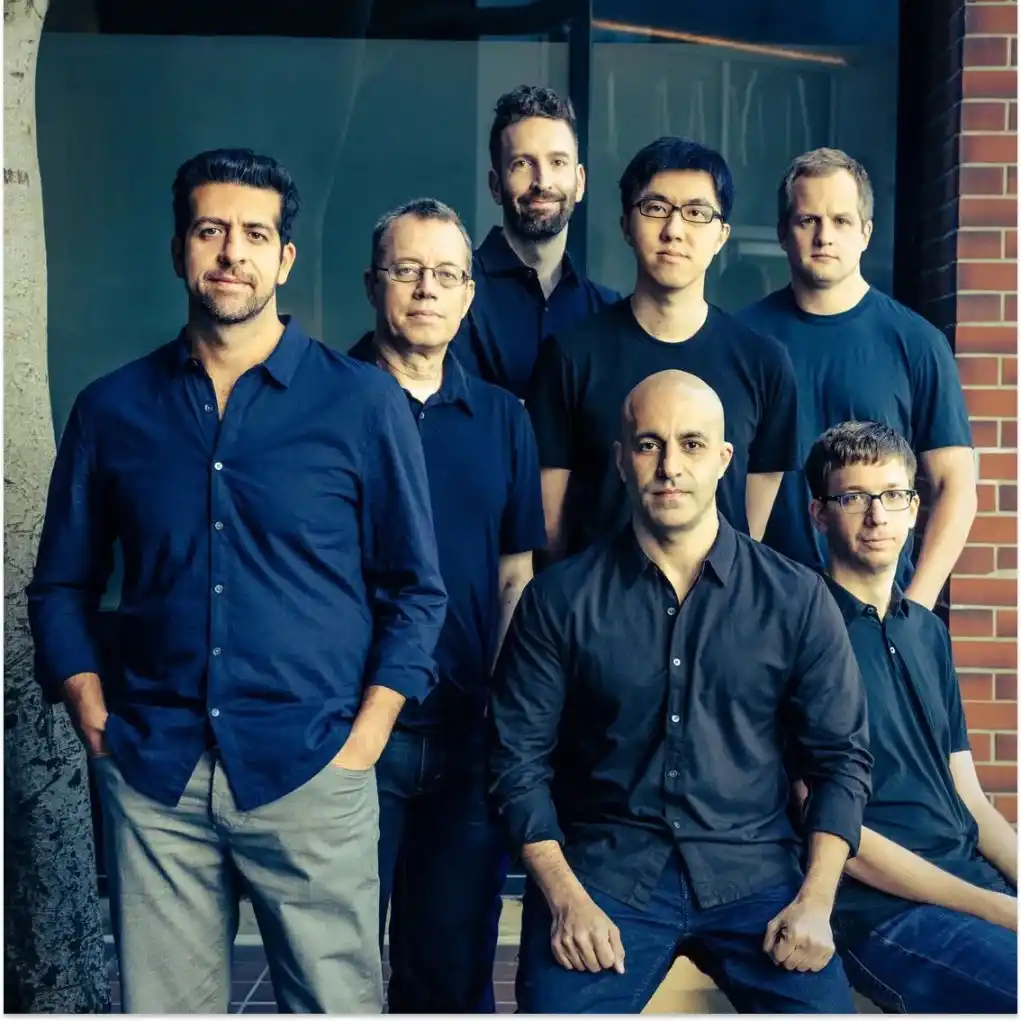
Databricks 공동 창업자 Ali Ghodsi가 중앙 앞 자리에 앉아있는 모습, Forbes
팀은 처음에 "조금의 돈은 필요하지만 너무 많이 필요하지는 않다"고 생각했다. Ben은 Lenny Rachitsky의 인터뷰에서 다음과 같이 회상했다:
"나는 그들을 만날 때 '20만 달러를 모금해야 한다'고 했다. 그 때 나는 그들이 Spark를 가지고 있고, 경쟁사가 이미 대규모 자금을 받은 Hadoop 기업인 것을 알고 있었다. 그리고 Spark는 오픈 소스이며, 시간이 지나가는 중이었다."
Ben은 또한 학자로서 이 팀이 "작은 목표에 만족"할 가능성을 인식했다. 그는 Lenny에게 다음과 같이 말했다: "일반적으로 교수 창업이 학교 내에서 5000만 달러 가치를 낸다면 이미 '영웅'이 되어버렸다."
그래서 Ben은 팀에게 "나쁜 소식"을 전했다: "20만 달러의 수표, 나는 쓸 수 없다."
이어서 그는 "좋은 소식"을 전했습니다: "1,000만 달러짜리 수표를 쓸 수 있어요."
그의 이유는 "창업을 하려면 진지하게, 헌신해야 합니다. 그렇지 않으면 당신들은 학교에 남아 있는 게 낫겠죠."
팀은 대학을 중퇴하기로 결정했습니다. 그들은 추가로 투자를 확대하기로 하고 a16z가 Databricks의 시드 투자를 이끌었고, 투자 이후 평가액은 4,400만 달러이며 a16z는 24.9%의 지분을 보유했습니다.
이 첫 만남 — Databricks가 20만을 요청하고 a16z가 1,000만을 투자 — 은 양측 협력의 기조를 확립했습니다: 한 번 a16z가 투자하면 "당신을 완전히 믿게 될 것이며" 당신을 "보다 큰 목표를 향해 이끌 것"입니다.
Ben에 A를 받고 나서 Ali에게 a16z의 영향력에 대해 물었을 때, 그의 태도는 매우 명확했습니다: "내 생각에 a16z가 없었다면 — 특히 Ben이 없었다면 — Databricks는 오늘날 존재하지 않았을 겁니다. 우리가 여기까지 버틸 수 없었을 거에요. 그들은 우리를 진심으로 믿어 주었습니다."
회사가 설립된 3년 후 매출은 150만 달러에 불과했습니다. "당시에는 우리가 성공할 수 있을지 전혀 확신할 수 없었어요," Ali는 회고했습니다. "이 회사의 미래가 밝을 것이라고 진정으로 믿은 유일한 사람은 Ben Horowitz였습니다. 그의 확신은 우리 모두보다 강했고 솔직히 말해서, 심지어 내 자신의 확신보다도 훨씬 강했습니다. 그에 대한 공로는 큽니다."
믿음을 가지고 있다는 것은 멋진 일이지만, 그 믿음을 실현시킬 능력이 있다면 그 가치는 더욱 높아집니다.
예를 들어 2016년, 그 당시 Ali는 Microsoft와의 협력을 모색하고 있었습니다. 그는 시장이 "Databricks를 Azure 클라우드 플랫폼에 통합하는" 것에 대한 요구가 매우 긴급하다고 보았으며, 이 협력은 당연한 일이어야 했습니다. 그는 몇몇 벤처 투자 파트너들에게 손을 내민 적이 있었고 Microsoft CEO Satya Nadella와 연락을 취하려고 했습니다 — 그들은 도와줬지만 이러한 연결은 결국 "사장 비서의 절차에 잠기면서 물거품이 되었습니다."
이후 Ben는 직접 나서서 Ali가 Satya와의 공식적인 의사소통 경로를 구축하도록 도왔습니다. "나는 Satya로부터 이메일을 받았고, 그 이메일에는 '심도 있는 협력 관계를 구축하는 데 매우 흥미를 느낍니다'라고 적혀 있었습니다," Ali는 회상했습니다. "그는 자신의 부하와 그 부하의 부하를 참조했습니다. 몇 시간 만에 제 이메일함에는 나와 이전에 연락해 봤지만 실패한 Microsoft 직원들이 '언제 실무 회의를 가질 수 있을까요?'라고 묻는 20 통의 이메일이 쏟아졌습니다. 그 순간에 나는 깨달았어요: '상황이 달라졌고, 이번 협력은 반드시 성사될 것입니다.'"
예를 들어, 2017년, 당시 Ali는 회사의 비즈니스 성장을 가속화하기 위해 수석 영업 이사를 영입하려고 노력했습니다. 이 영업 이사는 회사 인수 시 그가 보유한 주식이 빠르게 현금화될 수 있도록 하는 "지배권 변경 조항"을 계약에 넣기를 원했습니다.
이것은 양측 협상의 막혀있는 부분이 되었고, 그래서 Ali는 이 영업 이사를 설득하기 위해 Ben에게 도움을 요청하여 Databricks의 가치가 "적어도 100 억 달러에 도달할 것"이라고 믿게 했습니다. Ben은 이 영업 이사와 소통한 후 Ali에게 다음과 같은 이메일을 보냈습니다:
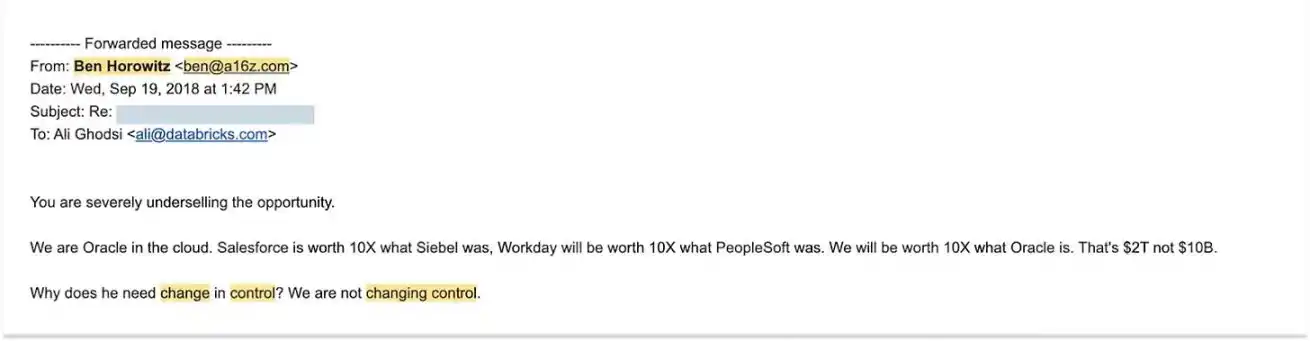
Ben Horowitz가 제공한 2018년 9월 19일 Ali Ghodsi에 대한 이메일
"당신은 이 기회의 가치를 심각하게 과소 평가했습니다.
우리는 클라우드 컴퓨팅 분야의 오라클이 될 것입니다. Salesforce는 Siebel의 10배 가치이고, Workday의 가치는 PeopleSoft의 10배일 것이며, 우리의 가치는 오라클의 10배일 것입니다 - 즉, 우리의 목표는 2조 달러이며, 100억 달러가 아닙니다.
그가 '지배권 변경 조항'을 왜 필요로 하는가요? 우리는 권리의 변동이 일어날 리 없습니다."
아마도 이것은 역사상 가장 효과적인 기업 이메일 중 하나일 것입니다. 특히, 그 당시 Databricks의 연간 매출 운영률은 10억 달러이며, 가치는 100억 달러에 불과했으며; 그러나 오늘날, 회사의 연간 매출 운영률은 이미 48억 달러를 넘었으며, 가치는 1,340억 달러에 이릅니다.
"그들은 한 가지 문제의 모든 잠재력을 볼 수 있었습니다," Ali는 나에게 말했습니다. "당신이 그 안에 있을 때, 매일 일상적인 운영 문제에 대응하며, 다양한 도전에 직면합니다 - 거래가 성사되지 않고, 경쟁사에 압도당하고, 자금이 소진되고, 회사를 아무도 모르며, 직원들이 계속 퇴사하고 있습니다 - 그런 문제를 그렇게 장기적인 시각으로 바라보기가 어렵습니다. 그러나 그들은 이 사실을 이사회 회의에서 제시하며 말할 수 있었습니다: '당신들은 결국 이 세계를 정복할 것입니다.'"
그들의 판단은 옳았고, 이 신념이 그들에게 풍요로운 보상을 안겼습니다. 요컨대, a16z는 Databricks의 모든 12라운드 투자에 참여했으며, 그 중 4라운드는 a16z가 선도투자한 것입니다. 바로 이러한 투자 대상인 Databricks 덕분에 a16z는 초기 투자한 AH 3호 펀드의 우수한 성과를 보여줄 수 있었으며, 동시에 Databricks는 규모가 큰 '후기 리스크 투자 펀드 1호, 2호, 4호'의 수익 증대의 핵심 원동력 중 하나가 되었습니다.
「먼저이자 가장 중요한 점은, 그들이 회사의 미션을 정말로 중요하게 생각한다는 것입니다,」 Ali는 평가했습니다. 「나는 Ben과 Marc가 이를 먼저 수익을 추구하는 투자로 보지 않을 것이라고 생각합니다. 투자 수익은 보조적인 것에 불과합니다. 그들은 기술의 신봉자로, 기술을 통해 세상을 변화시키길 원합니다.」
만약 여러분이 Marc와 Ben에 대한 Ali의 이 평가를 이해할 수 없다면, 여러분은 영원히 a16z를 정말로 이해할 수 없을 것입니다.
a16z는 정확히 무엇인가요?
a16z는 전통적인 의미의 벤처 투자 기금이 아닙니다. 표면적으로 보면, 이 점은 명백합니다: 이 회사가 최근에 완료한 자금 조달은 2017년 소프트뱅크(SoftBank) 980억 달러 비전 펀드(Vision Fund)와 2019년 비전 펀드 II(Vision Fund II)를 포함한 전략적 범위 내에서 가장 큰 규모의 벤처 투자 자금 조달 [8]입니다. 이는 전통적인 벤처 투자의 특성과 전혀 맞지 않습니다. 그러나 그럼에도 불구하고, 소프트뱅크 비전 펀드는 본질적으로 여전히 그냥 하나의 "펀드"일 뿐이며, a16z는 그렇지 않습니다.
물론, a16z는 자금을 조달했으므로 투자자에게 수익을 창출해야 합니다. 이 부분에서 그것은 극도로 성공해야 하며, 지금까지의 성과는 탁월하다고 말할 수 있습니다. Not Boring은 a16z 소속 펀드의 지금까지의 수익 데이터를 보유하고 있으며, 이를 이어지는 글에서 공유할 것입니다.
그러나 먼저, 우리는 명백히 해야 할 일이 있습니다: a16z가 정확히 무엇인가요?
a16z는 "기술 신앙 공동체"입니다. 그들이 하는 모든 일은 더 선진적인 기술의 탄생을 촉진하기 위한 것이며, 이를 통해 더 나은 미래를 구축하기를 희망합니다. 회사는 다음을 확신합니다 [9]: "기술은 인류의 야망과 성취의 영광이며, 발전의 선봉대이며, 인류 잠재력의 실현 방식입니다." 모든 행동은 이 핵심 신념에서 비롯됩니다. 그들은 미래에 대한 단호한 확신을 갖고 있으며, 회사 전체의 자원을 이 신념을 실현하기 위한 일에 투입합니다.
a16z는 "기관"입니다. 그것은 사업이며, 회사이며, 규모의 경제적 확장을 실현하고 규모 확장 과정에서 지속적인 자기 개선을 추구합니다. 나는 "기관"이 갖는 수많은 특성이 전통적인 "펀드"에는 없는 것이며, 그것을 설명하겠습니다. 나는 이 "기관> 펀드"의 위치 정립이 바로 벤처 투자 산업이 가장 규모 경제적 잠재력을 갖는 기업 (기술 스타트업)에 가장 규모 경제적 특성을 가진 제품 (자금)을 제공하면서도 산업 자체가 "규모의 경제적 측면에서는 안 되는" 것으로 여겨지는 가장 모순적인 부분을 해결한다고 믿습니다.
이 "기관> 펀드"의 위치 정립은 a16z의 일반 파트너(GP) David Haber에서 비롯합니다. 그는 팀 중 "동해안 금융계" 배경을 가장한 사람이며, "투자 기관 비즈니스 모델을 연구하는 학습자"라고 자청합니다. 그는 다음과 같이 설명했습니다: "펀드의 목표 함수(핵심 목표)는 최소한의 인원으로 가장 많은 부수수익을 가장 빠른 시간 내에 벌어들이는 것입니다; 그러나 기관의 목표는 우수한 수익을 창출하면서 경쟁 우위를 만들어 복리 효과를 낼 수 있는 것입니다. 우리가 생각해야 할 것은: 기업이 규모 확장 과정에서 어떻게 더 강해지는가, 약해지는 것이 아니라고?"
a16z는 엔지니어와 기업가에 의해 운영됩니다. 전통 자산 관리자의 전형적인 방식은 고정된 "케이크"에서 더 큰 몫을 뺏기는 것이지만, 엔지니어와 기업가는 "케이크" 자체를 더 크게 만들기 위해 더 완벽한 시스템을 구축하고 시스템을 확장시킴으로써 더 큰 영향을 끼치게 됩니다.
a16z는 "시간 영역의 주인"이자 "미래를 위해 태어난 기관"입니다. 보다 거대한 야망을 안고 있는 순간에는 이 기관이 자신을 세계 최고의 금융 기관 및 각국 정부와 동등한 존재로 여길 것입니다. 이 기관은 "정보 시대의 (최초의) JP 모건"이 되기를 원한다고 밝힌 바 있지만, 내 관점에서는 이 설명이 그들의 진정한 야망을 소홀히 하는 것으로 보입니다. 정부가 "특정한 공간적 범위"를 위해 서비스를 제공한다면, a16z는 "미래란 광활한 시간적 차원"을 위해 서비스를 제공합니다. 리스크 투자는 그들이 찾아낸 한 가지 방법뿐입니다. 이를 통해 그들은 미래에 최대한의 영향력을 미칠 수 있으며, 동시에 이 비즈니스 모델이 "미래를 추진함으로써 이익 창출" 논리와 가장 일치한다고 생각합니다.
a16z는 영향력을 창출하고 "판매"합니다. 규모 확장, 문화 조성, 인적 네트워크, 조직 구조 구축 및 이전 성공 경험을 통해 자체 영향력을 구축한 후, 그들은 이 영향력을 기술 창업기업들에게 부여하게 됩니다. 이는 기술 창업 기업들에 판매 지원, 마케팅, 인재 영입, 정부 간 관계 유지 등의 방식을 통해 이루어집니다. 그러나 그들의 창립자가 말한 대로, a16z는 "돕고 싶은 대로 최대한 도울 것"이며, 그들이 할 수 있는 일이 이보다 훨씬 많다는 것 같습니다.
만약 여러분이 이러한 기관을 디자인하려면 — "기술이 전통적인 기술 산업 경계를 훨씬 벗어난 시장으로 침투하고 있다"고 믿으며, "모든 영역이 결국 기술화될 것"이라고 믿는다면 — 마침내 여러분이 만들어낼 것은 "수천 개의 기업이 미래의 경제 본문을 형성할 수 있는 기업으로, '우위'를 판매하는 기업"일 것입니다. 내 생각으로, 여러분이 최종적으로 만들어낼 기관은 a16z와 매우 유사할 것입니다.
미래의 경제 본문을 형성할 수 있는 기업들은 초기 단계에서 종종 규모가 작고 기반이 약합니다. 그들은 처음에 각자 다른 분야에서 파편화되어 있으며 각자 다른 목표와 경쟁 상대를 갖고 있으며 종종 서로 경쟁하고 있습니다. 동시에 현재 시장을 주도하고 있는 거대기업들에 맞서야 합니다. 전망이 매우 밝더라도 이러한 초창기 기업은 최고 수준의 인사를 모집할 수 없을 수 있으며 (결국 최고의 엔지니어 및 경영진을 끌어들이지 못할 수 있음) 자신을 위한 공정한 경쟁 환경을 정책적으로 요구할 수 없을 수 있습니다. 그들은 충분한 청중이 없어 자신의 이념이 외부에서 들어줘지지 못할 수 있으며 제품을 "다음 대박을 가져다줄 것"이라고 약속되고 있는 판촉 속에서 잠식당한 정부 기관이나 대기업에 자사 제품을 팔 수 있는 충분한 신뢰도가 없을 수 있습니다.
어떤 창업 기업이든 이러한 기능을 수십억 달러를 들이고 자사만을 위해 구축한다면 이는 비합리적입니다. 그러나 이러한 능력을 "모든 이러한 초기 창업 기업"에 분배하고, "미래 가치 수십 조 달러의 시장"을 지원한다면, 이러한 소규모 기업들은 갑자기 대기업의 자원을 가질 수 있습니다. 그들의 성패는 단지 제품 자체의 우수성에만 달려 있을 것이며, 그들은 올바른 방식으로 미래를 이끌어낼 것입니다.
창의적인 기업의 민첩성과 혁신력을 "시간 영역의 주인"의 영향력과 힘과 결합한다면 어떤 효과가 발생할까요?
이것이 바로 a16z가 해오던 일입니다. 이는 회사가 창업 초기라면서부터 시도해온 것입니다.
Marc와 Ben이 왜 a16z를 설립했나요?
2007년 6월, Marc는 "가장 중요한 것"이라는 제목의 글을 썼습니다. 이 글은 "Pmarca 창업 안내서"의 일부였습니다. 표면적으로 이 글은 기술 창업 기업을 위한 조언이었지만 지금 돌아보면 셋업 a16z의 수동 개요와도 같습니다. 이 글은 창업 기업의 핵심 세 가지 요소인 팀, 제품, 시장 중 어느 것이 가장 중요한지에 대한 질문에 대한 핵심을 다뤘습니다.
창업자와 벤처 투자가는 일반적으로 "팀이 가장 중요하다"고 말합니다. 엔지니어는 주로 "제품이 가장 중요하다"고 말합니다.
"내 개인적인 의견으로는 세 번째 관점을 지지합니다," Marc는 썼습니다. "내가 생각하기에는 시장이 창업 기업의 성패를 결정하는 가장 중요한 요소라고 생각합니다."
왜 그렇게 생각하나요? 그는 글에서 설명합니다:
"우수한 시장에서 — 즉 실제 잠재고객이 많은 시장에서 — 시장은 창업 기업이 제품을 출시하도록 '장려'합니다...
반면에 나쁜 시장에서는 세계 최고의 제품이 있고 최정상의 팀이 있더라도 효과가 없습니다 — 당신은 실패할 운명입니다...
Benchmark Capital 전 파트너인 Andy Rachleff에게 경의를 표하고자 제 '창업 기업의 성공에 대한 Rachleff의 법칙'을 제시합니다:"
회사를 망하게 하는 주요 이유는 우수한 시장이 부족하기 때문입니다.
Andy는 다음과 같이 설명했습니다:
우수한 팀이 나쁜 시장에 직면하면 시장이 이김;
나쁜 팀이 우수한 시장에 직면하면 시장이 이김;
우수한 팀이 우수한 시장에 직면할 때에만 탁월한 성과가 나타납니다."
나는 Marc와 Ben이 벤처 투자 업계에서 본 것이 "우수한 시장" (그리고 그 당시 누구도 그것이 얼마나 우수한지 인식하지 못한)과 "나쁜 팀" (이것도 역시 얼마나 나쁜지 인식하지 못한)로 가득찬 시장을 보았다고 생각합니다.
2007년부터 2009년까지 Ben과 Marc는 다음 단계에 대해 항상 고민해 왔습니다. 그들은 이미 매우 성공한 기술 창업가였습니다. 성공을 거두었지만 더 뭔가를 이루고 싶어했기 때문에 그들은 계속 도전하고 싶었습니다. 또한 이러한 성공 덕분에 그들은 '다른 사람의 눈치를 보지 않아도 된다'는 자유를 갖게 되었고, 어떤 일이든 방해받지 않고 진행할 수 있었습니다.
하지만 구체적으로 어떤 일을 해야 할까요?
창업가로서나 나중에 천사 투자자로서 Marc와 Ben는 많은 비전문적인 위험 투자자들과 교류했습니다. 그들은 "이들과 경쟁하는 것이 재미있을 것"이라고 느꼈습니다.
"내 생각에 Marc가 이것을 한 것은 돈을 위해서가 아니었어," David Haber는 말했다. "20대 초반에 이미 부유했기 때문이지. 그가 처음에 이것을 한 이유는 아마도 'Benchmark나 Sequoia에 좀 색깔을 보여주기 위해서'였을 거야."
금융 위기로 인한 경제 침체가 가장 심했던 시기에도, 위험 투자 업계는 세계에서 가장 품질 높은 시장 중 하나일 수도 있음을 많은 사람들이 인식하지 못했습니다. 이것은 Marc에게 매우 중요한 부분이었습니다.
물론, 모든 위험 투자 기관이 나쁜 것은 아닙니다. Marc가 "색깔을 보여주고자" 했던 Sequoia와 Benchmark는 실제로 매우 우수합니다. (Marc는 심지어 Andy Rachleff의 의견도 인용했습니다!) 다만 이들은 '창업자 해임'에 대한 경향을 가지고 있습니다. 자신의 경영권을 유지하고 싶어하는 창업자들에게는 Peter Thiel이 2005년에 Founders Fund를 설립했습니다. 이때는 '2007년 2차 펀드 (FF II)' 투자 시기였으며, 이 펀드는 "투자한 1달러 당 18.60달러의 현금 수익이 발생한다(DPI, 백출자산 배당률)"는 성과를 거뒀다고 Mario가 썼습니다.
그러나 현재와 달리 당시의 위험 투자 업계는 여전히 '부지런하고 폐쇄적이며 수동적으로 운영되는 산업'이었습니다.
Marc는 종종 이야기하는데요, 2009년에 a16z를 창업하려고 고민하던 때 어느 우수한 벤처 투자 기관의 GP와 만났습니다. 상대는 벤처 투자를 '자동차로 초밥을 먹는 것'에 비유했습니다. Marc의 기억에 따르면 이 GP는 그에게 이렇게 말했다:
"벤처 투자는 초밥집에 가서 식사하는 것과 같아요. 샌드 힐 로드(Sand Hill Road, 실리콘밸리 벤처 산업의 중심 지대)에 앉아만 있으면 창업 기업이 자연스럽게 찾아올 거에요. 한 기회를 놓쳐도 괜찮아요, 다음 초밥이 금방 올 테니까요. 그냥 앉아서 '초밥'이 지나가는 걸 지켜보면서 가끔 손 내밀어 하나 집어먹으면 돼요."
Marc는 <Uncapped> 팟캐스트에서 Jack Altman에게 설명했습니다. : "목표가 '기존의 좋은 날들 유지'에 그쳐 있다면 산업의 야망이 한정되어 있다면, 이러한 방식도 괜찮습니다."
그러나 Marc와 Ben의 야망은 훨씬 그 이상입니다. 그들이 곧 창업하게 될 회사에서 "우수한 프로젝트를 놓치는 것" - 즉, 우수한 회사에 투자하지 못하는 것 - 이 가장 큰 잘못일 것입니다. 이는 사소한 문제가 아니며, 그들은 시장 규모가 확대됨에 따라 대형 기술 기업의 규모가 상상을 초월한다는 사실을 명백히 인식하고 있습니다.
"10년 전에는 인터넷 사용자가 약 5000만 명이었고, 고속 인터넷 연결을 가진 사용자는 턱없이 적었습니다," Ben와 Marc는 2009년 4월에 발표한 "a16z Fund I" 모금 메모에서 썼습니다. "오늘날은 약 15억 명의 인터넷 사용자가 있고, 그 중 많은 사람들이 고속 인터넷 연결을 이용합니다. 따라서 소비 측면이든 인프라 측면이든, 산업에서 가장 성공한 기업들은 그 잠재력이 지난 세대의 가장 성공한 기술 기업들을 월등히 능가할 수 있습니다."
한편, 창업 비용이 크게 저렴해지고 프로세스가 훨씬 간소화되었는데요 - 이는 앞으로 더 많은 스타트업이 등장할 것을 의미합니다.
잠재적 한정 파트너(LP)에게 보낸 편지에서 그들은 다음과 같이 썼습니다. "지난 10년 동안 새로운 기술 제품을 개발하고 적어도 베타 버전으로 시장에 소개하는 비용이 크게 하락했습니다; 오늘날 이러한 비용은 일반적으로 50만 달러에서 150만 달러에 그쳐, 10년 전에는 500만 달러에서 1500만 달러가 필요했습니다."
마지막으로, 스타트업이 '도구 제공 업체'에서 '기존 거물들과 직접 경쟁하는 주요 선수'로 전환함에 따라 그들 자신의 야망도 계속 커지고 있는데요 - 이는 모든 산업이 궁극적으로 기술 산업이 될 것이며, 모든 산업의 규모가 그에 따라 커질 것을 의미합니다.
그 시점에서 '시장'이 매우 매력적인 이유입니다. Marc는 다음과 같이 이어갔습니다.
20세기 60년대부터 2010년경까지, 벤처 투자 산업에는 고정된 '대본'이 있었습니다...... 그 시절의 회사들은 본질적으로 '도구 제공 업체'였으며, 즉 '곡괭이와삽을 파는 회사'였습니다 - 대형 메인프레임, 데스크탑 컴퓨터, 스마트폰, 노트북 컴퓨터, 인터넷 액세스 소프트웨어, SaaS(소프트웨어 제공 서비스), 데이터베이스, 라우터, 스위치, 디스크 드라이브, 텍스트 처리 소프트웨어, 이러한 것들이 도구에 속했습니다.
대략 2010년에 산업은 영구적인 변화를 겪었습니다...... 기술 분야에서 가장 성공한 기업들은 점점 더 많이 전통 산업에 진출하고 기존 거대기업들과 직접 경쟁하고 있는 기업들입니다."
초기에는 a16z가 회사를 "과도하게 가치 평가"했습니까? 아니면, 당시의 가격은 실제로 그 회사의 미래 잠재력에 상대적으로 합리적이었습니까?
지금 돌아보면 후자라고 주장하는 것은 매우 쉬운데, 그러나 a16z가 인상적인 점은 사건이 발생하기 전에 이미 이러한 판단을 가졌다는 것이었습니다.
그들이 글에서 언급한 대로: 매년 약 15개의 기술 기업이 최종적으로 연간 10억 달러 이상의 매출을 달성하며, 이러한 기업들이 창출한 시가총액은 그 해에 공개된 시장 전체 기업의 시가총액의 97%를 차지한다—이것이 오늘날 알려진 "멱급수 법칙"입니다. 따라서 그들은 "15개 기업 중 하나가 될 잠재력이 있는" 기업에 최대한 투자하고, 이후에는 승자에게 배로, 세로 투자해야 했습니다.
이를 실현하기 위해서는 두 명의 투자 파트너로는 부족했으며—a16z는 회사를 "모든 동료와 다른 방식으로" 구축해야만 했습니다.
따라서 "AH 제1 기금"의 기본 투자 조건(목표 모금 규모 25억 달러, 일반 파트너가 각각 1500만 달러를 출자)을 설명한 후, Ben과 Marc는 회사의 핵심 전략을 한 문장으로 요약했습니다.
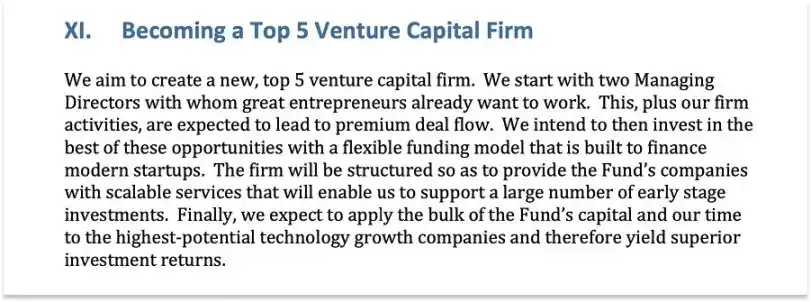
AH 제1 기금 모금 메모
지금은 회사의 규모가 이미 "두 명의 파트너"를 훨씬 초과하고, 야망도 더 이상 "최상위 업계 5위 진입"에 국한되지 않았지만, 그들은 아직도 이 전략을 실행하고 있습니다.
a16z의 세 단계
첫 번째 기금 설립 이후, 회사의 전체 발전 과정을 보면, 나는 미래에 대한 a16z의 비보편한 믿음, 그 비대칭적인 확신이 항상 그것의 핵심 경쟁 우위라고 본다. 이 차별화된 특성이 모든 다른 경쟁 우위를 낳았기 때문입니다.
회사의 야망, 자원, 기금 규모, 영향력이 계속 커짐에 따라, 이 우위를 활용하고 차별화된 방식으로 실행하는 방식도 계속 발전해왔습니다.
제1 단계(2009년 - 약 2017년)
a16z의 첫 단계(2009년 - 약 2017년)에서, 그들의 핵심 인식은: "소프트웨어가 세상을 휑한다"면, 최고의 소프트웨어 회사의 가치는 당시 모든 사람의 기대치를 크게 상회할 것이다.
이 신념을 바탕으로 a16z 는 산업 신규 참여자에서 세계적인 최고 5 대 투자 회사로 성공적인 발전을 이룩했습니다:
고가 매수 주문으로: 앞서 설명한 대로, a16z 의 초기 기금에서 맺은 거래 중 여러 건은 당시 많은 동료들이 지나치게 고평가되었거나 일반적인 경로에서 벗어난 것으로 여겼습니다. Ben Gilbert 은 "Acquired" 팟캐스트에서 이에 대해 이야기하며, "외부에서 그들이 '돈을 들여 유명세를 산다'고 비난하는데, 고가 투자를 통해 고품질 프로젝트 진영에 침투했다"고 말했지만, 동시에 그 당시 이러한 접근 방식이 합리적이었고 "오늘날에도 누군가가 2009년부터 2015년까지 a16z 가 투자한 어떤 프로젝트의 실제 가치평가가 너무 높았다고 생각하는가? 명백히 부정할 수밖에 없다"고 반문했습니다. 2014년 하버드 비즈니스 스쿨 (HBS) 사례 연구에서 Ben Horowitz 가 설명한 바와 같이, "십억 달러의 가치를 지닌 기업에도 투자자는 이러한 회사의 잠재력을 과소평가할 수 있습니다." 이러한 "과소평가"가 바로 a16z 의 기회인 것입니다.
다른 이들이 "낭비"로 여기는 운영 기반 구축: 종합적인 서비스 팀 구성, 파트너 고문 채용, 경영진 브리핑 센터 설치... 당시의 펀드 관리자들에게는 이러한 조치들이 비용 부담이 큰 "추가 경비"처럼 보였습니다. 그러나 포트폴리오 회사가 해당 업종의 기준을 설정하는 "정의된 카테고리"까지 성장할 것을 확신한다면, 이러한 투자가 합리적입니다. a16z 의 이러한 조치는 미래에 대한 전술입니다 - 미래에는 스타트업은 "성숙 기업"의 이미지를 가져야만 포춘 500 대기업의 협력 건을 확보할 수 있습니다.
기술형 창업자를 희귀 자원으로 여기기: 이는 동시에 대담한 시도였습니다 - 창업 비용이 낮아지고 문턱이 낮아지면서 기술 천재들도 전통적인 경영 경험이 부족하더라도 더 강력한 기업을 창업할 수 있는 능력을 가졌고 반드시 미래에 영향력 있는 기업을 창업할 것입니다. 따라서 a16z 는 이러한 유형의 창업자들을 유치하고 지원하기 위해 노력했으며, 기술형 예술가 중개 에이전시 CAA 의 모델을 벤처 캐피털 산업에 도입했습니다. 오늘날 "창업자 친화"가 업계에서 흔한 개념이 되었지만, 그 당시에는 확실히 혁신적인 조치였습니다.
주목할 점은 첫 단계에서 a16z 의 가장 핵심적인 목표는 "올바른 기업"에 투자하는 것이었으며, 이러한 기업이 예상한 성공 단계에 도달할 때 수익을 창출하는 것이었습니다. 물론 창업자를 지원하는 데 초점을 맞출 것이지만 본질적으로 이 단계의 핵심은 "가치 평가 기회"를 잡는 것이었습니다.
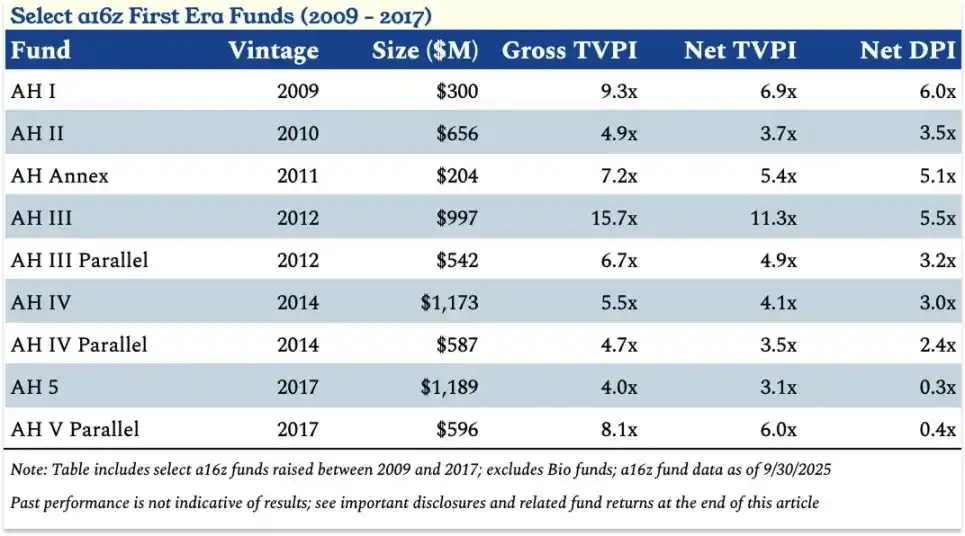
a16z의 2009-2017년 (제1 단계) 일부 펀드의 핵심 데이터
a16z 제 3호 펀드 (AH III)는 Coinbase 및 Databricks에 동시 투자하여 우수한 성과를 거둔 것으로 알려졌으나, 더 중요한 것은 그 성과의 "지속성"입니다.
"우리 LP로서, 우리는 펀드가 순 자본 지불 비율(TVPI)에 대해 3배 이상 지속될 수 있기를 고대하며 때때로 순 TVPI가 5배 이상 나올 때가 있기도 했습니다. a16z가 이를 정확히 실현했습니다,"라고 VenCap의 최고 투자 책임자인 David Clark는 말했습니다 (그는 a16z 제 3호 펀드부터 LP를 맡았습니다). "a16z는 장기적으로 대규모로 이러한 성과를 지속적으로 제공할 수 있는 소수의 회사 중 하나입니다." 이는 상기 성과 데이터에서도 확인할 수 있습니다.
이 단계에서 a16z가 "비싼 가격으로 사다" 및 "돼지고기 선물 투자처럼 교차 투자"를 하여 브랜드 명성을 구축하고 장기적인 수익을 기다린다면, 단기적으로는 이러한 "헌납"의 비용은 낮아 보입니다.
제2 단계 (2018-2024년)
a16z의 제2 단계 (2018-2024년)에서 그 핵심 신념은 다음과 같이 바뀌었습니다: 최고 기업의 규모는 모두의 예상을 크게 뛰어넘게 되고, 그들은 보다 오랜 기간 동안 사유 상태를 유지하며 기술이 산업에 대해 "더욱 광범위하게 흡수"된다는 것을 누군가가 의식하는 것보다 더 많이 되었습니다.
이 신념을 바탕으로 a16z는 "상위 5대 기업"에서 산업 리더로 도약하기 위해 세 가지 조치를 취했습니다:
더 큰 규모의 펀드 모집: 제1 단계에서 a16z는 9개의 펀드를 통해 620억 달러를 모집했으며, 제2 단계의 5년 동안 19개의 펀드로 3,290억 달러를 모집했습니다. 전통적인 벤처 투자 산업의 공통 의견은 "펀드 규모가 클수록 수익률이 낮아진다"이지만, a16z는 반대 의견을 제시했습니다: 최고 기업의 최종 가치가 더 커진다면, 보다 의미 있는 지분을 유지하기 위해 다단계 투자에서 더 많은 자본이 필요합니다. 벤처 투자자에게 있어서 가장 나쁜 시나리오는 "최고 기업을 놓치는 것"이거나 "투자한 최고 기업의 지분이 부족한 것"입니다. Marc는 종종 말합니다: "당신이 잃을 수 있는 것은 투자한 자본 한도 내 (즉, 1배 손실)이지만 수익 상한은 거의 무한합니다."
"단일 펀드" 모델 극복, 다양한 배치 달성: 제1 단계에서 a16z는 주로 핵심 펀드를 모집하고 그에 이어 후기 펀드를 조합했습니다. 모든 일반 파트너 (GP)는 각자의 전문 분야가 있지만, 모든 GP는 동일한 펀드에서 투자를 했습니다. 뿐만 아니라, a16z는 생명과학 펀드를 모집하기도 했습니다 - 생명과학 분야와 다른 분야 간에는 차이가 매우 크기 때문입니다. 이 문서에서는 a16z의 생명과학 및 의료 헬스케어 부문 벤처 펀드에 중점을 둘 것입니다.
두 번째 단계로 진입한 후, a16z는 "탈중앙화" 모델을 채택하기 시작했습니다: 2018 년에는 Chris Dixon이 이끄는 가운데, a16z는 암호화폐를 중점으로 한 첫 번째 펀드 CNK I를 발표했습니다; 2019 년에는 회사가 David George를 고용하여 별도의 Late Stage Ventures(LSV)를 설립하고 당시 최대 규모의 펀드 인 LSV I를 조성했습니다 - 규모는 226 억 달러로, a16z의 이전 어떤 펀드의 두 배입니다. 이 기간 동안 a16z는 코어 트랙, 암호화폐, 생명 과학, LSV 등의 분야를 중심으로 여러 펀드를 조성했고, 2021 년에는 암호 펀드 용으로 특별히 조성된 시드 펀드(AH Seed I, 규모 47.8 억 달러), 2022 년에는 게임 펀드(Games I, 규모 61.2 억 달러)를 발표했으며, 또한 첫 번째 다중 전략 펀드(2022 Fund, 규모 140 억 달러)를 시작했는데 - 이 펀드는 LP가 해당 연도에 조성된 모든 펀드에 비례하여 투자 할 수 있도록 합니다.
중요한 것은 각 펀드가 회사의 중앙 집중식 자원(예: 투자자 관계팀)을 활용할 수 있지만, 각 펀드가 마케팅, 운영, 재무, 이벤트 기획, 정책 연구 등을 포함하는 전용 플랫폼 팀을 구성하여 특정한 수직 분야의 창립자들의 요구를 충족시킵니다.
포트폴리오 보유 기간 연장: a16z가 발전하는 두 번째 단계에서, 선두 기업들은 더 오랜 기간 동안 사유 상태를 유지하고 더 많은 자금을 사모 시장에서 조성하기 시작했습니다 - 회사 운영에 사용되는 "퍼스트 마켓 자금 조달"과 직원 및 초기 투자자에게 유동성을 제공하는 "세컨더리 시장 거래"를 포함합니다. a16z가 Facebook의 늦은 시기 세컨더리 시장 주식을 구매할 때, Matt Cohler는 이러한 접근법을 "돈벌이"에 비유했으며, 현재 이러한 모델이 산업 표준이 되었습니다 - Stripe, SpaceX, WeWork, Uber 등의 회사들은 모두 공개 시장에서만 얻을 수 있던 유동성을 사모 시장에서 얻을 수 있게 되었습니다.
이러한 추세는 산업에 도전을 제시했습니다: LP는 유동성을 쉽게 얻기 어려워져 자금 할당 주기가 저해되는 결과를 초래했습니다. 그러나 "기술 기업이 크게 성장할 것"을 확신하는 기관(예: a16z)에게는 이것이 하늘이 내린 기회입니다 - 그것은 우수한 사유 기업에 더 많은 자금을 투자할 수 있는 기회를 제공할뿐만 아니라 원래 공개 시장 투자자에게 소득을 사모 시장으로 옮기는 결과도 초래합니다. 내 생각에 이러한 변화가 a16z와 같은 벤처 투자 회사가 수익률을 저해시키지 않고 크게 성장할 수 있는 이유 중 하나입니다.
이러한 추세에 대응하기 위해, a16z는 두 가지 핵심 조치를 취했습니다: 하나는 등록 투자 자문가(RIA)가 되어 암호화폐, 공개 주식 및 세컨더리 시장 거래에 자유롭게 투자 할 수 있도록 했습니다; 둘째는 David George의 주도 아래 앞서 언급한 LSV I 펀드를 시작했습니다 [9]. 두 번째 단계에서 a16z가 조성한 329 억 달러 중에서 LSV 시리즈 펀드가 143 억 달러를 기여했습니다. 또한, 암호화폐 펀드는 분할되었습니다 - 네 번째 암호화폐 펀드(CNK IV)가 시드 펀드(150 억 달러)와 레이트 스테이지 펀드(300 억 달러)의 두 부분으로 분할되었습니다.
다음은 각 LSV 펀드의 "최신 라운드 펀딩 후 평가" 또는 "현재 시가총액"에 따라 정렬된 상위 10개 투자 프로젝트입니다:
LSV I: 코인베이스(Coinbase), 로블록스(Roblox), 로빈훗(Robinhood), 안듀릴(Anduril), 데이타브릭스(Databricks), 나반(Navan), 플레이드(Plaid), 스트라이프(Stripe), 웨이모(Waymo), 삼사라(Samsara)
LSV II: 데이타브릭스(Databricks), 플록 세이프티(Flock Safety), 로빈훗(Robinhood) (공개 시장에서 이미 철수하고 자금을 데이타브릭스에 재투자), 스트라이프(Stripe), 딜(Deel), 피그마(Figma), 왓낫(WhatNot), 안듀릴(Anduril), 디보티드 헬스(Devoted Health), 스페이스X(SpaceX)
LSV III: 스페이스X(SpaceX), 안듀릴(Anduril), 플록 세이프티(Flock Safety), 나반(Navan), OpenAI, 스트라이프(Stripe), xAI, 세이프 수퍼인텔리전스(Safe Superintelligence), 위즈(Wiz), 두어대시(Dash)
LSV IV: 스페이스X(SpaceX), 데이타브릭스(Databricks), OpenAI, 스트라이프(Stripe), Revolut, 커서(Cursor), 안듀릴(Anduril), 웨이모(Waymo), Thinking Machine Labs, 위즈(Wiz)
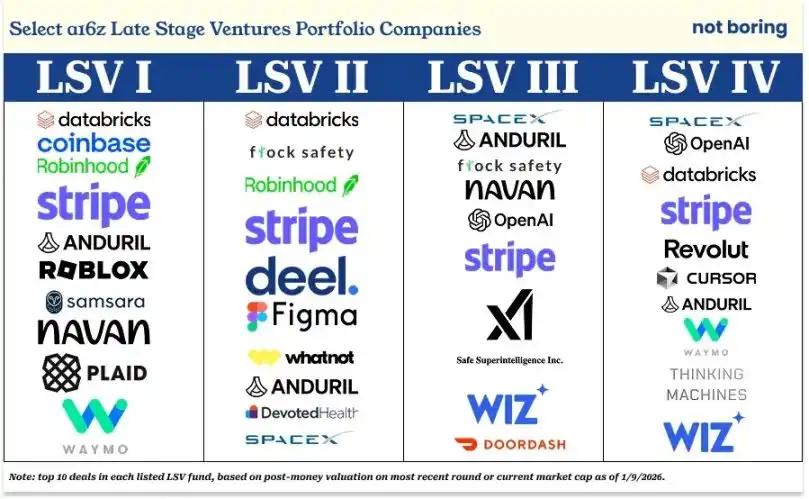
과거에는 a16z 투자가 "유명 기업의 열풍을 타기 위한" 것으로 비난받았지만, 위의 투자 포트폴리오는 의심의 여지 없이 "고품질 열풍 목록"입니다. 더 중요한 것은 케임브리지 어소시에이츠의 2025년 제2분기 데이터에 따르면, LSV I는 동일 배치 펀드 중 5% 내에서 선착한 상위 5%에 속하고 있으며, LSV II 및 LSV III도 모두 동일 배치 펀드의 상위 25% (즉, 제1사분위)에 속해 있습니다.
2025년 9월 30일 현재, LSV I의 순 TVPI는 3.3배이며, LSV II의 순 TVPI는 1.2배입니다 (그러나 Databricks 및 SpaceX가 최근 펀딩을 마치면서이 수치가 상승했을 수 있음) LSV III의 순 TVPI는 1.4배입니다 (게다가 SpaceX가 대규모 2차 시장 거래를 완료하고, 평가가 8000억 달러에 달할 것으로 보고되어, 이전보다 2배 이상 증가했으므로 LSV III의 순 TVPI는 명백히 추가로 상승할 것으로 예상됩니다).
이러한 선두 기업들의 최종 가치가 많은 사람들의 예상을 크게 뛰어넘을 것이라고 강력하게 믿기 때문에, a16z는 이러한 우수한 사설 기술 기업들이 아직 사설 단계에 머물러 있을 때 더 많은 자금을 투입할 수 있었습니다.
핵심은 a16z가 입증한 바와 같이, 적절한 조건 하에서 성장형 펀드도 벤처 투자 수준의 수익을 달성할 수 있다는 것입니다. 구체적으로, a16z의 어떤 LP로부터 얻은 분석 데이터에 따르면, 벤처 투자 회사가 강력한 초기 투자 능력을 갖추고 성장 단계에서 지속적으로 추가 투자함으로써, 벤처 투자 수익률(배율)뿐만 아니라 더 높은 내부 수익률(IRR)을 얻을 수 있습니다. 물론 이러한 회사들과 더 깊은 협력 관계를 구축함으로써, a16z의 산업 영향력을 더욱 강화할 수도 있습니다.
두 번째 단계에서 a16z가 가장 중요하게 생각하는 목표는 "상위 기업들의 지분을 최대한 보유하는 것"입니다. 만일 초기 투자를 통해 기업을 깊이 이해하고 전문적인 후반기 펀드를 활용하여 계속해서 투자를 더하는 데 성공한다면(또는 초기 투자의 실수를 보정한다면), 이 목표는 더 쉽게 실현될 것입니다(비록 그들의 지분은 여전히 다른 자산 부류에서 흔히 볼 수 있는 '지배주의' 수준에 미치지 못했을지라도).
이 단계의 핵심은 여전히 '아비트리지'이나, 첫 번째 단계와 달리, a16z는 이 단계에서 개별 포트폴리오 기업이 성공할 수 있도록 더 많은 노력을 기울였습니다.
두 번째 단계 펀드의 수익 주기가 완전히 끝나지 않았지만, 첫 번째 단계 펀드의 동일 기간 대비(당시 월스트리트 저널이 성과가 좋지 않았다고 보도함)에서, 두 번째 단계 펀드의 수익률은 현재 선도적 수준에 있습니다.
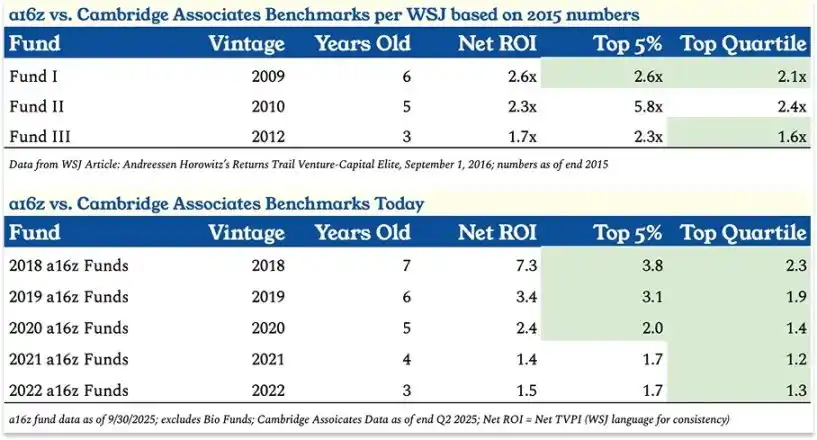
a16z 펀드와 케임브리지 얼럿너티브 섹터 벤치마크의 투자 수익 비교
구체적으로, 2018년에 조성된 펀드의 순 TVPI는 7.3배임; 2019년 펀드는 3.4배임; 2020년 펀드는 2.4배임; 2021년 펀드는 1.4배임; 2022년 펀드는 1.5배임.
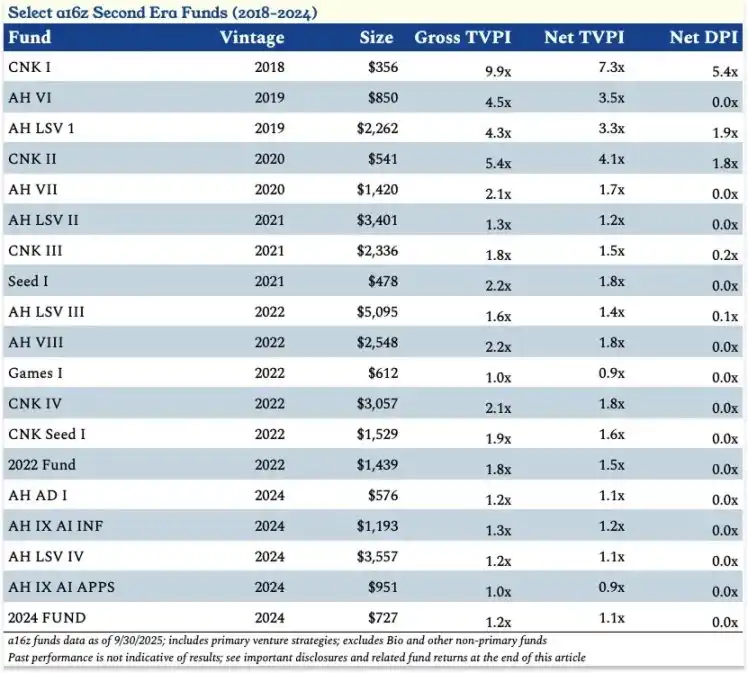
a16z 2018년부터 2024년(두 번째 단계) 일부 펀드의 핵심 성과 데이터
이 단계에서 가장 주목할만한 하이라이트는 암호화폐 펀드(CNK 1-4 및 CNK Seed 1)의 탁월한 성과입니다 — 그 중 CNK I는 LP에게 5.4배의 순 분배 대 실납 자본 비율(DPI) 수익을 제공했습니다.
놀랍게도, 2022년에 a16z가 "잘못된 타이밍으로 암호화폐 펀드를 너무 많이 모금하여" 의문을 제기한 사람들이 있음에도 불구하고, 현재까지 CNK IV로 모금된 300억 달러에 대한 순 TVPI는 이미 1.8배에 이르렀다.
두 번째 단계의 핵심 이야기인 LSV 시리즈 펀드와 암호화폐 펀드는 바로 a16z의 미래에 대한 두 가지 신념을 대변한다: LSV는 "기업의 사내 주기 연장, 사모 시장 자금 수요 증가" 이러한 추세에 대응하는 것이며; 암호화폐는 혁신(및 수익)이 전통적인 투자 트랙과 완전히 다른 새로운 영역에서 가능하다는 신념을 대표한다.
이 두 이야기는 또한 a16z가 포트폴리오 회사에 지원을 제공하는 동시에 산업 전체에 파워를 공급해야 한다는 필요성을 더욱 부각시킨다. 예를 들어, 후기 기간 포트폴리오 회사 발전을 돕기 위해 a16z는 사모 시장에서 일부 공개 시장의 이점을 재현해야 하며; 미국 내에서 암호화폐 산업의 생존 공간을 보장하고 다양한 신기술 기업이 기존 거물들과의 경쟁에서 공정한 기회를 얻을 수 있도록 하기 위해 a16z는 워싱턴 D.C.로 나아가야 한다(정책 로비 활동을 전개해야 한다).
이는 a16z의 세 번째 단계(2024년 - 미래)를 불러일으킨다. 이 단계에서의 핵심 신념은: 공정한 성장 환경을 확보할 수 있다면, 신기술 기업은 각 산업을 혁신뿐 아니라 모든 산업에서 우위를 차지할 수 있다; 그리고 a16z는 산업 및 국가를 올바른 방향으로 이끌어야 한다.
이 신념은 다시 한번 a16z의 위치를 바꿨다. 회사 규모가 특정 임계값에 도달했을 때(이번에 모금된 150억 달러의 새로운 펀드가 명확한 지표이다), "승자를 선택하는" 것만으로는 충분하지 않다 -
승자를 만들려면 그들이 경쟁할 수 있는 환경을 형성해야 한다.
Ben이 말한 대로: "산업을 이끌 시기다."
a16z의 세 번째 단계: 산업을 이끌 시기다
지금, 여러분은 이런 장면을 상상할 수 있을지도 모른다: 경쟁사 투자사의 분석가가 기자 Tad Friend에게 메시지를 보내, "이 150억 달러 규모의 두 번째로 투입된 새로운 펀드가 누적 5-10배의 수익을 올리려면, '전체 미국 기술 산업의 규모를 현재보다 몇 배 확대해야만 한다'라고 말했다."
또한, 여러분은 Marc와 Ben이 다음과 같이 대답할 것이라고 유추할 수 있을 것이다: 맞아, 우리가 그런 계획을 세워놨다.
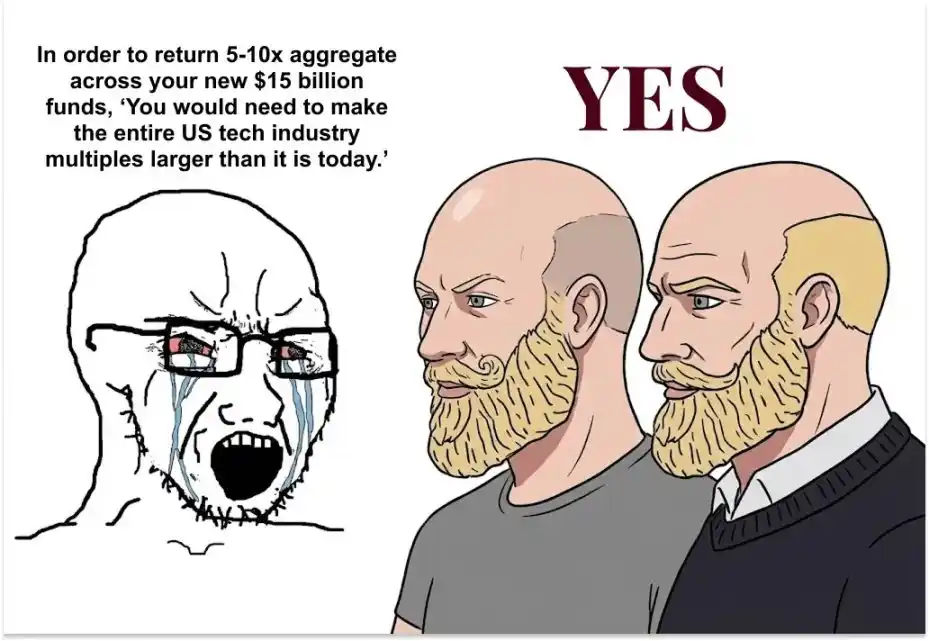
이것이 바로 a16z가 명확히 제시한 계획이며, 그 논리는 다음과 같습니다:
2015년 이후, a16z는 초기 단계 투자로 한 번의 짝퉁 기업 투자 수를 다른 어떤 투자자보다도 많이 한 상태이며, 두 번째 순위인 투자자 (Sequoia Capital)와의 차이는 두 번째와 열두 번째 사이의 차이와 같습니다.
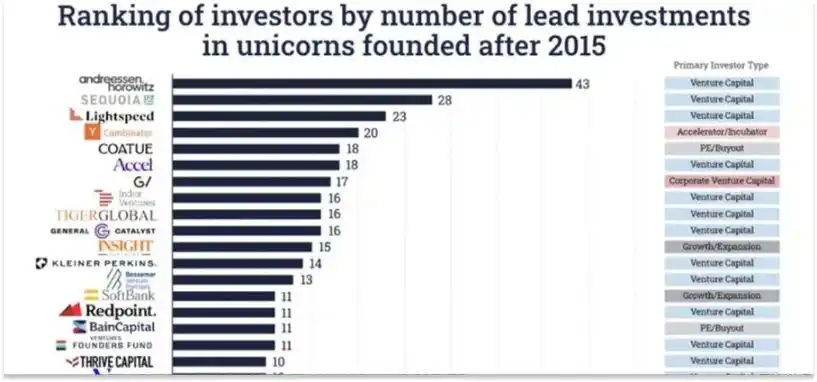
데이터 출처: 스탠포드 대학교 교수 Ilya Strebulaev
분명히, 「짝퉁으로 자라난 초기 투자 기업의 수」는 「최고의 투자자」를 측정하는 매우 구체적이고 편리한 지표 중 하나입니다. 더 흔한 평가 방법은 수익률을 참조하는 것입니다 — 배율 수익률, 내부 수익률 (IRR), 또는 간단히 한정 파트너 (LP)에게 배당된 현금 총액. 어떤 사람들은 투자 명중률 또는 성과 안정성에 집중하기도 합니다. 벤처 캐피탈 산업의 순위를 평가하는 방법은 다양하며, 시각마다 다릅니다.
그러나 이러한 「짝퉁 횟수」를 핵심으로 하는 평가 기준은, a16z가 산업을 바라보는 관점과 매우 일치하는 것으로 보입니다. a16z 암호화폐 팀과의 소통 과정에서 나는 계속해서 이러한 견해를 들었습니다: 많은 훌륭한 기업가가 특정 분야에 있다면, 해당 분야에 베팅하는 것은 오류가 있을지라도 완전히 수용할만합니다; 그러나 특정 분야에서 투자 기업을 잘못 선택했거나 어떤 이유로 인해 최종적인 리더를 놓친 것은 수용할 수 없습니다. 벤이 말한대로:
「우리는 기업 설립 위험이 극도로 높음을 잘 알고 있으므로, 투자시 올바른 절차를 따르고 리스크를 합리적으로 평가했다면, 일부 투자가 성공하지 못해도 우려할 필요가 없습니다. 반면에, 새로운 분야에서 투자자를 정확히 평가하지 못했을 때에 우리는 크게 가치있을 것입니다.
신생 분야를 잘못 선택하는 것은 별 문제가 안되지만, 잘못된 기업가를 선택하는 것은 심각한 문제이며, 우수한 기업가를 놓친 것은 또한 큰 문제입니다. 이해 관계로 인한 또는 의도적인 방치로 인해 시대를 대표하는 기업을 놓치게 되면, 그 결과는 잘못 판단된 분야에서 투자한 그 분야의 최고 기업가보다 훨씬 심각할 것입니다.」
a16z가 자체적으로 정의한 「핵심 측정 지표」로 본다면, 그들은 벤처 캐피탈 산업의 선도주자가 되었습니다.
「그렇다면, 다음 단계는 어떻게 진행되어야 할까요?」라는 질문을 벤이 제기했으며, 「한 산업을 이끄는 것은 정확히 무엇을 의미할까요?」
X 플랫폼이 150 억 달러를 모금한다고 발표한 긴 글에서 그는 다음과 같이 말했습니다: "미국 벤처 산업의 선도자로서 미국의 미래 기술은 어느 정도 우리 손에 달렸습니다. 우리의 미션은 미국이 미래 100년의 기술 지배권을 확보하는 데 있다."
벤처 기업으로서 이러한 말을 할 수 있는 것은 드물다고 할 수 있습니다.
그러나 당신이 다음 가정에 동의한다면 - 기술은 진보의 원동력이고 미국이 선도적 위치를 유지하기 위해서는 기술 우위를 갖고 있어야 한다는 것, a16z가 미국의 신흥 기술 기업에게 가장 크고 영향력 있는 투자자이며 이 기업들에게 업계 거물들과의 공정한 경쟁 기회를 제공할 능력과 자원을 갖췄다는 것 - 그렇다면 이러한 발언은 결코 무리한 것이 아닙니다.
그는 더 나아가 미래 100년의 기술 지배권을 확보하기 위해서(= a16z에 따르면 이는 미래 100년 전체적인 선도 지위를 확보하는 것과 같음) 핵심적인 새로운 기술 아키텍처 - AI와 암호화폐를 확보할 필요가 있으며 이러한 기술을 생명 과학, 국방, 의료 보건, 공공안전 및 교육과 같은 가장 중요한 영역에 적용해야 하며 심지어 정부 운영 체제에 통합해야 한다고 강조했습니다.
이러한 기술들은 시장의 규모를 크게 확장시킬 것입니다. 내가 "기술 산업의 규모가 크게 확장될 것" 및 "모든 것이 기술화될 수 있음"이라는 두 문서에서 논의한 것처럼, 기존에 기술 산업의 범위에 들지 않았던 산업 및 해결되지 않은 임무들이 이제 포함되게 되었습니다. 이는 벤처 투자 가치(VCAV)가 크게 증가할 것을 의미합니다.
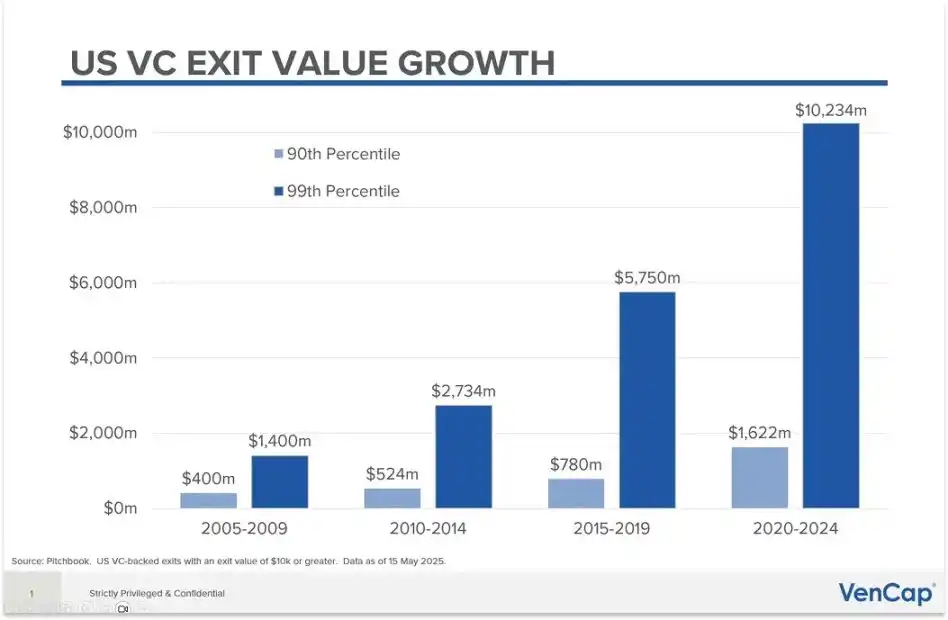
미국의 벤처 투자 철수 규모가 크게 증가하고 있습니다, 차트 출처: VenCap 최고 투자 책임자 David Clark
이는 a16z의 장기 투자 정책의 연장이나, 이념적으로 핵심적인 변화가 있었는데, 단지 a16z가 리더십의 역할을 잘 수행한다면 이러한 가치가 해방되고 미국(심지어 전 세계)의 미래가 보장받을 수 있다는 것을 의미합니다.
구체적으로, 이는 다섯 가지 일을 잘해야 한다는 것을 의미합니다:
1. 미국 기술 정책을 재조정하여 최고로 돌아가게 함;
2. 민간 기업과 상장 기업 간의 간극을 메움;
3. 시장 마케팅 모델을 미래로 이끌어감;
4. 기업 창업의 새로운 모델을 수용함;
5. 자체 능력을 강화하면서 기업 문화를 계속 형성함.
a16z는 그럴듯하게 보이는 업적들이 거의 모두 이 다섯 가지 목표를 달성하기 위한 것임을 거의 모든 관측가가 동의한다.
가장 유념할 만한 것은 지난 두 년 동안 a16z가 정치적 입장을 훨씬 더 자주 내놓았으며, Marc와 Ben은 최근 대통령 선거에서 트럼프 대통령을 공개 지지했다는 것으로 특히 주목받았다. 이러한 행보로 인해 많은 사람들이 불만을 토로했으며, 일부는 벤처 투자 펀드가 국가 정치에 개입해서는 안 된다고 여기기도 한다.
그러나 a16z는 이러한 견해에 단호히 반대한다. 그들은 미국 기술 정책을 "재정비하여 굳건하게 만드는 것"을 희망한다.
Marc와 Ben은 "소규모 기술 기업 발전 계획"에서 그들의 입장을 명확히 했으며, 핵심적인 의견을 요약하면 다음과 같다.
신생 기술 기업이 국가 발전에 매우 중요하다.
미래를 승리하기 위해서는 혁신을 장려하는 법률, 정책 및 규제 체계가 필요하며, 동시에 자원이 풍부한 산업 거물이 "규제 캡처"를 통해 경쟁을 방해하는 것을 막아야 한다.
그러나 현재 상태는 정반대이다: "우리는 나쁜 정부 정책이 소규모 기술 기업이 직면한 주요 위협이 되었다고 믿는다."
현재 공공기관이나 산업 거물에 맞설 때, 신생 기술 기업을 위해 발언하는 사람은 없다: 산업 거물은 그러지 않을 것이며, 창업 기업은 이러한 사안에 제한된 자원을 투입해서는 안 된다.
벤처 투자사의 재정 이익은 신생 기술 기업의 성공과 밀접하게 연결되어 있으므로, 벤처 투자 산업은 이 깃발을 내밀어야만 한다. 그리고 벤처 투자 산업의 선두주자로서, a16z는 이러한 책임을 져야만 한다.
a16z는 정치적 입장에서 "단일 이슈 중심"적이며, 소규모 기술 기업 발전에만 초점을 맞추며, 이는 양당주의 원칙을 준수한다.
그들의 공개적인 입장은 다음과 같다: "우리는 소규모 기술 기업과 직접적인 연관이 없는 정치 논쟁에 참여하지 않을 것" 및 "우리의 지지 또는 반대는 단지 그 정치인이 소규모 기술 기업과의 태도에 따라 좌우되며, 소속 정당이나 다른 문제에 대한 입장과는 무관"이다. —— a16z에서 경험했던 것과 내가 들었던 이러한 것들은 공허한 슬로건이 아니라 진정한 행동 원칙임을 나는 안다.
a16z는 정치에 참여한 것은 재미있어 보이기 때문이 아니라(적어도 Marc는 이러한 "열광적인 장면"을 즐긴 것처럼 보이며; 그는 많은 것에 열정적이며, 유머를 발견할 수 있는 능력 — 이 능력은 과소평가된 경쟁 우위임이 분명하지만, 오늘은 그에 대해 논의할 시간이 없다.), 단기적인 관점에서 a16z는 "어리석게 보일" 비난과 다방면의 비판을 감수하고 신생 기술이 장기적으로 번영하도록 헌신한다.
Bill Gurley는 "2581 Miles"에서 지적한 것처럼, 아주 오랜 시간 동안 기술 산업은 워싱턴(미국 정부를 가리킴)을 별로 생각하지 않아도 되었으며, 워싱턴 또한 주요 기술 산업을 별로 생각하지 않아도 되었다. 그러나 몇 년 전, 상황이 바뀌었는데, 이는 나도 언급한 바와 같이 일부 기술 산업의 위치가 "도구를 만드는" 것에서 "산업 거물과의 경쟁"으로 변화되었기 때문이다. 그리고 암호화폐 산업은 "생존과 사멸" 수준의 규제 압력에 처한 최초의 분야이다.
최초로 워싱턴 정치권에 발을 딛었을 때, a16z 가 「소규모 기술 기업」은 아직 영향력 있는 집단으로 형성되지 않았다. 대규모 기술 기업은 독점적인 로비스트팀과 정부 관계 네트워크를 보유하고 있었으며; 은행, 국방 기업 또는 기타 분야의 리더들과 같은 산업 거물들도 각자의 로비 리소스와 인맥을 갖고 있었다. 그러나 암호화폐 기업을 포함한 소규모 기술 기업들은 이와 같은 지원을 받지 못했다. 당시, Coinbase가 있을 수도 있었지만, 워싱턴(심지어 미국의 각 주 의회)에 대표 기구를 구축하기 위한 비용과 초기 레이디는 한 가지도 감당할 수 있을 것으로 보이지 않았다.
그래서 2022년 10월, a16z 암호화폐 팀은 Collin McCune을 정부 사무 책임자로 고용했으며, 미국 정치인들에게 암호화폐 지식을 보급하는 데 주도적 역할을 맡았다. Collin, Chris Dixon, a16z 암호화폐 분야 총 법률 자문 Miles Jennings, 팀의 다른 구성원들, 그리고 a16z 투자 포트폴리오 및 전 암호화폐 산업에서의 기업가들은 여러 차례 워싱턴을 방문하여 정치인들에게 암호화폐의 작동 방식, 발전 잠재력, 그리고 더 중요한 것으로는 과도한 규제가 신흥 기술의 「사산업」으로 이어질 수 있는 위험을 설명했다.
이러한 노력들이 성과를 거뒀다. 주요한 이들의 영향과 업계를 대표하는 양당 행동 위원회인 「Fairshake SuperPAC」의 촉진을 크게 받아, 암호화폐 산업은 법률 때문에 저하될 가능성이 더 이상 없었다. 지난해, 트럼프 대통령이 「GENIUS 법률」을 서명함으로써, 암호화폐 안정화폐를 최초로 감독 범주로 포함시켰으며; 동시에, 종합적인 암호화폐 시장 구조 법안이 하원에서 압도적인 양당 지지를 받아 통과됐으며, 현재 상원 검토를 받고 있으며, 올해 더 늦게라도 통과되고 서명되어 효력을 발휘할 것으로 보인다.
이 경험은 인공지능이 워싱턴의 중요 논의 주제가 되는 과정에 중요한 역할을 하였다. 현재, McCune은 a16z의 정부 사무업무 전반을 책임지며, 워싱턴에 상주 기관을 설립하여, 인공지능, 암호화폐, 「미국의 활력」 등 여러 분야를 포함한 업무 범위를 다루고 있다. 현재, a16z는 일관된 연방 인공지능 규제 표준의 확립을 촉구하고, 각 주의 규제 정책의 혼돈을 피하며, 혁신을 장려하는 다른 정책들의 제정을 촉진하고 있다.
「로비」라는 용어는 부정적인 연상을 불러일으킬 수 있지만, 현재의 현실은: 소규모 기술 기업의 경쟁상대들은 성숙한 정부 사무 및 정책 팀을 보유하고 있으며, 그들은 신규 진입기업이 공정한 경쟁 환경을 확보하기 어렵게 만드는 것을 목표로 하고 있다.
기술 산업이 미래를 이기려면, a16z의 자금이 수익을 창출하기 위해서는 이미 제외된 정치의 영향을 피하는 것은 더 이상 실행 가능한 옵션이 아니다. 좋은 소식은, a16z의 생존은 신흥 기업의 창설, 성장 및 성공에 의해 달린다는 사실이다, 그러므로, 혁신을 장려하는 공정한 경쟁 환경을 유지하는 데 힘을 쏟는 어떤 기관보다 더욱 동력이 있다.
현재에 서 있어서 a16z조차도 인정하고 있지만, 미래에 어떤 기업이 나타날지, 이러한 기업들이 어떤 방식으로 출현할지 누구도 예측할 수 없습니다.
“기업 창업의 새로운 모델 수용”은 이러한 가능성을 인정하는 것을 의미합니다: 인공 지능 기술을 활용하여 창업자가 미래에 창업할 기업을 위해 필요로 하는 직원 수가 과거의 1/10 또는 1/100에 머물 수도 있으며, 우수한 기업을 구축하는 데 필요한 요소들도 과거와 전혀 다를 수 있습니다. 이는 a16z 자체도 조정해야 함을 의미합니다.
예를 들어, a16z는 “Speedrun”이라는 내부 가속기 프로젝트를 시작했습니다. 초기 창업 기업에 최대 1백만 달러의 투자를 제공하고 12주간의 인큐베이션 프로그램을 진행합니다. 이 프로젝트를 통해 a16z는 이러한 새로운 기업의 창업 모델을 사전에 파악하고, 각 참가 기업을 심층적으로 조사하여 잠재 기업들에 대해 더 현명하게 추가 투자할 수 있게 됩니다.
그러나 이러한 조치는 위험을 수반합니다: “a16z 투자를 받았음”이라 주장할 수 있는 기업 수를 늘리고, 투자 임계값을 낮출 경우 a16z의 브랜드 신뢰도가 희석될 수 있습니다. 예를 들어, a16z는 Speedrun 프로젝트를 통해 Doublespeed라는 기업에 투자하여 X 플랫폼에서 논란을 일으켰습니다. 이 회사는 “합성 창작자 인프라”를 제공한다고 주장했지만, 다른 사람들에 의해 “모바일 농장” 및 “쓰레기 정보 서비스”로 비판 받았습니다.
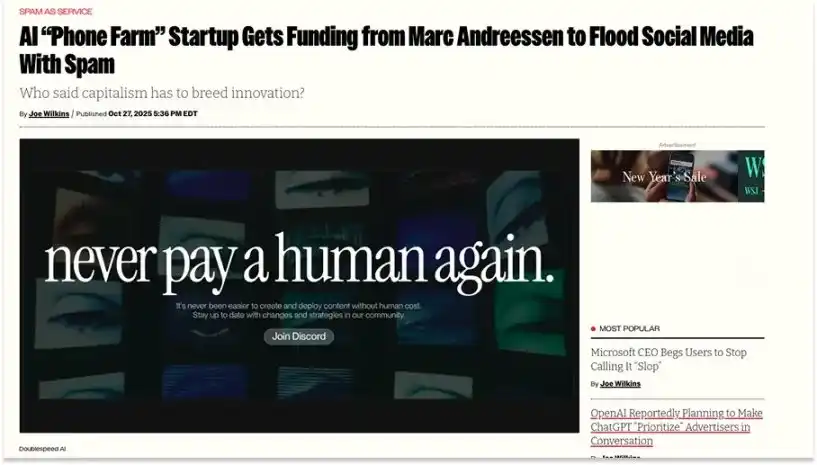
출처: Futurism
일각에서는 “해당 기업이 Marc Andreessen의 투자를 받았다”고 주장합니다. 이러한 주장은 사실 매우 풍자적인데―Marc는 단일 100만 달러 미만의 Speedrun 프로젝트 투자 결정에 참여하지 않기 때문입니다. 결국 Speedrun 투자는 a16z 자산 운용 규모(AUM)의 약 0.001%를 차지하게 됩니다. 그러나 이는 문제의 핵심을 드러냅니다: 나는 X 플랫폼에서이 “a16z 투자 기업”에 대한 말을 본 적이 있습니다. 뒤늦게 그것이 Speedrun 인큐베이션 프로젝트일 수 있음을 직감하고 확인해야만 했습니다. 하지만 대부분의 사람들은 이를 확인하기 위해 시간을 들이지 않습니다.
또 다른 논란이 있는 유사한 사례는 초기 창업 기업 Cluely인데, 이 기업은 “사용자가 다양한 거래에서 부정행위를 할 수 있도록 돕는다”고 주장하며, a16z는 인공 지능 애플리케이션 펀드를 통해 해당 기업에 1500만 달러의 투자를 이끌었습니다.
사람들은 의문을 제기할 만한 이유가 있습니다: 미래를 형성하려는 a16z 같은 기관이 ‘바이럴 전파’를 ‘도덕적 가이드라인’보다 우선시하는 기업에 투자한 이유는 무엇인가요? 온라인 활동이 활발한 사람들에게는 Cluely와 같은 기업이 포트폴리오에 있다는 것이 모든 다른 투자 기업들의 신뢰를 약화시킬 수 있을까요?
대답은 아마도 긍정적일 것입니다. 제 개인적인 의견으로는 이 투자 결정에 동의하지 않습니다 — 이는 ‘전통적이지 못하며 체면을 갖추지 못한’ 느낌을 줍니다.
하지만! a16z 자체의 논리를 따지면, 이 결정은 일관성이 있습니다.
제품 자체는 제쳐두고 말하면, Cluely가 전달하는 핵심 메시지는 다음과 같습니다: 인공지능 시대에 기업 창업 모델이 근본적으로 변화하고 있다는 것 — 그 전제는 기저 모델의 능력이 통합되어 상용화되고 있기 때문에 ‘전파 능력’이 유일한 핵심 요소가 될 것이라는 것입니다. 그리고 전파를 얻기 위해 조금의 논란을 일으켜도 중요하지 않습니다.
만약 a16z가 정말 ‘기업 창업의 새로운 모델을 수용’하려 한다면, 1500만 달러와 작은 X 플랫폼 논란을 감수하여 혁신적인 기업 창업 모델을 ‘선례론적인 자리’에서 관찰하기 위한 대가는 사실상 높지 않습니다.
보다 넓은 의미에서, a16z가 있는 산업 내에서 가끔 ‘어리석게 보일 수 있는’ 것은 코다의 잘못한 발자취를 되풀이하는 것을 피하기 위한 필수적인 비용입니다. 기업은 위험을 감수할 의지가 있어야 하며, 이러한 위험은 자금 수준을 넘어서는 것입니다. a16z의 규모로 보면 소액을 투자하는 것이 실제로는 가장 낮은 위험의 모험 방식입니다.
하지만, 전체적인 조망에서 볼 때, X 플랫폼(그 자체가 a16z의 포트폴리오 기업)의 이러한 소소한 논란은 사실상 중요하지 않습니다. 사실, 이에 대해 a16z의 일반 파트너 Katherine Boyle(동시에 회사의 ‘미국 활력’ 비즈니스의 공동 창립자인)에게 문의했을 때 그녀가 표현한 관점은 다음과 같습니다:
“당신은 아마도 맞다고 말할 수 있습니다. 우리는 X 플랫폼에서 일부 기업으로 인해 비판을 받을 수도 있습니다 — 예를 들어 샌프란시스코나 뉴욕의 어떤 그룹에서 특정 회사를 좋아하지 않을 수도 있습니다. 그들은 이렇게 말할 것입니다. ‘우리는 그들이 ‘미국 활력’ 비즈니스를 하는 것을 좋아하지 않아요! 우리는 그들이 암호화폐를 하는 것을 좋아하지 않아요!’”
“하지만 우리의 전체 체계의 규모를 보면, 이러한 일시적인 소소한 논란은 사실 중요하지 않습니다.”
“최고의 기관들은 모두 대규모 체제를 갖추고 있으며, 단순히 미국이 한 일부 어색한 행동 때문에 우리가 신경써야 할까요? 아니요, 왜냐하면 이는 미국에 실질적인 영향을 미치지 않기 때문에, 마치 비슷한 사건이 로마 가톨릭 교회에 영향을 주지 않는 것처럼요.”
우리가 고려하는 차원은 "세기"이며, "트윗 한 개"가 아닙니다."
아마도 당신은 a16z의 모든 접근 방식에 동의하지는 않겠지만, 이 회사의 용기에는 경의를 표해야 합니다.
언급할 가치가 있는 점은, 나가지고 있는 일부 a16z LP에게 이 X 플랫폼 논란을 일으킨 기업들에 대해 질문했을 때, 그들의 대답은 종종 "누구?"라며 당황한 표정으로 이 기업들에 대해 전혀 듣지 못했다는 것입니다—분명히, 그들은 이러한 기업들에 대해 전혀 들어본 적이 없다는 것입니다.
a16z의 수익에 있어, 핵심적으로 중요한 것은 언제나 "리딩 기업"입니다: 이러한 기업들을 빨리 발견하고, 그들의 자금 조달 거래에 성공적으로 참여하며, 장기 보유를 위해 가능한 한 많은 주식을 소유하는 것입니다. 만약 당신이 어떤 a16z LP에게 Databricks에 대해 물었다면, 그들은 분명이 그 이름을 알고 있을 것입니다.
오늘날, "산업을 리드하는" 제3단계에서, 여전히 중요한 것 하나가 있습니다: 이 리딩 기업들이 크게 성장한 상황에서도, 그들이 계속 성장할 수 있도록 돕는 것입니다.
나는 이것이 바로 Ben이 말한 "사유 기업과 상장 기업 간의 간극을 메우는" 핵심 의미일 것이라고 생각합니다—이것은 현재 a16z의 위치를 이해하고, 어떻게 150억 달러 펀드가 5배-10배 수익을 달성할 수 있는 것인지에 대한 가장 중요한 관점 재구성입니다.
Ben은 "과거에는 벤처 캐피털이 기업이 10억 달러의 매출을 실현하도록 도왔고, 그런 다음에는 이 기업을 투자은행에 건네어 투자은행이 기업의 이후 IPO 프로세스를 처리했다."고 말했습니다. 그러나 그러한 시대는 이미 사라졌습니다. 오늘날의 기업들은 더 오랜 시간 동안 비공개 상태를 유지하고, 더 큰 규모를 갖게 되었습니다—즉, a16z를 대표로 하는 벤처 캐피털 산업은 대형 기업의 성장 요구를 충족시키기 위해 자신의 역량을 강화해야 합니다.
이를 위해, a16z는 최근 VMware 전 CEO인 Raghu Raghuram을 고용하여 "삼중 역할"을 맡기로 결정했습니다: Martin Casado가 이끄는 인공 지능 인프라팀의 일반 파트너, David George가 이끄는 성장 투자팀의 일반 파트너로 임명하면서 동시에 관리 파트너로서 역할하며, Ben의 "컨설턴트로서 회사 운영을 지원"하는 역할을 수행합니다. Raghu는 Jen Kha와 함께 "대형 기업의 성장 니즈를 충족시키기 위한" 일련의 새로운 노력을 이끌 것입니다.
구체적으로, 이러한 노력에는: 글로벌 정부와 협력하여 포트폴리오 기업이 현지에서 규모 확장과 시장 개척을 돕는 것; Eli Lilly와 같은 기업들과 전략적 제휴 구축(양측이 50억 달러 규모의 생명 과학 생태 기금을 공동 시작함); 글로벌 LP(리미티드 파트너) 관계의 수와 심도 확장; a16z의 대형 기업을 위한 맞춤형 서비스를 제공하는 Executive Briefing Center의 서비스 범위 확대 등이 포함됩니다.
대기업인 경우도 각 기업이 처음부터 자원을 구축하는 것이 비현실적이고 경제적으로 합리적이 아닌 경우가 있습니다. 그러나 a16z가 통합적으로 구축한 후 전체 투자 포트폴리오에 제공하는 이러한 자원은 합리적인 선택입니다. 이러한 자원은 정부 차원, 조처 달러 규모 기업 및 수조 달러 자본과 관련이 있습니다.
이러한 모든 조치로 기업은 비공개 상태를 유지하면서 상장 기업이 보유한 신뢰성, 협력 관계 또는 자금 조달 경로를 희생할 필요가 없게 됩니다.
즉, 기업은 비공개 시장에서 더 큰 규모로 성장할 수 있게 되며, 비공개 시장은 a16z의 핵심 커버리지 영역입니다.
또한, 이는 a16z가 더 많은 자금을 투입할 수 있는 기회를 의미하며, 합리적인 확률로 풍부한 보상을 받을 수 있습니다. 더 많은 보상은 더 많은 자원으로 변환되어 자체 역량을 향상시키고 산업 영향력을 강화하는 데 사용될 수 있습니다. 이러한 능력과 영향력은 그들의 투자 포트폴리오 기업을 더 강화하고, 심지어 전반적으로 신생 기술 산업을 점진적으로 강화하여 경제의 다양한 영역에 보다 많고 더 우수한 새로운 기술을 적용함으로써 모두가 더 나은 미래를 가질 수 있도록 장려합니다.
물론, 이 과정에서는 수많은 위험이 불가피하게 존재할 것입니다. "돈 많으면 문제 많다", 선두주자는 항상 더 많은 비판을 받아야 하며 등등입니다.
나는 개인적으로 a16z가 전례 없는 폭과 규모로 산업 경쟁에 참여하고 있다고 보고 있습니다. 이것은 기회를 내포하고 있을 뿐만 아니라 위험을 동반합니다.
예를 들어, 사업 범위가 확대될수록 잠재적 위험 포인트도 자연스럽게 증가합니다. 이론적으로, 기업이 비공개 상태를 오래 유지할수록 제한된 파트너 (LP)에 대한 유동성을 창출하는 난이도가 커지게 됩니다. 그리고 LP가 새로운 기금에 자금을 투입하는 어려움도 증가하게 되는데, 이러한 새로운 기금들이 바로 a16z가 투자하는 미래의 잠재적 거대 기업에 자금을 제공하는 기초가 됩니다.
그러나 궁극적으로 모든 것을 결정하는 두 가지 핵심 그룹이 있습니다: 창업자 및 LP — 그들은 회사의 고객이자 투자자이기도 합니다.
LP 및 창업자가 모두 결정하는 2가지 핵심 그룹:
창업자가 어떤 기관의 투자를 수용하거나, LP가 어떤 기관에 자금을 투입할지를 선택하는 것은 모두 a16z에 대한 그들의 태도를 요약한 것입니다.
나의 분석 논리는 다음과 같습니다:
최고의 창업자들이 a16z가 구축한 전체 체계가 다른 방법보다 더 큰 기업을 만들 수 있도록 돕는다고 판단하면, 그들은 a16z의 투자를 우선적으로 선택할 것입니다(적어도 a16z를 자신의 자금 조달 대상 중 하나로 선택하도록 할 것입니다).
만약 LP가 a16z가 최고의 창업자에 계속 투자할 것이라 믿는다면, 유동성 위기에 직면하더라도 그들은 a16z에 자금을 우선적으로 투입하고 장기적으로 그들의 펀드 지분을 보유할 것입니다.
젠 카와 대화 중, 그녀가 공유한 한 가지 사실은 분명하게 보여 주었습니다: 벤처 투자 업계에서는 "최고의 기업에 투자하는 것"이 (적절한 트랙을 선택하는 것이 전제되어) 유일한 핵심 요소입니다.
몇 년 전 짧은 벤처 캐피털 시장의 곰 시장 동안, 시장은 유동성 우려와 트럼프 정부의 기부 기금 세액 혜택에 대한 입장 불명으로 불확실성에 가득했습니다. 당시 a16z는 LP에게 유동성 지원을 제공하기로 앞장섰습니다. 당시의 뉴스 보도를 되짚어보면 - 특히 최고 기금이 벤처 캐피털 포트폴리오를 처분하고 있다는 소문 등 - a16z의 이러한 행동이 사막에서 물 한 잔을 건넨 것과 같았습니다.
구체적으로, a16z의 1호 기금은 Stripe의 시드 라운드 지분을 보유하고 있었으며, 3호 기금은 Databricks의 A 라운드 자금 조달에서 많은 지분을 확보했습니다. a16z는 LP에게 다음과 같이 밝혔습니다: "우리는 여러분이 유동성 위기에 직면하고 있다는 사실을 알고 있습니다. 여러분이 원한다면, 우리는 여러분이 보유한 이러한 기업의 지분을 다시 사들여 여러분을 위해 일부 유동성을 창출해 드릴 수 있습니다."
"패키, 상황은 이러합니다," 젠은 회상했습니다. "30명의 LP 중 모두가 '결코 고려하지 않을 것'이라고 응답했습니다. 그들은 말했습니다: '친절한 제안 감사합니다만, 우리는 이러한 기업의 지분에서 현금화하고 싶지 않으며, 다른 기업의 지분을 현금화하길 바랍니다.'"
a16z의 LP인 VenCap의 수석 투자 담당자인 데이비드 클락은 다음과 같이 설명했습니다: "벤처 캐피털의 핵심은 단기적 유동성이 아니라 연도 수준의 복리 성장입니다. 우리는 기금 관리진이 최상의 기업 지분을 너무 일찍 처분하는 것을 원하지 않습니다."
앤 마틴은 30명의 초기 LP 중 한 명이었는데, 그녀의 투자 경험이 복리의 힘을 입증했습니다. 2009년 a16z 1호 기금이 출시된 이후, 그녀는 이 기관을 지원하기 시작했으며 - 그 당시에는 옐로 기금에서 근무 중이었습니다 - 현재는 웨스리 대학의 수석 투자 담당자로서 29개 a16z 기금에 참여했습니다. a16z가 최근 완료한 기금 모금은 이 숫자를 30으로 높일 것입니다.
지난 달 안네와 대화를 나누면서, "내가 주도하는 투자 포트폴리오에서 a16z는 보유량이 크고 가장 오래 보유한 대상입니다,"라고 말했습니다. "내가 입사한 후 처음으로 열린 투자 위원회 회의에서, 위원들에게 두 명의 새로운 기금 관리진을 추천했는데, a16z가 있었습니다."
처음에 안네가 투자한 것은 30억 달러 규모의 한 기금이었는데, 젠은 "그녀가 벤과 직접 한정 파트너 계약(LPA) 조항을 협상했었다"고 말했습니다. a16z가 "시장 기회가 더 큰 규모의 기금을 지지할만큼 충분히 있음을 믿는다"고 본 점에 대해 안네는 동의했습니다:
「a16z 의 독특한 점은… 160억 달러의 인공지능 인프라 기금을 예로 들어서 간단한 매트릭스 계산을 할 수 있습니다: 『만일 그들이 기업의 탈퇴 시점에 8%의 지분을 보유하고 있다고 가정하면… 기금 회수를 위해 몇 배의 탈퇴 가치가 필요할까요?』 만일 8%의 지분을 보유한다면, 기업의 탈퇴 가치는 200억 달러에 도달해야 합니다. 비록 이러한 사례가 흔치 않지만, a16z는 이러한 사례에 자주 성공하는 것으로 보입니다. 더 주목할 만한 것은 8%의 지분이 그들에게 합리적인지 여부일 것입니다. 왜냐하면 대부분의 경우 그들의 지분은 훨씬 더 높을 수 있습니다.」
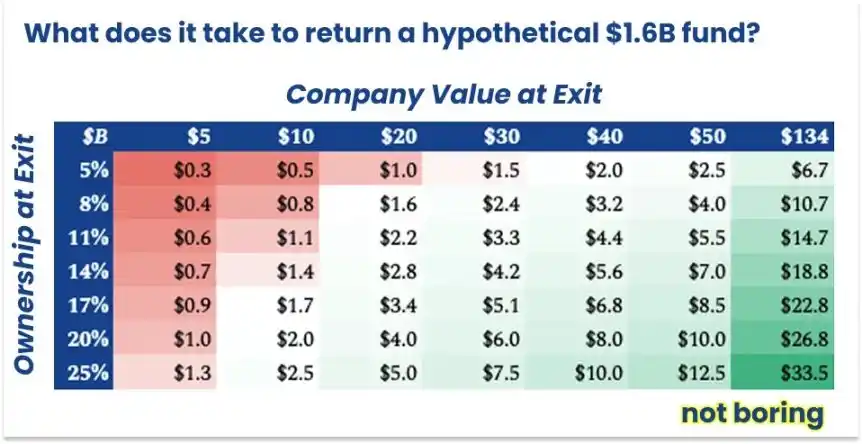
참고로만… 그러나 실제로 실행 가능합니다
「내 의견으로는, 그들에게 있어서 핵심은 지분과 기업이 큰 성과를 이루도록 돕는 능력에 있습니다,」 Anne는 나에게 말했다. 「이것이 LP들이 대규모 자금에 자신감을 갖게 만드는 두 가지 중요한 이유입니다.」
또한 이러한 '기업이 큰 성과를 이루도록 돕는' 능력으로 인해, 가장 뜨거운 창업자조차도 다른 경쟁업체보다 더 우수한 투자 조건을 제공하기 위해 a16z를 향하게 됩니다. 그런 맥락에서 2025년에만 여러 거래 중에서, a16z는 동일 라운드의 다른 최고 기관에 비해 좀 더 낮은 평가액으로 투자를 완료했습니다. 특정 기업 이름은 공개할 수 없지만, 전해 들었던 바로는 작년에만 기술 분야의 네 가지 유명 기업이 이러한 방식의 모델을 사용하여 자금을 조달했다고 합니다.
사실, 창업자들은 a16z가 제공하는 자원을 매우 높이 평가하며 때로는 시장 수준 이하의 평가조차도 받아들일 만큼입니다. 이는 a16z 초기의 상황과는 확연히 다른데요 — 그당시 경쟁업체들은 a16z가 고가로 계속해서 프로젝트에 투자함에 불만을 품어, 그들을 '아호'('A-Ho')라고 비난했었죠. 오늘날의 변화는 명백합니다: a16z와 협력함으로써 실제로 구체적이고 현실적인 가치를 제공받을 수 있다는 것이며, 기업들은 '보다 높은 형태의 희석 비율'을 교환이라도 하기를 원합니다.
즉, 이전에 두 가지 핵심 그룹이 있다고 언급했지만, 근본적으로 핵심은 하나뿐입니다: 최고 수준의 창업자들이 a16z와 협력할 의향을 보이면, 가장 우수한 LP들 또한 자연스럽게 뒤를 따를 것입니다.
a16z는 투자받은 기업의 성과를 향상시킬 수 있을까요?
이것이 바로 핵심 문제, 아니겠습니까? 이를 다음과 같은 가정 공식으로 표현할 수 있습니다:
a16z가 기여하는 시가총액 비율 × 영향을 받는 총 시가총액
그러나 이 공식의 핵심은 다음과 같습니다. 좌측 "기여도 비율"을 크게 높이려면 우측 "영향받는 총 시가 총액"이 가장 낮은 시기(즉, 기업 초기 단계)에 도움을 제공해야 한다는 것입니다.
그러나 소규모 기업이 산업 거물로成장하는 데 진정으로 도움을 주면 얻을 수 있는 충성은 무궁무진합니다. 창업자는 자발적으로 자금 조달을 고려하고 있는 다른 창업자에게 귀하를 추천하며, 미디어 보도에서 귀하를 옹호합니다.
이전에 Erik Torenberg에게 도움을 요청하여 a16z가 투자한 몇몇 창업자들과 연락을 취해달라고 요청했을 때, 몇 시간 내에 그는 나를 2000 억 달러를 상회하는 기업들의 창업자와 연결시켜 주었습니다. 이들에는 Databricks의 Ali Ghodsi와 Flock Safety의 Garrett Langley도 포함되어 있습니다.
특히 이러한 두 창업자를 언급한 이유는 우리가 연락을 취한 후 48시간 이내에 두 가지 중요한 일이 발생했기 때문입니다. 하나는 Databricks가 400억 달러 규모의 자금 조달을 완료했고 평가 금액이 1340억 달러에 이르렀으며, 다른 하나는 Flock Safety가 브라운 대학과 MIT 관련 인물 살인범을 체포하는 데 도움을 줬다는 것입니다. 이러한 두 사건은 명백하게 a16z 투자기업들의 영향력을 보여 주었습니다.
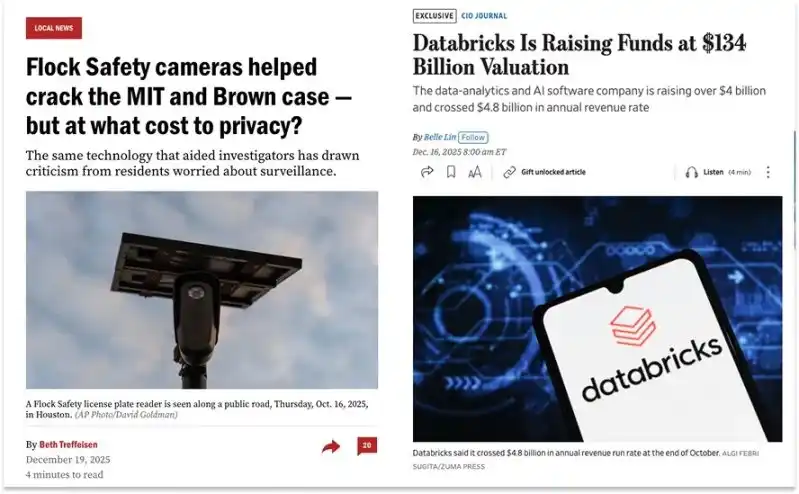
정보 출처: Boston.com 및 Wall Street Journal
하지만 저는 실제로 궁금한 것은, a16z가 이 기업들을 지원하기 위해 자신의 영향력을 어떻게 활용했는지입니다. 이러한 지원이 기업의 발전 궤적을 실제로 변화시켰는가? a16z가 몇 억 달러에서 심지어 수십 억 달러를 들여 자원 체계를 구축한 것이 기업에 실질적인 변화를 가져왔는가요?
a16z의 제 3단계인 기술 스타트업의 시장 규모 확대와 투자기업 가치 향상을 통해 150억 달러 펀드에 풍성한 수익을 창출하기 위한 배팅에 믿음을 갖기 위해서는, 아마도 먼저 위 질문에 대한 대답이 긍정적이라고 믿어야 할 것입니다.
그리고 그 대답은 분명히 긍정적입니다.
떠올려 보면, Databricks의 Ali는 "a16z가 없었으면 오늘날의 Databricks도 없었을 것"이라고 말했습니다. 그러한 기업 하나만으로도 벤처 투자 가능 시장에 1340억 달러(그리고 이것이 증가 중)의 가치를 추가했으며, a16z에 약 200억 달러의 순 수익을 안겨주었습니다. 그가 약간 과장되었다고 해도, a16z가 Databricks를 지원한 것 - 초기 판매 지원부터 Microsoft와의 협력 촉진, 특정 부서 구축 지원까지 - 그 가치는 이미 자체 플랫폼 구축에 사용된 모든 a16z의 투자를 이미 커버하고 있습니다.
실제로 우리는 가정을 할 수 있습니다: 현재 a16z가 Databricks 주식의 약 15%를 보유하고 있다면, 대략적으로 계산하면 a16z가 Databricks 가치에 기여하는 비율이 약 25%에 도달한다면, 그동안 받은 일반 벤처 펀드 관리 수수료를 커버할 수 있을 것입니다.
내가 인터뷰한 모든 창업자들이 언급한 아이콘 탄생부터 리더십을 유지하는 a16z의 작업 방식—어떤 일반 파트너(GP)와 연결하느냐에 상관없이, 이 작업 방식은 명백하게 혁신적인 예술가 전문 중개기관 CAA의 그림자를 드러냅니다: 당신이 필요 없을 때는 절대 간섭하지 않고, 비즈니스를 자율적으로 운영하게 놔두지만, 당신이 요청하면 "전원 참여"하여 지원을 제공합니다.
이것이 또한 a16z가 투자 거래를 성사하는 데 중요한 방식입니다: 각 기금의 GP가 투자 대상을 결정하며, 필요할 때 회사의 모든 자원—Marc와 Ben을 포함하여—동원하여 거래를 완료하기 위해 힘을 합칩니다.
"회사가 가장 이상적인 상태는 '권한과 책임 위임, 믿음 공유, 공동 극복'입니다," David Haber는 전해주었습니다. "마크는 기본적으로 말합니다: '만약 여러분이 이것이 다음 Coinbase라고 말해주면, 세계 어디든 날아갈 의향이 있습니다. 이 창업자를 내 집에 저녁식사에 초대해도 좋습니다. 즉각적인 조치, 어떤 대가도 감행하지 않을 것입니다.'
거래가 성사된 후에도, GP와 창업자 사이의 협업 모델은 여전히 동일합니다.
"어떤 상황에서도 그들의 지원은 절대적입니다. a16z는 심지어 저와 창업 팀을 지나치게 지원할 정도로, 우리 의견이 상충되어 있더라도, 그들은 과도한 개입을 하지 않습니다," Ali는 말합니다. "하지만 도움이 필요하면, 그들은 전력을 다해 문제 해결을 보장합니다."
물론이 모든 것이 a16z가 Databricks를 어떻게 지원하는지에 따라 달라지며, 이러한 이야기를 바로 들으며 초기 단계에 있는 다른 a16z 투자 기업에서도 완전히 똑같은 것을 들었습니다.
a16z의 암호화폐 분야 투자인 인스턴트 메시징 프로토콜 기업 XMTP의 CEO이자 공동 창업자인 Shane Mac은 메시지를 통해 나에게 이렇게 말했습니다:
"a16z는 많은 것을 했지만, 대부분의 벤처 기업들과 마찬가지로 중요한 것은 그들이 '어떤 것도 하지 않는 것'이라고 생각합니다:
그들은 결코 지시하지 않습니다; 단기 투기를 하지 않습니다; 나에게 시간을 낭비시키지 않습니다. 그들이 소개한 모든 자원은 우리 회사의 발전 방향을 바꿨습니다. 그들은 나를 더 믿게 만들었으며, 나 자신도 이렇게 큰 포부를 갖고 사업을 성장시킬 수 있다는 것을 깨닫게 해주었습니다. 우리가 함께 하면 세상을 바꿀 수 있다."
나는 그들이 가장 잘하는 일이 이것이라고 생각합니다: 나를 믿고, 나의 자아 인식의 한계를 뛰어넘도록 나를 격려하는 것.」
「익명의 회사」(나는 2024년 말 a16z 투자 때 이 기업에 대해 보도했습니다)의 창업자인 Dancho Lilienthal과 Jose Chayet은 또한 매우 유사한 경험을 공유했습니다 — 그들은 다른 GP(Anish Acharya)와 연락했지만(그들은 AI Apps팀에 속함)。
몇 주 전, 그들은 Anish와 Zoom 회의를 가졌습니다. 그 때 그들은 회사 성장이 「지수 함수적이고 꾸준히 증가」라는 것에 대해 다른 AI 기업들처럼「급격한 성장」이 아니라는 점에 걱정했습니다.
「우리는 투자자들이 '이 기업이 성장이 너무 느리다고 생각할까봐, 더 이상 시간을 투자하고 싶지 않을 것이다'라는 것에 대해 걱정했습니다,」 Dancho가 회고했습니다, 「Anish는 화면을 통해 우리를 봤고 말했습니다: '친구들, 제가 죽지 않는 한, 해고당하지 않는 한, 저는 계속해서 여러분을 지원할 것입니다. 무슨 일이 일어나든, 저는 여기 있을 거에요.'」
그들은 이러한「비개입, 필요시에만 올라가는」 모델을 이렇게 설명했습니다:
「이것은 이상적인 부모의 모습과 같습니다 — 당신이 필요할 때 언제든지 나타나서 책임지고, 모든 것이 순조롭게 진행되도록 보장합니다; 당신이 필요하지 않을 때, 방해하지 않고 동요하지 않습니다.」
이러한 모델은 우수하면서도 명확한 디자인 의도가 있습니다.
「Odyssey」(「선발 플랫폼」에 특화된 회사, a16z와 Not Boring Capital 투자를 받음)의 창업자인 Joe Connor은 자신이 일상적인 운영 조언을 a16z에 요청하지는 않지만, 「내가 세계의 어디서나 누구든 연락할 필요가 있을 때, Katherine에게 메시지를 보내면 연결될 수 있습니다.」라고 말했습니다.
a16z는 기업이 전 세계 어느 분야의 전문가와 연결할 수 있지만, 기업 운영에는 개입하지 않을 것을 명확히 밝힙니다. 2014년 하버드 비즈니스 스쿨(HBS)의 사례 연구에서 Marc는 이렇게 말했습니다:「우리는 초기 기업의 '보조 바퀴'가 아닙니다. 기업이 직접 해낼 수 있는 일에 대해서는 우리가 대신 일하지 않을 것입니다.」
a16z의 목표는 기업에게「신뢰성」과「영향력」을 부여하는 것입니다.
오랫동안 a16z는 다양한 서비스를 제공해왔습니다. 이와 관련하여 이러한 문제를 심층적으로 연구한 Alex Danco는 제게 말했습니다: 「우리가 현재 제공하는 가장 중요한 서비스는 무엇인가? 고용 지원과 영업 마케팅 지원입니다. 왜 그 두 가지인가요? 그 두 분야가 '신뢰력 비축'이 가장 필요하기 때문이며, a16z의 핵심 역할은 '신뢰력 은행' 입니다.」
또는 Marc가 말한 것처럼: "투자로부터 얻고 싶은 것은 영향력입니다."
Joe는 두 가지 예시를 들었습니다.
얼마 전, Odyssey가 아직 초기 개발 단계에 있을 때 Stripe 관련 문제를 일반적인 경로로 해결할 수 없었을 때 a16z의 도움을 받았습니다. "a16z가 나에게 Patrick Collison과 연락할 수 있게 해줬고, 문제가 즉시 해결되었습니다," 그는 말했습니다. "도움을 요청할 때마다 거절당한 적이 없습니다. Stripe는 약 950억 달러로 평가받고 있지만, 그 때 우리의 가치는 거의 무시받는 수준이었지만, 우리는 모두 a16z 에코시스템에 속해 있고 함께 서로 지원합니다."
a16z 에코시스템 이외에서도이 이름 자체가 매우 중요합니다. Odyssey의 고객은 주 정부이며, 이러한 정부 기관에서 일하는 사람들은 세 개의 벤처 캐피털 기관 이름조차 모를 뿐더러 벤처 캐피털에 별로 관심이 없습니다. 그러나 Joe는 "그들은 a16z를 알고 있으며, Marc와 Ben을 압니다. 우리가 실적이 없고 주 어딘가가 우리를 선택할 수 없을 때, a16z의 지지는 주들에게 자신들의 약속을 이행할 수 있다고 믿게 하고, 우리가 홍보하는 것과 같이 우수한 기술을 가졌다고 믿게 합니다. Stripe 및 Instacart에 투자한 기관이 우리를 승인했기 때문입니다."
2024년 10월, Odyssey는 텍사스 주에서 10억 달러 규모의 교육 저축 제도(ESA) 운영 계약을 획득했으며, 이것은 미국에서 가장 큰 계획 중 하나입니다. 지금, Odyssey는 자신의 실력으로 신뢰를 얻었습니다.
이것이 "신뢰를 부여하는" 구체적인 예다며 공신력의 확장 가능성을 입증했습니다. 실리콘밸리 동향에 밀접하게 주목하지 않는 대부분의 시장 참가자들에게는, 신뢰의 구축은 "규모 지원"이 필요합니다. a16z의 자체 마케팅이 더 성공적일수록 투자받은 기업은 잠재 고객, 파트너 및 직원들에게 더 강한 공신력을 얻습니다.
"우리 회사가 멋진 일을 해도 아무도 모른다면," 산업을 이끌어 나가는 시기 에서 Ben은 묻습니다. "우리가 실제로 해낸 것인가요?" 명백히, a16z의 마케팅 대상은 창업자에게만 국한되지 않습니다 - 그들은 a16z가 어떤 도움을 제공할 수 있는지 알아야 합니다. 그러나 동시에 a16z의 마케팅 대상은 창업자와 함께 일 할 수 있는 모든 대상도 포함합니다.
마케팅
따라서 산업 최고의 미디어 팀을 구축하는 데 비용을 지불하는 것 자체가 충분히 타당합니다.
일부 주목도가 낮고 창의성이 부족한 반면, 미디어 팀의 목표는 주목도를 실질적인 가치로 전환하는 것입니다. 이 팀은 완전한 내부 미디어 생태계를 운영합니다. 고품질의 자체 채널(다양한 플랫폼, YouTube, Instagram 및 Substack를 포함), 제품 출시 이벤트 및 타임라인 타지스트 활동을 기획하고(특정 기간 동안 플랫폼 콘텐츠 전파를 중대에 힘입어 제어함을 의미), 투자받은 기업의 발전의 중요한 시기에 직접적인 인력 지원을 제공합니다.
「우리는 최근 몇 가지 PR 도전에 직면해 있습니다.」 Flock Safety의 Garrett Langley는 몇 주 전에 제게 말했습니다. 그 당시 그의 회사는 아직 MIT와 Brown 대학의 살인 사건을 해결하는 데 도움을 주지 않았고 PR 상황도 쉽게 바뀌지 않았습니다. 「투자자 명단에 있는 대부분의 조직은 아이디어를 제시했을 뿐이지만 a16z는 실제 조치를 취했습니다. Erik과 그의 팀은 직접 개입하여 명확한 조치를 취했습니다. 그들은 지금 우리의 Slack 작업 그룹에 참여하여 우리의 포지셔닝 및 브랜드 문서 작업에 참여했습니다. 이번 주에는 Ben과 함께 팟캐스트를 녹음하기도 했습니다. a16z와 같이 신뢰할 수 있고 명성 높은 브랜드가 우리 비즈니스를 대변하면 시장 인식과 직원 신뢰에 매우 중요합니다.」
기업이 원활한 성장을 이루어가는 때, 활기찬 초기 창업 단계와 같이 그들 또한 지원을 제공합니다. 전설적인 컴퓨터 과학자이자 World Labs의 창립자 Fei-Fei Li는 말했습니다. 『Marble』 제품 출시 4주 전에 그들의 뉴미디어 팀이 본 적없는 창의성을 제안했습니다 - 3D LED 가상 무대를 사용하여 출시 비디오 촬영을 진행하고 제품 자체를 통해 실시간으로 환경을 생성했습니다. 영화 수준의 비디오 제작, 비하인드 더 시네마 촬영, 출시 이벤트 기획, 시각 효과 (VFX) 분야의 선도적인 의견을 반영하고 심도있는 협력을 진행했습니다. 최종 제품 출시는 널리 주목을 받았습니다. 당시 저희는 아직 자사의 마케팅 역량을 갖추지 못했는데 그들이 마케팅 시스템의 기반을 다지도록 도와주었습니다. 이런 창의적 개념이 기업 건설로 이어지는 종합적인 지원은 어디서도 찾아볼 수 없었습니다.」
나는 혹시 조금 편파적일 수도 있겠지만, 이들은 내 친구이자 장기적인 협력 파트너이기도하며, 업계 최고 수준의 전문가들이 맞다고 인정합니다.
오랜 기간 동안 Erik은 새로운 미디어 기관을 만드는 데 열정을 쏟아왔으며, 이것이 내가 그를 「시대의 기적」의 제작에 초대한 이유입니다. 그는 또한 투자자 기업도 구조상의 우위를 갖고 있을 수 있다고 믿고 있습니다.
한 번 Erik과 제가 팀을 구성하는 방식에 대해 이야기했을 때, 그가 Alex Freaking Danco와 같은 인재를 뽑을 수 있다는 것에 대해 전혀 상상조차 하지 못했습니다.
만약「글쓰기는 영향을 전달하는 기술이다.」라고 말한다면 - 나는 확실히 이것을 믿지만, Alex Danco나 최근 합류한 Elena Burger 같은 사람들이 당신을 위해 글을 쓰고 협업한다면, 그것은 돈으론 구할 수 없는 슈퍼파워입니다. 오늘날 모든 회사가 'Chief Storytelling Officer'를 고용하기 위해 경쟁하고 있지만, a16z는 계속해서 이러한 인재를 영입하고 그들의 역량을 투자받은 기업 생태계 전체에 발산시켜왔습니다.
또한, 나는 Erik과 David Booth를 처음 만난 적이 있었는데, 그것은 2019년 On Deck 프로젝트에 참여했던 시기였습니다. 기술계에서는 David Booth만큼이나 '커뮤니티 빌딩'의 가치를 깊이 이해하는 사람이 없습니다. 지금 그는 보다 풍부한 자원과 전 세계 최고의 인재들과의 접촉을 통해 자신의 경험을 실천으로 옮기고 있습니다. 그는 a16z를 보다 효율적인 '우선 연결' 기계로 만들기 위해 노력하며 (주석: 자원을 기울여 우수 자원을 유치하는 긍정적 피드백 루프 메커니즘을 의미함), 그리고 벤처 비즈니스에 네트워크 효과를 부여하고 있습니다.
지금 내 발언이 지나치게 열정적일 수 있음을 깨달았습니다. 또한 a16z는 과거 'Future'와 같은 프로젝트를 통해 산업 서사를 주도하려고 노력한 바 있지만, 이러한 프로젝트들은 결국 성과 없이 종료되었습니다. 그러나 분명해야 할 두 가지 점이 있습니다: 1) 상기한 경제 논리에서 볼 때, a16z는 이미 'Future'와 같은 시도를 100번 이상 해야 했음; 2) 이 플랫폼 팀은 내가 가장 익숙한 팀인데 — 결국 나도 이와 같은 분야에서 근무하고 있기 때문에, 나는 이러한 인재를 발견할 수 있다는 생각조차 하지 못했습니다. 다른 팀도 이러한 수준에 도달할 수 있다면, 나는 보다 확신할 것입니다: a16z는 실제로 복리 효과를 가진 기계를 구축하고 있으며, 이러한 이점은 단일 기업이 독립적으로 구축하기 어려운 것입니다.
회사 자체와 투자받은 기업 이야기를 전하는 데 투자하는 모든 자금은 그 가치가 여러 차원으로 복사되어, 최종적으로 각 차원에 할당되는 비용은 거의 무시할 수 있다. 게다가, a16z가 얼마나 많은 자금을 투자하든, 그 투자가 Databricks, Coinbase, Applied Intuition, Deel, Cursor와 같은 품질 높은 기업들을 잡을 수 있도록 도우면, 그 모든 투자는 가치가 있는 것입니다.
이것이 a16z가 모든 비즈니스에서 따르는 경제 논리입니다. 이 논리는 회사가 초기 비즈니스에 투자하는 논리와 완전히 일치하는데, '당신은 최대로 투자한 자금을 잃을 뿐이지만, 잠재 수익은 거의 무한하다'는 것입니다 — 지금 이러한 논리는 회사의 모든 의사 결정에 적용되고 있습니다.
a16z에게 있어, 대부분의 투자받은 기업들이 필요로 하는 (하지만 핵심 비즈니스가 아닌) 최고의 체계를 구축하는 것이 단일 기업이 독립적으로 구축하는 것보다 합리적입니다 — 적어도 기업이 충분히 커질 때까지는 그렇습니다.
인재 채용
실제 피드백을 통해 나는 인터뷰한 모든 창업자들이 언급한 바에 따르면, a16z의 두 가지 영역에서의 지원이 매우 중요한데, 바로 인재 채용과 영업입니다.
창립 이후, 인재 채용은 a16z의 핵심 서비스의 일환이었습니다. 당시 Marc와 Ben은 Opsware에서 Shannon Callahan을 영입했고; 그 후 Shannon은 Ben을 설득하여 Jeff Stump를 인재 책임자로 고용하게 되었고, 두 사람은 초기 벤처 자금 분야에서 상당히 '귀중한' 인재팀을 함께 조직했습니다.
「규모나 품질 모두 완전히 다른 차원에 존재합니다.」 Ali는 a16z와 다른 벤처캐피털의 인재팀을 비교할 때, 다른 기관들은 아마 "그냥 마땅히 도와주는 정도"라고 했는데—예를 들어 고용을 돕기 위해 몇 명을 고용하는 경우; 그러나 a16z는 전문적인 고용팀을 보유하고 있으며, 그들의 핵심 임무는 고용 목표를 달성하는 것이고, 성공적인 후보 확보 및 최고 수준의 인재를 선별하는 데 초점을 맞추고 있습니다.」
다른 성장 단계의 창업자들이 모두 이 고용팀이 기업 초기부터 성숙 단계까지 지원할 수 있다고 말했습니다.
Cursor 공동창업자 겸 사장인 Oskar Shulz는 이메일에서 "a16z의 규모는 다양한 기능 영역에서 도움을 제공할 수 있게 합니다"라며 가장 중요한 부분은 "엔지니어링/연구 직군 채용, 경영진 채용"이라고 언급했습니다. 다른 규모 작은 기관들은 우리에게 체계적인 인재 풀 분석을 제공할 수 있는 자원을 갖추고 있지 않습니다.
여기서 "자원"에는 일반 파트너(GP)도 포함됩니다. 최근에 a16z 인공지능 인프라 팀 GP Martin Casado와 Cursor CEO Michael Truell의 대화에서 두 사람은 마틴이 밤이나 주말 시간을 활용하여 Cursor의 인재영입을 돕는다고 언급했습니다. "이사회 구성원들이 의사소통에 적극 참여하도록 하고, 그들이 '항복할 때까지'로 지속하십시오." 트룰은 농담을 아끼지 않으며 "그들의 시간을 최대한 활용하십시오." 라고 말했습니다.
150억 달러 가치의 Applied Intuition 공동창업자 겸 CEO 인 Qasar Younis는 "우리의 많은 초기 직원, 회사 사장 포함, 모두 a16z 추천을 통해 왔습니다. 재무 부서의 두 번째 책임자도 a16z에서 왔습니다. 게다가 여러 명의 a16z 직원이 Applied Intuition에 합류했는데, Matthew Colford 같은 사람은 a16z 정부 문제 부서의 초기 멤버였습니다." 라고 밝혔습니다.
Deel 공동창업자 겸 CEO Alex Bouaziz는 회사 규모가 확대되고 a16z 투자 그룹 내에서의 비중이 증가함에 따라 얻을 수 있는 지원 자원도 점점 많아지고 있다고 언급했습니다:
"우리가 a16z와 협업을 시작한 이후로 Shannon Barbour(고위 경영진 인재 파트너)는 단순히 우리의 채용팀원 같았습니다. 우리는 그녀와 Jeff Stump과 고위 경영진 채용에서 긴밀히 협력했습니다—예를 들어 CFO 채용 시, Ben이 모든 후보를 직접 면접했는데, 이는 정말 놀라운 일이었습니다. 우리가 선택한 CFO(Joe Kauffman)는 뛰어난 능력을 갖췄고, 요구 사항도 엄격했는데, Ben과 Anish는 제가 그를 성공적으로 설득할 수 있도록 도왔습니다. Anish가 그에게 메시지를 보내고, Ben도 그에게 메시지를 보냈습니다."
지금은 Deel의 연간 반복 매출(ARR)이 10억 달러를 넘어섰으며, 이사회는 상장을 준비 중입니다. "a16z는 우리에게 Francis deSouza(구글 클라우드 최고 운영 책임자, 디즈니 이사회 구성원)와 Todd Ford(이전 Coupa 최고 재무 책임자, HashiCorp 이사회 구성원) 중 두 명의 독립 이사를 추천해 주었습니다. 그들은 인재 영입, 심층적인 신중 조사, 배경 확인 및 추천에 관여하여 우리가 진정한 전략적 협력 파트너가 되도록 많은 시간을 투자했습니다."
판매 지원
기업 발전 초기 또는 후기 단계에서도 판매에 대한 a16z의 지원은 동일하게 중요합니다. 이는 직접적인 지원 뿐만 아니라 간접적인 권한 부여도 포함됩니다.
Astro Mechanica는 a16z의 "American Dynamism" 분야 및 Not Boring Capital의 투자 기업입니다(저는 2024년 4월에 이 회사에 대해 보도했습니다). 그 창업자 겸 최고 경영자인 Ian Brooke는 직접 및 간접적인 지원이 국방 분야 고객을 확대하는 데 중요하다고 언급했습니다.
"정부 파트너에게 소개할 때, a16z처럼 신뢰성과 브랜드 인지도를 갖춘 다른 펀드는 없었습니다 — 특히 국방부 내에서는 그렇습니다." 그는 간접적인 지원의 가치를 이렇게 평가했습니다. 직접적인 지원 측면에서는 "a16z는 정부 기관 내에서 영향력을 확립하여 저희가 미 군 공군 신속 능력 사무소 등 기관과 연락을 주선할 수 있도록 보장합니다."
"정부와 협력하는 핵심은 적절한 인물 및 부서와 관계를 구축하는 것입니다." 그는 덧붙여 "a16z는 이러한 관계를 고의적으로 육성하고 우리와 정보를 나누어 주며, 국방 혁신 단위(DIU)의 한 임원은 분명히 알려주었습니다: '우리는 a16z의 추천을 매우 중요하게 생각하며 "어떤 기업에 연락해야 하는가?"를 물어봅니다.'"라고 설명했습니다.
Qasar의 회사는 자동차 제조업체를 대상으로 제품을 판매하고 있으며, 최근에는 국방 및 다른 "American Dynamism" 관련 산업으로 사업을 확대하고 있습니다. 그는 a16z가 회사가 국방 분야에 성공적으로 진출하는 데 도움을 주었다고 말했습니다: "우리의 첫 번째 국방 고객은 그들의 경영 총괄 센터(EBC) 활동을 통해 연결했습니다." 어떤 산업에서든 Applied Intuition은 정확한 추천을 받을 수 있었습니다. "저가 연락하고 싶은 사람이 누구든 Marc는 저를 도와그 사람들과 연락을 맺을 수 있게 합니다." Qasar는 말했습니다. "국방, 자동차, 건축 또는 광업 분야든 그는 연락망을 구축합니다."
물론, a16z는 소프트웨어 판매 측면에서도 지원을 제공할 수 있습니다. 이것이 회사의 핵심 강점이며 네트워크 효과와 규모의 이점이 여기에 체화됩니다.
Cursor의 최고 운영 책임자 Jordan Topoleski는 a16z가 시리즈 A 투자 단계에서 Cursor에 투자했으며 그 판매 지원이 구체적으로 드러난 것은 다음과 같습니다: "협력 첫 해에, 플랫폼 팀은 우리를 위해 거의 200명의 주요 목표 고객의 최고 기술 책임자(CTO)를 추천해주었습니다. 그들은 매일 아침 미팅을 가지고 우리 오피스에 늦은 밤에까지 나타나서 작업을 도왔으며, 우리를 위해 전략 회의를 위해 팀을 특별히 조직했습니다. 금융 서비스 업계 사업을 확장할 때, 그들은 일주일에 34번의 경영진과의 미팅을 조직하기 위해 자사 오피스에서 한 주를 보냈습니다. 그들은 우리의 판매 및 마케팅(GTM) 팀의 연장으로 보입니다."
더빅스(Databricks) 사례로 다시 한 번, 회사 초기의 50% 매출은 EBC의 지원에 기인합니다. 그리고 마이크로소프트와의 혁신적인 협력은 벤의 주도 없이 이루어지지 않았습니다.
Deel의 알렉스도 회사 창립 초기에 기업 시장 진출이 어렵지만, 이제는 a16z의 기업 시장 플랫폼과 GTM 팀을 통해 대규모 고객을 확보하고 협력을 이루고 있습니다. 현재 기업 고객이 기여하는 수익은 회사 총 수익의 10%~15%를 占하고 있습니다.
알렉스와 Flock Safety의 게렛은 기업 발전 초기에 a16z가 실제로 '비 간섭, 필요시 지원' 모델을 채택했음을 확인했습니다. 그러나 회사 규모가 커짐에 따라 a16z의 플랫폼 팀이 기업의 관련 부서에 편입됩니다. 이 방식은 창업자에게 자율 운영 공간을 확보하면서 업무 발전을 실질적으로 지원할 수 있습니다.
"내게 있어서 종종 투자자에게 내가 어떤 도움을 필요로 하는지 명확히 알리기 어려울 때가 있습니다." 알렉스는 말했습니다. "그러나 특정 플랫폼 직원이 팀에 편입되면 - 예를 들어 채용 및 GTM 팀이 내부 팀과 목표를 맞추는 데 도움을 줄 때, 효과가 내가 구체적인 요구를 내세우는 것보다 훨씬 좋습니다."
게렛은 a16z의 지원 체계를 "벤처 플랭크 모델"로 설명했습니다:
"어떤 벤처 투자 기관들은 특정 GP(일반 파트너)를 선택하는 것보다는 기관 자체를 선택합니다. 그러나 나는 a16z는 정반대입니다 - 당신이 선택하는 것은 기관이며 개별 GP는 거의 중요하지 않습니다. 기술적으로 말하면 DU(GP)가 우리의 이사회 구성원이지만, 나는 벤, 데이비드 조지(성장 투자 책임자), 알렉스 임머만(또한 성장 팀 소속), 에릭 토렌버그(커뮤니케이션 / 브랜드 책임자), 스텀프(고위 직원 채용 책임자) 등과 소통합니다 - 나는 계속 열거할 수 있지만, 내 의견을 이해하셨을 것입니다."
그리고 이것은 제 개인적인 연락법일 뿐이며, 저희 경영진은 a16z에서 각각 역할에 따른 전용 연락인을 보유하고 있습니다. 이 지원은 매우 중요합니다.」
투자받은 최상위 기업들의 운영 세부사항에 심취함으로써, a16z는 기업 성장을 도울 수 있는 다양하고 측정 가능한 방법으로 지원할 수 있음을 의미합니다.
그러나 더 중요한 것은, 이는 또한 a16z가 이러한 기업들을 충분히 이해하고, 중요한 순간에 "신념적 지원"을 제공하면서 "자금적 지원"을 제공할 수 있음을 의미합니다.
신념적 지원
Qasar Younis는 a16z와의 협력 경험이 매우 좋습니다. Marc는 이사회원으로 직접 회사 업무에 참여합니다—이러한 상황은 흔하지 않습니다; 그리고 지원이 필요할 때마다, Marc와 a16z 전체 팀은 그를 위해 손 내밀며 네트워크 리소스를 개방합니다.
그러나,」그는 운을 빌며 말하며 인정합니다,「우리는 아직 진짜 위기를 경험한 적이 없습니다. 나는 투자자가 위기 상황에서의 반응이 그들의 가치를 실제로 시험하는 것이라고 생각합니다.」
이 관점에서, Flock Safety의 Garrett와 Deel의 Alex가 a16z에 대해 매우 설득력 있는 평가를 내립니다. 앞서 언급한 대로, 뉴미디어 팀은 Flock Safety가 공공 관계 위기에 직면했을 때 지원을 제공했으며; Alex도 Deel이 작년에 유사한 공공 관계 위기를 경험했다고 고백했습니다.
출처: Axios
「기관으로서,」Alex는 나에게 말했습니다,「부정적인 언론 보도가 나타날 때마다 그들은 우리와 단합하여 지지합니다.」
나는 이를 아직 생생하게 기억합니다. 그 때 Rippling이 Deel이 스파이 행위를 한다고 비난했을 때, 거의 뉴스가 나온 즉시, 나는 Ben과 Anish가 트위터에서 Deel을 공개적으로 지원하는 것을 보았는데—그 당시에 그러한 행동은 매우 "용감"하다고 생각했습니다.
Alex는 이렇게 말했습니다:「그들은 '당신의 인격, 근무 방식, 배경 및 윤리 수칙을 이해했으며, 당신을 지원할 것이다'라고 말했습니다. 그들은 공개적으로 지지를 표명할 뿐만 아니라 신속하게 대응합니다. 비공개 의사 소통에서도, 다른 사람들에게 '친구들아, 당신들은 Alex를 알고 있습니다'라고 상기시킵니다. 이런 사람이 모든 세부사항을 숙지하고, 지난 두세 년 동안 계속해서 당신의 특정 상황을 주시할 때, 이 지원의 무게는 비할 바 없습니다.」
「다른 투자자들도 지원을 했습니다,」 그는 덧붙였다. 「하지만 a16z의 지원은 확실히 우월했습니다. 그들은 적극적으로 해결 방안을 모색하고, 나에게 대응 전략을 정리하는 데 도움이 되는 가장 전문적인 사람들을 찾아주었으며, 문제 해결에 직접 개입하기도 했습니다. 그 혼란스러운 시기에, 그들보다 신뢰할 만한 협력자를 찾지 못했습니다.」
투자받는 기업을 위해 «몸을 낮춰 나서지» 않는다면, 그렇다면 «하드코어 공신력»이란 무슨 의미일까요?
나중에 Deel의 연간 반복 매출(ARR)이 10억 달러를 돌파했으며; 이후 Ribbit Capital로부터 추가로 30억 달러를 조달했습니다 — Ribbit Capital은 충분한 딜리전스를 거친 후에 마침내 a16z와 동일한 결론에 도달했습니다. 이번 자금 조달 후, Deel의 사후 평가는 173억 달러에 이르렀으며, 2025년 2월(위기 전) D 라운드 자금 조달 시의 평가보다 50억 달러 더 높았습니다. 물론, a16z는 이번 자금 조달에 참여했으며, 매 라운드 자금 조달에 참여한 것처럼, 이중 거래를 포함하여 말입니다.
「그들은 매우 충성스러운 투자자들입니다,」 Alex는 말했습니다. 「이참에 중고 주식 거래나 다른 투자자의 주식 처분이 있을 때, a16z는 가능한 한 많은 주식을 매입할 것입니다. 그들은 시장에서 유통되는 모든 Deel 주식을 매입했으며, 그들은 회사 운영에 깊이 참여하고 있어 우리에게 충분히 이해하고 있습니다. 그러나 시장에서 다른 투자자들은 우리에 대해 익숙하지 않습니다 — 당연히 Deel은 이전에 공개적으로 자금을 조달한 적이 없었으니까요.」
게다가, Deel은 한 번 다른 회사를 인수할 자금이 필요했습니다. 「우리의 C 라운드 자금 조달은 엄밀히 말해 일반적인 자금 조달이 아니었습니다,」 Alex는 회상했습니다. 「당시 저는 한 회사를 인수하고 싶었으며, 긴급하게 자금이 필요했습니다. 그래서 몇 명의 투자자들과 소통했습니다. 그러나 a16z처럼는 어느 기관도 없을 것입니다 — 당신이 그들에게 말하기만 하면, '이번 인수는 산업의 격변을 일으킬 것입니다'라고 이야기해 주기만 하면, 그들은 신속히 움직여 10억 달러를 인수에 투자할 것입니다.」
Alex는 이 지속적인 지원 덕분에 현재 a16z는 Deel의 주식을 «20% 이상» 보유하고 있는 것으로 드러났습니다. 이 보유 비율은 a16z가 단호한 신념과 구체적인 전략적 지원을 통해 얻은 결과입니다.
이것은 그들의 모델의 효과성을 명백히 입증합니다: 투자받는 기업을 심층적으로 이해하고, 긴밀히 협력함으로써 다른 어떤 기관보다도 더 이해하고 있는 것; 다른 사람들이 주저할 때 단호히 모든 것을 바쳐서, 동시에 기업이 독립적으로 성장할 수 있는 범위를 크게 넘어서 돕는 것입니다.
창업자들과의 대화를 통해 그들의 사업에 직접적이고 구체적인 영향을 미친 것은 명백하지만, a16z와의 협력은 정책 분야에서의 블루프린트와도 유사하게, 직간접적으로 부여함이 포함되어 있습니다 — a16z 포트폴리오에 속하지 않은 창업자들도, 산업에 가져다주는 변화로부터 혜택을 받을 수 있습니다.
이는 a16z가 그룹 내 기업 및 보다 광범위한 기술 스타트업에 다른 한 가지 방법으로 도움을 준다는 것을 의미하며, 이는 다른 펀드들이 관리 수수료를「스타트업 성공 지원」에 투자하도록 강요하는 것이다.
"a16z가 초기에 옹호했던 많은 개념들이 지금은 벤처 산업의 주류 견해가 되었다,"Applied Intuition의 Qasar는 말했다. "예를 들어 '설립자 중심', '기술 배경을 갖춘 일반 파트너(GP)', '플랫폼 팀 구축' 등이다. 과거를 돌아보면, Benchmark, Founders Fund, KP, Sequoia, Khosla 등의 기관들은 '투자 후 은밀함'을 자랑스럽게 여겼으며----그들은 심지어 '당신이 우리와 연락하지 않을 수도 있다'고 명확히 밝히기도 했으며, 이러한 모델을 장점이 아닌 결함으로 여겼다. 그러나 지금은 상황이 완전히 역전되었다: 설립자들은 스스로 '당신은 또 어떤 지원을 제공할 수 있나요? 어디서든 돈을 받을 수 있으니까요?'라고 물어본다."
"이것이 a16z가 남긴 업계의 흔적이다."
2024년 초에 쓴 "Risk Capital and Free Lunch"에서 나는 관리 수수료가 "전 세계에서 가장 흥미로운 자본 범주 중 하나"라고 이야기했으며, a16z는 상당한 관리 수수료를 소유하고 있다. 이는 그에 대한 주요 비판 중 하나로 여겨지기도 했다—어떤 사람들은, a16z가 항상 더 많은 자금을 모길 원하는 이유는 매년 투자 성과와 상관없이 매년 관리 수수료 수익을 가져오기 때문이라고 본다.
그러나 더 중요한 관점은 아마도, a16z가 대규모 자금을 모길 욕망한 이유가 바로 '기업 성공 지원' 시스템을 구축하기 위한 대규모 리소스 투입이기 때문일 수 있다—이러한 투자는 다른 어떤 자본도 하지 않을 수도 있지만, 소속 기업과 신생 기술에 경쟁 우위를 안겨주는 데 현저한 도움을 줄 수 있다.
처음에는 a16z의 암호화폐 분야 팀과의 협력이 나에게 이를 깨닫게 했으며; 이 글을 쓰는 과정에서, 나는 보다 분명하게 이해했다: a16z와 같이 장기적이고 지속적이며 적극적으로 관리 수수료를 유익한 방향으로 사용하는 조직은 없다.
"내 의견으로는,"David Haber는 말했다, "a16z의 초기 구조적 우위의 하나는 Marc와 Ben이 이미 재정적 자유를 확보했고 생활비에 의존하지 않았던 것이다. 그래서 그들은 장기적인견해를 갖고 관리 수수료를 플랫폼 구축에 투자하여 경쟁 우위를 지속적으로 확보할 수 있었다. 우리는 지금까지도 이 결정을 준수하고 있다: 많은 펀드들이 직원들에게 높은 급여와 보너스를 지불하는 것과 달리, 우리는 회사에 투자하기로 선택하였고 시간이 흐름에 따라 이점을 계속해서 누려왔다."
10억 달러 LP(제한 파트너) 자금을 투자하여 모든 투자 기술 기업의 성공을 돕는 시스템을 구축할 수 있으며; Databricks만으로도 이 투자는 몇 배의 이익을 창출할 수 있으며; 이어지는 Coinbase, Applied Intuition, Deel, Cursor(또는 당신이 생각하는 다른 a16z 투자 기업)들의 성공은이 시스템이 계속해서 이익을 창출할 수 있도록 할 것이다.
그러므로 현재 모든 대형 벤처 투자 기관이 이와 유사한 체계를 구축하려고 노력하고 있습니다. 이는 설립자가 수십억 달러의 자금 지원과 수백 명의 기민하고 인맥 넓은 전문가들의 지원을 받을 수 있음을 의미하며, 이를 통해 그들은 구식 산업 거물들을 대체하고, 자원 낭비를 줄이고, 생존 위기에 대처하며, 글로벌 거리를 좁히고, 안전을 보장하며, 기술이 이룰 수 있는 미래의 모든 목표를 달성할 수 있습니다.
그리고 이것이 곧 a16z 모델의 핵심 의미입니다.
미래 기업의 미래
현재 a16z 직원은 이미 600명을 초과하며, 신규 입사자 비율이 매우 높습니다. 누구든지 가입할 때 회사의 "문화 문서"에 서명해야 합니다.
모든 사람이이 문서를 읽게되지만 Katherine Boyle은 "우리는 그에게 충분한 중요성을 주지 않았습니다."라고 생각합니다.
"문서에는 한 문장이 있습니다," 그녀가 말했습니다. "3번 항목 : 우리는 미래를 믿으며 회사를 걸고 그것에 베팅합니다." 캐서린은이 문구를 특별히 동의합니다. 그녀에게 :
"실리콘밸리 사람들은이 문구의 의미를 오해하고 있습니다. 이것은 우리가 미래를 보지 않을 것이라는 것을 도학하지 않을 것이라는 것을 의미합니다. 때로는 다른 비관론 기관에 비해 우리가 '바보'처럼 보일 수 있습니다. 그러나 우리의 문화 문서는 명확히 규정합니다. 아무도 미래가 실패할 것으로 베팅할 수 없습니다.
실제로이 문구는 제일 앞에 와야한다고 생각합니다. 다른 어떤 기관도이런 약속을 할 수 없습니다. 다른 기관은 '대두위기가 오고 있다'고 말하는 메모를 보낼 수 있지만, '미래를 믿고 회사를 걸고 베팅한다'는 것이 바로 Marc와 Ben이이 회사를 설립하게 된 동기입니다.
Marc와 Ben은 '바보'로 보이는 것을 두려워하지 않지만 누군가가 어떤 분야에서도 미래가 실패할 것이라고 베팅하면 반드시 해고될 것입니다."
미래에 대한 절대적이고 유보하지 않은 믿음은 좋을 때는 사랑스럽게 보이지만, 나쁠 때는 단지 허풍 같아 보일 수 있습니다.
몇 년 전 나는 a16z를 심층적으로 이해하기 전에 이러한 말들은 적어도 일부는 허풍일 것이라고 생각했습니다. 그들은 그냥 '코크랩터'일 뿐이죠? 그냥 이기려는 것뿐이죠. 자신을 '미래'로 포장하는 것과 자신을 '미국 국기'로 포장하는 것에 큰 차이가 없습니다.
외부에서 보면 a16z는 세계에서 가장 큰 금융 기관 중 하나를 만들려고 하는 것처럼 보입니다. 이 인상은 일부 사실에서 유래하며, 그들이 관리하는 규제 자산 규모가 이미 900억 달러를 넘었다고 하여 나에게는 분명히 큰 돈입니다.
우리가 a16z의 자금 규모를 아폴로(Apollo), 블랙스톤(Blackstone) 등 대형 금융 기관과 비교할 때, David Haber는 a16z의 규모가 여전히 상대적으로 작다고 언급했습니다 — 블랙스톤은 10조 달러 자산을 관리하고 있으며, 아폴로도 곧 이 규모에 도달할 것으로 예상됩니다.
a16z는 복리 이점, 규모 효과, 인센티브 메커니즘, 내부 운영, 및 전 세계 금융 기관 운영 방식 등 여러 면에서 이러한 거대 기관들로부터 배울 점이 많습니다. 표면적으로, 이러한 기관들의 형태는 현재 a16z가 되고자 하는 모습과 유사합니다.
하지만, 제 생각에는, 두 가지 사이에 본질적인 차이가 있습니다.
아폴로와 블랙스톤은 실제로는 어떤 것도 "믿지" 않는다 — 그들은 재정적 수익을 창출하는 것을 목표로 하는 금융 기관입니다. 이 자체로는 문제가 없습니다: 경제는 그들이 제공하는 서비스를 필요로 하며, 그들은 이를 매우 탁월하게 수행합니다.
그러나 a16z는 "신념을 가지고" 있습니다. 그것은 기술을 통해 미래를 더 나은 곳으로 만드는 회사를 구축하고 있으며, 금융은 이 목표를 달성하기 위한 수단에 불과합니다. 그것은 모든 일반 기술 기업처럼 성장하면서 계속해서 복리 이익을 취하고 지속적으로 최적화합니다. 그것은 점점 더 많은 자원과 영향력을 모obilize하여 자신이 믿는 미래를 위해 노력합니다 — 비록 현재 미래의 구체적인 모습이 아직 명확하지 않을지라도.
미래의 세부 사항을 그려내는 것은 창업자의 책임입니다. 그들은 구체적인 방향을 제시하고, a16z는 믿음을 제공합니다.
통화가 거의 끝날 때, 나는 Ali에게 묻습니다: a16z와 10년 이상 협력했을 때, 그가 이 회사에 대한 외부인들의 가장 큰 오해는 무엇이라고 생각합니까? 그는 거의 망설임 없이 대답했습니다.
“Ben과 Marc는 실제로 믿는 사람들입니다,” 그는 말했습니다. “만약 그들의 블로그를 읽어도 알아볼 수 없다면, 나는 그들이 기술에 대한 신념을 심지어 '집착적'으로까지 가지고 있다고 말할 수 있습니다. 그들은 기술이 세상을 근본적으로 변화시킬 수 있다고 진심으로 믿으며, 모든 창업 기업에 참여함에 있어서 그들은 미래에 대한 이러한 시각으로 접근합니다 — 이러한 기업이 달성할 수 있는 최대 잠재력을 보고.”
a16z의 발전 과정을 되돌아보면, 기본적으로는 '모두가 의심했던 이력'이라는 스토리입니다: 모든 사람들이 Marc와 Ben이 '어리석은 방식으로' 투자를 한다고 생각했지만; 약 10년을 기다린 후, 결과를 보고 그들이 옳았다는 것을 깨달았습니다; 그 후에 본딴하게 모방하려고 하지만, a16z가 경쟁자들이 '의심하는 10년' 동안 쌓아온 모든 복리 이점을 놓쳤습니다.
그리고 이러한 순환은 계속됩니다.
처음에 자금 규모가 3억 달러나 10억 달러 정도였을 때는 이러한 방식이 성공적이었을 수 있지만, 규모가 커진 지금은 분명 성공할 수 없습니다.
소셜 네트워크 초기에 성공하는 것은 놀라운 일이 아니었지만, 암호화폐, American Dynamism 또는 인공 지능 분야에서는 분명히 지나칠 수 없습니다.
그러나 적어도 지금까지 대부분의 경우에 있어서, a16z의 모델은 성공적이었습니다.
a16z가 무엇인가를 믿을 때, 그 믿음은 누구보다도 더 강하고, 더 오래 지속됩니다. 그들은 인내심을 유지할 자원을 보유하고 있으며, 이러한 강한 투자가 결국 보상을 받게 될 것임을 분명히 이해합니다 - 그리고 또한 이를 입증할 충분한 자원도 갖고 있습니다.
그들의 판단이 옳은지 여부에 대해 어떻게 생각하든, 그들의 이념을 찬성하는지 여부에 관계없이, 그들의 방식을 좋아하는지 여부에 관계없이, Marc, Ben 및 a16z에서 조직한 팀은 미래를 위해노력하고 있음을 진심으로 믿습니다. 이 과정에서 우리 모두를 위해 노력하고 있습니다.
조금 이상하게 들릴지 모르지만, 내가 본 모든 벤처 모델 중에서, 그들의 방식은 "겸손"의 모범 사례로 꼽힐만 합니다: 매우 똑똑한 그룹이 어떤 일에 열정적이라면, 그 일에 열정을 기울이는 가치가 있다는 것은 매우 높습니다. 그들을 따라가는 것은 다른 사람들이 "여기에 기회가 있다는 것을 깨닫기 전에" 심지어 전체 펀드를 모금하는 것입니다.
이러한 모델에 동의하지 않을 수도 있고, 심지어 의문을 제기해야 합니다! 벤처 캐피털엔 유일하게 옳은 방향이 따로 없습니다. 그러나 당신은 믿을 수 있는 것을 가져야 합니다.
그러나 당신은 a16z가 참여하는 "게임 규칙"을 이해하지 않고, 그들이 내린 "배팅"에 대해 이해하지 못한 상황에서 그들에게 판단해서는 안 될지도 모릅니다.
a16z의 핵심적인 베팅 중 하나는: 기술이 경제에서 점점 더 큰 비중을 차지할 것이며, 이러한 추세가 발생할 때, 신생 기업은 대체되는 전통 기업의 10배, 100배일 것입니다. 이는 기본적인 판단이며, 담보를 하는 어떤 용기있는 벤처 캐피탈 펀드에게도 이 예측을 할 수 있습니다.
그러나 a16z의 다른 베팅은 더 독특합니다: 그들은 정책 추진, 플랫폼 구축 및 리소스 통합을 통해 미래를 더 빨리 오게하고, 미래의 모습을 더 확장적이고 완벽하게 만들 수 있다고 믿습니다; 동시에 이 프로세스에서 투자한 기업이 경쟁에서 승리할 수 있도록 돕습니다. 내가 a16z 창립자와의 대화를 통해 알게된 바에 따르면, 현재 이러한 베팅은 이미 실행되기 시작한 것으로 보입니다 - 그리고 이것은 수익과 리스크가 굉장히 불균형한 베팅입니다: 매번 성공할 때마다, 기업은 더 많은 역량을 축적할 수 있으며; 전체 시스템은 복리적 성장을 실현합니다.
내 눈에는, 첫 번째 두 가지 베팅을 결합한 a16z의 가장 흥미로운 베팅은, 매우 "명백한" 것일 수록 - 방향만 바라보면 이해할 수 있습니다:
벤처 캐피털 회사도 세계 거의 모든 다른 종류의 회사와 마찬가지로 규모가 커짐에 따라 더 뛌륭해질 수 있습니다.
만약 이 판단이 맞다면 (내 생각에는 맞다고 봅니다), 그렇다면 a16z의 가장 빛나는 순간은 아직 앞에 있습니다.
이것은 분명히 좋은 일이며, 나는 이 그룹을 존경합니다.
그러나 a16z의 "제품"이 정말 놀랍다고 하는데: 규모가 커질수록, 실제로 끊임없이 최적화되고 있습니다. 더 많은 자원, 기술, 인맥, 그리고 영향력을 축적함에 따라, 그와 협력하는 모든 신생 기술 회사들, 심지어 그와 협력하지 않은 많은 회사들도 규모의 도움을 받아 성장할 수 있습니다.
만약 a16z가 성공한다면, 세계는 이러한 모습을 보일 것입니다: 신생 기술 회사들이 산업 거물들과 더욱 평등한 출발선에서 경쟁하며, 결국 "최고의 제품이 승리"합니다.
만약 a16z가 성공한다면, 세계는 이러한 모습을 보일 것입니다: 에너지부터 인공지능, 암호화폐부터 자율 주행 자동차까지 — 기술 스택의 모든 측면에서, 신생 기술이 경제에 더 빨리, 더 깊이 통합되어 더 큰 영향을 미칠 것입니다.
만약 나와 같이 "신생 기술이 인류에게 세상을 더 나은 곳으로 만드는 도구를 제공할 수 있다"고 믿는다면, 그렇다면 a16z의 성공한 세계는 더 빨리 도래하고 더 풍요로운 세계가 될 것입니다.
a16z는 미래를 위해 노력하고 있습니다. 만약 그들의 판단이 완전히 옳다면, 그러면 우리 모두의 가장 아름다운 시절도 모두 아직 앞에 있습니다.
부록: 성과와 관련된 중요한 공시
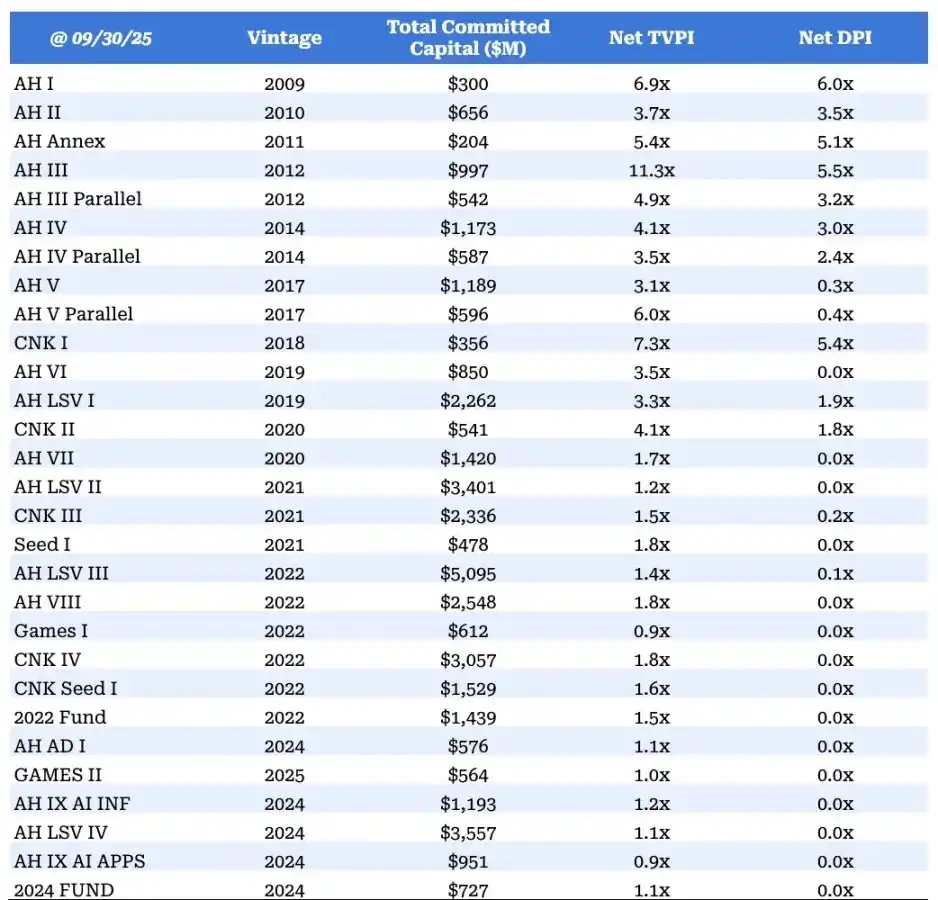
이 부록은 정보 제공용으로만 제공되며, ACM이 관리하는 기금에 대한 투자 요청이 아닙니다. 이 문서의 정보는 법률, 세무, 투자 또는 회계 상담으로 간주되어서는 안되며 어떠한 형태로도 의존해서는 안 됩니다. ACM이 관리하는 투자는 투자의 전액 상실 가능성을 포함한 고위험을 수반합니다.
별도 기재가 없는 한, 모든 데이터는 2025년 9월 30일까지의 자료입니다. 이 문서에 포함된 모든 성과 데이터, 평가 및 기금 요약은 감사되지 않았으며 변경될 수 있습니다. 과거의 성과는 미래 결과를 나타내지 않으며, ACM이 향후 관리할 기금이나 투자가 동일한 성과를 달성할 것을 보장하지 않습니다. 또한 시장 환경, 투자 전략 및 기타 요소의 중요한 차이로 ACM의 향후 기금 성과가 기존 기금 성과와 비교할 수 없습니다. 어떤 개인 투자자나 기금도 이 문서에 나와 있는 투자 성과를 보증받지 못했습니다.
본 문서에 제공된 총 성과 및 순 성과 데이터는 ACM이 관리하는 각 펀드의 실제 성과를 대표하거나 대체해서는 안 됩니다. 일부 펀드의 성과 데이터는 창구 신용, 자금 회수 또는 유사한 신용 한도 사용을 반영합니다. 신용 한도를 초기 투자금이 아닌 사용 시점부터 계산할 경우 성과 데이터가 다르며 더 낮을 수 있습니다. 성과 데이터는 이 문서에서 언급된 "메인 펀드" 및 모든 "집계 펀드"를 포함합니다(다수의 독립 투자자 자금을 집합해, 주로 메인 펀드에 투자하는 차량, 관리 수수료나 성과 제비와를 부과하지 않는 펀드 포함). 이러한 집계 펀드를 제외하면 성과 데이터가 더 낮아질 수 있습니다. 펀드의 성과에는 ACM 바이오 및 헬스 전략 펀드, 문화 리더십 펀드, 단일 투자자 차량, 또는 특수 목적/단일 투자 차량(SPV)의 성과가 포함되지 않습니다(특별한 언급이 없는 한).
성과 데이터에는 재투자 자금이 포함됩니다. 재투자 부분을 제외할 경우 성과 데이터가 다를 수 있습니다. 성과 데이터는 리미티드 파트너 (LP)가 자발적으로 면제한 비용을 반영합니다. 이러한 면제된 비용을 제외할 경우 성과 데이터가 더 낮아질 수 있습니다. 이 문서에서 언급된 투자 및 투자 받은 기업은 ACM이 관리하는 모든 펀드 포트폴리오를 대표하지 않으며, 언급된 투자들이 수익을 창출하리라는 보장이나 미래 투자들이 유사한 특성이나 결과를 보장하리라는 보장이 없습니다. 성과 데이터는 ACM이 관리하는 모든 투자 펀드를 포함하지 않습니다. ACM이 관리하는 모든 투자 프로젝트 목록을 보려면 a16z.com/portfolio를 방문하십시오.
총/순 투자 자본 총 가치 비율(TVPI):(1) 펀드 리미티드 파트너(LP)에게 지불된 누적 할당액과 (2) 기말 LP 자본 계정의 공정 가치 합계를 펀드의 누적 LP 기여액으로 나눈 비율. 순 TVPI는 관리 수수료, 펀드 비용 및 성과 제비를 제외한 것입니다.
순 투자 자본 분배 비율(DPI): ACM 펀드가 LP에게 지급한 누적 할당액을 펀드의 누적 LP 기여액으로 나눈 비율입니다.
펀드 수준 총 성과 지표: 펀드가 보유한 현금, 기타 자산 및 부채를 포함합니다. 총 회수에는 관리 수수료, 성과 제비 및 펀드 비용을 다시 합산하였습니다.
[1] 경쟁사의 분석가가 산출한 비율은 7.5%로 추정되었으며 실제 데이터와 유사합니다. a16z는 투자받은 기업들 중평균 소유 비율이 8%입니다.
[2]Pitchbook 데이터에 따르면, Founders Fund가 2025년 Growth III 펀드(46억 달러)와 IX 펀드(9.72억 달러)의 모집을 완료했습니다.
[3] Pitchbook 데이터에 따르면, 2025년 미국 벤처 펀드의 총 모집 규모는 820억 달러이며, 그 중에는 a16z의 150억 달러가 포함됩니다.
[4] 출처: 2025년 9월 14일까지의 Pitchbook로부터의 가치 평가 데이터.
[5] 출처: 이리야 스트레부략, 스탠퍼드 비즈니스 스클럴 바이 캐피털 프로그램, 2025년 4월.
[6] 출처: 2025년 7월 31일까지 구할 수 있는 Pitchbook 데이터를 기반으로, 중국 본토 및 홍콩 지역의 인공지능 1인체 기업은 제외되었습니다.
[7] 과거 성과는 미래 결과를 대변하지 않습니다. 더 자세한 펀드 수익에 대한 중요한 공개 및 정보는 부록을 참조하십시오.
[8]Insight Partners 의 지지자들은 주의하십시오: 이 기관이 2022년에 모집한 XII 펀드(200억 달러)에는 인수 펀드가 포함되어 있습니다.
[9] "후기 단계 벤처 캐피털(LSV)"에 대한 자세한 내용은 David George의 최근 Patrick O'Shaughnessy와 Harry Stebbings와의 재미있는 대화를 참조하십시오.
[10]a16z의 10번째 인공지능 인프라 펀드의 모집 규모는 17억 달러이며, 본문의 계산 예시에서는 16억 달러를 사용했습니다(계산 용이성을 위해).
[11] "중심 로직은 매우 간단합니다: 대형 펀드가 초기 기술 생태계의 성장에서 혜택을 받을 수 있다고 확신한다면, 그들은 기술 생태계를 지원하는 모든 일에 자금을 투자할 이유가 있습니다. 만약 여러분이 기술이 유익하다고 믿는다면(저는 강하게 믿습니다), 그렇다면 기술 생태계 강화를 위한 관리 수수료는 마치 '지속적인 수익 창출이 가능한 자선 투자'인 것과 같습니다."
a16z는 최근 "우리의 기술 비전과 가치관에 부합하는 후보자를 지원하겠다"고 발표했습니다. 게다가, 그들은 세계적인 암호화폐 연구 팀을 구축했으며, 핵심 신념은 "학술적 이론과 산업 실천을 연결하는 산업 연구 실험실을 구축하고자 한다"입니다. 그 팀은 이미 연구 결과를 기반으로 Lasso와 Jolt를 포함한 여러 실용 제품을 개발하고 오픈소스로 공개했습니다.
장기적 시각을 갖는 기관들에게 있어서 그들은 수익 주기가 길고 불확실성이 높은 거래를 지원하기 위한 경제적 동기를 가지고 있습니다—현존하는, 점차 둔화되고 느린 정부 및 학계에서 이러한 거래를 지원하는 동기는 점차 사라지고 있습니다. 예를 들어, 미래에 더 많은 벤처 투자 지원의 기초적 연구와 응용 연구 실험실이 등장한다면 나는 놀랄 것이 없습니다."
[12] 명확히 해두어야 할 점은, a16z 팀의 급여가 상당히 높기 때문에 그들을 "안쓰러워하지" 않아도 된다는 것입니다. 핵심은: a16z가 수천만 달러의 자금을 소수의 사람에게 집중 지급하는 대신 더 많은 직원들에게 풍부한 보수를 제공함으로써 누적 효과적인 경쟁 우위를 구축하는데 있습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia







