스트라이프의 시장가치가 1,600억 달러일 때, 왜 상장하지 않을까요?
원문 제목: Fintech: 전통적인 IPO에 대한 1,600 억 달러로 평가된 Stripe이 의미하는 것은 무엇인가?
원문 저자: Michiel Milanovic, Fintech Blueprint
원문 번역: 비트푸시 BitpushNews
지난 두 주 동안, 결제 거장인 Stripe가 회사 평가액이 1,590 억 달러에 이르는 테더 오퍼를 발표했습니다.
동시에, 금융 기술 인프라 제공 업체인 Plaid도 80 억 달러에 이르는 테더 오퍼를 완료했습니다.
수 일 후, Robinhood의 제1차 벤처 펀드(Ventures Fund I)가 뉴욕 증권 거래소(NYSE)에 상장되어 소매 투자자가 개별적으로 비공개 기업의 지분에 직접 접근할 수 있게 되었습니다.
이러한 사건들은 서로 긴밀하게 연결되어 있으며, 이는 기업이 자금 조달, 유동성 제공, 그리고 최종적으로 상장 방식을 고려하는 데 있어 구조적 변화를 반영합니다.
왜 그런 걸까요?
Plaid부터 시작해 보겠습니다.
2013년에 설립된 이 회사는 소비자의 은행 계좌와 Venmo, Robinhood, Chime 등의 금융 앱을 연결하는 인프라 레이어로 출발했습니다. 애플리케이션들은 사용자가 은행과 매끄럽게 연결하고, 자격 증명을 확인하며 계좌 정보를 공유할 수 있도록 Plaid에 수수료를 지불합니다. 특히 미국에서는 미국의 규정이 은행들에게 제3자와 정보를 공유할 것을 강제하지 않기 때문에 이러한 서비스가 아주 귀중합니다(영국의 오픈 뱅킹과 유럽 연합의 PSD2처럼).
사실, 보고에 따르면 미국인의 절반 이상이 다양한 금융 앱을 통해 간접적으로 Plaid의 서비스를 이용했습니다. 이 회사는 2021년에 1,340억 달러의 평가액을 기록한 적이 있으며, Visa가 530억 달러에 인수할 계획을 한 적도 있었지만 규제기관이 최종적으로 이 거래를 막았습니다. 2025년 4월 610억 달러로 재가격된 후, 최신 800억 달러 테더 오퍼는 회복된 흐름을 반영합니다. 2025년에 수익이 4.3억 달러에 달할 것으로 예상되며, 20%의 신규 고객이 현재 AI 기업입니다.

동시에 Stripe는 존 콜리슨(John Collison)과 패트릭 콜리슨(Patrick Collison) 형제가 2010년에 설립한 결제 서비스 거물입니다.
전자 상거래의 지수적 성장으로 인해, 이 회사는 최근 2025년의 놀라운 실적을 발표했습니다. 결제 거래 금액은 총 19조 달러에 이르며, 전년대비 34% 증가하여 전 세계 GDP의 약 1.6%에 해당합니다. 수익은 공개되지 않았지만, 소식통들은 2024년 수익이 최소 50억 달러일 것으로 추정하고 있습니다. 현재 Stripe의 수익 패키지만으로도(Stripe Billing, Invoicing, Tax 등을 포함한) 연간 재생 수익(ARR)이 10억 달러에 이를 것으로 예상됩니다.
결제 사업 이외에도 Stripe는 암호화폐 및 에이전트 상업(Agentic Commerce) 주변에서 적극적인 포지션을 취하고 있으며, 이를 온라인 소비의 촉진제로 여기고 있습니다. 이 회사는 안정화폐 플랫폼 Bridge를 11억 달러에 인수하고, 지갑 인프라 제공업체 Privy를 인수하며, Visa, Nubank 및 Klarna 등이 테스트 중인 결제에 초점을 맞춘 L1 블록체인 Tempo를 구축 중입니다. 최신 1조5900억 달러의 인수 요금은 작년 대비 74% 증가했습니다.
ARK Invest Big
인수 요금(Tender Offer)은 사채 거래의 한 유형으로, 신규 투자자나 기존 투자자가 직원 및 초기 주주로부터 주식을 직접 구매할 수 있는 거래를 가능하게 합니다. 이는 기업 주식 소각 없이 유동성을 제공하며, IPO 감독 및 구조적 부담을 받지 않는 장점이 있습니다.
Stripe와 Plaid는 둘 다 이러한 대세의 한 부분입니다: 기업은 공개 시장을 우회하고 대신 사모 거래를 선택했습니다.
보도에 따르면, Anthropic은 3조5000억 달러를 상회하는 평가로 인수 요금을 탐구 중이며, Revolut은 최근 직원 주식 판매를 통해 750억 달러의 평가를 완료했습니다.
2025년, 사모 사채 시장 거래액은 2조4000억 달러로 급증하여, 2024년의 1조6200억 달러를 상회했습니다. 반면, 전통적인 IPO를 통해 모금된 금액은 전 세계적으로 약 1조4000억 달러에 불과합니다.

사모 펀드 시장이 번창함에 따라 기업들이 상장 시장에 진입하는 속도가 둔화되고 있습니다.현재 기업은 평균 16년이 소요된 후 상장되며, 10년 전보다 33% 연장되었습니다. 지난 12년간, 사모 시장 자산 총액은 두 배 이상 증가하여 22조 달러에 이르렀습니다.SpaceX 및 OpenAI를 포함한 일부 세계에서 가장 가치 있는 기업들은 아직 비공개 상태를 유지하고 있으며, 그 가치는 대형 상장 기업을 못지않게 또는 그 이상으로 추정됩니다.

이는 두 가지 주요 시장 발전을 야기했습니다:
첫째, 새로운 자본 시장 기반 인프라 층의 출현. 최근 Forge 및 EquityZen과 같은 플랫폼의 부상을 분석했으며, 이러한 플랫폼은 비상장 기업 주식의 이차 거래를 촉진하고 있습니다. 찰스 슈왑 (Charles Schwab)은 11월에 Forge를 66억 달러에 인수하였으며, 모건 스탠리는 10월에 EquityZen을 인수했으며(금액 비공개),
둘째, 사모 시장이 소매 투자자에게 개방. Robinhood의 신설된 Ventures Fund I는 지난 주 금요일 뉴욕 증권거래소에 상장되어 65.8억 달러를 모금하였으며, Ramp, Stripe, Revolut 등 대형 비상장 기업의 주식을 보유하고 있습니다. 이것은 초창기 사례가 아니며, 운명 기술 100은 2024년 3월에 상장되어 SpaceX 및 OpenAI를 포함한 100개의 벤처 자본 지원 기업 포트폴리오를 제공했습니다. 그러나 Robinhood는 2800만 명의 사용자에 직접 분배할 수 있으며, 그 공개 주식 시장에서의 성과와 마찬가지로, 기관 투자자에 한정된 자산 부문에 대해 성공적인 레코드를 갖고 있습니다.

이외에도, 작년 여름 트럼프 행정부는 8.7조 달러의 401(k) 퇴직 계정 투자를 암호화폐 및 사모 시장과 같은 대체 자산에 열어 두는 행정 명령을 서명했습니다.
우리는 이러한 것들을 성장을 더욱 촉진하는 주요 원동력으로 간주하며, 그러나 그들은 몇 가지 감춰진 위험들을 드러냈습니다.
그 중 하나는 사모 주식 구매의 복잡성입니다. 일반적으로 중개업체는 이러한 주식을 자사의 특수 목적 주체(SPV)에 포장하여 수수료를 받으며, 이러한 SPV는 때로 다른 도구의 포지션을 보유하기도 합니다. 이러한 중복된 상대방 리스크와 비용은 투자자가 실제로 소유한 자산을 가려버릴 수 있습니다. 다음번 경제 대공황은 SPV 포지션의 붕괴와 그에 따르는 소송을 야기할 것입니다.
또한 가치 평가 투명성 문제도 있습니다. 사모 회사의 가치 평가는 일반적으로 최근 투자 라운드에 기반하며, 해당 투자가 1년에 한 두 번 일어날 수 있습니다. 이로 인해 가격 발견이 제한되고 보고된 순자산 가치(NAV)와 시장의 지불 의사가 사이에 격차가 생깁니다.
최근 금융타임즈(Financial Times)의 보도에 따르면 Robinhood의 Ventures Fund I는 거래 첫 날 11% 하락했습니다. 그동안 Destiny Tech 100의 거래 가격은 NAV의 약 20배에 이르기도 했습니다. 이러한 예측할 수 없는 상황은 퇴직 저축 계좌에게는 좋지 않은 영향을 미칠 수 있습니다.

동시에 규제 기관들은 공개 시장의 매력을 높이기 위해 개혁을 촉구하기 시작했습니다. SEC 위원 Hester Peirce는 2월 연설에서 사모 시장에 대한 우려를 표명했으며, 상장 회사의 압력은 줄었지만, 사모 시장은 동등한 가격 발견 메커니즘, 접근성 및 유동성이 부족합니다.
최근 SEC 의장 Paul Atkins은 IPO를 다시 위대하게 만들기 위한 세 가지 요청사항을 제출했습니다. 이는 정보 공개 요구사항을 완화하고 증권 소송을 개혁함으로써 이루어질 예정입니다. 이러한 개혁이 실현될 수 있는지는 아직 알 수 없는 상황입니다.
사모 거래를 떠나서, IPO는 2025년에 실제로 크게 회복됐습니다. Circle와 Klarna를 포함한 11개의 자본 벤처 지원 핀테크 기업이 이미 상장되었으며, 더 많은 기업들이 준비 중입니다. Kraken과 Bitgo는 이미 비밀리에 신청을 제출했으며, Ramp와 Gusto 등의 기업들은 기존 자본 금액 테이블(cap tables)을 정리하거나 새 CFO를 고용하거나 투자 은행과 접촉하기 위한 준비를 하고 있습니다. F-Prime은 핀테크의 총 시가를 9,470억 달러에서 1.2조 달러로 상승할 것으로 예상합니다.

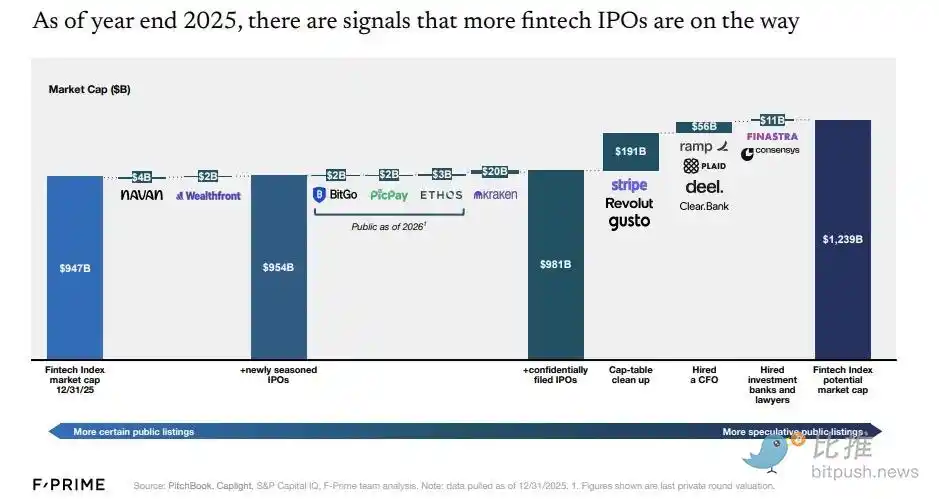
이러한 기업이 원하는 가격을 얻을 수 있는지는 또 다른 문제입니다. 연말까지 11개 회사 중 2개만이 상장 가격을 넘는 거래 가격을 기록했습니다. Chime은 사적 평가를 250억 달러로 하였으나 상장 시에는 135억 달러로 결정되었습니다. Klarna는 173억 달러로 상장되었으나 연말에는 109억 달러로 내려왔습니다.
지정학적 긴장, 불확실한 거시적 전망으로, 아직 대기 중인 기업들은 이러한 접근 방식으로의 인수 제출이 가장 적은 저항으로 여겨질 수 있습니다.적어도 현재로서, 사모 시장의 유동성은 여전히 충분하여 이러한 유니콘들의 공급을 소화할 수 있습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사