일선 투자자와 창업자의 익명 인터뷰: 도대체 누가 누구를 컨센서스를 쫓도록 몰아세우는가

「VC는 이제 합의에만 투자한다.」
지난 한동안 우리는 적지 않은 창업자들과 이야기를 나눴는데, 이는 많은 사람이 언급하는 말이었다. 투자자 쪽에서 우리가 더 많이 들은 것은 「좋은 프로젝트가 너무 적다」는 말이었다.
이 두 말은 서로를 비난하는 것처럼 들리지만, 시간을 조금 길게 보면 이런 대치는 이 업계에서 새롭지 않다. 공동구매, 공유자전거, 신소비, 대형 모델까지, 매 라운드마다 모두가 투자하는 방향이 있었고, 또한 자신이 풍구에 올라타지 못했다고 불평하는 창업자 무리가 있었다.
다른 점은, 이번에는 돈이 더 많고 트랙도 더 혼잡하다는 것이다. 통계에 따르면 2026년 상반기 본토 AI 트랙 펀딩은 3076.82억 위안으로, 이미 2025년 연간을 초과했으며 그중 약 80%가 대형 모델과 구현형 지능으로 흘러갔다. 같은 기간에 적지 않은 AI 애플리케이션 창업자들은 제품이 대체 어느 정도 수준이 되어야 다음 투자금을 유치할 수 있는지 명확히 말하지 못했다.
돈은 왜 항상 같은 방향으로 함께 몰려가는가? 한 트랙이 뜨거움에서 차가움으로 가는 데 왜 몇 달밖에 걸리지 않는가? 대체 누가 무엇에 투자할 수 있는지를 결정하는가?
이런 질문들은 공개적인 자리에서 솔직한 답을 얻기 어렵다. 투자자 뒤에는 LP가 있고 파트너가 있으며 피투자 회사가 있고, 창업자 앞에는 다음 라운드가 있고 투자자가 있으며 동료가 있다.
우리는 테이블 양쪽 사람들이 사석에서 어떻게 말하는지 듣고 싶었다. 그중 몇몇 창업자와 일대일 심층 대화를 나눈 것 외에도, 10월 말에 다시 오프라인 Meetup을 열어 일선 투자자 몇 분을 모시고 익명으로 공유하는 자리를 마련했다.
이야기를 나눠 보니, 책임을 어느 한쪽에 돌리기는 어려웠다. 젊은 투자자에게는 자신의 평가 기준이 있고, 파트너에게는 자신의 두려움이 있으며, LP는 엑시트를 보고 싶어 하고, 엑시트는 거의 상장 한 길만 남아 있다. 그리고 창업자는 살아남기 위해 핫스팟에 기대는 수밖에 없다.每个人在自己的位置上都做了合理的选择,叠在一起,就成了所有人都在后面追共识。
아무도 진심으로 합의를 쫓는 것을 좋아하지 않지만, 대다수가 쫓고 있다.
모두가 안심하고 속 시원히 말할 수 있도록, 우리는 모든 내용을 익명 처리했고, 인터뷰 대상자의 이름, 소속 기관, 그리고 신원을 추론할 수 있는 프로젝트와 세부 사항을 숨겼으며, 인용문은 원래 의미를 바꾸지 않는 전제하에 정리했다.
어두워지면 눈을 감으세요
「자본계 전체가 하나의 거대한 북치고 장구치기 게임이다.」
「많은 대기업 임원은 어쩔 수 없이 창업한다. 그들에게 가장 중요한 것은 신분을 유지하는 것이다.」
「여기 계신 분 중 carry를 본 사람 있나요? 1차 시장은 젊은이가 부자가 되는 곳이 아니다.」
「차세대 슈퍼 플랫폼을 놓치면, 다음 시대에 1류 기관에 발을 들일 수 없다.」
「내 경력 전체를 통틀어 가장 큰 느낌은, 매 순간 상대방이 나를 속이고 있다는 것이었다.」
「인재 밀도는 갑자기 변하지 않는다. 다만 자본의 관심이 이 시점에 일부 사람들을 선택해 하늘의 선택을 받은 자로 만든 것뿐이다. 결국 추첨이다.」
「펀딩 같은 것들은 모두 fake 지표다. 회사를 운영하는 데는 살아남을 수 있느냐, 얼마나 많은 가치를 창출할 수 있느냐가 가장 중요하다.」
「각 펀드 파트너의 FOMO 정도는 내가 생각했던 것보다 훨씬 심하다.」
「결국 똥 맛 초콜릿 한 조각을 찾아 먹어야 한다.」
「대형 모델 이번 물결에서 진짜 큰돈을 번 펀드는 10곳을 넘지 않을 것이다.」
사랑으로 전력 생산
많은 기관에서 젊은 투자자는 기본적으로 carry를 거의 벌지 못한다. AI 애플리케이션을 하는 한 창업자가 우리에게 이런 처지를 설명했다. 많은 기관의 승진과 연말 보너스는 상당 부분 투자결정위원회에 올리고 TS를 받은 프로젝트가 얼마나 되는지에 달려 있다. 투자자 본인은 기관에 오래 머물지 않을 수 있고, 회사가 상장하더라도 초과 수익을 나눠 받지 못한다.
「프로젝트 10개를 올려 모두 TS를 받으면, 그해 보상은 확보된다. 회사가 나중에 어떻게 되는지는 그와 큰 관계가 없다.」
이 창업자의 관점에서 이런 인센티브 구조에서는 가장 좋은 프로젝트가 상정 저항이 가장 작은 프로젝트, 즉 모두가 인정하는 프로젝트다. 한 단계 더 나아가면 대부분 기관은 하향식 섹터 리서치를 갖고 있고, 진짜 사람만 보는 기관은 드물다. 그리고 섹터 리서치가 추구하는 것은 바로 「뒤에 인수자가 있는 것」이다.
Carta 통계에 따르면 2025년 1분기 말 기준, 미국의 2017년 설립 VC 펀드의 DPI 중앙값은 0.27배에 불과했다. 2019년과 2020년 설립된 펀드 중 각각 37%와 30%만이 LP에게 분배금을 지급한 적이 있다. Preqin은 2015~2020년 설립되어 중국에 주로 투자하는 달러 VC 펀드 중 DPI가 가장 높은 10개를 나열했는데, 그중 4개만이 LP에게 돌려준 금액이 원금을 초과했다.
업계 자체도 위축되고 있다. 펀드업협회 데이터에 따르면 2026년 4월 말 기준 존속 중인 사모펀드·벤처캐피털 펀드 운용사는 11,248곳으로 2025년 초보다 800곳 이상 줄었다. 언론 보도에 따르면 많은 기관이 먼저 연말 보너스를 삭감했고, 이유는 프로젝트 회수가 안 되기 때문이다. 기관에 따라선 말단 직원 급여를 20%, 중간 관리자 급여를 30% 삭감하기도 했다.
동찰 Beating의 밋업에서 한 투자자가 전원에게 carry를 본 적이 있느냐고 물었고, 몇 초 지나서야 누군가 본 것 같다고 답했다. 이 투자자의 생각에 1차 시장에서 젊은이들이 돈을 버는 것은 이제 어렵다. 요즘 프로젝트에 투자하는 이유와 초심이 무엇이냐는 질문에 상대의 대답은 네 글자, '사랑으로 전력 생산(为爱发电)'이었다.
투자자들은 집행 압박을 부정하지 않는다. 집행 건수를 명확히 평가하는 기관은 많지 않지만, 동종 업계가 밀집해 투자할 때의 불안은 실제다. 누군가는 프로젝트 투자에 이력서를 채우는 성분이 있는 것이 "상시적"이라고 직접 인정했다. bar는 물론 존재하지만, 트랙의 열기에 따라 오르내린다. 트랙이 충분히 중요하고 팀이 간신히 기준선을 넘으면, 이 총은 쏴야 한다. 한 투자자는 이런 불만족스럽지만 반드시 집행해야 하는 프로젝트가 꽤 많다며 "어쨌든 똥 맛 초콜릿 한 조각은 먹어야 한다"고 인정했다.
압박은 젊은이들에게만 있는 것이 아니다. 같은 투자자는 이번 라운드에서 각 사 창업 파트너들의 FOMO가 자신이 예상한 것보다 더 심각하며, 노련한 이들이 오히려 더 베팅하고 싶어 한다고 털어놨다. 이유는 첫째, AI 시대의 슈퍼 플랫폼을 놓칠까 봐서다. 놓치면 다음 시대에 1류 기관에 설 수 없다. 둘째, 1선과 거리가 멀어 1선에서 보이는 변화가 파트너에게 전달될 때 항상 지연이 있다.
창업자들이 보는 것은 다른 쪽이다. 한 창업자는 약 30%~50%의 1선 달러 펀드와 이야기해 봤는데, 십여 년을 해온 베테랑들은 대부분 강력하고 저층 논리를 꿰뚫어 보며 진짜 피드백을 준다고 느꼈다. 핫스팟을 쫓는 것은 입행 몇 년 된 투자 매니저로, "비즈니스도 모르고 제품도 모르며 거래만 안다".
때를 놓치면 기다려주지 않는다
AI 트랙의 컨센서스는 대략 네 가지 출처가 있다.
첫째는 거물들의 공개 발언이다. 한 창업자는 올해 2월 한 무리의 OpenClaw류 Agent 제품이 갑자기 추앙받은 시작점이 왕후이원이 즉커에서 이런 프로젝트를 갖고 싶다고 말한 것이라고 기억한다.
둘째는 헤드 기관이 본 데이터지만 "데이터에는 수분이 있을 수 있다". 작년 달러 기관은 한류 AI 인터랙티브 콘텐츠 제품의 고객 획득이 저렴하고 차일 리텐션이 좋다는 것을 알아차렸고, 곧 어떤 회사가 투자 결정 자료에서 자신을 이전 세대의 숏비디오 플랫폼에 비유했다.
셋째는 기술 서사로, 월드 모델의 열풍은 상당 부분 리페이와 인정받는 연구자 무리와 관련이 있다.
넷째는 각 VC 자체의 산업 연구다.
몇 가지 힘이 한번 겹치면 컨센서스 형성에서 실제 자금 집행까지 "짧게는 한 달이면 될 수도 있다".
올해 OpenClaw가 좋은 예다. 한 창업자의 관찰에 따르면 한 달 안에 거의 모든 VC가 관련 방향 팀을 한 바퀴 훑었고, 사람이 괜찮고 방향이 맞으면 투자받는다.
OpenClaw 홍콩 Meetup|이미지 출처: X
하지만 창이 닫힌 후, 후발주자의 상황은 완전히 달라졌다. 그 창업자에게는 당시 '스타 프로젝트'들과 거의 동시에 인터랙티브 콘텐츠를 시작한 친구가 있었는데, 팀이 베이징·상하이·선전에 있지 않아 그 라운드 투자를 받지 못했다. 그 두 곳이 공통된 인식을 형성한 뒤에야 투자를 받으러 갔을 때, 투자자들이 가장 많이 물었던 질문은 "어떻게 그들을 이길 것인가?"였다.
2010년 전후의 '천단대전(千團大戰)'에서는 그룹 구매 사이트가 한때 5000개를 넘었고, 2016년 공유 자전거는 안드로이드 앱 스토어에서 약 80개의 자전거 앱을 검색할 수 있었으며, 2년 후 모바이크는 인수되었고 ofo 앞에는 보증금 환불을 기다리는 긴 줄이 늘어섰다. 2021년 뉴컨슈머는 연간 842건의 투자, 900억 위안 이상을 기록했고, 창사(長沙)의 한 디저트 브랜드는 10개월 만에 기업가치가 약 500배 올랐지만 이듬해 브랜드 직원의 40%를 감원했다. 이들과 비교하면 AI의 창은 더 빨리 열리고 더 빨리 닫힌다.
AI 애플리케이션의 창은 올해 4월 말에 닫혔다. 이것은 Meetup에서 투자자가 제시한 시점이며, 한 창업자의 느낌으로는 올해가 애플리케이션 투자 열기가 가장 낮은 해였다. 양측이 내놓은 이유는 거의 같았는데, 새로운 스토리가 없어졌고 모델 능력이 일정 수준 이상으로 강해지면서 많은 애플리케이션이 하려는 일을 모델 자체가 할 수 있게 되었기 때문이다. 또한 소프트웨어 애플리케이션의 과거 투자 수익을 돌아보면 좋지 않았고, AI 코딩의 발전이 너무 빨라 애플리케이션의 상상 공간을 더욱 압축했다.
창이 좁아질 때는 이미 체결된 TS조차 철회될 가능성이 높다. 올해 설 전에 한 펀드가 비디오 생성 회사에 투자하려 했는데, 2월 중순 한 대기업이 차세대 비디오 모델을 발표하자 한 펀드가 "분명히 이길 수 없다"는 이유로 TS를 찢었다. 섹터 로테이션 시기에는 지난달 투자하려던 프로젝트가 다음 달에 포기될 수 있다. 대외적으로 펀드가 가장 자주 쓰는 설명은 자신들의 자금이 아직 도착하지 않았다는 것이다. 한 투자자는 "자금이 인도되기 전까지는 무엇이든 할 수 있다. 다만 창업자는 버티지 못한다"고 말했다.
이는 1년 전의 리듬과 정반대다. 가장 뜨거웠을 때는 어떤 기관이 창업자를 만난 다음 날 바로 송금했고, 어떤 창업자는 회사도 등록하기 전에 수백만 달러가 이미 개인 명의로 입금되기도 했다. 지금은 계약을 빨리 체결하는 데 대략 한두 달이 걸리고, 송금은 더 오래 지연될 수 있다.
가성비
"달러 펀드는 공통된 인식이 형성된 후에만 움직인다"는 것이 한 창업자의 판단이다. 우리가 이것을 Meetup에 가져가자, 한 달러 펀드 투자자가 "전반적으로 그렇다고 생각한다"고 답했다.
이 투자자가 제시한 설명은 의사결정 메커니즘이다. 결정권자는 파트너이고, 각 파트너가 받아들이는 정보, 업계 배경, 접촉한 프로젝트가 거의 비슷하기 때문에 유사한 결론에 도달하는 것은 이상하지 않다.
하지만 이 투자자는 자신이 합의를 쫓고 있다고 생각하지 않는다.
「우리가 찾는 것은 비합의가 아니라, 사실 우리가 원하는 것은 합의를 이끄는 것이다. 오늘 내가 이해할 수 있고, 몇 사람이 이해할 수 있고, 두 달 후에 모두가 이해하고 모두가 투자하고 싶어 하는 것, 이것이 최고의 상태다.」 그리고 만약 두 달 후에도 모두가 이해하지 못한다면, 프로젝트는 곤란해진다.
이런 상태의 합의는, 쉽게 말해 사실 「아직 저렴한 합의」다.
Benchmark 공동창업자 Andy Rachleff는 큰돈을 벌고 싶다면 non-consensus and right여야 한다고 말한 적이 있다. 오크트리 캐피털의 Howard Marks도 합의가 반드시 틀린 것은 아니며, 초과 수익은 합의가 틀렸고 당신이恰好 맞았을 때 나온다고 말했다.
「아직 저렴한 합의」는 이 두 가지 설법과 모두 다르며, 1936년 케인스가 쓴 미인대회에 더 가깝다. 당시 심사위원이 추측해야 했던 것은 다른 사람들이 어떤 얼굴이 가장 아름답다고 생각할지였다.
1930 미인대회 단체 사진|출처: Maurer
하지만 이런 국면이 형성된 이유도 매우 현실적이다. AI 회사가 커지려면 보통 여러 라운드를 연속으로 펀딩해야 하며, 다음 라운드에 받아줄 사람이 있느냐가 이번 라운드에 제대로 투자했느냐보다 더 치명적이다. 한 창업자는 올해 5월에 평소 핫한 트렌드를 쫓지 않는 한 베테랑 투자자를 만났는데, 상대는 그들의 팀을 매우 좋아했지만 냉정한 판단을 내놓으며 말했다. 올해 AI to C 애플리케이션에 투자할 수 있는 투자자는 10명을 넘지 않는다고. 설령 이번 투자가 들어가고 회사가 그럭저럭 잘 되더라도, 다음 자금이 들어오지 못하면 회사는 여전히 죽는다.
그래서 창업자 앞에 남은 것은 두 길뿐이다. 방향을 고수하며 펀딩을 운에 맡기고 수십 개 VC 중 누가 눈이 맞는지 도박하거나, 주류 핫스팟에 기대어 펀딩 차질 확률을 낮추거나. 대다수는 뒤의 길을 택했다.
그 창업자는 소비 업계의 예를 들어 비합의의 가치를 설명했다. 泡泡玛特의 초기 자금은 엔젤 투자자 麦刚과 규모가 약 1억 위안 정도인 启赋资本 1기 펀드에서 나왔고, 红杉은 Pre-IPO에 이르러서야 들어왔다. 霸王茶姬가 2021년 두 라운드에 걸쳐 합계 3억 위안이 넘는 펀딩을 했을 때 투자자는 XVC, 复星, 琮碧秋实였다. 이 투자자들은 당시 VC 업계에서 톱클래스라고 할 수 없었고, 주류 프로젝트를 잡을 수 없어 합의 밖의 것을 찾을 수밖에 없었지만, 나중에 오히려 초과 수익을 얻었다.
霸王茶姬의 필리핀 개업 대형 컵
Meetup의 투자자도 소규모 펀드와 솔로 GP가 비합의에 투자하기 더 쉽다고 인정한다. 합의 프로젝트는 그들에게 너무 비싸서 투자할 수 없기 때문이다. 대외적으로 「비합의 투자를 좋아한다」고 내세우는 기관에 대해 그 창업자는 동의하지 않았다. 「그는 비합의에 투자한 게 아니라, 그가 투자한 것은 전부 합의였고, 단지 비합의로 포장했을 뿐이다.」
하늘의 선택을 받은 자
AI 업계에는 매년 총애받는 집단이 있다. 한 창업자의 관찰에 따르면, 올해는 좋은 연구실에서 나온 PhD이고, 작년은 스마트 하드웨어를 하는 사람들이었다. 인재 밀도는 해마다 변하지 않지만, 변하는 것은 자본의 관심도이다. 관심을 받은 그 무리들이 그해의 하늘의 선택을 받은 자가 되는데, 결국 따지고 보면 추첨에 더 가깝다.
월드 모델이 대표적이다. 언론 집계에 따르면, 올해 7월까지 국내에서 '월드 모델'을 핵심 개념으로 하는 창업 회사가 이미 30여 곳에 달했고, 누적 펀딩은 260억 위안을 넘었으며, 7곳이 유니콘이 되었고, 창업자 중 최소 4명이 00년생 이후다. 10월 초, 톈커위의 회사는 약 3000만 달러 규모의 펀딩을 완료한 것으로 보도되었으며, 투자 후 밸류에이션은 2억 달러로, 역시 월드 모델을 하고 있다.
리페이페이 HAI 라운드테이블|출처: Stanford
한 창업자의 견해에 따르면, VC가 보는 창업자는 대략 세 부류로 나뉜다. 한 부류는 25세에 대기업에서 높은 직급까지 오른 사람으로, 무엇을 하든 투자를 받는다. 한 부류는 사람은 괜찮지만 그 정도로 강하지는 않은 사람으로, 이때는 '일'이 매우 중요해진다. 또 한 부류는 사람이 안 되면 일이 아무리 좋아도 소용없다. 대부분의 창업자는 두 번째 부류에 속하며, 돈을 받을 수 있느냐는 상당 부분 자신이 하는 방향과 주류 투자자가 주목하는 방향이 일치하느냐에 달려 있다.
투자자들도 추첨에 가깝다고 인정하지만, 시장도 순환한다. 시장이 좋을 때는 학술 배경의 창업자가 더 인기를 끌고, 시장이 차가울 때는 그들이 더 이상 주인공이 아니다. 일부 투자자는 일부 학자들이 창업에 나오는 동기가 반드시 한番 사업을 하려는 것은 아닐 수 있으며, 동료가 성공하는 것을 보고 자신도 그렇게 높은 밸류에이션을 갖고 싶어서일 수 있다고 의심한다. 자리에서 누군가 한마디를 받았다. "탕제까지 성공하는 걸 보면, 나는 왜 안 되나 싶을 거다." 칭화대 교수 탕제가 참여해 창업한 즈푸는 올해 1월 8일 홍콩 증시에 상장했으며, 공모가는 116.2 홍콩달러였고, 6월에는 최고 2980 홍콩달러까지 올랐다.
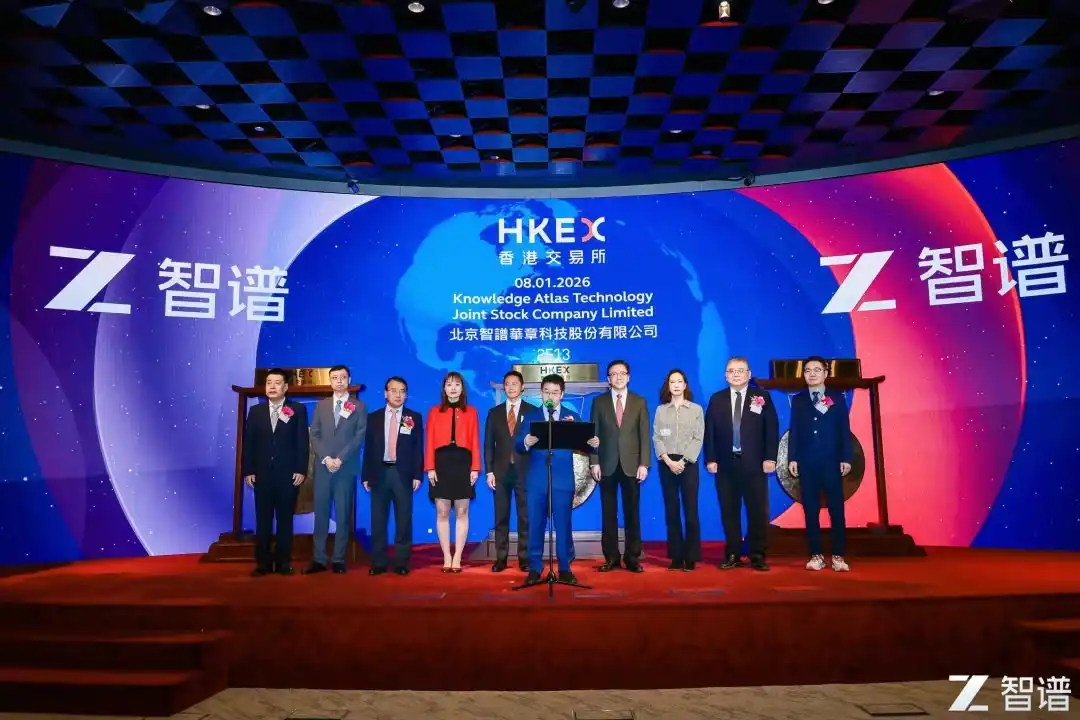
즈푸 홍콩거래소 상장 타종
또 한 가지 우려는 퇴로다. 교수가 창업에 실패하면 학교로 돌아갈 수 있지만, 많은 창업자가 실패하면 아무것도 남지 않는다. 투자자들은 일반적으로 퇴로가 없는 사람을 더 신뢰하며, 누군가는 결심이 부족한 것을 일표 거부 이유로 삼기까지 한다. 그 창업자는 이에 대해 더 날카롭게 말했다. "진짜 창업자는 반드시 계속 창업하고 있다. 타이밍을 보고 나서야 창업에 나오는 사람은 대개 배경이 좋고 퇴로가 있는 사람이다."
대기업 출신은 많은 사람이 보기에 가산점이 된다. 투자자가 내놓은 이유는 일부 대기업 사람들이 상향 보고를 잘하고, 하려는 일을 파트너에게 더 이해하기 쉽게 설명하며, AI 세대도 아직 모바일 인터넷을 벗어나지 못했고, 유통은 여전히 몇몇 대형 플랫폼이 쥐고 있으며, 제품 방법론도 변하지 않았다는 것이다.
하지만 이 가산점은 점점 더 점수를 더할 수 없게 되고 있다. 한 달러 펀드 투자자는 몇몇 대기업 출신 창업자들을 평가하며 말했다. 어떤 회사 출신들은 많지만 아직 누구도 특별히 잘하고 있지 못하고, 전 직장의 방법론을 복제하다 보면 결국 전 직장과 정면 경쟁을 해야 한다고. 어떤 회사 출신들은 팀에 고P가 몇 명 있다는 것을 세일즈 포인트로 삼는 습관이 있는데, "대기업에서 얻은 성취 중 얼마나가 플랫폼이 준 것이고 얼마나가 자신의 것인가?"라고 했다. 또 어떤 회사는 너무 편안해서 임원들이 거의 자발적으로 창업하러 나오지 않는다고 했다.
한 창업자는 다른 측면의 시각을 보탰다. 그는 적지 않은 대기업 임원들이 어쩔 수 없이 창업하는 경우라고 말했다. 회사에서 더 이상 버티지 못하거나 해고될 상황에 처한 것이다. 그들에게 가장 중요한 것은 신분을 유지하는 것이고, 주류 트렌드에 편승하는 것은 자연스러운 선택이다. 성과를 낸 고P는 자금 조달 비용이 더 낮고, 젊은이들의 가장 큰 어려움은 투자자에게 traction을 증명하기 어렵다는 점이다.
늑대가 왔다
창업자와 투자자는 '스토리텔링'에 대한 관점이 크게 다르다.
일부 창업자들은 은어가 별로 쓸모없다고 생각한다. 투자자들은 모두 똑똑하고, 진짜 내러티브를 고민해야 하는 것은 제품을 제대로 만들 생각 없이 빨리 돈 한 번 받고 싶은 사람들이다. 이 창업자의 분류에 따르면, 핫이슈에 편승하는 것은 주로 '가짜 창업자'이며, 그들의 임무는 유명해진 다음 자금을 조달하는 것이다.
투자자 쪽의 경계심은 훨씬 더 강하다. 한 투자자는 이 일을 하면서 가장 큰 느낌은 시시각각 상대방이 거짓말하는 것을 경계해야 한다는 것이라고 말했다. 양측의 목적이 모두 명확하고, 신뢰는 본래 형성하기 어려운데, 상대가 한 번이라도 거짓말한 것을 발견하면 바로 블랙리스트에 올린다. 다른 투자자는 더 온화하게 말했다. 완벽한 프로젝트는 없으며, 정말 결심하려 할 때는 언제나 어떤 단점이 점점 커질까 걱정된다. 만약 어떤 프로젝트가 전혀 우려되는 점이 없다면, 천재를 만났거나, 아니면 too good to be true인 것이다.
그리고 한 사람을 어떻게 판단할지는 여전히 표준 답이 없다. 어떤 투자자는 창업자가 겪은 가장 힘든 순간을 특별히 물어보며, 상대가 진정으로 반성한 적이 있는지 보고, 10년 후 어떤 모습이 되고 싶은지도 묻는다. 하지만 대부분의 경우 결정적인 느낌은 그저 '말이 통한다'는 것이고, 몇 시간이고 함께 이야기하고 싶어 한다. 톱 펀드의 투자심의 자료에는 모두 항목별 프레임워크가 있지만, 실행 단계에 이르면每个人이 자신의 이해를 더한다. 그 투자자는 이것이 아마 창업투자가 AI로 대체되기 어려운 유일한 이유라고 생각한다.
기술은 판단하기 더 어렵다. AI에서 더前沿인 방향, 월드 모델, 임바디드 인텔리전스, 기반 Infra는 투자심의 회의에서 기술 노선을 진정으로 평가할 수 있는 사람이 적다. 한 투자자는 예전에 하드테크를 볼 때 겪었던 예도 공유했다. 핵융합 프로젝트였는데, 투자심의 회의에 두 번 올렸지만 통과하지 못했고, 이유는 기술을 이해하느냐와 무관했다. "파트너도 이해하지 못했고, 현장에 대학 학부 수준을 넘는 사람이 아무도 없었다." 동행한 PE는 많은 논문을 읽고 많은 연구를 했지만, 최종적으로 노선 선택에서 설득력 있는 판단을 내놓지 못했고, 결정은 다시 사람을 보는 것으로 돌아갔다.
기술을 이해하지 못할 때 투자자가 의지할 수 있는 것은 단 두 가지, 바로 사람과 또 누가 투자하고 있는가이다. 후자가 바로 컨센서스의 원천이다.
화산 한 길
엑시트는 이번에 가장 많이, 그리고 가장 무겁게 논의된 주제였다.
한 창업자는 중미 VC의 근본적 차이가 엑시트에 있다고 말했다. 미국에는 대량의 M&A와 인수가 있어서, 한 젊은이가 제품을 만들고 회사를 매각하면 돈을 벌 수 있고, 돈을 번 사람은 다시 그 돈으로 벤처투자를 하려 한다. 반면 이쪽에서 엑시트를 하려면 기본적으로 상장에만 의존할 수밖에 없다.
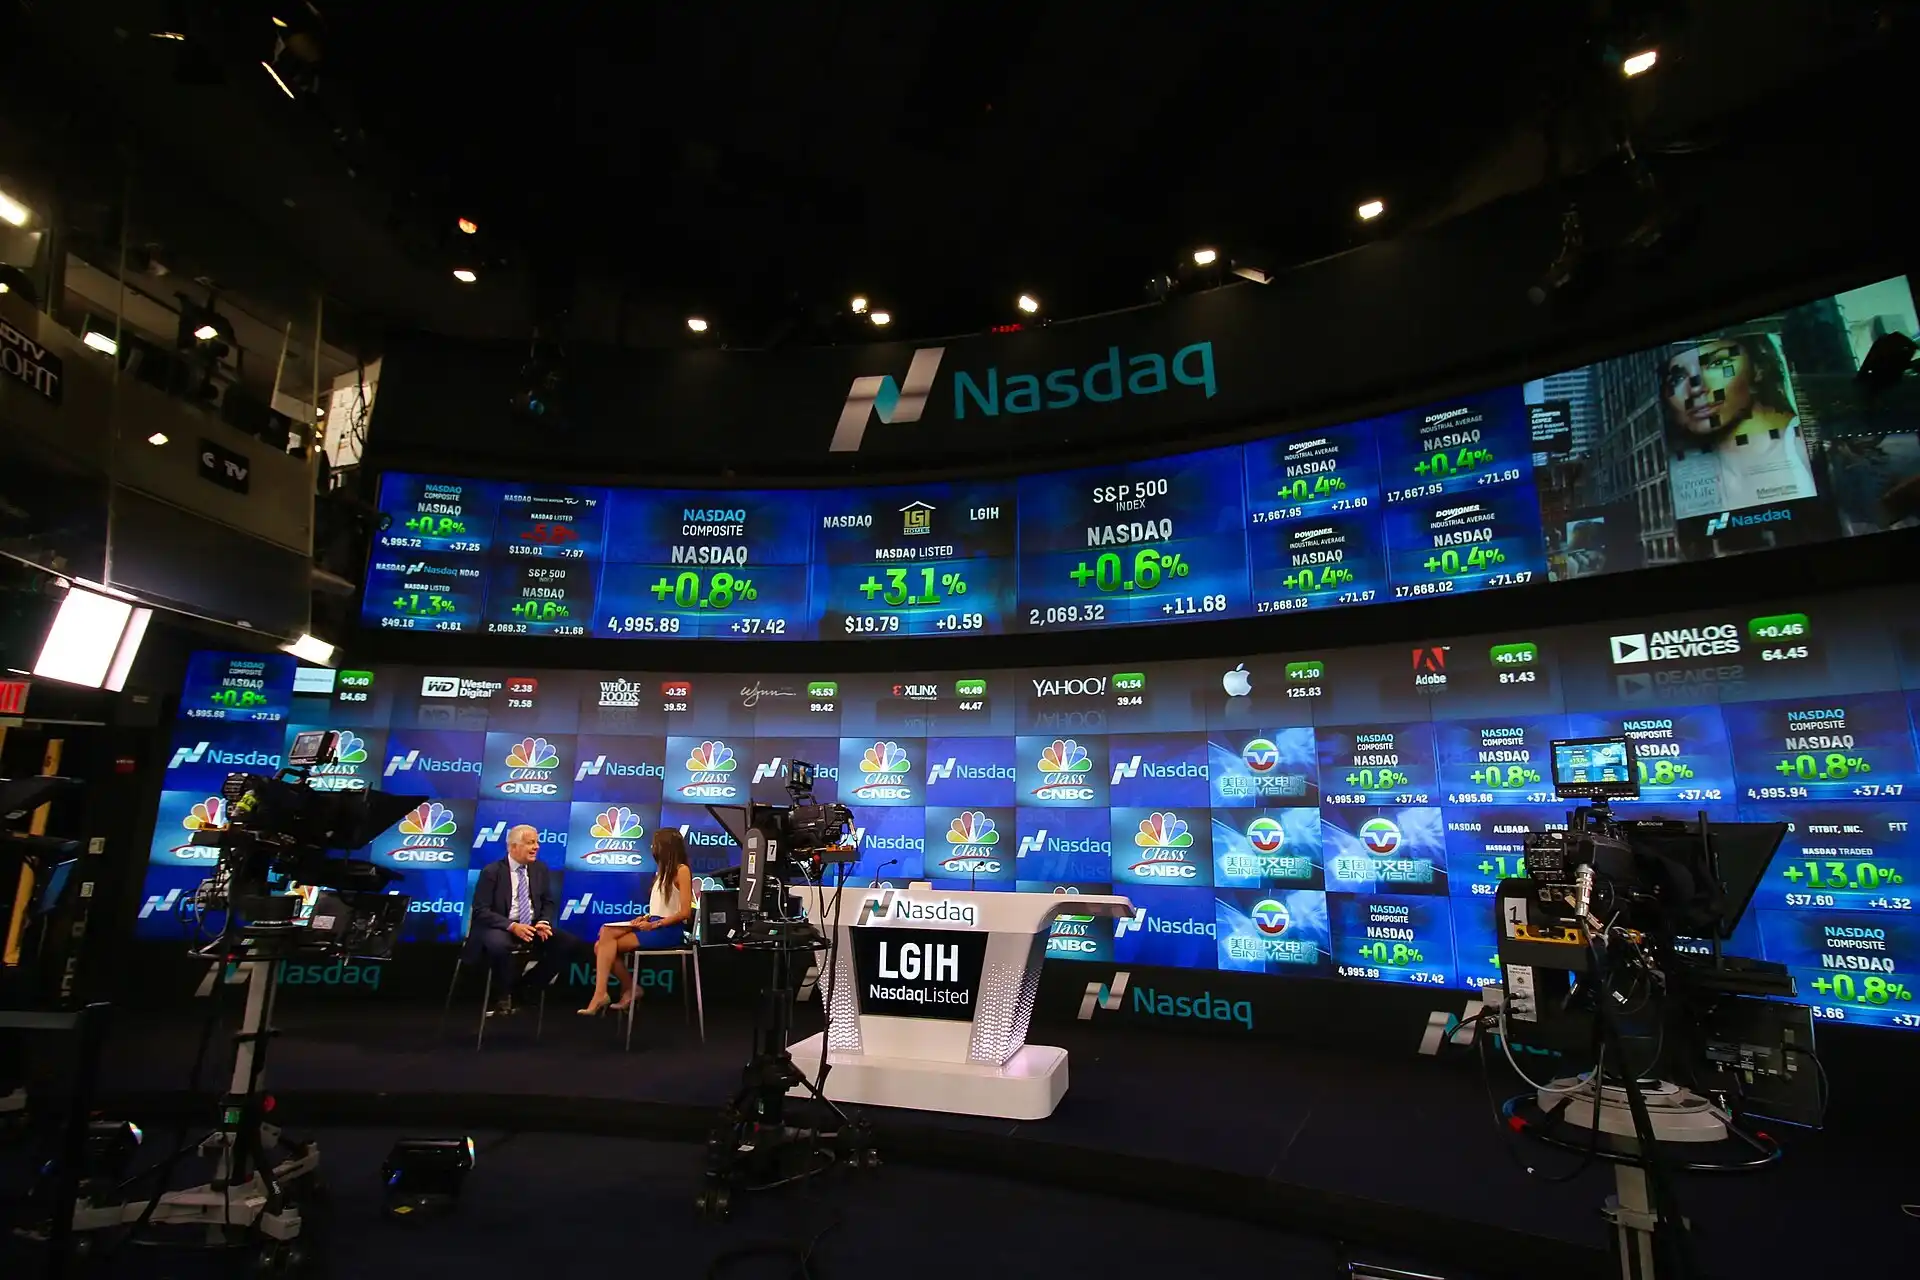
나스닥 라이브방송
PitchBook과 NVCA 통계에 따르면, 2025년 미국 VC 지원 기업의 엑시트 중 IPO는 62건, M&A는 995건이었다. 3분기까지 그해 인수된 기업 중 75%는 최대 A라운드까지만 투자받았다. AI 기업은 미국에서 '인재 인수'라는 또 하나의 출구가 있다. 구글은 2024년 약 27억 달러의 라이선스 비용으로 Character.AI의 창업팀을 회사로 데려왔고, 2025년에는 다시 24억 달러를 들여 Windsurf의 핵심 팀과 기술 라이선스를 확보했다. 마이크로소프트는 2024년 6억 5천만 달러로 Inflection 팀 대부분을 데려갔고, Meta는 2025년 143억 달러를 들여 Scale AI 지분 49%를 매입했다. 올해 9월 말 AMD는 약 82억 달러에 World Labs 인수를 발표했다.
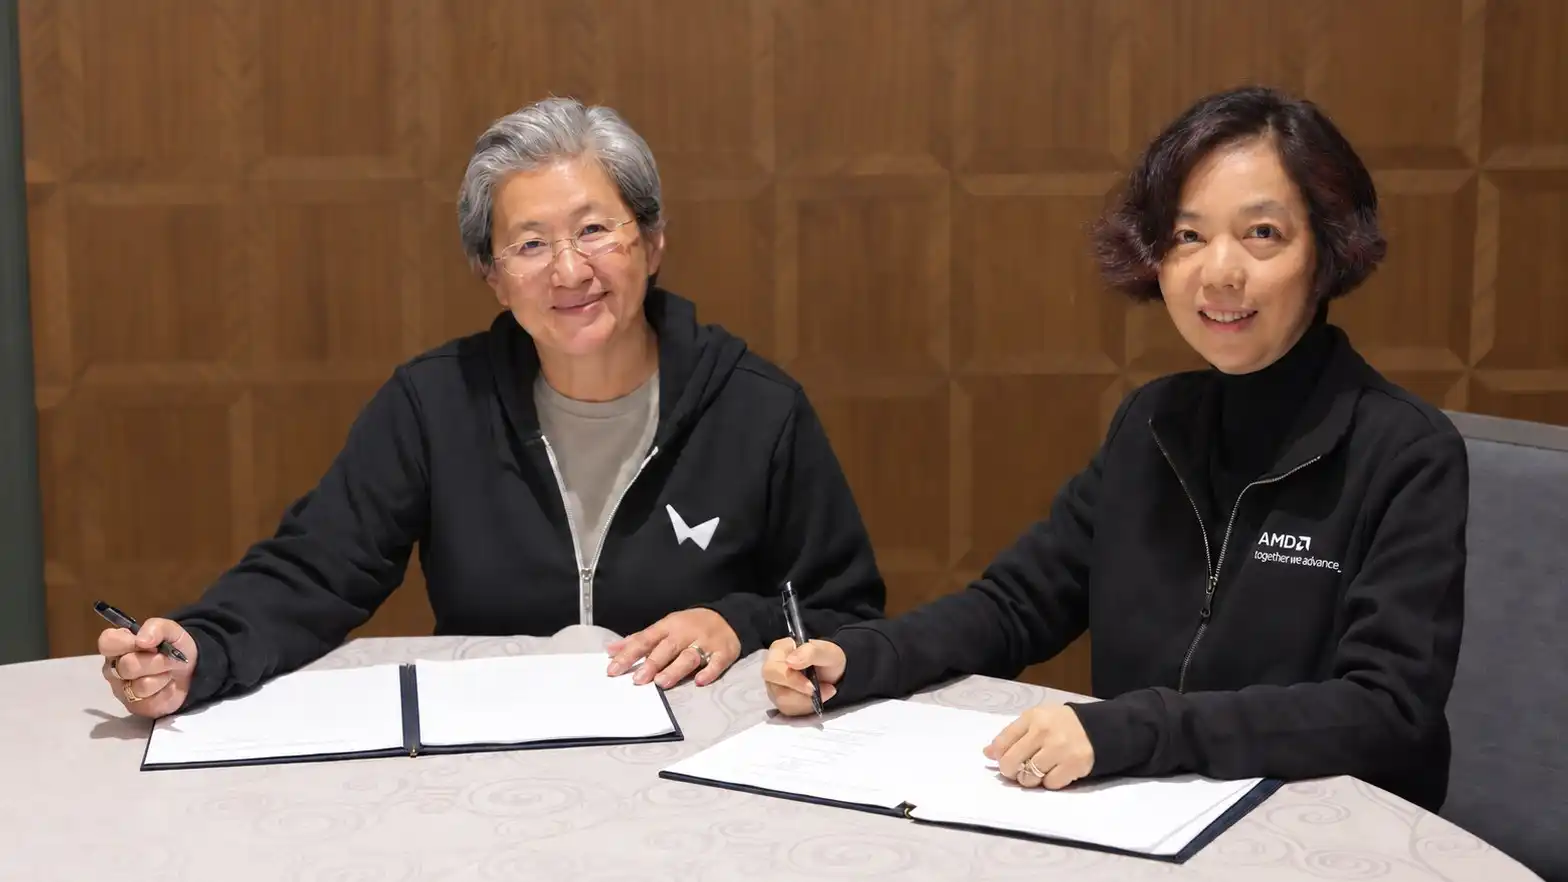
수쯔펑·리페이페이 계약 체결|출처: World Labs
그러나 칭커(清科)의 데이터는 다른 양상이다. 2026년 상반기 지분투자 시장의 2503건 엑시트 사례 중 IPO 엑시트는 1732건, M&A는 368건에 불과했다.
상장이라는 문은 열고 닫는 것도 사람 마음대로 되지 않는다.
2023년 A주에는 313개 기업이 상장해 3564억 위안을 조달했다. 그해 8월 27일 증권감독관리위원회는 '단계적 IPO 리듬 긴축'을 제시했고, 2024년 4월에는 자본시장 신규정을 내놓아 그해 A주 신규 상장 기업은 약 100개로 줄고 조달액은 약 673억 위안으로 10년래 최저치를 기록했으며, 동시에 425개 상장 예정 기업이 IPO를 중단했다. 홍콩증시가 일부를 흡수했다. 2023년 3월 홍콩거래소 18C 장이 발효되어 미수익 특정기술기업도 상장할 수 있게 되었다. 2025년 홍콩증시는 2856.93억 홍콩달러를 조달해 세계 1위를 되찾았고, 올해 1월에는 즈푸와 MiniMax가 잇따라 홍콩증시에 상장했다.
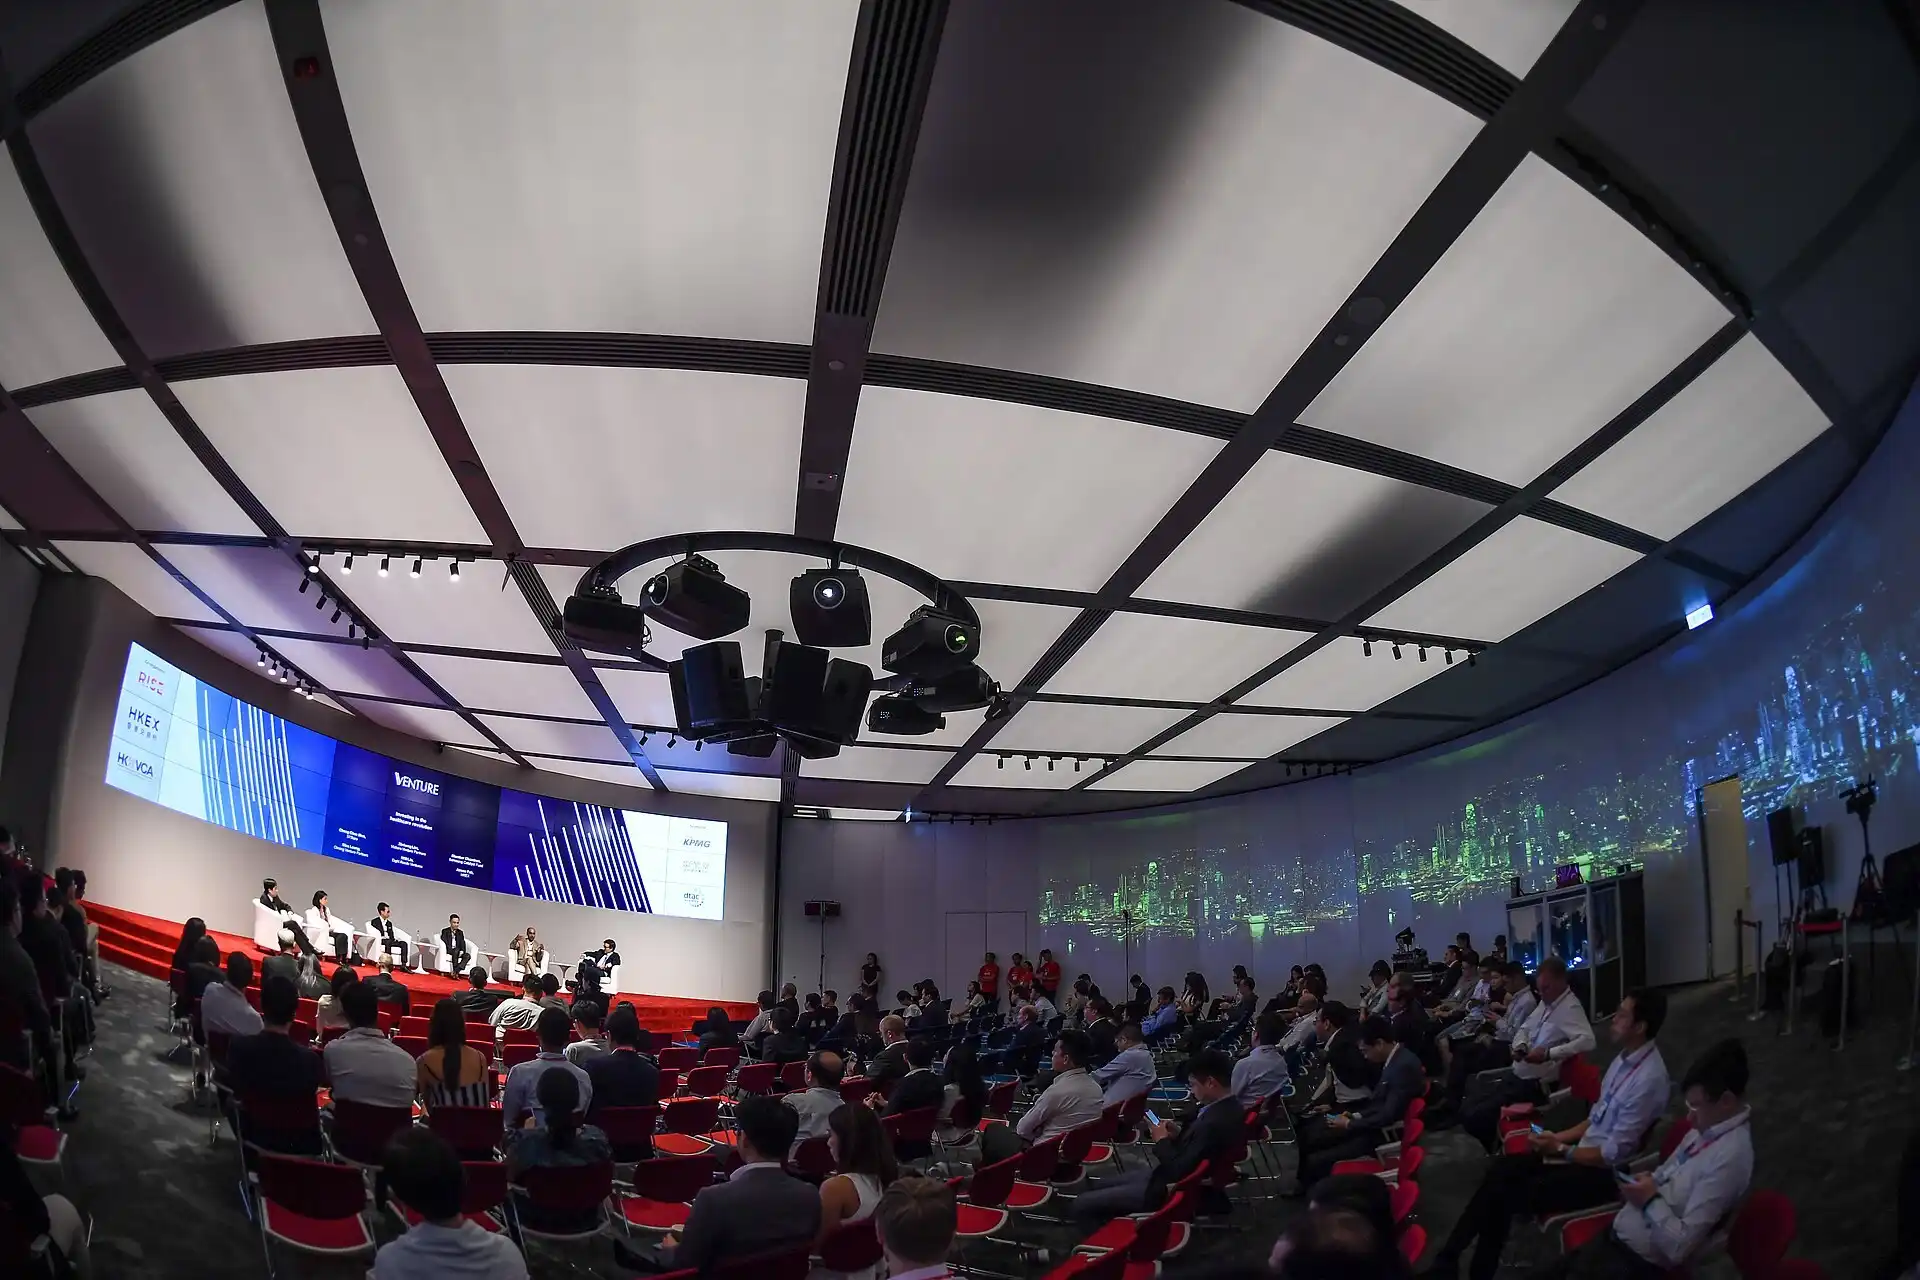
HKVCA 벤처투자 포럼|이미지 출처: 홍콩거래소 × HKVCA 무대
그러나 2차 시장의 주가 흐름 역시 참혹했다. 우리는 투자자들에게 이런 주가가 대형 모델에 계속 투자하는 데 영향을 미칠지 물었고, 답은 「그야 물론 영향을 미치지」였다.
M&A라는 길은 정책이 열기 위해 노력하고 있다. 2024년 9월, 증권감독관리위원회는 M&A 6개 조항을 발표했고, 올해 상반기 M&A 회수는 전년 대비 94.7% 증가했지만 368건은 여전히 IPO 회수의 약 20% 수준에 불과하다. 크로스보더 M&A의 길은 올해 다시 막혔다.
이러한 회수 구조가 투자자들이 무엇에 투자할 의향이 있는지를 직접 결정한다. Meetup에서 투자자들이 내건 기준은 상한이 최소 수십 배, 밸류에이션은 100억 위안부터 시작이라는 것이었는데, 그 이유는 VC란 원래 100개 프로젝트에 투자해서 1개로 100배를 버는 것이기 때문이다. 처음부터 바이어가 보이고 밸류에이션이 수십억 위안에 그칠 수밖에 없는 회사, 예컨대 오픈소스 소프트웨어 최적화나 프레임워크 도구를 만드는 회사는 투자자에게 몇 배의 수익을 안겨줄 수 있더라도 심사를 통과하기 어렵다.
「몇 배 수익만으로는 부족하다.」
회수는 상장 한 길만 남았고, 상장에는 100억 규모가 필요하며, 100억 규모에는 연속 여러 라운드의 대규모 자금 조달이 필요하고, 각 라운드마다 누군가가 받아줘야 한다. 창업자들이 말하는 「북치고 장구치기」는 투자자 입장에서는 선택의 여지가 없는 회수 경로가 된다.
칠년지양
달러 펀드의 변화는 이 사슬의 다른 한쪽 끝이다.
Meetup 전에 우리는 달러 펀드가 점점 더 「현지화」되고 있으며, 리스크를 감수하는 능력과 의지가 과거와 달라졌다는 익명 평가를 받았다. 현장의 투자자들은 이것이 하나의 추세임을 인정했으며, 점점 더 많은 달러 펀드가 인민폐 펀드를 조성하기 시작했고 규칙, 리듬, 배짱에 있어서도 점점 인민폐 펀드와 닮아가고 있다.
「5+2」 존속기간에 따르면, 2021년, 2022년에 조성을 마친 달러 펀드들은 거의 다시 새 펀드를 조성해야 할 때다. 이번에 적지 않은 LP들이 보는 것은 실제 분배이며, 업계 내부의 양극화가 크다. 자리에서 누군가는 1000배 DPI 펀드를 들었다고 했고, 누군가는 자신이 정말로 대외에 자신의 DPI가 0.1에 불과하다고 말할 수는 없다고 농담했다. 한 투자자는 대형 모델 이번 물결에서 진정으로 큰돈을 번 펀드는 10개를 넘지 않을 것이라고 추정했다.
달러 펀드 자체의 형태도 변했다. 2023년 6월 세쿼이아는 지역별 분할을 발표했고 2024년 3월 완료했으며, 지지캐피탈도 2024년에 분할을 완료해 미주와 아시아 사업이 각각 Notable Capital과 Granite Asia로 이름을 바꿨다. 워싱턴의 대외투자 제한은 2025년 1월 2일부터 발효되어 미국 자금이 이쪽의 반도체, 양자 및 일부 AI 기업에 투자하는 것을 제한하며, 2025년 12월 18일 서명된 COINS 법안은 이 메커니즘을 다시 법률에 명문화했다.
달러 LP가 필요한 펀드에게 AI는 본래 가장 잘 풀어낼 수 있는 스토리였고, 지금은 컴플라이언스상 가장 민감한 방향이기도 하다.
펀드레이징 데이터도 같은 변화를 반영한다. 칭커(清科) 통계에 따르면 2025년 신규 조성 펀드 규모 중 위안화 펀드가 97.8%를 차지했다. 외화 펀드는 33개만 조성을 완료했고 합계 358.08억 위안으로 전년 대비 36% 줄었다. 칭커 창업자 니정둥(倪正东)이 작년 말 밝힌 바에 따르면 외자 LP 비중은 약 2%에 불과하다. 올해 상반기 외화 펀드 조성액은 약 452.60억 위안으로 전년 동기 대비 122.5% 증가했지만 조성을 완료한 펀드는 19개뿐이었고, 펀드당 평균 규모는 145.9% 늘어 자금이 소수 몇 곳에 집중됐다.
어떤 투자자는 글로벌 LP들이 왜 여전히 이쪽에 더 베팅하지 않으려는지 이해하지 못한다. 유럽은 내리막이고 중동은 아무도 비중을 크게 두려 하지 않으니 큰돈을 맡길 곳이 많지 않다는 것이다. 다른 투자자의 설명은 간단하다. 핵심 문제는 결국 미중 관계이고, LP는 관계가 긴장될 때 돈을 빼낼 수 있어야 한다.
돈이 팍팍해질 때 FA의 장사는 오히려 잘된다. 투자자들에 따르면 2024년과 2025년은 FA가 가장 돈을 번 2년이었고, 공식 수수료는 보통 3%에서 5%, 관계가 좋으면 2%만 받기도 한다. 반면 뒷거래 리베이트 얘기가 나오면 모두 입을 굳게 다물었고, 그 돈을 어떤 명목으로 받느냐는 질문에는 "갖가지 명목으로. 친구, 친척, 혹은 말로 다 할 수 없는 관계"라는 답이 돌아왔다.
이름 바로잡기
이번 인터뷰에서 창업자와 투자자가 유일하게 완전히 일치한 판단은 '월드 모델'에 관한 것이었다.
한 창업자는 월드 모델을 '서사가 가장 넘치는' 트랙으로 꼽으며 거품이 꺼지는 과정을 이렇게 묘사했다. 모두 이 일이 안 된다는 걸 알게 되고, 그러다 강력한 증거가 하나 나오면 거품이 꺼진다.
밋업에서 가장 과대평가된 트랙과 절대 투자하지 않을 방향을 물었을 때 여러 투자자가 내놓은 답이 모두 월드 모델이었다. 이들의 불만은 이름값을 못 한다는 데 집중됐다. 3D 생성, 실시간 생성을 하는 회사들이 너나 할 것 없이 스스로를 월드 모델이라 부르며 입만 열면 수억 달러 밸류에이션을 말한다는 것이다.
누군가 실시간 비디오 모델도 월드 모델로 볼 수 있는지, 월드 모델이라고 하지 않으면 투자를 고려할지 물었고, 한 투자자는 "월드 모델이라고 부르지 않는다면 그렇게 높은 밸류에이션을 요구하지 마라"고 답했다.
톈커위(田柯宇)의 그 펀딩 소식이 전해진 뒤 한 투자자는 월드 모델이 '한 번 더 파도를 일으키길' 기대하던 사람들도 있었지만 지금은 사실상 완전히 브레이크를 밟은 상태라고 말했다.
다만 좋은 소식은 투자자들이 여전히 다음 킬러 앱이 나올 것이라고 믿는다는 점이다. 앱이 없으면 모델, 컴퓨팅 파워, 인프라 모두 가치가 없어진다. "믿지 않으면 AI에는 투자할 수 없다."
청산은 남겨두어야
밋업에서 누군가 이런 질문을 한 적이 있다. 듣기에는 컨센서스와 무관해 보이는 질문이었다. "1차 시장의 피드백 주기가 이렇게 길면, 사람들이 굉장히 힘들어하지 않을까요?"
초기 투자 한 건이 집행에서 엑시트까지 7~8년은 흔한 일이고, 10년도 드물지 않다. 입행한 지 얼마 안 된 한 투자자는 아니라고 했다. 이 업은 원래 장기적으로 해야 하는 것이라고. 질문자가 한마디 더 덧붙였다. 피드백이 길다는 건, 지난번 실패에서 배우는 속도가 특히 느리다는 뜻이라고. 상대의 대답은 더 의외였다. 실패에서 원래 배울 수 있는 게 별로 없다고, 실패를 초래한 원인이 너무 많아서, 복기하면 할수록 오히려 더 혼란스러워진다고.
한 업계에서 옳고 그름을 판가름하는 데 10년이 걸리고, 실패가 사람에게 거의 아무것도 가르쳐주지 못한다면, 그 안에 있는 사람들은 무엇을 근거로 오늘 자신이 옳게 하고 있는지를 판단할까? 가장 최근의, 가장 빠른 신호는 남의 반응밖에 남지 않는다. 예를 들어 다음 라운드에 투자자가 있는지, 밸류에이션이 올라갔는지, 동종 업계가 같은 방향으로 베팅하고 있는지.
옳고 그름을 알려면 10년을 기다려야 하는 업계에서, 컨센서스는 빠르게 얻을 수 있는 몇 안 되는 피드백이다.
그것은 사람을 안심시키지만, 동시에 가장 쉽게 사람을 잘못 보게 만든다.
Paul Graham은 2012년 《Black Swan Farming》에서 이렇게 썼다. 최고의 창업 아이디어는 처음에는 나쁜 아이디어처럼 보이는 경우가 많다고. 만약 그것이 명백히 좋은 아이디어라면, 진작 누군가가 하고 있었을 것이라고. 이 말대로라면, 한 펀드의 성패를 실제로 결정짓는 그 몇 건의 투자는, 집행하는 그 순간 대부분 아무도 낙관하지 않는다.
실리콘밸리의 Bessemer Venture Partners는 공식 웹사이트에 Anti-Portfolio를 운영하며, 자신들이 놓친 회사들을专门 나열하고 있다. 구글, 페이스북, 애플, eBay가 모두 그 위에 있고, 각 항목 뒤에는 그때 왜 투자하지 않았는지도 적혀 있다. 누구나 놓치는 것을 두려워하는 업계에서, 놓친 것을 목록으로 만들어 걸어두려면 약간의 유머가 필요하고, 약간의 배짱도 필요하다.
창업자가 마주하는 것은 같은 문제인데, 방향만 반대다.
한 창업자가 막 창업에 뛰어들었을 때, VC의 의견을 유일한 시험지로 삼아, 한 곳 만날 때마다 그곳의 피드백을 기록하고, 그것에 따라 방향을 조정했다. 9개월 후, 시험지는 바뀌었다. 사용자 경험은 어떤지, 데이터 성과는 어떤지로.
"잘하면 피드백이 좋을 테니, 어쩌면 내가 컨센서스를 만들어낼 수도 있겠죠."
이 말에는 약간의 야심이 있다. 컨센서스는 누군가 먼저 만들어야 하고, 만드는 사람은 대개 아무도 믿지 않는 시기를 먼저 견뎌야 한다. 그리고 견디는 전제는, 이 창업자의 말을 빌리자면, "주기가 오기 전에 자신이 테이블 위에 남아 있음을 보장해야 한다"는 것이다.
'실패는 사람에게 아무것도 가르쳐주지 않는다'고 말했던 그 젊은 투자자는, 후에 업계에 들어온 이후 지금까지 가장 자랑스러운 투자에 대해 질문을 받았다.
상대방은 아직 없다고 말했다.
"투자를 하는 것은 투자가 어떤 일을 이룰 수 있다고 믿기 때문입니다. 믿지 않는다면, 저도 하지 않을 것입니다."
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사