미국 은행 하트넷(Hartnett): "6월 폭풍"을 맞이하며, 미국 CPI가 "거품을 터뜨릴 것"
원문 제목: 《美银 Hartnett:迎接「6月风暴」,美国 CPI 将「刺破泡沫」》
원문 저자: 叶桢,华尔街见闻
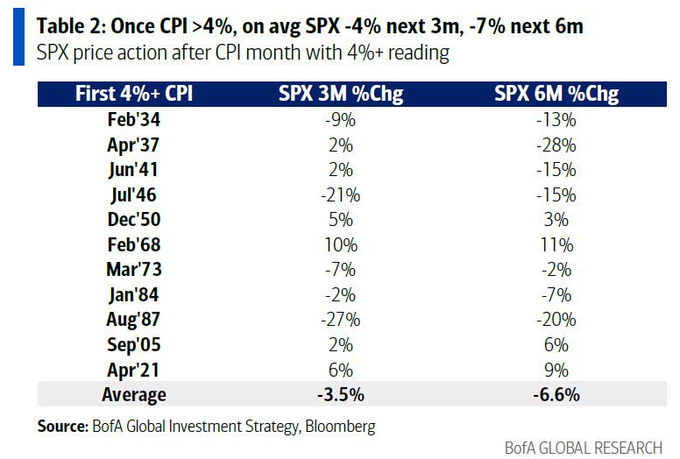
美银 전략가 Hartnett가 경고를 발령했습니다: 만약 앞으로 인플레이션 데이터가 예상을 초과할 경우, 직접적으로 위험 자산 매도를 촉발할 것입니다. 역사 데이터에 따르면, 지난 100년 동안 CPI가 4%를 돌파하면, S&P 500 지수는 이후 3개월 동안 평균 4% 하락하고, 6개월 동안 평균 7% 하락했습니다.
또한, 시장의 '매도 신호'가 계속 강화되고 있으며, SpaceX와 같은 거대 IPO가 기록적인 유동성을 흡수할 예정이고, 글로벌 중앙은행의 매파 전환 리스크가 겹쳐 기술 버블이 극도로 취약한 순간을 맞이하고 있습니다.
미국 주식은 6월에 심각한 스트레스 테스트에 직면하고 있습니다. 뱅크 오브 아메리카 전략가 Michael Hartnett는 일련의 집중된 거시 이벤트 리스크와 시장 유동성의 급격한 흡수가 글로벌 채권 수익률을 크게 상승시켜 현재의 기술 자산 버블을 터뜨릴 수 있다고 경고했습니다.
추풍 거래대에 따르면, Hartnett는 최신 보고서에서 곧 발표될 미국 CPI 데이터가 이 '6월 폭풍'의 핵심 촉매제라고 밝혔습니다. 만약 최신 인플레이션 데이터가 예상을 초과하면, 직접적으로 위험 자산 매도 메커니즘을 촉발할 것입니다. 역사 데이터에 따르면, 인플레이션이 핵심 경계선을 돌파할 때, 이후 몇 달 동안 미국 기준 지수의 깊은 조정을 유발하는 경우가 많습니다.
동시에, 글로벌 중앙은행의 집중적인 결정과 발언이 시장 방향을 주도하고 있습니다. 특히 새 연준 의장 워시가 주도할 연방공개시장위원회(FOMC) 회의에서, 정책 입장의 매파/비둘기파 성향이 미국 주식과 장기 채권 수익률의 운명을 결정할 것이며, 예상을 초과하는 긴축 신호는 투자자에게 큰 타격을 줄 것입니다.
시장의 강한 낙관적 분위기 속에서, 뱅크 오브 아메리카의 내부 감정 지표는 이미 강력한 '매도 신호'를 발령했습니다. 여기에 다가오는 거대 기술 기업 IPO가 시장 유동성을 전례 없이 흡수하는 상황이 더해져, 현재 위험 자산은 극도로 취약한 노출 상태에 있습니다.
핵심 인플레이션 데이터 임박, 미국 주식 역사적 하락 리스크 직면
6월 10일에 발표될 미국 CPI 데이터는 시장이 직면한 첫 번째 시험입니다.
지난 3개월 동안, 이 데이터는 월평균 0.6% 상승했고, 지난 6개월 동안 월평균 0.4% 상승했습니다. 만약 5월 CPI 월간 증가율이 0.4%를 초과하면(현재 시장 예상은 0.5%), 미국 CPI 연간 증가율이 4%를 돌파하고, 미국 중간 선거 전에 5%를 향해 나아갈 가능성이 있습니다. 이러한 추세는 위험 자산을 극도로 불안하게 만들 것입니다.
역사적 데이터에 따르면, 지난 100년 동안 CPI가 4%를 돌파하면 S&P 500 지수는 이후 3개월 동안 평균 4%, 6개월 동안 평균 7% 하락했습니다.
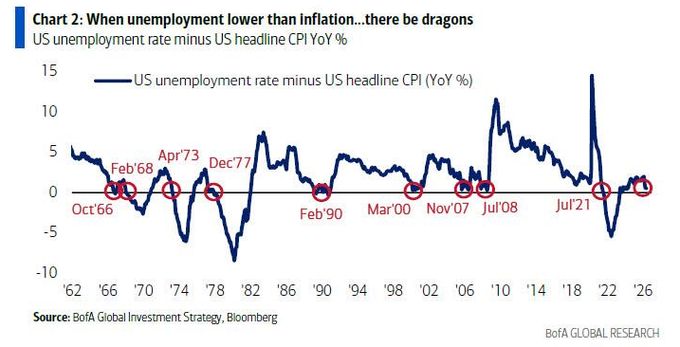
또 다른 간과할 수 없는 인플레이션 지표는 실업률과 CPI의 교차점입니다.
5월에는 '극히 낮은 확률이지만 영향력이 큰 가능성'이 존재합니다. 즉, 미국 실업률(컨센서스 예상 4.3%)이 인플레이션율(컨센서스 예상 4.2%) 아래로 떨어지거나 같아질 가능성으로, 이는 1960년 이후 7번째 사례가 됩니다. 인플레이션이 실업률에 근접하거나 이를 초과한 해(예: 1966년, 1973년, 2008년, 2021년)에는 연방준비제도(Fed)가 일반적으로 금리를 인상했으며, 월스트리트는 이러한 해를 고통스럽게 기억하는 경우가 많습니다.
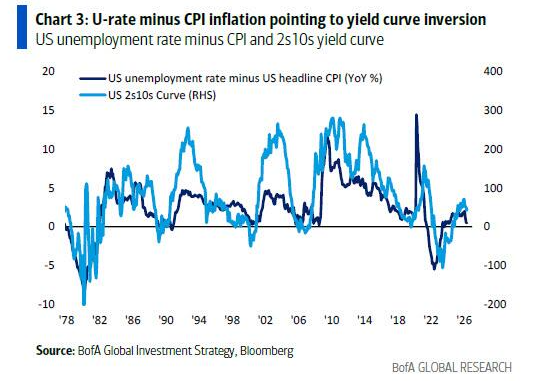
또한, 실업률에서 CPI를 뺀 차이는 미국 수익률 곡선과 높은 상관관계를 보이며, 현재 최근의 역전 곡선을 가리키고 있습니다. 이는 위험 자산에 부정적인 영향을 미치는 또 다른 신호입니다.
글로벌 중앙은행의 집중적인 결정, 채권 수익률이 호황을 종식시킬 수도
"호황과 거품은 결국 채권에 의해 종식됩니다." Michael Hartnett은 보고서에서 이 논리를 재차 강조했습니다.
그는 6월의 일련의 사건들로 인해 영국 30년물 국채 수익률이 6%를 돌파하고, 미국이 5%, 일본이 4%를 돌파할 수 있다고 경고했습니다. 현재 시장이 강세 포지션과 낙관적인 수익 전망으로 가득 차 있기 때문에, 수익률 급등은 위험 자산에 분명히 악재입니다.
글로벌 중앙은행은 현재 인플레이션 곡선에 분명히 뒤처져 있습니다. 68개 글로벌 중앙은행 중 46곳의 현재 인플레이션 수준이 목표치 또는 목표 범위의 절대 중앙값을 초과하고 있습니다. 이러한 배경 속에서 유럽중앙은행(ECB)이 25bp 금리를 인상할 확률은 98%이며, 일본은행(BoJ)이 25bp 금리를 인상할 확률도 83%에 달합니다. 후자는 엔화가 1달러당 160엔의 '마지노선' 아래로 떨어지는 것을 막기 위해 이를 절실히 필요로 합니다.
워시(Warsh)가 주도하는 6월 17일 FOMC 회의는 이번 달 가장 중요한 두 가지 사건 중 하나로 간주됩니다.
시장은 현재 정책 딜레마에 직면해 있습니다. 워시가 너무 비둘기파적이면 장기 수익률이 6%로 향하고, 너무 매파적이면 S&P 500 지수가 7000 포인트 영역으로 조정될 위험이 있습니다. 반면, '골디락스'식의 적절한 발언은 뉴욕증권거래소 종합지수(NYA)가 24000 포인트의 사상 최고치를 돌파하도록 촉진할 수 있습니다.
워시가 2024년에 언급했듯이, 글로벌 중앙은행들은 약 3%의 인플레이션율에 대해 안일한 태도를 보이고 있으며, 2%의 인플레이션 목표는 더 이상 진지하게 받아들여지지 않고 있습니다. 이러한 타협은 극도로 위험합니다.
부의 효과가 인플레이션을 부추기고, 극단적 감정이 '매도 신호'를 촉발하다
거시경제적 측면에서 미국은 부와 주식 시장의 '번영 순환'에 의해 추진되는 K자형 회복을 겪고 있습니다.
미국 가계의 주식 부는 올해 초부터 6조 달러 증가했으며, 이러한 '부-가격 나선'은 인플레이션 압력을 직접적으로 가중시켰습니다. 경제가 번영하고 있지만 유권자들의 체감은 일치하지 않으며, 현재 트럼프의 인플레이션 지지율은 이미 바이든의 최저 수준 아래로 떨어졌습니다.
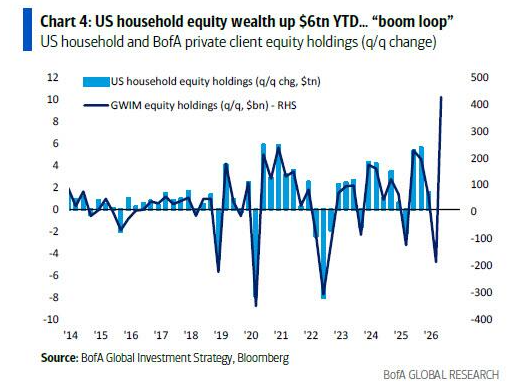
자금 흐름 측면에서 투자자들은 최근 극단적인 기술 버블 추구 성향을 보이고 있습니다. 지난주 데이터에 따르면 무려 1220억 달러가 현금으로 유입되었고, 390억 달러가 채권(사상 최고 기록)으로, 231억 달러가 주식 시장으로 유입되었습니다. 동시에 암호화폐에서는 20억 달러, 금에서는 31억 달러가 유출되어, 투자자들이 다른 자산을 매도하고 기술 및 반도체 섹터를 추격하고 있음을 보여줍니다.
극단적인 자금 흐름으로 인해 뱅크오브아메리카의 Bull/Bear 지표가 8.5에서 8.7로 추가 상승하여, 2주 전에 촉발된 '매도 신호'가 더욱 강력해졌습니다.
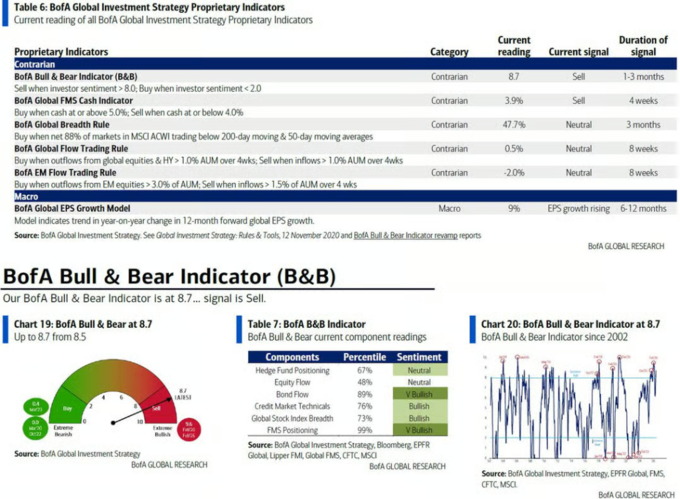
역사적 데이터에 따르면 2002년 이후 17번의 '매도 신호' 발생 시, 글로벌 주식 시장은 이후 2~3개월 동안 평균 2%~3% 손실을 기록했으며, 최대 하락 폭은 15%~20%에 달했습니다. 또한 글로벌 폭 지표에 따르면 글로벌 주식 시장의 48%가 과매수 상태에 있습니다.
대형 IPO가 유동성을 흡수하고, 비경제적 이벤트가 시장 변동성을加剧하다
거시경제 데이터 외에도 6월의 가장 큰 비경제적 이벤트 리스크는 자본 시장의 막대한 공급에서 비롯됩니다.
SpaceX의 기업공개(IPO)가 다음 주 금요일에 거래를 시작할 예정이며, Anthropic, OpenAI의 발행 및 관련 락업 기간 종료와 함께 시장에서 사상 최대 규모의 유동성을 흡수할 것입니다. 이러한 규모의 유동성 긴축은 시장 촉매제로서의 위력이 각국 중앙은행의 결정을 능가할 수도 있습니다.
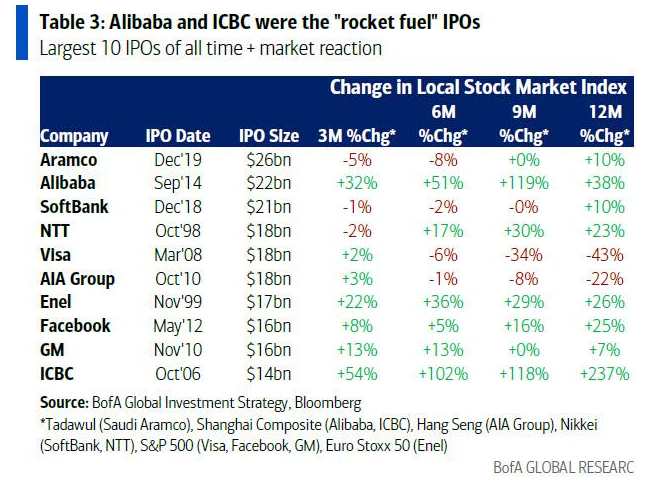
역사적으로 대형 IPO가 시장에 미치는 영향에 대해서는 의견이 분분합니다.
알리바바와 공상은행의 IPO는 시장의 촉매제 역할을 했지만, 비자와 AIA의 상장은 시장 '정점'을 알리는 신호가 되었으며, S&P 500 지수와 항셍 지수는 이들 IPO 발행 후 9~12개월 내에 큰 폭으로 하락했습니다.
Hartnett은 이러한 정치적 전환이 현재 라틴아메리카 채권 수익률과 스프레드가 역사적 저점(2007년 11월 이후 최저인 217bp로 하락)에 머무는 핵심 원인이라고 분석하며, 유사한 정치적 우향 전환 추세가 유럽에서도 뚜렷이 나타나고 있다고 강조합니다.
투자자에게 이는 글로벌 경제 정책 선호도가 최근 깊고 실질적인 재평가를 겪고 있음을 의미합니다.
원문 링크
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사