모건스탠리 분석: AI 자본지출(Capex) 2028년까지 1.4조 달러 도달 가능, META는 어떻게 수익화할까?

TL;DR
· 모건스탠리 보고서에 따르면, 5대 대형 클라우드 업체의 2028년 자본 지출은 1.4조 달러에 달할 수 있다.
· GW당 구축 비용은 메모리, 전력, 시공 비용 상승으로 인해 증가하며, 컴퓨팅 용량은 30GW에서 120GW로 확대될 수 있다.
· META는 AI 인터넷 분야 최우선 종목으로 선정되었으며, 775달러 목표 주가는 API, 광고, 구독 수익화 실행에 달려 있다.
모건스탠리는 한 매도 측 보고서에서 주요 대형 클라우드 업체의 자본 지출 전망을 상향 조정하며, 5대 플랫폼의 2027년과 2028년 총 자본 지출이 각각 1.2조 달러와 1.4조 달러에 이를 것으로 예상했다. 또한 META를 AI 인터넷 분야 최우선 종목으로 계속 선정하며 목표 주가를 775달러로 유지했다.
이 수치는 보고서 모델 기준으로, 회사의 공식 가이던스와 동일하지 않다. 공개된 모건스탠리 자료에 따르면, 2028년까지 글로벌 AI 관련 인프라 투자는 약 3조 달러에 근접하며, 데이터센터 자본 지출은 약 2.9조 달러에 달한다. 5대 플랫폼의 1.4조 달러라는 세부 항목은 매도 측이 주요 클라우드 및 인터넷 플랫폼을 분할하여 추정한 결과에 가깝다.
이 보고서에서 가장 뉴스 가치가 있는 변화는 AI 인프라 지출이 계속 상향 조정되었다는 점이다. 2028년까지 주요 플랫폼의 가용 컴퓨팅 용량은 모델에서 약 120GW에 근접하며, 이는 2025년 30GW의 약 4배에 해당한다. GW당 구축 비용도 상향 조정되었는데, GB200, GB300, Vera Rubin 등 차세대 플랫폼은 더 많은 메모리, 전력, 랙, 엔지니어링 투입이 필요하다.
투자자에게 문제는 'AI 거대 기업이 돈을 쓸 것인가'에서 '이 돈이 언제 수익으로 전환될 것인가'로 바뀌었다. META가 우선 순위에 있는 이유는 더 높은 AI 자본 지출 압박에 직면하면서도 광고, 소비자 애플리케이션, 모델 API, 구독 도구 등 더 직접적인 수익화 창구를 보유하고 있기 때문이다.
1.4조 달러 지출, 120GW 컴퓨팅 파워에 베팅
보고서는 5대 주요 대형 클라우드 업체의 2027년과 2028년 자본 지출 전망을 각각 9%와 10% 상향 조정하여 1.2조 달러와 1.4조 달러로 설정했다. 이 범위는 아마존, 구글, 마이크로소프트, META 및 SPCX 관련 AI 인프라 지출을 포함한다.
용량 확장은 지출 상향의 주요 원인 중 하나다. 이 모델에서 주요 플랫폼의 가용 컴퓨팅 용량은 2025년 약 30GW에서 2028년 약 120GW로 증가한다. 아마존은 2028년까지 총 약 35GW에 달할 것으로 예상되며, 구글은 2027년과 2028년에 신규 용량이 가장 많고, META는 2025년 말 약 3.5GW에서 2027년 14GW, 2028년 21GW로 증가한다.
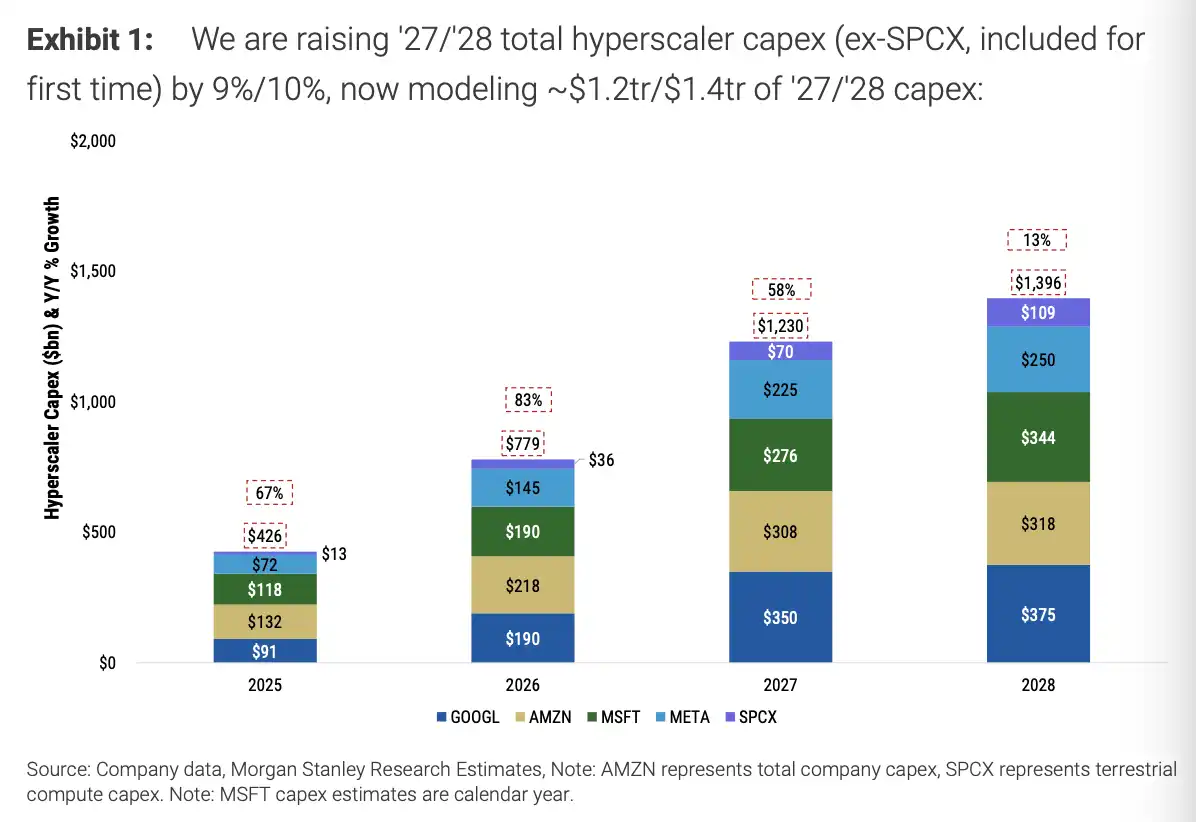
5대 초대형 클라우드 업체의 자본 지출 전망, 2028년 총 1.4조 달러, 2027년과 2028년은 기존 대비 각각 9% 및 10% 상향 조정.
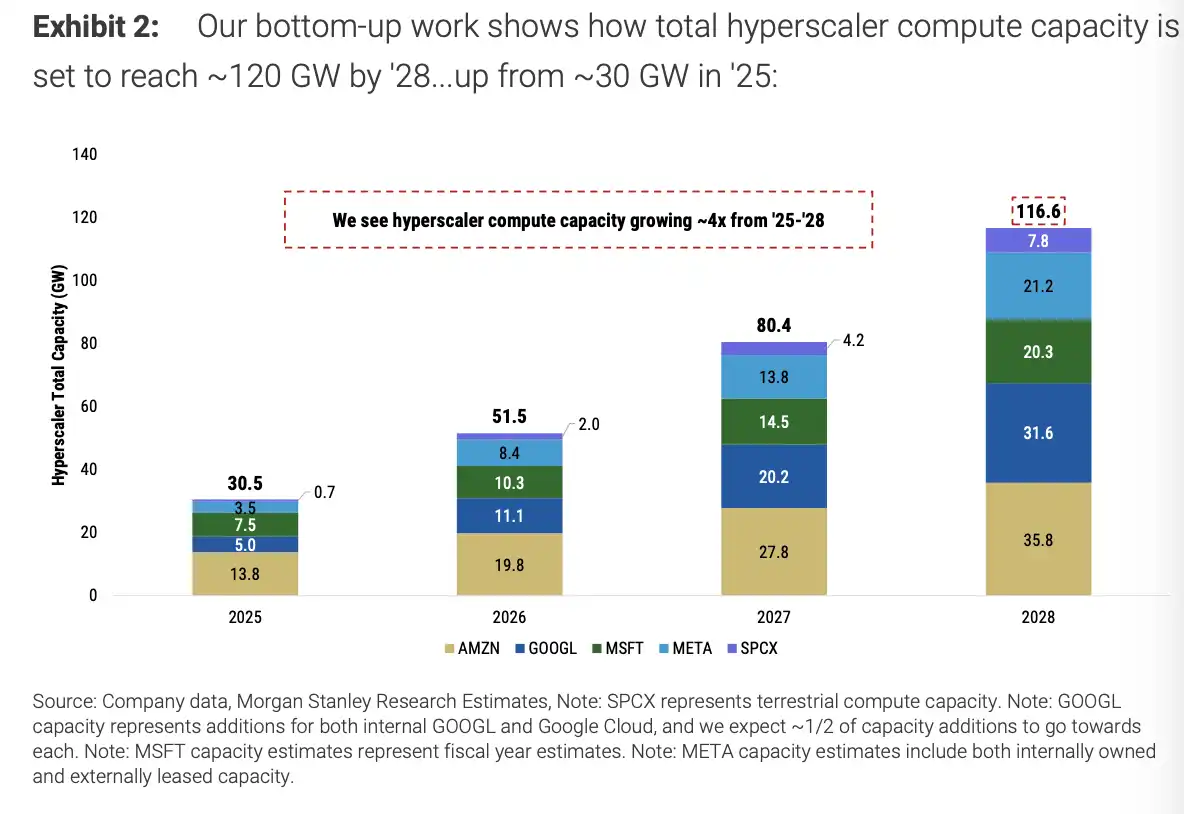
가용 컴퓨팅 용량이 2025년 약 30GW에서 2028년 약 120GW로 증가, META는 21GW로, 아마존은 총 약 35GW로 증가.
META의 자본 지출 추정 시에는 기준 차이를 유지해야 합니다. 리서치 보고서 모델에서 META의 2027년 및 2028년 자본 지출은 각각 2250억 달러와 2500억 달러로 상향 조정되었습니다. 일부 공개된 2차 보도에서 언급된 모건스탠리 기준은 META의 2027~2028년 합계 약 3800억 달러로, 이는 총 자본 지출, AI 인프라, 총액 또는 재무제표 외 자금 조달 포함 등 서로 다른 기준을 포함할 수 있습니다.
이러한 차이는 주요 흐름을 바꾸지 않습니다. AI 데이터센터 지출은 계속해서 잉여 현금 흐름, 감가상각 및 단기 EPS에 압박을 가할 것이며, 미래 클라우드, 광고, 검색, API 및 기업 도구 수익이 실현될 수 있는지 여부도 결정할 것입니다. 더 많은 컴퓨팅 파워를 유료 제품으로 전환할 수 있는 업체가 오늘날의 자본 지출을 설명하기 더 쉬울 것입니다.
GW당 더 비싸졌다, 메모리와 전력 인프라가 진입 장벽을 높이다
지출 상향 조정은 단순히 '더 많은 데이터센터를 짓기 때문'만이 아니라 'GW당 더 비싸졌기 때문'이기도 합니다.
리서치 보고서의 하향식 비용 모델에서 GB200의 GW당 구축 비용은 약 350억 달러로, 기존 가정 대비 16% 상향 조정되었습니다. GB300은 약 390억 달러로 19% 상향, Vera Rubin은 약 490억 달러로 20% 상향, 구글 TPU v7은 약 270억 달러, 아마존 Trainium3은 약 210억 달러입니다.
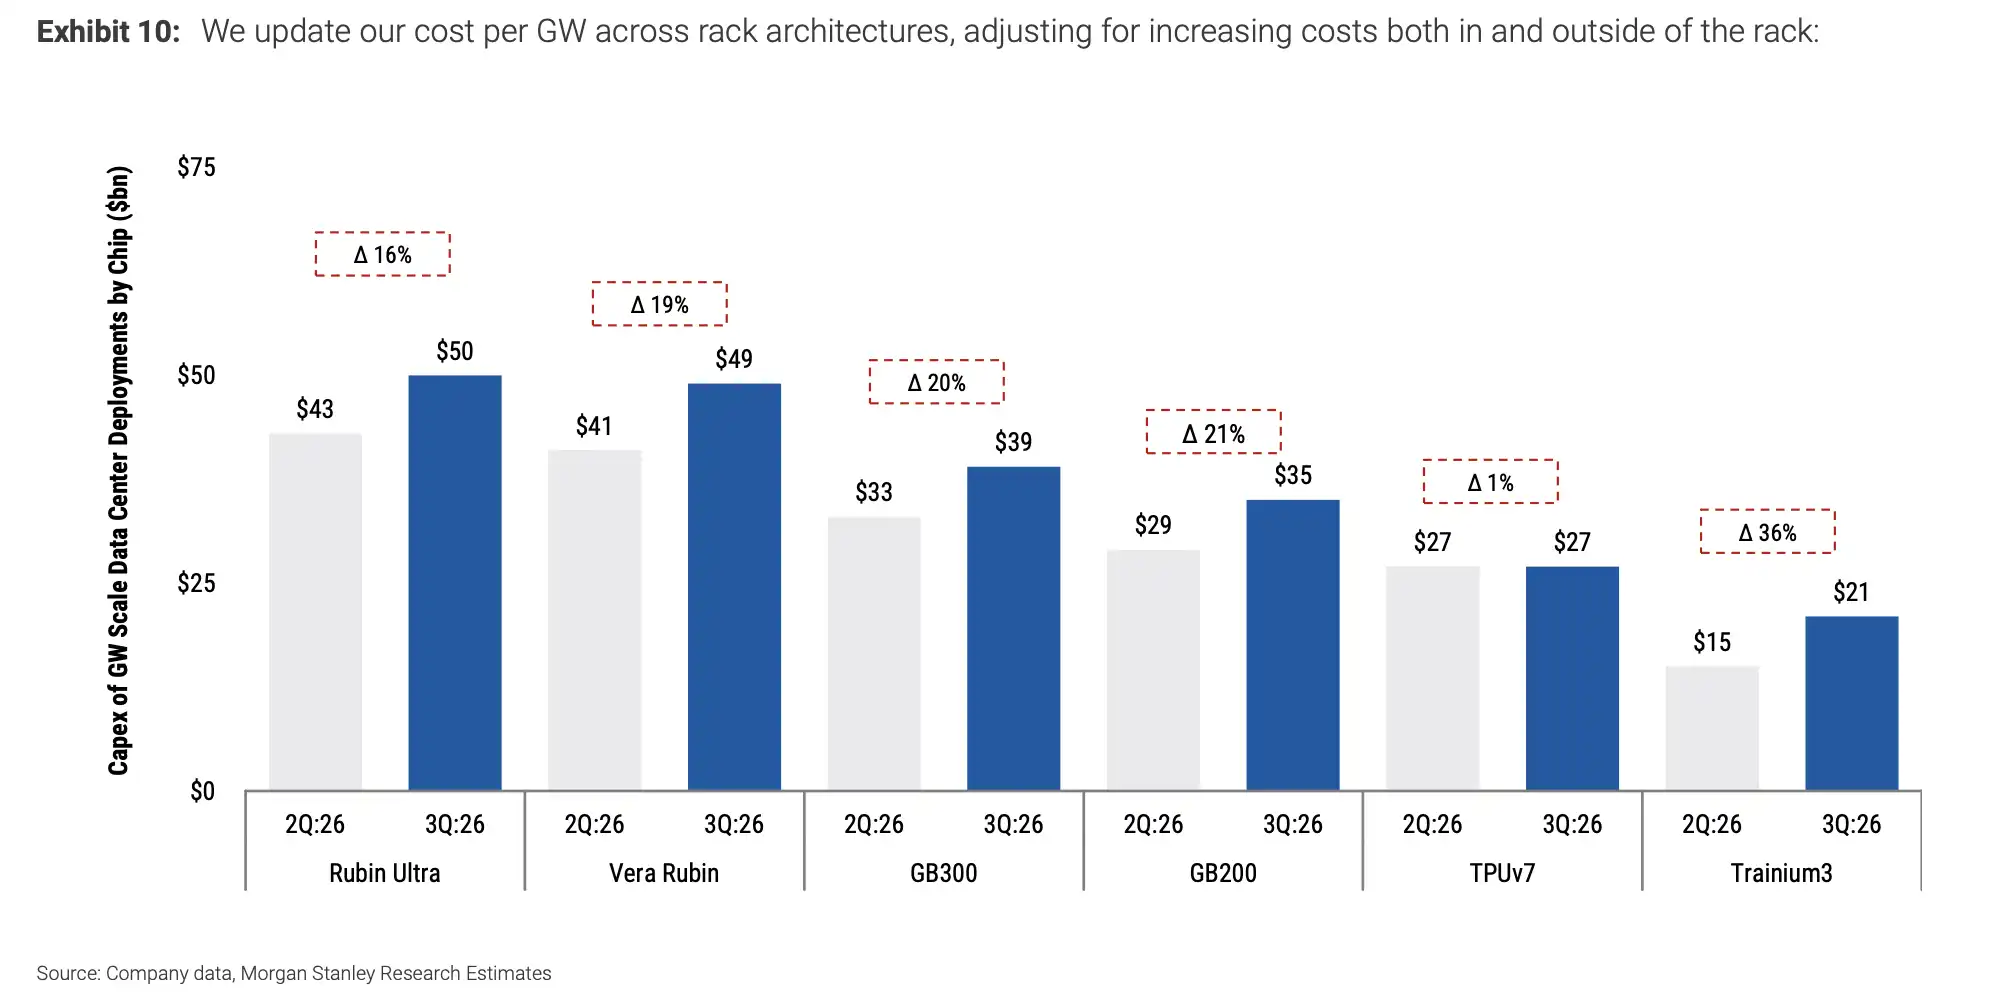
GPU 및 ASIC GW급 데이터센터 구축 비용 업데이트, GB200 약 350억 달러, GB300 약 390억 달러, Vera Rubin 약 490억 달러.
비용 압박은 주로 두 가지에서 비롯됩니다. 고급 AI 시스템에서 메모리 비중이 계속 증가하고 있으며, 전력, 토지, 냉각, 배전 및 건설 등 데이터센터 외부 비용도 상승하고 있습니다. 리서치 보고서는 관련 비용이 약 1000만 달러/MW에서 약 1100만~1900만 달러/MW로 상승할 것으로 가정합니다.
이는 AI 거대 기업들의 지출 곡선이 단기간에 하락하기 어려운 이유이기도 하다. 칩 공급 개선이 일부 압력을 완화할 수 있지만, 전력 연결, 랙, 시공, 숙련 노동력 및 지방 허가 문제는 여전히 건설 기간을 늘릴 것이다. 일부 프로젝트의 타임라인은 약 3년까지 늘어날 수 있으며, 자본 지출이 클수록 수익 측면에서 더 빠른 수익 증명이 필요하다.
META의 관전 포인트는 AI가 어떻게 수익을 창출하느냐로 바뀌었다
META가 최우선 종목으로 선정된 핵심 이유는 AI 수익 옵션이 대부분의 인터넷 기업보다 더 집중되어 있기 때문이다.
리포트는 META의 잠재적 상승 여력을 Meta AI 검색, 새로운 클라우드 서비스, API 수익, 구독 도구 및 광고 업그레이드 등 방향으로 나누어 분석했으며, 이는 2028년 EPS에 약 10달러를 기여할 수 있다. 기본 시나리오에서 META의 2028년 EPS는 33.41달러이다. 일부 옵션이 실현되면 EPS는 추가 상승 여력이 있다.
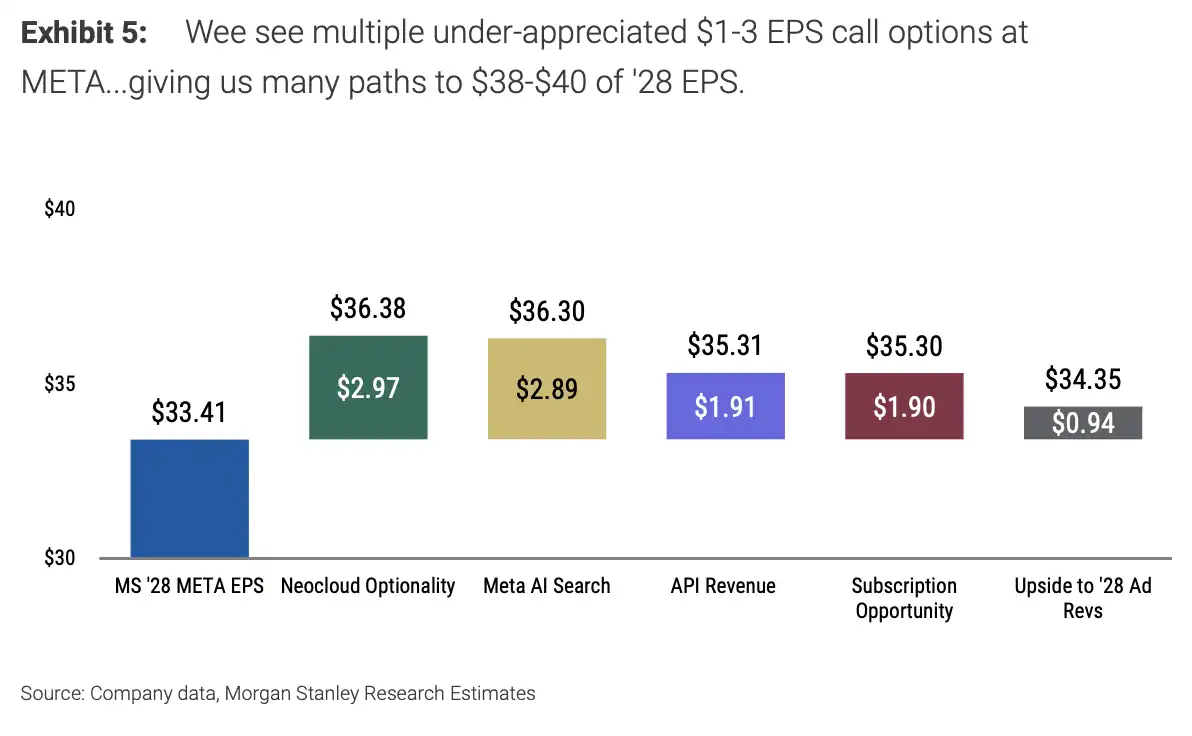
META의 5가지 AI 상승 옵션이 2028년 EPS에 미치는 누적 기여도: 기본 EPS 33.41달러, 총 상승 약 10달러.
이 추정치는 일부 공개된 2차 보도에서 언급된 '4개 제품 또는 촉매제', '2028년 EPS 상승 1~3달러' 등의 기준과 완전히 일치하지 않으며, 해당 리포트의 시나리오 추정치로 보는 것이 적절하다. 실제로 재무제표에 반영될 부분은 제품 채택률, 수익 창출 능력 및 연산 자원 활용률에 달려 있다.
API는 가장 직관적인 진입점이다. Meta는 7월 9일 Meta Model API public preview를 공개했다. 가격 추적 기관 Artificial Analysis 등 제3자 정보에 따르면, Muse Spark 1.1 API의 입력 및 출력 가격은 각각 백만 토큰당 1.25달러와 4.25달러로, 일부 최첨단 경쟁사보다 낮다.
리포트 모델은 추가로 100MW GB300 용량이 API에 사용될 경우 약 5만 3300장의 GPU, 75% 활용률을 가정하여 약 85억 9000만 달러의 수익, 6억 4000만 달러의 증분 EBIT를 창출하고, 2028년 EPS에 약 1.91달러의 증분을 가져올 수 있다고 추정한다. 이 추정치는 높은 활용률과 지속적인 수요에 의존하며, 낮은 가격 자체는 고객 유치에만 도움이 될 뿐 수익성을 단독으로 보장할 수는 없다.
구독 도구도 잠재적 진입점이다. 모델은 META의 1500만 광고주 중 25%가 비즈니스 에이전트, 코딩 어시스턴트 등 도구에 월 약 200달러를 지불한다고 가정할 경우, 약 80억 달러의 수익과 2028년 EPS 약 2달러를 기여할 수 있다. 광고주가 지속적으로 비용을 지불할 의향이 있는지는 궁극적으로 이러한 도구가 더 높은 전환율, 더 낮은 제작 비용 또는 더 강력한 자동화 능력을 제공할 수 있는지에 달려 있다.
아마존과 구글 수혜, 수익 검증은 여전히 과제
아마존과 구글 역시 이번 자본 지출 상향 조정의 주요 주체이지만, 이번 주요 흐름에서는 배경 참조 역할에 가깝습니다.
아마존의 경우, 리서치 보고서는 AWS의 매출 성장 전망을 상향 조정하여 2027년과 2028년에 각각 40%와 36% 성장할 것으로 예상했습니다. 또한 AWS의 백로그(backlog)가 2분기에 약 1100억 달러 증가하여 약 4750억 달러에 이를 것으로 추정했습니다. 아마존이 아직 공식 2분기 실적을 발표하지 않았기 때문에, 이 백로그 수치는 매도 측 예측 기준으로 간주해야 합니다. 공식 문서에서 이미 확인된 바에 따르면, AWS는 2026년 1분기 매출이 전년 동기 대비 28% 증가했으며, OpenAI가 1000억 달러 규모의 다년 약정을 추가했고, 현금 자본 지출은 계속 증가하고 있습니다.
구글의 강점은 Gemini 모델, TPU 및 클라우드 사업의 풀스택 역량에 있습니다. 리서치 보고서 모델에 따르면, 구글은 2027년과 2028년에 주요 플랫폼 중 가장 많은 신규 용량을 추가할 것으로 보입니다. 단기적인 압박은 컴퓨팅 리소스가 여전히 제품 출시를 제약할 수 있다는 점, 특히 검색, 클라우드 서비스 및 모델 API가 동시에 연산 자원을 두고 경쟁할 때 더욱 두드러집니다.
이러한 여러 징후는 동일한 현실적 문제를 가리킵니다. AI 지출이 이미 조 단위 수준에 진입하면서, 시장은 '1달러의 자본 지출이 얼마나 많은 수익을 창출하는지'에 대해 점점 더 직접적으로 질문할 것입니다. 클라우드 서비스, AI 검색, API, 광고 도구 및 기업 구독 모두 지출 대비 수익을 검증하는 진입점이 될 것입니다.
막대한 지출, 전력·승인·실제 수요라는 관문을 통과해야
이번 자본 지출 상향 조정에는 명확한 한계가 있습니다.
첫 번째 제약은 공급입니다. 칩, HBM 메모리, 랙, 전력 공급 및 숙련된 인력 모두 건설 속도에 영향을 미칩니다. AI 데이터 센터는 계획에서 가동까지 지방 정부 승인, 전력망 개조 및 공사 기간을 거쳐야 하며, 모델 가정처럼 선형적으로 실현될 수 없습니다.
두 번째 제약은 정치와 규제입니다. 대규모 데이터 센터의 전력, 수자원 및 토지 점유는 지역적 반발을 불러일으킬 수 있습니다. 2026년 미국 중간선거와 2028년 11월 대통령 선거 전후로 에너지 정책과 지방 승인 속도에 변화가 생길 수 있습니다.
세 번째 제약은 수요입니다. META의 API, 구독 및 광고 업그레이드는 여전히 상승 시나리오이지만, 수익 실현을 위해서는 실제 고객의 지불과 지속적인 사용이 필요합니다. 경쟁사보다 낮은 가격은 고객 유치에 유리하지만, 장기적인 수익성은 사용량, 마진율 및 도구 ROI에 달려 있습니다.
1.4조 달러의 자본 지출은 높은 비용의 성장 곡선을描绘합니다. 거대 기술 기업들은 AI 컴퓨팅 파워를 선점하고 있으며, 시장은 이러한 컴퓨팅 파워가 언제 수익과 이익으로 전환될지 계속 질문할 것입니다. META의 775달러 목표 주가는 AI 수익화가 점진적으로 실현된다는 전제에 기반하며, 가장 어려운 단계는 모델 속의 EPS 상승을 재무제표 속의 현금 흐름으로 전환하는 것입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사