7월에 참패한 'AI 주식 신' Leopold가 재기하다: 이번에는 높은 레버리지를 사용하지 않는다
원문 제목: 《7월 참패한 'AI 주식 신'이 다시 돌아왔다》
원문 저자: Azuma, Odaily 성구일보
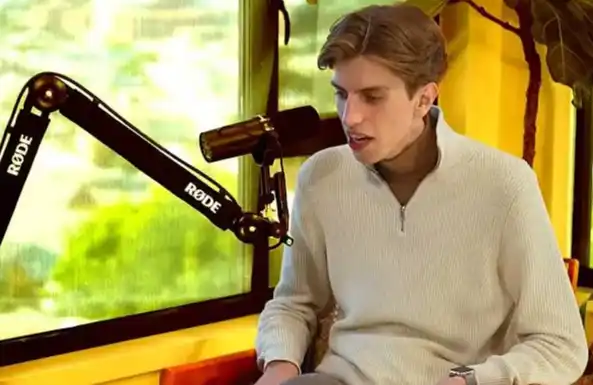
'AI 주식 신' Leopold Aschenbrenner를 기억하는가?
Leopold와 그의 펀드 Situational Awareness는 몇 달 전 월스트리트에서 가장 주목받던 차세대 투자 신화였다. 그러나 7월 말, AI 관련 주식의 대폭 조정과 높은 레버리지가 겹치면서 이 펀드는 막대한 손실을 입었고, 공개 시장 포지션을 대규모로 청산해야 했으며, 대부분의 주식 포트폴리오를 할인된 가격에 Ken Griffin이 이끄는 Citadel에 패키지로 매각했다.
거대했던 AI 투자 신화는 그렇게 막을 내리는 듯했다. 그러나 시장의 예상을 뒤엎고, 날개를 꺾고 살아남은 Leopold는 그렇게 잠들지 않았다. 참패한 지 불과 한 달여 만에, 이 전직 'AI 주식 신'은 다시 공개 시장으로 복귀했다. 게다가 여전히 익숙한 AI 주식이지만, 이번에는 새로운 방식을 준비한 듯하다.
'AI 주식 신', 그는 누구인가? (잘 아는 분은 건너뛰어도 됩니다)
올해 3월, 우리는 《SBF의 부하, 1년 만에 2억 2500만 달러를 55억 달러로 만들다》라는 글에서 Leopold를 처음 소개했다.
Leopold는 2022년 FTX 산하 Future Fund에서 근무했으며, FTX 파산 사태까지 이 팀에서 일했다. 2024년, Leopold는 165페이지에 달하는 초대형 논문 《상황 인식: 향후 10년》(Situational Awareness: The Decade Ahead)을 작성했고, 같은 해 이 논문과 동명의 펀드 Situational Awareness를 설립하여 본인이 최고투자책임자를 맡았다.
Situational Awareness는 AI 산업 체인의 투자 기회에 집중했으며, 이 펀드의 2024년 Q4 공개 포지션 규모는 '겨우' 2억 2500만 달러에 불과했다. 그러나 올해 2월 공개된 2025년 Q4 포지션 공시에서 이 숫자는 빠르게 55억 달러로 성장했고, 올해 5월 Q1 포지션 공시 시점에는 137억 달러까지 상승했다…… 지금은 이 숫자들이 모두 의미가 없어졌지만, 오늘 공개된 Q2 포지션 보고서에서 이 펀드의 명목 포지션 총액은 무려 202억 달러에 달했다.
· Odaily 주: 미국 주식 13F 서류의 통계 기준에서 옵션 자산의 시가총액은 일반적으로 해당 기초 주식의 '명목 가치(Notional Value)'로 표시되며, 펀드가 실제로 지불한 옵션 프리미엄(Premium) 비용이 아닙니다.
폭발적인 투자 수익률 덕분에 Leopold와 Situational Awareness는 명성을 크게 얻으며 한때 전網에서 가장 주목받는 AI 투자风向 중 하나가 되었고, Leopold는 신격화를 즐기는 시장에서 'AI 주식신'이라는 칭호를 얻었습니다.
재기
'AI 주식신'의 귀환 소문은最早 9월 10일에 시작되었는데, 먼저 비정상적으로 집중된 AI 주식 옵션 거래가 시장에서 다시 Leopold의 냄새를 감지하게 했습니다.
미국 주식 분석가 Paradis는 당일 X에서 지난 금요일 이후, 시장에 일련의 고도로 집중된 AI 관련 대규모 맞춤형 옵션(FLEX Options) 매수 주문이 나타났으며, 합계 지불된 프리미엄은 약 3.15억 달러, 대응 Delta 익스포저는 약 11억 달러, Vega 익스포저는 약 580만 달러입니다.
· SNDK: 1월 만기 2040/2200 콜옵션——5,700만 달러 프리미엄, 1.98억 달러 Delta, 104만 달러 Vega.
· BE: 1월 만기 250/310 콜옵션——4,800만 달러 프리미엄, 1.40억 달러 Delta, 56.5만 달러 Vega.
· INTC: 1월 만기 105/115 콜옵션——4,800만 달러 프리미엄, 1.85억 달러 Delta, 87만 달러 Vega.
· CRWV: 1월 만기 105/115 콜옵션——4,300만 달러 프리미엄, 1.60억 달러 Delta, 77만 달러 Vega.
· DRAM: 1월 만기 65/70 콜옵션——4,300만 달러 프리미엄, 1.73억 달러 Delta, 85.5만 달러 Vega.
· SKHY: 1월 만기 190/210 콜옵션——3,900만 달러 프리미엄, 1.48억 달러 Delta, 71만 달러 Vega.
· AMD: 1월 만기 540/580 콜옵션——3600만 달러 프리미엄, 1억 9300만 달러 델타, 108만 달러 베가.
Paradis는 당시 이것이 Leopold의 거래라고 확인하지 않았고, 단지 포지션 구조(구체적 종목이 Situational Awareness가 이전에 공개한 공개시장 보유분과 높은 중복성을 보임)의 관점에서 Leopold가 시장에 복귀했을 가능성을 의심했으며, 노무라(NMR)와 골드만삭스(GS)의 트레이딩 데스크 모두 이 옵션 거래 배후에 「동일한 미스터리 매수자」가 존재한다고 보고 있다고 강조했다.
이후 CNBC는 관계자 소식을 인용해 Leopold가 정말로 돌아왔다고 확인했다!
소식통은 CNBC에 Situational Awareness가 실제로 옵션 시장에서 다시 활발히 움직이고 있으며, 최근 AMD(AMD), Bloom Energy(BE), CoreWeave(CREV), SK하이닉스(SKHY), SanDisk(SNDK) 및 DRAM ETF(DRAM) 등 관련 옵션을 다시 매수했고, 거래는 지난주 후반과 이번 주 초에 이루어졌다고 전했다.
분명히 Leopold는 7월의 참패 때문에 자신의 AI 투자 판단을 완전히 바꾸지는 않았다. 오히려 현재까지 드러난 포지션을 보면, 그는 여전히 같은 메인 라인——AI 컴퓨팅 파워와 인프라——에 베팅하고 있다.
이것이 바로 Leopold의 이번 복귀에서 가장 주목할 만한 점이다. 7월의 그 재앙은 Leopold의 AI 판단이 틀렸다는 것을 단순히 증명하는 것이 아니다. 진정 치명적이었던 것은 방향 판단, 포지션 집중, 레버리지가 동시에 겹친 것이며, 이제 다시 돌아온 Leopold도 분명히 이 점을 인식하고 있다.
핵심 변화, 레버리지!
현재까지 드러난 포지션만 보면 Leopold의 투자 방향은 거의 변하지 않았지만, 7월 이전의 그 방식에 비해 이번에는 분명히 상당히 억제했다.
Financial Times의 9월 11일 보도에 따르면, Situational Awareness는 공개시장 포트폴리오를 재구축하고 있으며 새로운 브로커 Clear Street와 협력을 시작했다. Leopold는 해당 브로커에 펀드가 앞으로 이전보다 현저히 낮은 수준의 레버리지를 사용할 것이라고 밝혔다.
이는 아마도 7월의 참패가 남긴 가장 직접적인 교훈일 것이다. 이전의 Situational Awareness는 AI 주식에 높은 포지션과 높은 레버리지를 동시에 걸었고, 시장이 반대로 움직이면 손실이 빠르게 자금 조달 측으로 전이되어 결국 최악의 시점에 포지션을 정리해야 했다.
그리고 이번에는 그가 분명히 감히 그렇게 하지 못했다. 이전 7월 참패 당시 투자자들에게 보낸 편지에서 Leopold는 이미 앞으로의 공개 시장 투자는 더 많이 'fully paid-for' 방식, 즉 자기 자금으로 주식을 보유하거나 이미 권리금 전액을 지급한 옵션을 매수하여 자금 조달 및 강제 청산 위험을 줄이겠다고 밝혔다.
이는 이번 재진입에서 FLEX Calls가 상당히 중요한 위치를 차지한 이유를 설명해 준다. 콜옵션 매수에 필요한 비용은 권리금이며, 기초자산이 결국 완전히 반대로 움직이더라도 손실은 일반적으로 이 권리금 내로 제한된다.Leopold에게 이 방식은 여전히 큰 상승 노출을 얻을 수 있지만, 이전의 자금 조달 포지션처럼 마진 압박 때문에 강제 청산되지 않는다.
물론 여기에는 사실 더 현실적이고, 어쩌면 다소 난처한 이유도 있다——이번의 낮은 레버리지는 전적으로 Leopold가 주도적으로 선택한 결과가 아니다.
9월 11일, 로이터는 소식통을 인용해 JP모건이 이미 Situational Awareness와의 대출 관계를 종료했다고 보도했으며, 이전에 JP모건은 Situational Awareness의 주요 대출 기관 중 하나였다…… 따라서 Leopold가 이번에 레버리지를 낮춘 데에는 주도적으로 위험을 축소한 측면도 있고, 자금 조달 환경 변화라는 현실적 요인도 있다.
「AI 주식 신」의 두 번째 막
2억 2500만 달러에서 200억 달러 이상으로 세인의 주목을 받고, 7월의 와르르 붕괴를 거쳐, 다시 시장으로 복귀하기까지, Leopold의 이 경험은 이제 간단히 「AI 주식 신」이라는 네 글자로 요약하기 어렵다. 하지만 적어도 현재로선 7월의 참패가 그로 하여금 AI 산업 체인에 대한 판단을 포기하게 만들지는 않았고, 오히려 포지션과 레버리지를 재검토하게 만들었다.
물론 레버리지를 낮춘다고 해서 위험이 사라지는 것은 아니다. AMD, Intel, SanDisk, CoreWeave, SK Hynix…… 이들은 여전히 변동성이 극히 큰 AI 거래이며, Leopold가 이번에 베팅한 것은 여전히 혼잡하고 값비싼 트랙이다.
지난번 그는 시장이 자신의 판단을 실현할 그날을 기다리지 못해 패배했다. 이번에는 그날까지 살아남을 수 있을지가 어쩌면 'AI 주식 신' 제2막의 진정한 관전 포인트일 것이다.
원문 링크
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia