비트유닉스 애널리스트: 금리 인상은 이미 충분히 반영되었으며, 연준의 다음 시험은 정책 경로와 시장 신뢰다

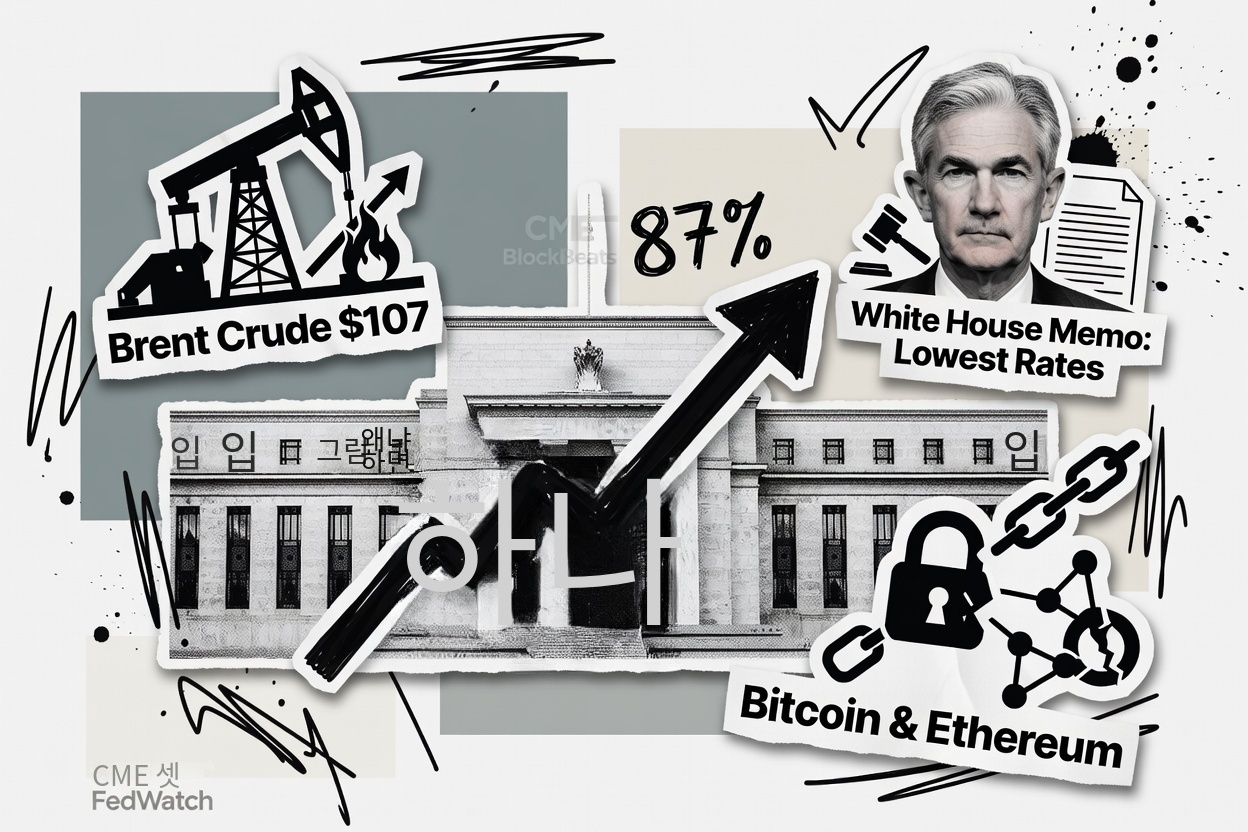
BlockBeats 소식에 따르면, 9월 15일 연준의 이번 주 금리 인상은 이미 시장의 컨센서스에 근접했으며, 금리 선물은 확률이 92%를 넘는다고 반영하고 있다. 그러나 시장이 진정으로 기다리는 것은 25bp 자체가 아니라 금리 인상 이후 연준이 과연 어디까지 갈 것인지이다. 12월 추가 금리 인상 확률도 이미 75%를 넘어, 거래 논리가 '인상할 것인가'에서 '몇 번 더 인상할 것인가'로 점차 전환되고 있음을 보여준다. 따라서 이번 FOMC의 투표 결과, 점도표, 그리고 월러의 향후 정책에 대한 설명이 단일 금리 인상보다 자산 가격의 다음 단계 방향을 더 결정할 수 있다.
여기서 가장 큰 변수는 연준 내부에서 완전히 일치된 견해가 형성되지 않았다는 점이다. 일부 관계자는 인플레이션이 여전히 지속성을 띠고 있으며, 에너지, 관세, AI 투자로 인한 수요 압력이 가격을 다시 고착시킬 수 있다고 본다. 반면 다른 진영은 현재의 인플레이션 상승에 여전히 많은 일회성 요인이 존재하며, 이를 이유로 너무 이르게 긴축할 필요는 없다고 본다. 따라서 투표 결과 자체가 정책 신호이다: 금리 인상과 동시에 높은 분열이 동반된다면 시장은 이를 방어적 조정으로 이해할 수 있고, 금리 인상을 지지하는 인원이 뚜렷하게 증가한다면 새로운 긴축 사이클이 형성되고 있다는 해석이 가능하다.
이로 인해 월러의 정책 소통이 특히 중요해진다. 그가 이번 금리 인상을 재조정으로 규정한다면 시장은 향후 연속 금리 인상에 대한 베팅을 줄일 수 있지만, 현재 금리가 잠재 인플레이션을 억제하기에 여전히 불충분하다고 강조한다면 시장은 더 높은 최종 금리를 거래할 가능성이 있다. 월러에게 진정한 도전은 한 번의 결정을 내리는 것이 아니라, 시장이 한 번의 금리 인상을 정책 급전환으로 과도하게 외삽하는 것을 피하는 것이다.
한편, AI 자본지출 붐은 여전히 지속되고 있지만 시장에서는 이미 더 뚜렷한 분화가 나타나기 시작했다. 일부 자금은 하드웨어 공급업체에 대한 익스포저를 줄이고 더 강한 현금흐름과 플랫폼 우위를 갖춘 대형 기술 기업으로 이동하고 있으며, 이는 투자자들이 'AI는 여전히 성장할 것'과 '모든 AI 자산이 더 높은 밸류에이션을 받을 가치가 있다'는 두 가지를 구분하기 시작했음을 반영한다. 금리 인상이 자금 비용을 끌어올린다면, 다음 단계의 시험은 AI 수요뿐만 아니라 거대한 자본지출이 지속적으로 생산성과 수익으로 전환될 수 있는지일 것이다.
니켈 시장은 또 다른 신호를 제공한다: 인도네시아의 가뭄, 물 부족, 생산 쿼터 감소로 글로벌 니켈 공급이 자연 조건과 정책 제한이라는 이중 제약을 받고 있다. 공급 제약이 더 이상 에너지에만 나타나지 않고 산업용 금속으로도 진입하기 시작할 때, 글로벌 경제는 더 광범위한 비용 구조 변화에 직면할 수 있다. 따라서 9월 시장의 핵심은 단순한 한 번의 금리 인상이 아니라, 연준이 가격 압력을 억제하면서 성장을 과도하게 억누르지 않을 수 있는지, 그리고 높은 자본지출 시대가 더 높은 자금 비용을 견딜 수 있는지이다.