애플리케이션 체인의 증가로 L1이 저렴한 상품이 될까요?
원제: Fat App Thesis: L1은 독점이 아닌 상품이다
원저자: @0x_Arcana, Crypto Research Institute
원문 번역: Ludong Xiao deep
편집자 주: "Fat App Thesis"는 블록 공간 비용이 0에 가까워짐에 따라 L1 블록체인이 독점에서 상품화로 전환되고 가치는 기본 프로토콜 계층(예: Ethereum 및 Solana)에서 애플리케이션 계층으로 이동할 것이라고 믿습니다. 성공적인 애플리케이션은 수직적 통합, 주문 흐름 제어, 더 많은 수익을 창출하는 MEV 확보 등을 통해 주권적 애플리케이션 체인이 됩니다. 시장에서는 L1/L2의 가격이 재조정되고 있으며, 미래의 승자는 높은 TPS를 추구하는 체인보다는 수요에 가깝고 실용성에 중점을 둔 애플리케이션이 될 것입니다.
다음은 원본 텍스트입니다(원래 내용은 읽고 이해하기 쉽도록 재구성되었습니다).
암호화 인프라 단계는 한계비용 이후의 세계로 진입하고 있습니다. 대역폭과 컴퓨팅 능력과 마찬가지로 블록 공간의 가격도 빠르게 0으로 수렴할 것입니다. 살아남는 유일한 체인은 다음과 같은 것이 가능한 체인입니다. · 오늘 보조금을 통해 성장 달성 · 내일 비인플레이션 수익 확보 · 애플리케이션이 쉽게 복사하거나 포기할 수 없는 인프라 제공 · 애플리케이션이 쉽게 복사하거나 포기할 수 없는 인프라 제공 · 내일 비인플레이션 수익 제공 · 내일 비인플레이션 수익 확보 · 내일 비인플레이션 수익 확보 · 내일 비인플레이션 수익 확보 · 내일 비인플레이션 수익 확보 · 내일 비인플레이션 수익 확보 · 내일 비인플레이션 수익 확보 · 내일 비인플레이션 수익 확보 · 내일 비인플레이션 수익 확보 · 내일 비인플레이션 수익 확보 그 대신 이러한 체인은 성능, 상호 운용성 및 비용 효율성에 따라 경제 활동을 위해 경쟁하기 위한 상호 교환 가능한 도구인 상품이 되었습니다.
이제 이들의 가치는 애플리케이션 프로세스에 얼마나 잘 통합되어 있고, 꼭 필요하거나 아웃소싱할 수 없는 서비스를 제공하는지에 달려 있습니다. 한때 높은 가치 평가를 주도했던 "프로토콜 프리미엄"은 사라지고 실제 유용성과 성능에 대한 수요로 대체되었습니다. 현재 많은 L1/L2의 시장 가격 재조정은 이러한 추세를 반영합니다.
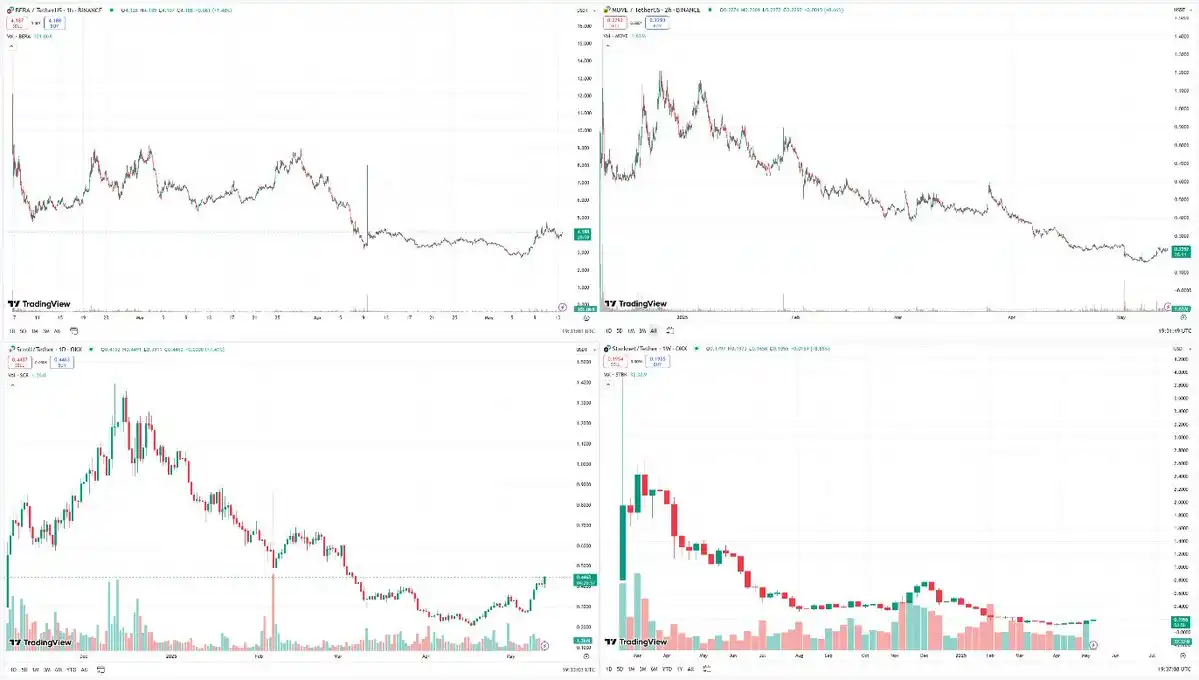
차트에는 BERA, MOVE, SCR, STRK가 포함됩니다.
Fat Protocol 이론이 틀렸을까요?
2016년, 조엘 모네그로는 Fat Protocol 이론을 제안하며, 암호화폐 네트워크에서 대부분의 가치는 애플리케이션 계층보다는 기본 프로토콜 계층(이더리움, 솔라나 등)에 집중되어 있다고 지적했습니다. 이는 Facebook, Google, Amazon과 같은 애플리케이션이 대부분의 가치를 차지하는 반면 HTTP, TCP/IP 등의 프로토콜은 상품화된 Web2 모델과는 극명한 대조를 이룹니다.
Fat Protocol 이론은 지난 8년간 확실히 사실이었습니다. 이는 인프라와 애플리케이션 간의 가치 평가와 수익 배수의 엄청난 차이에서 확인할 수 있습니다. 평균적으로 애플리케이션 거래 평가액은 수익 대비 인프라 평가액보다 상당히 낮습니다.
이 모델에 따라 암호화 인프라는 많은 자금과 벤처 캐피털을 지원받았습니다. 사실, 이런 일이 너무 흔해서 창업자와 개발자들은 벤처 캐피털이 이를 지원할 것이라는 사실을 알고 있기 때문에 또 다른 대체 L1이나 범용 롤업을 출시하려는 인센티브를 거의 가지고 있습니다.
최근 보고서에서 저는 데이터 가용성(DA)이 상품화되고 있으며 필연적으로 0으로 향하고 있다고 썼습니다. 같은 논리에 따르면, 인프라 스택의 모든 부분이 결국 상품화되고 가치가 추출될 것이라고 가정할 수 있습니다. 그 이유는 무엇인가?
1. Fat App 이론: 애플리케이션은 독립적인 "애플리케이션 체인"이 되고 전체 스택을 수직적으로 통합함으로써 더 많은 가치를 확보할 수 있다는 것을 깨닫습니다.
2. 애플리케이션별 시퀀싱: 애플리케이션은 자체 트랜잭션 시퀀싱 및 포함 프로세스를 제어할 수 있습니다. 이는 처음부터 애플리케이션 체인을 구축하고 싶지 않은 애플리케이션을 위한 대체 경로입니다.
Fat Application Theory
Fat Application Theory는 성공적인 암호화 애플리케이션이 기반 블록체인 프로토콜보다 더 많은 가치를 확보할 것이라고 믿습니다. 간단한 이유는 다음과 같습니다. 애플리케이션은 상업적 개체이고, 상업적 개체는 수익 극대화를 우선시하기 때문입니다.
이 분야에서 가장 성공적인 애플리케이션은 Pumpfun, Hyperliquid, Jupiter, Uniswap과 같이 지속적인 수익을 창출하는 애플리케이션입니다. 그들의 공통적인 특징은 무엇인가? 수수료 수입. 이러한 상업적 실체가 자체 주문 흐름과 MEV 포착을 제어하거나 많은 경우 주권적 애플리케이션 체인이 되기를 원하는 것은 전적으로 합리적입니다.
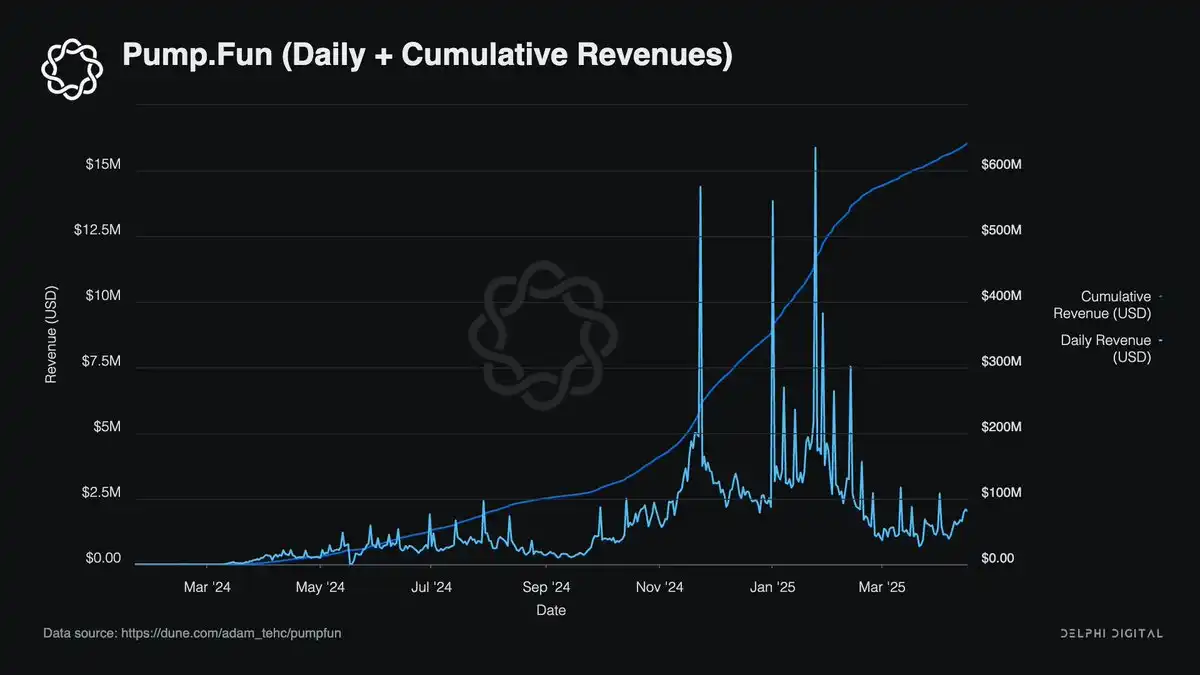
수직적 통합은 가치 누출을 막는 데 가장 비용 효율적인 방향으로 보입니다. 애플리케이션의 크기가 커질수록 이를 수행하지 않을 경우의 기회 비용은 증가할 뿐입니다. 이는 애플리케이션에는 좋지만 Ethereum과 같은 기본 인프라에는 반드시 좋은 것은 아닙니다. 우리는 이미 Unichain과 JupNet에서 이러한 추세의 명확한 징후를 확인했습니다.
프로토콜 계층에는 무엇이 남아 있습니까?
기본 프로토콜 계층의 미래 가치 축적에 대한 두 가지 견해가 있습니다.
1. 기본 수수료와 거래 수수료는 시간이 지남에 따라 0이 되는 경향이 있습니다. 수익의 유일한 남은 원천인 MEV는 모든 가치를 내재화하려는 애플리케이션에 의해 추상화될 것입니다. 프로토콜 계층(예: 이더리움, 솔라나)은 결제 계층으로서 가치를 제공하지만 HTTP 및 TCP/IP와 유사하게 어떠한 가치도 포착할 수 없습니다.
2. 저렴한 블록 공간은 수요 증가와 애플리케이션 급증으로 이어질 것입니다. 따라서 낮은 기본 수수료를 상쇄하고 프로토콜 계층에 가치를 더하기 위해 거래량이 증가하게 됩니다.
첫 번째 시나리오를 분석해 보겠습니다.
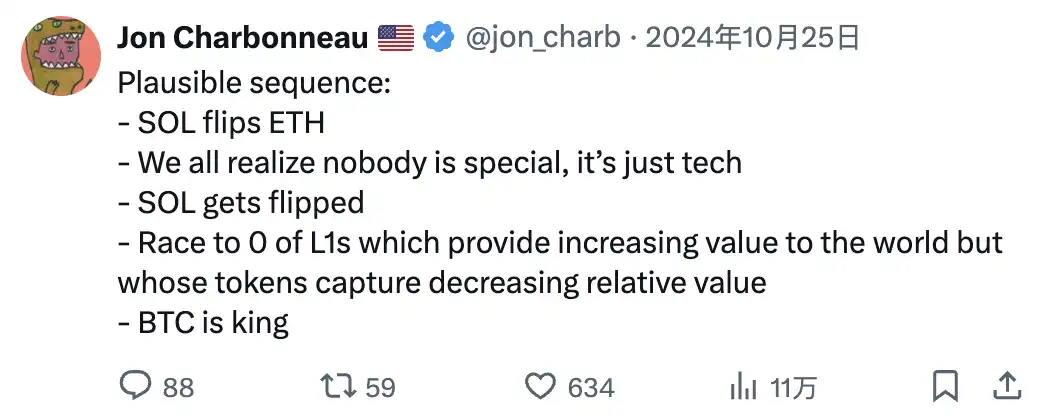
가능한 일련의 발생: · SOL이 ETH를 능가한다 · 우리 모두는 아무도 특별하지 않고 기술만이 특별하다는 것을 깨닫는다 · SOL이 능가된다 · L1의 가치는 세상에 점점 더 많은 것을 제공하지만, 토큰이 포착하는 가치는 상대적으로 적다 · BTC가 왕이 된다
이러한 관점은 인프라가 완전히 상품화되었다는 가정에 근거합니다. 데이터 가용성, 수수료 또는 컴퓨팅 비용에 관계없이 스택의 모든 부분은 시간이 지남에 따라 0으로 돌아가는 경향이 있습니다. Rollup과 DA 계층의 저렴하고 풍부한 블록 공간은 Ethereum의 거래 독점을 침식하고 있습니다.
Blob 기반 데이터 포함(EIP-4844)은 실행과 결제를 분리하고, L2는 대체 DA 솔루션을 선택하여 지난 1년 동안 정렬 및 데이터 저장의 잔여 가치가 더욱 감소했습니다.
그러나 이 방향의 주요 증거는 L1 블록 제안자가 차지하는 MEV 점유율이 감소하고 있다는 것입니다. 2024년에는 대부분의 MEV가 Flashbots와 같은 시스템을 통해 Ethereum 검증자가 아닌 검색자와 릴레이어에 의해 포착됩니다. 현재 이더리움 블록의 90%는 MEV-Boost 제안을 통해 처리되고, 이 중 상당 부분은 Flashbot과 관련된 릴레이를 통해 처리됩니다.
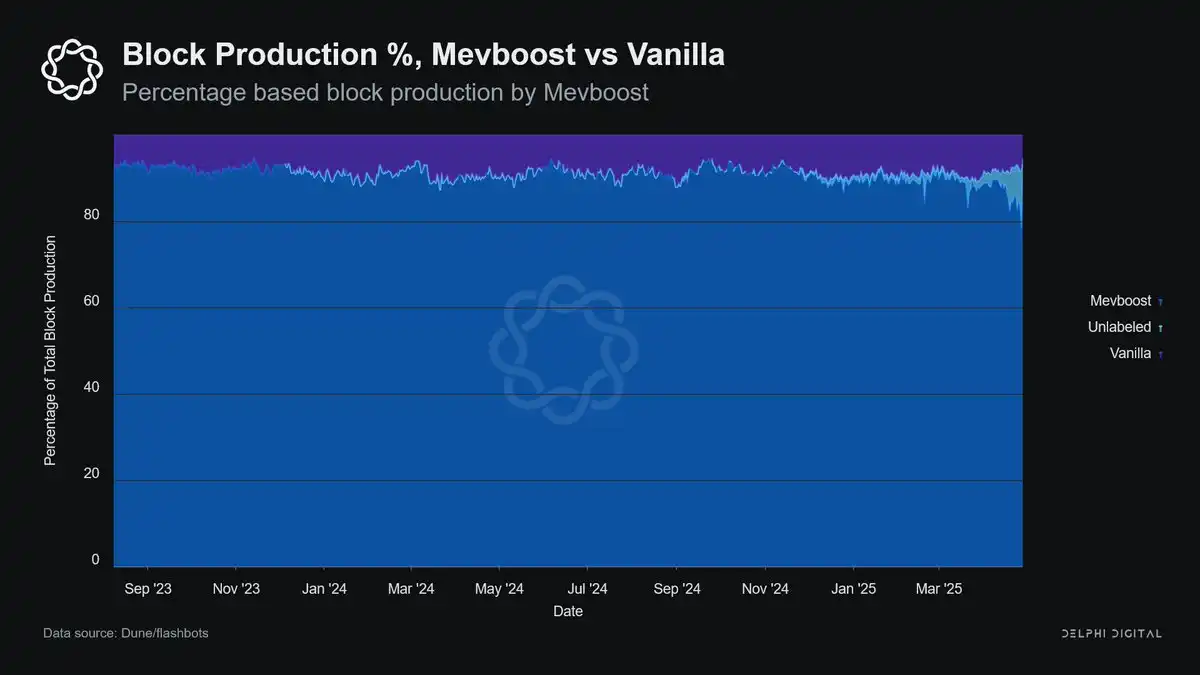
여기에는 체인 밖에서 매칭과 실행을 처리하기 위해 솔버 네트워크를 사용하는 CoW Swap과 같은 애플리케이션은 고려되지 않으며, 공개 메모리 풀과 관련 MEV를 완전히 우회합니다.
두 번째 시나리오는 수수료가 거의 0에 가까워 수요와 거래량이 급증하는 데 크게 좌우됩니다. 이는 저렴한 블록 공간이 풍부하면 디플레이션 효과가 나타나기보다는 소비가 증가할 것이라고 가정합니다.
컴퓨팅 비용의 하락으로 인터넷 붐이 일어났듯이, 거래 수수료의 하락으로 새로운 애플리케이션 범주와 사용 사례가 창출될 것입니다. 여기서 가장 중요한 비유는 범용 컴퓨팅 및 오케스트레이션 계층이 HTTP보다는 AWS나 Linux에 더 가깝다는 것입니다. 이더리움과 솔라나는 단순히 거래를 '결제'하는 것 이상의 역할을 합니다. 이를 통해 대규모로 프로그래밍 가능한 상태 조정이 가능해집니다.
사용량이 늘어나고 비용 장벽이 낮아짐에 따라 신뢰할 수 없는 컴퓨팅을 지원하는 이러한 능력은 점점 더 가치가 높아지고 있습니다. 낮은 수수료는 가치를 0으로 만드는 것이 아니라, 블록 공간에 대한 접근 가능한 시장을 확대합니다.
· 저렴한 가격 > 네트워크 수요 증가
· 네트워크 수요 증가 > 총 수수료 수입
토큰 가치 평가 - 이는 내 투자에 어떤 의미를 갖나요?
한 문장으로 요약하자면, 2016/17년 이후 많은 사람에게 생소한 방식으로 자본 배분이 바뀔 것입니다.
불행히도 과대 프로토콜 이론은 수억 달러의 벤처 캐피털로 보조되는 L1 프리미엄의 환상을 심어줍니다. 하지만 현재 우리는 가치 분포 곡선의 전환점에 있으며, 프로토콜 계층에 비해 애플리케이션 수익이 상당히 증가하고 있습니다.
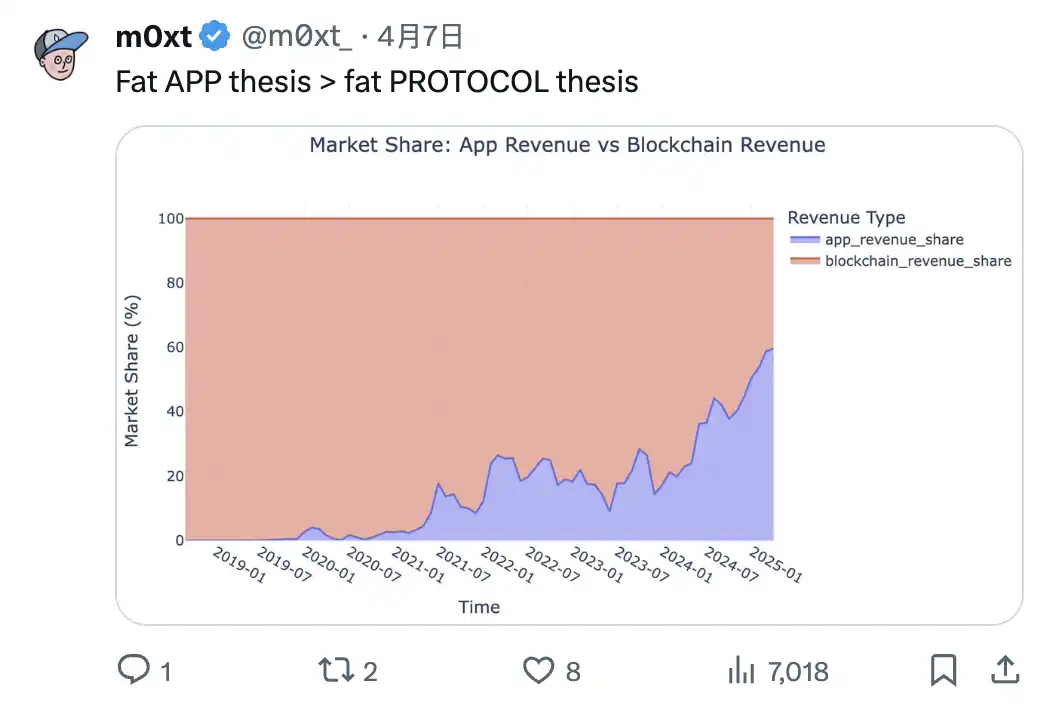
뚱뚱한 앱 > Fat Protocols
우리는 L1 가치 평가에 대한 이야기를 너무 남용하여 이 토큰들이 TGE 이후 가격을 더 이상 유지할 수 없게 되었습니다. 메인넷 출시 전에 수억 달러의 자금 조달과 수십억 달러의 기업 가치가 L1/L2의 표준이 되었습니다. 대부분의 새로운 프로토콜에서 공통적으로 나타나는 추세는 가격이 오르지 않고 내려간다는 것입니다.
이것은 인프라가 무의미해질 것이라는 의미는 아닙니다. 하지만 시장이 성숙해지고 있다는 확실한 징후가 보입니다. 하지만 L1/L2 거래는 포화 상태입니다. 유통량이 적고 FDV 감정이 높은 것이 이를 반영합니다. 새롭게 도입된 L1의 FDV는 이전 주기의 FDV보다 몇 배나 높습니다. Monad, Bera, Story Protocol은 모두 출시 전에 9자리 수의 자금을 모았지만, Solana는 공개 토큰 판매를 포함하여 4,500만 달러를 모았습니다.
다음 사이클은 10만 TPS에 도달하기 위해 경쟁하는 체인에 의해 주도되지 않을 것입니다. 이는 과대광고보다는 지속 가능성, 아키텍처보다는 사용에 초점을 맞춘 집중적이고 구성 가능한 애플리케이션에 의해 주도될 것입니다. 수요의 원천에 가장 가까운 애플리케이션이 승리하게 될 것입니다.
「원본 링크」
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사