


Aave에서 Ether.fi로: 누가 가장 많은 가치를 체인상 신용 시스템에서 확보했습니까?
원문 제목: 디파이 대출의 모트가 생각보다 큰 이유
원문 작성자: Silvio, 암호화폐 연구원
원문 번역: 딩당, Odaily 스타 일간지
DeFi 세계에서 Vault와 Curator의 시장 점유율이 계속해서 증가함에 따라 시장은 의문을 제기하기 시작했습니다: 대출 프로토콜이 계속해서 이익 공간을 압축하고 있는가? 대출이 더 이상 좋은 비즈니스인가요?
그러나 전체 체인 상 신용 가치 사슬에 시야를 되돌리면 결론은 정반대입니다. 대출 프로토콜은 여전히 이러한 가치 사슬에서 가장 견고한 모트를 차지하고 있습니다. 이를 데이터로 측정할 수 있습니다.
Aave와 SparkLend에서는 Vault가 대출 프로토콜에 지불하는 이자비용이 실제로 Vault 자체의 수입을 초과했습니다. 이 사실은 "분배가 최고"인 주류 이야기에 직면한 것입니다.
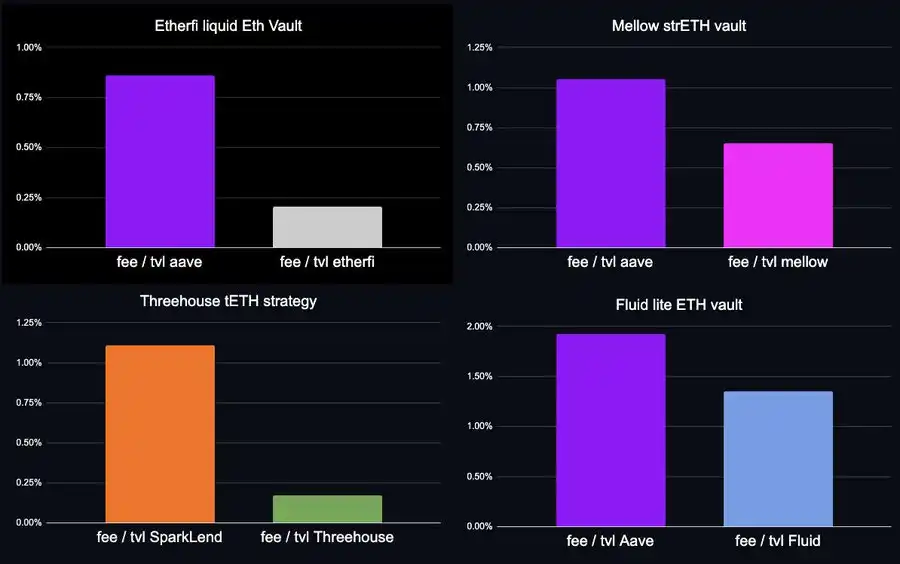
적어도 대출 분야에서는 분배가 최고가 아닙니다.
간단히 말해, Aave는 그 위에 구축된 다양한 Vault들보다 더 많은 수익을 올리는데에 그치지 않고 대출에 사용된 자산 발행자인 Lido, Ether.fi와 같은 자산 발행자들을도 능가했습니다.
이를 이해하기 위해서는 DeFi 대출의 전체 가치 사슬을 분해하고 자금 및 수수료의 흐름을 따라가며 각 역할의 가치 획득 능력을 다시 살펴봐야 합니다.
대출 가치 사슬 분해
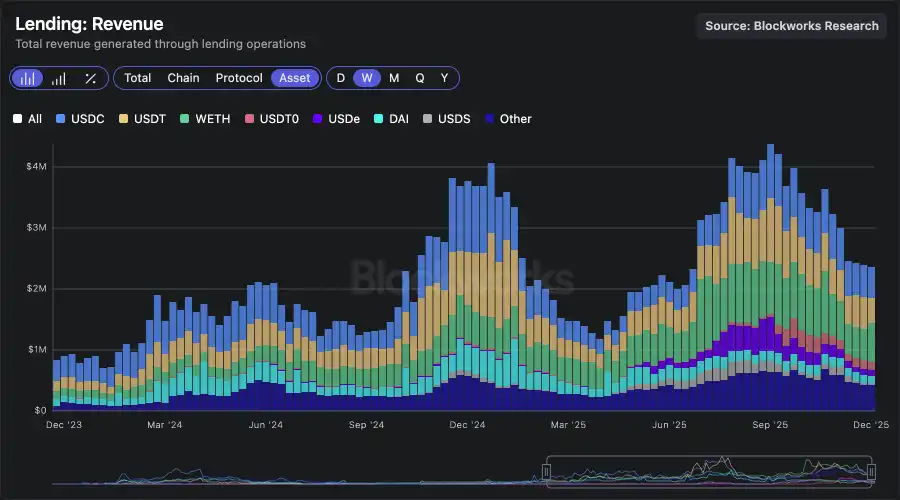
전체 대출 시장의 연간 수입 규모는 이미 1 억 달러를 넘었습니다. 이 가치는 한 가지 환경에서 생성되는 것이 아니라 하나의 복잡한 스택이 공동으로 형성합니다: 기본 결제 블록체인, 자산 발행자, 자금 대출자, 대출 프로토콜 자체 및 분배 및 전략 실행에 대한 Vault.
이전 글에서 언급했듯이 현재 대출 시장의 많은 사용 케이스는 기초 거래 및 유동성 마이닝 기회에서 비롯되었으며 주요 전략 논리가 분해되었습니다.
그렇다면, 누가 실제로 「수요」 대출 시장에서 자본을 공급하나요?
Aave와 SparkLend의 상위 50위 지갑 주소를 분석해 주요 대출자를 표시했습니다.
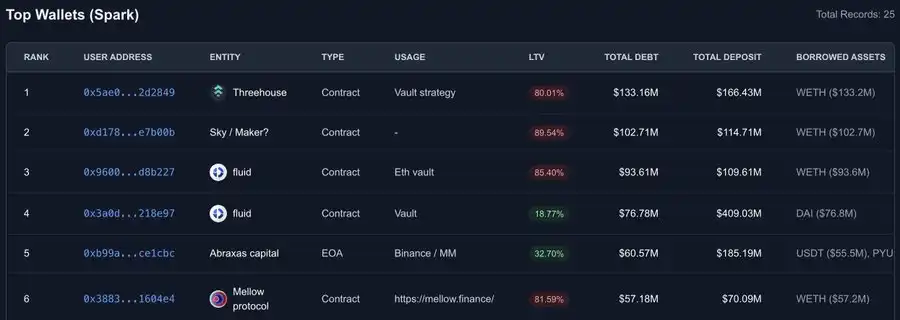
1. 가장 큰 대출자는 Fluid, Treehouse, Mellow, Ether.fi, Lido 등 다양한 금고 및 전략 플랫폼(동시에 자산 발행자)입니다. 이들은 최종 사용자를 대상으로 유통 능력을 보유하고 있어, 사용자가 복잡한 순환 및 리스크를 직접 관리하지 않고도 더 높은 수익을 얻도록 지원합니다.
2. 또 다른 대형 기관 자금 공급자로는 Abraxas Capital과 같은 기관이 있으며, 외부 자본을 이와 유사한 전략에 투자합니다. 그 경제 모델은 본질적으로 금고와 매우 유사합니다.
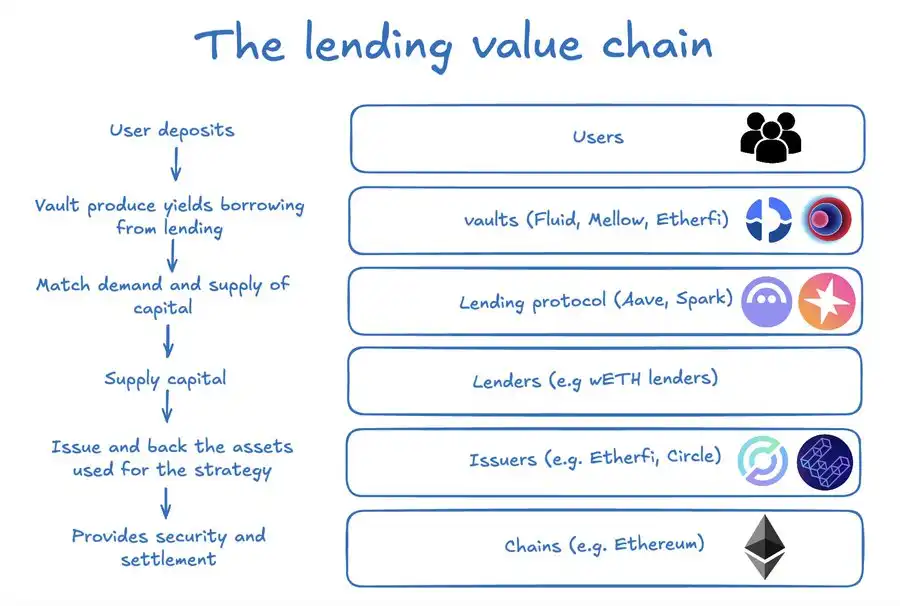
하지만 금고만 있는 것은 아닙니다. 이 연결에서는 적어도 다음과 같은 종류의 참여자가 포함됩니다:
· 사용자: 자산을 예치하고, 금고 또는 전략 관리자를 통해 추가 수익을 얻기를 희망합니다
· 대출 프로토콜: 기반 시설 및 유동성 매칭을 제공하며, 대출 측에 이자를 부과하고 일정 비율을 프로토콜 수익으로 추출합니다
· 대출자: 자본 공급자로, 보통 사용자 또는 다른 금고가 될 수 있습니다
· 자산 발행자: 대다수 온체인 대출 자산은 기반 자산을 갖으며, 해당 자산 자체로 수익을 창출하며 발행자가 일부를 캡처합니다
· 블록체인 네트워크: 모든 활동이 발생하는 기본적인 「궤도」
대출 프로토콜은 하류 금고보다 더 많은 수익을 창출합니다
예를 들어 Ether.fi의 ETH 유동성 예치 금고를 살펴보겠습니다. 이것은 Aave에서 두 번째로 큰 대출자로, 상환되지 않은 대출 규모는 약 150억 달러입니다. 이 전략 자체는 매우 전형적입니다:
· weETH를 예치함(약 +2.9%)
· wETH를 대출함(약 -2%)
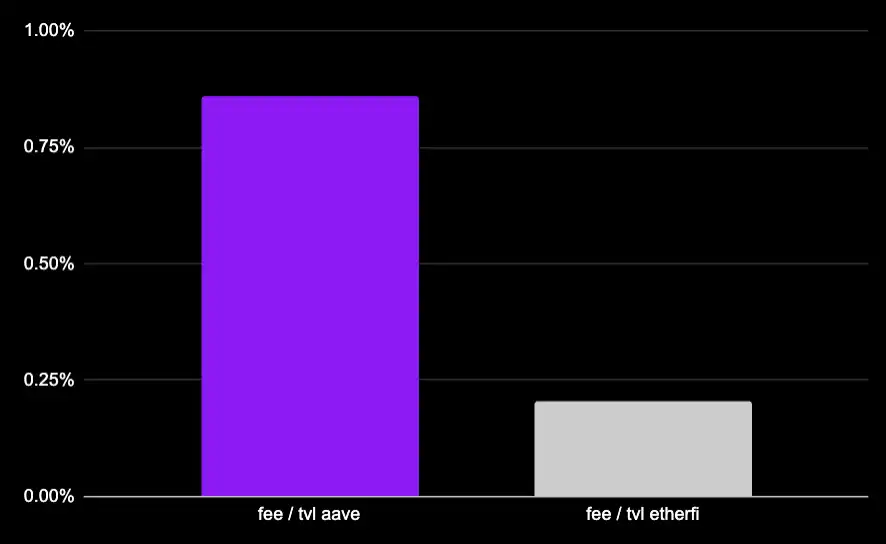
· 금고는 TVL에 대해 0.5%의 플랫폼 수수료를 부과함
Ether.fi의 총 TVL 중 약 21.5 억 달러가 Aave에 실제로 배포된 순 유동성입니다. 이 부분의 TVL은 매년 금고에 약 107만 달러의 플랫폼 수수료 수입을 제공합니다.
그러나 동시에이 전략은 Aave에 약 450만 달러의 이자 비용을 매년 지불해야 합니다(계산 방식: 150억 달러 대출 × 2% 대출 APY × 15% 예비률).
DeFi에서 가장 대규모이자 성공적으로 운영되는 순환 전략 중 하나일지라도, 대출 프로토콜로부터 얻는 가치는 여전히 금고의 수배입니다.
물론, Ether.fi는 weETH의 발행자이기도 하며, 금고 자체가 weETH 수요를 직접 창출합니다.
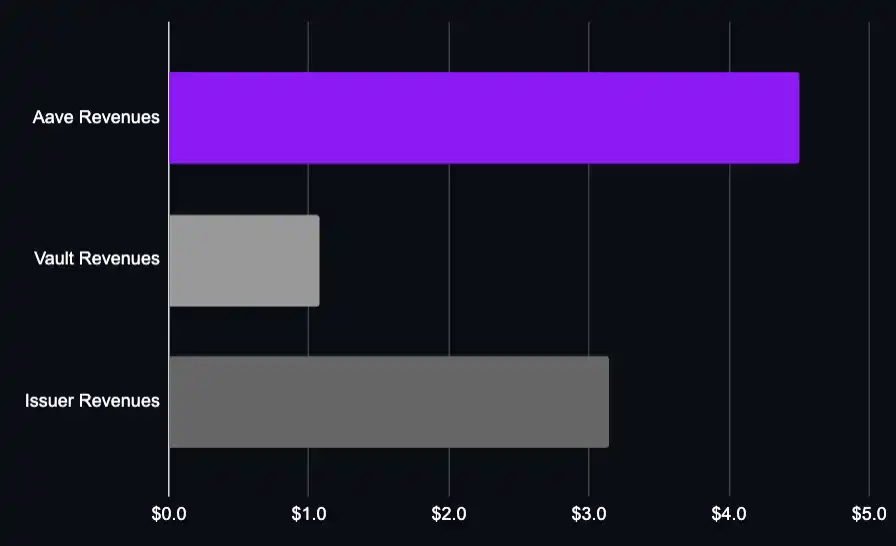
그러나 금고 전략 수익 + 자산 발행자 수익을 함께 고려하더라도, 대출 레이어(Aave)가 창출하는 경제적 가치가 여전히 더 높습니다.
다시 말해, 대출 프로토콜은 스택 전체 중 가치 증가가 가장 큰 단계입니다.
다른 일반적인 금고를 동일한 분석을 수행할 수 있습니다:
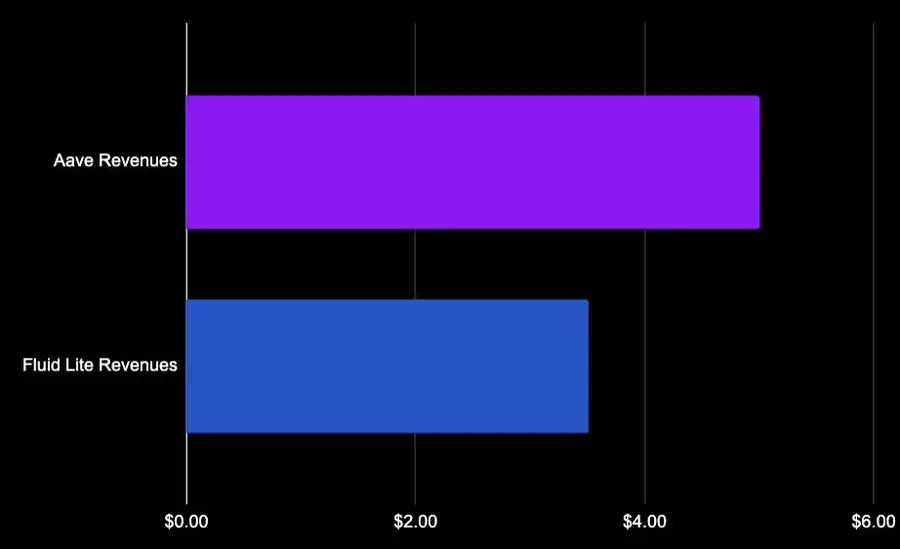
Fluid Lite ETH: 20% 성과 수수료 + 0.05% 퇴직 수수료, 플랫폼 관리 수수료 없음. Aave에서 17억 달러의 wETH를 대출한 후, 약 3,300만 달러의 이자를 지불했으며, 이 중 약 500만 달러가 Aave에 돌아가며, Fluid 자체 수익은 거의 400만 달러에 이릅니다.
Mellow 프로토콜의 strETH는 10% 성과 수수료를 부과하여, 대출 규모는 1.65억 달러이며, TVL은 약 3700만 달러입니다. 다시 TVL 측면에서, Aave가 포착한 가치가 다시 한 번 금고 자체보다 높습니다.

또 다른 예로, 이더리움에서 두 번째로 높은 순위의 대출 프로토콜 SparkLend에 Treehouse가 중요한 참여자로서 ETH 순환 전략을 운영합니다:
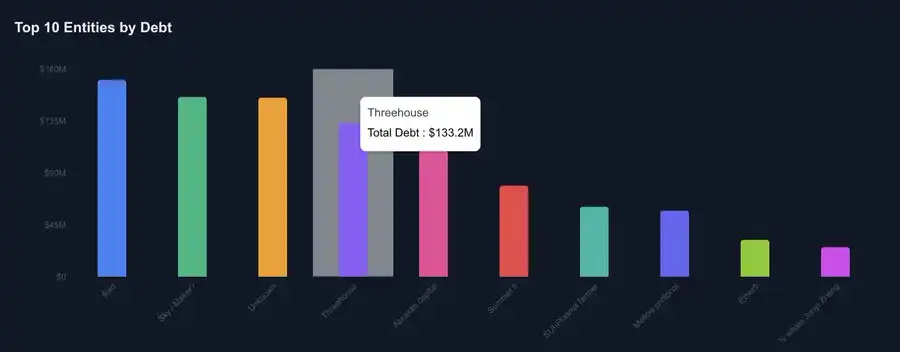
· TVL 약 3400만 달러
· 대출 1.33억 달러
· 2.6% 초과의 마진 이익에 대해서만 성과 수수료 부과

SparkLend는 예금 현황을 기반으로 한 대출 프로토콜로, 금고보다 높은 가치를 창출합니다.
금고의 가격 결정 구조는 자체적으로 창출할 수 있는 가치에 큰 영향을 미치지만, 대출 프로토콜의 경우 수입은 대출 액에 더 많이 의존하며 비교적 안정적입니다.
달러화 기준 전략으로 바뀐다 해도, 레버리지 비율은 낮아지지만 더 높은 이자율은 이러한 영향을 상쇄하는 경향이 있습니다. 근본적인 결론이 크게 변경될 것으로 보이지는 않습니다.
비교적 폐쇄적인 시장에서 가치는 스테이킹하우스 프라임 볼트(26% 성과 수수료, Morpho가 인센티브 제공)와 같은 개발자에게 더 많이 향할 수 있지만, 이는 Morpho의 가격 결정 메커니즘의 최종 상태가 아니며, 개발자들 스스로도 다른 플랫폼과의 분배 협력을 진행 중입니다.
대출 프로토콜 vs 자산 발행자
그렇다면 질문이 나타납니다: Aave를 하는 게 좋을까, Lido를 하는 게 좋을까?
이러한 질문은 금고를 비교하는 것보다 훨씬 복잡합니다. 왜냐하면 스테이킹 자산은 자체적으로 수익을 창출할 뿐만 아니라 대출 시장을 통해 프로토콜에 안정적인 코인 이자 수익을 제공하기 때문입니다. 우리는 대략적인 추정만 수행할 수 있습니다.
Lido는 Ethereum의 핵심 시장에서 약 442억 달러의 자산을 보유하고 있으며 대출 포지션을 지원하고 있습니다. 연간 성과 수수료 수입은 약 1100만 달러입니다.
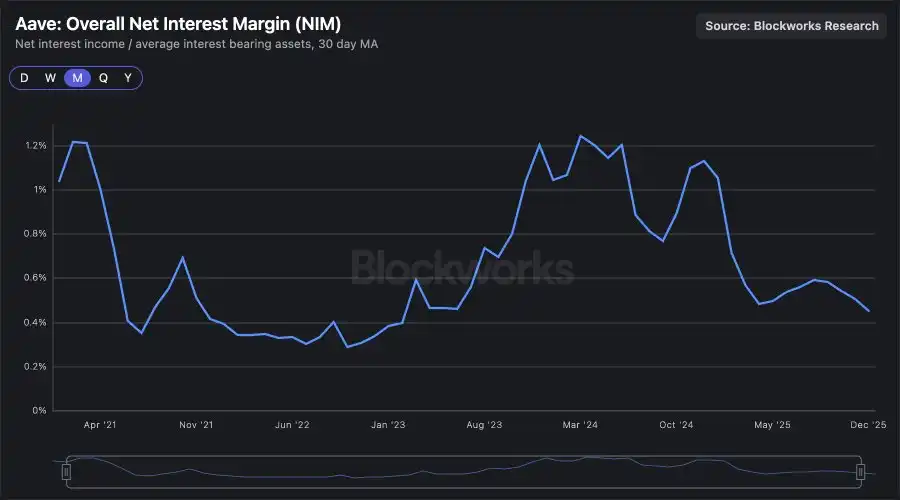
이러한 포지션은 대략적으로 ETH 및 Stablecoin 대출을 지원하고 있습니다. 현재 약 0.4%의 순 이자 차익(NIM)을 기준으로 계산하면, 해당 대출 수익은 약 1700만 달러이며, Lido의 직접 수입보다 상당히 높습니다(또한 이는 역사적으로 낮은 수익 차익 수준입니다).
대출 프로토콜의 진정한 모험가
전통 금융의 예금 수익 모델만을 사용해 비교한다면, DeFi 대출 프로토콜은 수익이 낮은 산업인 것처럼 보입니다. 그러나 이러한 비교는 진정한 모험가가 존재하는 곳을 무시합니다.
온체인 신용 시스템에서 대출 프로토콜이 포착하는 가치는 하향식 유통 계층을 뛰어넘어 상류 자산 발행자 전체적으로도 뛰어넘는다.
개별적으로 보면, 대출은 얇은 이윤 사업처럼 보일 수 있지만, 완전한 신용 스택 안에 위치하면 토록, 그것은 모든 다른 참여자 — 금고, 발행자, 유통 채널 — 에 비해 가장 강력한 가치 포착 능력을 갖는 계층이 된다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

