시차거래 시대가 종료되며 월가가 비트코인 기초 거래에서 철수합니다.
원문 제목: 월스트리트, 비트코인 수익성 기초 거래에서 물러나
원문 작성자: Sidhartha Shukla, Bloomberg
번역: Peggy, 블록비츠
편집자 주: 한때 "확정 수익"으로 여겨졌던 비트코인 베이시스 아비트라지(arbitrage)가 조용히 매력을 잃고 있습니다: CME와 바이낸스의 미결제 계약은 감소하고, 가격 차이는 자금과 실행 비용을 거의 커버할 수준으로 좁아졌습니다.
표면적으로 이는 아비트라지 공간이 압축된 결과로 보이지만, 보다 심층적으로는 암호 파생상품 시장이 성숙으로 나아가고 있음을 의미합니다. 기관들은 더 이상 이윤을 창출하기 위해 "브릭 모으기"에 의존하지 않으며, 트레이더들 또한 레버리지 매매에서 옵션 및 헷지로 전환하고 있습니다. 고수익의 간단한 시대는 서서히 사라져가며, 새로운 경쟁은 보다 복잡하고 정교한 전략 사이에서 벌어질 것입니다.
아래는 원문 내용입니다:
암호화폐 파생상품 시장은 조용하게 하지만 의미심장한 변화를 겪고 있습니다: 한 때 가장 안정적이고 수익성 높은 거래 전략 중 하나였던 것이 이제 기능하지 않는 조짐을 보이고 있습니다.
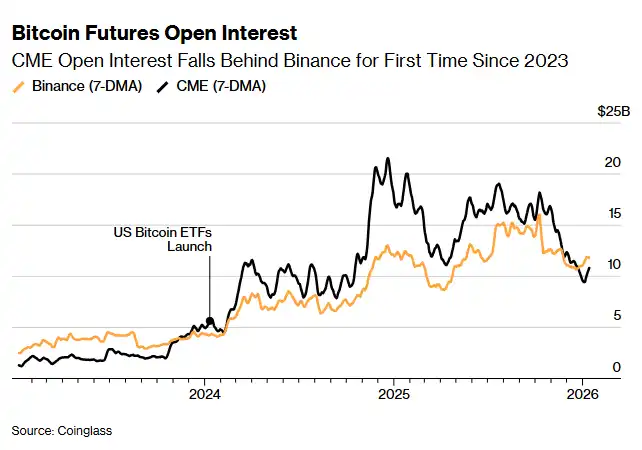
기관들이 자주 사용하던 "현금 및 운반" 거래인 비트코인 현물을 매입한 후 선물을 매도해 가격 차익을 벌이는 전략이 붕괴로 향하고 있습니다. 이는 아뿔만이 아비트라지 공간이 빠르게 압축될 것을 시사할 뿐만 아니라, 보다 깊은 수준에서 암호화 시장 구조가 변화하고 있다는 신호를 발산합니다. 시카고 거래소(CME)의 비트코인 선물 미결제 계약(open interest)이 2023년 이후 처음으로 바이낸스를 밀어내는 상황은 가격 차이가 좁아지고 시장 접근성이 향상되면서, 이전에 초과이익을 안겨줬던 아뿔만 기회가 신속히 침식되고 있다는 것을 더욱 명확히 보여줍니다.
2024년 초에 현물 비트코인 ETF가 출시된 이후에 CME는 잠정적인 월스트리트 거래소로 이러한 전략을 수행하기 위한 선호지로 떠올랐습니다. 이러한 작업 로직은 기존 시장의 "기초 거래"와 매우 유사했습니다: ETF를 통해 비트코인 현물을 매입하고 동시에 선물 계약을 매도하여 두 가격 차이를 벌이는 것입니다.
그리고 ETF가 승인된 후 몇 달 동안, 이러한 "델타 중립적인 전략"의 연간 수익률은 종종 두 자릿수까지 도달했으며, 수십억 달러의 자금 유입을 유치했습니다. 이러한 자금들은 비트코인 가격 방향보다는 수익을 얻을 수 있는지에만 관심이 있었지만, 이 같은 거래를 신속히 확장시킨 ETF가 그 종말의 묘소를 베풀었습니다: 점차 많은 거래소가 시장에 쏟아지면서 아뿔만 가격차는 빠르게 수렴했습니다. 현재 이 거래의 수익률은 거의 자금 비용을 가리기 힘든 수준입니다.
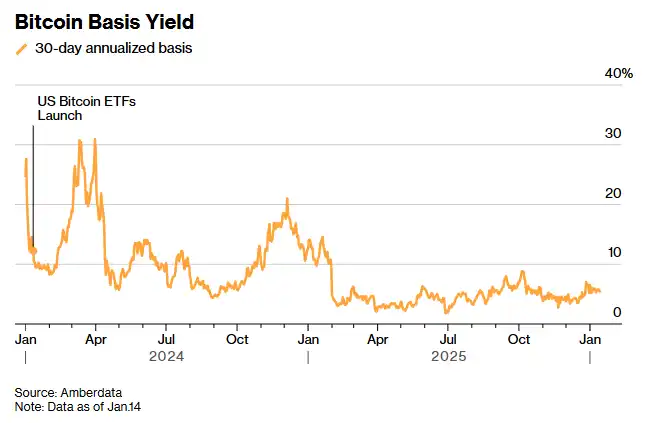
Amberdata의 데이터에 따르면, 현재 1개월 기간의 연간 수익률은 약 5%로, 최근 몇 년간의 최저치에 머물고 있습니다. Amberdata 파생품 책임자인 Greg Magadini는 지난 해 이맘때쯤 기준차이가 약 17%에 가까웠으나 현재는 약 4.7%로 하락해 거의 자금 비용과 실행 비용을 간신히 커버하는 수준이 되었습니다. 동시에, 1년 만기 미국국채 수익률은 약 3.5%로, 이 거래의 매력이 빠르게 사라지고 있습니다.
기준차이가 계속 좁아지는 상황에서, Coinglass의 데이터에 따르면, CME Bitcoin 선물의 미청산 계약 규모는 210 억 달러를 넘었던 피크에서 100 억 달러 미만으로 떨어졌으며, 반면 Binance의 미청산 계약은 대체로 안정적으로 유지되어 약 110 억 달러 정도입니다. 디지털 자산 관리 회사 Tesseract의 최고 경영자 James Harris는 이 변화가 주로 헤지 펀드와 미국 대형 계정의 철수를 반영하는 것이며, 10월 이후 Bitcoin 가격이 떨어진 이후 총체적으로 암호화 자산 시장에서 후퇴한 것은 아닙니다.
이와 같이 Binance와 같은 암호화폐 거래소는 영구 계약의 주요 거래 장소입니다. 이러한 계약의 결제, 가격 책정 및 마진 계산은 계속 진행되며, 종종 하루에 여러 번 업데이트됩니다. 영구 계약은 일반적으로 "perps"로 간소화되며, 거래량은 암호화폐 시장의 주요 점유율을 차지합니다. 지난해 CME도 더 작은 가치, 더 긴 만기의 선물 계약을 출시하여 암호화 자산 및 주가 지수 시장을 대상으로 하며, 현물 시장과 가까운 방식으로 선물 포지션을 제공하여 투자자가 자주 롤오버하지 않고도 최대 5년까지 계약을 보유할 수 있게 했습니다.
Harris는 역사적으로 CME가 기관 자금과 '현금 및 보유' 거래의 선호 장소였다고 말했습니다. 그는 현재 Binance에 미청산 계약 규모가 추월된 것은 "시장 참여 구조의 이동을 보여주는 중요한 신호"라며 현재의 상황을 "전술적 재설정"으로 설명했습니다. 이에 대한 배경은 수익이 감소하고 유동성이 얇아지는 등 시장의 자신감 흔들림이 아니라고 덧붙였습니다.
CME Group의 설명에 따르면, 2025년은 시장의 중요한 전환점이며, 규제 프레임워크가 점차 명확해지고, 투자자들의 이 분야에 대한 기대감이 향상되며, 기관 자금이 비트코인에 단일 베팅에서 이더리움, 리플 XRP 및 Solana와 같은 토큰으로 확대되기 시작했다고 합니다.
CME 그룹은 다음을 밝혔습니다: "2024년 이더리움 선물의 평균 명의 미결 제약 계약 규모는 약 10억 달러였으며, 2025년에는 이 숫자가 거의 50억 달러에 이르렀습니다."
미국 연방준비제도 의장급을 내리면서 자금 비용이 낮아졌지만, 10월 10일 이후 암호화폐 가격이 대폭 하락한 후에도 암호화폐 시장이 지속적인 반등을 보이지 못하고 있습니다. 현재 대출 수요가 약해졌으며, 탈중앙화 금융(DeFi) 수익률이 낮은 수준을 유지하고 있으며, 거래자들은 직접적인 레버리지 베팅보다는 옵션 및 헤지 도구를 사용하는 경향이 있습니다.
유동성 공급자 Auros 홍콩 총괄 감독 이쉬(Le Shi)는 시장이 서서히 성숙되면서 ETF부터 거래소 직접 접근까지 전통 시장 참가자들이 방향성 견해를 나타낼 수 있는 더 많은 수단을 갖게 되었다고 말했습니다. 이러한 선택의 다양성은 서로 다른 거래소 간의 가격 격차를 줄이고, 이에 따라 이전에 CME의 미결 제약 계약 규모를 높인 기회줄이 효과를 줄이게 되었습니다.
Le는 다음과 같이 말했습니다: "여기에는 자가 균형 효과가 존재합니다." 그는 시장 참가자들이 계속해서 비용이 최소화된 거래소에 모이면 기초 자산배분이 축소되고, 현금 및 위험균형(캐리 트레이드) 활동도 감소할 것이라고 봅니다.
수요일에는 비트코인이 일시적으로 2.4% 하락한 87,188달러까지 떨어지고 나중에 하락 폭을 축소했습니다. 이 강하가 연초 이후의 모든 상승을 일시적으로 소멸시켰습니다.
319 Capital의 최고투자책임자 보훔릴 보살릭은 거의 리스크 없이 고수익을 얻을 수 있는 시대가 끝났을 수 있다고 말했으며, 이는 거래자들이 탈중앙화 시장에서 더 복잡한 전략으로 전환하도록 강요할 것이라고 덧붙였습니다. 고빈도 및 아비트리지 기관에게는 다른 기회를 찾아야 한다는 것을 의미합니다.
[원문 링크]
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia