AI는 메모리 부족과 과잉을 동시에 야기했습니다

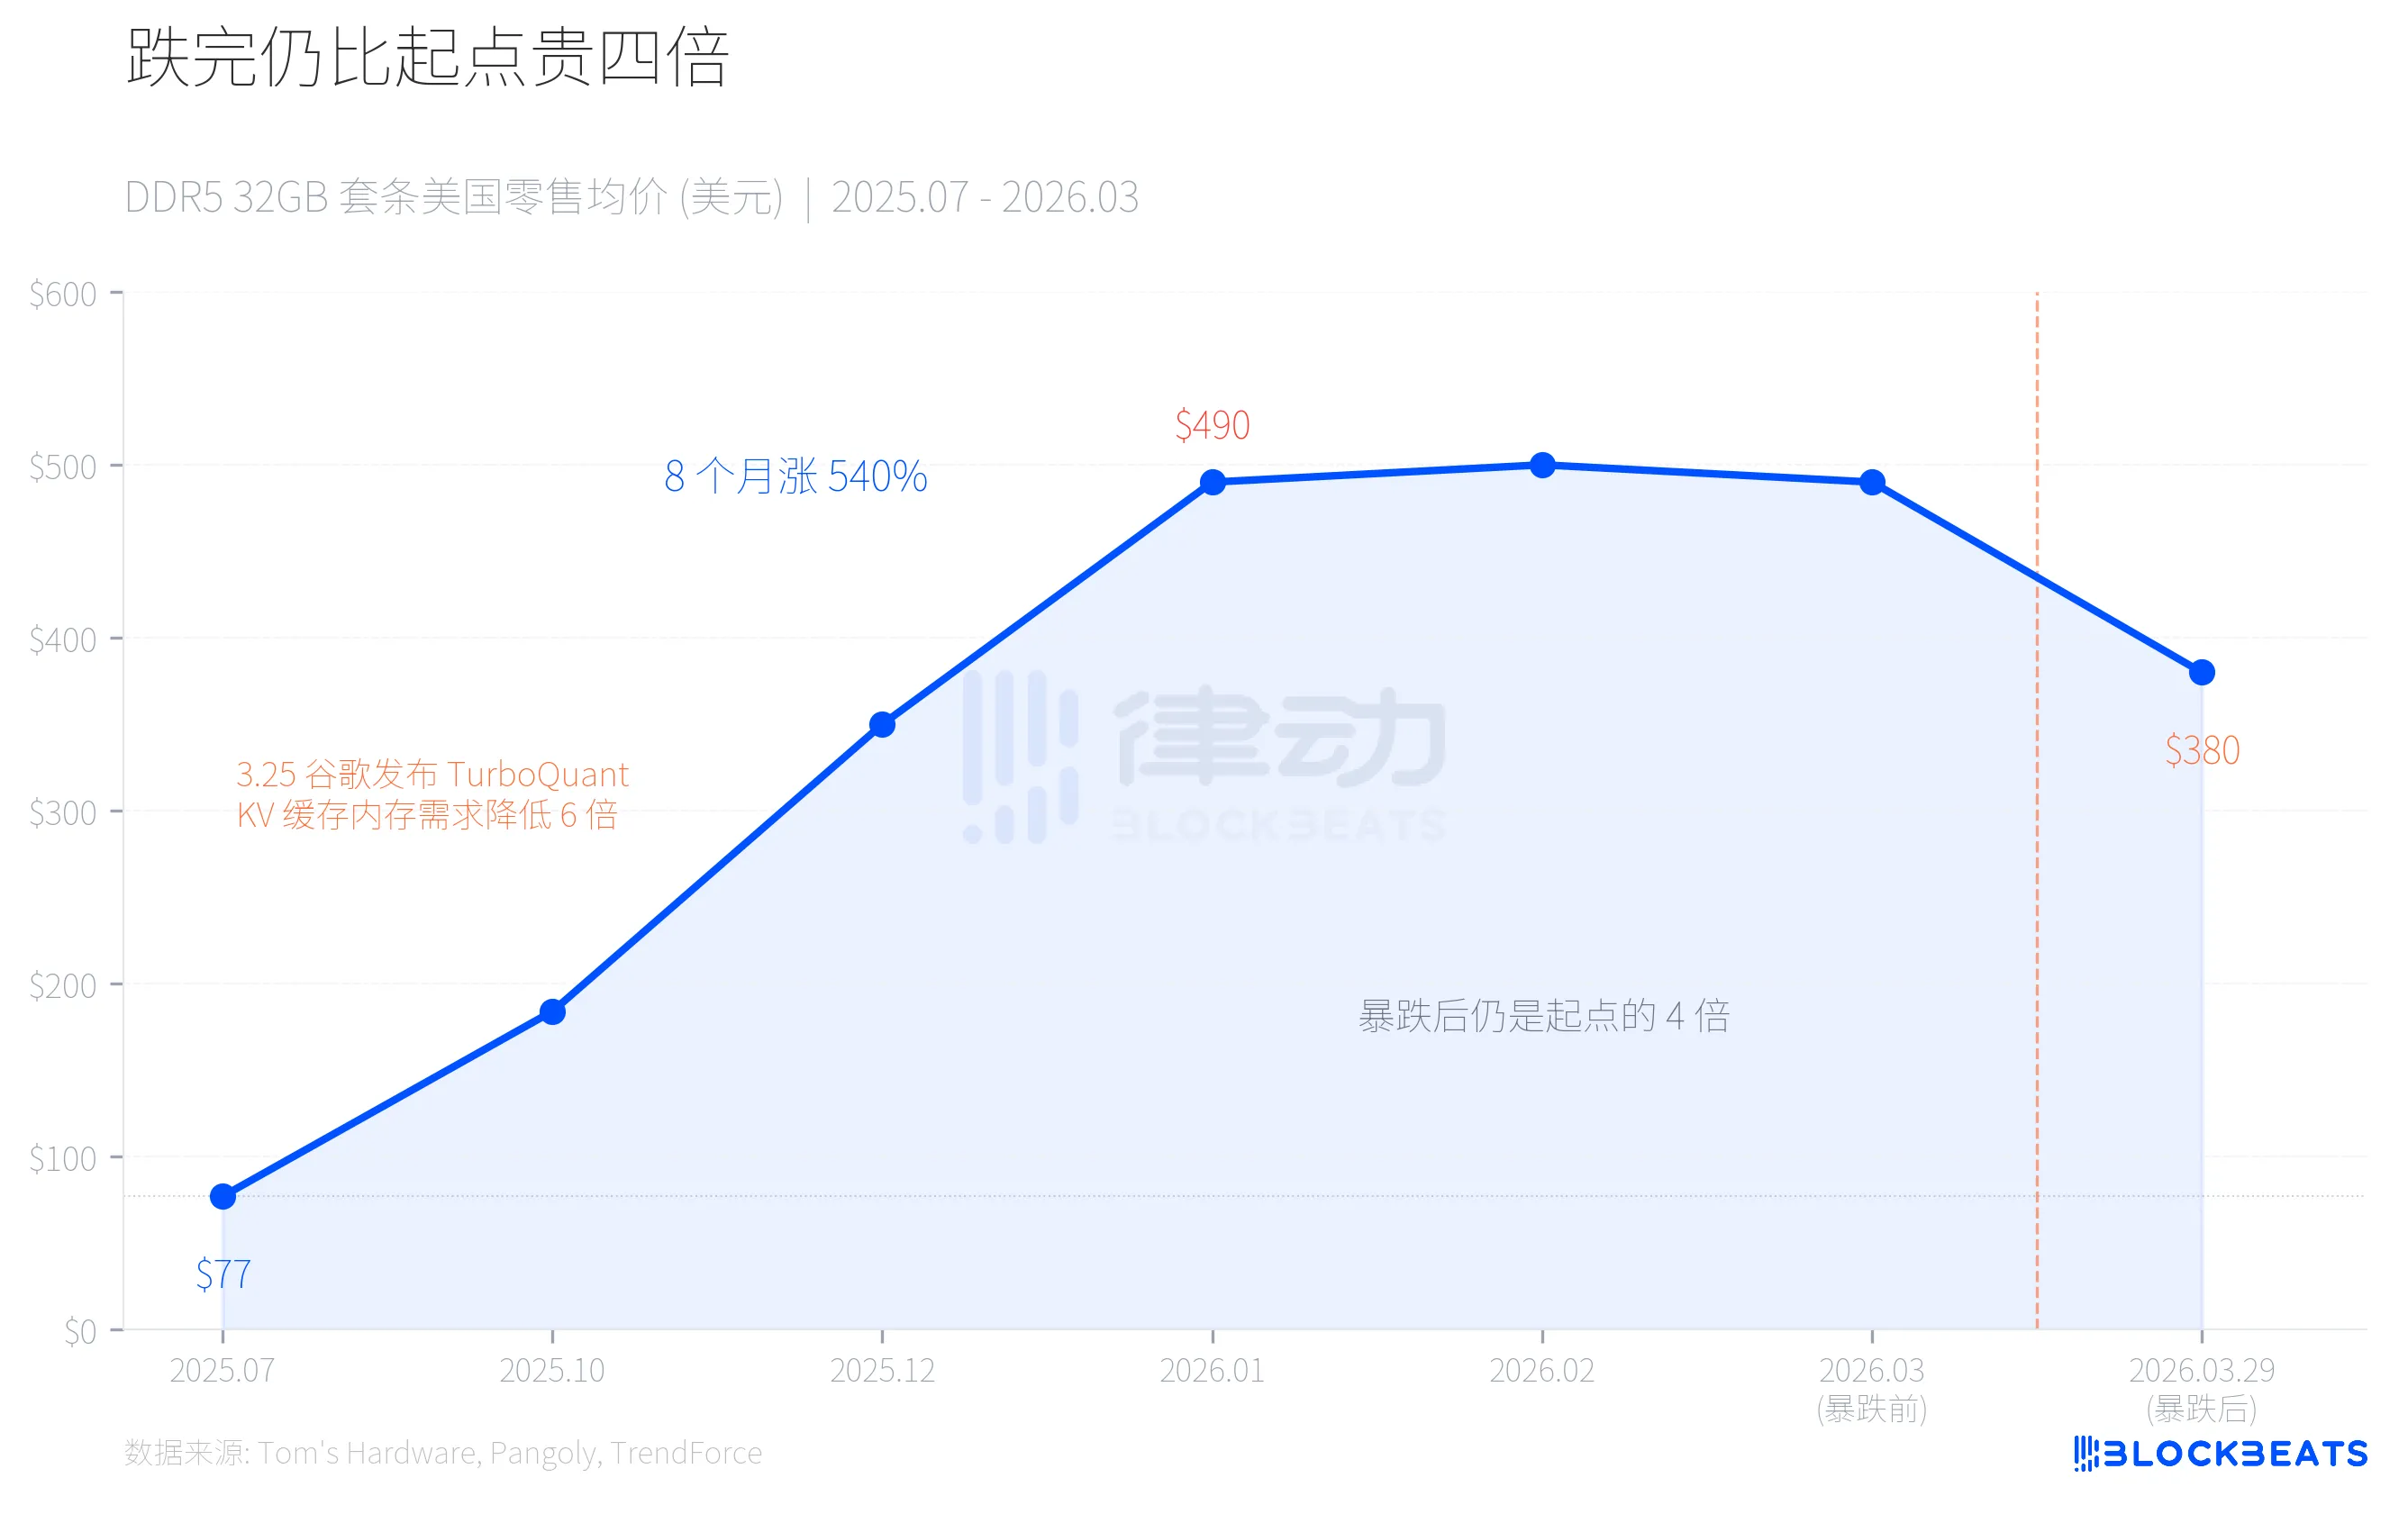
3 월 29 일, 화장법이라 부르는 베이비시터와 미국의 소매 시장은 메모리 가격 하락의 절벽을 함께 경험했습니다. 해적선 32GB DDR5-6400 키트는 490달러에서 380달러로 급락하여 일일 하락률이 22%에 이르렀습니다. 국내 32GB DDR5 고주파 키트는 일주일 만에 800원 급락하여 유통 업자들이 공황 매도를 하고, 유통 업자들 중 하나는 "100달러가 하루만에 떨어졌다"고 말했습니다.
그러나 이 숫자를 보다 긴 시간 축으로 전환하면, 상황이 전혀 다릅니다. 가격이 급락하더라도 현재 DDR5 가격은 2025년 7월의 네 배입니다. 이것은 AI 산업 공급과 수요의 정확한 불일치로, 같은 힘은 먼저 결핍을 만들었다가 과잉 공포를 만들었습니다.
롤러코스터: 8개월 동안 540% 상승, 1개월 동안 22% 하락
2025년 7월, 미국의 소매 시장에서 주력인 32GB DDR5-6000 키트는 77달러에 판매되었습니다. 그 후 2026년 1월까지, 같은 키트의 가격이 490달러로 치솟았습니다. 8개월 동안 540%의 상승입니다.
소비자들이 갑자기 컴퓨터를 업그레이드하기 시작했기 때문에 가격이 상승한 것은 아닙니다. TrendForce의 데이터에 따르면, 2026년 1분기에 메모리 계약 가격이 90%~95% 상승했으며, PC 메모리의 가격은 100% 이상 상승하여, 산업 내역사상 최대 상승률을 기록했습니다. 모든 이를 촉진시킨 것은 AI 기반 인프라 구축에 대한 특정 메모리의 갈망이었습니다.
그 후, 3월 25일, 구글은 TurboQuant라는 압축 알고리즘을 발표했습니다. 4일 후, 메모리 가격이 무너졌습니다.
생산 능력은 어디로 갔나요? HBM이 당신의 메모리를 먹었습니다
이번 인상을 이해하려면 먼저 중요한 기술적 매개변수를 이해해야 합니다. HBM(고대역 메모리, NVIDIA AI 칩에 사용되는 전용 메모리)당 GB 당 사용되는 웨이퍼 면적은 일반 DDR5의 3배입니다. Tom's Hardware 보도에 따르면, 이는 같은 웨이퍼에서 HBM을 만든다면 DDR5의 용량의 1/3만 생산될 수 있다는 것을 의미합니다.
삼성, SK하이닉스, 미크론 세 가지 대형 메모리 제조업체는 HBM의 높은 이윤률에 대해 합리적인 선택을 했습니다. 가장 최신 공정 웨이퍼의 최대 40%를 HBM 생산으로 전환했습니다. TrendForce의 데이터에 따르면, 2026년 1분기까지 DDR5의 수익률은 첫 번째로 HBM3e를 넘을 것으로 예상되며, 이는 대중 소비자 메모리 공급이 얼마나 압박받고 있는지를 반영합니다.
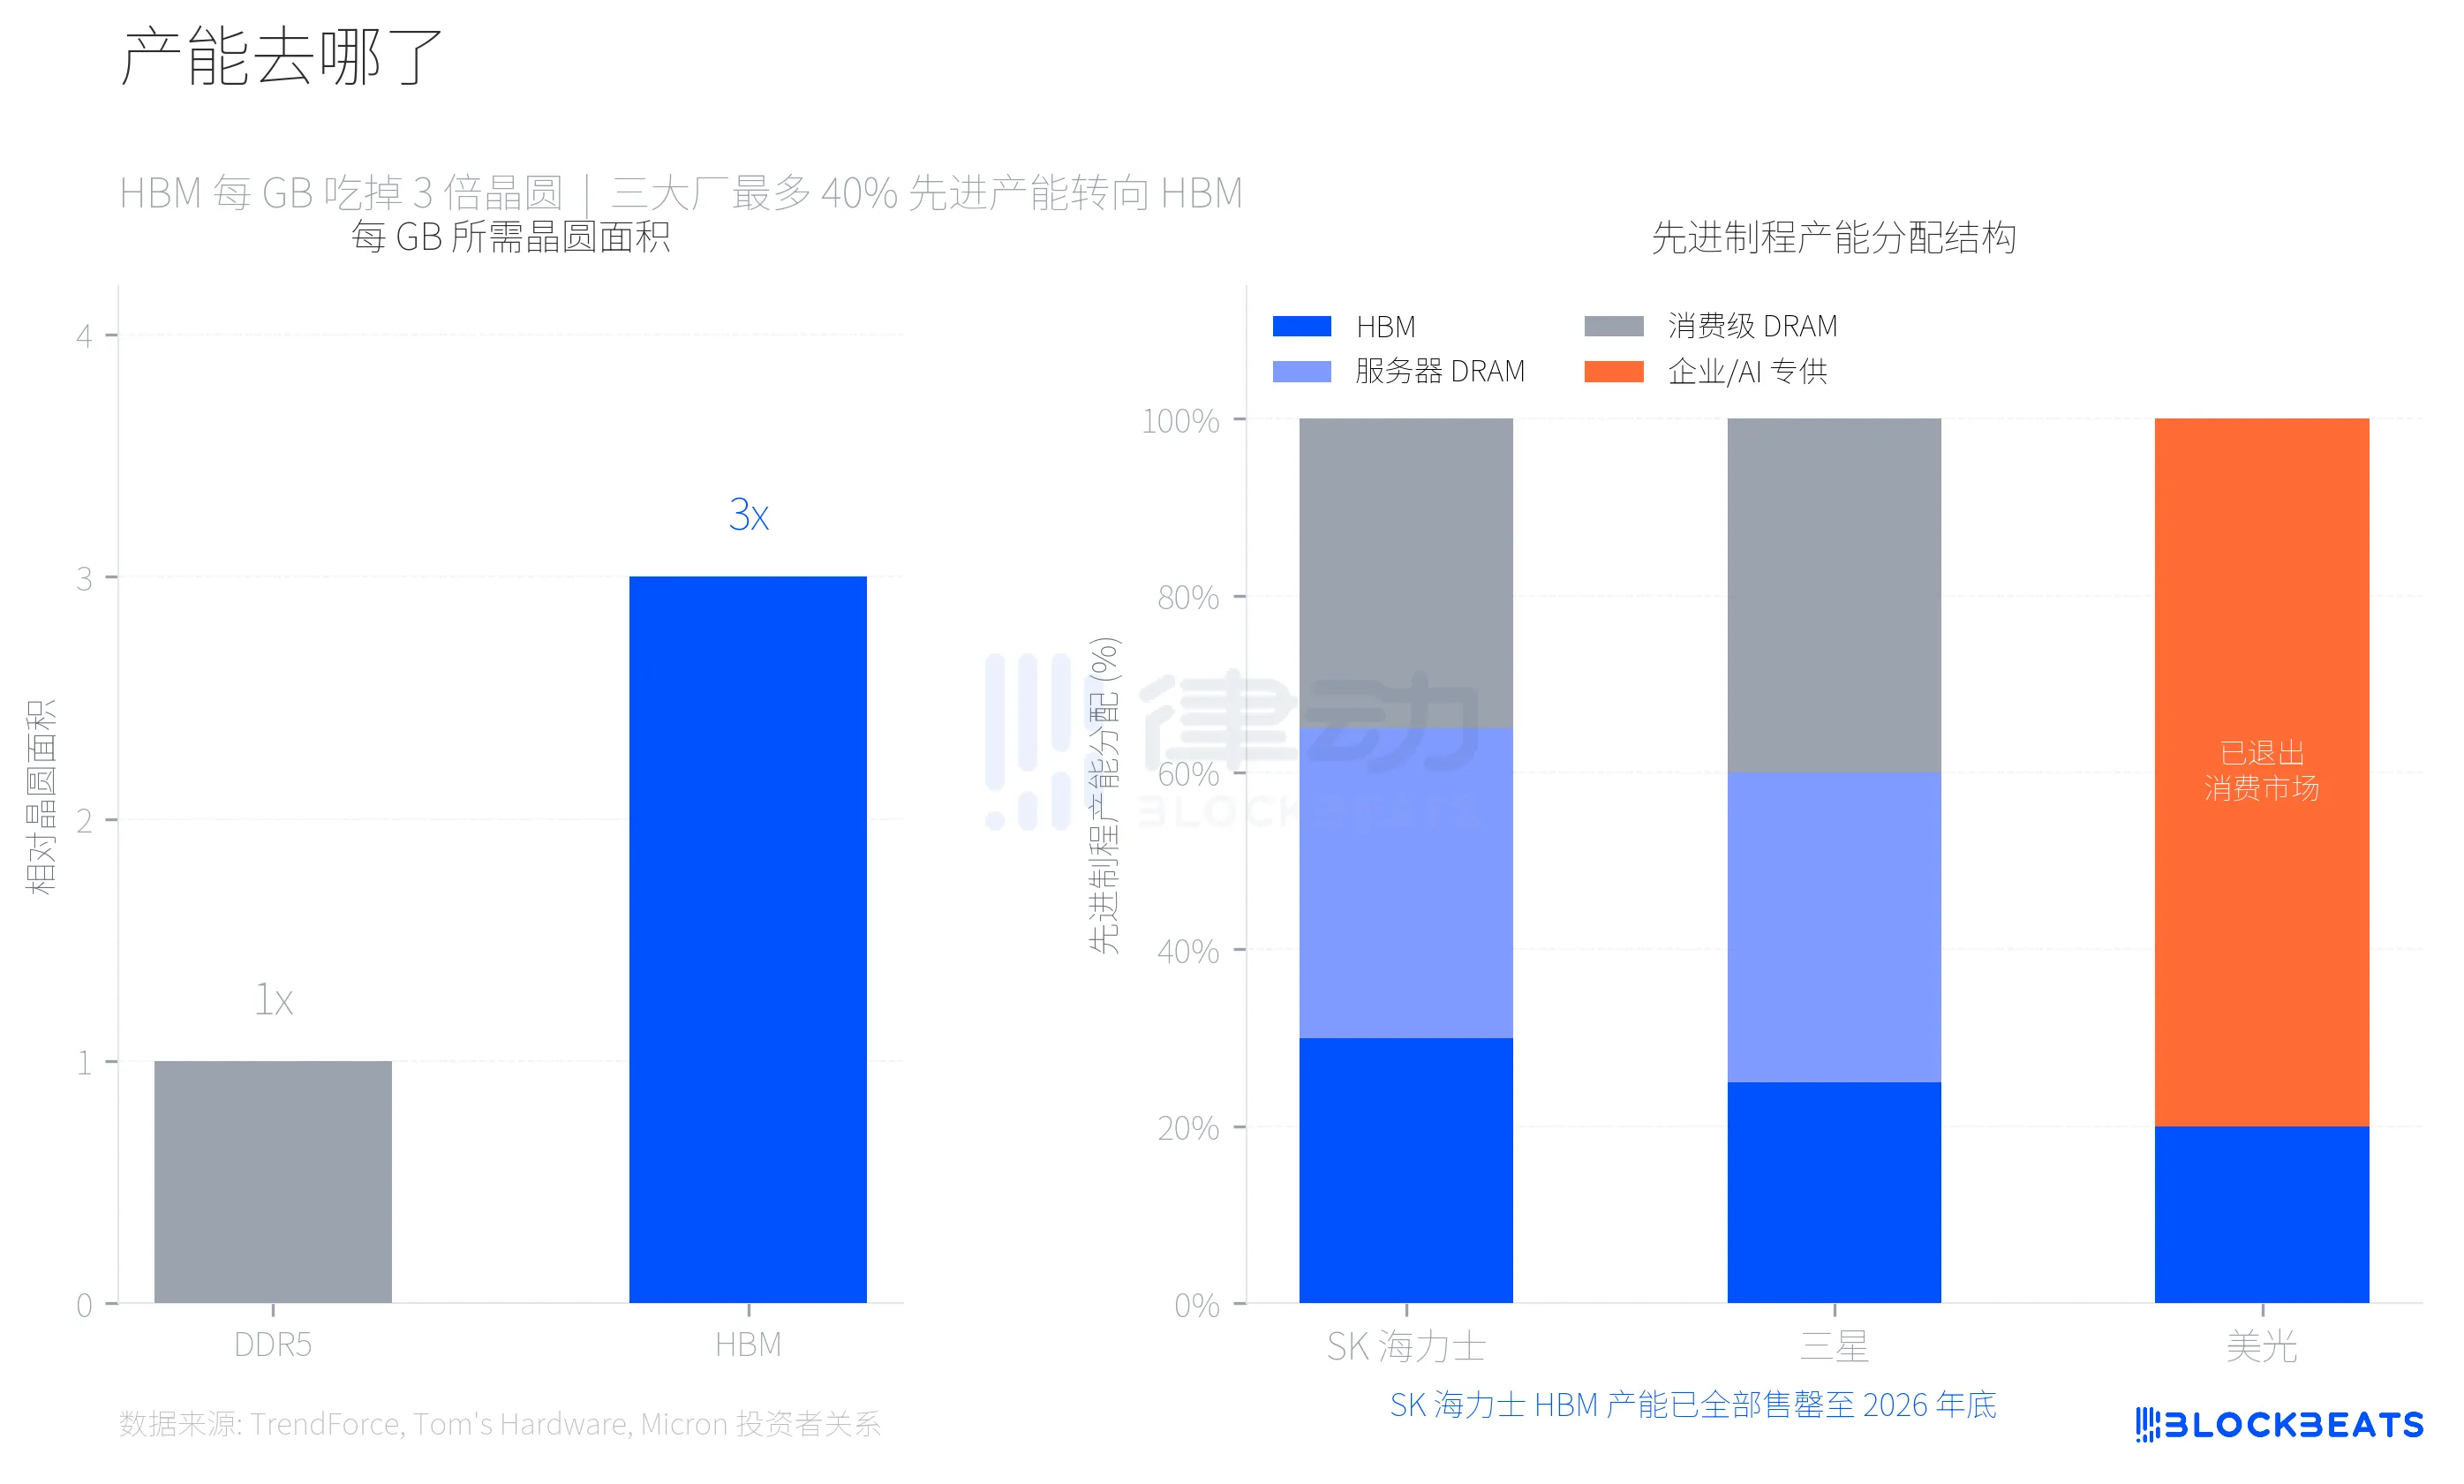
미크론의 선택은 가장 공격적이었습니다. 2025년 12월, 이 회사는 29년간 운영해 온 소비자 브랜드 Crucial을 종료하고 소비자급 메모리 및 저장장치 시장에서 완전히 철수하며 기업 및 AI 고객을 대상으로 전면 전환했습니다. 미크론의 투자자 관계 공지에 따르면, 2025 회계연도 매출은 378억 3,800만 달러이며, 데이터 센터 및 AI 응용 프로그램은 전체 매출의 56%를 차지하고 있습니다. 소비자 시장은 더 이상 가치가 없습니다.
SK하이닉스의 HBM 생산 능력은 이미 2026년 말까지 완전히 매진되었습니다. 삼성은 2026년 말까지 HBM 월 생산 능력을 17만 실리콘 웨이퍼에서 25만 실리콘 웨이퍼로 확대할 계획입니다. 새로운 웨이퍼 공장 (삼성 P4L 및 SK하이닉스 M15X)은 최초로 2027-2028년에 양산될 예정입니다. 다시 말해서, 소비자용 DRAM의 공급 부족은 구조적이며, 1-2분기 만에 완화되기 어렵습니다.
패권 전환, SK하이닉스가 삼성 40년 독점 깰까
이러한 생산 능력 이전은 메모리 산업의 권력 구도를 재작성했습니다. TrendForce 데이터에 따르면, 2025년 제2분기에 SK하이닉스는 NVIDIA와의 깊은 협력으로 HBM 시장의 62% 점유율을 확보했으며, 삼성은 17%, 미크론은 21%
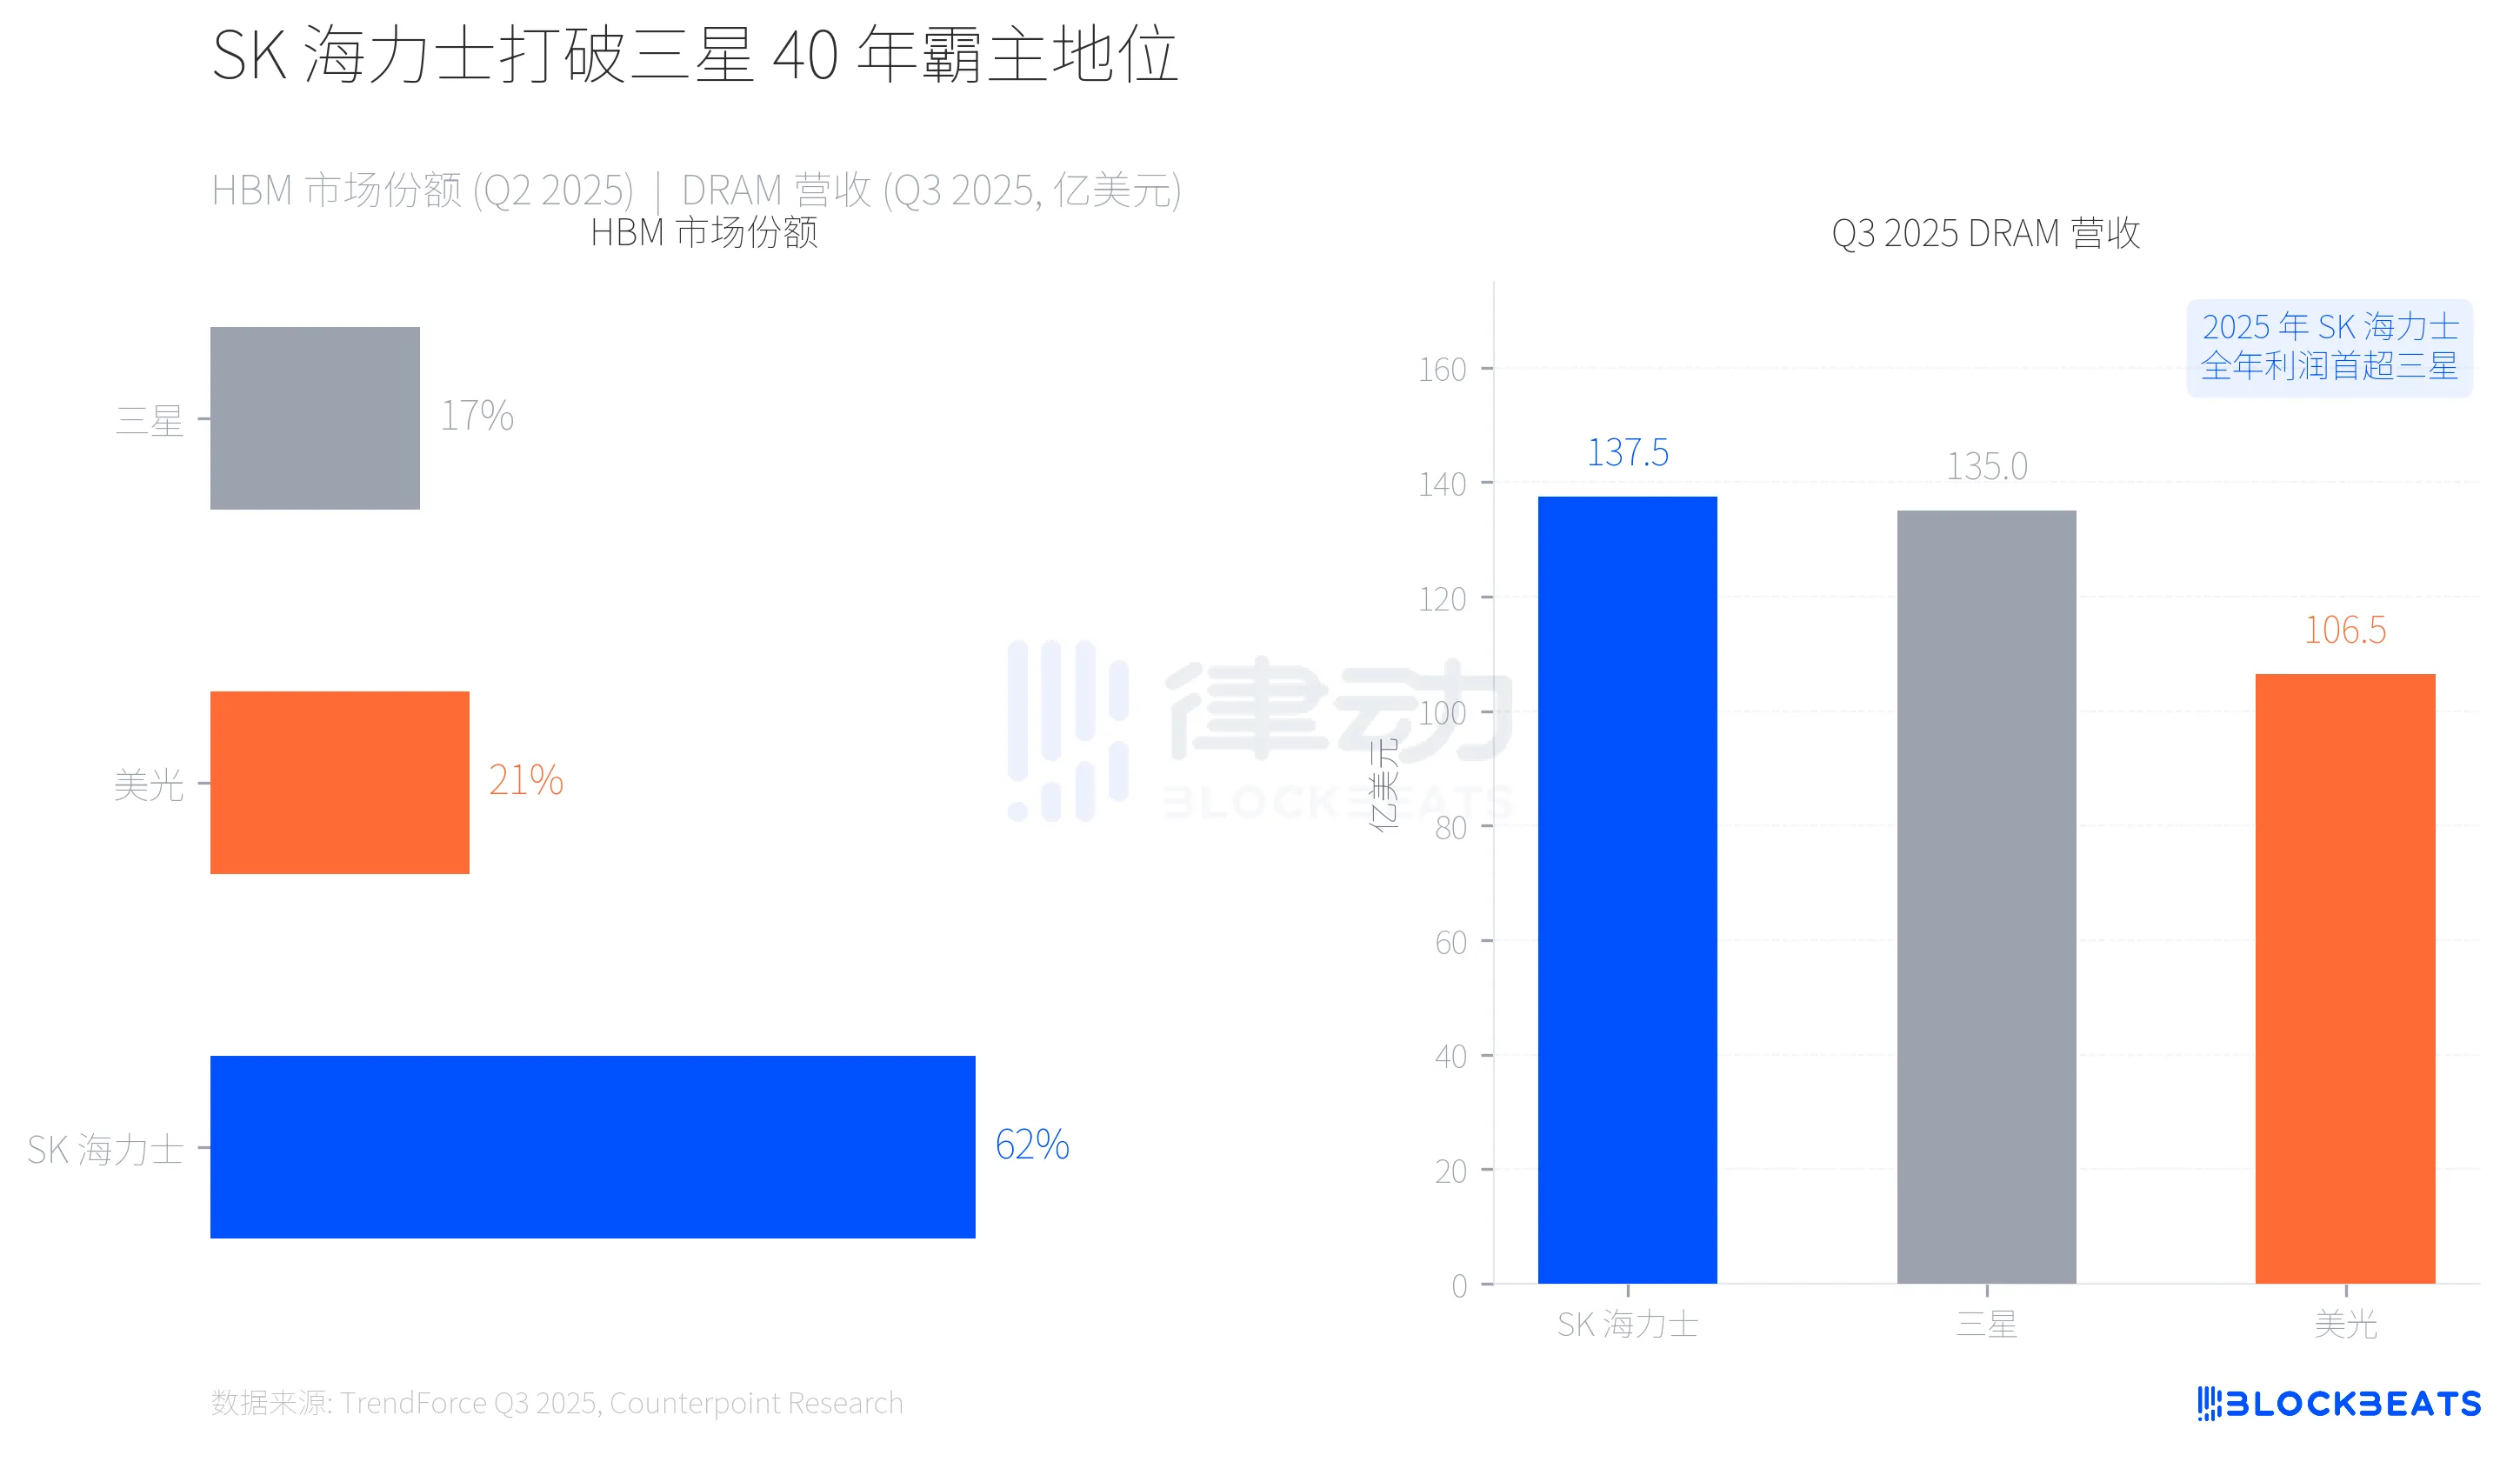
더 중요한 이슈는 매출 측면의 역전입니다. TrendForce의 2025년 제3분기 보고서에 따르면, SK하이닉스는 현금흐름 매출 137.5억 달러로 갑자기 몰려왔으며, 삼성은 135.0억 달러로 그 뒤를 이었습니다. 두 기업 간의 차이는 단 25억 달러였지만, 이는 삼성이 거의 40년 만에 메모리 매출에서 1위 위치를 잃은 첫 사례였습니다. CNBC의 보도에 따르면, SK하이닉스는 2025년 전체 영업 이익에서도 삼성을 처음으로 추월했습니다.
HBM의 초기 우위는 SK하이닉스에게 충분한 자본을 줬지만, 이 경쟁은 아직 끝나지 않았습니다. 삼성은 HBM4 양산 일정에 전력을 다하고 있으며, 미크론은 소비자 시장을 포기했지만 기업 및 AI 분야에서의 매출 성장률(Q3 대비 +53.2%)은 세 대 기업 가운데 가장 빠릅니다.
한 알고리즘이 어떻게 가격 인상 논리를 흔들었나?
3월 25일, 구글은 ICLR 2026에서 TurboQuant 알고리즘을 발표했습니다. 이 알고리즘은 대형 언어 모델 추론 시 KV 캐시(키-값 캐시, 추론 프로세스 중 가장 많은 메모리를 차지하는 부분)를 FP16 정밀도에서 3비트로 압축하여 메모리 사용량을 최소 6배 이상 줄이고, 동시에 H100 GPU에서 최대 8배의 어텐션 연산 가속을 구현했습니다. 구글 연구 블로그에 따르면, Needle-in-a-Haystack를 포함한 다섯 가지 롱 컨텍스트 벤치마크 테스트에서 정확도 손실은 제로입니다.
시장은 신속하게 정리를 했습니다. TurboQuant 또는 유사한 알고리즘이 주류 AI 기업에서 널리 채택된다면, AI 추론이 DRAM에 대한 증분 수요를 크게 줄일 것입니다. 지난 6개월 동안 메모리 인상을 떠받치던 핵심 이야기는 바로 "AI 인프라가 너무 많은 메모리 생산능력을 소비했다"였습니다.

네 날 후, 유통 채널의 신뢰가 무너졌습니다.
언급해야 할 점은, TurboQuant가 AI 추론 엔드포인트를 대상으로 하며, 훈련 엔드포인트인 HBM 수요를 대상으로 하지 않는다는 것입니다. HBM의 공급 및 수요는 단기간 내에 추론 최적화 알고리즘 하나로 인해 변경되지 않을 것입니다. 그러나 시장은 항상 이 둘을 구분하지는 않습니다. 신화재보에 따르면, 급락 이전 국내 유통은 가격 상승으로 대규모 외부 매체를 유치했으며, 고가로 인해 소매 판매량이 60% 이상 급락했으며, 자금 난굴 아래의 연쇄 매도로 인해 하락 폭이 확대되었습니다.
하나의 AI 산업 체인은 메모리의 부족과 과잉 공포를 동시에 만들어 냈습니다. HBM의 물리적 생산능력 압박으로 소비자급 메모리 수요가 공급을 따라가지 못하고, TurboQuant의 알고리즘 효율성 향상으로 AI 메모리 수요 전망이 급락했습니다. 인상을 만들고 붕괴를 만들어 낸 것은, 동일한 힘이었습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia