전력 인프라에서 토큰 경제로: AI 산업체인의 "일곱 층 케이크"
AI 시대의 주도 역할이 모델에서 토큰으로 변화했습니다
지난 2년간 AI 산업 상반기의 서사 논리는 주로 각 대형 기업이 시작한 '대규모 모델 전쟁'을 중심으로 전개되었습니다. 매개변수 양은 천억에서 조억으로 증가했고, 훈련 비용은 수십만불에서 수억불로 상승했으며, GPU 클러스터는 수천 장의 카드에서 수만 장의 카드로 확장되었습니다. 누구의 모델이 더 강력한지, 누가 AGI에 더 가까운지에 대한 모두의 논의는 마치 AI 경쟁의 최종 목표가 대규모 모델의 성능에 달려있는 것처럼 느껴졌습니다.
그러나 2026년이 되자, AI 산업의 주도 논리가 변화했습니다. JPMorgan의 최신 보고서에 따르면, 앞으로 AI 인프라의 지속적인 확장을 주도하는 것은 더 이상 모델 훈련이 아니라 대규모 AI 추론(Inference) 수요입니다. 앞으로 가장 많은 컴퓨팅 자원을 소비하는 것은 더 이상 대규모 모델 훈련뿐만이 아니라 전 세계적으로 퍼져있는 AI 에이전트입니다. 각 호출, 각 상호 작용, 각 작업 실행은 본질적으로 토큰을 소비하고 있습니다. AI 산업은 '모델 시대'에서 '토큰 산업 시대'로 진입하고 있습니다.
미래에 AI 세계를 움직이게 하는 것은 모델 그 자체뿐만이 아니라 토큰을 중심으로 형성된 생산, 배포, 스케줄링 및 소비 생태계입니다. 특히 AI 에이전트가 대규모로 출현하기 시작하면, 토큰이 어떻게 실시간으로 생성되고, 지역 간에 분배되며, 동적으로 스케줄되고 효율적으로 소비되는지가 전체 AI 산업의 가장 핵심적인 새로운 문제가 될 것입니다.
최근 황인훈이 제안한 것처럼, AI는 단순한 소프트웨어 산업이 아니라 전력 및 인터넷과 유사한 기반 인프라 체계입니다. 그의 '다섯 층 케이크' 아키텍처에서 AI 산업은 에너지, 칩, 인프라, 모델 및 애플리케이션 다섯 층 구조로 나뉘어집니다. AI 산업이 '훈련 시대'에서 '추론 시대'로 점진적으로 진입함에 따라 GoodVision AI는 전체 AI 경제 산업 사슬을 토큰 중심의 '일곱 층 케이크 구조'로 이해하고 있습니다:
첫 번째 층: 전력 - AI 시대의 에너지 기반
두 번째 층: AIDC - 토큰 공장
세 번째 층: GPU - 토큰의 생산 장치
네 번째 층: LLM - 토큰의 생산 엔진
다섯 번째 층: 토큰 분배 - AI 시대의 '전력망'
여섯 번째 층: 토큰 최적화 및 지능형 스케줄링 - AI 시대의 두뇌
일곱 번째 층: AI 에이전트 - 토큰 소비 단말기
에너지에서 GPU, AIDC, 엣지 노드로, 그리고 모델 추론과 지능적인 스케줄링까지, AI 산업은 전례 없는 '토큰 산업 체계'를 형성하고 있습니다.
그러나 현재 이 시스템은 아직 미성숙한 단계에 있습니다.
누군가는 최신형 GPU를 보유하고 있지만 전력 공급에 제한을 받고 있습니다. 누군가는 거대한 AIDC를 구축했지만 효율적인 스케줄링이 부족합니다. 누군가는 강력한 AI 에이전트를 개발했지만 높은 추론 비용과 지연에 직면하고 있습니다. 누군가는 가장자리 노드를 확보했지만 통합 協調된 네트워크를 형성할 수 없습니다. 산업의 전반적인 링크는 빠른 속도로 발전하고 있지만, 여러 층 사이에는 여전히 많은 단절, 중복 및 효율 병목 현상이 존재합니다.
그리고 오직 일곱 개의 기본 인프라가 진정으로 연결되어 협력하고 함께 작동할 때, AI 업계는 오늘의 '도구 시대'에서 진정한 '대규모 채용 시대'로 나아갈 수 있습니다.
첫 번째 레이어: 전력 - AI 시대의 에너지
산업 혁명은 석탄과 석유를 경쟁했고, 인터넷 시대는 트래픽과 서버를 경쟁했지만, AI 시대에서는 최하위 레벨의 전력으로 다시 돌아가는 전쟁이 벌어지고 있습니다.
왜냐하면 AI가 최종적으로 소비하는 것은 전기이기 때문입니다. 대형 AI 데이터 센터의 전력 소비량은 이미 중소 도시의 전력 사용량에 근접합니다. 전 세계적으로 새로운 AIDC(AI 데이터 센터)는 GPU를 구매하고 토지를 개발할 수 있지만, 전력 공급이 따라오지 않고 전력 그리드 스케줄링도 따라오지 못하고 있습니다.
이것이 바로 왜 점점 더 많은 AI 회사들이 에너지 기반 시설에 다시 관심을 기울이기 시작하고 있는지입니다. 2026년의 GTC에서 황련훈은 심지어 미래의 데이터 센터를 '토큰 공장'으로 정의했습니다. 그 공장의 상류부는 초대형 에너지 산업을 탄생시킬 것입니다.
중국 시장에서는 장강 전력, 중국 원자력, 중국 광핵, 삼협 전력, 롱윈드 전력, 화폐 새 에너 흥 등의 회사들이 각각 수력, 원전, 풍력 및 태양광과 같은 핵심 에너지 방향을 대표합니다. 그 중 원자력과 수력은 안정된 공급 능력으로 AIDC의 가장 중요한 기본 에너지가 되어 가고 있으며, 풍력 및 태양광은 AI 산업이 청력과 ESG 수요를 증대시키는 데 이점을 얻고 있습니다. '동서수算'과 대형 AI 데이터 센터 구축이 진행되는 가운데, 신재생 에너지 기지와 알고리즘 센터 간의 협력 관계가 빠르게 강화되고 있습니다.
미국 시장에서는 NextEra Energy, Dominion Energy, Duke Energy, Southern Co., Exelon 등의 전통적인 에너지 거인들이 AI 데이터 센터 확장의 혜택을 받고 있습니다. 그 중에서 NextEra는 북미 재생 에너지 리더이며, Dominion은 버지니아 북부 '데이터 센터 코리더'의 핵심 전력 자원을 소유하고 있습니다. Exelon은 안정적인 원자력 공급 능력을 바탕으로 AI 시대의 '일주일 내내 안정적인 전력' 수요의 중요한 수혜자가 되었습니다. 전반적으로 볼 때, 전 세계 전력 산업은 전통적인 공공 시설에서 점차적으로 AI 기반 시설 시대의 핵심 자원층으로 업그레이드되고 있습니다.
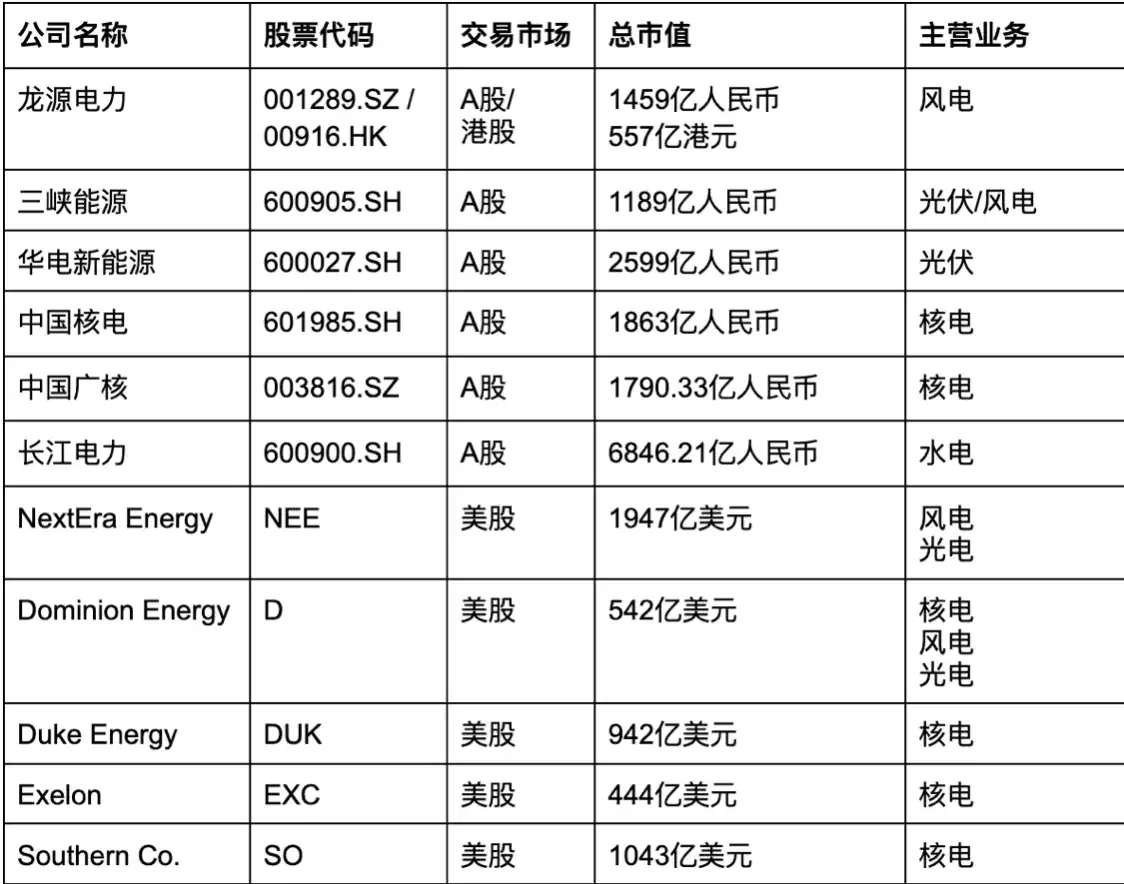
전반적으로 볼 때, 이 계층의 경쟁 구도는 전통적인 에너지 기업의 '전력가격 경쟁'에서 하류의 AI 데이터 센터, 클라우드 업체 및 에너지 기업 사이의 '전력 잠재력 경쟁'으로 변화하고 있습니다. 장기적이고 안정적이며 저렴한 비용의 에너지를 잠재우는 데 성공하는 사람이 토큰 생산의 최초 드래곤볼을 소유하게 됩니다.
두 번째 계층 케이크: AIDC - 토큰 원료 공장
단일 GPU는 중요하지 않으며, 실제 중요한 것은 대규모 클러스터입니다. 그래서 AIDC가 등장했습니다.
이는 산업 시대의 제강소, 발전소 및 생산 라인 공장처럼 수천 개의 GPU를 집중시켜 안정적인 토큰 생산 능력을 형성합니다. 그러나 공장의 문제점도 나타나기 시작했습니다: 전통적인 AIDC 구축 주기는 종종 18~36개월에 이르며 전력망의 확장은 그 이상의 시간이 소요될 수 있습니다. AI 수요가 기하 급수적으로 증가함에 따라 과거의 IDC 건설 속도로는 새로운 토큰 경제를 충족시킬 수 없게 되었습니다.
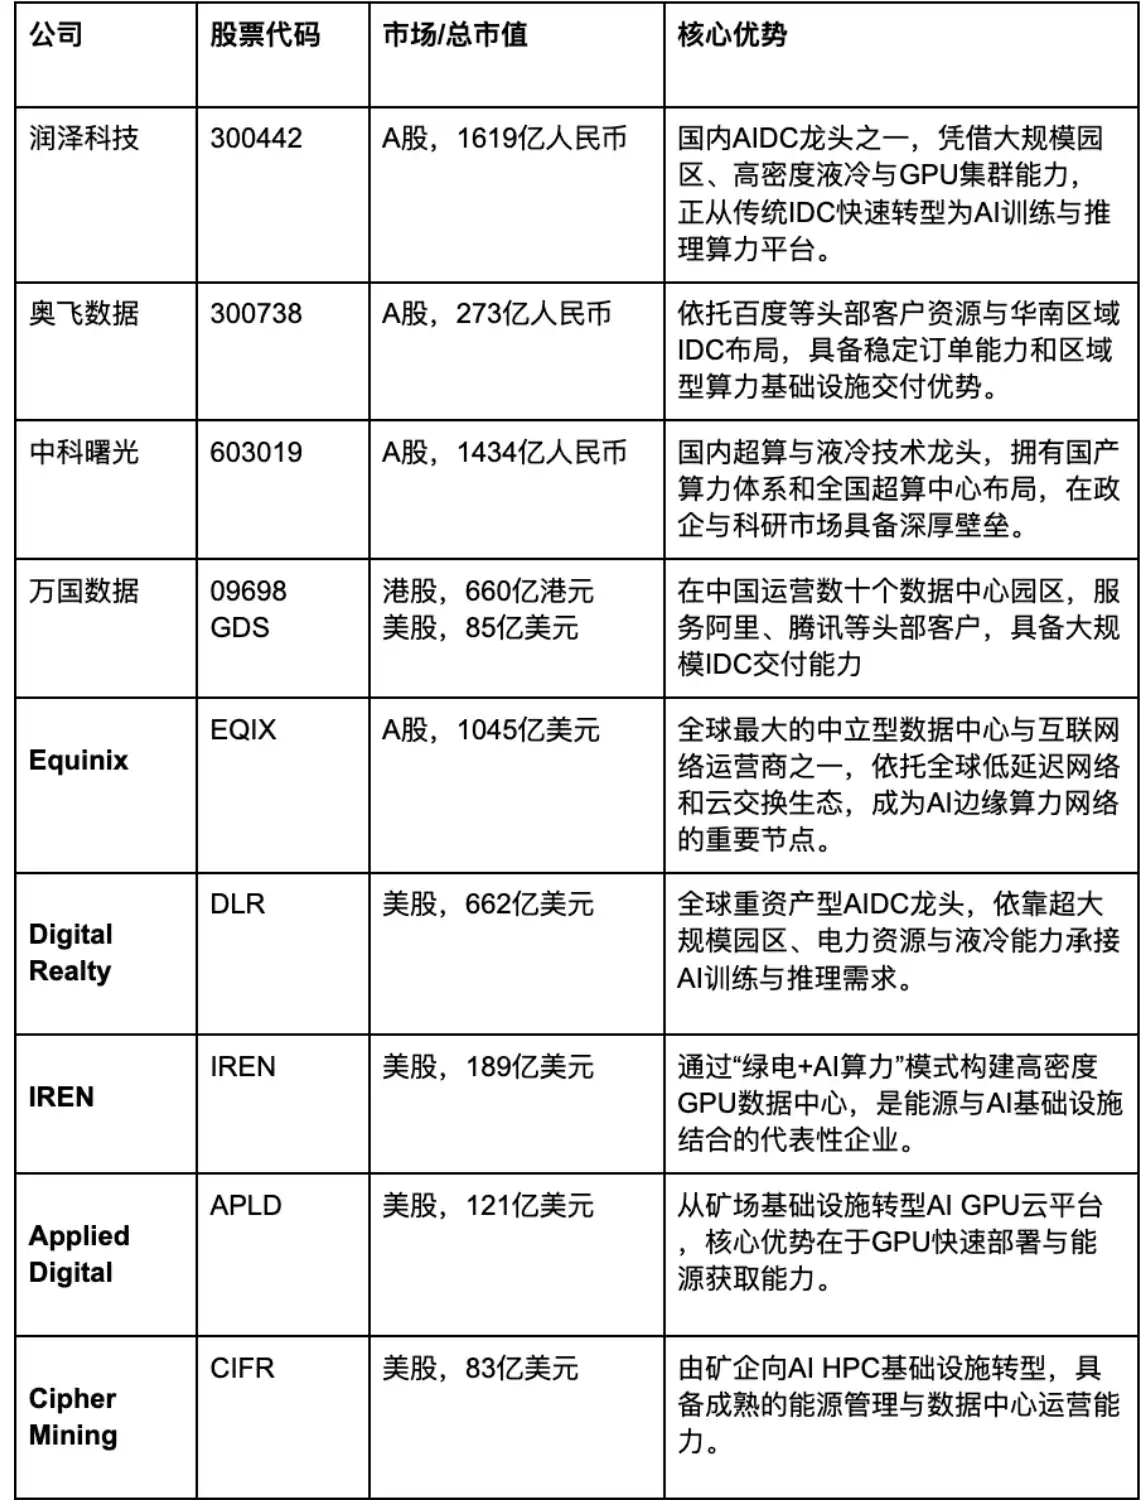
미국 주식 시장에서 Equinix는 전세계에서 가장 선두의 데이터 센터 운영 업체 중 하나로, 30여 개국에 240개 이상의 데이터 센터를 보유하고 있습니다. 이 회사의 핵심 장점은 기계실 수에만 머무르지 않고 세계적인 상호 연결력 및 저 지연 네트워크 자원 때문에 AI 연산 능력 배치의 중요한 기반 인프라 노드가 되었습니다.
Digital Realty는 PlatformDIGITAL 플랫폼을 통해 대규모 클라우드 공급 업체와 금융 기관 등을 대상으로 한 AI 인프라를 공급하고 있습니다.
중국 시장에서는 Runze Technologies가 A주식시장에서 가장 전형적인 AIDC 운영자 중 하나입니다. 이 회사의 주요 사업은 점차 전통 IDC에서 AI 컴퓨팅 파워 센터로 업그레이드되고 있으며, 대규모 기계실, 전력 자원 및 AIDC 운영 능력이 핵심 경쟁력입니다. Aofei Data, Capital Online 등 기업들은 각각 지역 데이터 센터, 클라우드 인프라 및 AI 컴퓨팅 파워 호스팅 방향으로 지속적으로 확장하고 있습니다. Inspur focuses on collaborating in the AIDC business with government-enterprise and scientific research fields.
또 다른 유형의 플레이어들은 '마이닝 팜의 변신'에서 나왔습니다. CoreWeave, IREN, Applied Digital, Cipher Mining 등의 기업들은 원래 암호화폐 채굴과 관련이 많았지만, AI GPU 수요 급증에 따라 신속하게 AI 연산 능력 인프라로의 전환을 주도하고 있습니다. IREN은 '친환경 전력 + AI 연산 능력' 모델을 주장하며 재생 에너지를 통해 고밀도 GPU 데이터 센터를 구축하고 있습니다. Applied Digital와 Cipher Mining도 전통적인 광산에서 AI 고성능 컴퓨팅 인프라로의 전환 중입니다.
또한, 에지 컴퓨팅, 소형화, 모듈화된 AI Factory가 새로운 추세로 자리 잡았습니다. 마치 인터넷 시대가 메인프레임에서 클라우드 컴퓨팅으로 나아갔던 것처럼, AI 연산 능력은 거대한 중앙 노드에서부터 점진적으로 지역화된 엣지 노드로 확산되어야 합니다.
따라서 GoodVision AI는 다른 길을 선택했습니다: 더 가볍고 모듈화되며 신속히 복제 가능한 AI Factory를 구축하는 것입니다. 전통적인 대형 AIDC와 비교했을 때, GoodVision AI는 지역 배포 능력, 고밀도 GPU 클러스터 효율성, 그리고 에너지 및 연산 능력의 통합을 보다 강조합니다.
이 핵심 로직은 하나의 거대한 데이터 센터를 구축하는 것이 아니라, 전 세계적으로 밀집된 인구 지역에 신속히 AI Factory 노드를 배치하는 데 있습니다. 이러한 방식은 현지 에너지 자원에 보다 빠르게 접근할 수 있을 뿐 아니라, 미래의 AI 추론 수요가 엣지로 확산하는 추세에 더 적합합니다.
만약 전통적인 AIDC가 산업 시대의 대규모 제철 공장과 유사하다면, GoodVision AI가 구축한 것은 AI 시대의 '지역화된 토큰 공장'입니다. — 더 가볍고, 유연하며, 사용자에게 보다 가깝고, 미래의 글로벌 분산 추론 네트워크 발전 방향에 보다 적합합니다.
세 번째 층 케이크: GPU — 토큰의 생산 장비
만약 전력이 에너지라면, GPU는 생산 장비입니다. AI 붐이 일어난 초기 몇 년 동안, GPU는 주로 훈련에 쓰였지만, 미래에는 더 큰 수요가 추론 쪽에서 올 것입니다. 훈련은 소수의 선두 기업에만 해당되지만, 추론은 각 응용프로그램, 기기, 끝단에 스며들게 됩니다. 로봇은 추론이 필요하고, 자율 주행은 추론이 필요하며, AI 안경은 추론이 필요하며, 심지어 미래의 각 AI 에이전트들 간의 협력도 모두 실시간으로 토큰을 소비하게 됩니다.
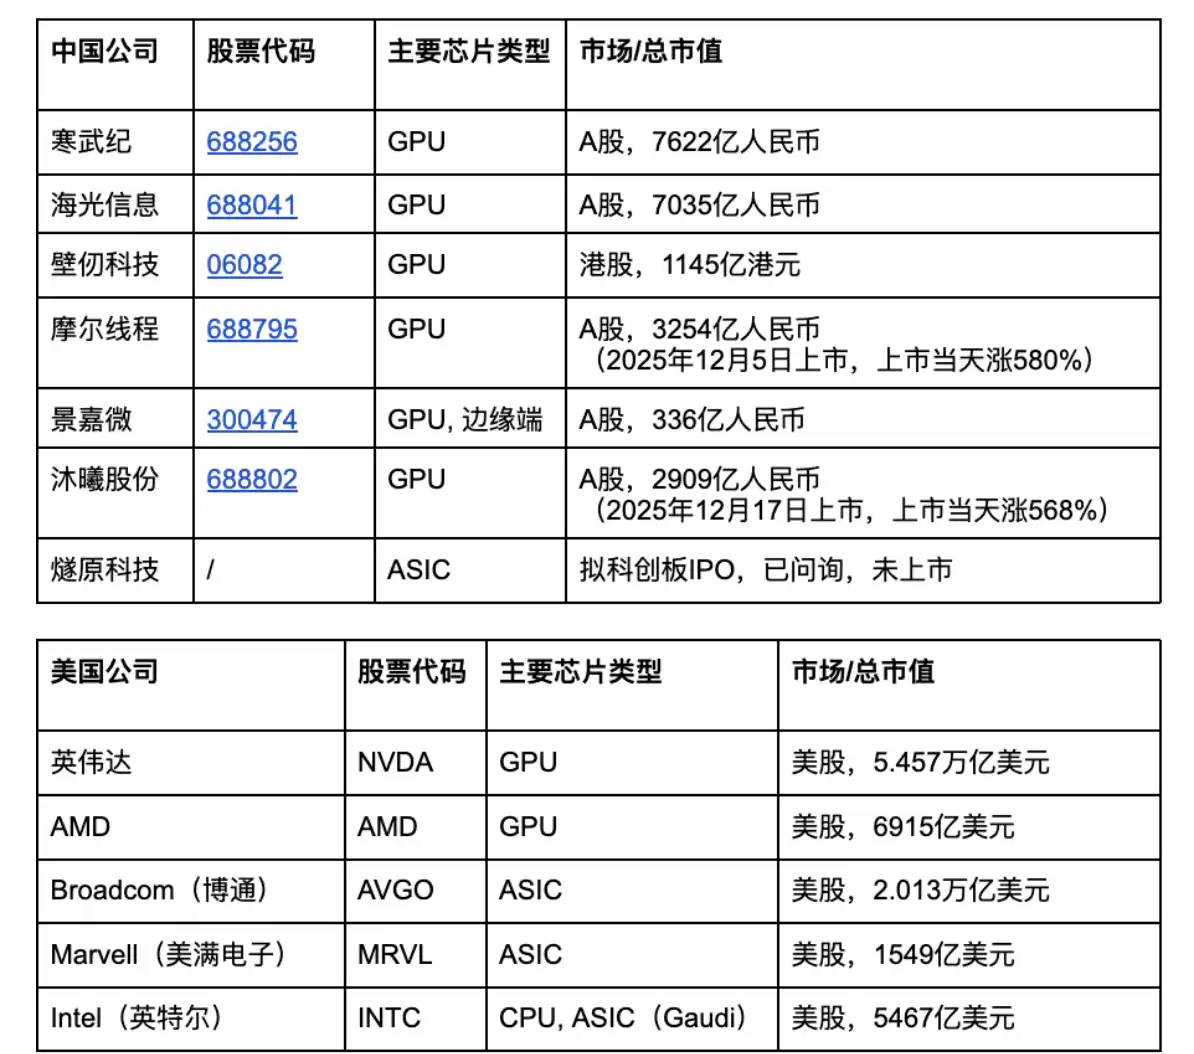
NVIDIA는 현재 전 세계 AI 칩 산업의 굉장히 중추적인 위치를 차지하고 있습니다. H100, B200, Blackwell 등의 GPU 제품은 거의 현재의 글로벌 AI 훈련 및 추론 표준을 정의했습니다. 더 중요한 것은, NVIDIA는 칩을 판매하는 것뿐만 아니라, CUDA, TensorRT, DGX, HGX 등의 소프트웨어-하드웨어 생태계를 구축하여, 경쟁 업체들이 GPU 성능뿐만 아니라 전체 AI 소프트웨어 생태계에 도전해야 한다는 것입니다.
AMD는 현재 가장 주요한 GPU 도전자로, MI300X 등의 AI GPU를 핵심 제품으로 내놓고 있습니다. NVIDIA와 비교했을 때, AMD는 보다 개방적인 생태계와 ROCm 소프트웨어 플랫폼을 강조하며, 더 개방적인 방식으로 AI 개발자들과 기업 고객들을 유치하고자 합니다.
Broadcom과 Marvell은 다른 전략을 대표합니다. ASIC와 고속 인터커넥션입니다. AI 추론 시나리오가 더욱 복잡해지면서, 많은 기업이 더 높은 효율성과 낮은 비용을 얻기 위해 맞춤 ASIC 칩을 시도하기 시작했습니다.
Intel은 서버 CPU와 Gaudi AI 가속 카드를 활용하여 AI 시장에 진입하며, 자사 CPU 생태계를 활용하여 AI 인프라 경쟁에 재참여하고자 합니다.
중국 시장에서 Cambricon은 국내 AI 칩 기업 중 하나로, 주력 제품은 MLU 시리즈 AI 칩이며, 자체 개발한 AI 프레임워크 Neuware를 구축했습니다. Horizon Robotics는 AMD Zen 아키텍처 라이선스를 보유하고 있으며, DCU와 AI 추론 시장에 초점을 맞추고 있습니다.
Molthread, Suiyuan Tech, Muxi Corporation, Biren Technology 등 중국의 국내 GPU 기업들은 중국 AI 칩 "국산 대체" 방향을 대표합니다. 그들은 CUDA 생태계 호환성을 강조하며 국내 GPU 클러스터를 구축하려고 합니다.
CUDA 생태계에서 HBM 메모리, 그리고 Tensor Core로, 전체 AI 산업의 핵심은 사실상 "단위 시간당 토큰 생성 효율"을 지속적으로 향상시키는 데에 있습니다. 동시에 GPU와 그 뒤에 있는 서버, 광 모듈, 수냉, 스위치 등의 인프라는 토큰 생성 효율과 밀접한 관련이 있습니다.
이러한 요소들은 NVIDIA, OpenAI 같은 인공지능 응용프로그램 기업들만큼 화려하지는 않지만, 전체 AI 세계가 실제로 작동할 수 있는지 여부를 결정합니다. 마치 산업 혁명이 증기 기관만으로만 할 수 없었던 것처럼 철도, 전력망 및 항만이 필요했던 것과 같습니다. AI 혁명 또한 단순한 소프트웨어 혁명만은 아닙니다. 이는 에너지, 칩, 네트워크, 클라우드 컴퓨팅 및 인프라 등을 포함한 전 세계적인 산업 체인 업그레이드입니다.
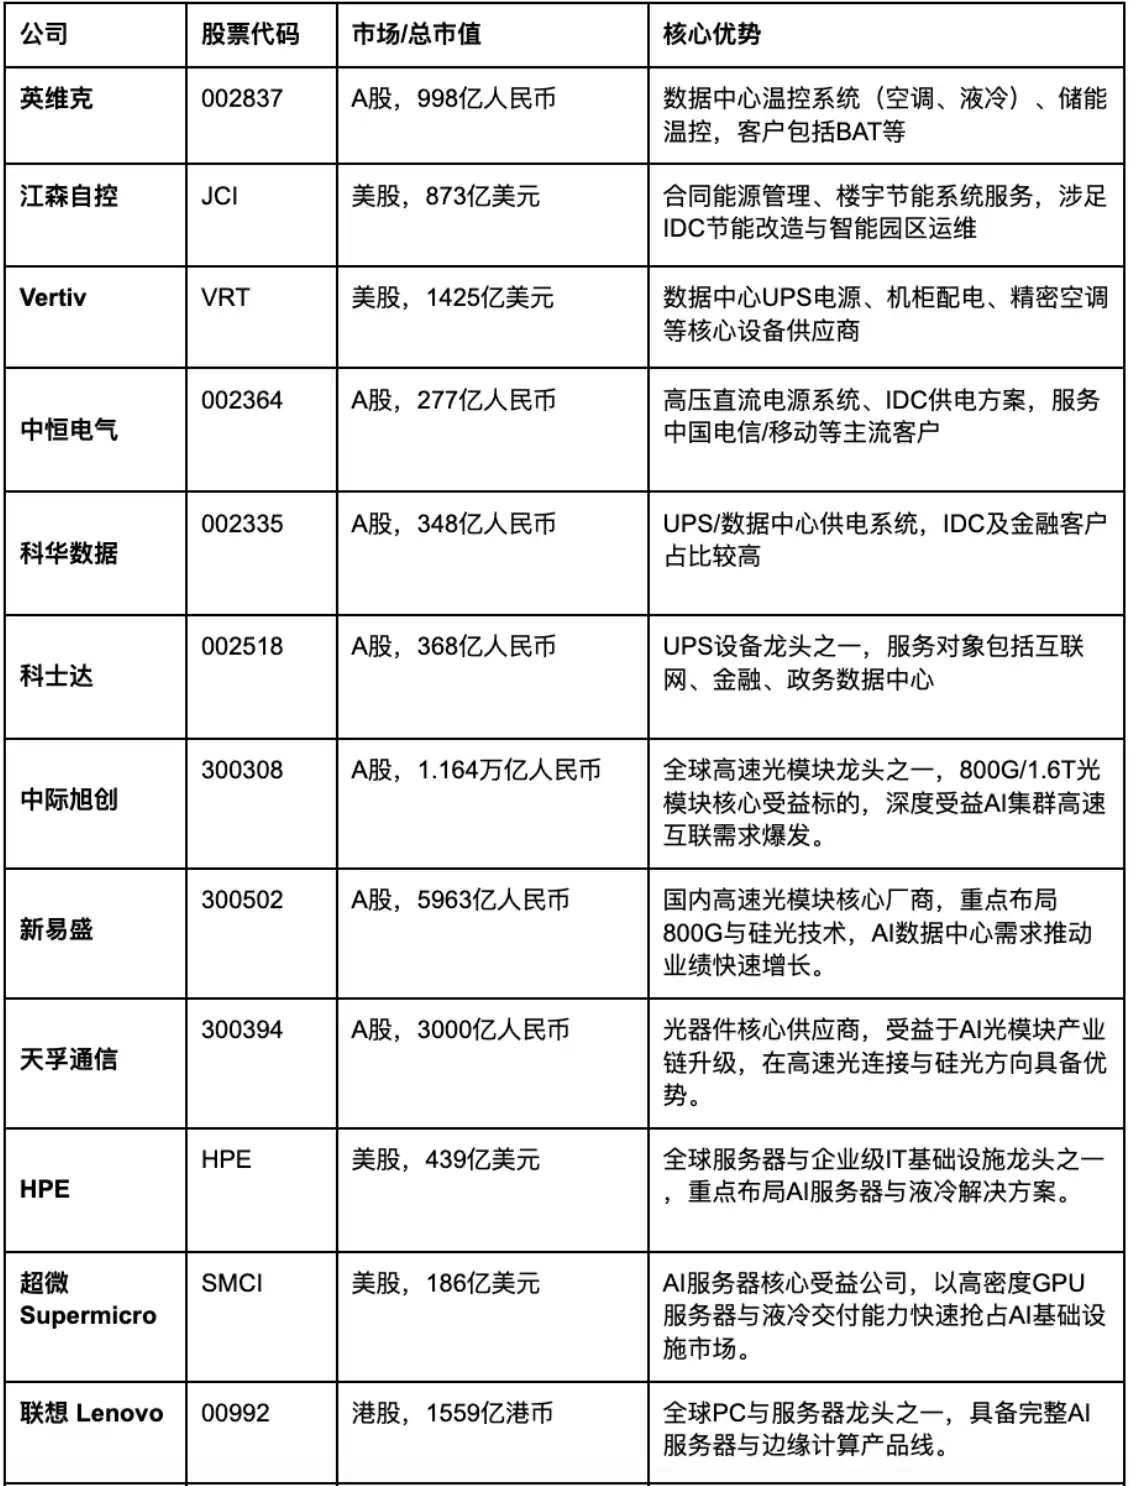
Vertiv는 글로벌 데이터 센터 UPS 및 전력 관리 리더로, 데이터 센터 전원 공급, 랙 전원 및 정밀 냉방 시스템을 제공합니다.
Immersion은 A 주식시장의 수냉 및 온도 제어 시스템 분야의 리더로, 고객으로는 BAT 등 대형 인터넷 기업이 포함됩니다. GPU의 전력이 점점 높아지면서, 수냉은 AIDC의 중요한 부분이 되어가고 있습니다.
中恒电气, 科华数据, 科士达 등 회사들은 UPS, 전원 공급 시스템 및 IDC 전력 분야에서 중요한 위치를 차지하고 있습니다.
네트워크 및 광 모듈 산업에서는 中际旭创, 新易盛, 天孚通信과 같은 회사들이 AI 클러스터 내부 고속 통신 수요 증가를 이유로 혜택을 받고 있습니다.
한편, 서버 시스템 기업인 Dell, HPE, Supermicro, Lenovo, Inspur 등은 AI 서버의 대규모 조립과 전달을 담당하고 있습니다.
이 계층은 최종 사용자에 직접적으로 노출되지는 않지만, AI 인프라가 실제로 안정적으로 작동하는지 여부를 결정합니다. 액체 냉각, UPS, 광 모듈, 스위치, 저장 장치 및 서버 시스템은 산업 시대의 철도, 전력망 및 항구와 마찬가지로 AI 세계에서 진정한 '판굼인' 비즈니스가 되고 있습니다.
케이크의 네 번째 층: LLM—토큰의 생산 엔진
LLM(대규모 언어 모델)은 토큰이 어떻게 이해, 생성 및 조직되는지를 결정합니다. 지난 두 년간 OpenAI, Anthropic, Google, Meta, xAI, DeepSeek 등 회사들이 전 세계적인 '대모델 경쟁'을 촉발했습니다. 매개변수 양이 십억에서 조백만 개로 늘어나고, 모델 능력도 텍스트 생성에서 멀티모달, 추론, 코드, 에이전트 협업 및 장기 기억으로 확장되었습니다.
그러나 산업이 점점 성숙해짐에 따라, 시장은 더 이상 '가장 큰 모델을 소유한 자'에게 중요한 것이 아니라 '더 낮은 비용, 더 효율적인 방식으로 모델을 계속 실행할 수 있는 능력'에 대해 인식하기 시작했습니다. 왜냐하면 모델 자체가 직접 가치를 창출하지 않으며, 실제 가치를 창출하는 것은 모델이 지속적으로 호출된 후의 추론 과정입니다.
이는 LLM이 과거의 '모델 능력 전시'에서 점차 AI 세계에서 '토큰 생산 엔진'으로 발전하고 있다는 것을 의미합니다.
OpenAI, Anthropic, Google Gemini, Meta Llama 등의 프로젝트와 공개 소스 모델은 미래 AI 생태계의 입구를 경쟁하고 있으며, DeepSeek 등의 새로운 참가자들은 더 낮은 비용과 더 높은 추론 효율성을 통해 산업의 경쟁 환경을 재편하고 있습니다. 지금은 LLM 계층의 경쟁이 더 이상 매개변수 양의 경쟁에 그치지 않고 다차원 비교로 이동하고 있음을 의미합니다:
토큰 비용
추론 효율성
맥락 능력
여러 요소의 협업
장기 기억
모델 및 인프라 상호운영 능력
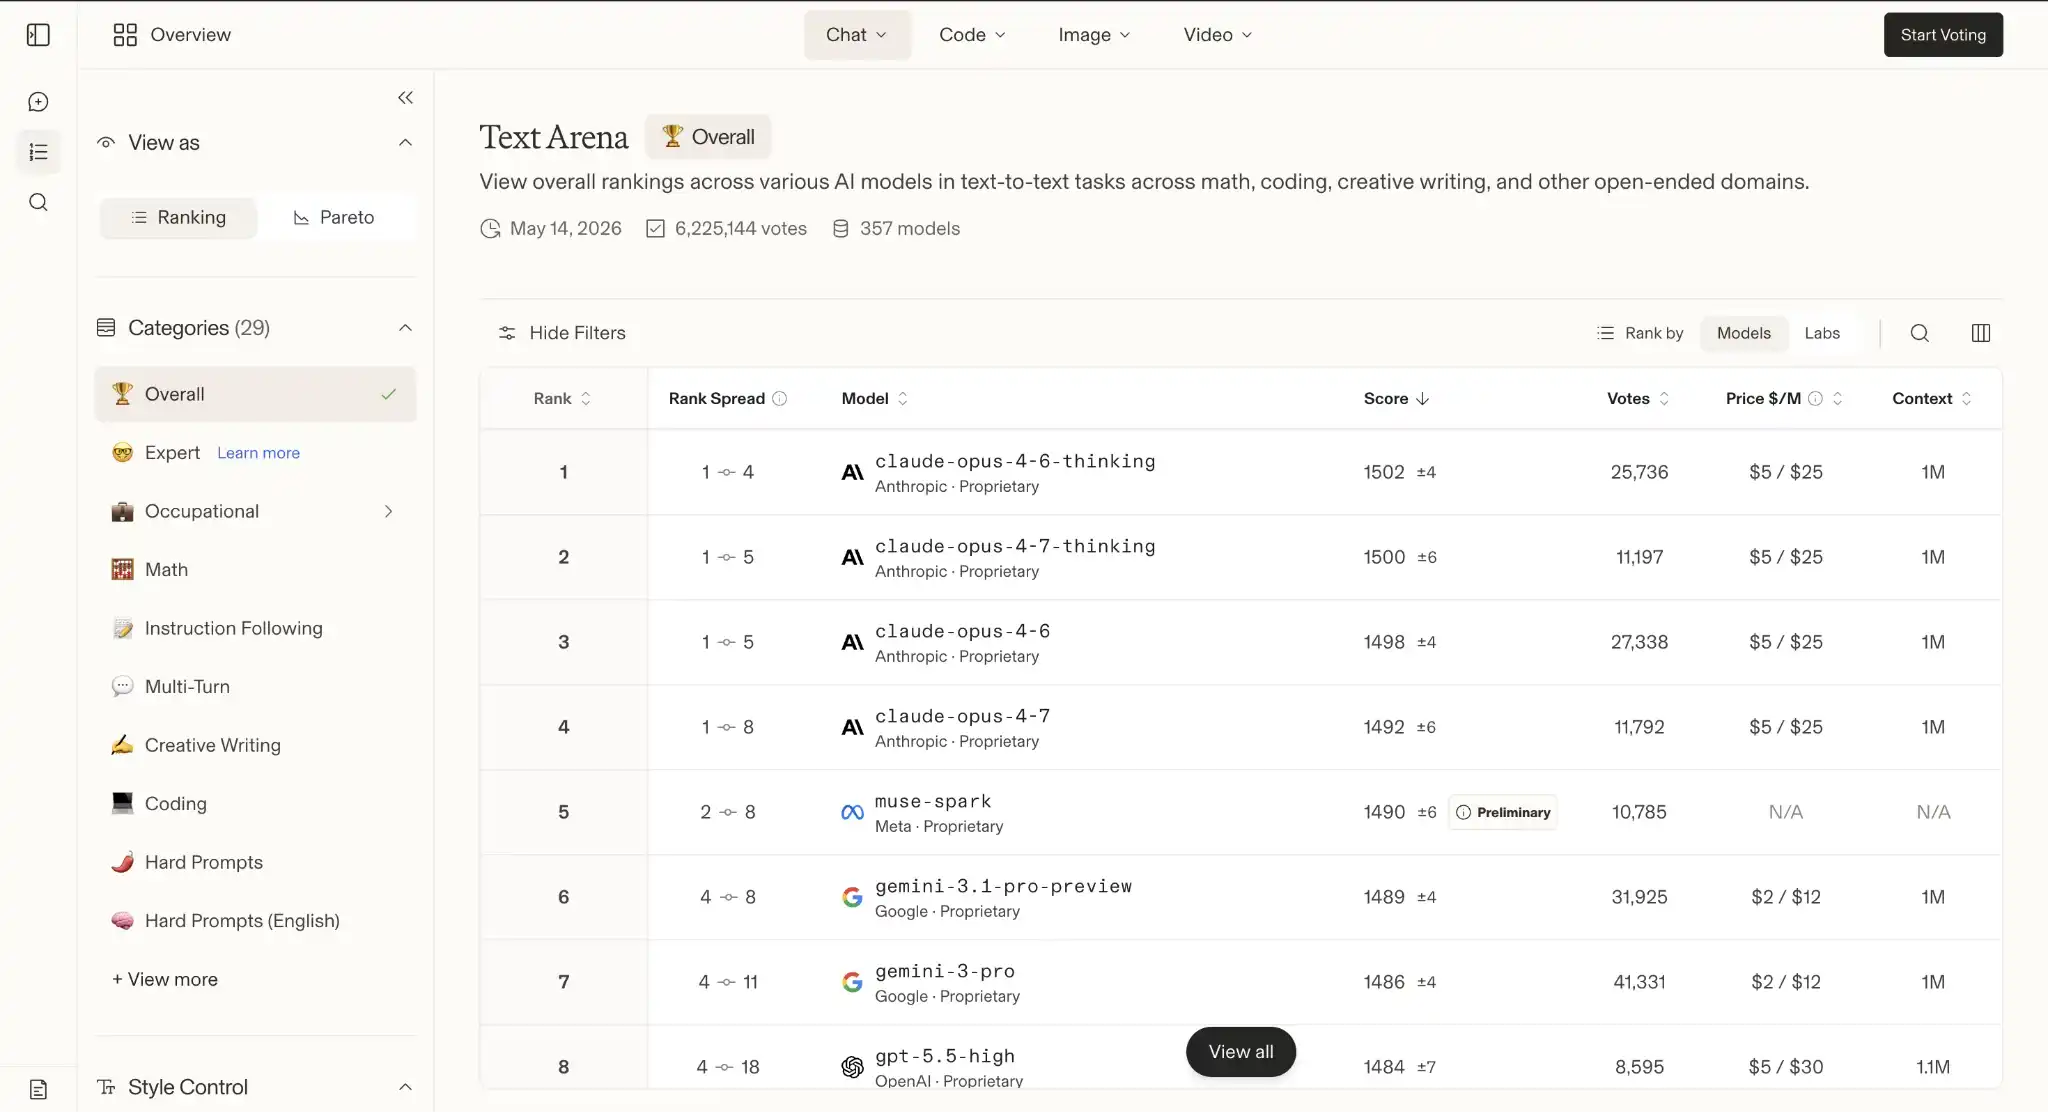
LLM 리더보드, 데이터 출처: https://arena.ai/leaderboard/text
왜냐하면 AI 시대에 중요한 것은 단지 대규모 모델이 '똑똑하다'는 것만이 아니라, 모델이 전 세계적으로 지속적으로 대규모로 낮은 비용으로 실행되는지 여부입니다. GoodVision AI는 이 계층에서 자체 최적화 솔루션을 갖고 있습니다. 대규모 모델 제조업체와 협력하여 대모델을 AI Factory 데이터 센터에 배치하여 전통적인 컴퓨팅 리소스 임대에서 토큰 서비스 직접 제공으로 이동했습니다. 이를 통해 비즈니스 이익을 향상시킬 뿐만 아니라 사용자 경험도 더욱 친숙해졌습니다.
다섯 번째 층 케이크: 토큰 분배 - AI 시대의 '전력망'
AIDC가 완료되자, 또 다른 문제가 발생했습니다: 전 세계에서 이러한 컴퓨팅 리소스를 어떻게 활용해야 하는가?
그래서 컴퓨팅 리소스 임대 플랫폼이 등장하기 시작했습니다. 그들은 AI 시대의 '전력망 시스템' 같이 중앙 집중식 GPU 리소스를 분할하고 분배하여 개발자, 기업, AI 애플리케이션에 필요에 따라 임대합니다.
AWS, Azure, Google Cloud, 알리클라우드, 텐센트클라우드는 이 층에서 여전히 가장 강력한 플레이어입니다. 그들은 전 세계에서 가장 큰 클라우드 컴퓨팅 인프라를 보유하고 있으며 AI GPU 리소스를 점차 자사 IaaS 체계에 통합하고 있습니다.
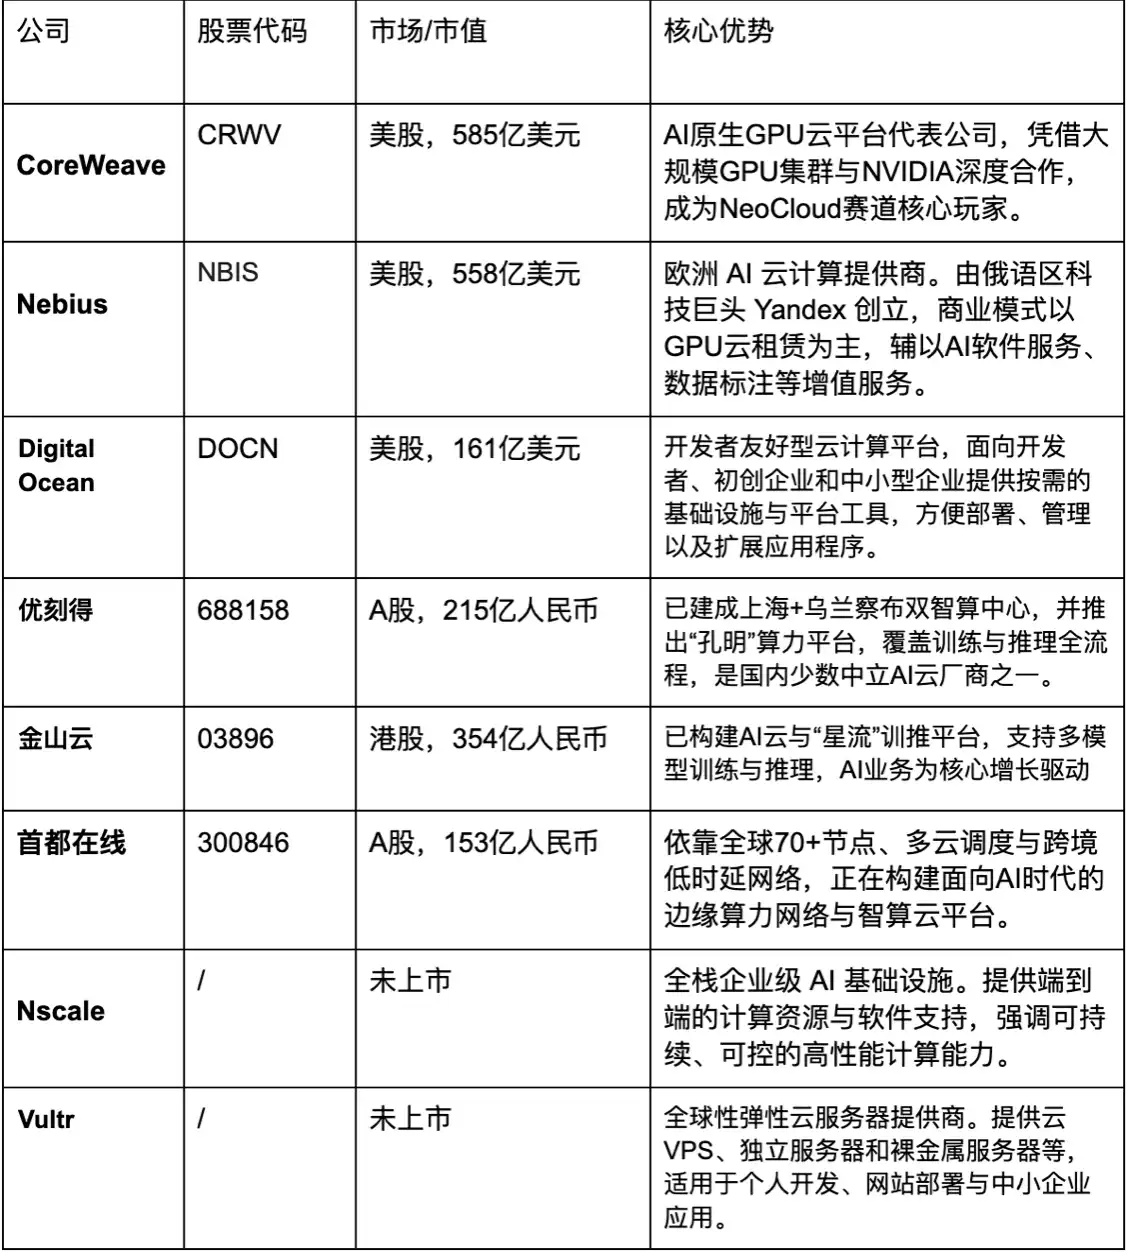
하지만 동시에 'AI 네이티브 클라우드' 그룹도 빠르게 부상하고 있습니다. CoreWeave, Nebius, Nscale 등의 회사들은 AI 훈련 및 추론 요구 사항을 중심으로 GPU 클라우드 플랫폼을 구축했습니다. 전통적인 클라우드 공급업체와 비교해 더 유연하며 AI 작업에 집중하고 있으며 GPU 클러스터 최적화에 능숙합니다.
CoreWeave는 현재 NeoCloud에서 가장 대표적인 회사 중 하나입니다. 최초에는 이더리움 채굴에 초점을 맞췄으며, 나중에는 완전히 AI GPU 클라우드 서비스로 전환하여 현재 NVIDIA의 주요 지원을 받는 AI 인프라 회사가 되었습니다.
DigitalOcean, Vultr 등의 가벼운 클라우드 플랫폼은 중소 규모 개발자와 스타트업 기업을 대상으로 하며, 신속한 배포와 저비용 GPU 서비스를 강조합니다.
중국 시장에서는 거대 기업들을 제외하고는 UCloud, Kingsoft Cloud, Capital Online 등의 회사들이 GPU 클라우드 및 AI 컴퓨팅 리소스 임대 시장의 핵심 공급 업체입니다. 이 층의 경쟁 구도는 초기 전력망과 매우 유사합니다: 분산된 컴퓨팅 리소스를 효율적으로 분배하는 방법.
여섯 번째 층 케이크: 토큰 최적화 및 스마트 스케줄링 - AI 시대의 두뇌
아마도 이것은 가장 저해, 하지만 가장 중요한 '케이크' 층일 수 있습니다. AI 에이전트 사용이 폭발적으로 증가함에 따라 모두가 발견했습니다. 모든 작업이 가장 비싼 대규모 모델을 호출할 가치가 있다는 것은 아닙니다. 많은 간단한 작업은 로컬 모델로 수행할 수 있으며, 많은 실시간 작업은 엣지 인퍼런스에 더 적합할 것이며, 많은 개인 정보 보호 작업은 심지어 클라우드로 업로드할 수 없습니다. '컴퓨팅 리소스가 있느냐'라는 문제 이후로 '컴퓨팅 리소스를 어떻게 더 스마트하게 사용할 것인가'라는 또 다른 문제가 더 생겼습니다.
토큰 수요의 기하급수적 증가와 함께 '적절한 모델을 적절한 컴퓨팅 리소스에서 사용하여 적절한 작업을 처리하도록 하는 것'이 토큰을 합리적이고 효율적으로 사용하게 하는 핵심입니다. 이것이 GoodVision AI가 AI 토큰 공장을 구축하는 것 외에도 노력하고 있는 방향 중 하나입니다.
금일의 전력 시스템과 같이: 어떤 요구는 대규모 전력망에서 오며; 다른 요구는 지붕 태양광에서 옵니다. 그 중요한 것은 중간의 '스마트 스케줄링 시스템'입니다.
미래의 AI도 같은 구조입니다: 간단한 작업은 로컬 소규모 모델이 처리하고, 복잡한 작업은 클라우드 대규모 모델을 호출하며, 고개인 정보 작업은 엣지 사이드에서 처리하고, 고동시 처리 작업은 하이브리드 클라우드 동적 스케줄링으로 처리됩니다.
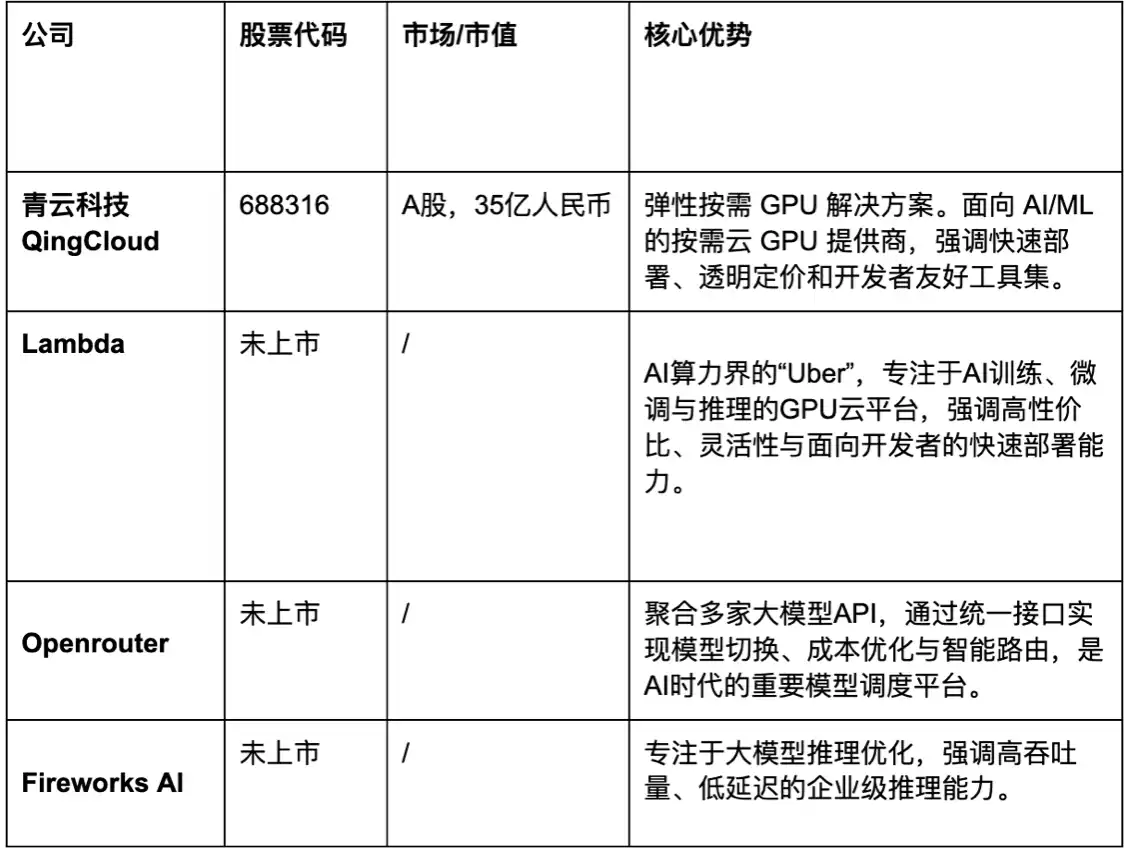
Goodvision AI 외에도, 청운기술, Lambda, OpenRouter, Fireworks AI 등 회사들도 토큰 최적화와 스마트 스케줄링의 우수한 선구자입니다.
이 '케이크' 층은 AIDC와 컴퓨팅 리소스 임대와 같은 두 '케이크' 층 사이에 매우 중첩된 플레이어들이 존재합니다. GPU 리소스, 지역 노드 및 추론 작업 규모가 계속 확장되면서, 단순히 '컴퓨팅 리소스 소유'만으로는 장기적 장벽을 구축하는 데 충분하지 않음을 인식한 많은 AIDC 운영자 및 GPU 클라우드 플랫폼들이, 미래의 효율성과 수익성을 결정하는 것은 GPU 수량뿐만 아니라, 모델, 컴퓨팅 리소스 및 토큰 트래픽을 어떻게 동적으로 스케줄링하는지에 있음을 인식하고 있습니다.
따라서, 원래 AIDC 및 GPU 클라우드에 초점을 맞춘 많은 플랫폼들도 '스마트 스케줄링 층'으로 확장하고 있습니다. 예를 들어 중국 시장의 우켄, 수도 온라인, 산업기술 삼천평 등 회사들은 자체 GPU 클라우드 인프라, 멀티 클라우드 리소스 및 추론 스케줄링 능력을 결합하여 점차 '컴퓨팅 리소스를 판매'에서 '컴퓨팅 리소스를 최적화'로 나아가고 있습니다.
일곱 번째 층 케이크: 모델 및 에이전트 - 토큰 소비자
이 층은 최종 사용자에게 가장 가깝고, 최대의 트래픽을 얻기 가장 쉽지만, 경쟁 또한 가장 치열합니다. GTC 2026에서 황인훈은 이러한 견해를 제시했습니다: 미래에는 모든 회사가 '토큰 생산자 및 토큰 소비자'가 될 것입니다.
하나의 AI 에이전트는 여러 모델, 도구 및 API를 동시에 호출하며 지속적으로 추론, 계획 및 실행을 수행할 수 있습니다. 이는 미래의 AI 소비 토큰 양이 오늘날 인간 및 AI 간 대화 규모를 훨씬 초과할 것을 의미합니다. 현재 어떤 AI 중단된 사용자들은 자체적으로 다중 에이전트 및 상호 호출 시스템을 구축하여 매일 10억 토큰을 소비할 때도 전혀 놀라워하지 않습니다.
미래는 10억 명의 사람이 AI를 사용하는 것이 아니라, 100억, 심지어 1000억개의 AI 에이전트가 동시에 작동하고 서로 호출되는 환경입니다. 그런 진정한 병목 현상은 '모델 능력'에서 '토큰 스케줄링 효율성'으로 이동할 것입니다.
기술 거물은 물론, Microsoft, Google, Meta, Amazon 등이 오피스 시스템, 검색, 소셜 네트워크, 클라우드 서비스를 통해 AI 능력을 제품 전반에 점차 적용하고 있습니다.
Adobe, Salesforce, ServiceNow, Palantir 등 기업 소프트웨어 회사는 기업용 AI 에이전트 및 자동화된 워크플로 방향으로 신속히 나아가고 있습니다. 한편 Hugging Face는 AI 시대의 'Github'로 자리매깁니다. 그것은 모델 커뮤니티뿐만 아니라 전 세계적인 AI 개발 생태계의 중요한 인프라입니다.
중국 시장에서는 iFLYTEK, Horizon Robotics, 360, Kingsoft Office, SenseTime 등의 기업이 AI 어시스턴트, AI 오피스 및 AI 에이전트를 중심으로 전략을 전개하고 있습니다.
‘7계층 케이크’가 진정으로 형성되면 AI 세계가 진정으로 시작될 것입니다
현재 AI 산업은 아직 완전히 성숙하지 않은 기반 시설 체계 안에 있습니다.
누군가는 최첨단 GPU를 보유하고 있지만 에너지에 제약을 받습니다. 어떤 사람은 거대한 AI 데이터 센터를 구축했지만 효율적인 스케줄링이 부족합니다. 또 다른 어떤 사람은 강력한 모델과 에이전트를 개발했지만 높은 추론 비용과 지연에 직면합니다. 또 다른 사람은 엣지 노드를 보유하고 있지만 통합 협력 네트워크를 구축할 수 없습니다.
전력부터 AI 데이터 센터, GPU, LLM, 토큰 분배, 지능적인 스케줄링, AI 에이전트까지 전체 AI 산업 고리는 빠른 속도로 발전하고 있지만 여전히 각 계층 사이에는 분열, 중복 및 효율 병목 현상이 있습니다.
이 "7계층 케이크"가 완전히 건설되고 효율적으로 협력적으로 작동하기 시작할 때만 AI 산업은 오늘날의 '도구 시대'에서 진정한 의미의 '대규모 채택 시대'로 진입할 수 있습니다.
미래의 AI 세계는 더 이상 소수의 기술 거물이 대규모 모델을 학습하는 것이 아니라 수십억 개의 AI 에이전트가 계속 온라인 상태로 유지되고, 지속적으로 협업하며, 계속해서 연산 능력과 토큰을 호출할 것입니다. 매 회 대화, 매 회 추론, 매 회 도구 호출, 매 회 자동 작업 실행은 모두 에너지, GPU, 네트워크, 스케줄러 및 추론 노드의 협력적 운영을 의미합니다.
이는 또한 AI 산업이 과거의 '소프트웨어 논리'에서 점차 에너지, 칩, 클라우드 컴퓨팅, 엣지 네트워크 및 지능적인 스케줄링을 포함하는 초대형 산업 체계로 발전하고 있다는 것을 의미합니다.
산업 혁명이 증기기관뿐만 아니라 철도, 전력망, 항만이 필요했던 것과 마찬가지로, 인터넷 혁명은 PC뿐만 아니라 광섬유, 데이터 센터, 클라우드 컴퓨팅이 필요했던 것과 같습니다. AI 혁명이 진정 성숙한 t로표되는 기준은 어떤 특정 인기 애플리케이션이 아니라, 전 세계적으로 Token을 지속적으로 생성, 분배, 스케줄링 및 소비할 수 있는 '지능 기반 설비 네트워크'가 형성될 때입니다.
그리고 이 일곱 개의 층이 최종적으로 완전히 하나로 연결될 때, AI 산업의 경쟁 로직도 근본적으로 재구성될 것입니다. 미래의 가장 중요한 기업은 아마 더 이상 그저 가장 큰 모델을 보유한 기업이 아니라 에너지, 컴퓨팅 리소스, 네트워크, 모델 및 토큰 유동성을 연결할 수 있는 기업일 것입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사