노무라 해석: TSMC 목표주가 상향 조정, AI 인프라 사이클은 아직 정점에 도달하지 않음
TL;DR
· 노무라는 TSMC 등 AI 하드웨어 종목 목표주가를 상향 조정하며, AI 인프라 투자 사이클이 아직 정점에 도달하지 않았다고 판단.
· 2027년 신규 데이터센터 용량을 약 32GW로 상향 조정, 이에 따라 AI 칩 수요도 지속 증가.
· 고급 패키징 병목 현상이 WoS 및 부품으로 확산 중이며, 2027년 현금 흐름 압박은 여전히 리스크.
노무라는 6월 30일 발표한 Anchor Report에서 여러 AI 반도체 및 하드웨어 종목의 목표주가를 상향 조정했으며, 가장 핵심적인 조치는 TSMC 목표주가를 2,820 대만 달러에서 3,425 대만 달러로 올린 것이다.
Investing.com의 같은 날 보도에 따르면, 노무라는 AI 인프라 투자 사이클이 '아직 정점에 도달하지 않았다'고 판단했다. TSMC의 6월 26일 종가 2,340 대만 달러 기준으로 신규 목표주가는 약 46.4%의 상승 여력을 의미한다.
이 보고서가 제시하는 핵심 방향은 매우 직관적이다. AI 반도체 시세는 이미 많이 올랐지만, 데이터센터 건설, AI 칩 수요, 서버 매출 및 고급 패키징 수요는 여전히 상향 조정되고 있다. SOX 지수는 3월 사이클 업데이트 이후 약 85% 상승했으며, 2025년 5월 AI 테마 재부각 이후 누적 약 211% 상승했다. 최근 조정이 있었지만 기관들은 여전히 수요 전망을 상향 조정하고 있다.
TSMC 외에도 노무라는 MediaTek, ASE, EMC, ZDT 등 AI 반도체 및 하드웨어 체인 기업들의 목표주가를 상향 조정했다. 개별 종목 목표주가는 표면적인 부분에 불과하며, 이번 상향 조정을 뒷받침하는 것은 더 큰 데이터센터 용량 가정과 더 타이트해진 고급 패키징 및 부품 공급이다.
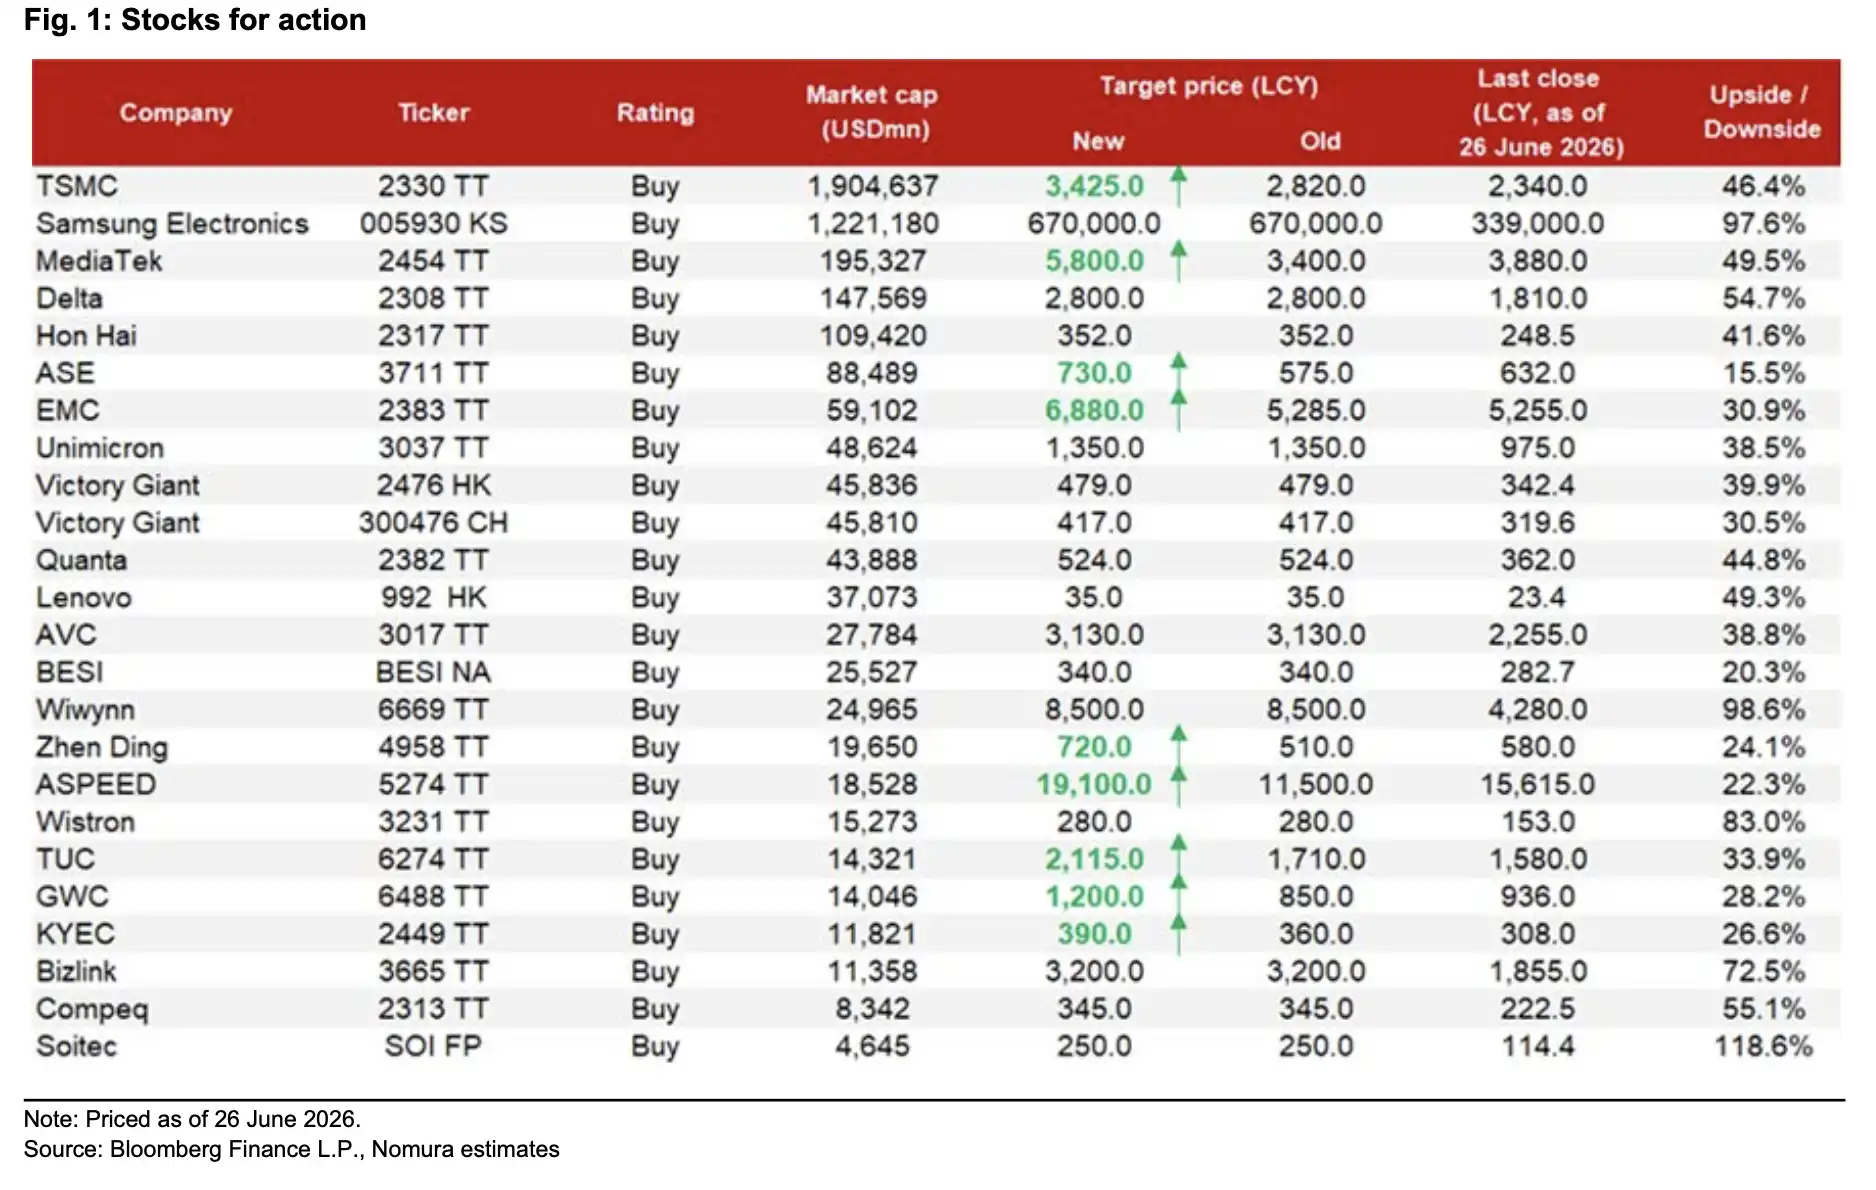
TSMC 신규 목표주가 3,425 대만 달러, 상승 여력 약 46.4%, 다수 AI 하드웨어 종목 목표주가 상향 조정 명시.
2027년 신규 데이터센터 용량 약 32GW로 상향 조정
AI 하드웨어 사이클이 얼마나 지속될지는 우선 데이터센터가 계속 건설되는지에 달려 있다.
노무라 기준으로 글로벌 자체 데이터센터 프로젝트 트래킹에서 신규 데이터센터 프로젝트 총 수는 3월 말 업데이트 당시 약 240개에서 약 280개로 증가했으며, GW급 프로젝트는 40여 개에서 약 50개로 늘었다. 2027년 신규 배치 용량은 기존 28GW에서 약 32GW로 상향 조정되었다. 2028년도 21GW에서 약 23GW로 상향 조정되었다.
이 수치가 중요한 이유는 데이터센터 용량이 계속해서 AI 칩, 고급 패키징, 서버 수익 수요로 전환되기 때문입니다. 노무라는 관련 신규 용량이 연간 약 400만~600만 개의 AI 칩 수요에 해당할 수 있다고 추정합니다.
시장 논쟁의 초점은 더 이상 'AI 서버에 수요가 있느냐'가 아니라, 전력, 랙, GPU, TPU, 고급 패키징 및 부품이 건설 속도를 따라잡을 수 있느냐로 옮겨갔습니다.
서버 수익 전망도 상향 조정되었습니다. 보고서 가정에 따르면, 글로벌 서버 수익은 2026년과 2027년에 각각 전년 대비 74% 및 65% 성장할 것으로 예상되며, 이전 2026년 전망치는 43%였습니다. 이 중 AI 서버 수익 성장률은 78% 및 76%로 예상되며, 일반/CPU 서버 수익 성장률도 67% 및 43%로 상향 조정되었습니다.
이로 인해 AI 인프라 확장이 GPU 서버에만 머물지 않고, CPU 서버, 네트워크, 전원, 방열, PCB 및 주변 하드웨어까지 견인할 것입니다. 보고서에는 2026년 GB/VR 랙 출하 가정이 5만 대에서 5만 4500대로 상향 조정되었고, 2027년에는 6만 2000대에 이를 것으로 예상된다고 명시되어 있습니다. 해당 용어는 보고서 기준이며, 공개 자료에서는 통일된 표현을 아직 찾을 수 없습니다.
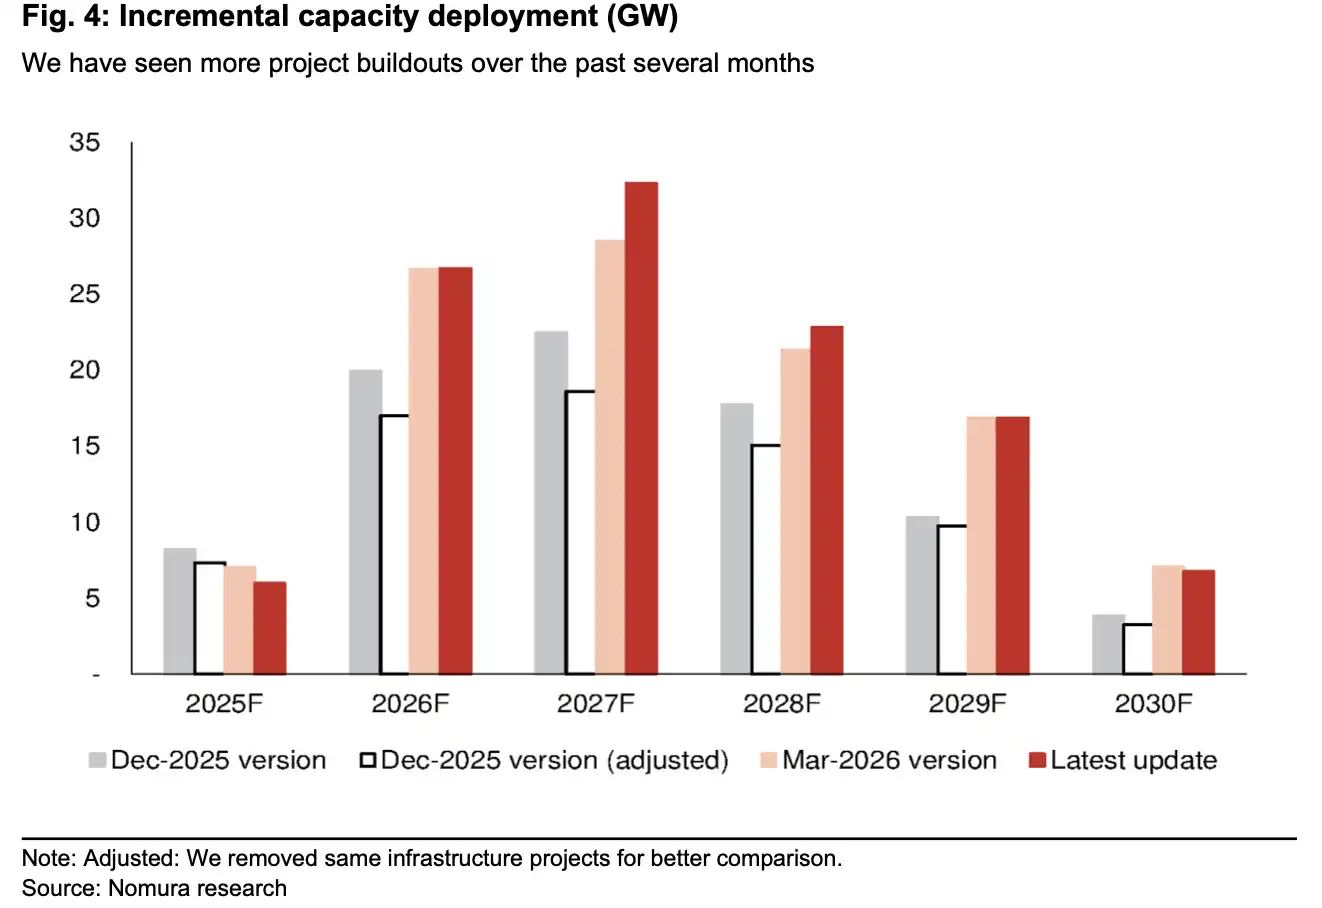
글로벌 신규 데이터센터 용량 2027F는 약 32.3GW, 2028F는 약 22.85GW로 상향 조정.
CoWoS 목표 200만 장, 병목 현상 WoS 및 부품으로 확대
AI 칩 수요가 계속 상향 조정된 후, TSMC의 고급 패키징은 여전히 시장이 가장 주목하는 공급 제약 요소입니다.
노무라 기준에 따르면, TSMC CoWoS의 2026년 생산 능력은 약 110만 장, 2027년 목표 생산 능력은 200만 장입니다. 2024년부터 2029년까지 AI 수익의 높은 구간 복합 성장률에 맞추려면, 장기적으로 2029년에는 250만~350만 장 수준의 생산 능력이 필요할 수 있습니다.
여기서 기준을 구분할 필요가 있습니다. TSMC는 공식적으로 구체적인 CoWoS 생산 능력 수치를 공개하지 않는 경우가 많으며, 증권사마다 월간, 연간, 생산 능력, 생산량, 장 수 또는 웨이퍼 기준을 다르게 처리할 수 있습니다. 위 수치는 노무라 모델 가정으로 이해해야 하며, 공식적인 생산 능력 가이드라인이 아닙니다.
더 중요한 점은, 모델이 2027년 200만 장의 풀 생산 능력을 직접 가정하지 않고 실제 생산량을 약 180만 장으로 가정했다는 것입니다. 그 이유는 병목 현상이 더 이상 TSMC가 통제 가능한 CoW 단계에만 집중되지 않고, WoS 및 일련의 소형 부품이 새로운 제약 조건이 될 수 있기 때문입니다.
이러한 소형 부품에는 CCL, IC 기판, 고급 커패시터, PMIC 및 광학 부품이 포함됩니다. 공급망 불일치가 2026년 하반기부터 심화되면 단기적으로는 납기, 가격 인상 및 주문 배분에 불확실성이 발생합니다. 중기적으로는 수요가 강해져 더 깊은 부품 공급을 압박하면서 수혜 범위가 파운드리 및 GPU 체인에서 패키징·테스트, PCB, 기판, 커패시터, 전원 및 광학 부품으로 확산될 것입니다.
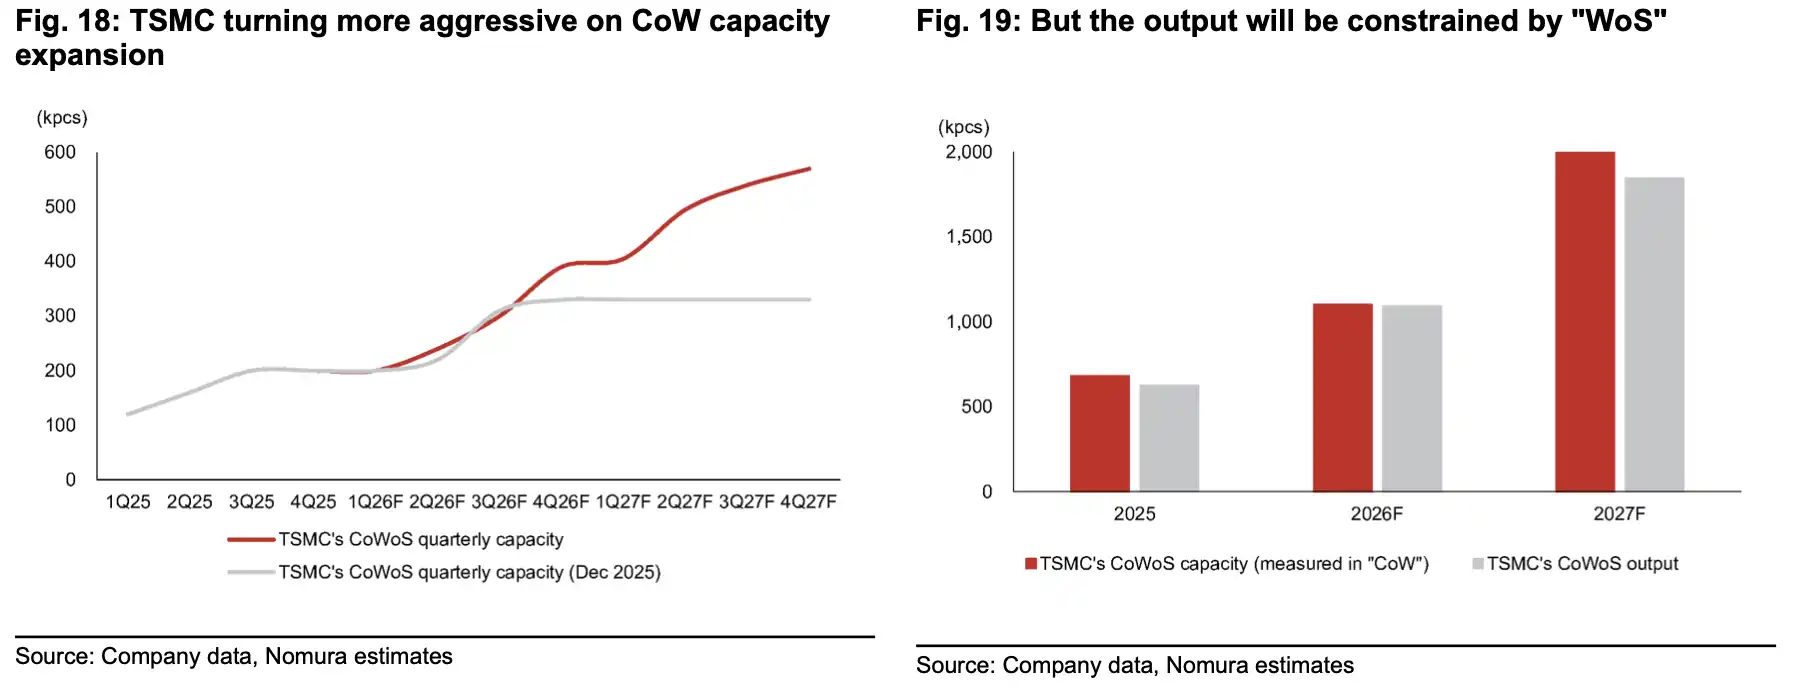
CoWoS 생산능력은 2025년 약 68만 장에서 2027F 목표 200만 장으로 증가하지만, 모델은 180만 장 생산 기준으로 산출되어 WoS 병목 현상이 부각됩니다.
Nvidia가 여전히 가장 큰 점유율을 차지하고, Google TPU가 그 뒤를 잇습니다
고급 패키징 생산능력이 어떻게 배분되느냐에 따라 어떤 기업이 더 빠르게 AI 컴퓨팅 성능을 확보할 수 있는지가 결정됩니다.
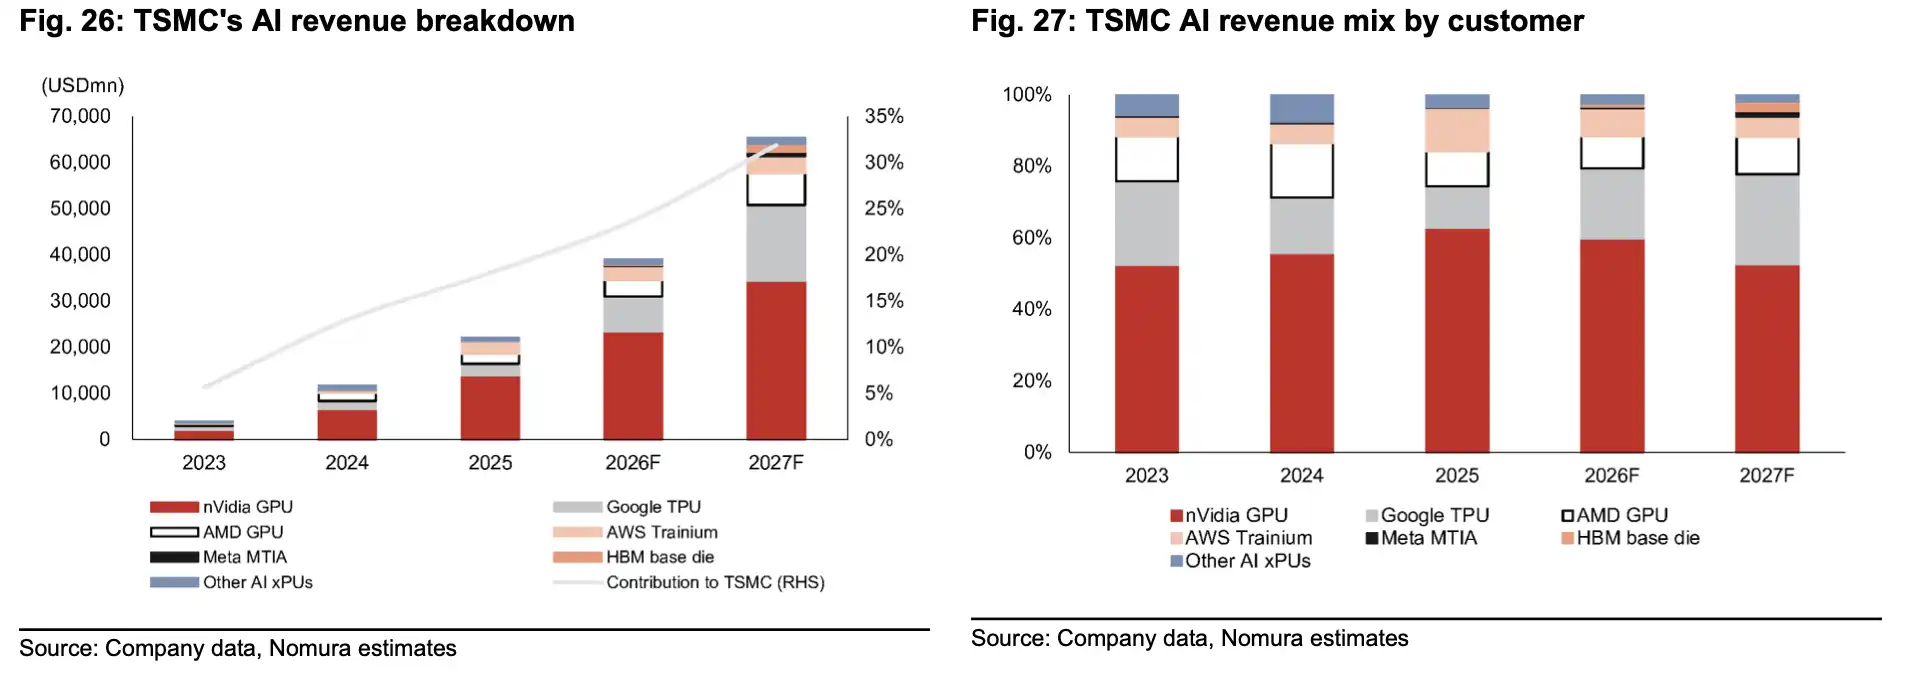
Nomura의 가정에 따르면, 2027년 TSMC CoWoS 생산능력 배분에서 엔비디아는 여전히 약 55%를 차지할 것으로 예상되지만, Google TPU 점유율은 약 26%로 2026년 약 23% 수준보다 상승합니다. AMD의 점유율은 소폭 개선될 수 있으며, AWS의 점유율은 전년 대비 하락할 가능성이 있습니다.
이 배경에는 대형 클라우드 업체와 칩 기업 간의 고급 패키징 리소스 쟁탈전이 있습니다. 엔비디아는 여전히 최대 고객이며, Google TPU 수요 증가는 자체 개발 AI 칩이 더 많은 생산능력 배정을 받고 있음을 시사합니다. MediaTek의 경우, TPU 파운드리 관련 점유율이 2026년 약 15%에서 30% 이상으로 상승할 가능성이 있으며, 이는 목표 주가가 크게 상향 조정된 배경 중 하나입니다.
Nomura는 MediaTek의 목표 주가를 3,400 대만 달러에서 5,800 대만 달러로 상향 조정했으며, 이는 약 49.5%의 상승 여력에 해당합니다. ASE의 목표 주가는 730 대만 달러로, EMC는 6,880 대만 달러로, ZDT는 720 대만 달러로 상향 조정되었습니다. 이들 기업은 각각 칩 설계, 패키징·테스트, CCL 및 PCB 등의 분야에 해당하며, AI 인프라 수요가 'GPU 구매'에서 전체 하드웨어 공급망으로 확산되고 있음을 반영합니다.
개별 주식 상향 조정이 모든 분야에서 동시에 실현된다는 의미는 아닙니다. 생산능력 배분, 고객 예약, 재료 가격 및 출하 리듬은 여전히 실제 이익 실현 지점을 결정합니다. Google TPU, AMD, AWS 등 고객이 동시에 패키징 및 부품 리소스를 두고 경쟁할 때, 공급망 내 강력한 분야는 가격을 인상할 수 있고, 약한 고객은 후순위로 밀려날 수 있습니다.
사이클은 정점에 도달하지 않았고, 현금 흐름 압박도 사라지지 않았다
이번 상향 조정의 전제는 대형 클라우드 업체들이 여전히 대규모 투자를 지속할 것이라는 점이다. AI 모델 경쟁, 추론 수요 증가, 자체 칩 확장은 2027년까지 자본 지출을 높은 수준으로 유지하게 하며, 이는 시장의 기존 예상치를 상회할 가능성이 크다.
위험도 같은 지점에 존재한다.
메모리 비용 급등으로 인해 일부 하이퍼스케일러는 2027년에 자유 현금 흐름 압박에 직면할 수 있다. 자본 지출이 계속 증가하는 반면, AI 수익 실현 속도가 하드웨어 투자보다 느리다면, 투자자들은 클라우드 업체의 대차대조표와 투자 회수 기간을 재평가하게 될 것이다. 수익률 상승도 이러한 압박을 가중시키는데, 더 높은 금리는 장기 건설 프로젝트에 더 큰 자금 비용을 초래하기 때문이다.
또 다른 경계는 2028년 이후의 기술 실현이다. 고급 패키징을 계속 확장하려면 EMIB-T, CoPoS, GPU-on-GPU SoIC, CPO, 더 빠른 SerDes, 차세대 PCB 소재 등 기술이 점진적으로 성숙해야 한다. 어떤 핵심 단계라도 지연되면 AI 하드웨어 로드맵이 더 이상 연장되는 데 영향을 미칠 수 있다.
이 보고서는 'AI 하드웨어가 무위험으로 상승한다'는 결론을 내리지 않는다. 현실에 더 가까운 판단은 현재 데이터센터와 서버 수요가 여전히 상향 조정 중이며, TSMC의 고급 패키징과 부품 공급은 여전히 타이트하고, AI 인프라 사이클은 명확한 정점을 아직 보지 못했다는 것이다. 그러나 2027년 이후에는 클라우드 업체의 현금 흐름, 부품 병목 현상, 기술 실행이 이번 사이클이 얼마나 더 지속될지를 결정할 것이다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사