모건스탠리, CPO 공급망 분석: 양산 가속화, GlassBridge는 여전히 장기 변수

TL;DR
· 모건스탠리의 공급망 점검 결과, CPO 생산 능력, 테스트 효율성 및 관련 주문 템포가 모두 개선되고 있습니다.
· TSMC는 공식적으로 2026년 양산을 목표로 하고 있으며, 모건스탠리는 PIC 생산 능력이 2028년까지 최소 25kwpm에 도달할 것으로 예상합니다.
· GlassBridge는 장기적 잠재력을 지니고 있지만, 단기적으로는 기존 FAU 및 격자 결합 방식이 주류 프로젝트를 주도할 것입니다.
모건스탠리의 최신 공급망 점검에 따르면, CPO가 프로토타입 검증 단계에서 양산으로 전환되는 일정이 더욱 명확해지고 있습니다. TSMC 실리콘 포토닉스 PIC 생산 능력 계획은 상향 조정되었고, 웨이퍼 레벨 테스트 시간은 단축되었으며, FOCI와 AllRing 등 아시아 공급망 기업들도 더욱 확실한 주문 증가 단계에 진입했습니다. AI 데이터센터의 경우, CPO는 네트워크 대역폭을 높이고 상호 연결 전력 소모를 줄이는 중요한 경로입니다. TSMC 공식 연례 보고서는 COUPE 관련 CPO 솔루션이 2026년 양산될 예정이라고 밝혔으며, NVIDIA도 6월에 일부 파트너에게 Spectrum-X CPO 스위치를 출하하기 시작했다고 발표했습니다. 현재 변화는 병목 현상이 사라진 것이 아니라, 양산 체인이 더욱 검증 가능한 템포를 제공하기 시작했다는 점입니다.
최근 시장은 동시에 GlassBridge에 주목하고 있습니다. 이는 고밀도, 재작업 가능성 및 열 호환성 측면에서 기존 FAU에 도전할 수 있는 잠재력을 지닌 새로운 광섬유 결합 방식으로 간주됩니다. 그러나 모건스탠리의 점검 결과, GlassBridge는 현재 주로 에지 결합 및 1차원 광섬유 배치에 사용되고 있으며, 아직 TSMC COUPE 주류 프로젝트에 진입하지 못했습니다. 단기적인 주류는 신기술이 기존 방식을 즉시 대체하는 것이 아니라, CPO의 기존 양산 체계가 먼저 추진되는 것입니다.
TSMC PIC 생산 능력 확대, CPO 출하 곡선 구체화
CPO 양산의 기반은 우선 TSMC의 PIC 생산 능력에 달려 있습니다. 모건스탠리는 TSMC의 PIC 생산 능력이 현재 약 500장/월에서 시작해 2026년 2분기에 10kwpm, 2026년 4분기에 15kwpm으로 증가하고, 2028년까지 최소 25kwpm으로 확대될 것으로 예상합니다.
이 수치는 TSMC의 공식 발표가 아닌, 모건스탠리의 공급망 점검 및 모델 가정에 기반합니다. 공개 정보 측면에서 TSMC는 연례 보고서에서 COUPE가 실리콘 포토닉스 및 3DFabric 관련 기술임을 확인했으며, 2025년에 여러 고객과 200Gbps를 구현했고, CPO 솔루션은 2026년 양산을 목표로 하고 있습니다. TrendForce 등 기관도 TSMC의 'COUPE on Substrate'가 2026년 하반기에 양산될 것으로 예상한다고 밝혔습니다.
모건스탠리의 출하 가정에 따르면, 2026년 글로벌 CPO 스위치 출하량은 약 2만 3000대로, 주로 100T 스위치가 중심이 되며 엔비디아가 주도할 것으로 예상됩니다. 2027년 출하량은 5만 9000대로 증가하고, 2030년에는 20만 대에 이를 전망입니다. 수율이 계속 개선된다면, TSMC PIC 생산능력에 대응하는 광학 엔진의 실제 출하량은 2027년 약 780만 개에 도달할 수 있습니다.
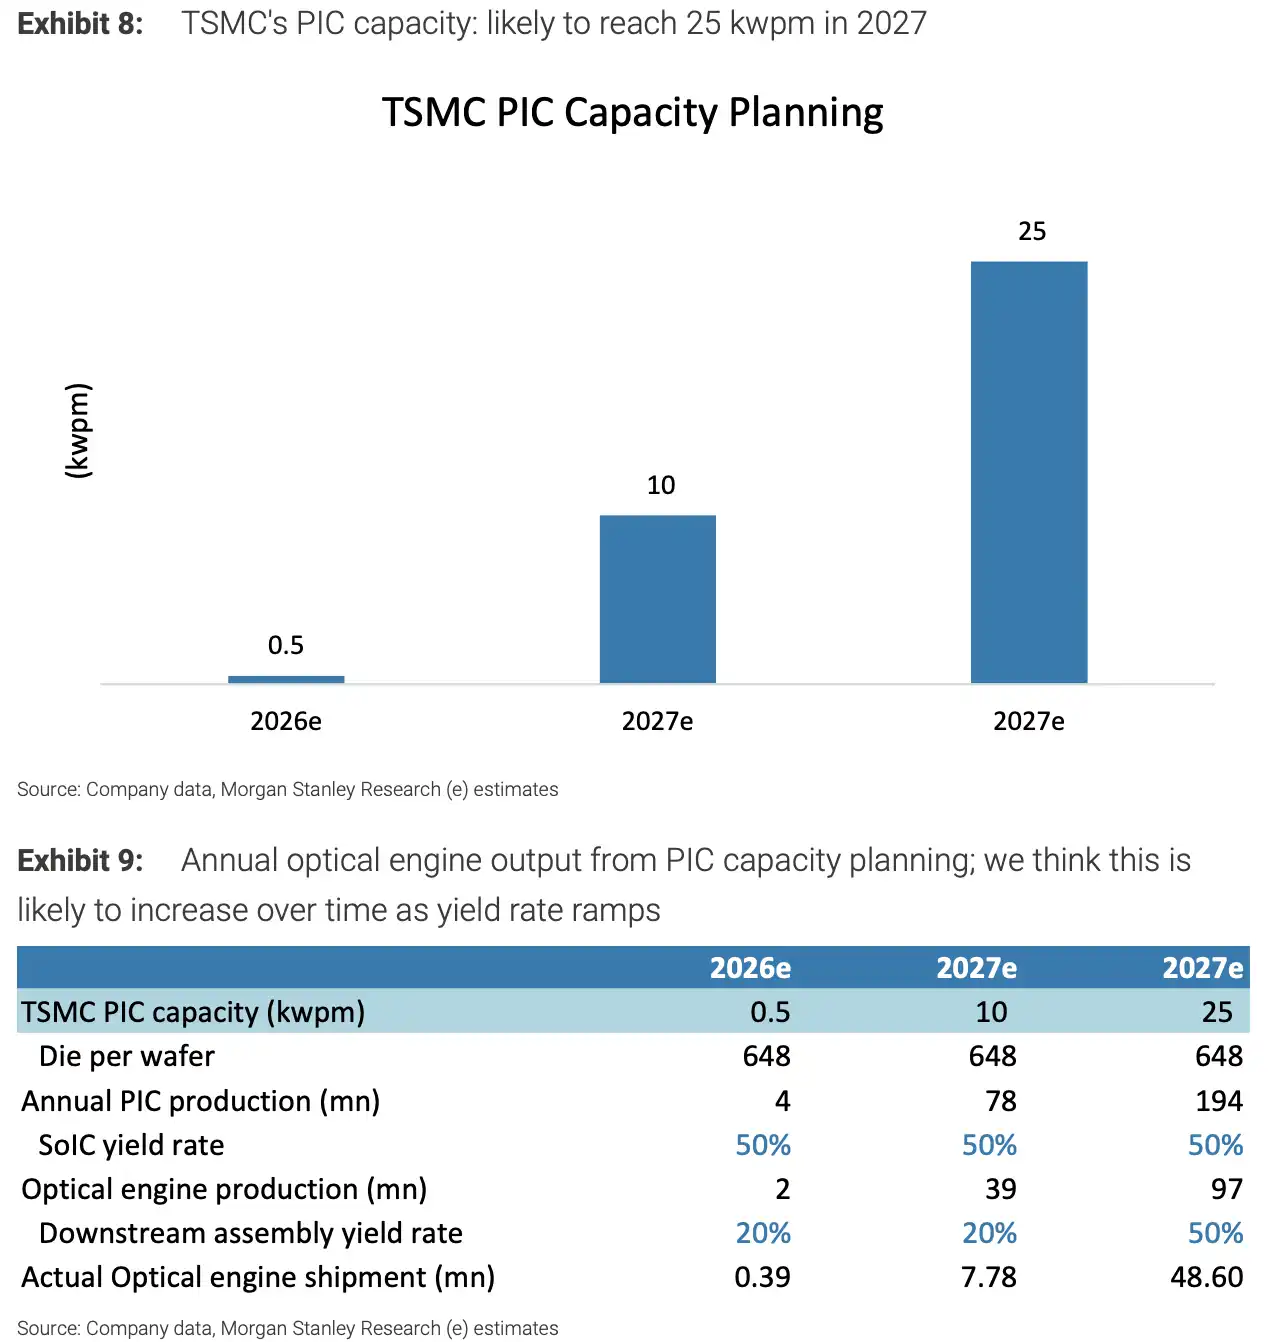
2026년에는 약 0.5kwpm에서 10kwpm으로 증가할 것으로 예상되며, 2028년에는 최소 25kwpm에 도달해 다양한 수율 조건에서 광학 엔진 출하량이 확대될 것입니다.
PIC 생산능력은 전제 조건에 불과합니다. 실제 출하 속도를 결정하는 요소는 패키징, 테스트, 광학 부품, 시스템 통합 및 고객 플랫폼 도입입니다. CPO는 전기 신호와 광 신호를 더 이른 단계에서 함께 검증해야 하므로, 양산 난이도는 기존의 플러그형 광 모듈보다 높습니다.
테스트 시간이 약 6시간으로 단축되었지만, 여전히 양산의 관건
모건스탠리가 확인한 가장 중요한 개선 사항 중 하나는 CPO Insertion 2 웨이퍼 레벨 테스트 효율성 향상입니다.
이 단계의 테스트 시간은 2025년 하반기 하루 한 장에서 현재 약 6시간 한 장으로 개선되었습니다. 향후 6~12개월 내에 목표는 3~4시간 한 장으로 더 줄이는 것입니다.
Insertion 2는 광 신호와 전기 신호를 동시에 테스트하는 첫 번째 단계로, 일반적으로 생략하기 어렵습니다. 이 단계가 너무 오래 걸리면, 전단 웨이퍼와 패키징 생산능력이 갖춰져 있더라도 최종 양산 속도가 테스트 처리량에 의해 막힐 수 있습니다.
테스트 효율성 개선은 CPO가 엔지니어링 샘플에서 상업적 출하로 전환되는 중요한 신호입니다. 그러나 이것이 최종 해결책은 아닙니다. CPO가 AI 데이터센터에 대규모로 도입되기 위해서는 테스트 장비, 프로브, 패키징 공장, FAU, 레이저 및 시스템 공장 간의 안정적인 협력과 더 높은 생산량에서 수율 유지가 입증되어야 합니다.
FOCI, 7월 양산 매출 시작… AllRing 수익 전망 상향 조정
기업 차원에서 FOCI와 AllRing은 이번 보고서에서 더 직접적인 수혜를 받는 두 개의 라인입니다.
모건스탠리는 FOCI의 CPO 대량 생산 매출이 7월부터 시작되어 2027년까지 지속적으로 증가할 것으로 예상하며, 주로 엔비디아 Spectrum CPO 스위치에 공급될 것으로 내다봤습니다. 2027년 하반기에는 FOCI가 AMD MI500 시리즈에 FAU를 출하하기 시작할 가능성도 있으며, 2028년에는 더 많은 양산 고객이 수익에 기여할 것으로 보입니다.
단기 재무 측면에서 FOCI는 여전히 생산 확대 및 이전 비용을 부담해야 합니다. 2026년에는 신규 태국 공장 생산능력 이전, SiPh/CPO 생산라인 램프업 준비, 신주 발행에 따른 일회성 비용 영향으로 FOCI는 주당 0.41대만달러의 손실을 기록할 것으로 예상됩니다. 2027년에는 매출이 86.94억 대만달러로 증가할 전망입니다. 모델 가정에서 NVIDIA의 FOCI 매출 기여 비중은 2026년 29%에서 2027년 76%, 2028년에는 92%로 상승할 것입니다.
AllRing의 변화는 수익 예측에 더 직접적으로 반영됩니다. 모건스탠리는 AllRing의 2026년 매출 전망을 94.05억 대만달러로 상향 조정했으며, 이는 이전 전망 대비 13% 증가한 수치입니다. 2026년 EPS는 15% 상향된 25.48대만달러, 2027년 EPS도 2% 상향 조정되었습니다. 목표 주가는 1,580대만달러를 유지하고, 투자 의견도 '비중 확대'를 유지했습니다.
AllRing의 관전 포인트는 CPO에만 있지 않습니다. 2026년 CPO 관련 매출(FAU 커플링, AOI, 디스펜싱 장비 포함)은 전체 매출의 11%를 차지할 것으로 예상되며, 2027년 19%, 2028년 26%로 증가할 전망입니다. CoWoS 사업은 2026년과 2027년에 각각 전년 대비 55% 및 53% 성장할 것으로 예상됩니다. SoIC도 장기 성장 가정에 포함되어, 2027년 매출 기여 비중은 약 4%로 예상됩니다.
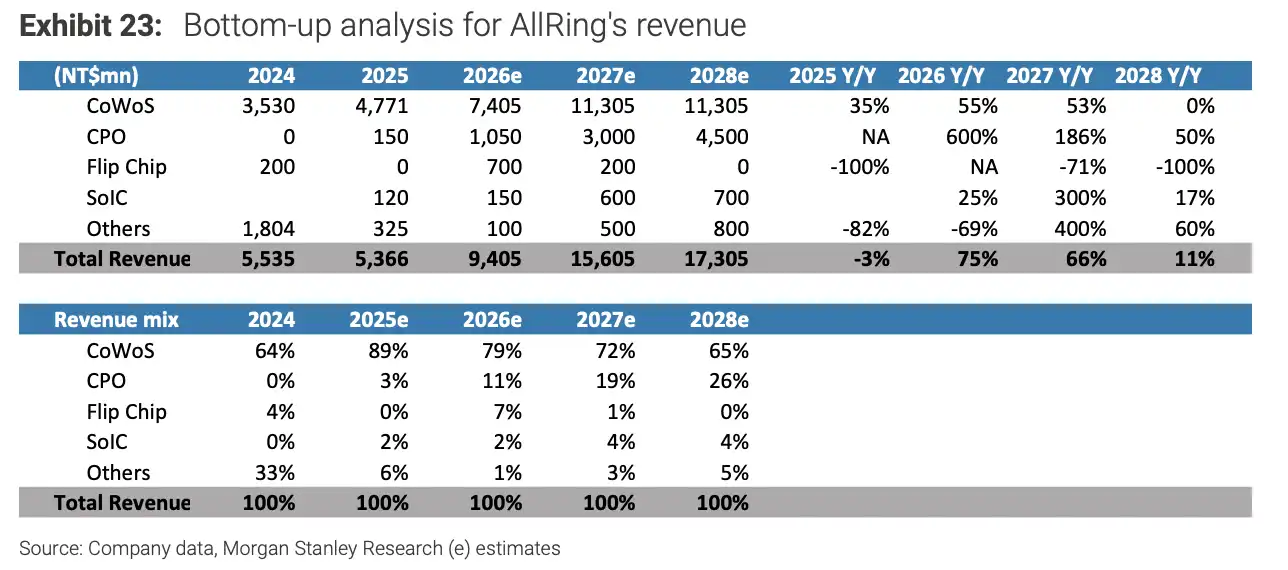
AllRing 매출 분해. 2024~2028년 CoWoS, CPO, SoIC 부문별 매출 변화, CPO 비중은 0%에서 26%로 상승 예상.
모건스탠리는 또한 AllRing이 TSMC SoIC의 유일한 Wafer-on-Wafer 디스펜싱 장비 공급업체라고 밝혔습니다. AMD, NVIDIA, Apple, Broadcom 등 고객들이 칩렛 설계로 계속 전환함에 따라 SoIC 생산능력 확장은 관련 장비 수요도 촉진할 것입니다. TSMC의 2026년 SoIC 생산능력 목표는 14kwpm입니다.
GlassBridge는 잠재력이 있지만, 단기적으로는 주류 대안이 아님
시장이 GlassBridge에 주목하는 이유는 기존 FAU와 다른 커플링 경로를 제공하기 때문입니다.
Corning 공식 자료에 따르면, GlassBridge는 웨이퍼 레벨 유리 이온 교환 도파로와 분리 가능한 수동 정렬 커넥터 아키텍처를 채택하여 고밀도 fiber-to-PIC 연결을 지원하고 제조, 테스트 및 재작업 유연성을 향상시킵니다. Corning이 공개한 O-band 광섬유-PIC 커플링 손실은 약 1.5dB입니다. 기존 V-groove FAU와 비교하여 제조 확장성, 열 호환성 및 재작업 가능성 측면에서 차별화된 장점을 가지고 있습니다.
이러한 장점들은 아직 주류 양산 단계로 전환되지 않았습니다. 모건스탠리 점검 결과, 현재 GlassBridge는 주로 엣지 커플링(edge coupling)과 1차원 광섬유 배치에 적용되는 반면, TSMC COUPE 플랫폼 및 NVIDIA, AMD, Ayar Labs 등 단기 주류 프로젝트는 여전히 격자 커플링(grating coupling)을 중심으로 하여 2026년 하반기 양산에 더 적합한 것으로 나타났습니다.
기존 FAU 공급망은 단기적으로 빠르게 대체되기 어렵습니다. 모건스탠리의 판단에 따르면, TFC의 고급 FAU 경쟁력은 당분간 GlassBridge가 대체하기 어렵습니다. 상대적으로 Largan이 V-Groove 방식에만 머무른다면 더 큰 경쟁 압력에 직면할 수 있습니다.
GlassBridge는 장기적인 기술 경로에 더 가깝습니다. 향후 더 복잡한 2차원 광섬유 배치에 진입하고, 공급망 성숙도를 높이며, 주요 플랫폼에 채택된다면 기존 FAU 시장 공간에 실질적인 압박을 가할 수 있을 것입니다.
양산 체인은 진행 중이지만, 완전히 실현되지는 않음
이번 공급망 점검에서 얻은 신호는 CPO 양산 체인이 이전보다 더 명확해졌다는 것이지, 위험이 사라졌다는 의미는 아닙니다.
TSMC PIC 생산 능력 계획, Insertion 2 테스트 효율성, FOCI의 NVIDIA 프로젝트 매출, AllRing의 CPO 및 첨단 패키징 장비 주문은 모두 동일한 방향을 가리킵니다: AI 데이터 센터의 광 인터커넥트 업그레이드가 개념 검증에서 더 구체적인 생산 능력 및 수익 배치로 이동하기 시작했다는 것입니다.
그러나 CPO의 물량 확대는 여전히 몇 가지 현실적 조건에 달려 있습니다. 웨이퍼 레벨 테스트가 계속해서 3~4시간으로 단축될 수 있는지, 더 높은 생산 능력에서 수율을 유지할 수 있는지, 파운드리, 패키징, 칩 설계, FAU, 레이저 및 시스템 제조사가 협력 설계를 완료할 수 있는지, 그리고 NVIDIA, AMD 등 고객의 양산 플랫폼이 계획대로 진행되는지 여부가 향후 출하 속도에 영향을 미칠 것입니다.
GlassBridge의 등장은 기존 FAU 공급망의 장기적 공간에 불확실성을 남깁니다. 단기적으로는 기존 FAU를 뒤집지 못했지만, 기술 경로는 여전히 변할 수 있습니다. CPO 공급망의 경우, 현재 더 중요한 검증은 생산 능력, 테스트 효율성, 고객 도입 및 실제 매출이 지속적으로 실현될 수 있는지 여부입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사