


Syntiant의 AI 칩 스토리가 IPO를 앞두고 있으며, 우선 마이크로폰을 통해 기반을 다지고 있다.

Syntiant가 SEC에 S-1을 제출했을 때, 핵심 키워드는 분명했습니다. 인텔과 마이크로소프트 관련 주체가 자금 조달에 참여했으며, AI 칩과 소프트웨어를 개발하는 이 회사는 나스닥 글로벌 마켓 상장을 준비 중이고, 티커는 SYTN입니다.
투자설명서에는 한 가지 세부 사항도 있습니다. Syntiant의 이번 S-1에 따르면, 가장 최근 분기 기준으로 회사 수익의 약 95%가 센서에서 발생했습니다. 더 구체적으로는 디지털 및 아날로그 센서입니다. 이들 대부분은 2024년 말에 인수한 음향 부품 회사 Knowles의 컨슈머 MEMS 마이크 사업에서 비롯되었습니다.
이로 인해 Syntiant의 IPO 스토리는 다소 모순적으로 변했습니다. 자본시장은 AI 칩이라는 꼬리표를 보고 있지만, S-1에서 수익을 견인하는 것은 마이크입니다.
발행 비용표에 따르면 최대 등록 발행 금액은 1억 달러입니다. 이는 등록 수수료 계산 기준이며, 최종 모집 금액과 같지는 않습니다. 초기 S-1에는 아직 발행가 범위와 발행 주식 수가 명시되지 않았습니다.
2026년 3월 31일로 종료된 3개월 동안 회사의 순손실은 2,088만 달러였으며, 보통주 주주 귀속 순손실은 2,621만 달러였습니다.
그렇다면 이 회사는 대체 무엇으로 수익을 창출할까요?
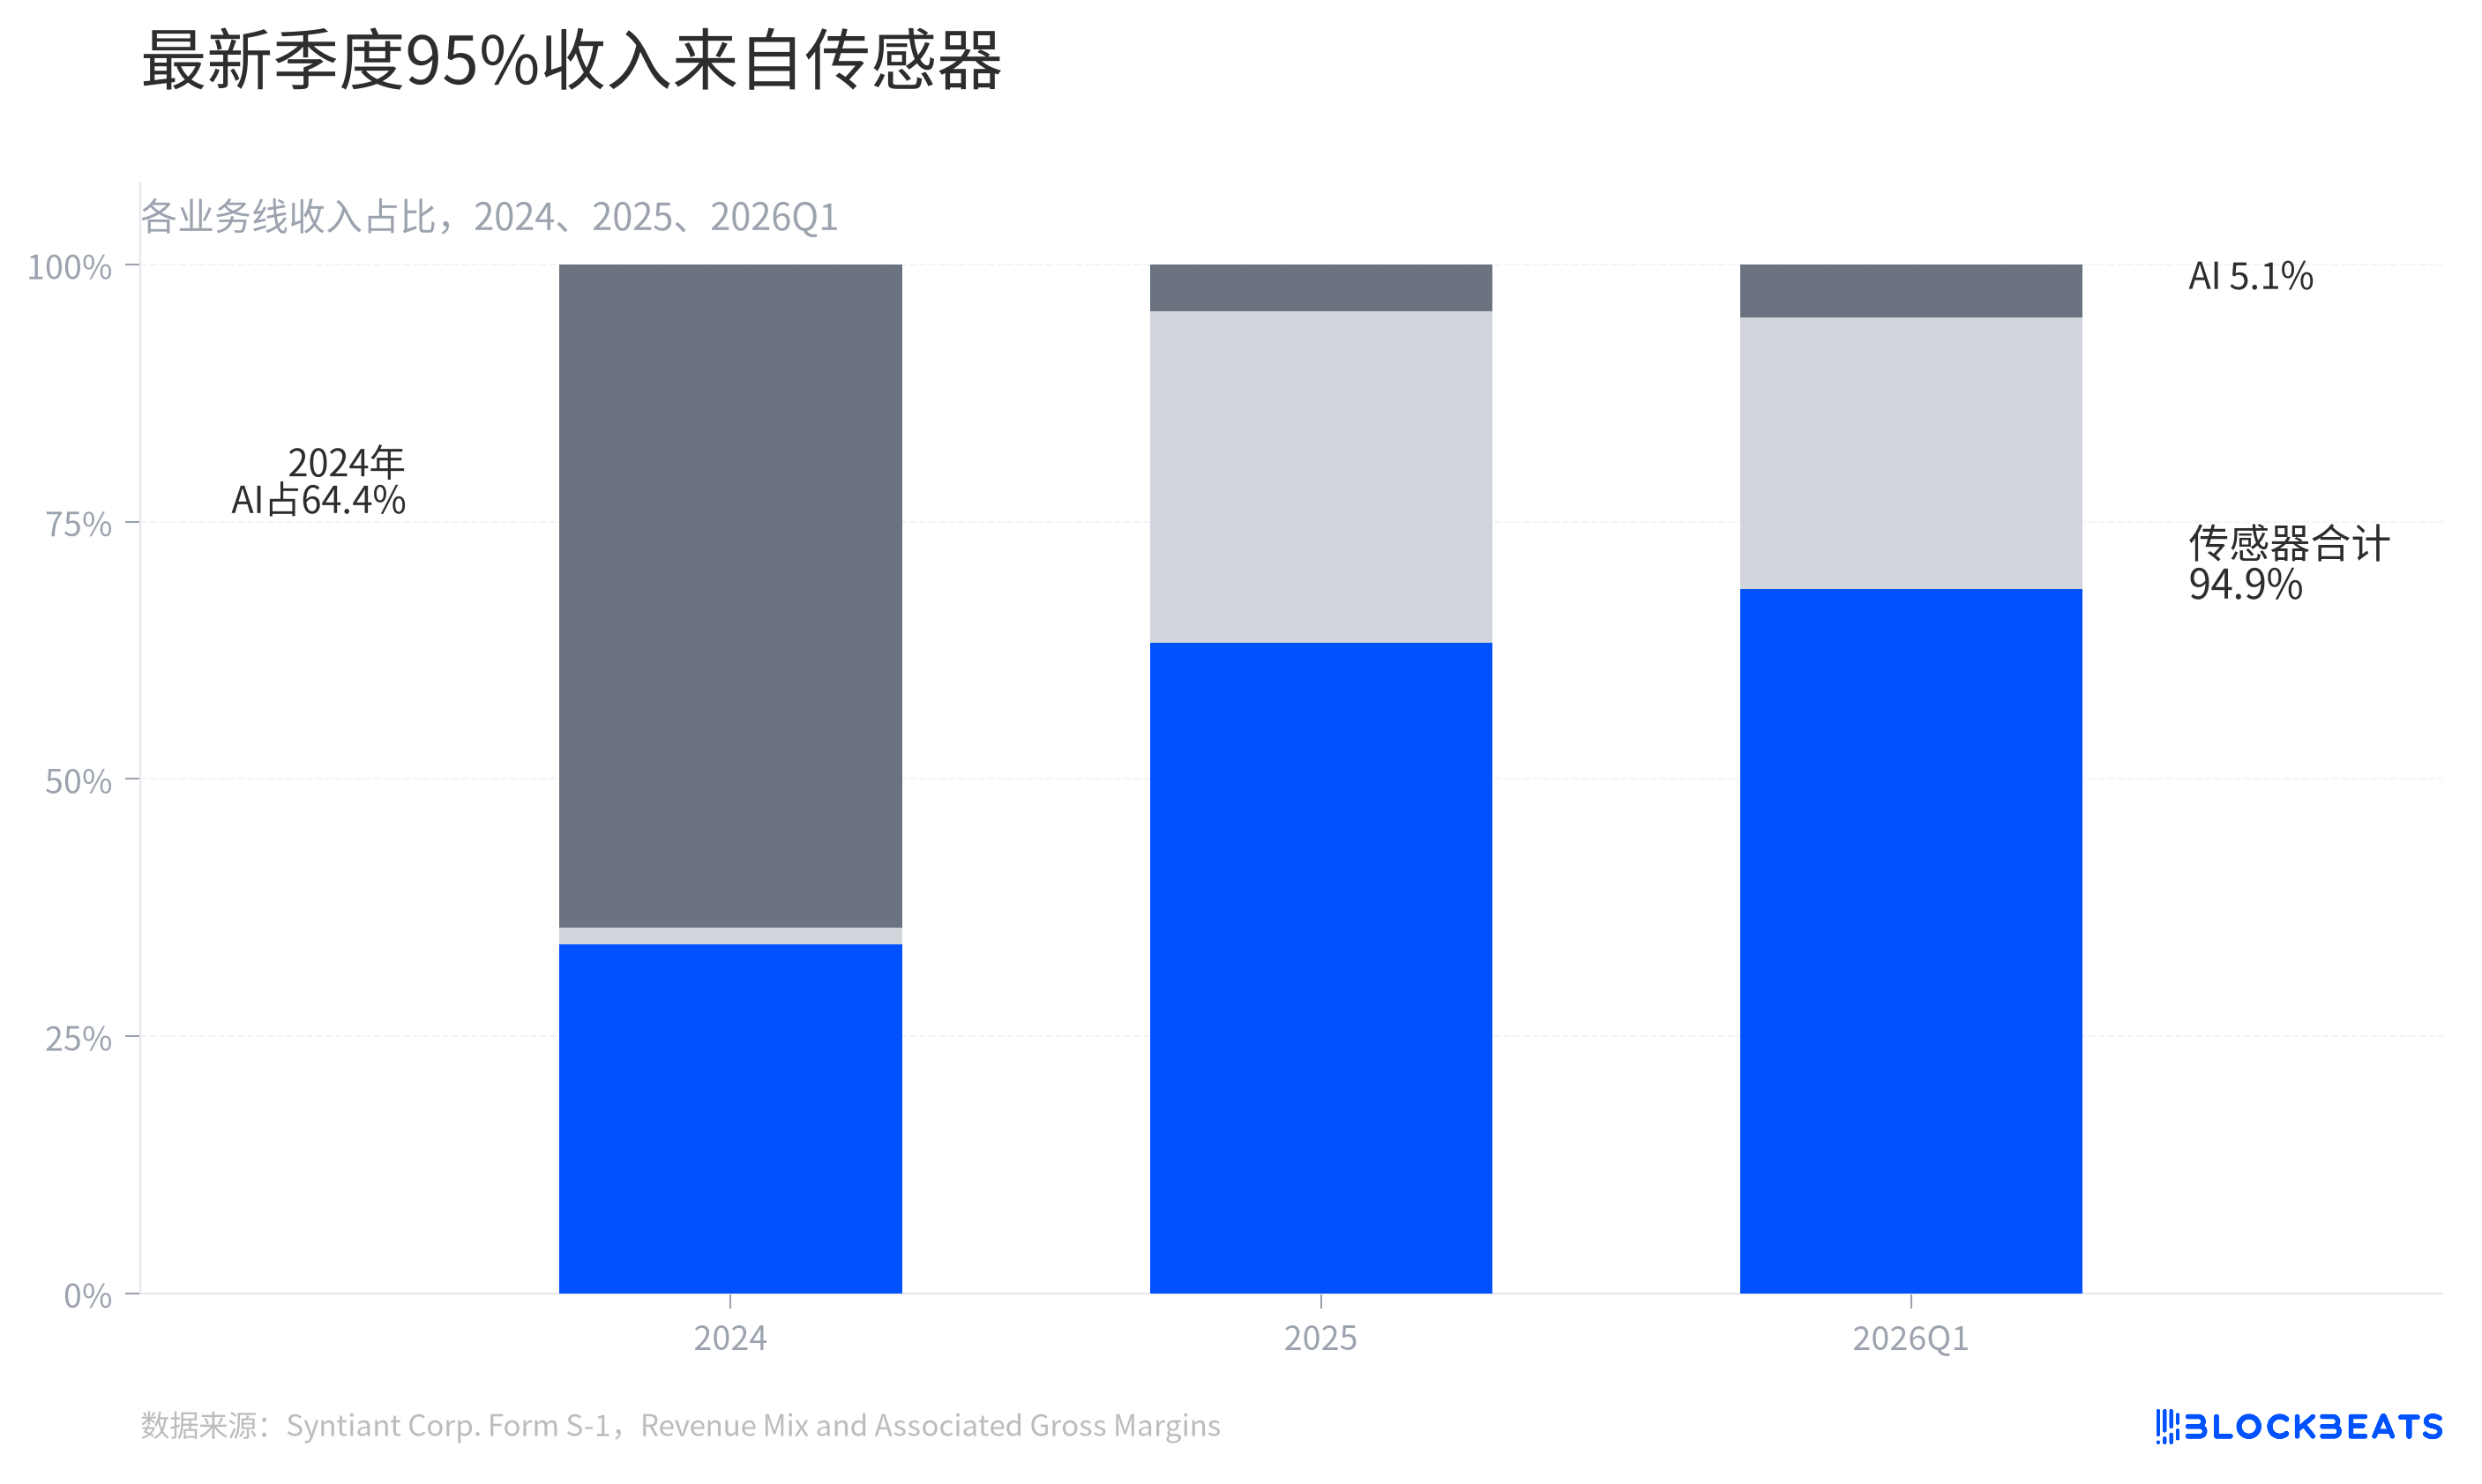
Syntiant의 초기 수익 구조는 확실히 AI 칩 회사에 더 가까웠습니다. S-1에 따르면 2024년에는 AI 사업이 회사 수익의 대부분을 차지했습니다. 2026년 1분기에는 AI 사업 비중이 약 5%에 불과해졌고, 디지털 및 아날로그 센서가 합쳐져 실제 수익의 기반이 되었습니다.
이러한 변화는 단순히 '사업 다각화'라는 말로 설명할 수 없습니다. AI 라인은 여전히 존재하고, Syntiant가 이야기하고자 하는 미래 스토리이기도 하지만, 수익표는 이미 다른 무언가에 의해 장악되었습니다. 투자자 입장에서는 AI 간판을 내건 회사에 들어갔는데, 계산대에서 가장 잘 팔리는 것이 마이크인 셈입니다.
수익이 갑자기 커진 이유에 대한 답도 이번 인수합병에 있습니다.
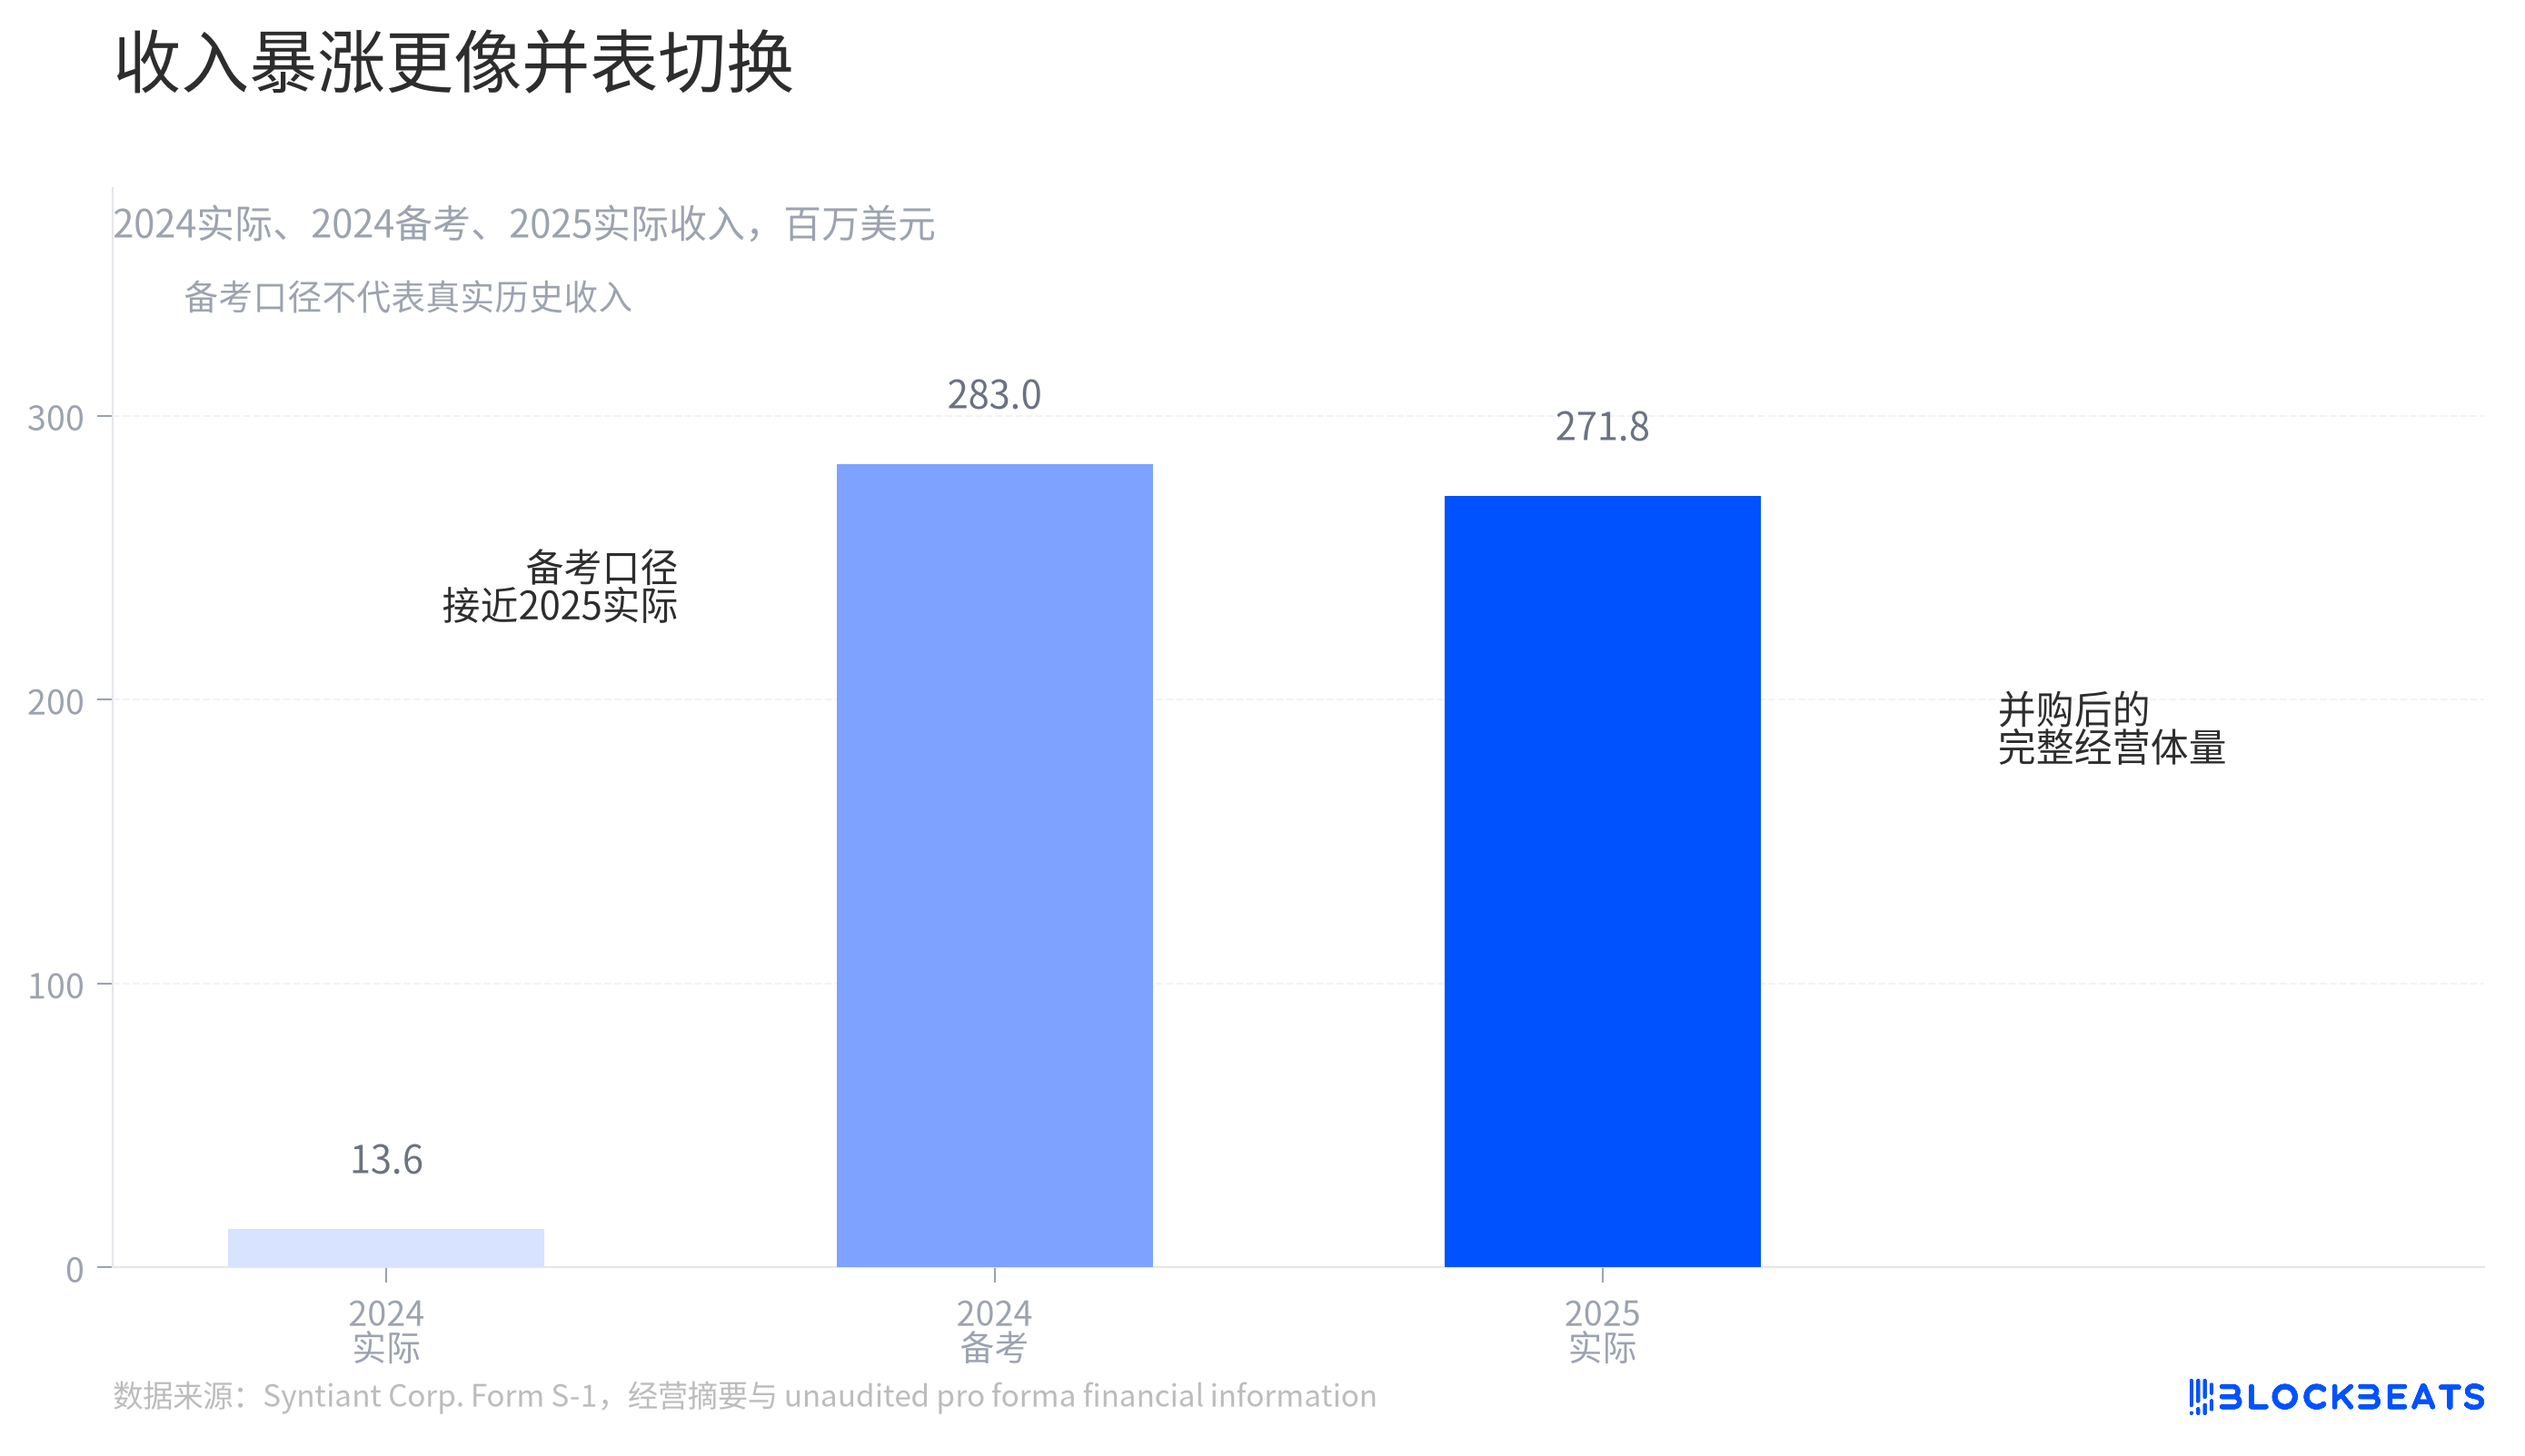
S-1에 따르면 Syntiant의 2025년 수익은 2억 7,200만 달러로, 2024년 실제 수익의 약 20배에 달합니다. 이 수치만 보면 AI 사업이 급성장한 것으로 이해하기 쉽습니다.
하지만 S-1의 프록시마(pro forma) 표는 다른 측면을 보여줍니다. Knowles의 컨슈머 MEMS 마이크 사업이 2024년 1월 1일부터 통합되었다고 가정하면, Syntiant의 해당 연도 프록시마 수익은 약 2억 8,300만 달러에 가까워집니다. 이 기준은 실제 역사가 아니라 인수합병 효과를 연간으로 환산한 것입니다. 이는 2025년의 수익 단계 상승이 기존 사업의 갑작스러운 성장이 아니라, 경영 규모의 전환에서 비롯되었음을 설명합니다.
이것이 바로 이 S-1에서 가장 중요한 대비점이다. AI는 스토리이고, Knowles가 가져온 센서 사업은 규모다.
문제는 규모가 곧 품질을 의미하지는 않는다는 점이다.
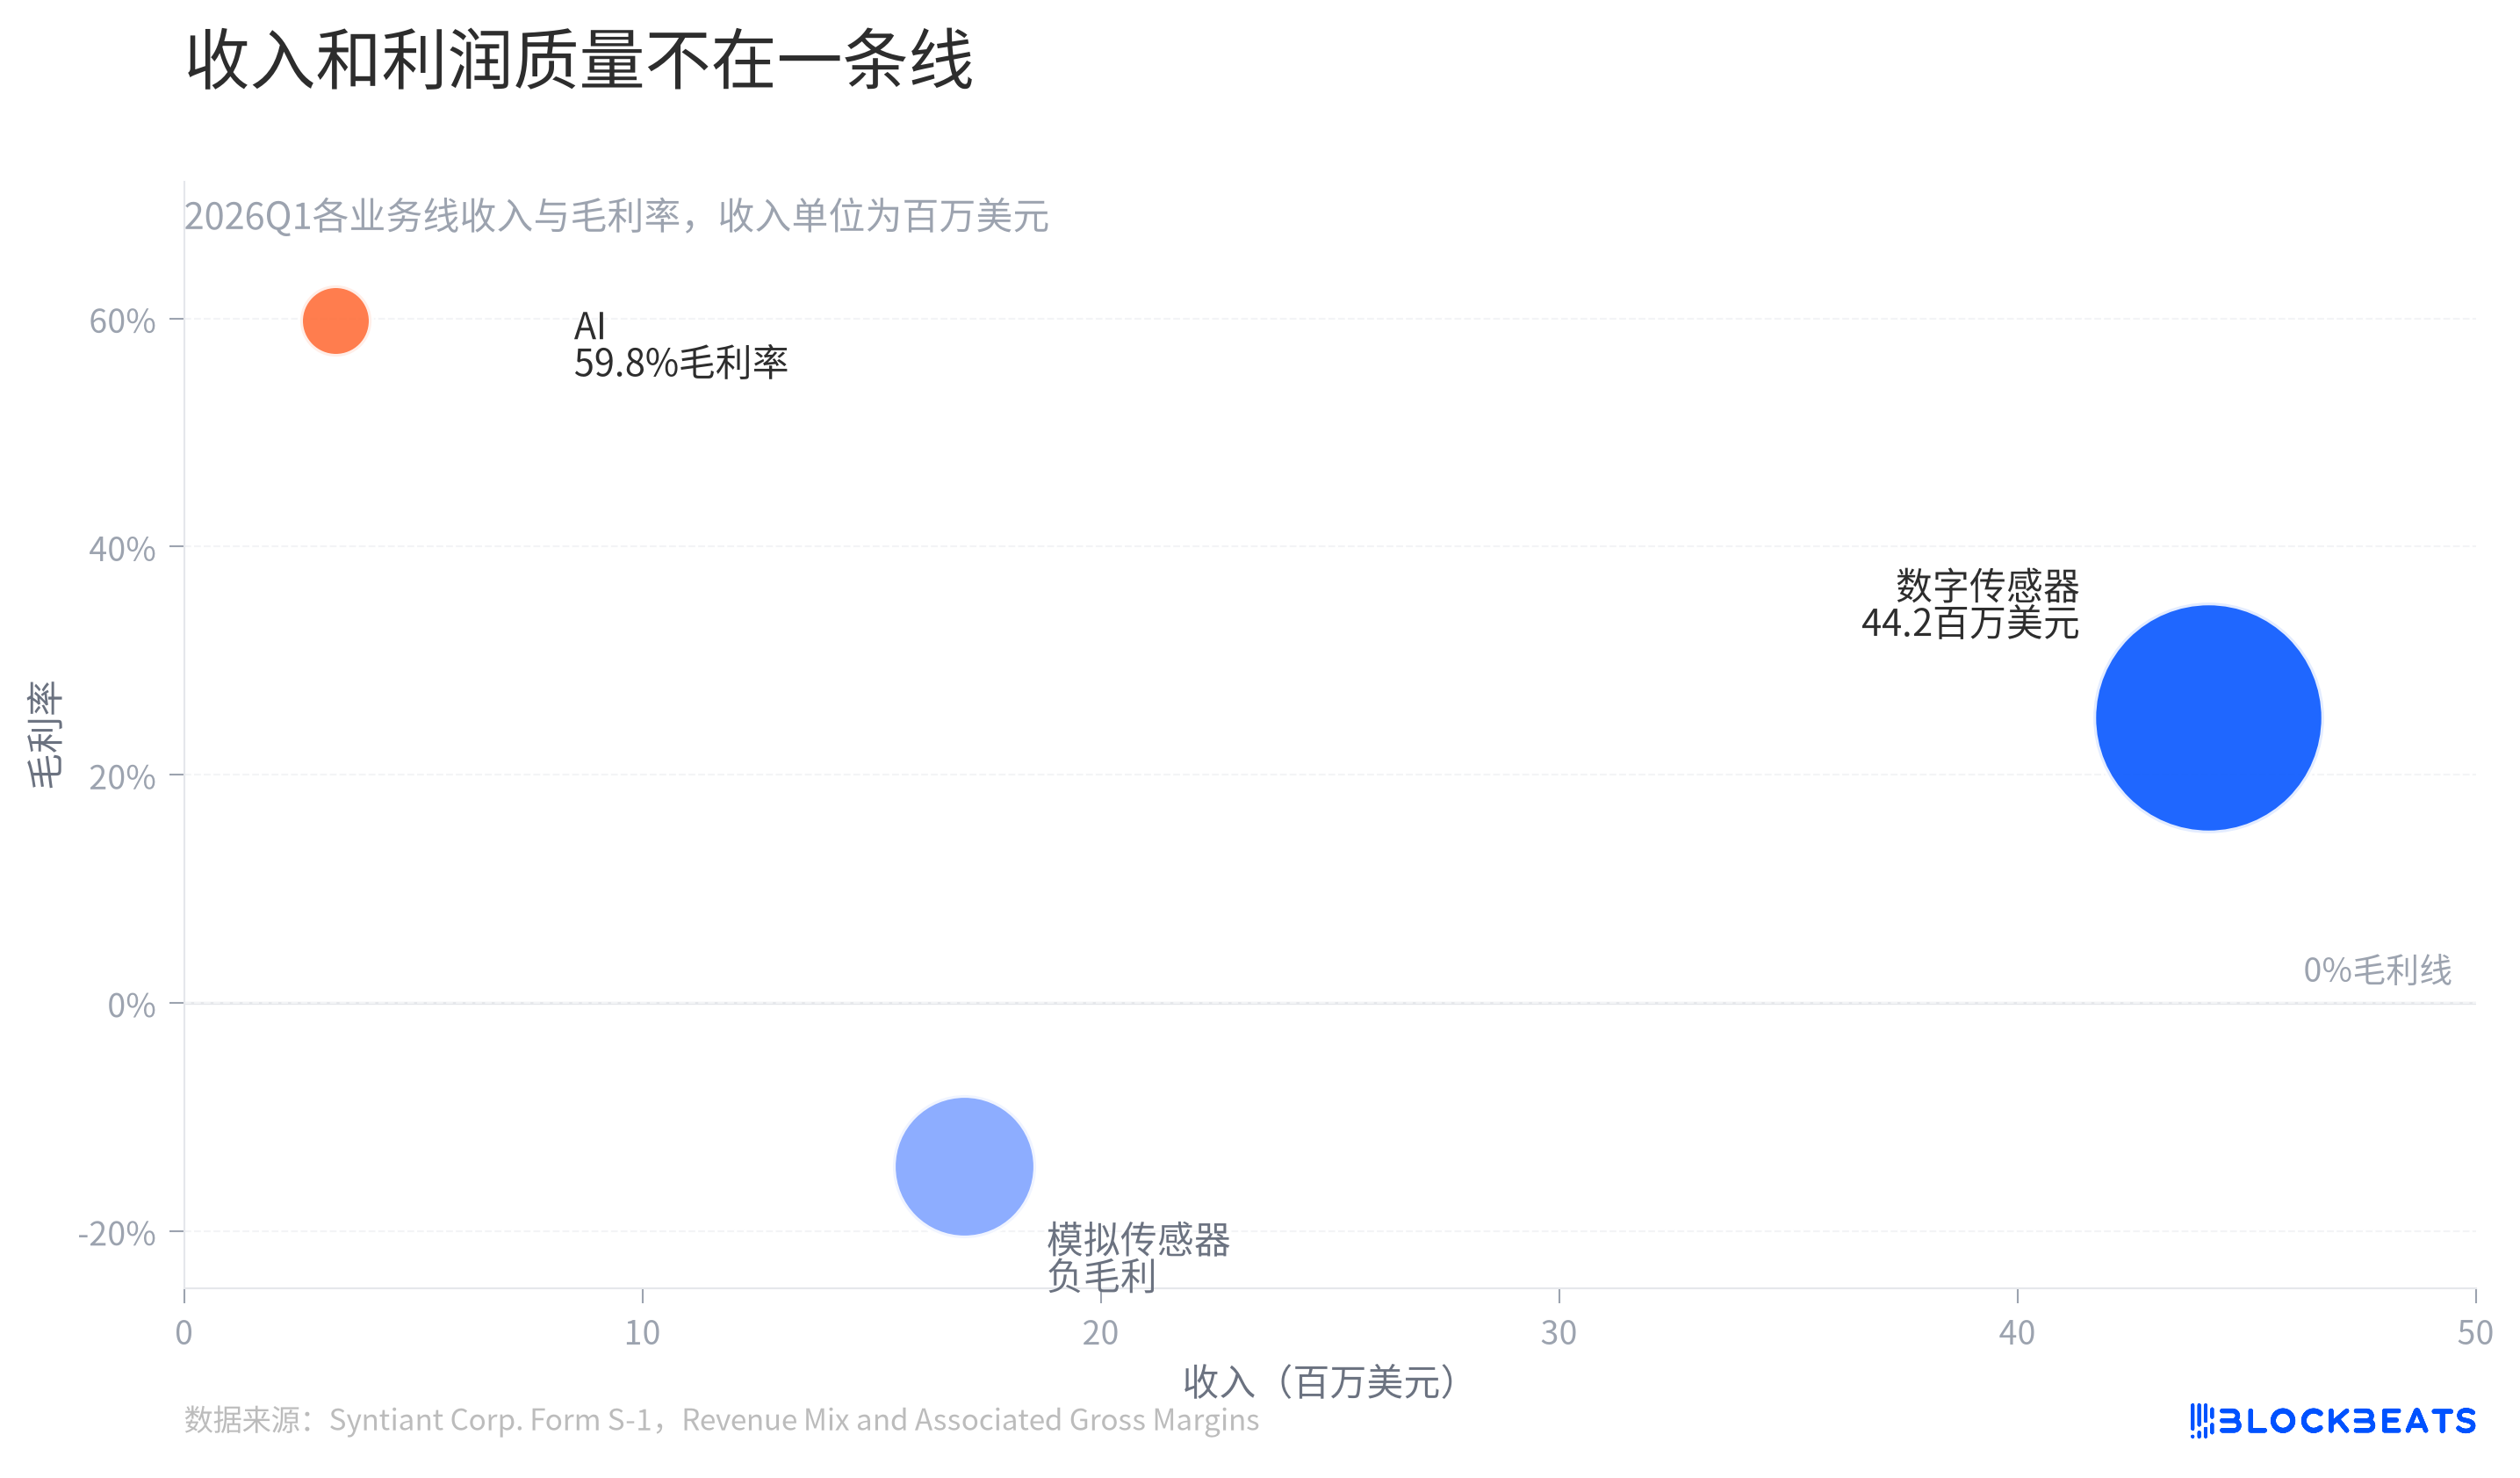
S-1의 부문별 매출총이익률 표에 따르면, 2026년 1분기 AI 사업의 매출총이익률은 약 60%에 달한다. 이는 세 가지 사업 라인 중 가장 우수한 수치지만, 매출 규모는 매우 작다.
주요 매출을 담당하는 디지털 센서의 매출총이익률은 약 4분의 1 수준에 불과하다. 아날로그 센서는 상황이 더 나빠서, 같은 기간 매출총이익률이 마이너스를 기록했다. 일반적인 비즈니스 언어로 바꾸면, 가장 수익성이 좋은 카운터는 아직 규모가 작고, 가장 바쁜 카운터는 마진이 얇으며, 다른 카운터는 오히려 손해를 보고 있는 셈이다.
이것이 센서 사업에 가치가 없다는 뜻은 아니다. 센서 사업은 Syntiant에 고객, 출하량, 현금 회수, 그리고 상장 시에 보여줄 수 있는 매출 규모를 제공했다. S-1에서 Syntiant는 2025년에 센서 출하량이 10억 개를 넘었다고 밝혔다. AI 초기 매출만 있는 칩 회사가 같은 방식으로 규모를 설명하기는 어렵다.
하지만 센서는 이야기를 현실로 다시 끌어내린다. 2026년 1분기, 회사의 총 매출은 6450만 달러였고, 보통주 주주 귀속 순손실은 2621만 달러였다. 상장 전 Syntiant는 AI 칩으로 수익 모델을 완성한 회사가 아니라, 센서 규모와 AI 옵션을 하나의 투자설명서에 담은 회사였다.
그렇다면 왜 Physical AI를 강조하는 것일까?
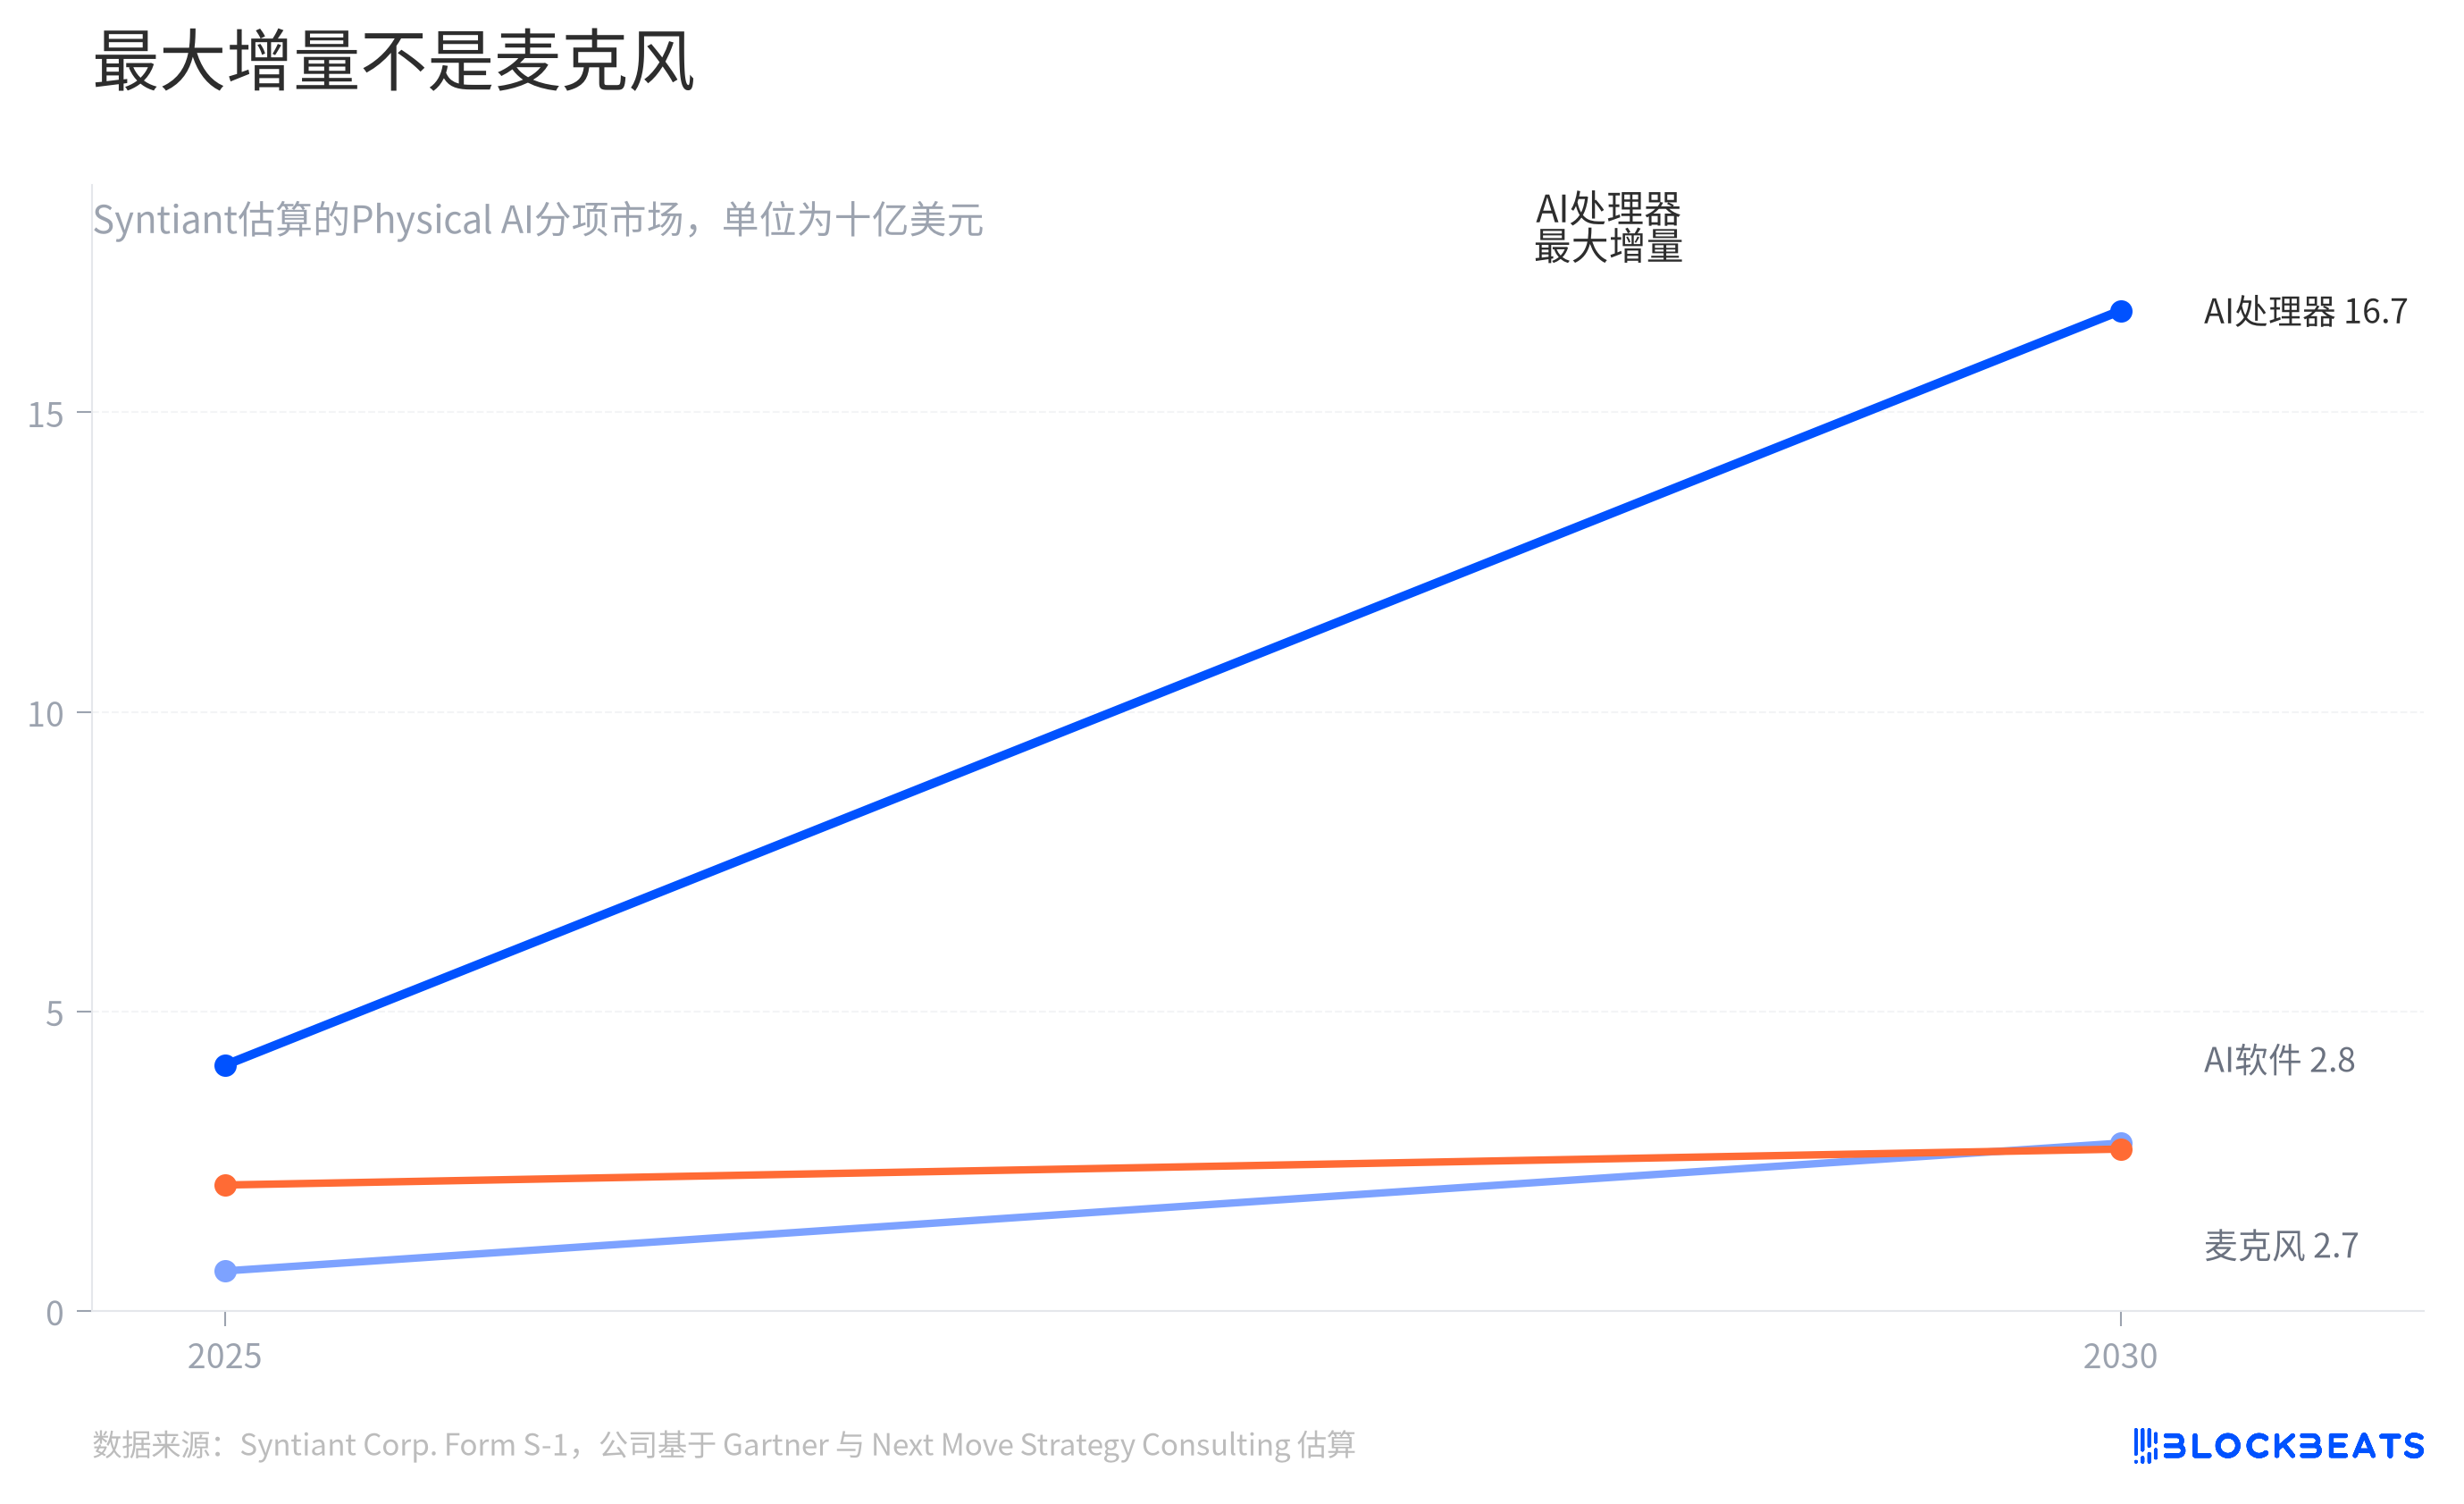
답은 시장 규모 스토리에 있다. Syntiant는 S-1에서 Physical AI 관련 총가용시장(TAM)이 2025년 70억 달러에서 2030년 220억 달러로 성장할 것으로 추정했다. 이 추정치는 Gartner와 Next Move Strategy Consulting의 관련 데이터 및 회사 자체 계산에 기반한 것으로, Syntiant에 대한 독립적인 제3자의 가치 평가를 보증하는 것은 아니다.
세부적으로 살펴보면, Syntiant가 가장 주목하는 분야는 AI 처리 반도체와 AI 소프트웨어 모델이다. 회사는 S-1에서 전자가 2030년까지 167억 달러에 이를 것으로 추정했다. 반면, MEMS 마이크 시장은 같은 기간 27억 달러에 그칠 것으로 예상되며, 연평균 성장률도 훨씬 낮다.
이것이 현재 매출이 마이크에 의존하는 회사가 여전히 투자설명서를 Physical AI 스토리로 구성하는 이유를 설명해준다. 마이크 사업은 재무제표를 두껍게 만드는 역할을 하고, AI 칩과 소프트웨어는 시장의 상상력을 키우는 역할을 한다.
인텔과 마이크로소프트의 이름도 이 프레임워크 안에서 살펴봐야 합니다. S-1에 따르면, 시리즈 D-1 라운드의 총 자금 조달액은 약 7,990만 달러이며, 이 중 인텔 캐피털이 약 250만 달러, 마이크로소프트 글로벌 파이낸스가 약 296만 달러를 매입했습니다. 이는 두 회사가 자금 조달과 주주 구조에 참여했음을 의미하지만, 이들이 해당 기업을 주도했다고 서술되어서는 안 됩니다.
Syntiant의 IPO는 단순한 AI 칩 상장 스토리가 아닙니다. 이는 마이크를 통해 수익 규모를 확보한 후, 자사 제품을 다시 Physical AI의 선반에 올려놓는 회사의 이야기에 가깝습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia







