앤트로픽이 8954억 달러 규모의 컴퓨팅 비용 청구서를 공개했고, 기관들은 기업 가치를 1조 6000억 달러 아래로 낮췄다.

TL;DR
· Anthropic은 11월 2일 SEC에 S-1/A 수정안을 제출하며 처음으로 3분기 매출 169억 5,600만 달러를 공개했는데, 전년 대비 약 11배 성장했으며 영업 실적은 2분기 9억 7,400만 달러 흑자에서 5억 6,700만 달러 적자로 전환되었습니다.
· 같은 문서에서 이전에 공백으로 남겨두었던 컴퓨팅 파워 및 인프라 조달 약정을 약 8,954억 달러로 채웠으며, 그중 698억 달러가 12개월 내에 만기가 도래하여 IPO 자금 용도가 확장에서 장기 비용 매칭으로 바뀌었습니다.
· 관련 종목: ANT(비상장), 컴퓨팅 파워 공급업체 브로드컴, 구글, 아마존, 마이크로소프트, 그리고 리테일 배정 채널 로빈후드, 찰스 슈왑, SoFi.
11월 2일, Anthropic은 SEC에 S-1/A 수정안을 제출하며 10월 26일 첫 버전에서 공백으로 남겨두었던 두 가지 숫자를 채웠습니다: 9월 30일 기준 3분기 매출 169억 5,600만 달러, 그리고 컴퓨팅 파워 및 인프라 조달 약정 합계 약 8,954억 달러입니다. 같은 분기 보고서에서 영업 실적은 2분기 9억 7,400만 달러 흑자에서 5억 6,700만 달러 적자로 바뀌었습니다. 발행가와 발행 주식 수는 여전히 공백이며, 티커는 ANT입니다.
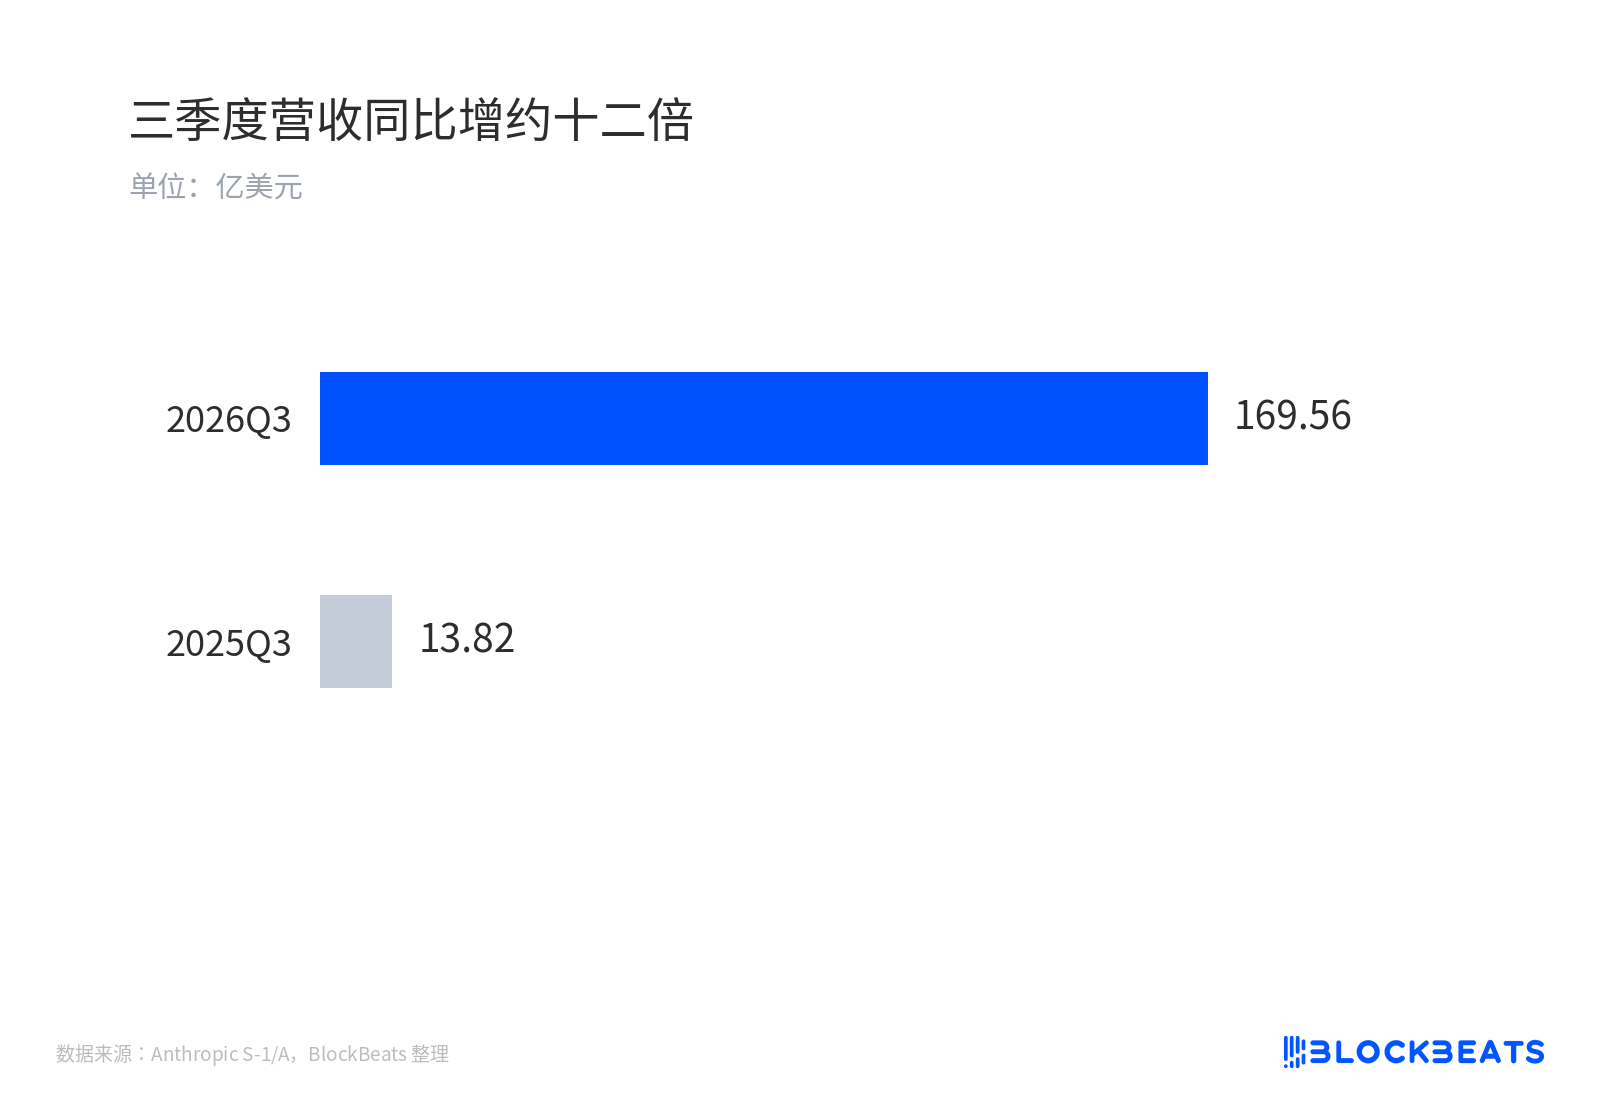
3분기 매출 전년 대비 약 12배 증가
컴퓨팅 파워를 임대하는 회사, 이익이 먼저 생산 능력에 막히다
Anthropic은 데이터센터를 짓지 않고, 모델을 다른 사람이 지어둔 전산실에서 돌리며 컴퓨팅 파워를 계약으로 구매합니다. 이로 인해 손익계산서가 생산 능력의 리듬에 극도로 민감해지며, 서버 랙이 도착하는 시차가 매출총이익률에 직접 반영됩니다.
3분기 컴퓨팅 파워 및 인프라 비용은 98억 6,300만 달러로 매출의 58%를 차지했으며, 2분기는 48%였습니다. 경영진의 설명에 따르면 장기 계약은 보통 12~18개월 전에 생산 능력을 확보하는데, 수요가 더 빠르게 증가하여 현물 구매로 보충할 수밖에 없었고, 약 50억 달러의 단기 고가 컴퓨팅 파워와 약 20억 달러의 기부 매칭 프로그램 비현금 비용이 영업 이익을 마이너스로 만들었습니다.
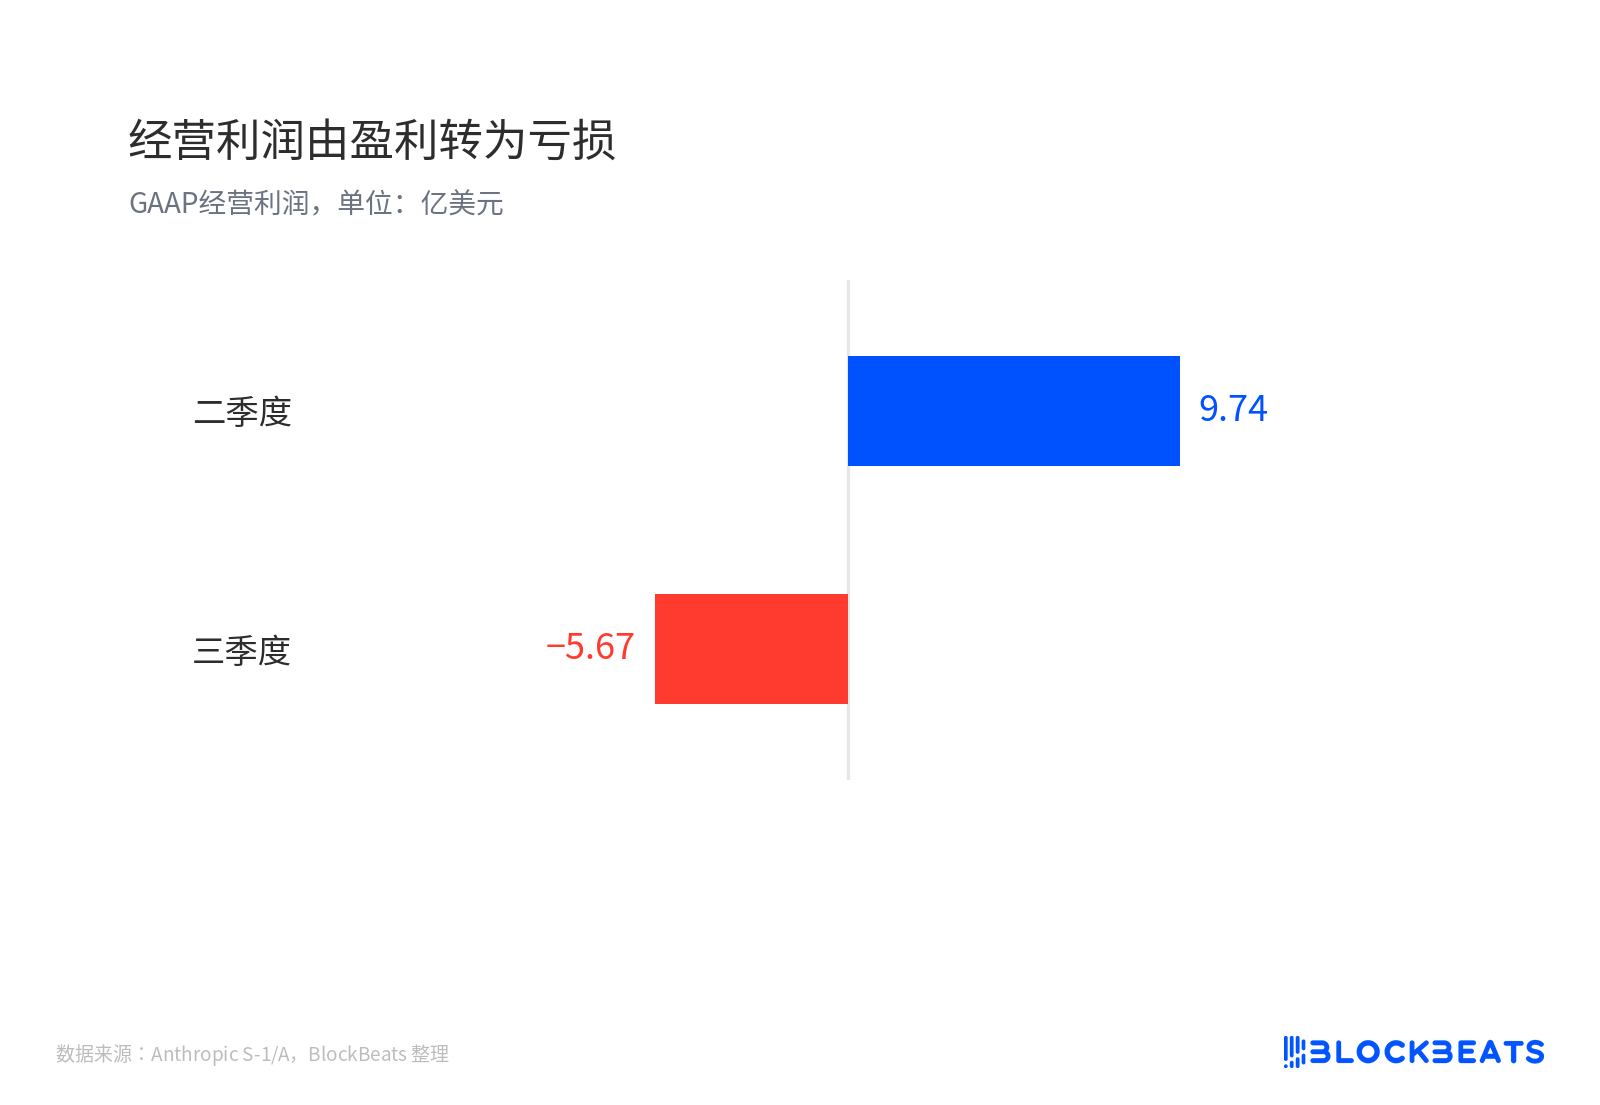
영업 이익이 흑자에서 적자로 전환
미국 회계기준(GAAP)으로 계산하면 또 다른 면이 있습니다. 조정 후 영업 이익은 25억 달러, 이익률 15%로 2분기는 19%였습니다. GAAP 적자와 조정 후 이익 사이에는 약 30억 6,700만 달러의 차이가 있으며, 회사는 그중 약 20억 달러만 설명했고 나머지는 항목별로 공개하지 않았습니다.
장부상 순손실 232억 9,100만 달러는 오해하기 쉽다. 그중 219억 3,600만 달러는 전환사채, 파생부채 및 SAFE(미래 주식 간이 계약)의 공정가치 재평가에서 발생한 것으로, 회사 가치가 상승하면서 이 전환증권들의 가치가 더 높게 평가되어 손실이 커진 것이지 현금이 줄어든 것은 아니다. 순손실을 현금 소진 속도로 읽으면 정반대의 결론에 도달하게 된다.
8,954억 달러는 IPO를 하나의 자금 조달 구조로 만든다
약정표는 이 수정안의 새로운 정보이다. 초판에서는 총액을 공백으로 남겼으나 이제 명확히 기재되었으며, 약 8,954억 달러로 거의 전부가 컴퓨팅 파워와 인프라이다. 약 4,475억 달러는 2030년 말까지 발생할 것으로 예상되며, 698억 달러는 그 후 12개월 내에 만기가 도래하고, 나머지는 대체로 2031년에서 2045년 사이에 해당한다.
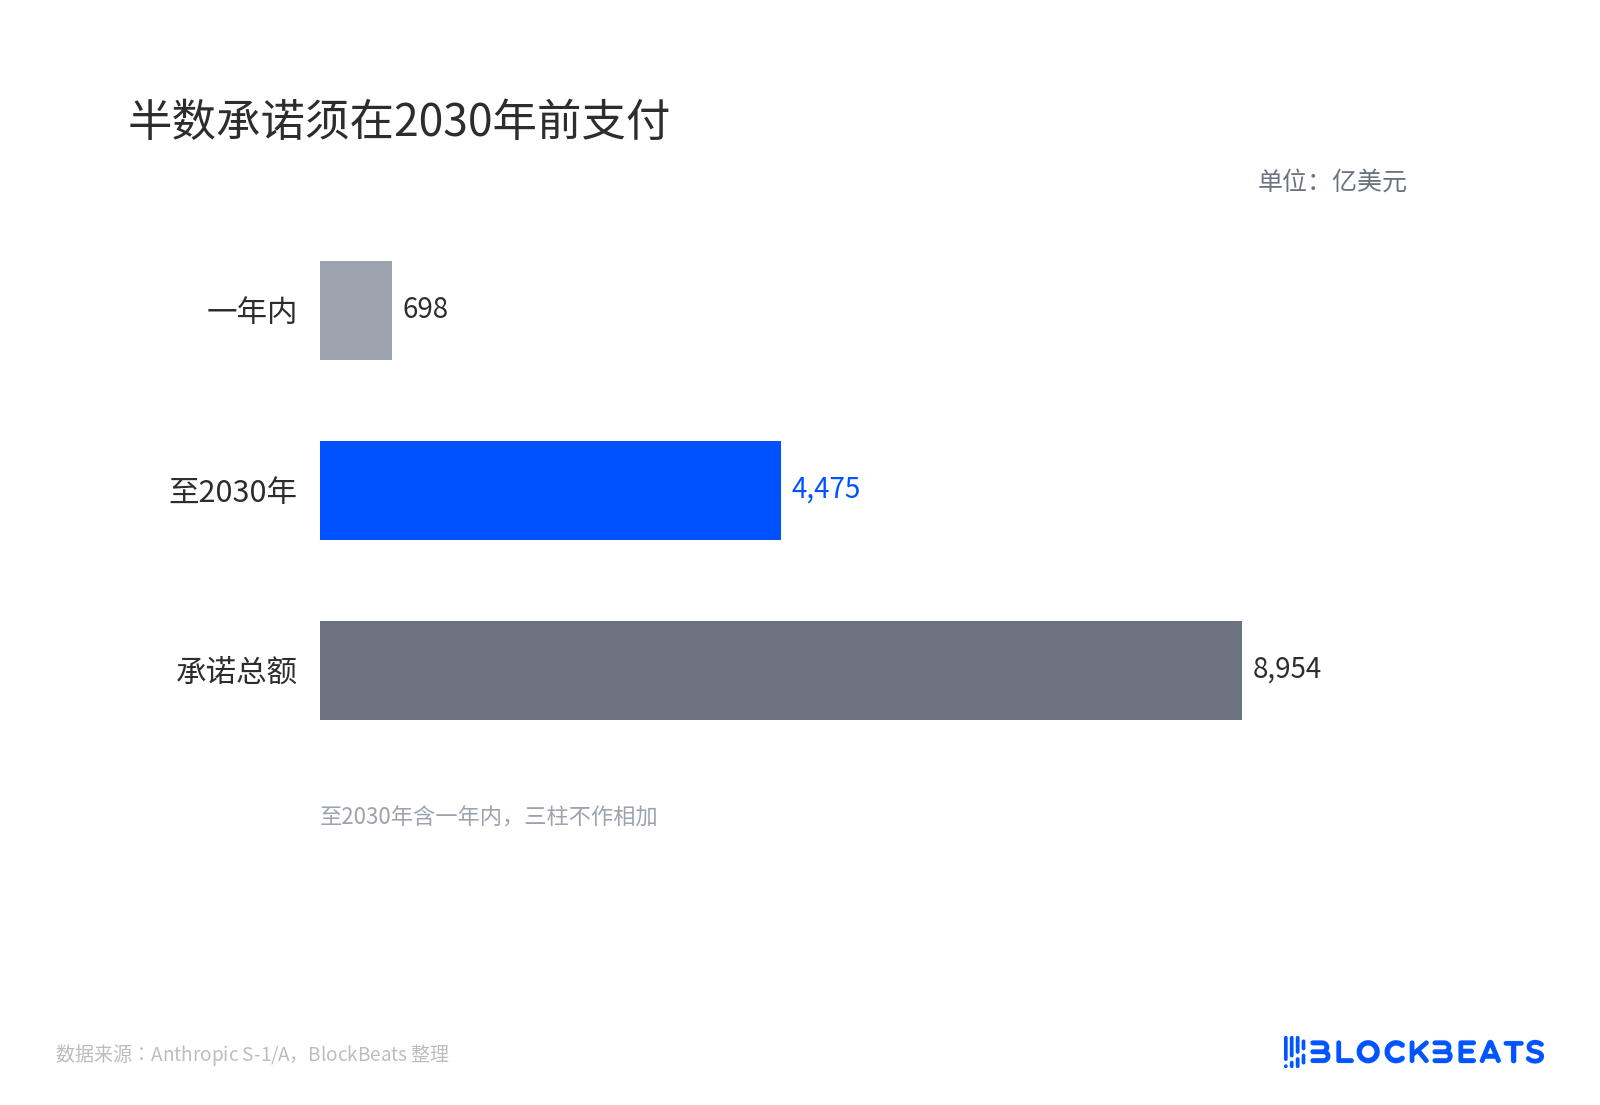
약정의 절반은 2030년 전에 지불해야 한다
그중 약 2,138억 달러는 해지권이나 선행 조건이 붙어 있으며, 별도로 1,500억에서 1,750억 달러 규모의 고정 금액 없는 컴퓨팅 파워 약정이 있어 총액에 포함되지 않는다. 이 용량은 대부분 아직 인도되지 않았고, 대부분 대차대조표에도 계상되지 않았다. 이른바 take-or-pay(지불 불이행 불가)란 랙이 도착했든 안 했든, 사용하든 안 하든 최소 소비량을 지불해야 한다는 것이다.
유동성과 대조해 보면, 9월 30일 현금 956억 달러, 단기 투자 363억 달러, 미사용 신용 약 148억 달러, 첫 9개월 영업현금흐름 65억 6,900만 달러이다. 12개월 내 만기 도래하는 698억 달러는 충당 가능하며, "지금 지불할 수 없다"는 성립하지 않고, 압력은 2030년 전의 4,475억 달러에 집중된다.
Cestrian Capital의 Alex King은 계산을 해보았는데, 현재 순유동자원 대비 2030년까지 약 3,103억 달러의 부족분이 발생하며, 파트너사 자금 조달을 포함해도 약 2,283억 달러가 남아 압력 시점은 대략 2027년 9월 이후이다. 이 계산은 약정 전액 지불, 영업현금흐름 미포함을 가정한 것으로 보수적이지만 결론의 방향은 성립한다. IPO는 밸류에이션을 책정했을 뿐만 아니라 미래의 컴퓨팅 파워 청구서에 대한 지분 자금 조달 통로도 열어주었다.
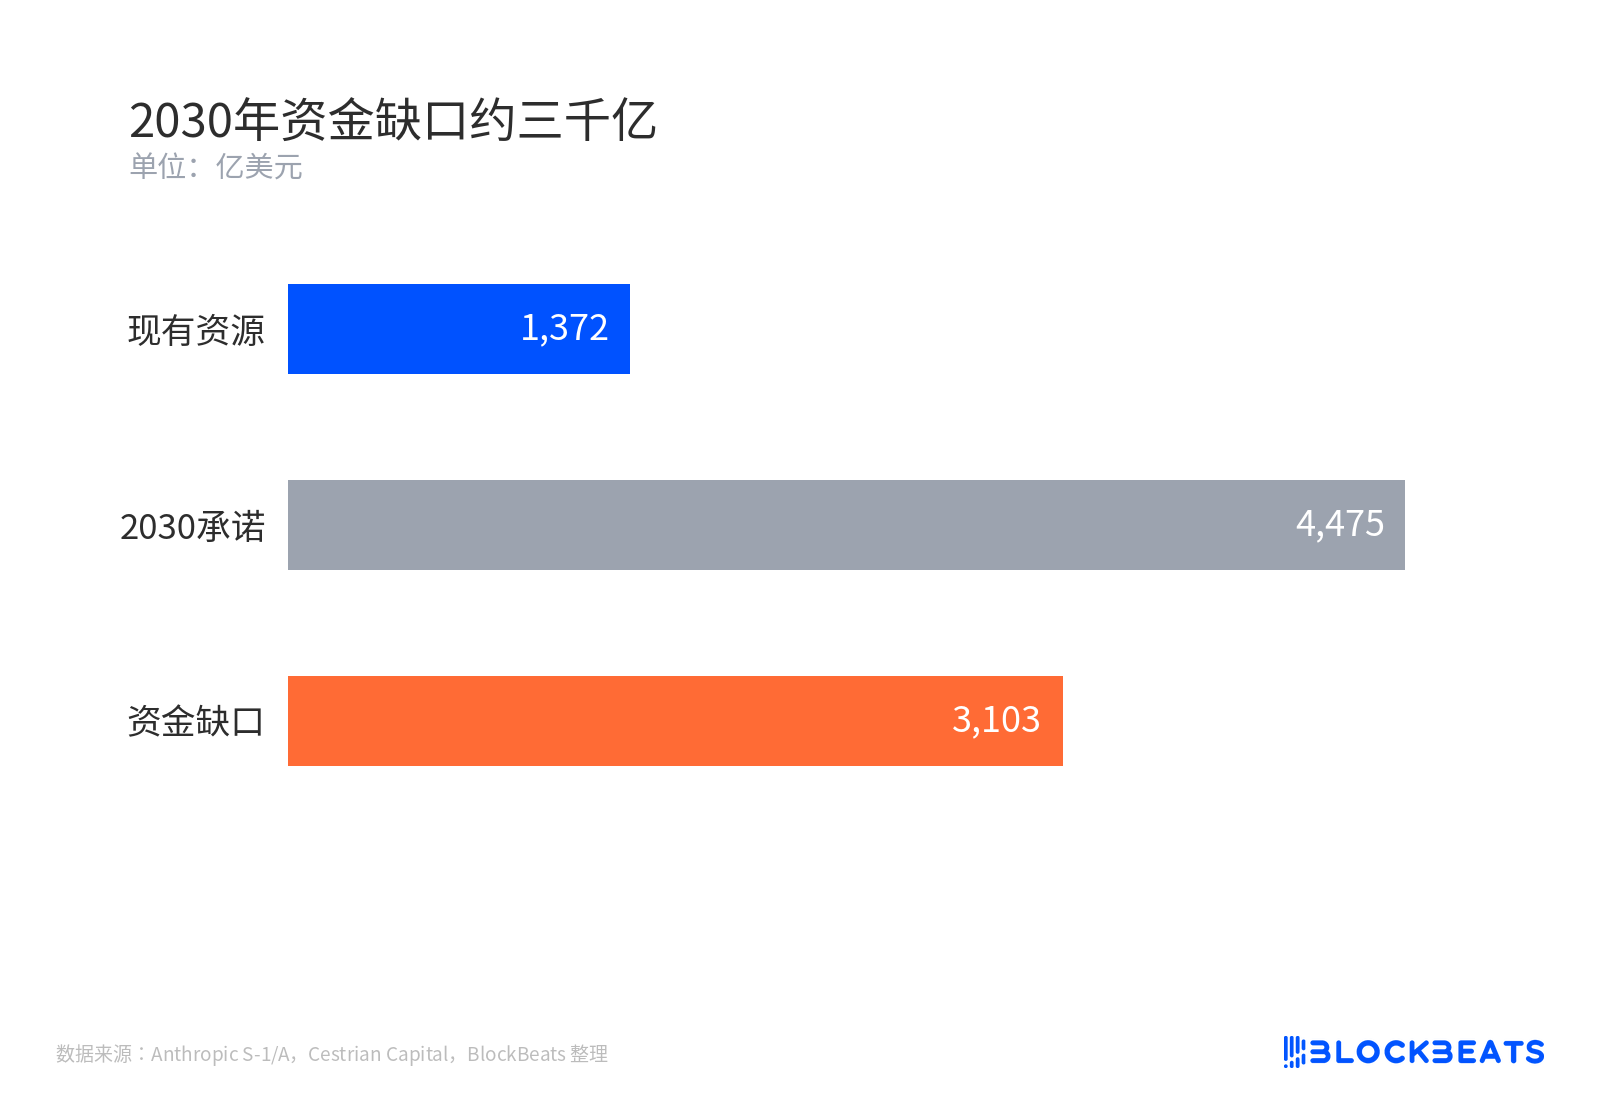
2030년 자금 부족분 약 3,000억 달러
공급업체 측 주문 가시성은 별도로 볼 수 있다: 브로드컴 관련 장비 임대 약 1,612억 달러, 구글 최소 약 1,213억 달러, 아마존 최소 1,100억 달러, 마이크로소프트 최소 449억 달러이다. 이 세부 항목들은 8,954억 달러 총액과 동일한 기준이 아니므로 합산할 수 없다.
경영진, Damodaran, Cestrian의 세 가지 해석
경영진은 수요가 이미 계약된 생산능력을 초과한 일회성 불일치로 읽으며, 성장은 여전히 강하다고 본다. 분기 매출은 전분기 대비 54억 달러 증가했고, 연간 지불액이 10만 달러를 넘는 고객은 1만 1,900곳을 초과하며, 순수익 유지율은 약 900%다.
뉴욕대학교의 Aswath Damodaran은 반대편에 서 있다. 그의 모델에 따르면 1조 4,750억 달러의 지분 가치를 뒷받침하려면 회사는 2036년까지 약 1조 달러의 매출, 27.5%의 영업이익률, 9.74%의 자본비용을 달성해야 한다. 가격이 이 수치를 크게 웃돌면 그의 선택은 관망이다. 그는 창업자의 Class F 주식 합계 50.1% 의결권을 둘러싼 지배구조 arrangement에 대해서도 공개적으로 비판한 바 있다.
Cestrian은 중간에 있는 그 표에 걸려 있다. 약속은 실행 가능하지만, 매출은 그렇지 않다.
세 가지 해석은 서로 배타적이지 않다. 수요가 강하고, 비용이 고정되어 있으며, 자금 조달 수요가 실제라는 점은 동시에 성립할 수 있다.分歧는 시장이 어느 항목에 할인을 적용해야 하는지에 있을 뿐이다.
발행가, 해지 가능 물량, 단기 프리미엄이 재평가 폭을 결정한다
발행가는 아직 정해지지 않았으며, 기관들이 논의하는 범위는 약 1조 4,000억~1조 6,000억 달러로, 3분기 연환산 매출의 22~24배에 해당한다. 이 배수는 시장이 여전히 성장주 기준으로 가격을 매기고 있으며 비용 제약이 가격에 반영되지 않았음을 의미한다. 가격이 범위 상단에 형성되면 8,954억 달러의 약속을 확정 매출로 할인하는 셈이 된다.
8,954억 달러 중 얼마가 확정 부채인지를 결정하는 것은 그 2,138억 달러의 해지 가능 물량이다. 해지할 수 있는 부분이 많을수록 압력계는 뒤로 밀려야 하고, 반대로 4,475억 달러는 피할 수 없는 현금 지출이 된다.
단기 프리미엄은 또 다른 밸브다. 4분기에 다시 50억 달러 규모의 고가 현물이 나타나면 15%의 조정 영업이익률을 지킬 수 없게 되고, '일회성'이라는 설명도 함께 무효화된다. 전분기 대비 성장률은 이미 2분기의 144%에서 47%로 떨어졌는데, 이것이 높은 기저 때문인지 수요 변곡점인지는 한 분기로는 판단할 수 없다.
위험 요인에 적힌 또 하나의 변수도 있다. 수정안은 Responsible Scaling Policy(책임 있는 확장 정책) 관련 표현을 새로 추가했으며, 회사는 내부적으로 향후 모델이 곧 정책상 'AI로 인한 현저한 가속 진전'의 임계값에 도달해 보다 전면적인 안전 심사를 촉발할 수 있다고 추정한다고 밝혔다. 현행 모델은 아직 선을 넘은 것으로 판정되지 않았다. 이는 표준적인 전방위 면책 문구이지만, 일단 발동되면 영향을 받는 것은 모델 출시 속도이며, 이 매출 곡선은 속도에 극도로 민감하다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사