1150억 달러 전액 주식 인수합병, 왜 Marvell과 Lumentum이 함께 하락했나

TL;DR
· Marvell은 11월 2일 전액 주식 방식으로 Lumentum을 인수한다고 발표했으며, 거래의 내재 기업가치는 약 1150억 달러이고 Lumentum 주주는 1주당 Marvell 주식 4.5주를 받는다.
· 발표 당일 Marvell은 약 13%, Lumentum은 약 19% 하락했는데, 시장이 거부한 것은 핵심 이익의 약 33배에 달하는 대가, 전액 주식 지급, 그리고 최대 2028년까지 늘어지는 거래 완료 시한이었다.
· 관련 종목: MRVL, LITE, 관찰 대상 AVGO, NVDA, COHR.
11월 2일 Marvell은 전액 주식 방식으로 광부품 회사 Lumentum을 인수한다고 발표했으며, 거래의 내재 기업가치는 약 1150억 달러다. 소식이 공개된 당일 Marvell은 약 13% 하락 마감했고 Lumentum은 약 19% 떨어졌다. 양측이 전략적 상호보완 거래라고 부른 이 딜은 매수자와 매도자를 함께 하락시켰다.
10월 28일 영향받지 않은 종가를 기준으로 산정한 대가는 주당 1132달러로, 프리미엄은 약 23.9%다. 1150억 달러는 순부채를 포함한 기업가치이며, 이에 대응하는 지분가치는 약 1025억 달러다. Lumentum 주주가 받는 것은 현금이 아니라 주당 Marvell 주식 4.5주다. Marvell이 하락하자 대가도 함께 하향 조정되어, 발표일 주가로 환산한 내재 대가는 이미 770~778달러로 떨어졌다.
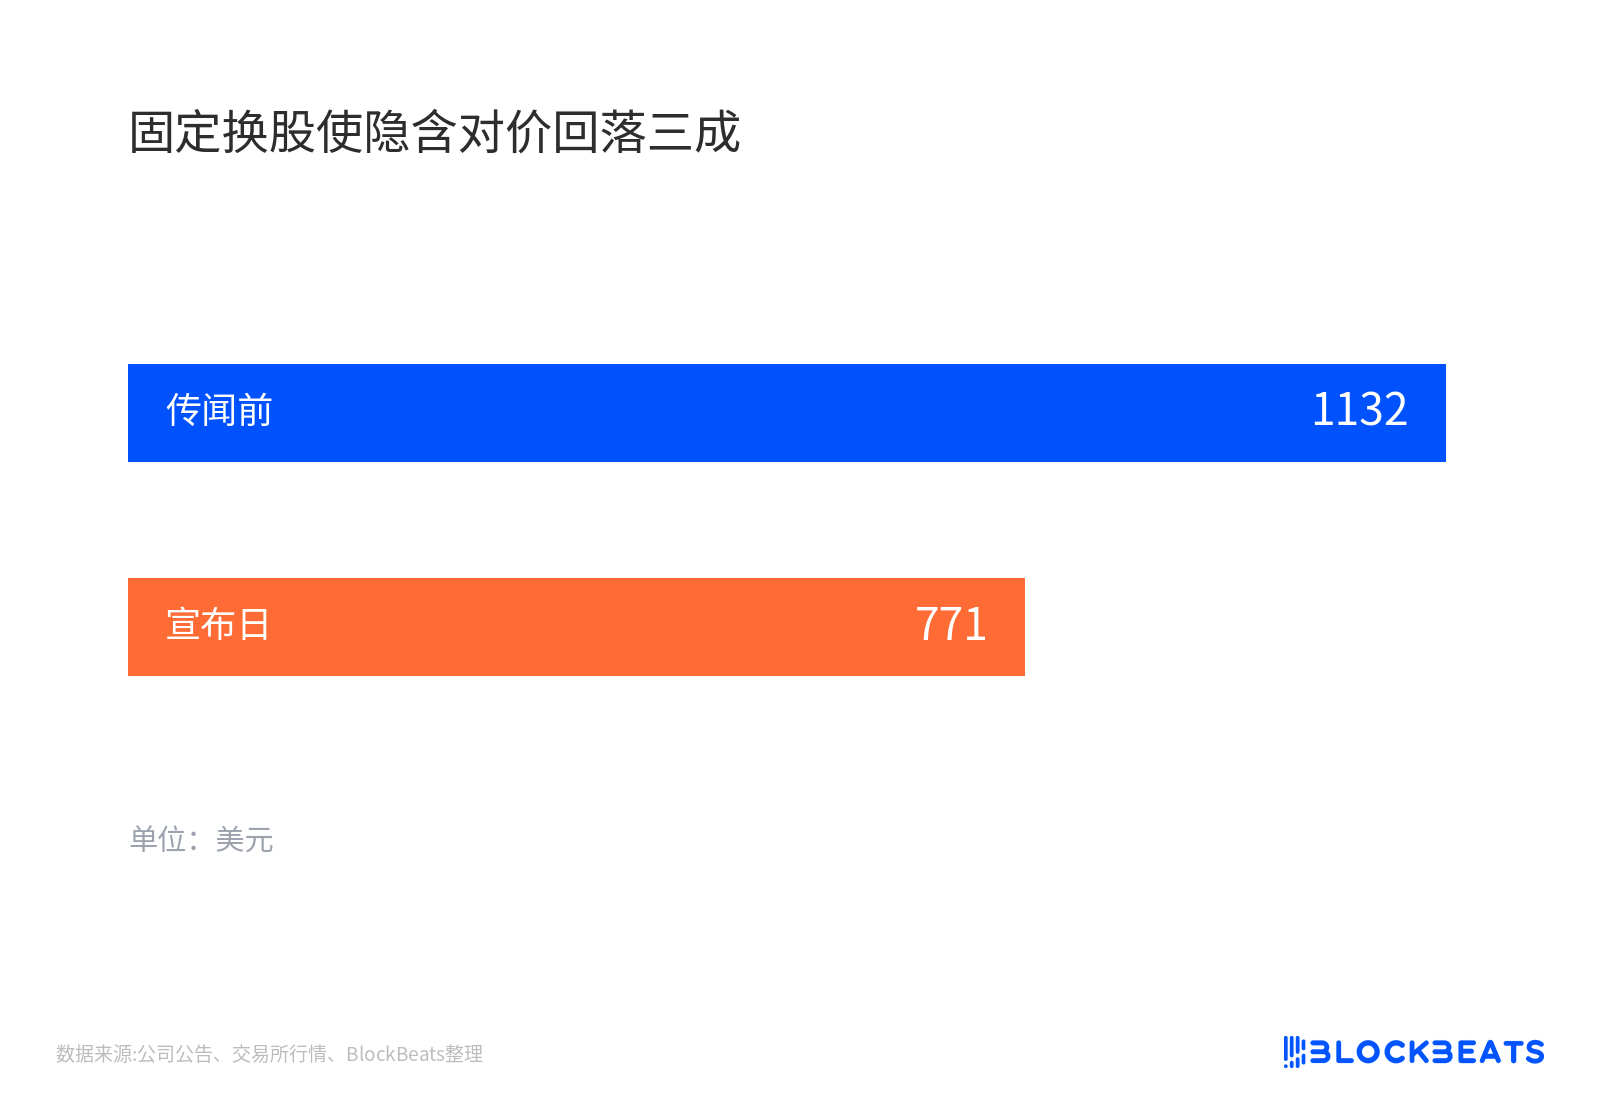
고정 교환비로 내재 대가 30% 하락
광 인터커넥트의 방향성을 의심하는 사람은 없다. 시장이 하락으로 반응한 것은 가격, 지급 방식, 거래 완료 시점이다.
광이 패키징으로, 누가 전기를 팔고 누가 빛을 파는가
AI 클러스터에서 칩 간, 랙 간 데이터량이 계속 커지면서 구리선은 대역폭과 전력 소모에서 점점 한계에 부딪히고 있고, 논의의 초점은 「구리가 얼마나 더 버틸 수 있는가」에서 「빛이 언제 패키징 옆으로 들어오는가」로 옮겨갔다. CPO(광모듈을 칩 패키징 옆에 붙이는 방식)와 NPO(근접 패키징 광학)가 두 가지 주력 노선이며, OCS(광 스위치로 회선을 스케줄링)는 클러스터 간 연결을 담당한다.
Marvell은 전기 측, 즉 DSP, 스위치 칩, 맞춤형 가속 칩을 판다. Lumentum은 광 측, 즉 인듐인화물 레이저, 광모듈, 광 스위치를 판다. 브로드컴은 양쪽을 모두 하지만 Marvell은 절반만 하므로, Lumentum을 인수하는 것은 레이저 생산능력, 공동 설계 진입점, 광 스위치를 한 회사에 담는 것과 같다.
Marvell 회장 겸 CEO 머피는 이것이 AI 인프라가 광 인터커넥트로 세대 전환하는 것이며 전기와 빛은 끊김 없이 공동 설계되어야 한다고 말했다. Lumentum 사장 겸 CEO 헐스턴은 합병 후 전 거리 인터커넥트를 커버할 수 있으며 레이저 생산능력은 이미 2029년 초까지 매진되었다고 밝혔다.
엔비디아를 빼놓을 수 없다. 2026년 3월 엔비디아는 두 회사에 각각 20억 달러를 투자했으며, 다년간의 레이저 구매와 맞춤형 칩 협력을 조건으로 내걸었다. 그러나 엔비디아는 이번 인수합병에 대해 입장을 밝히지 않았다. 엔비디아는 공동 주주일 뿐, 거래를 보증하는 주체가 아니다.
시장은 주식 교환, 밸류에이션, 거래 완료 시점을 문제 삼고 있다
가장 직접적인 문제는 주식 교환 구조다. 4.5주를 1주로 바꾸는 비율은 고정되어 있으며, 1132달러의 현금이 보장된 것이 아니다. Marvell이 13% 하락하자 Lumentum 주주가 받는 대가도 동시에 13% 줄어들었다. 매도자는 주식을 받기도 전에 매수자 주가 하락분을 떠안게 된 것이다.
밸류에이션은 두 번째 문제다. LSEG의 추산에 따르면 대가는 Lumentum의 향후 12개월 핵심 영업이익의 약 33배에 해당하며, 반도체 동종 업계 중간값은 약 16배다. 자사 주가가 고점일 때 더 비싼 자산을 사들이는 셈으로, 장부에는 '23.9% 프리미엄'이라고 적혀 있지만 실제로 지불하는 것은 고평가된 주식이다.
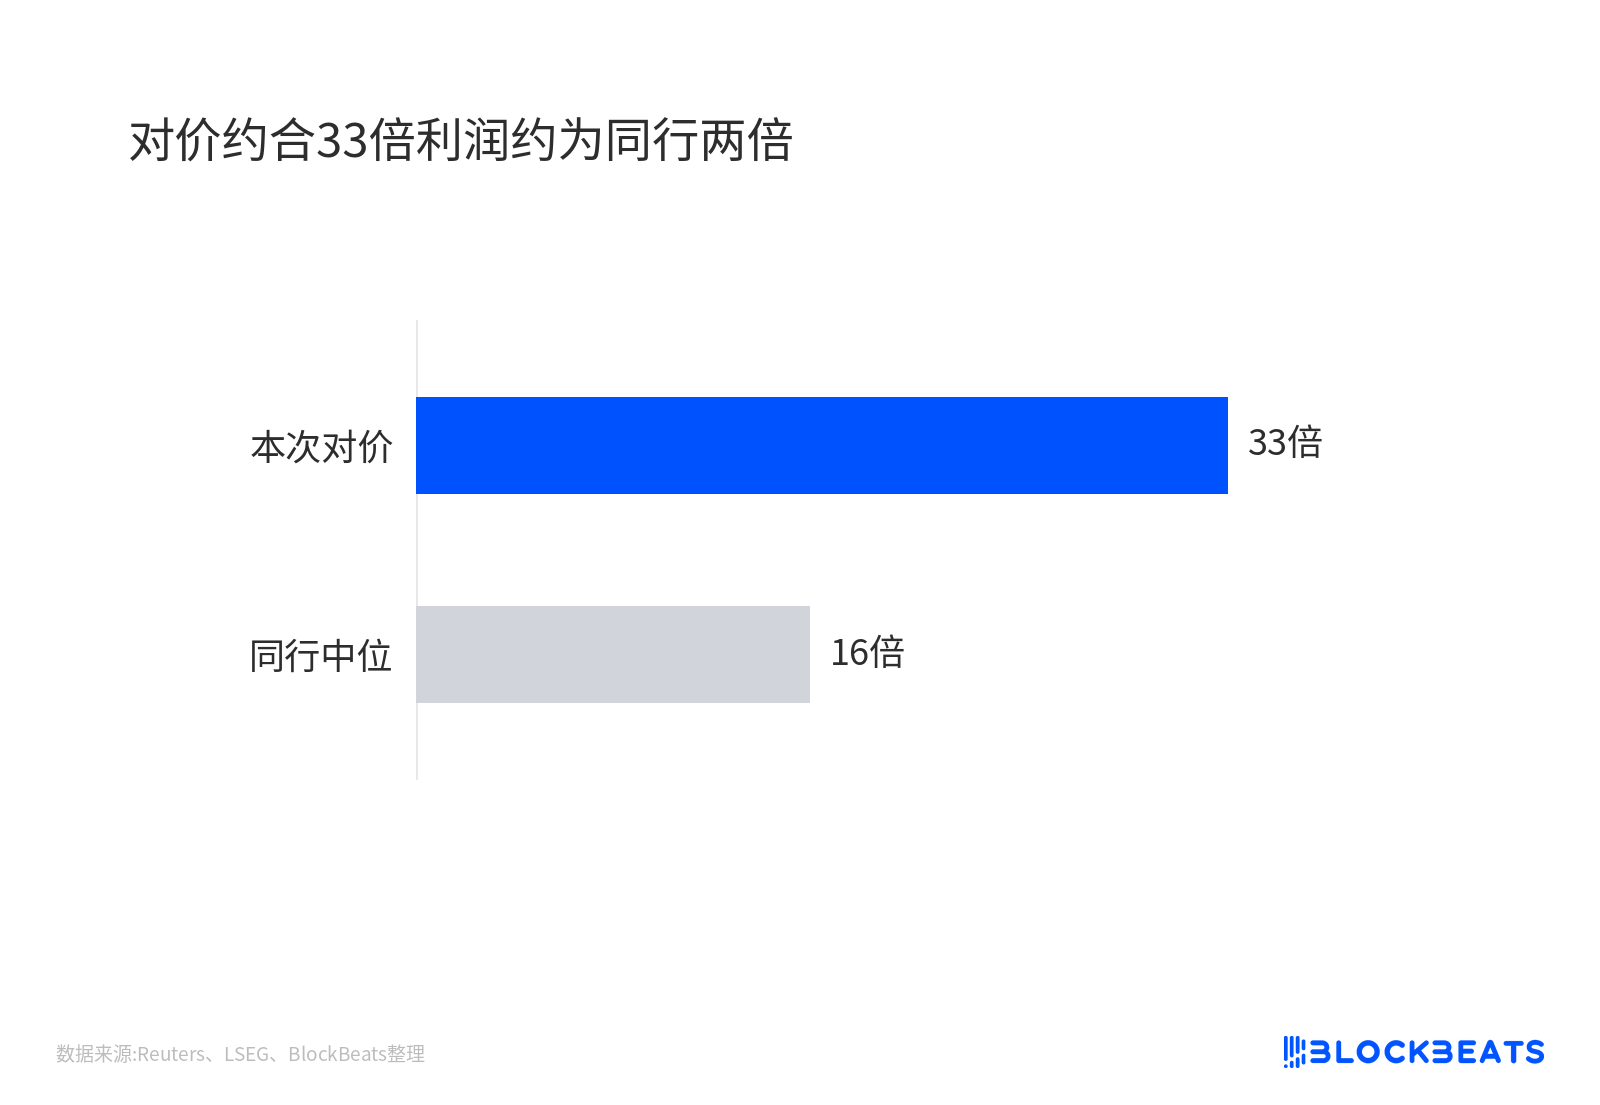
대가는 이익의 약 33배로 동종 업계의 약 두 배
시간이 계산을 늘린다. 거래 완료는 2028년 상반기로 예상되며, 그 사이에는 최대 2028년 8월까지 이어지는 규제 연장 기간이 있다. 기한을 넘기거나 규제 승인이 실패하면 Marvell은 32억 달러의 해지 수수료를 내야 하고, 이사회가 입장을 바꾸면 58억 달러를, Lumentum은 대등한 상황에서 29억 달러를 지불한다.
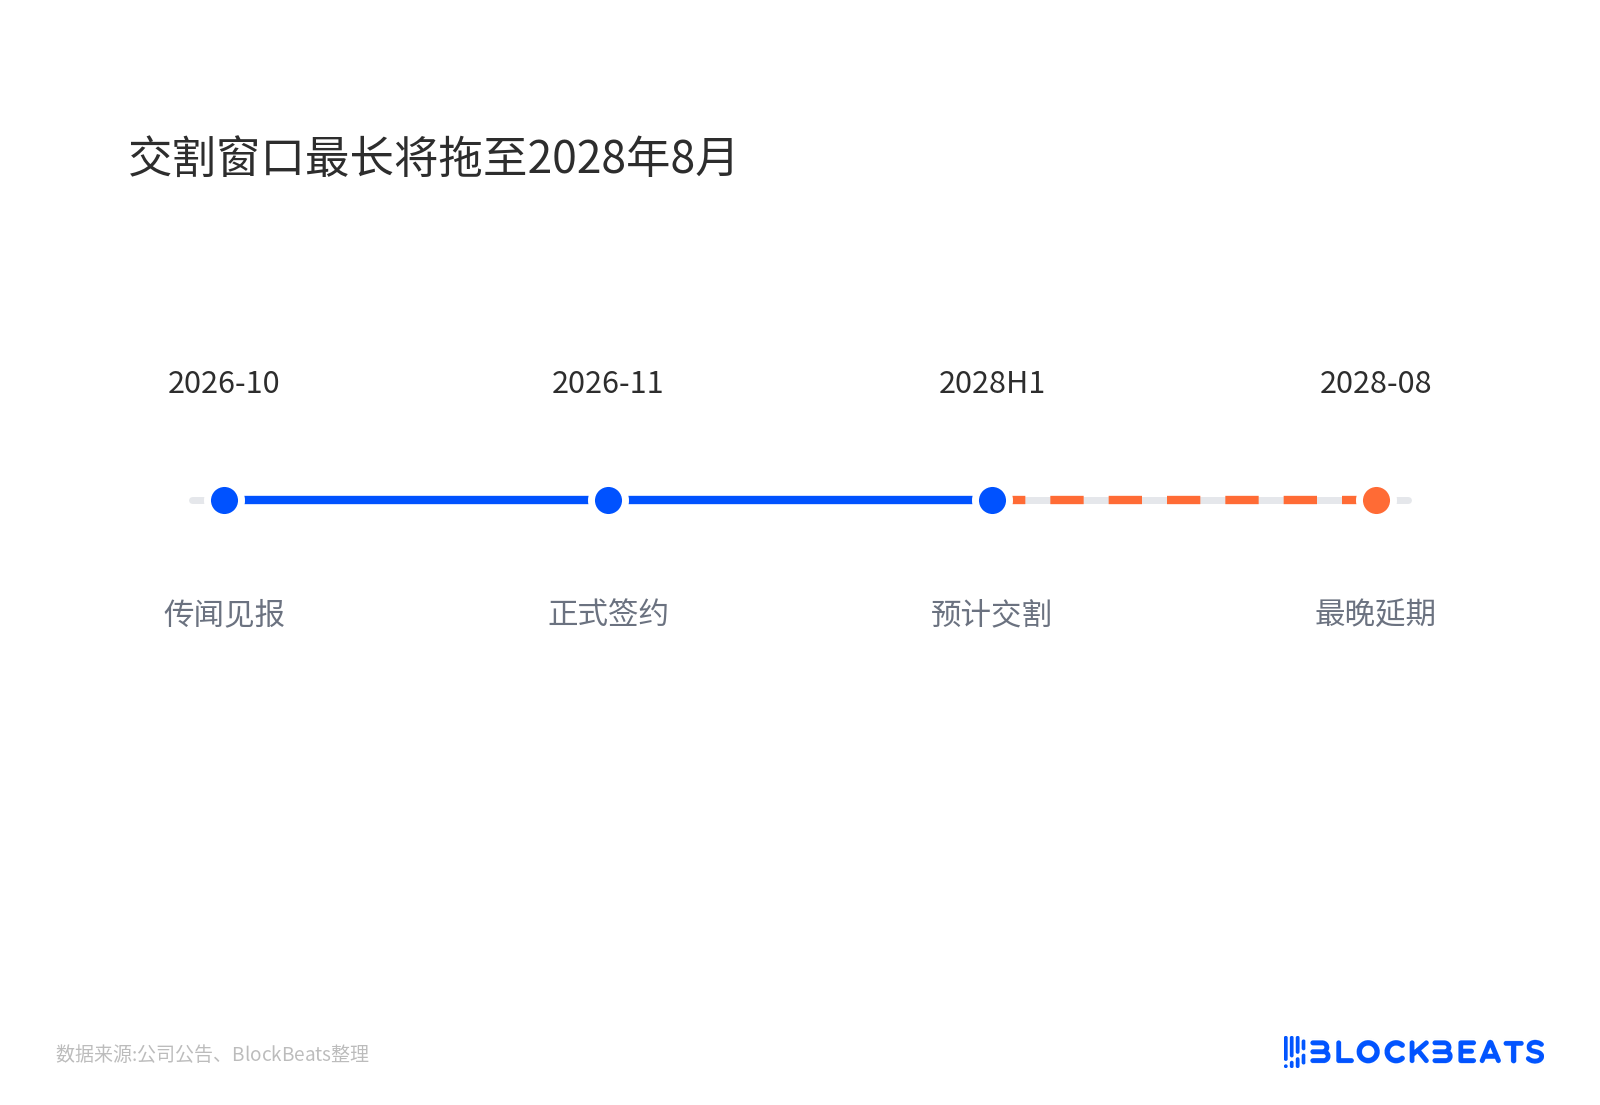
거래 완료 시점은 최대 2028년 8월까지 늦춰질 전망
뱅크오브아메리카의 Vivek Arya는 당일 Marvell 투자의견을 매수에서 중립으로 낮추고 목표주가를 400달러에서 225달러로 내렸다. 이유는 전략과 무관하며, 전액 주식 교환, 장기 지연, 제한적인 이익 증대, 그리고 Lumentum의 플러그형 모듈 사업이 Marvell DSP를 구매하는 모듈 업체들과 채널 충돌을 빚을 수 있다는 점이다.
애널리스트들의 의견은 한쪽으로 쏠리지 않았다. Raymond James의 Simon Leopold는 Lumentum을 강력 매수로 상향하며 매도가 과도했다고 봤다. Stifel의 Tore Svanberg는 Marvell 매수 의견을 유지하며 장기 시너지가 희석을 상쇄할 수 있다고 판단했다.
Lumentum의 수주는 계약일 당시 악화되지 않았다
Lumentum이 같은 날 제시한 수치는 상당히 강력했다. 2026년 9월 26일 마감하는 회계 분기의 매출은 12억 6000만 달러로 전년 대비 136% 증가했고, 비GAAP 영업이익률은 42.3%였다.
다음 분기 가이던스 매출은 15억 7,500만~16억 2,500만 달러, 영업이익률은 45%~46%입니다. 해당 분기에 두 번째 대형 CPO/NPO 프로젝트를 수주했으며, 구매 약정은 50억 달러를 넘고, 광 스위치 수요는 잠재적으로 연간 10억 달러 규모의 매출을 가리킵니다.
Marvell의 기준은 합병 후 연간 비용 시너지가 10억 달러를 넘으며, 주로 매출원가에서 발생하고, 거래 종결 후 첫해에 Marvell의 비GAAP 주당순이익을 증대시키며, 합병 연간 매출은 210억 달러를 넘습니다.
이 수치들은 산업 자본이 거래 방향을 인정하며, 매도자 자산의 업황이 계약일 당시 악화되지 않았음을 보여줍니다. 나빠진 것은 지급 방식입니다. Marvell은 33배 밸류에이션의 주식으로 성장 속도가 더 빠르고 규모가 더 작은 자산을 교환하면서, 동시에 최장 18개월의 규제 옵션을 주주에게 판 셈입니다.
주식 교환 할인과 중국 승인 미착수
중국 승인이 필요 목록에 포함되는지는 현재 결론이 나지 않았습니다. 공개된 합의서 버전에는 중국을 지목하지 않았지만, Marvell 매출의 약 36%가 중국 시장에서 나오고, Lumentum의 중국 및 홍콩 비중은 약 26.6%입니다.
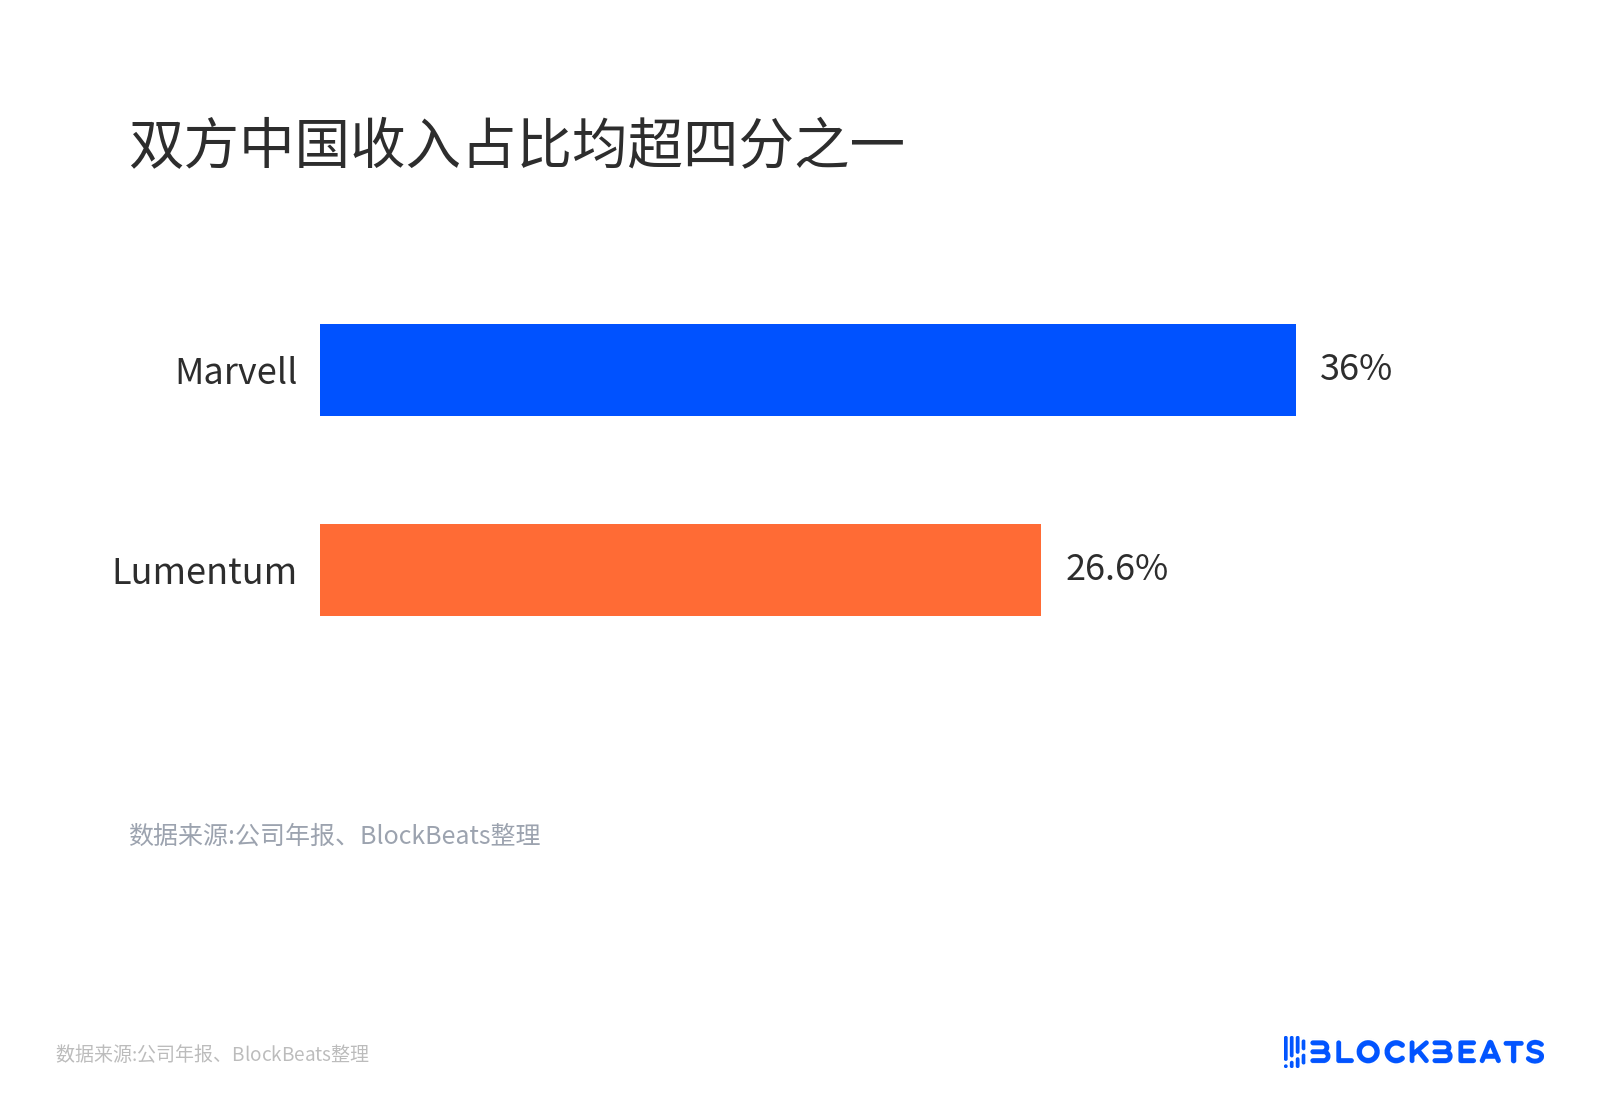
양측 중국 매출 비중 모두 4분의 1 초과
중국 규제 당국이 흔히 요구하는 조건에는 공급 약정과 비차별 조항이 포함되며, 합의서에서 Marvell은 합병 사업에 중대한 구제 조건을 수용할 의무가 없습니다. 승인에 이런 요구가 붙으면 전략적 이익이 일부 깎이게 됩니다.
주식 교환 가치 하락은 또 다른 축입니다. 1,132달러는 10월 28일 주가를 기준으로 했으며, 발표일 실제 대가는 770~778달러로 떨어졌습니다. Marvell이 계속 하락하면 Lumentum 주주들은 투표 시 이 주식 교환 가치가 타당한지 다시 계산할 것입니다.
할인이 좁혀질 수 있는지는 이 두 축 중 어느 것이 먼저 해결되는지에 달려 있습니다. 주주 투표 전 대가 재평가가 가장 직접적이며, 주가가 낮을수록 시너지 스토리로 매도자를 설득하기 어려워집니다. 규제 목록과 구제 조건은 거래가 원래 구조대로 완료될 수 있는지를 결정하며, 2028년 상반기 거래 종결 전까지 추가 조항의每一个字가 전략적 이익을 바꿔놓을 것입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사