모건스탠리 120페이지 리서치 보고서 심층 해석: AI 대규모 조정을 어떻게 바라봐야 하는가?
원문 제목: 《AI 대폭 조정을 어떻게 볼 것인가, 모건스탠리 120페이지 심층 보고서 해설》
원문 저자: 페이빈제, Alpha Engineer
6월 하순 이후 글로벌 AI 섹터는 한 차례 뚜렷한 조정을 겪었다.
이것이 단기적인 기술적 조정인지, 아니면 사이클 정점의 신호인지는 천금과도 같은 가치의 문제다.
Morgan Stanley는 7월 27일 《Playing the AI Infrastructure Dip》이라는 제목의 120페이지에 달하는 심층 보고서를 발표하며 이 문제를 다뤘다.
보고서는 명확한 판단을 내렸다: 조정의 주요 동인은 기술적 요인, 즉 포지션 과밀도 해소, 증거금 융자 레버리지 청산, 모멘텀 팩터 반전 등이며, 펀더멘털 논리 훼손이 아니라는 것이다.
나는 이 보고서를 꼼꼼히 읽었고 얻은 바가 적지 않아, 주요 내용을 여러분께 해설하고자 한다.
(1)자본시장 우려 1: Tokenmaxxing 내러티브 역전?
적지 않은 기업들이 직원들의 AI Token 사용량에 예산 상한선을 적용하기 시작하면서, 대형 AI 모델 기업의 매출 성장 지속성에 대한 의문이 제기되고 있다.
이 우려는 근거가 빈약하다.
첫째, 현재 기업 직원들의 Token 지출 기반은 극히 낮고 ROI는 극히 높다.
모건스탠리의 대규모 기업용 AI 애플리케이션 시나리오 연구에 따르면, 평균 단일 AI 호출당 약 55달러의 인건비를 절감할 수 있으며, Agent 협업을 통해 기업급 태스크 하나를 완료하는 평균 비용은 단 2~5달러에 불과해 ROI가 10배를 초과한다.
ROI 배수가 10배 이상인 도구의 채택 여부는 예산 결정 문제가 아니라 핵심 경쟁력 문제다. AI 역량을 적극적으로 배치하지 않는 기업은 점점 더 뚜렷한 경쟁 열위에 직면하게 될 것이다.
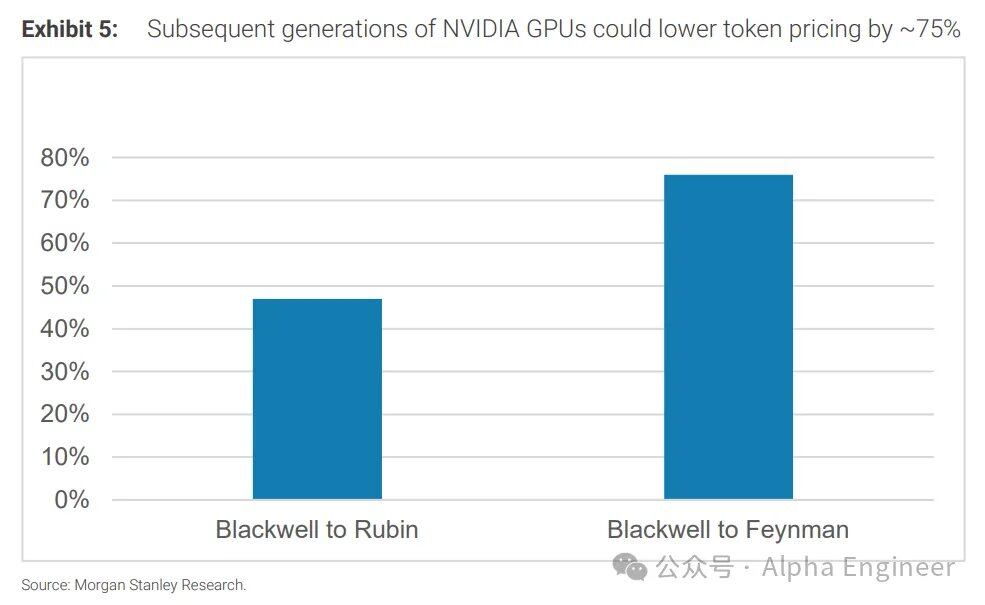
둘째, GPU 세대 진화는 데이터센터 수익성을 개선할 것이며, 이는 향후 Token 가격을 크게 인하해도 수익성을 훼손하지 않고 수요를 추가로 방출할 수 있음을 의미한다.
모건스탠리 Intelligence Factory 모델 추산에 따르면, Blackwell 기반 데이터센터의 Token 판매 순이익률은 약 58%다.
Rubin 및 Feynman 세대 GPU가 배치된 후, 이익률은 각각 약 80%와 90%로 상승했습니다.
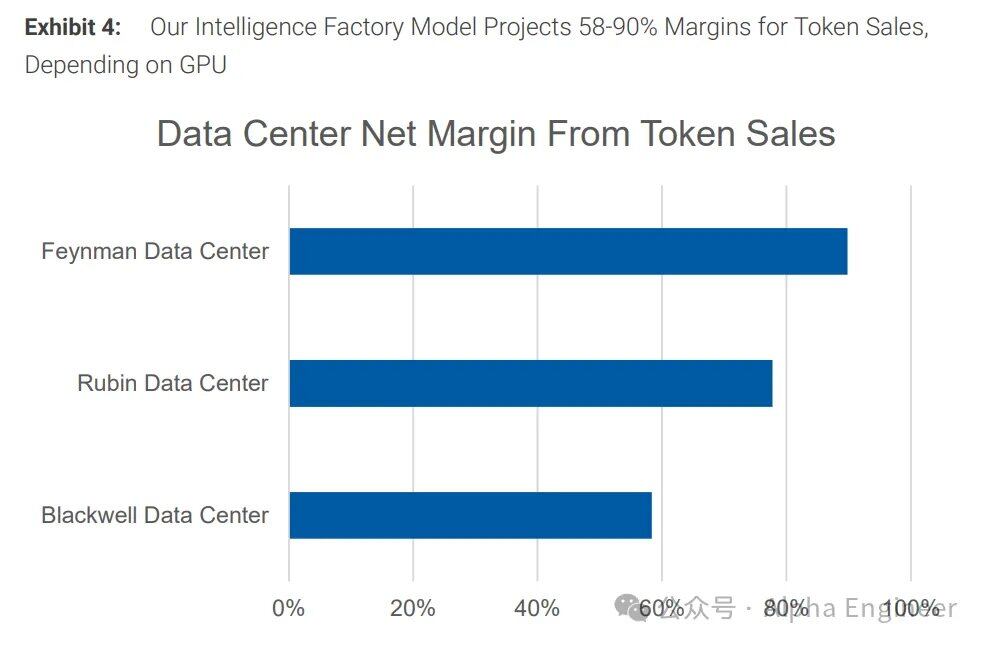
이는 하이퍼스케일러가 이익률을 유지한 채 토큰 가격을 약 75% 낮출 수 있음을 의미합니다. 비용 곡선의 하향 여지가 충분히 커서, 가격 인하와 수익 창출을 동시에 달성할 수 있습니다.
(2) 자본 시장 우려 2: Kimi의 순간이 자본 지출의 타당성을 반증하는가?
Kimi K3의 출시로 자본 시장은 핵심 가정을 재검토하게 되었습니다: 중국이 더 낮은 비용으로 성능이 유사한 최첨단 모델을 훈련할 수 있다면, 미국 하이퍼스케일러의 연간 수조 달러 규모 AI Capex는 수익률 하향 조정에 직면하게 되는가?
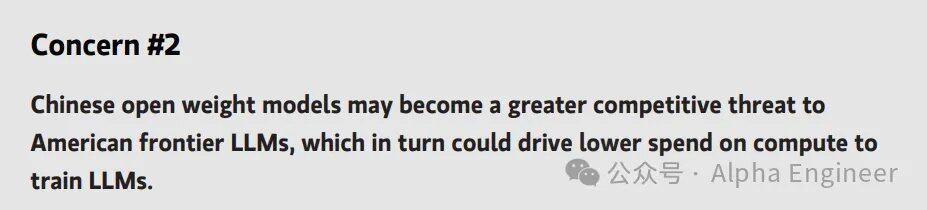
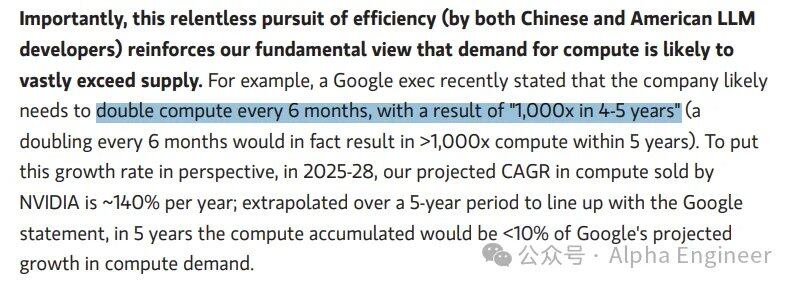
모건스탠리는 중국과 미국의 대형 AI 모델 기업들이 효율성을 극도로 추구한다고 해서 연산 수요가 약화되지는 않는다고 판단합니다. 오히려 이는 '수요가 공급을 크게 초과한다'는 구조적 판단을 강화합니다.
19세기 경제학자 윌리엄 스탠리 제번스는 와트가 개량한 증기기관이 석탄 연소 효율을 크게 향상시켰음에도 불구하고 영국의 석탄 총소비량이 오히려 급증한 것을 관찰했습니다. 이는 증기기관이 경제적으로 실현 가능해진 후 이전보다 훨씬 더 많은 공장과 광산에 배치되었기 때문입니다.
그리하여 그는 유명한 제번스 역설(Jevons Paradox)을 제시했습니다: 어떤 자원의 사용 효율이 향상될 때, 그 자원의 총소비량은 줄어들지 않고 오히려 증가한다는 것입니다.
제번스 역설은 현재의 AI 혁명 물결에도 동일하게 적용됩니다: 연산 효율 향상은 단위 토큰 비용을 낮추고, 더 낮은 비용은 더 많은 시나리오, 더 많은 사용자, 더 높은 빈도의 호출을 의미하며, 결국 총 컴퓨팅 소비를 끌어올립니다.
모건스탠리는 이러한 수급 불균형의 심각성을 정량화하기 위해 한 가지 데이터를 인용했습니다:
구글 고위 임원은 최근 회사가 6개월마다 연산 능력을 두 배로 늘려야 할 수도 있다고 밝혔으며, 이는 5년 내 1000배 성장을 의미합니다.
그러나 공급 측면에서 보면, NVIDIA의 2025-2028년 AI 칩 판매 CAGR은 약 140%이며, 이 속도로 5년을 외삽하더라도 누적 공급 연산 능력은 구글 단일 기업의 수요 예측의 10%에도 미치지 못합니다.
즉, 전 세계 최대 규모의 컴퓨팅 파워 공급업체가 사상 최고 속도로 전력 생산에 나선다고 해도, 단일 고객의 수요 일부조차 충당하기 어렵다.
(3)자본시장 우려 3: 공급 측 제약이 하드 상한선을 구성하는가?
자본시장의 세 번째 우려는 수요 측의 확실성이 충분하더라도, 물리적 세계의 제약으로 인해 컴퓨팅 인프라가 요구대로 공급되지 못할 가능성에 있다.
모건스탠리는 물리적 세계의 제약을 3P로 통칭한다: People(인력), Power(전력), Politics(정치).
People: 데이터센터 건설에 필요한 숙련공(전기공, 용접공, 배관공)이 구조적 부족 상태에 있다.
Power: 전력망 연계 대기 기간이 일부 지역에서 5~7년으로 연장되어, 데이터센터 가동에 있어 가장 큰 단일 시간 병목으로 작용하고 있다.
Politics: 데이터센터 건설이 지방에서 연방 차원에 이르는 다층적 정치적 저항에 직면하고 있으며, 그 흐름이 구조적으로 역전되고 있다.
지난 몇 년간 각 주는 데이터센터 유치를 위해 파격적인 투자 유치 정책을 경쟁적으로 제공했지만, 이제 그 추세가 역전되어 각 주는 데이터센터 세제 혜택을 중단하거나 조건을 부과하거나 직접 철회하기 시작했다.
데이터센터 개발 속도를 늦추고, 데이터센터 인프라 비용으로부터 주민 전기요금을 보호하는 등의 이슈가 점점 더 주지사 선거 공약의 일부가 되고 있으며, 11월 선거에서 중요한 유권자 의제가 될 것으로 예상된다.
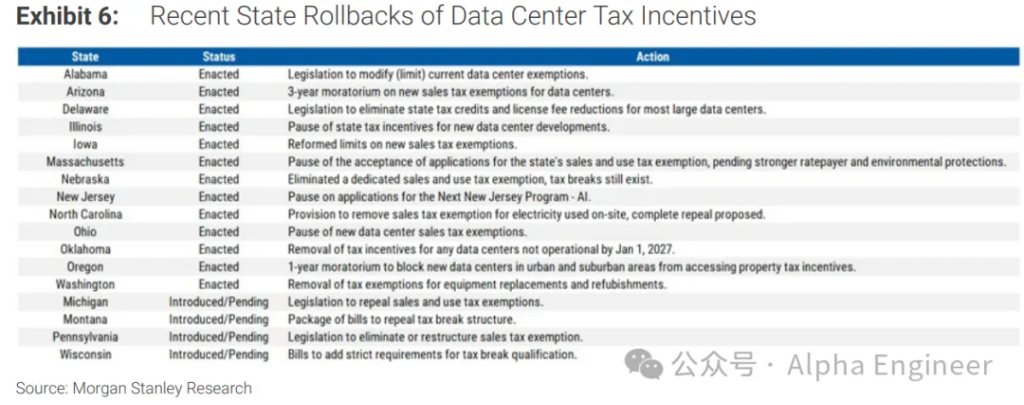
한편, 연방 차원에서는 전국적인 '데이터센터 관세'를 도입하려는 움직임이 있다.
하원에서는 Ratepayer Protection Act가 심의 중이며, 이는 인프라 건설 비용 분담에 관한 연방 차원의 첫 입법 시도로, 각 주의 공공사업체가 '대용량 부하 기준'을 도입해 데이터센터가 전력망 업그레이드 비용을 부담하도록 요구하는 내용을 담고 있다.
앞서(3월), Amazon, Google, Meta, Microsoft, Oracle, xAI 등은 백악관의 Ratepayer Protection Pledge에 서명하여, 데이터센터 인프라 비용으로부터 기존 소비자를 보호하겠다는 자발적 약속을 했다.
이 법안은 이러한 자발적 약속을 법제화하여, 실질적으로 전국적인 데이터센터 전력 추가 요금 제도를 형성할 것입니다.
모건스탠리는 이러한 우려의 타당성을 인정하면서도, 이를 구조적 장벽이 아닌 '스피드 범프(speed bumps)'로 규정했습니다.
일부 지역에서 전력망 병입 대기 기간이 5년을 초과하고, 데이터센터가 점점 더 '자가 전력 공급' 압박에 직면함에 따라, 현장 자가 발전이 핵심 솔루션으로 부상하고 있습니다.
(4) Time to Power: 저평가된 전력 시간 차익
모건스탠리는 미국 데이터센터의 전력 부족 규모를 정량적으로 측정했습니다.
결론은 2026-2028년 미국 데이터센터 전력 수요가 약 68GW에 달하며, 건설 중인 시설(15GW)과 계약된 전력망 용량(15GW)을 차감하면 잠재적 부족분이 38GW에 이르고, 일부 지역에서는 전력망 병입 대기 기간이 이미 5~7년에 달한다는 것입니다.
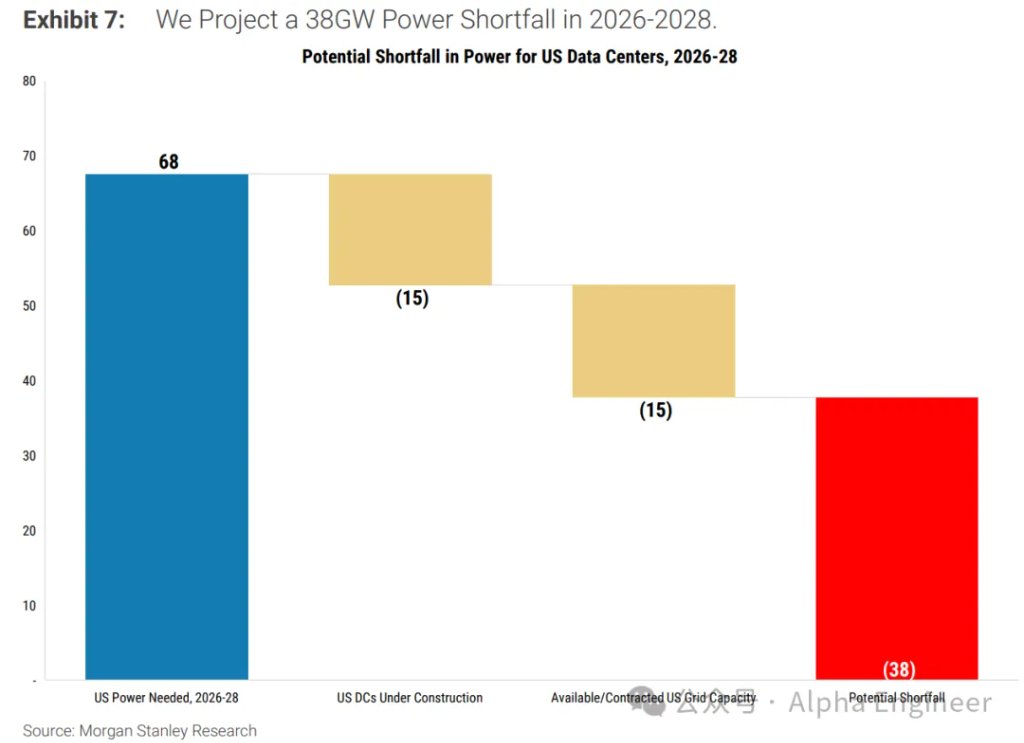
이러한 배경에서 모건스탠리는 전력 접근의 시간 가치(Time to Power)가 현재 시장 가격 왜곡이 가장 큰 방향이라고 판단합니다.
이면의 논리 체인은 매우 명확합니다: 데이터센터의 가동은 전력 공급에 의해 제약됨 → 전력망 병입 대기 5~7년 → 1~3년 내에 전력을 공급할 수 있는 대체 방안은 상당한 시간 차익 가치를 지님.
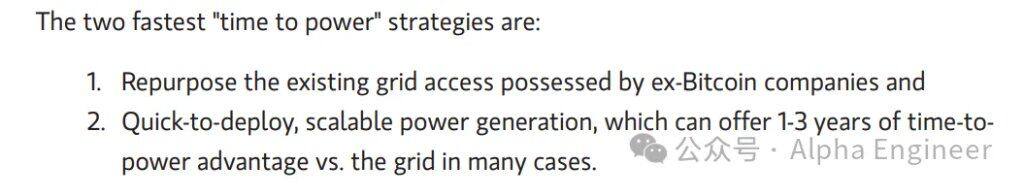
모건스탠리가 식별한 두 가지 핵심 '병목 해소' 경로:
· 비트코인 채굴장: 이들 기업은 이미 상당한 전력망 병입 용량과 물리적 부지를 보유하고 있어, 데이터센터 용도로 직접 전환 가능한 규모가 10~19GW에 달합니다.
· 신속한 배포가 가능한 발전 솔루션: 전력망 병입 대비 1~3년의 시간적 우위를 제공하며, 가스 터빈이 15~20GW, 연료전지가 5~8GW를 기여할 수 있습니다.
가스 터빈, 연료전지, 원자력 발전소 직접 공급, 비트코인 채굴장 전환 등의 'Time-to-Power' 방안을 확률 가중 계산에 포함하더라도, 중간 시나리오에서는 여전히 약 1GW의 순 부족분이 발생하며, 비관적 시나리오에서는 부족분이 11GW로 확대됩니다.
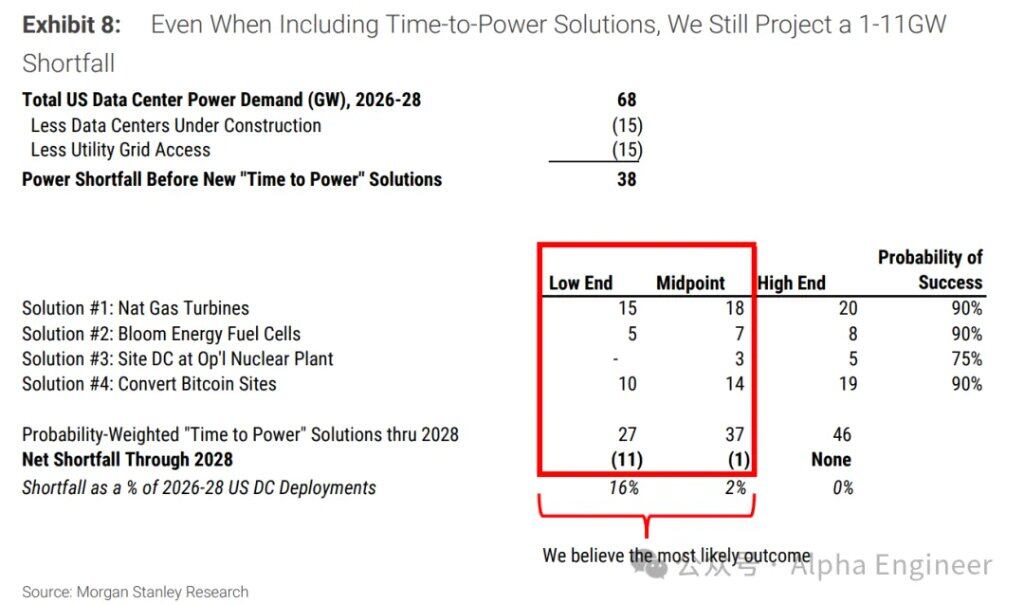
다시 말해, 하이퍼스케일러(Hyperscaler)가 현재 가장 부족한 것은 Capex가 아니라, 전력을 사용할 수 있는 물리적 공간, 즉 'Powered Shell'입니다.
모건스탠리 연구에 따르면 현재 시장은 이러한 Powered Shell Provider 종목을 충분히 평가하지 않고 있다.
이러한 저평가를 정량화하기 위해 모건스탠리는 기존 재생에너지 PPA를 참조 기준으로 삼아 비교했으며, 자세한 내용은 아래 표와 같다:
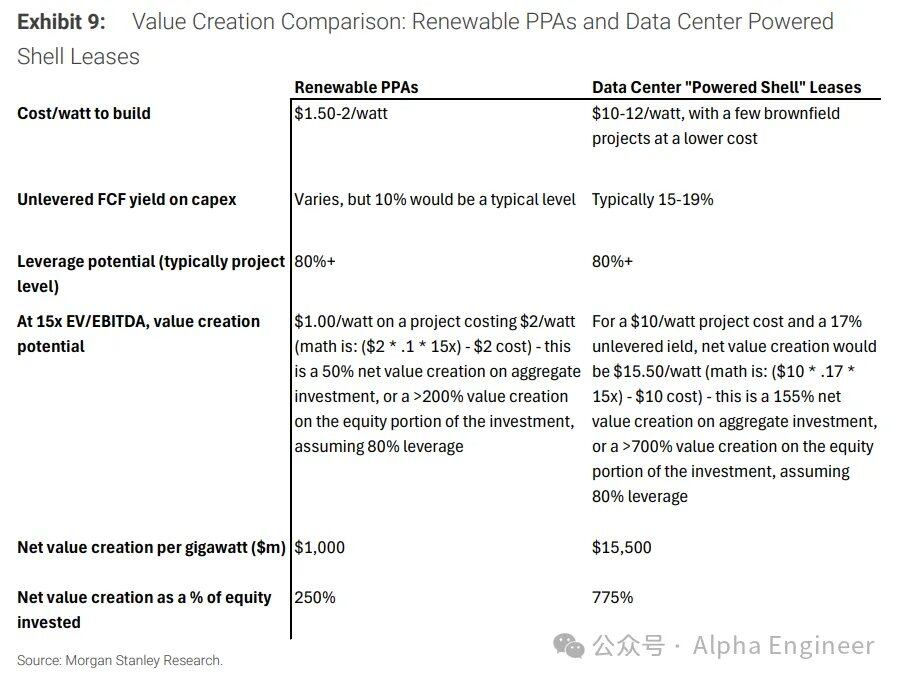
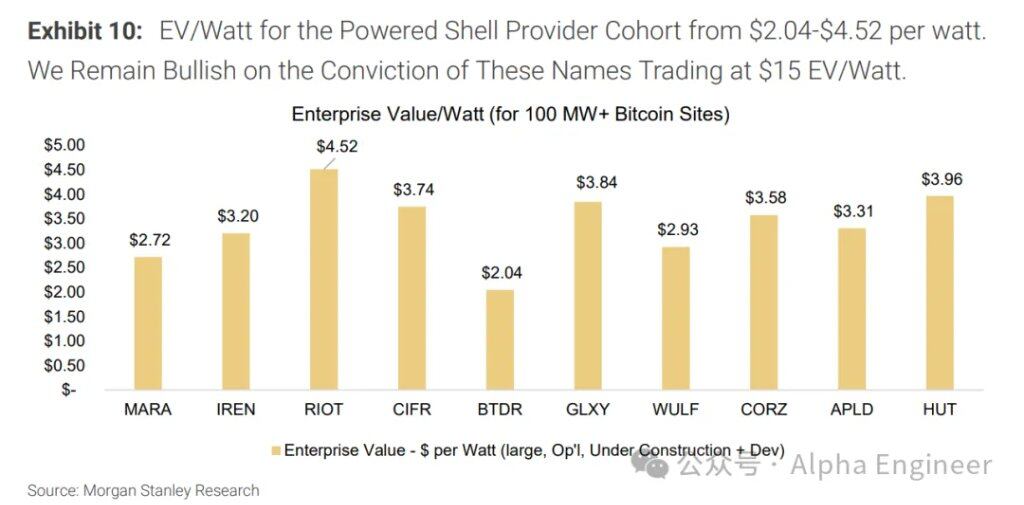
현재 이러한 Powered Shell Provider의 EV/Watt는 단지 $2-4 구간에 머물러 있으며, TeraWulf, Cipher Mining, HUT 8, Riot Platforms, Applied Digital, Galaxy Digital 등의 기업이 포함된다.
성숙한 데이터센터 운영업체(예: Equinix, Digital Realty)의 20-25x EV/Watt 기준을 바탕으로, 모건스탠리는 이들 전환 기업에 대해 15x EV/Watt의 할인된 목표 평가를 부여했다.
원문 링크
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사