모건스탠리 분석: 엔터프라이즈급 SSD 용량 두 배 증가, 스토리지 공급에 시험대 올라

TL;DR
· 모건스탠리는 TSR 데이터를 인용해 2026년 데이터센터 엔터프라이즈 SSD 출하 용량이 525EB에 달할 것으로 전망했다.
· 용량 증가는 주로 고용량 제품 비중 확대에서 비롯되며, 니어라인 HDD도 1845EB로 증가할 것으로 예측됐다.
· SSD는 AI와 클라우드 워크로드의 수혜를 입는 반면, 니어라인 HDD 증산은 여전히 헤드 및 테스트 생산능력 제약을 받고 있다.
모건스탠리 일본 전자부품 팀이 TSR 데이터를 인용한 바에 따르면, 2026년 데이터센터 엔터프라이즈 SSD 출하 용량은 525.0EB에 달해 전년 대비 두 배로 증가할 것으로 예상되며, 데이터센터 니어라인 HDD(NL HDD) 출하 용량은 1845EB로 늘어나 전년 대비 30.4% 증가할 것으로 전망된다.
이 예측이 시사하는 바는 매우 직접적이다. AI와 클라우드 데이터센터의 확장이 두 유형의 스토리지 수요를 동시에 끌어올리고 있다. 한편으로는 엔터프라이즈 SSD가 더 빠른 데이터 읽기·쓰기를 담당하고, 다른 한편으로는 니어라인 HDD가 대규모·저비용 데이터 보관을 계속 수용하는 구조다. 수요 증가는 단순히 '하드디스크를 더 많이 사는 것'이 아니라, 더 큰 용량과 더 높은 밀도의 제품으로 전환되는 형태로 나타나며, 용량 증가율이 대수(台數) 증가율보다 훨씬 빠르게 진행되고 있다.
TSR 기준으로 2026년 전체 SSD 출하 용량 전망치는 775.03EB로 상향 조정되어 전년 대비 55.6% 증가했으며, 이는 전월 전망치인 759.36EB보다 높은 수치다. 그중 데이터센터 엔터프라이즈 SSD가 가장 두드러진 증가 요인이다. 니어라인 HDD 수요 역시 상향 조정됐지만, 증산은 헤드 공급과 테스트 생산능력 제약을 받기 쉽다.
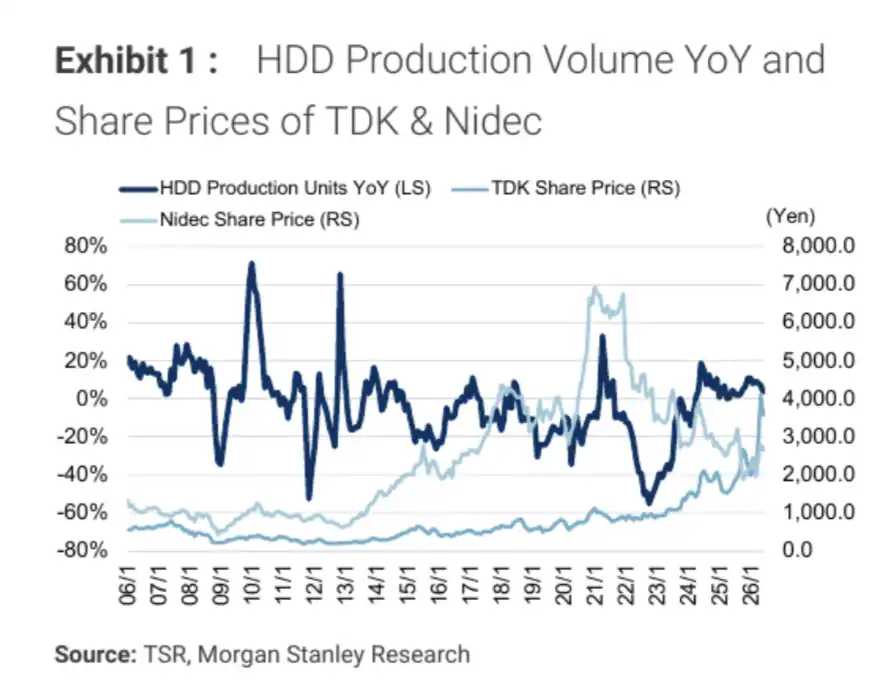
HDD 생산량 전년 대비 변화 및 TDK, Nidec 주가 추이를 보여주며, 2023년 저점 이후 HDD 생산량이 2024-2025년에 반등하는 모습을 나타낸다.
엔터프라이즈 SSD가 가장 가파름: 6월 용량 전년 대비 124.5% 증가
엔터프라이즈 SSD는 이미 월간 데이터에서 높은 성장세를 보이고 있다.
6월 데이터센터 엔터프라이즈 SSD 출하 용량은 46.33EB로 전년 대비 124.5% 증가했고, 전월 대비 12.0% 증가했다. 단위 출하량은 635만 대로 전년 대비 41.1% 증가했다. 용량 증가가 대수 증가보다 훨씬 빠른 배경에는 더 높은 용량의 제품 비중 확대가 자리 잡고 있다.
이것이 2026년 전망치가 상향 조정된 이유 중 하나이기도 하다. TSR은 2026년 데이터센터 엔터프라이즈 SSD 출하 용량 전망치를 전월의 509.33EB에서 525.0EB로 상향 조정했으며, 전년 대비 증가율은 100.0%에 달한다. 2025년 이 수치는 262.5EB로 예상되며, 전년 대비 58.2% 증가할 전망이다.
전체 SSD 시장에서도 성장이 뚜렷하다. 2025년 총 SSD 출하 용량은 498.0EB로 전년 대비 38.0% 증가할 것으로 예상되며, 2026년에는 775.03EB로 더 확대되어 전년 대비 55.6% 증가할 전망이다. 엔터프라이즈 데이터센터 제품이 가장 강한 성장세를 견인하고 있다.
투자자에게 더 중요한 점은 데이터센터 확장이 GPU, 서버, 네트워크 장비 수요를 끌어올릴 뿐만 아니라 백엔드 스토리지 용량 수요도 견인한다는 것이다. 모델 훈련, 추론 로그, 벡터 데이터베이스, 백업 및 아카이빙 모두 더 많은 저장 공간을 필요로 하며, 엔터프라이즈 SSD는 고성능 데이터 접근 체인의 핵심 하드웨어다.
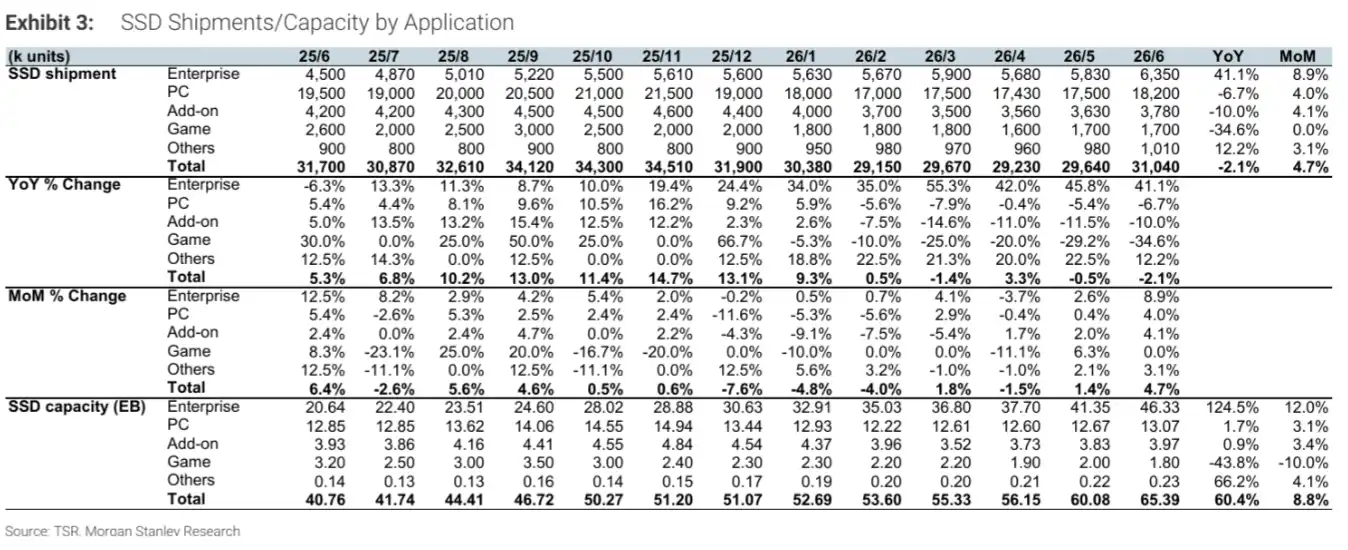
SSD 애플리케이션별 출하량/용량 표, Enterprise SSD 6월 용량 46.33EB, 전년 대비 +124.5%, 전월 대비 +12.0%.
근라인 HDD도 증가하지만, '더 큰 디스크'로 용량 확보
근라인 HDD의 성장도 강하지만 구조는 다르다.
TSR 기준으로 2026년 데이터센터 NL HDD 출하 용량은 1845EB에 달할 것으로 예상되며, 전년 대비 30.4% 증가한다. 같은 기간 총 HDD 출하 용량은 2053.5EB로 전년 대비 26.1% 증가할 전망이며, 2025년 총 HDD 용량은 1627.9EB로 전년 대비 29.5% 증가할 것으로 예상된다.
대수 기준으로 보면 성장률은 용량 수치만큼 크지 않다. 6월 NL HDD 생산량은 703만 대로 전년 대비 12.3% 증가했지만 전월 대비 0.6% 감소했다. 2026년 연간 NL HDD 생산량 예측은 8439만 대로 전년 대비 12.8% 증가할 전망이다. 이는 근라인 HDD 용량 성장이 주로 단일 디스크 용량 증가에 기인하며, 출하 대수의 대폭 확대에 따른 것이 아님을 시사한다.
더 높은 용량의 헬륨 충전 제품 비중이 계속 상승하고 있다. 6월 He 충전 제품 생산량은 595만 대로 전년 대비 17.4% 증가하여 전체 NL HDD 생산량보다 높은 성장률을 기록했다. 클라우드 사업자와 AI 데이터센터에게 단일 디스크 용량 증가는 랙 공간, 전력 및 운영 비용이 동일하거나 제한적으로 증가하는 상황에서 더 많은 데이터를 수용할 수 있게 해준다.
TDK 공식 자료도 이러한 방향을 뒷받침한다. TDK는 FY3/26 실적 설명에서 근라인 HDD 수요가 고용량 스토리지 수요 증가로 계속 확대되고 있으며, HDD 제조사들이 단일 디스크 용량을 높여 수요를 충족하는 경향이 있다고 밝혔다. 다만 TDK가 제시한 FY3/27 근라인 HDD 생산량 예측은 7600만 대로 전년 대비 7% 증가한 수치이며, TSR의 역년(曆年) 기준과 달라 직접 비교하기는 어렵다.
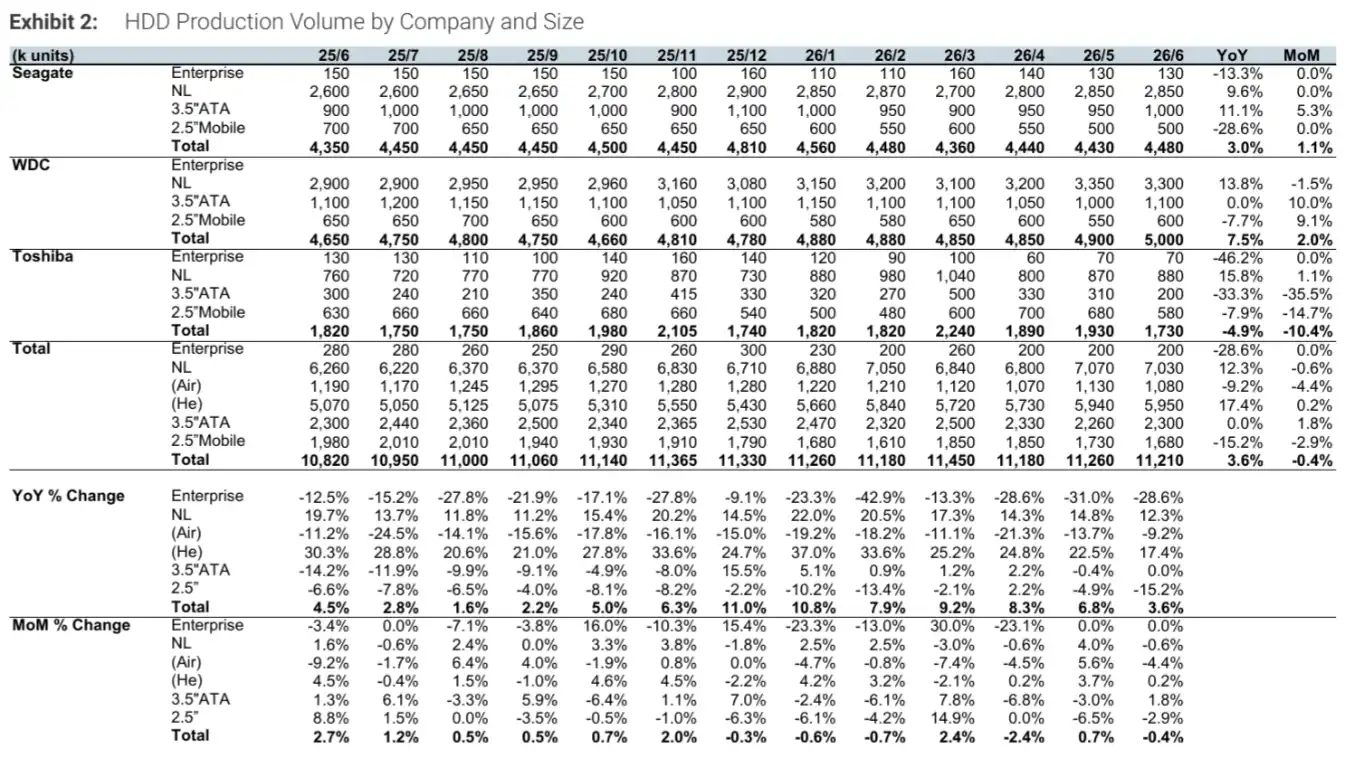
HDD 제조사별 및 사양별 생산량 표, 6월 NL 총 생산량 703만 대, He 충전 제품 595만 대, 전년 동기 대비 +17.4%.
수요 예측 상향 조정, 공급망에 압력이 없다는 뜻은 아니다
스토리지 수요가 강세라고 해서 공급이 자연스럽게 따라잡힐 수 있다고 오해하기 쉽다. Nearline HDD는 SSD보다 제조 및 테스트 제약에 더 쉽게 직면한다.
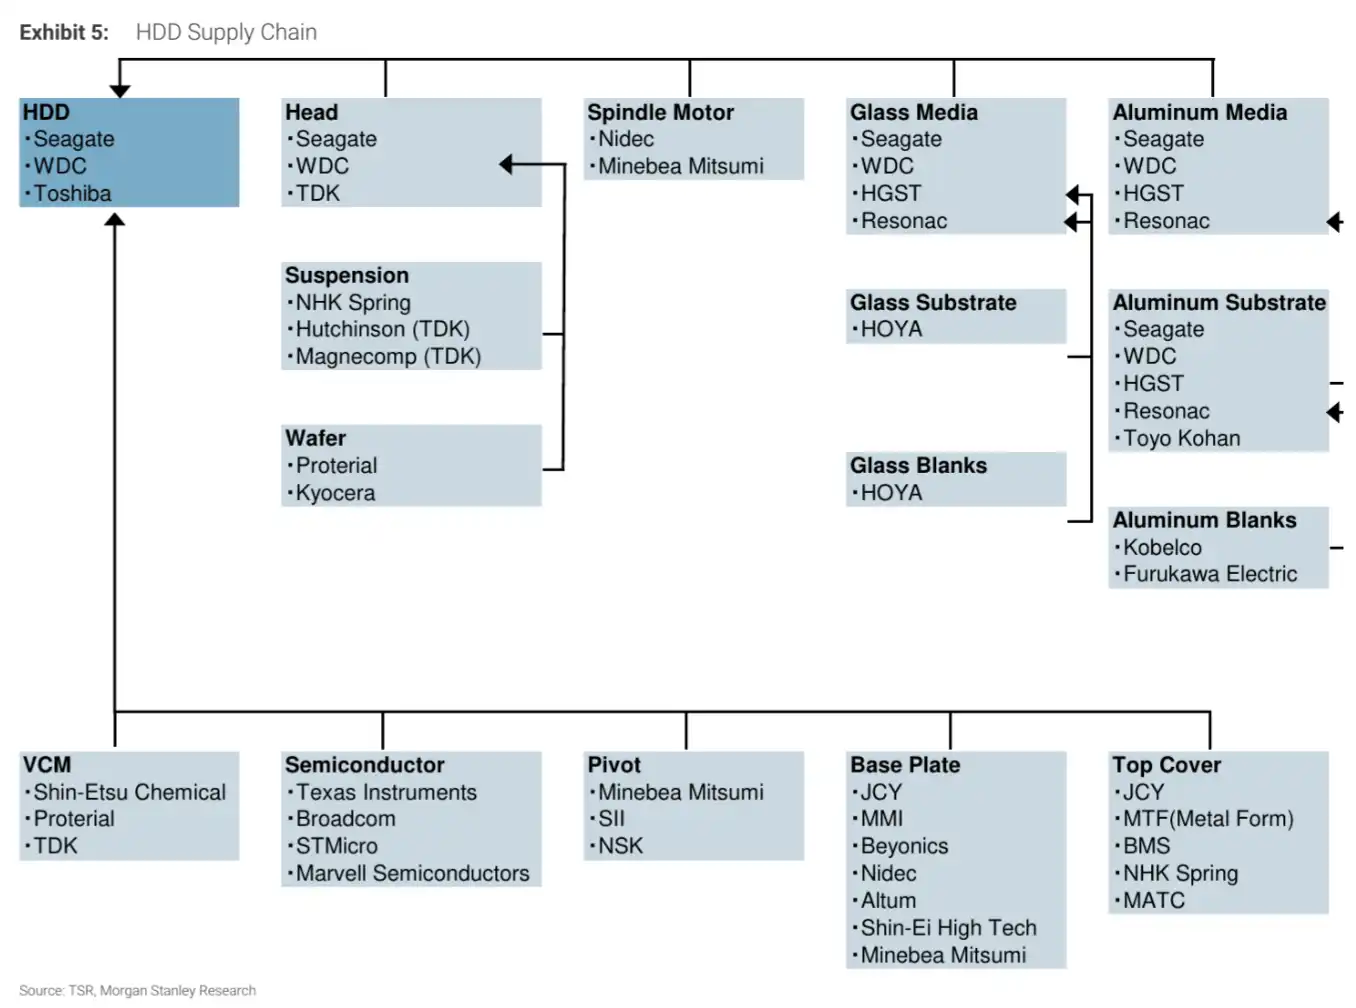
NL HDD 생산 체인에서 헤드, 모터, 디스크 및 테스트 단계 모두 최종 출하에 영향을 미칠 수 있다. 보고서에 따르면, 추가 증산은 헤드 공급과 테스트 시설 확장 속도에 의해 제한될 수 있다. 공급망 점유율 기준으로 TDK는 NL HDD 헤드 시장에서 약 12%~13%의 점유율을 차지하며, Seagate와 Western Digital은 높은 수준의 자급자족 구조를 갖추고 있다.
TDK의 전체 점유율은 높아 보이지 않지만, 외부 공급 및 증분 공급 측면에서는 여전히 시장의 주목을 받는다. 데이터센터 고객이 계속해서 추가 수요를 요구하고, 상위 HDD 제조사의 내부 헤드 생산 능력과 테스트 역량이 동시에 확장되지 못한다면, 용량 예측의 실현 가능성은 낮아질 수 있다.
테스트 생산 능력도 마찬가지로 중요하다. 고용량 HDD는 생산 즉시 인도할 수 있는 것이 아니며, 신뢰성 검증과 테스트 시간이 생산 라인 능력을 점유한다. 용량이 높을수록 고객의 안정성 및 수율 요구가 높아지고, 공급 측면의 램프업 속도도 더 쉽게 제약을 받는다.
외부 정보도 동일한 압력 지점을 가리키고 있다. Seagate는 2026년 1분기 10-Q 보고서에서 데이터센터 사업이 주로 클라우드 및 엔터프라이즈 고객을 대상으로 하는 고용량 Nearline 제품으로 구성되며, AI 애플리케이션이 데이터 생성 및 스토리지 수요 증가를 촉진하고 있다고 밝혔다. TrendForce는 7월 22일 보도에서 AI 데이터센터가 HDD 수요를 견인하고, 일본 HDD 부품 공급업체가 증설에 나서며, Nearline HDD 가격이 4~6월에 전 분기 대비 약 10% 상승했고, 하이퍼스케일 고객은 여전히 공급 부족에 직면해 있다고 전했다.
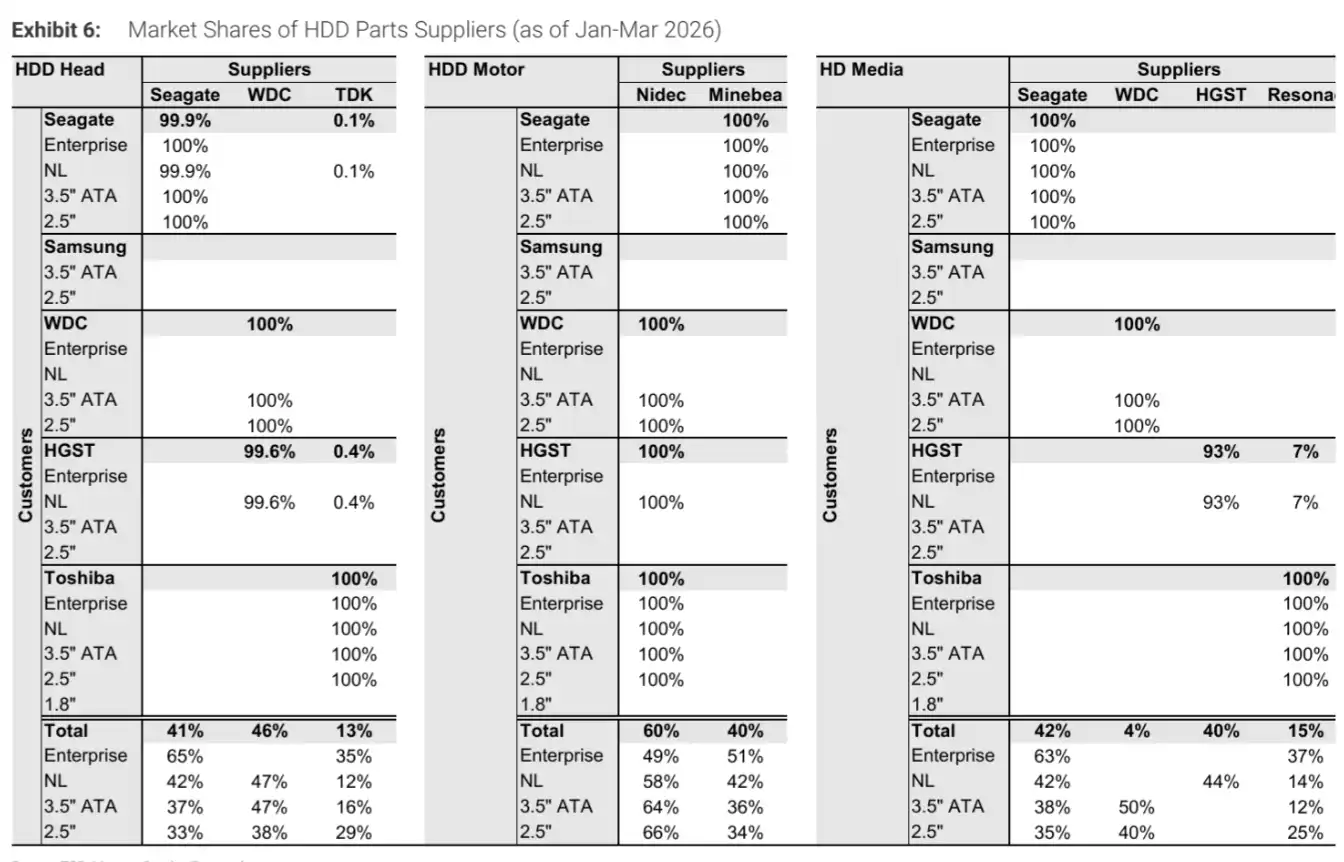
HDD 공급망 및 부품 점유율 표, Head 부문에서 Seagate/WDC/TDK 시장 점유율 약 41%/46%/13%.
525EB와 1845EB는 아직 예측 수치일 뿐이다
이 예측에서 가장 중요한 신호는 스토리지 산업이 전면적으로 부족하다는 것이 아니라, 데이터센터 용량 수요가 여전히 상향 조정되고 있으며 SSD와 Nearline HDD가 동시에 수혜를 보고 있다는 점이다.
엔터프라이즈급 SSD의 주요 흐름은 더 직접적입니다. AI와 클라우드 워크로드가 고성능 스토리지 수요를 끌어올리며, 고용량 제품이 EB 단위 성장을 확대하고 있습니다. 니어라인 HDD의 주요 흐름은 공급 측면에 더 치중되어 있습니다. 장기 콜드 데이터, 학습 데이터, 백업 및 아카이브는 여전히 저비용 대용량 스토리지를 필요로 하지만, 증산 속도는 부품 및 테스트 역량에 의해 제약을 받습니다.
525EB와 1845EB라는 두 숫자는 2026년 출하량 예측으로 이해해야 하며, 이미 확정된 납품 결과가 아닙니다. 헤드 공급, 테스트 시설 또는 고용량 제품의 수율이 적시에 따라잡지 못하면 NL HDD의 실제 공급은 예측보다 낮을 수 있습니다. 반대로 클라우드 업체의 자본 지출이나 AI 데이터 스토리지 수요가 둔화되면 SSD 용량 성장도 현재 가정보다 낮아질 수 있습니다.
이번 데이터센터 스토리지 확장의 쟁점은 결국 두 가지 현실적인 문제로 귀결됩니다. 엔터프라이즈급 SSD의 월간 용량 성장률이 높은 수준을 유지할 수 있는지, 그리고 니어라인 HDD 제조사가 고용량 제품을 안정적으로 양산할 수 있는지입니다. 수요는 이미 예측표에 반영되었으며, 공급 제약이 실제 이행의 난이도를 결정합니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia