스페이스X와 테슬라의 잠재적 합병에서 주목해야 할 수치들은 무엇인가

TL;DR
· 10월 20일 SpaceX 실적 발표 콘퍼런스 콜에서 머스크는 테슬라와 SpaceX가 각각 독립 이사 특별위원회를 구성해 잠재적 합병을 논의 중이라고 확인했으며, 그는 이해충돌로 인해 회피했고 아직 어떤 조건도 합의되지 않았다고 밝혔다.
· 테슬라 측은 발행주식 총수의 50% 동의가 필요하며, 기권은 반대로 간주된다. 이 기준은 애널리스트들이 제시한 「연례 주주총회 전 발표」「내년 말까지 90% 확률」과 충돌한다.
· 관련 종목: 테슬라(TSLA), SpaceX(SPCX). 검증 포인트는 테슬라 3분기 자동차 매출총이익률, 자본지출 및 위원회의 후속 공시다.
10월 20일 머스크는 SpaceX 3분기 실적 발표 콘퍼런스 콜에서 테슬라와 SpaceX가 주주 요구에 따라 각각 독립 이사 특별위원회를 구성해 잠재적 합병을 논의하고 있다고 확인했다. 그는 이해충돌 당사자로서 회피했으며, 위원회가 아직 어떤 조건에도 합의하지 않았고 「합의가 이루어질 것이라는 보장은 당연히 없다」고 강조했다.
이는 소문보다 한 단계 더 나아간 절차이지만, 거래까지는 여전히 거리가 있다. 일반 투자자들이 관심을 갖는 것은 테슬라 주식이 SpaceX 주식으로 교환될지, 교환 비율이 충분한 프리미엄을 줄 수 있을지, 그리고 머스크의 합병 후 의결권이 더 집중될지 여부다.
시장은 이미 두 가지 답을 내놓았다. 바클레이즈 애널리스트 댄 레비는 10월 14일 고객 노트에서 합병이 「점점 더 컨센서스 기대가 되고 있다」며 연례 주주총회 전에 발표될 수 있다고 밝혔다. CFRA의 개럿 넬슨은 Roadster 시연 후 「내년 말까지 합병 완료 확률 90%」를 제시했다. 그러나 머스크는 확실성을 낮게 말하며 테슬라 측 기준을 「상당히 높다」고 표현했다.
특별위원회, 이해충돌 격리 절차를 수면 위로 올려
특별위원회는 이해충돌 거래의 표준 격리 조치이며, 양측이 이미 가격에 합의했다는 뜻은 아니다. 최고경영자가 동시에 두 회사의 최대 개인 주주인 만큼, 독립 이사들이 소규모 그룹을 구성해 가격을 협상해야 거래가 델라웨어주 법원의 심사를 견딜 수 있다.
머스크는 위원회가 아직 조건에 합의하지 않았고 합의를 보장하지도 않으며, 본인은 논의에 참여하지 않는다고 말했다. 10월 19일 테슬라 위임장은 연례 주주총회를 12월 3일로 정했으며, 안건에 합병 제안은 없다.
위원회 구성원, 대가, 일정 모두 공개되지 않았고 공개 문서에도 이를 확인하는 8-K는 없다. 현재 확인 가능한 것은 「탐색이 공식화되었다」는 것뿐이다.
독립성에도 들여다볼 여지가 있다. 테슬라 보상·거버넌스 위원회 의장인 이라 에렌프라이스는 여전히 독립 이사로 분류되지만, 공개 정보에 따르면 그는 2월부터 SpaceX 이사도 겸직하고 있다. 이것이 자동으로 위원회를 무효화하지는 않지만, 「독립」이라는 단어가 더 세밀한 검토를 받게 만들 것이다.
SpaceX의 AI 수익이 인수자 산술을 바꿔놓았다
합병이 성사된다면 누가 인수자가 될지는 누구의 주식이 더 비싸고 성장 스토리가 더 강한지에 달려 있다. SpaceX는 3분기에 더 강한 가격 결정력을 보여주었다.
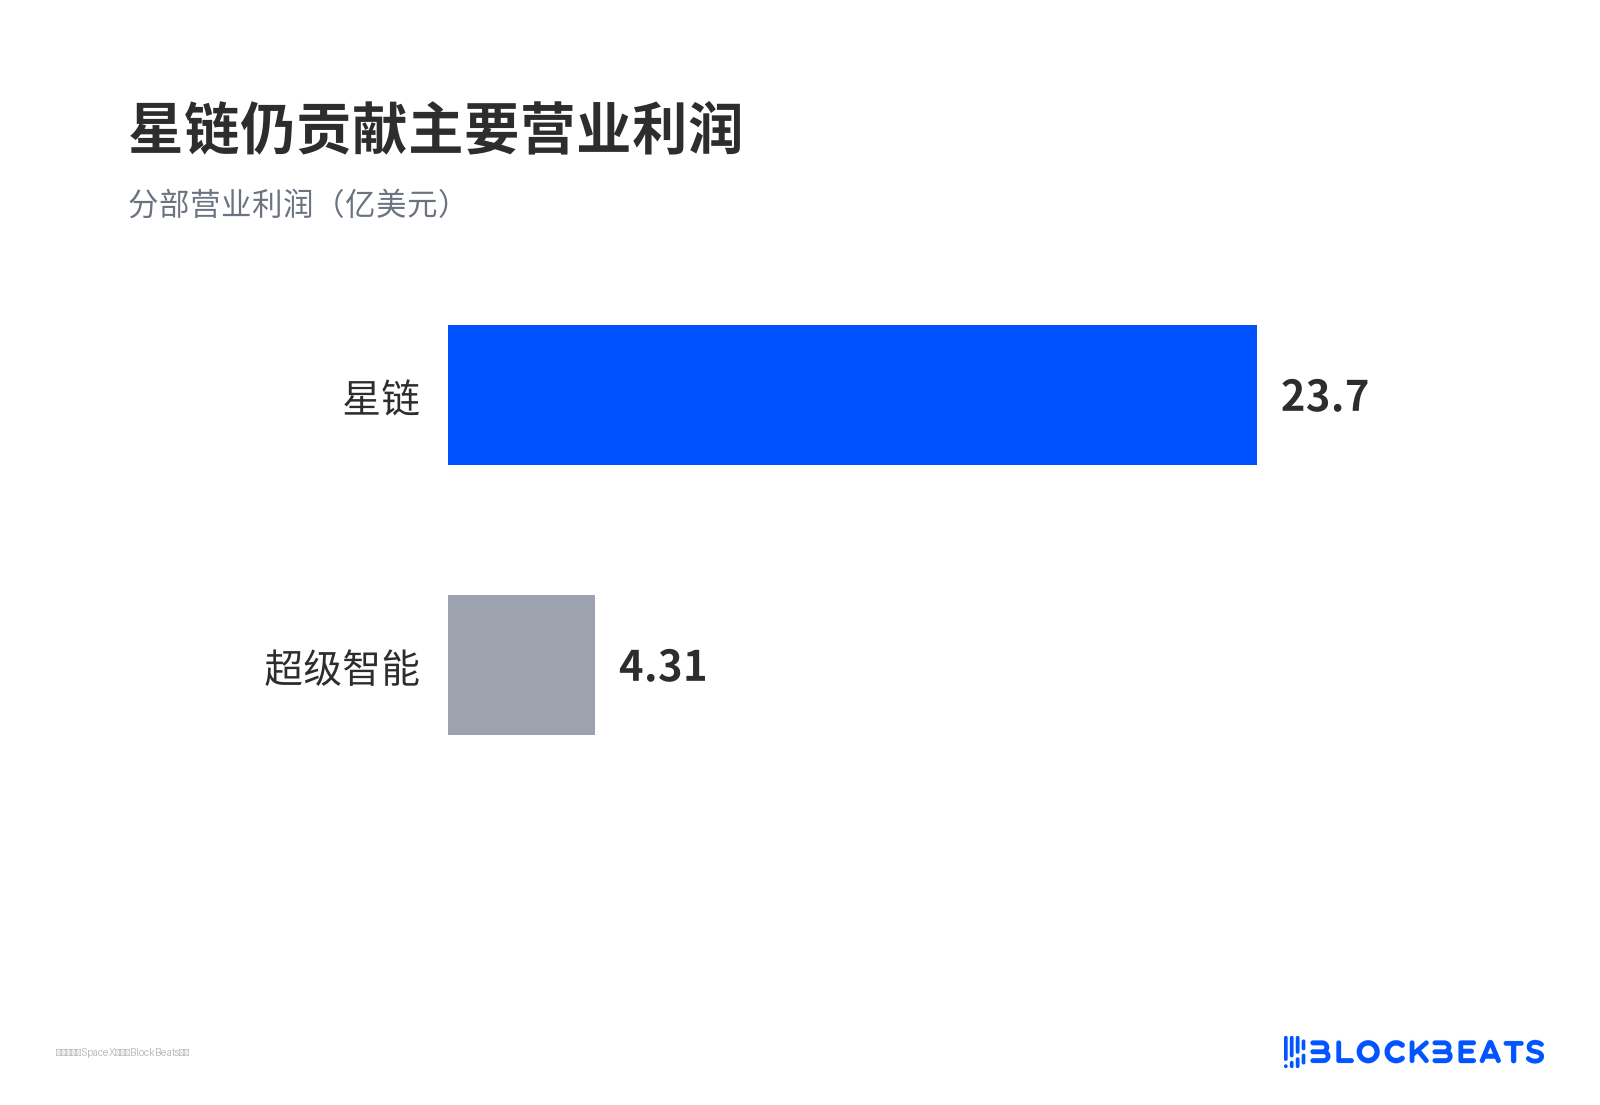
매출 145.8억 달러, 전년 대비 161% 증가, 순이익 44억 달러, 조정 EBITDA 88억 달러. 초지능 사업 수익 75.6억 달러, 전년 대비 830% 증가, 영업이익 4.31억 달러, 이익률 5.7%. 스타링크 수익 52.5억 달러, 영업이익 23.7억 달러, 이익률 45.1%.
스타링크가 여전히 주요 영업이익을 기여
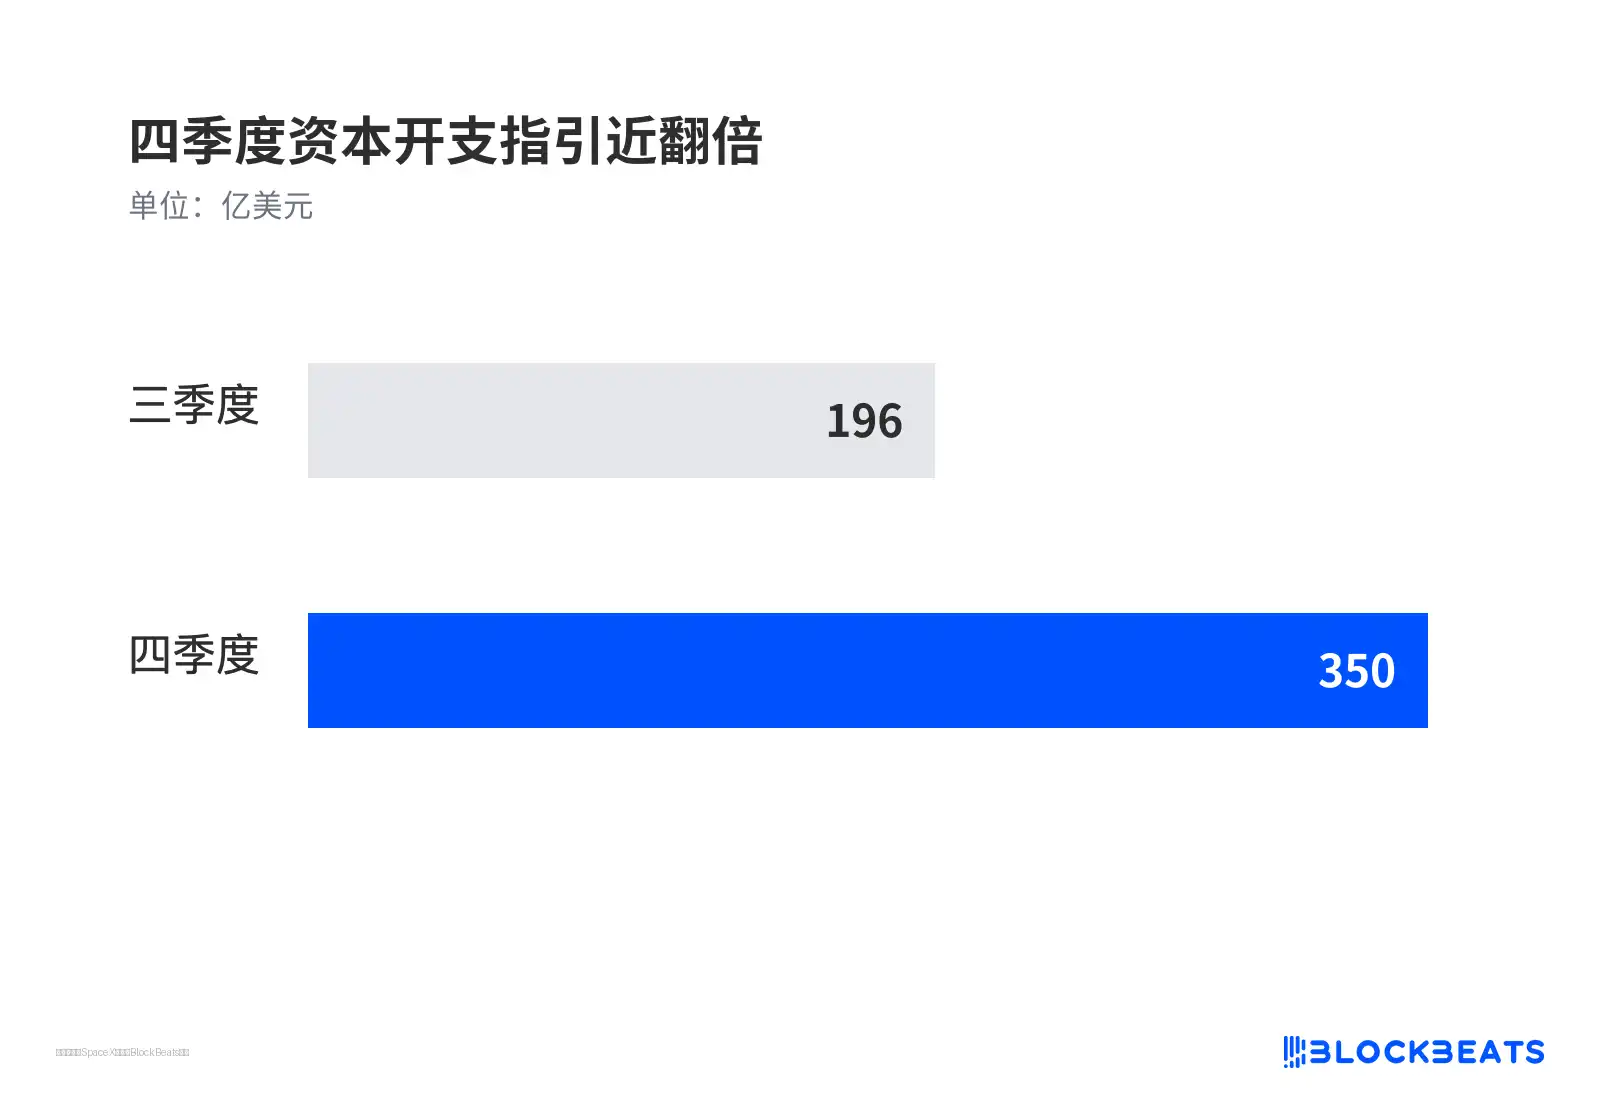
자본지출 195.9억 달러, 4분기 가이던스 350억~400억 달러, 첫 9개월 동안 여전히 4.13억 달러 적자.
4분기 자본지출 가이던스 거의 두 배
AI 수익은 SpaceX의 내러티브를 로켓과 스타링크에서 컴퓨팅 파워 임대로 확장시켰지만, 이익의 주력은 여전히 스타링크다.
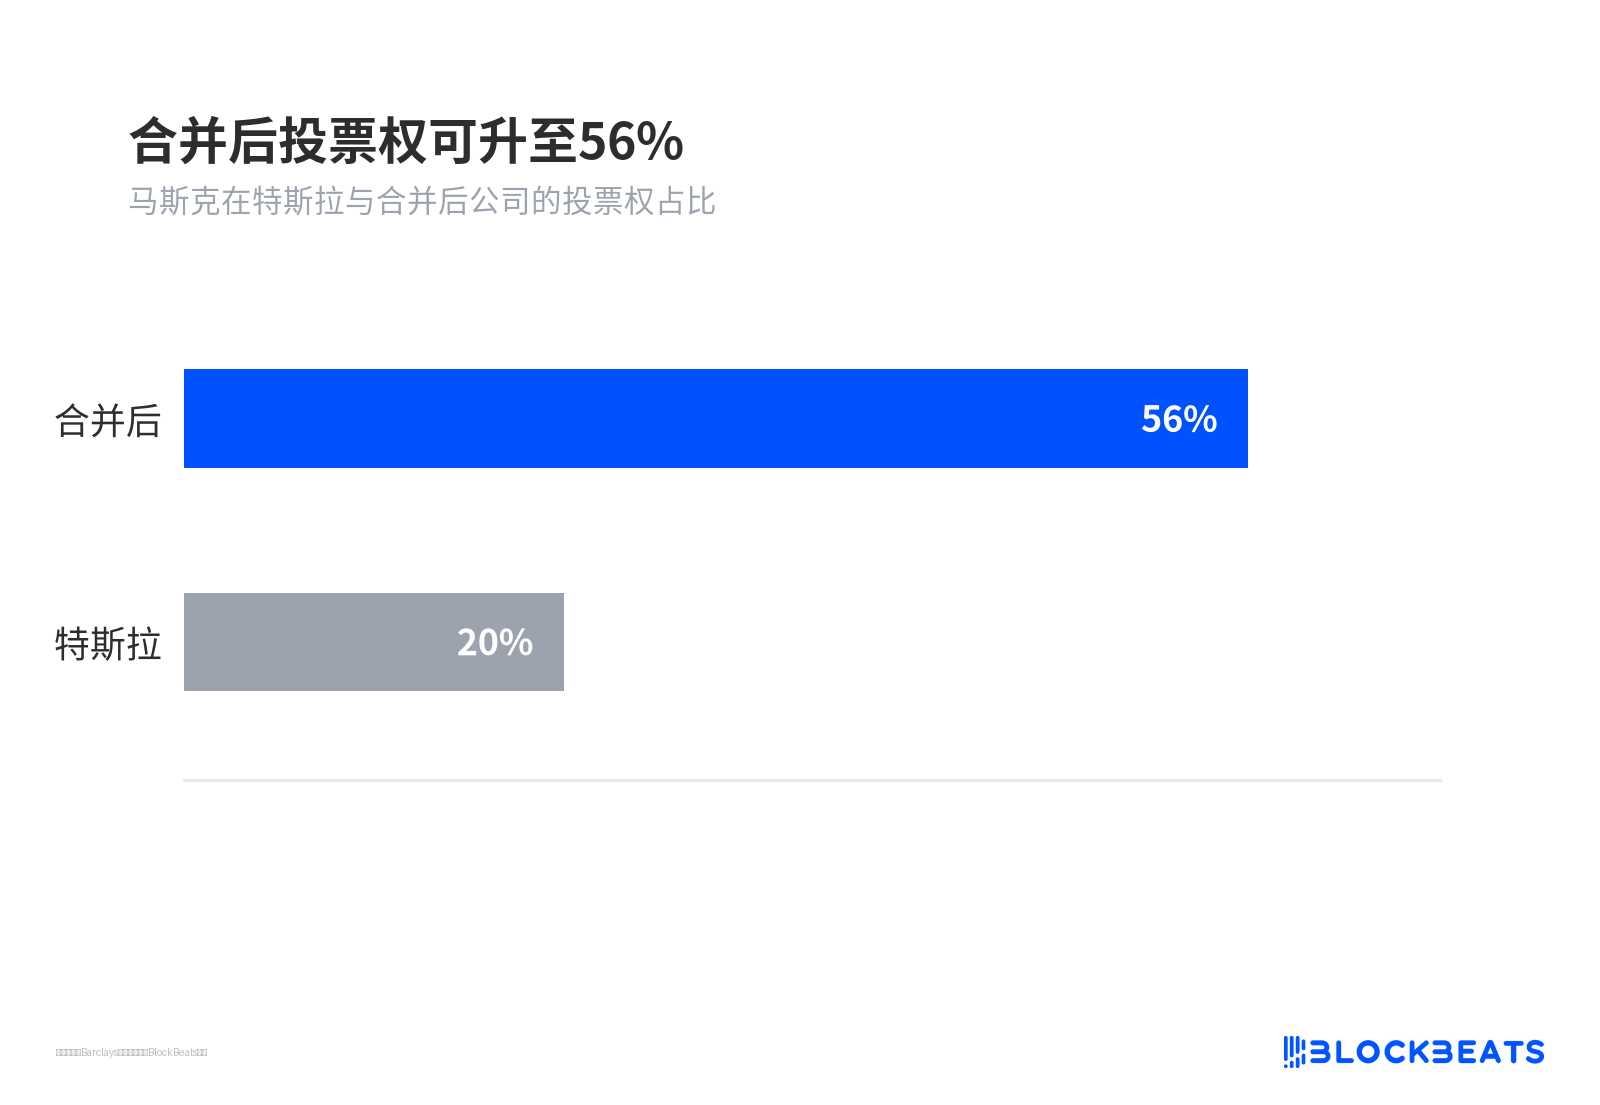
현재 시가총액 기준으로 추정하면 SpaceX 약 2.1조 달러, 테슬라 약 1.5조 달러, 프리미엄 미반영 교환 비율 약 0.7. 매도 측은 합병 후 머스크 지분 약 37%, 의결권 약 56%로 추산한다. 이는 매도 측이 왜 SpaceX 전액 주식 인수를 선호하는지를 설명한다: 테슬라에서 머스크의 약 20% 의결권이 합병 후 약 56%로 끌어올려질 수 있다.
합병 후 의결권 56%까지 상승 가능
애널리스트의 캘린더가 머스크의 문턱과 충돌하다
월스트리트가 제시하는 것은 일정과 확률이고, 머스크가 제시하는 것은 법적 문턱이며, 두 가지의 증거 강도는 다르다.
레비의 노트는 위원회 공시 전에 작성되었다. 그는 10월 말이나 11월 초로 미뤄지면 연례 주주총회 내 승인 완료가 더 어려워지고, 거래는 여전히 향후 6~12개월 내에 나타날 수 있다고 말했다. 「늦어도 12월 6일」은 SEC 기한에 근거한 추론이며, 위임장 공시 후에는 12월 3일을 기준으로 삼아야 한다.
RBC의 톰 나라얀은 「쉽지 않다」고 말했으며, 실질적으로는 SpaceX 전액 주식 인수만 가능하다. 테슬라 투자자들은 주당 480달러, 약 30% 프리미엄에서 수용 가능하며, 합병 실체는 약 3.74조 달러, 테슬라 주주 지분은 54%에서 48%로 감소한다. 480은 목표가에 프리미엄 가정을 더한 것이지, 제시 가격이 아니다.
CFRA의 개럿 넬슨은 목표주가를 385달러에서 475달러로 상향 조정하며 내년 말까지 90% 확률을 제시했는데, 그 근거는 '머스크 매직'의 회귀와 기술 융합이 제품으로 실현된다는 점이다. 90%는 2027년 말을 가리키며, 머스크의 '보장하지 않음'과 '높은 문턱'과 직접 충돌한다.
레비는 캘린더 윈도를, 나라얀은 대가의 난이도를, 넬슨은 심리적 확률을 제시했다. 머스크는 테슬라 측에서 발행주식 총수의 50% 동의가 필요하다고 밝혔는데, 단순히 의결권 주식의 과반수가 아니라 기권도 반대로 간주된다. 이 문턱은 '주주총회 전 발표'보다 훨씬 엄격하다.
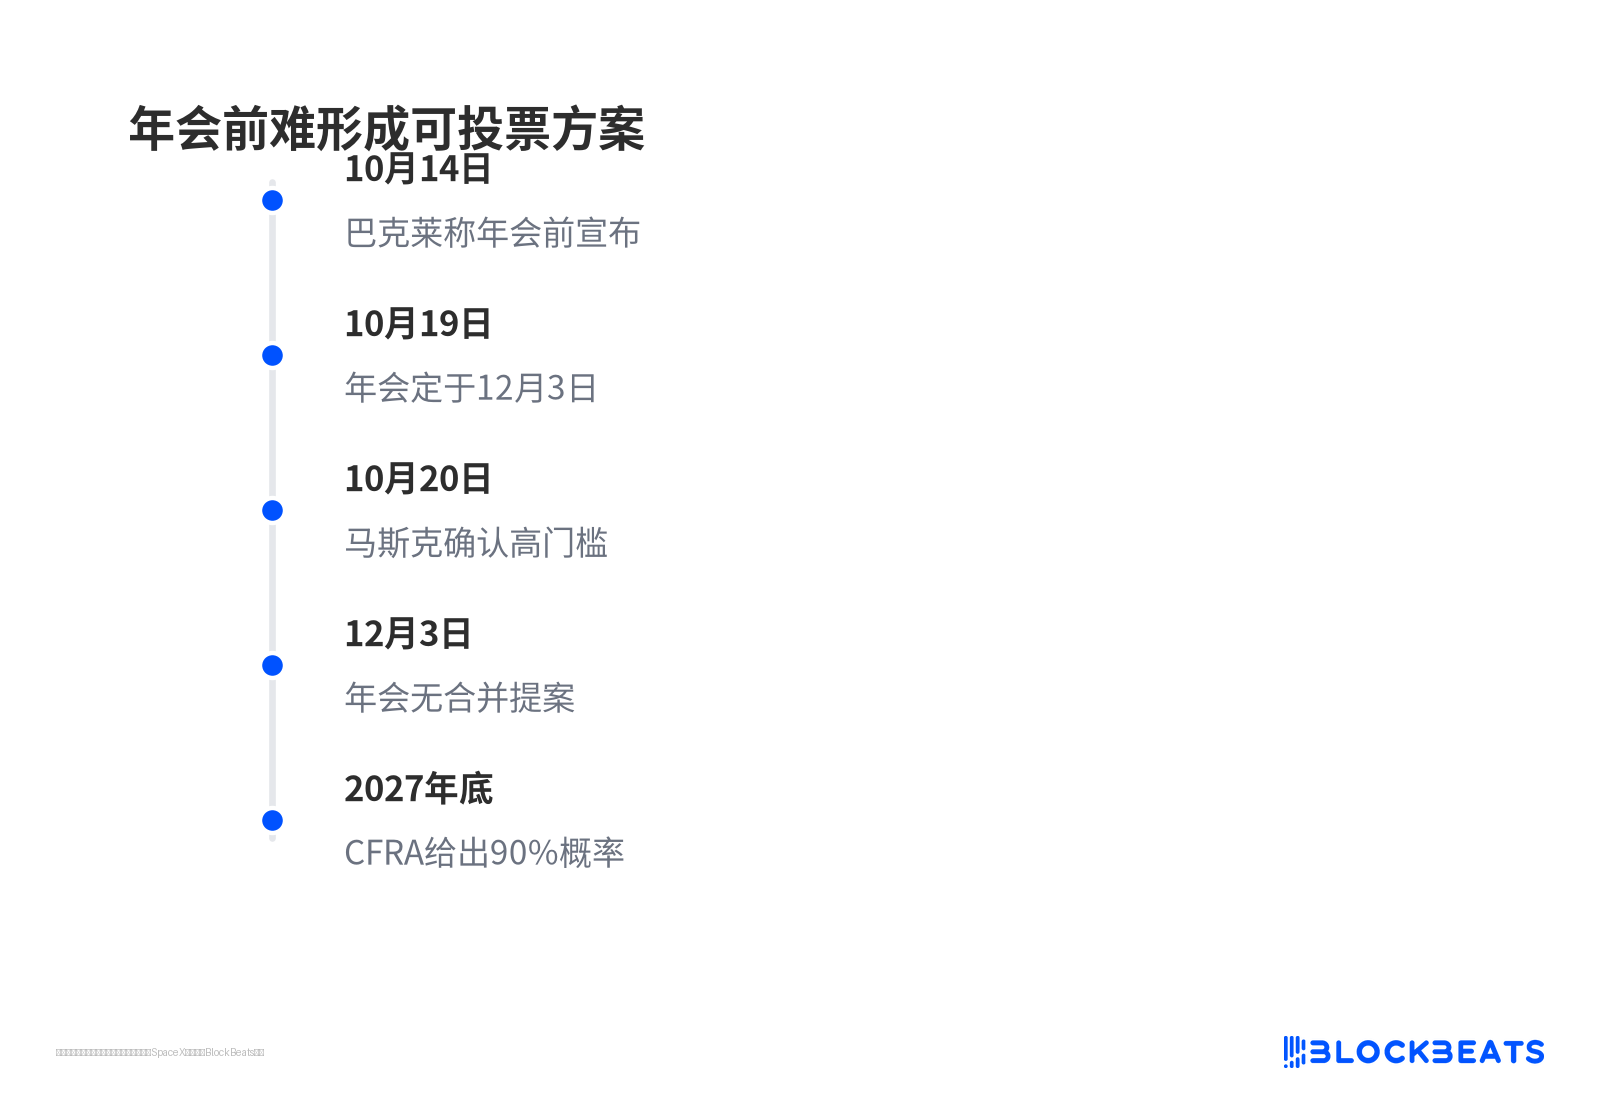
연례 주주총회 전에 투표 가능한 안건을 형성하기 어렵다
매출총이익률과 서류 공시가 스토리의 지속 가능성을 결정한다
합병이 투표 가능한 안건이 되려면 아직 세 가지 단단한 요소가 빠져 있다: 위원회 구성원과 조건, 공식 서류, 테슬라 자체 재무가 AI 투자를 뒷받침할 수 있는지 여부다.
테슬라의 3분기 실적은 10월 21일 발표되며, 시장은 자동차 매출총이익률과 AI 자본지출에 주목하고 있다. 현재 검증 가능한 수치가 없어 SpaceX의 145.8억 달러 매출과 나란히 비교할 수 없다. 매출총이익률이 AI 투자에 발목 잡히면 주주들의 낮은 프리미엄 주식 교환 수용도는 더욱 낮아질 것이다. 반대로 유지된다면 나라얀의 480달러 프레임워크가 논의 기반을 갖게 된다.
위원회 측면에서는 현재 머스크의 구두 확인만 있을 뿐, 8-K나 DEFA14A급 서류는 없다. 12월 3일 주주총회는 이미 정해졌고 합병 제안은 없으며, 총회 전에 투표 가능한 안건을 형성하려면 윈도가 극히 짧다. 10월 말이나 11월 초 이후로 미뤄지면 2027년으로 흘러갈 가능성이 더 크다.
현재 증거는 단 하나의 판단만 뒷받침한다: 합병은 공식 탐색 단계에 들어섰고, 조건과 대가는 여전히 제로다. 가격分歧의 핵심은 테슬라 3분기 매출총이익률이 AI 내러티브를 지탱할 수 있는지, 위원회가 구성원과 조건을 공시하는지, 그리고 12월 3일 전에 공식 안건이 나오는지 여부다. 이 세 가지가 없으면 90% 확률은 분석가의 낙관적 시나리오일 뿐, 회사의 약속이 아니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia