30년 동안 돈을 잃은 적 없는 드러켄밀러가 합류했다, TradeXYZ의 자원은 얼마나 탄탄한가
스탠리 드러켄밀러가 월스트리트에서 차지하는 위상은 약 30년간 이어진 성과 기록에서 비롯된다.
그가 운용한 Duquesne Capital은 1981년부터 2010년까지 연평균 약 30%의 수익률을 기록했으며, 단 한 해도 손실을 내지 않았다.
그의 출발점은 화려하지 않았다. 대학에서 영어와 경제학을 전공했고, 이후 미시간대학교 경제학 박사 과정에 진학했다가 중도에 그만두었다. 피츠버그 국민은행에 입사한 후 은행의 연수 프로그램에서 투자 업무로 전환했다. 1981년 Duquesne Capital을 설립했을 때 고객은 단 두 명이었고 운용 자금은 80만 달러였다. 2010년 대외 펀드 사업을 종료할 때 규모는 이미 120억 달러를 넘어섰다. 그는 훗날 회고에서 성과를 유지하고 대규모 자금을 운용하는 데 따르는 압박이 이런 결정을 내리게 했다고 설명했다. 이후 그는 패밀리 오피스를 통해 자신의 자금을 계속 운용했다.
대중에게 더 익숙한 그의 정체성은 소로스 퀀텀펀드의 핵심 운용역이다.
1988년부터 2000년까지 드러켄밀러는 소로스 펀드매니지먼트에서 일하며 퀀텀펀드의 주요 포트폴리오 매니저를 맡았고, 그중 대부분의 기간에 최고투자책임자(CIO)로 재직했으며, 운용 자산은 최고 220억 달러에 달했다.
1992년 파운드화 공매도는 그의 대표적인 거래다. 당시 영국은 유럽환율메커니즘 내에서 파운드화의 위치를 유지하려 했지만, 환율을 지키는 데 필요한 정책이 자국 경제에 압박을 가했다. 드러켄밀러와 소로스 팀은 이런 구조가 지속되기 어렵다고 판단하고 파운드화 공매도 포지션을 구축했다. 소로스는 나아가 포지션 확대를 지지했다. 9월 16일 영국은 시장에 개입하고 금리 인상을 시도한 끝에 결국 이 환율 메커니즘에서 탈퇴를 선언했다. 대중은 이로 인해 소로스의 이름을 기억하게 되었지만, 드러켄밀러 역시 이 거래의 핵심 참여자였다.
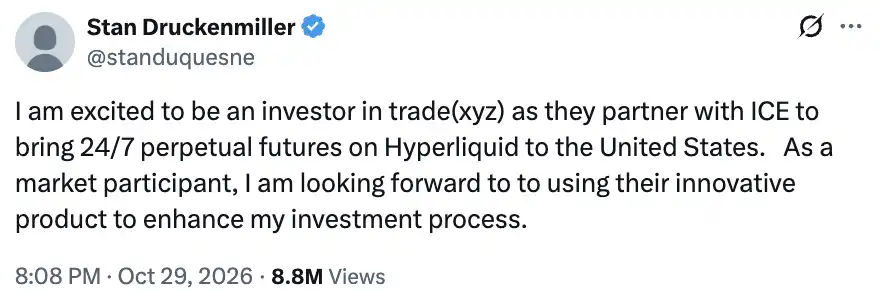
10월 29일 드러켄밀러가 트위터에 올린 첫 번째 트윗은 자신이 TradeXYZ에 투자할 것이라고 밝히며, 그 제품을 사용해 자신의 투자 프로세스를 개선하기를 기대한다고 밝힌 내용이었다. 그와 함께 참여한 곳에는 뉴욕증권거래소의 모회사인 ICE도 있다.
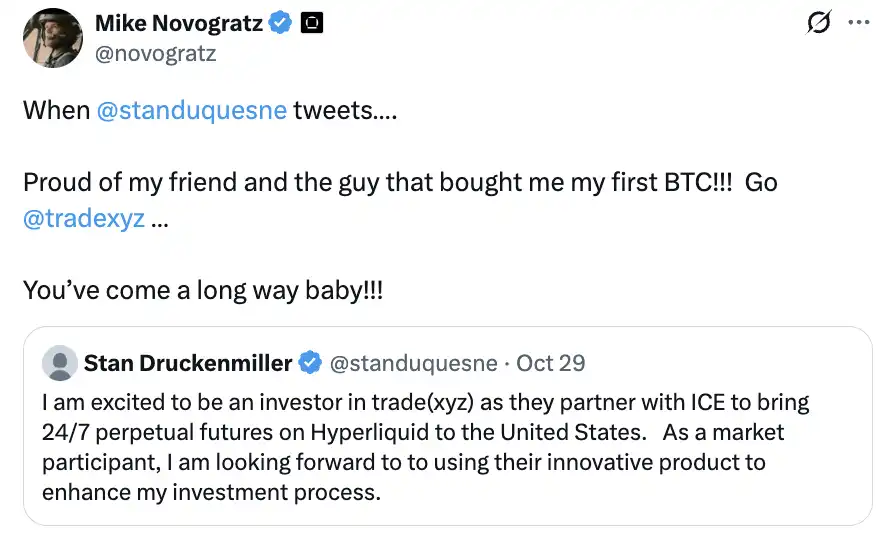
Galaxy 창업자 Mike Novogratz는 과거 TradeXYZ 창업자 Shoku가 자신의 인생 첫 BTC를 매수하도록 도와주었다고 밝힌 바 있으며, 이는 Shoku가 금융권에서 인맥이 얼마나 넓은지를 보여준다.
TradeXYZ와 ICE는 Hyperliquid 기반의 24시간 무기한 선물 계약을 미국에 도입해 주식, 지수, 상품, 외환 및 암호화폐 자산을 아우를 계획이다.
ICE 협력
ICE는 자체적으로 13개 거래소와 6개 청산소를 보유하고 있어 거래 시장을 운영할 기술, 라이선스, 고객 관계를 갖추고 있습니다. 새로운 거래 상품을 개발할 충분한 능력이 있습니다. 그러나 이번에는 TradeXYZ와 협력하여 Hyperliquid에서 미국 시장을 구축하고 동시에 TradeXYZ의 소수 지분을 취득하기로 했습니다.
또 다른 거래소 거대 기업인 CME는 이전에 자체 시스템을 개조하는 경로를 택했습니다. 올해 CME는 암호화폐 선물의 매매 체결을 24시간 운영으로 연장했지만 청산과 결제는 여전히 다음 영업일까지 기다려야 합니다. 이후 24시간 원유 선물 출시를 시도했으나 CFTC가 상장 계획을 중단시켰고 결국 CME는 10월에 신청을 철회했습니다.
이 두 번의 시도는 거래 시간대의 확장이 백오피스의 청산, 결제, 리스크 관리에 영향을 미친다는 것을 보여줍니다. 기존 라이선스와 방대한 거래 사업이 있다고 해서 이 개조가 쉬워지는 것은 아닙니다.
HyperCore는 이미 매매 체결, 증거금, 펀딩 레이트, 강제 청산, 결제를 하나의 연속 운영 시스템에 통합했습니다. TradeXYZ는 이 시스템 위에서 주식, 지수, 상품 시장을 운영하며 1년여 동안 누적 거래액이 6,500억 달러를 넘었습니다. ICE가 협력을 선택함으로써 즉시 사용 가능한 거래 기술과 이미 축적된 상품 경험을 동시에 얻을 수 있게 되었습니다.
따라서 삼자의 역할 분담은 명확합니다. Hyperliquid는 기반 엔진을 제공하고, TradeXYZ는 시장을 설계하고 구현하며, ICE는 미국 규제 시장과 청산 시스템의 운영을 담당합니다.
거래소 입장에서 외부 기술을 도입한다는 것은 수익의 일부를 공유해야 한다는 의미입니다. ICE가 이 경로를 선택한 것은 즉시 사용 가능한 상품, 기술, 출시 효율의 가치를 보여줍니다. Hyperliquid 입장에서 이것은 지속적으로 확장 가능한 사업입니다. 다른 기관이 시장을 운영하고 고객을 조직하며, Hyperliquid는 거래 엔진을 제공하고 이들 시장의 거래에서 수익을 얻습니다.
HIP-3*
이 협력은 HIP-3*를 통해 추진되며, 전체 미국 시장은 여전히 규제 승인을 받아야 합니다.
HIP-3*의 핵심은 배포자가 참여 권한이 있는 시장을 구축하고 신원 심사, 자금세탁 방지 등의 통제를 추가할 수 있도록 허용하는 것입니다. ICE는 이를 통해 미국 규제 요건을 충족하는 전용 시장을 운영할 수 있고, TradeXYZ는 계속해서 계약과 시장 설계를 담당하며 기반은 여전히 HyperCore를 사용합니다.
이는 전통 브로커가 온체인 시장에 접속할 때의 장애물을 해결합니다. 미국 선물 시장에는 명확한 거래 및 청산 주체가 있습니다. DCM은 상장과 거래 시장 운영을 담당하고 DCO는 청산을 담당합니다. 브로커는 고객 거래를 이 요건을 충족하는 시장으로 보내야 하며, ICE가 담당하는 것이 바로 이 계층의 조직과 운영 작업입니다.
이 구조에 따르면, TradeXYZ는 미국에서 규제를 받는 시장을 재배치하여 이미 운영 중인 역외 HIP-3 시장과 병행할 것이다. 양측은 동일한 기반 기술을 채택하고 각자의 주문장과 시장 설정을 유지한다. 역외 사업은 계속 발전하고, 미국 사업은 ICE를 통해 적격 고객과 브로커를 조직한다.
청산 체계도 별도로 설립된다. ICE의 기존 참여자 중 99% 이상이 기관이며, 기존 사업은 주로 상업적 헤지와 기관 거래를 서비스한다. 새로운 영구 시장은 단기적이고 연중무휴 거래를 원하는 리테일 고객을 대상으로 한다. 독립적인 청산 arrangement를 통해 ICE는 이 부분의 고객을 확장하는 동시에 신규 사업의 거래 및 상대방 위험을 기존 기관 고객과 분리할 수 있다.
이는 명확한 사업 확장 방식이다. ICE는 기존 기관 선물 사업을 유지하고 리테일을 대상으로 한 별도의 시장을 구축한다. TradeXYZ는 미국의 규제 준수 운영자를 확보하고, Hyperliquid는 기반에서 서로 다른 운영자와 서로 다른 접속 규칙을 가진 시장을 지원할 수 있다.
브로커 네트워크
협력의 두 번째 핵심은 유통이다.
TradeXYZ가 개별적으로 트레이더를 유치하는 것과 ICE를 통해 전통 브로커와 연결하는 것은 규모가 다른 고객 확보 방식이다. 후자는 이미 계좌를 개설하고 자금을 보유하며 파생상품 거래 수요가 있는 고객에게 접근할 수 있다.
미국 선물 시장에서 FCM은 고객 자금과 거래 접속 업무를 담당한다. ICE는 이미 다수의此类 브로커 및 청산 기관과 연계되어 있다. 향후 찰스 슈왑, 인터랙티브 브로커스, 로빈후드 같은 브로커가 신규 시장의 청산 체계에 참여하면 관련 계약을 자사 고객에게 제공할 수 있다. 트레이더는 익숙한 인터페이스를 사용하고, 백엔드에서는 Hyperliquid의 시장이 운영될 수 있다.
이는 ICE와 이전 Kraken 경로의 차이를 설명한다.
Kraken의 미국 방안은 NinjaTrader를 중심으로 하여 기존 브로커 채널을 통해 고객에 접속한다. ICE의 방안은 순차적으로 참여할 수 있는 다수의 FCM을 대상으로 한다. 브로커가 하나 늘어날 때마다 신규 시장은 이미 존재하는 고객층에 접근할 수 있다.
고객 기반의 차이는 상당히 직관적이다. Blockworks Research의 통계에 따르면 NinjaTrader가 보유한 고객 선물 자금은 약 6억 달러이며, 찰스 슈왑, 인터랙티브 브로커스 등 7개 리테일 선물 브로커의 합계는 약 135억 달러이다. ICE가 확보할 수 있는 채널은 더 큰 고객 자금과 거래 수요를 포괄한다.
또한 ICE는 OKX와의 합작 사업을 통해 이러한 상품을 유통할 계획이다. 전통 선물 중개업자와 암호화폐 거래 플랫폼이라는 두 가지 채널 모두 미국 신규 시장의 고객 진입점이 될 수 있다.
업무 분담 측면에서 보면, 이는 Hyperliquid의 기존 builder code 모델과 상통하는 부분이 있다: 프런트엔드와 고객 서비스를 제공하는 측이 유통을 담당하고, 기저 시장이 거래 처리를 담당하며, 각 주체는 수수료 배분을 통해 수익을 얻는다. 미국에서는 이 유통 역할을 규제 요건을 충족하는 중개업자가 맡게 되며, ICE가 중개업자와 온체인 거래 엔진을 연결한다.
TradeXYZ 입장에서는 소수의 활발한 FCM이 이 상품을 제공하기 시작하기만 하면 기존의 리테일 거래 수요에서 거래량 증분을 확보할 기회가 있다. ICE는 시장 운영 능력과 유통 네트워크를 보유하고 있고, Hyperliquid와 TradeXYZ는 ICE가 이러한 고객에게 판매할 새로운 상품을 제공한다.
드러켄밀러는 투자와 상품 사용의 기회를 보았고, ICE는 이 기술을 중심으로 새로운 거래 사업을 운영할 준비를 하고 있다.
Hyperliquid는 새로운 유형의 고객, 즉 스스로 거래소를 운영할 능력이 있으면서도 자사를 기저 엔진으로 사용하려는 금융 기관들을 확보하기 시작했다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사