


21개 은행이 2억 7천만 달러를 걸고 새로운 스테이블코인 Faro를 만들려 하는데, 주목해야 할 점은 무엇인가

TL;DR
· 11월 10일, 블룸버그는 소식통을 인용해 골드만삭스, 씨티, 산탄데르, 도이체방크 등 기관들이 합계 약 2억 7천만 달러를 약정해 합작 스테이블코인 회사의 5년 운영비를 충당한다고 보도했다.
· 이 자금은 2027년 1월 발효되는 미국 스테이블코인 규칙보다 앞서 발행 주체와 거버넌스 지분을 확보하기 위한 것으로, 준비금도 아니고 밸류에이션도 아니다. 출자 분담, 온체인 방안, 유통 협약은 모두 공개되지 않았다.
· 관련 종목: CRCL, GS, C, SAN, DB, WFC, BAC, 간접 영향 COIN, V, MA.
11월 10일, 블룸버그는 소식통을 인용해 골드만삭스, 씨티, 산탄데르, 도이체방크 등 여러 기관이 합계 약 2억 7천만 달러를 약정해 합작 스테이블코인 회사의 5년 운영비를 충당한다고 보도했다.
이 회사는 미국에 등록되어 있으며 내부 코드명은 Project Faro이고, 최고경영자는 여전히 물색 중이며, 은행과 프로젝트 측 모두 공식 확인하지 않았다.
이들 기관이 입장을 밝힌 것은 처음이 아니다. 2026년 9월 1일, 21개 기관이 공동 발표하여 2026년 하반기에 신설 회사를 설립하고 2027년 상반기에 먼저 달러 스테이블코인을 발행하며 유로를 다음 우선순위로 삼겠다고 약정했다.
발표문에는 「인도 조건을 충족해야 한다」고 명시되어 있고, 회사명은 「추후 공개」로 되어 있다. 두 달이 지났지만 이름은 여전히 공개되지 않았고, 9월에 제시한 설립 기한은 달력 기준으로 6주밖에 남지 않았다.
5년 예산으로 사는 것은 발행 지분
이 2억 7천만 달러가 무엇을 두고 다투는지 이해하려면 먼저 스테이블코인이 무엇으로 돈을 버는지 알아야 한다. 사용자가 달러 스테이블코인 1개를 보유할 때마다 발행사는 그 뒤에 1달러 현금, 은행 예금 또는 3개월 내 만기 미국 단기채를 두고, 이자는 발행사에 귀속된다.
현금흐름은 이 준비금 수익에서 나오며 코인 가격 등락과 무관하다. 이 돈은 2027년 1월 전에 회사를 먼저 세우기 위해 쓰이며, 사무실, 컴플라이언스 팀, 커스터디 감사, 라이선스 경로에 모두 비용이 든다. 그 용도는 회사를 먼저 존재하게 하는 것이지, 2천억 달러가 넘는 잔액과 정면으로 겨루는 것이 아니다.
5년 평균으로 하면 연간 약 5,400만 달러다. 동종 업계 기준에 놓으면 이 돈의 규모가 분명해진다.
Circle의 2026년 3분기 준비금 수익률은 3.5%, 평균 유통액은 733억 달러, 해당 분기 수익과 준비금 수익 합계는 8억 6,500만 달러로, 한 분기만으로 Faro 연간 예산의 16배에 해당한다.
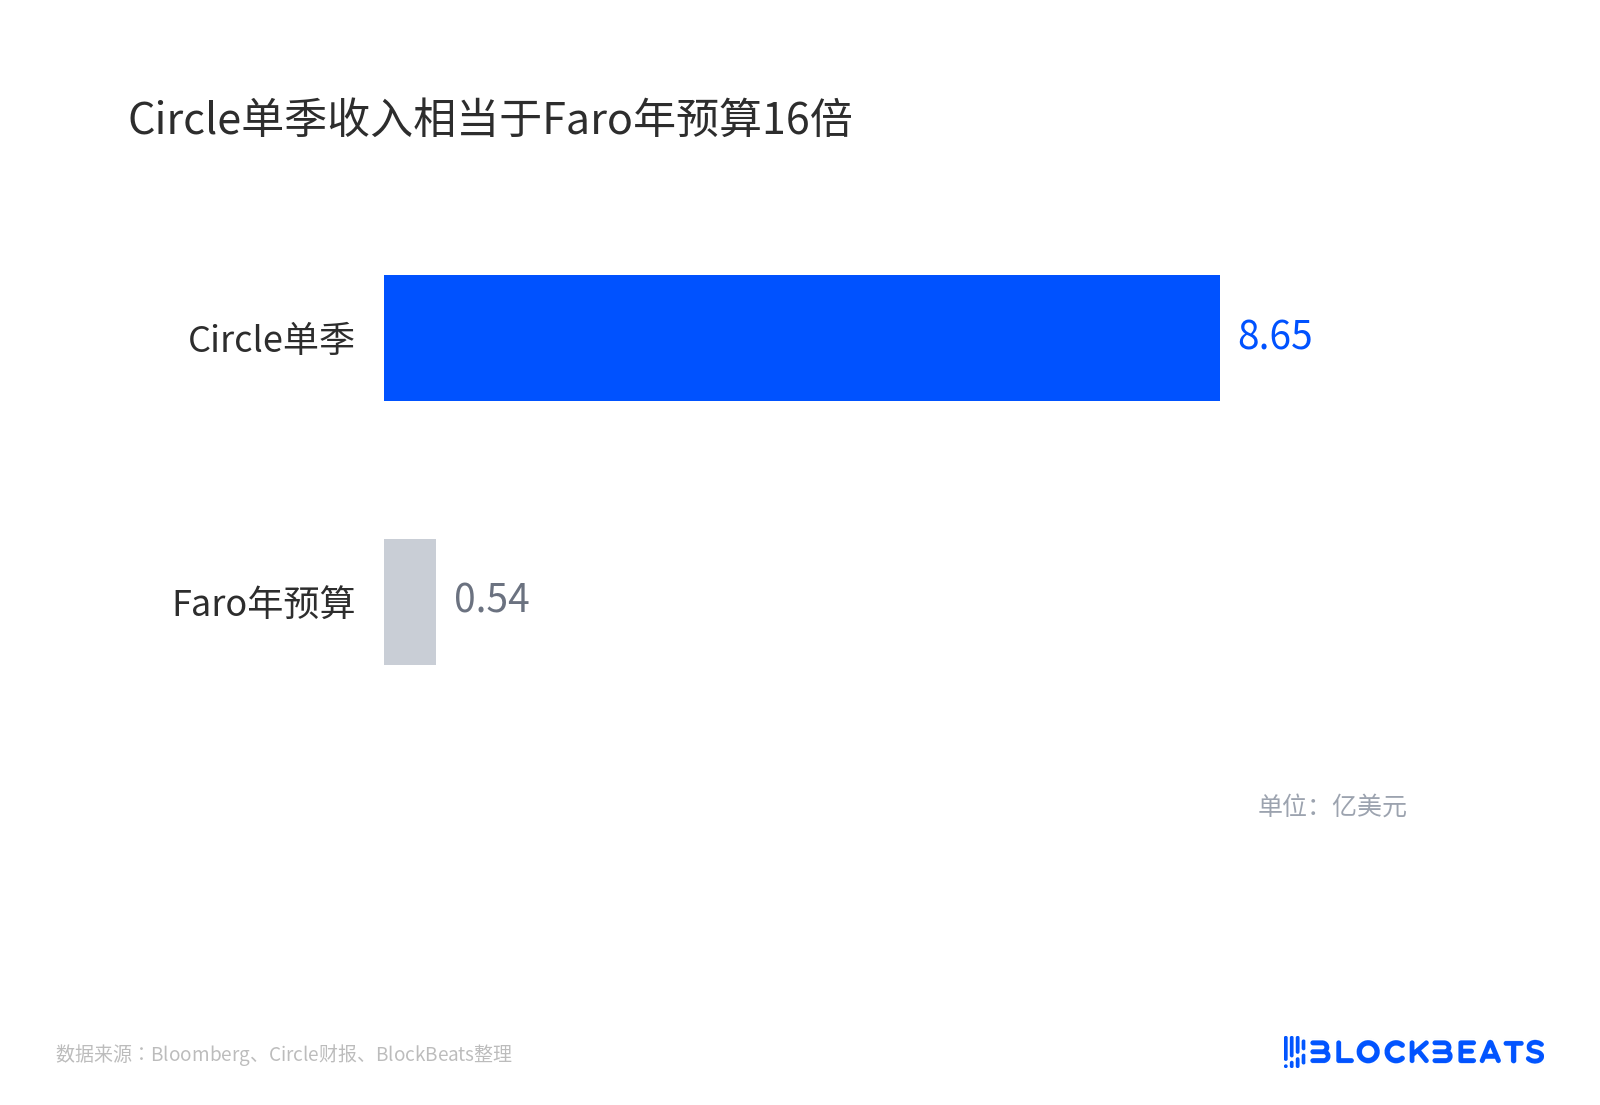
Circle의 분기 수익은 Faro의 연간 예산의 16배에 해당
기존 물량 격차는 더 크다. 달러 스테이블코인 유통량은 약 2900억 달러로, USDT가 약 1760억, USDC가 약 700억이며 두 코인을 합치면 80% 이상을 차지한다. 2억 7000만 달러는 이 판의 1.1%에도 미치지 못한다.
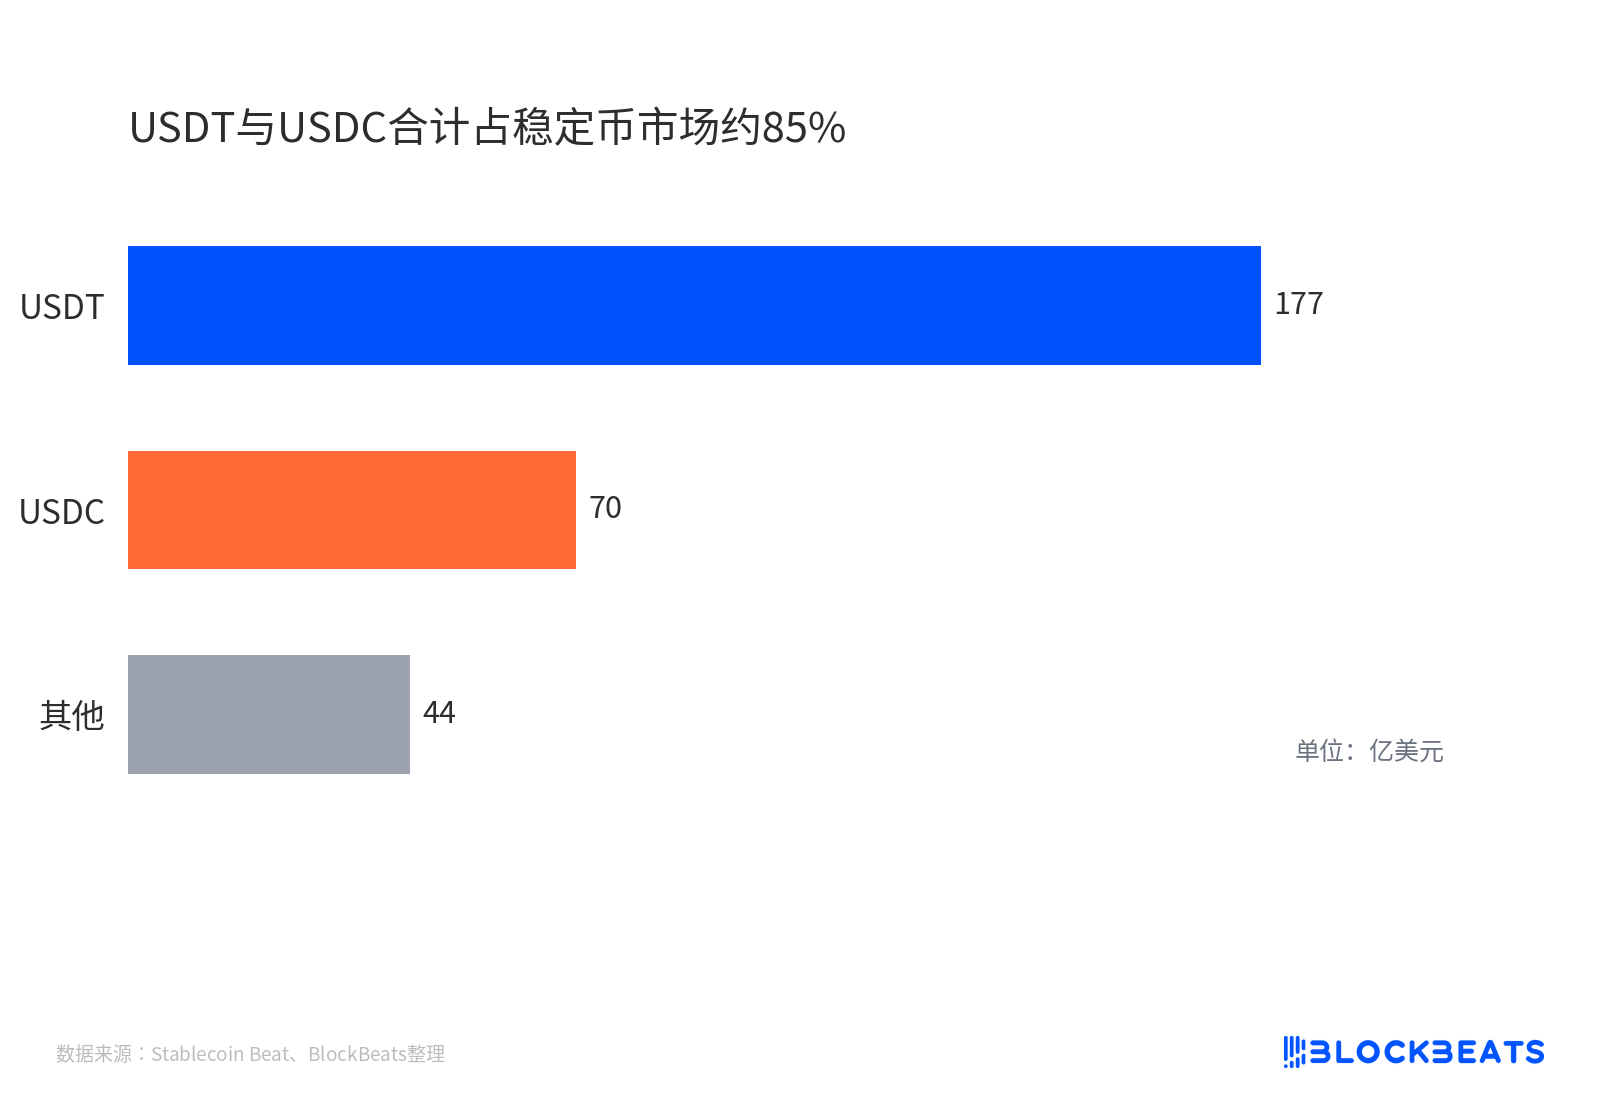
USDT와 USDC 합계가 스테이블코인 시장의 약 85% 차지
분담 방식도 설명하지 않았다. 보도는 "골드만삭스, 씨티은행을 포함한 여러 기관"이 합계로 약정했다고만 전했을 뿐, 구체적으로 누가 돈을 내고 각자 얼마를 내는지는 공개하지 않았으며 9월 공고에는 금액조차 등장하지 않았다. 이를 21개 기관이 균등 출자한 것으로 곧바로 해석하면 이 자금의 확실성을 과대평가하게 된다.
네 가지 일 중 하나도 실행되지 않았다
규칙은 2025년 7월 18일 서명된 GENIUS 법안(미국 스테이블코인 라이선스 및 준비금법)에서 비롯되며, 핵심 조항은 2027년 1월 18일 발효되고 그때 발행사는 라이선스를 보유해야 한다.
준비금은 1대1의 현금, 보험 예금, 잔존 만기 93일 이내의 미국 단기채 또는 적격 환매로 제한된다. 2027년 상반기에 코인을 발행하려면 역산해 볼 때 법인 등록, 라이선스 경로, 준비금 보관, 온체인 방안 네 가지가 2026년 말까지 해결되어야 한다.
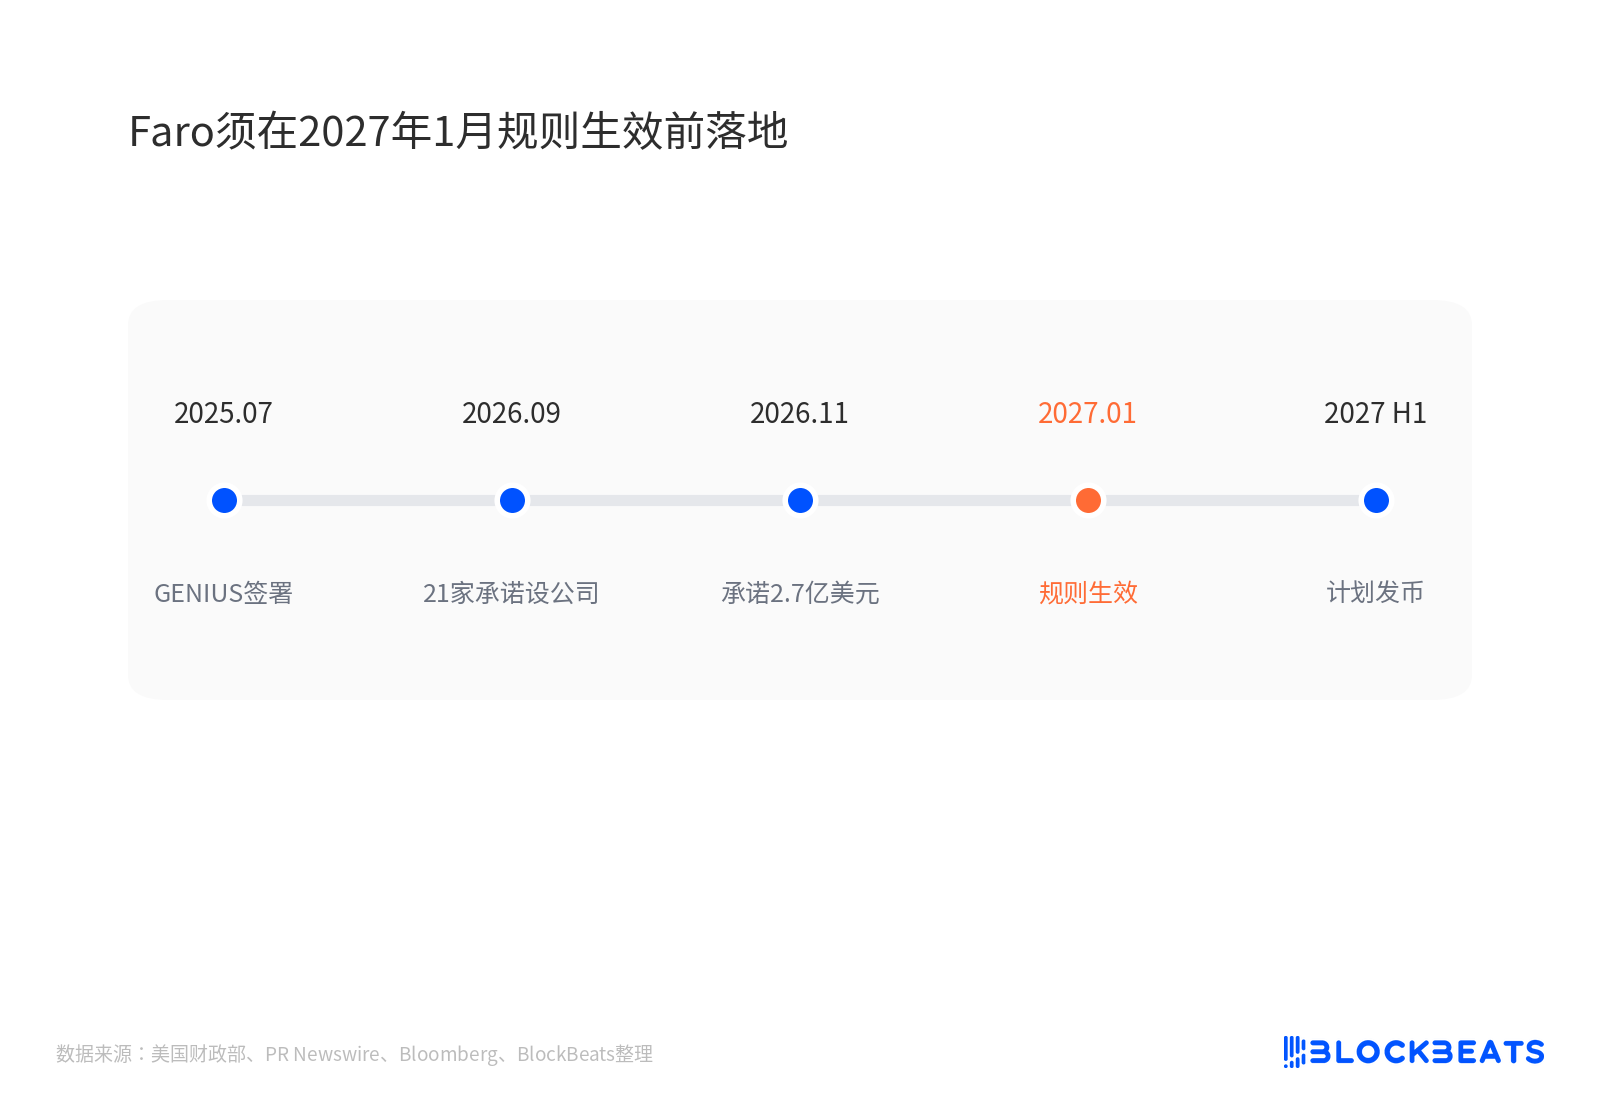
Faro는 2027년 1월 규칙 발효 전에 실행해야
현재 공개된 정보로 보면 네 가지 중 하나도 실행되지 않았고 회사명과 수장도 비어 있다. 더 가능성 높은 흐름은 법인이 먼저 실행되고 제품은 뒤로 밀리는 것이며, 9월 공고의 날짜는 이미 약속에서 압박으로 바뀌었다.
같은 은행들이 세 가지 방식으로 베팅하고 있다
Faro를 경쟁 구도에 놓고 보면 가장 빠르게 달리는 축은 아니다.
결제 네트워크 축이 앞서 있다. Open Standard의 Open USD는 6월 30일 140개 이상 기업의 참여를 발표했고, 9월 30일에는 이더리움, Solana, Base, Tempo에 출시되었으며 Stripe 산하 Bridge가 발행한다.
이는 주조 및 상환 수수료를 받지 않고 준비금 수익을 협력사에 분배하며, 현재 약 9억 2,400만 달러가 유통되고 있어 규모는 아직 작지만 유통 네트워크는 이미 구축되어 있습니다.
유럽 노선은 이미 라이선스를 보유하고 있습니다. 37개 유럽 은행이 합작한 Qivalis는 10월 13일 네덜란드 중앙은행으로부터 전자화폐기관 인가를 받았으며, 목표는 유로 스테이블코인을 직접 겨냥하고 있습니다. 유로 스테이블코인 잔액은 약 8억 4,600만 달러에 불과해 파이가 작고 규칙이 명확하여, 선착순으로 표준석을 확보하는 구조입니다.
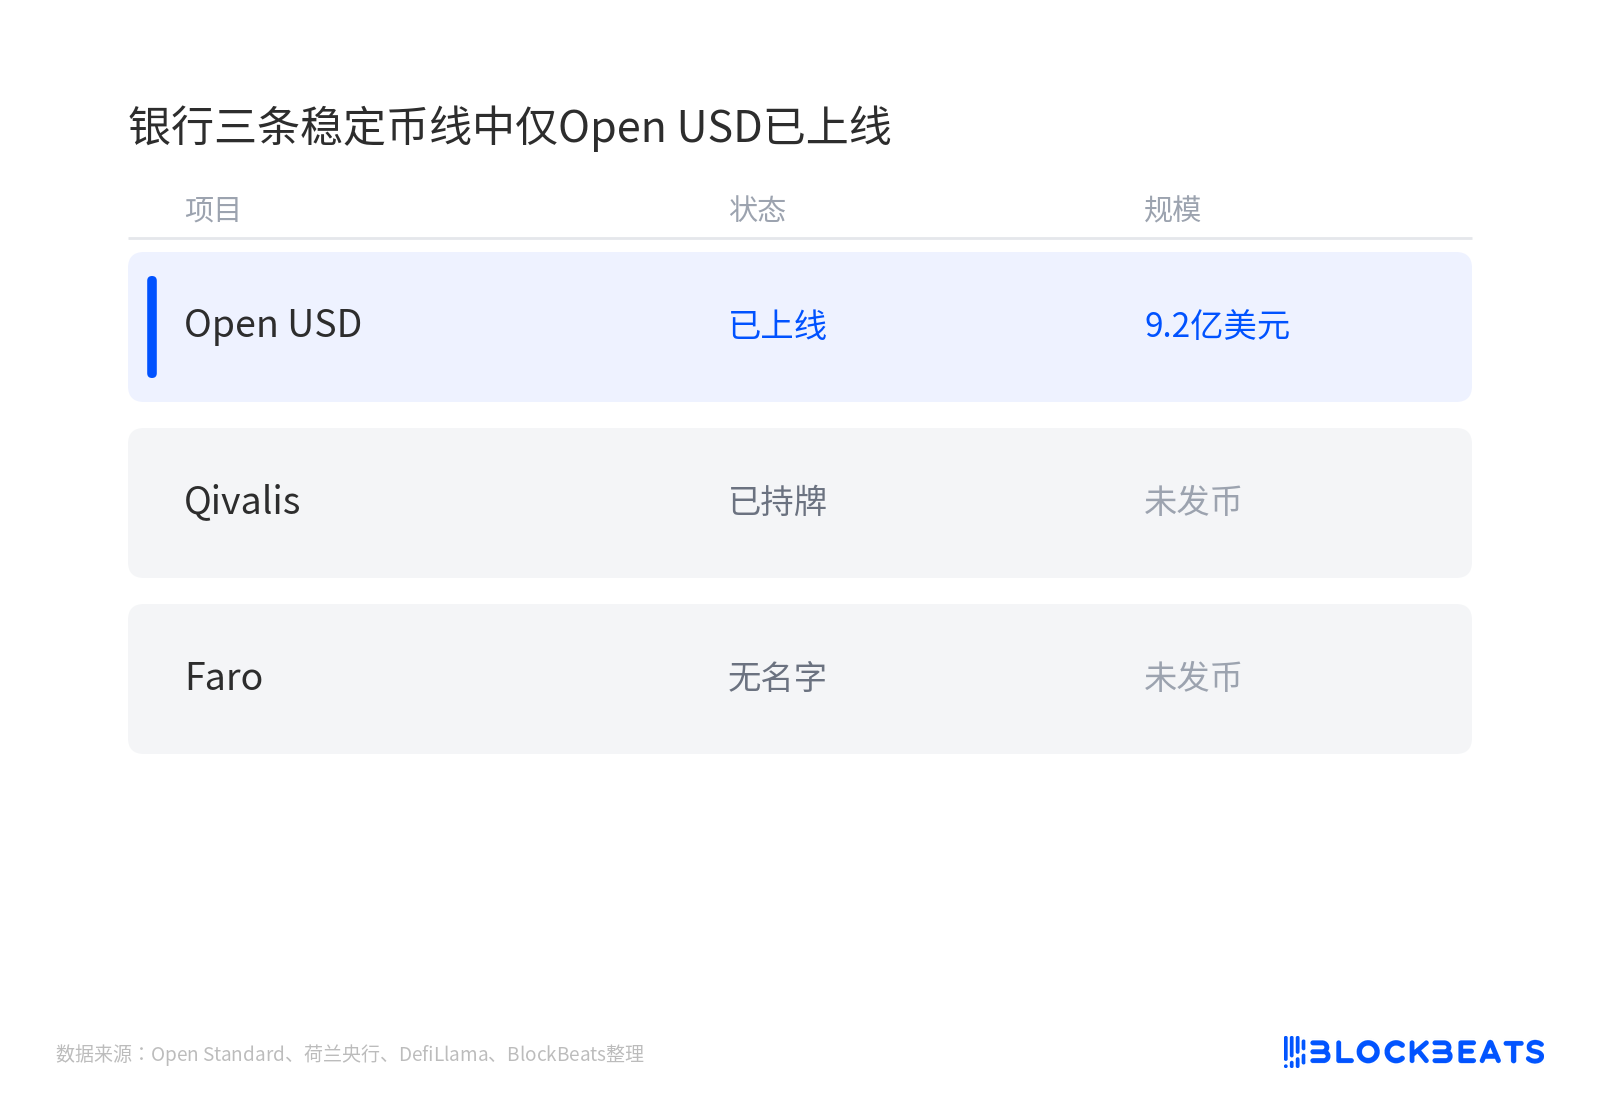
은행의 세 가지 스테이블코인 노선 중 Open USD만 출시됨
교차 지분 보유는 은행이 동시에 베팅하고 있음을 보여줍니다. BBVA는 Faro와 Qivalis 명단에 동시에 등장하며, 씨티, 뱅크오브아메리카, 웰스파고는 Faro에 참여하면서 동시에 2027년 토큰화 예금 네트워크를 추진하고 있습니다. 스테이블코인은 고객이 받는 온체인 청구권이고, 토큰화 예금은 여전히 은행 자신의 부채입니다.
Circle CEO 알레어는 3분기 실적 보고에서 기관들이 여전히 USDC에서 확장을 계속하고 있다고 말했습니다. 이 발언에는 이해관계가 반영되어 있지만, 적어도 기존 네트워크가 하룻밤 사이에 흔들리지는 않았다는 점을 보여줍니다.
3.5%의 준비금 수익률이 얼마나 버틸 수 있을까
「은행이 화폐를 발행할 수 있는가」보다 더 주목할 만한 것은 아직 가격이 매겨지지 않은 두 가지 변수입니다.
하나는 유통이 강제인지 여부입니다. 대형 은행이 기업 고객에게 자사가 발행한 코인으로 국경 간 결제를 하도록 요구한다면 점유율은 연 단위로 이동할 것입니다. 단순히 진열대에 선택지가 하나 더 추가되는 것이라면 Faro는 매우 값비싼 컴플라이언스 껍데기에 불과합니다.
다른 하나는 준비금 이자를 어떻게 나누는가입니다. GENIUS는 적격 준비금을 단기채와 예금에 고정시켰으며, 주조 규모가 커질수록 단기 미국채에는 또 하나의 필수 매수자가 생깁니다. 그리고 수익을 발행사, 유통사, 은행 간에 어떻게 분배하는지가 바로 Circle 밸류에이션이 실제로 압박을 받는 지점입니다.
Circle은 11월 10일 약 4% 하락했지만, 11월 5일 이미 여러 셀사이드가 목표가를 하향했기에 당일 하락을 Faro 때문이라고만 단정할 수는 없습니다. 검증해야 할 것은 3.5%의 준비금 수익률이 수익 분배형 경쟁자가 늘어나면서 하락할 것인지 여부입니다.
2027년 1월 18일 이전에 판단을 바꿀 수 있는 것은 네 가지 사항이 언제 실행되는가입니다. 회사명, 수장, 라이선스 경로, 그리고 첫 번째 체인입니다. 이것들이 Faro가 이미 착공한 발행 주체인지, 아니면 가격이 낮지 않은 의향서인지를 결정합니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia






