홍콩 증시 IPO 자금 조달 519억 달러로 역사상 두 번째, 알리바바 핑터우거 비밀리에 상장 신청서 제출

TL;DR
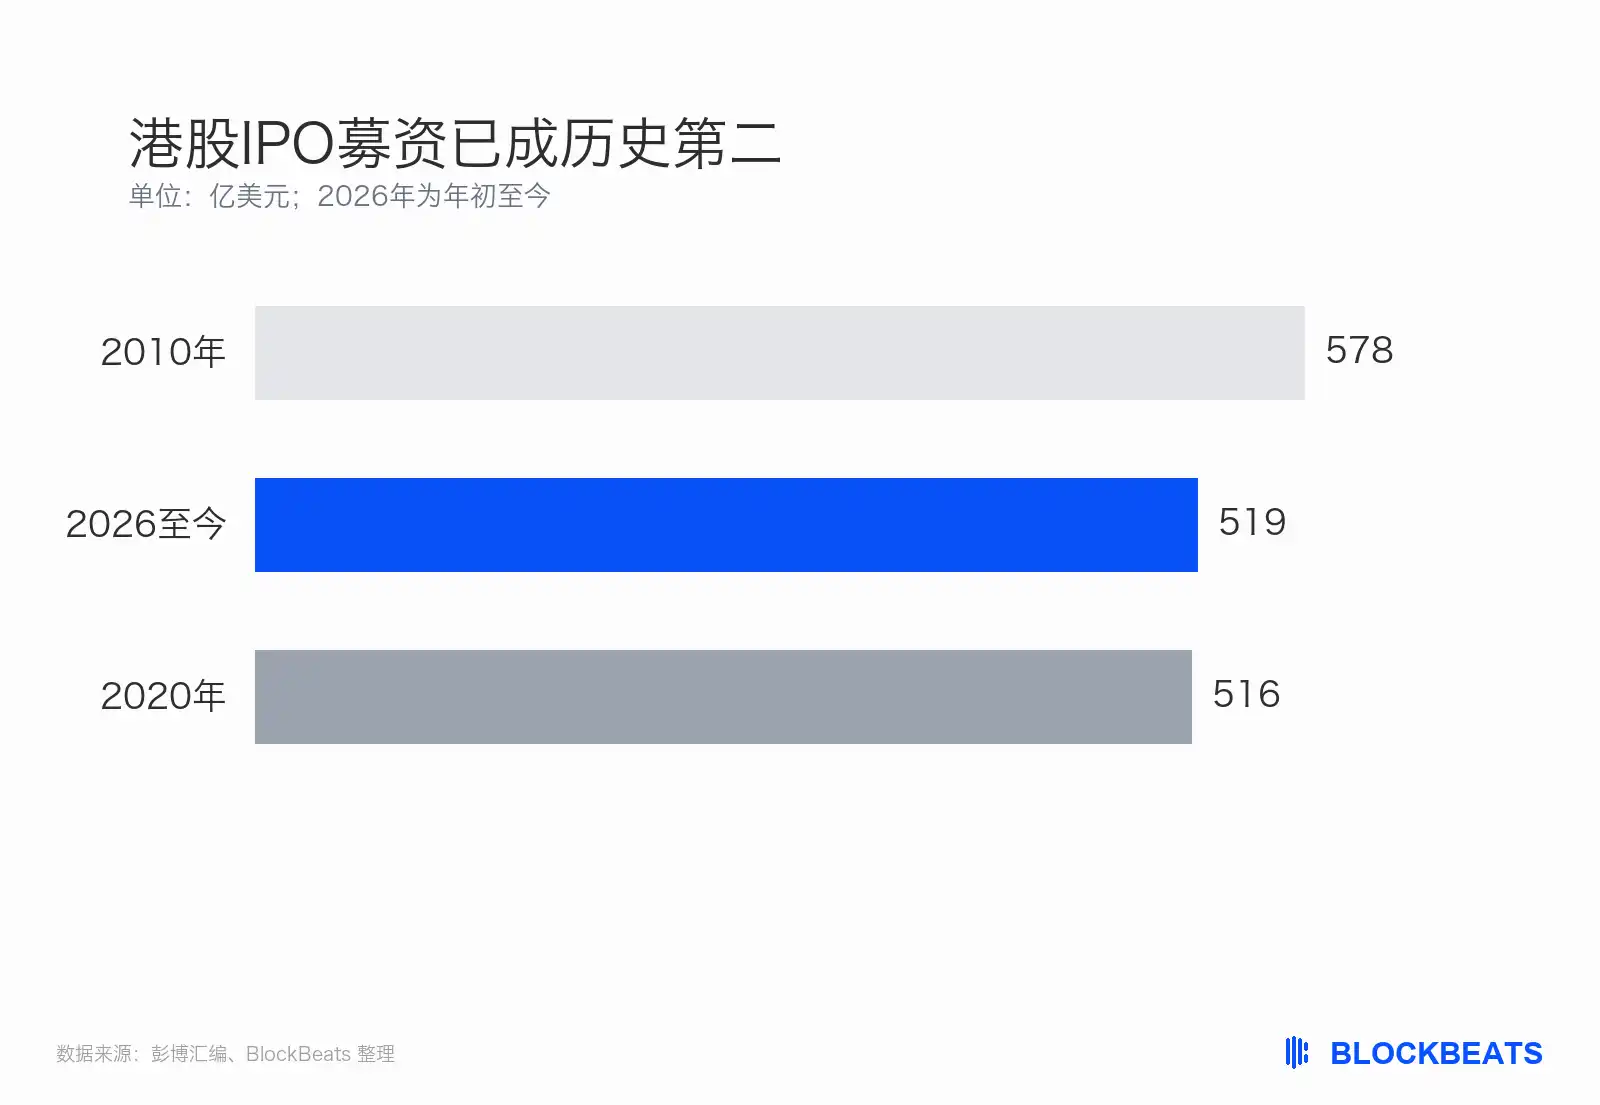
· 블룸버그 집계 데이터에 따르면 2026년 연초부터 현재까지 홍콩 IPO 모금액은 약 519억 달러로, 2020년의 516억 달러를 초과했으며 해당 기준으로 사상 두 번째로 높은 수준이다.
· 모금액은 소수 AI 하드웨어 기업의 A+H 대형 딜에 고도로 집중되었고, 약 4분의 1의 발행이 완료되지 않았으며, 올해 최대 단일 딜인 중지쉬촹의 H주는 발행가 대비 약 44% 하락했다.
· 관련 종목: 홍콩거래소, 알리바바, 중지쉬촹.
2026년 연초부터 현재까지 홍콩 기업공개 모금액은 약 519억 달러로, 2020년의 516억 달러를 초과했다. 블룸버그 집계 기준으로 이는 사상 두 번째로 높은 연도이며, 2010년의 578억 달러 기록과는 약 59억 달러 차이다.
홍콩 IPO 모금액 사상 두 번째 기록
같은 주에 알리바바는 칩 자회사 핑터우거가 분할 독립 상장을 위한 제안을 제출했으며, 홍콩거래소가 분할 진행 가능성을 확인했다고 공시했다. 두 사건을 함께 놓고 보면 '홍콩 IPO가 전면적으로 돌아왔다'고 읽히기 쉽다.
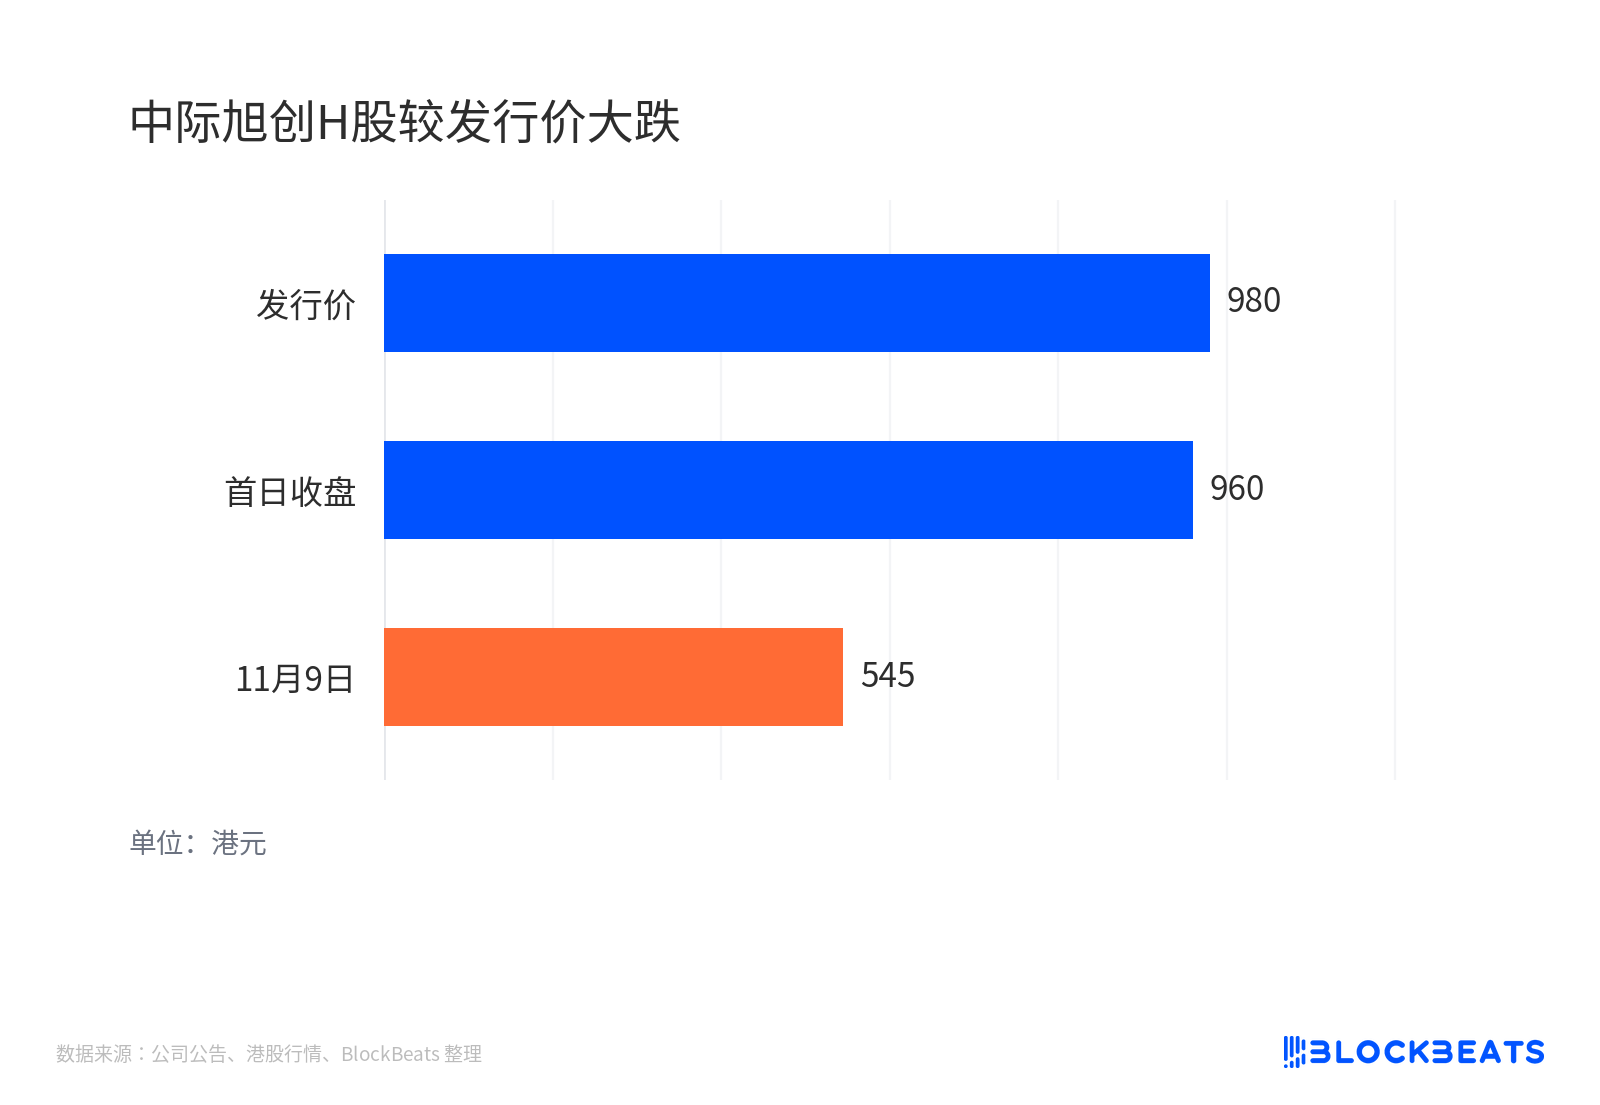
그러나 올해 최대 단일 딜은 반대 신호를 보낸다. 7월 상장한 중지쉬촹은 H주 발행가가 980홍콩달러였으나 11월 9일 종가 545홍콩달러로 발행가 대비 약 44% 하락했다.
이 자금은 소수의 수십억 달러급 대형 딜로 쌓였다
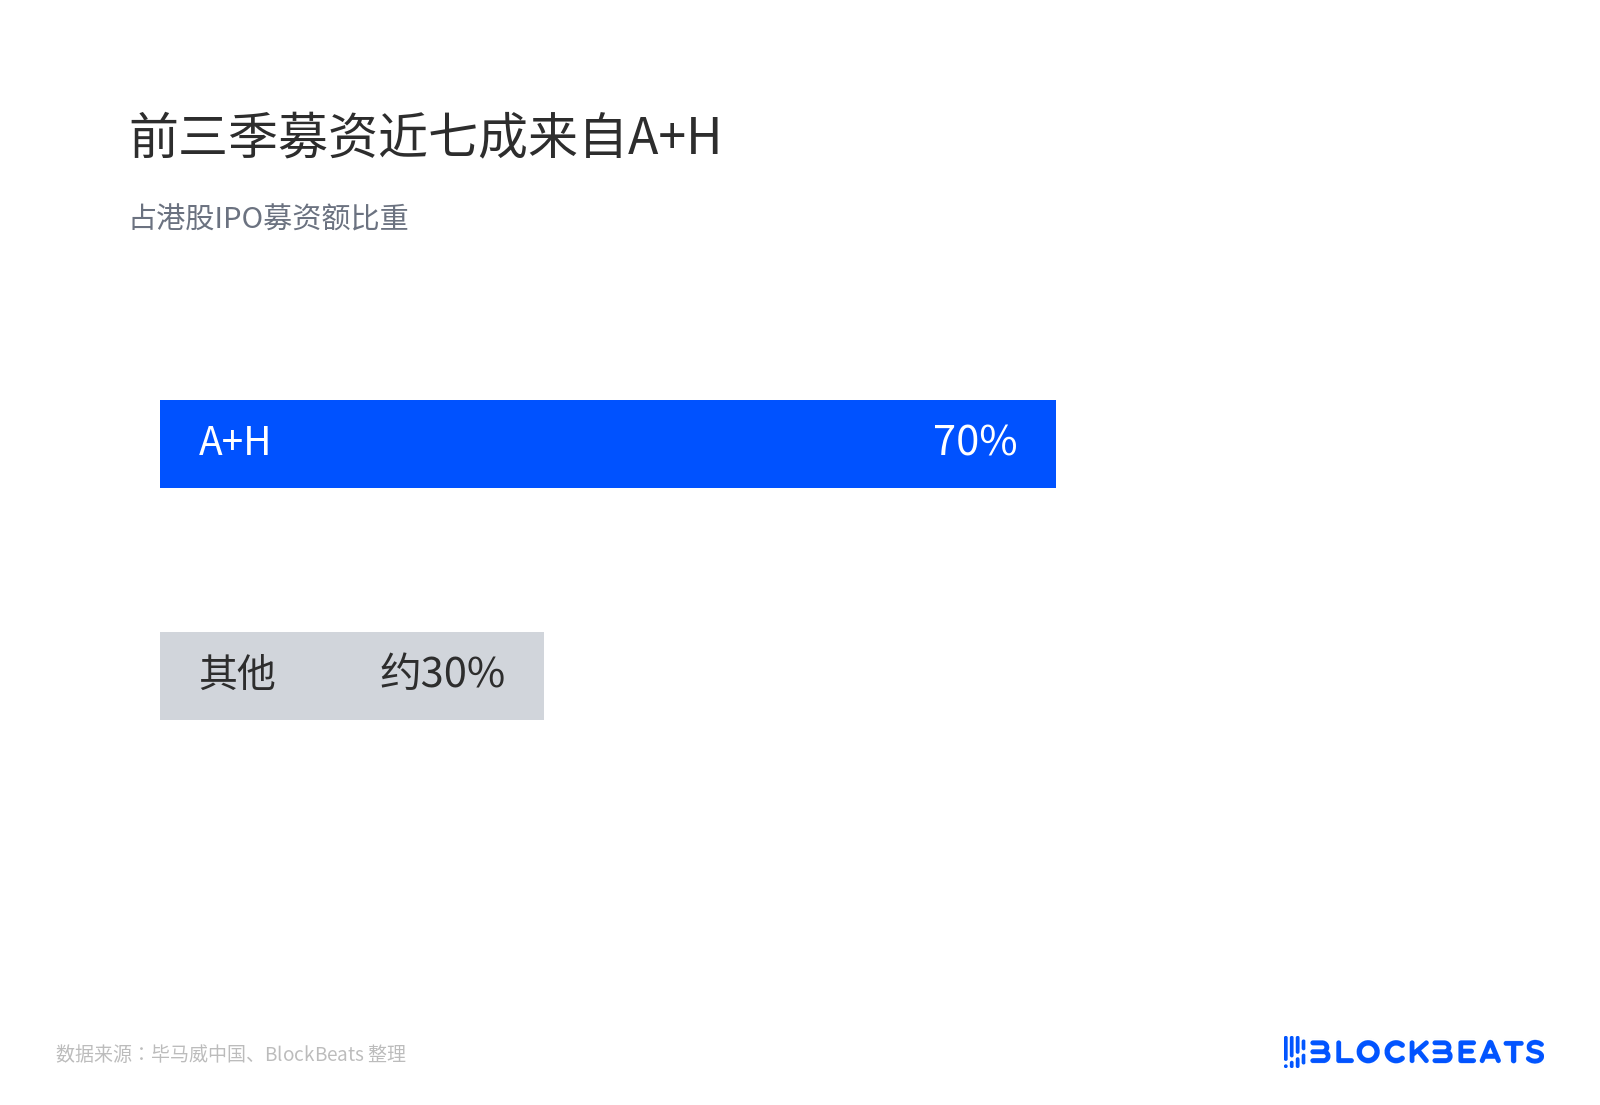
올해 홍콩 증시 모금의 주력은 이미 상장된 기업이 홍콩에 H주를 발행하는, 이른바 'A+H'에서 나왔으며 순수 홍콩 신규 상장이 주도를 차지하지는 않는다. 동일 사업에 국제 자금 유입구를 하나 더 여는 것은 달러 조달과 외국인 자본 배치 모두에 유리하다.
3분기까지 모금액의 약 70%가 A+H에서 발생
총액을 떠받친 것은 소수의 초대형 딜이다. 중지쉬촹은 7월 기본 모금액 약 5,340억 홍콩달러, 초과배정권 행사 후 약 78억 달러였다. 리쉰정밀은 6월 약 32억 달러였다. 블룸버그 통계에 따르면 올해 최소 10건의 모금액이 10억 달러를 넘었으며, 2010년에는 7건에 불과했다.
초과배정권과 코너스톤은 여기서 매우 중요하다. 전자는 '조금 더 파는' 선택권이고, 후자는 상장 전에 인수를 확정한 대형 기관이다. 중지쉬촹은 절반 가까운 주식을 테마섹, 가오링, 블랙록 등 코너스톤이 가져가 '청약 경쟁' 성분이 메커니즘 설계로 상당 부분 희석되었다.
KPMG 중국 자본시장 총괄 파트너 류궈화는 10월 3분기 리뷰에서 더 낙관적인 기준을 제시했다. 3분기까지 116개사, 3,880억 홍콩달러 이상으로 이미 역대 동기 기록을 깼다. 파이프라인이 순조롭게 전환되면 연간 5,000억 홍콩달러에 근접할 수 있다. 이는 조건부 전망이며 아직 실현되지 않았다.
신고가와 철회, 공모주 하락은 동시에 성립할 수 있다
모집액은 발행 규모를 보는 것이지, 상장 후 주가를 보는 것이 아니다. 대형 주문은 장부상 완료되었지만, 2차 시장이 반드시 매수에 나서는 것은 아니다.
중지쉬촹은 980홍콩달러로 가격을 책정했는데, 이는 공모 상한가 1010홍콩달러 대비 약 3% 할인된 것으로, 당시 "가격 책정 단계에서 할인이 나타났다"고 해석되었다. 그러나 상장 첫날 바로 약 2% 하락 마감했고, 이후 계속 하락하여 545홍콩달러까지 떨어졌다. 코너스톤 투자자는 현재까지 평가손실 상태이며, 이는 3% 할인보다 가격 결정권이 어느 쪽으로 이동했는지를 더 잘 보여준다.
중지쉬촹 H주, 발행가 대비 큰 폭 하락
더 큰 신호는 발행 성공률에서 나온다. 블룸버그 거래 데이터베이스에 따르면, 올해 약 4분의 1의 홍콩 상장 거래가 완료되지 않았으며, 이는 2008년 이후 최고치로, 최소 78개 기업이 연기, 철회 또는 신청 효력 상실되었다. 이 통계는 세 가지 기준이 혼합된 것으로, 단순히 "발행 실패율"과 동일시하기는 어렵다.
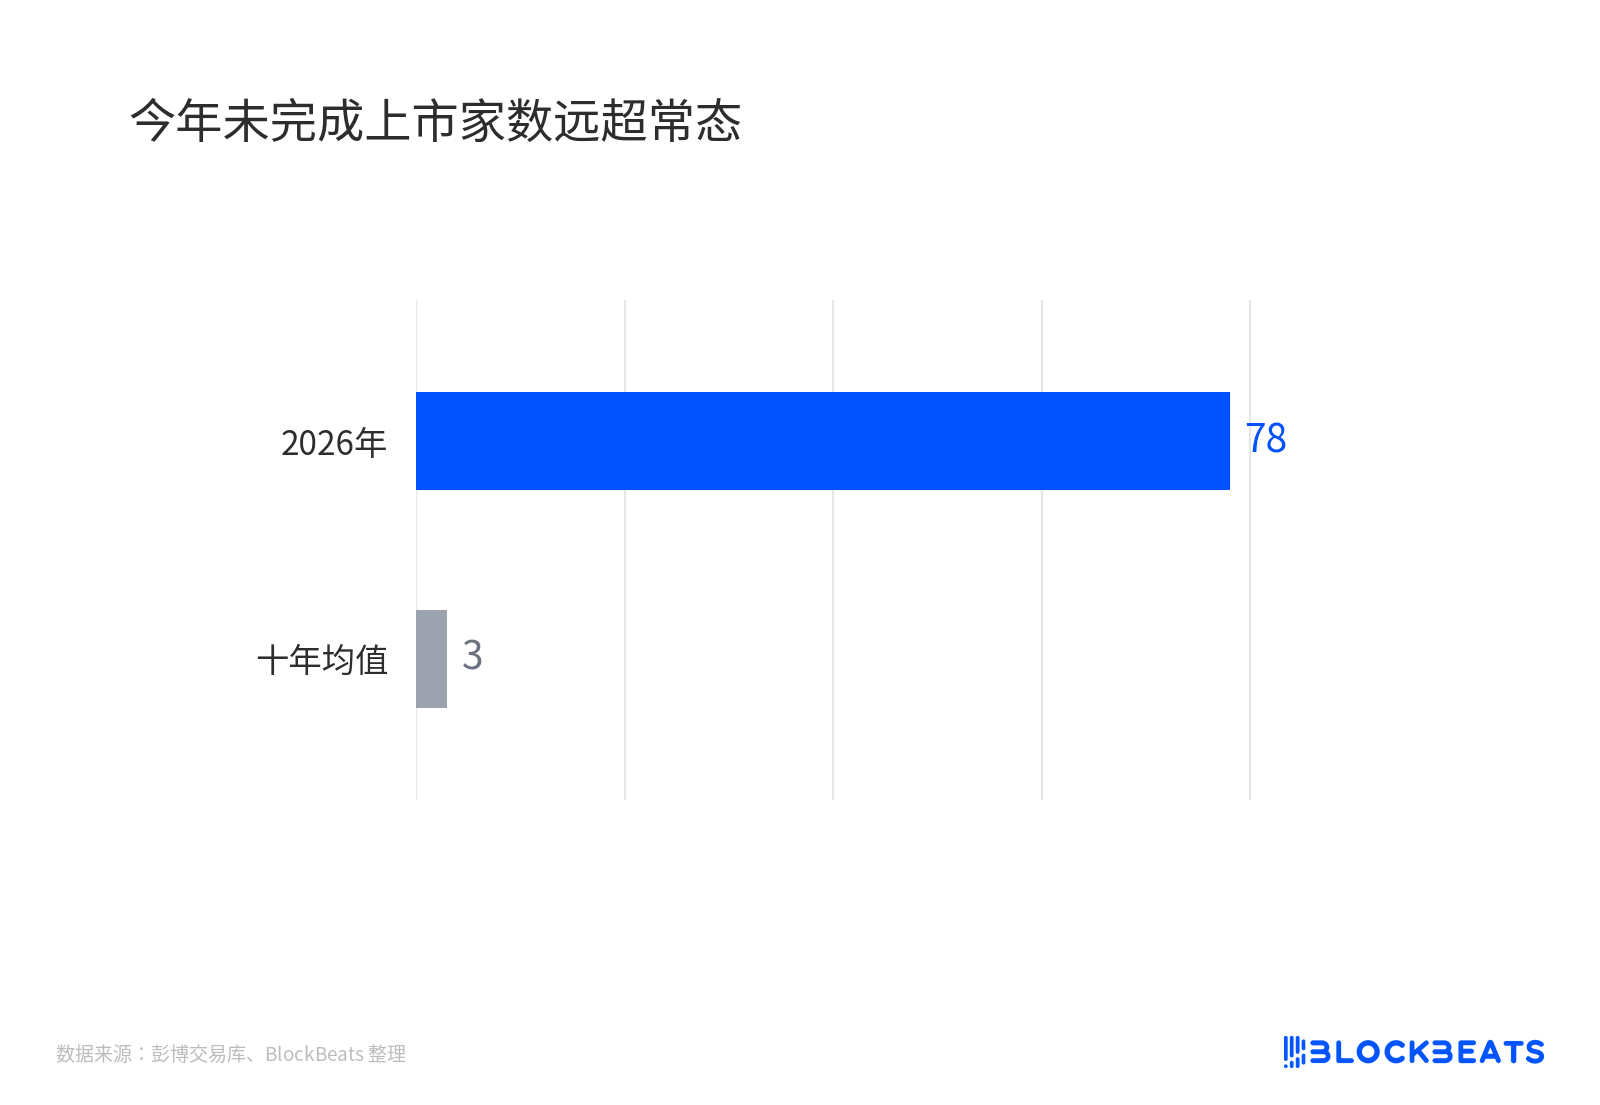
올해 미완료 상장 기업 수, 정상 수준을 크게 초과
또 다른 약세 신호는 발행 창구다. 8월부터 10월까지 단 17건의 IPO가 있었는데, 이는 2025년 2월부터 4월 이후 가장 한산한 3개월이다. 둥산징미는 올해 10번째 10억 달러급 거래로서, 최종 모집액이 원래 목표의 절반에도 미치지 못했다.
이 데이터와 519억 달러는 모순되지 않는다. 총량은 소수의 완료된 대형 거래가 떠받치고 있으며, 증분 자금은 현금흐름과 해외 주문이 있는 종목을 고르고 있다. 가격 결정권은 이미 "발행할 수 있느냐"에서 "발행 후 얼마나 떨어지느냐"로 이동했다.
핑터우거는 2027년의 파이프라인에 더 가깝다
핑터우거는 9월 11일 이미 A1을 비공개로 제출했다. 알리는 11월 10일 공고에서 회사가 상장 규칙 제15항 적용 지침에 따라 분할 독립 상장 제안을 제출했으며, 연합거래소가 회사의 분할 진행 가능성을 확인했다고 밝혔다. 비공개 A1의 의미는 자회사가 먼저 비밀리에 서류를 제출할 수 있으며, 이 시점에서 규모와 가격은 아직 정해지지 않았다는 것이다.
공고는 동시에 세 가지 경계를 그었다. 발행 규모, 구조, 알리 지분 감소 폭 모두 확정되지 않았으며, 완료 후에도 핑터우거는 자회사로 남고, 거래 중요성은 공시 의무 기준에 미달하며, 실행 여부나 시기는 보장되지 않는다.
시장 소문은 더 나아갔다. 로이터 산하 IFR은 공고 전날 소식통을 인용해 핑터우거가 2027년 상장을 계획하고 있으며, 20억~30억 달러를 모집할 예정이라고 보도했다. JP모건은 10월 보고서에서 250억~620억 달러의 독립 가치 평가 범위를 제시했다. 둘 다 공모서 기준이 아니며, 종종 "핑터우거가 내년 최소 20억 달러 대형 거래"로 혼용되어 쓰인다.
핵심은 핑투거가 올해 519억 달러에 포함되지 않는다는 점이다. 당국은 이를 '중대하지 않음, 여전히 지배력 보유, 규모 미정'이라는 범주에 넣었는데, 이는 올해 수치에 대한 즉각적인 가산이라기보다 2027년의 파이프라인에 더 가깝다.
수주 가시성과 H주 가격이 괴리되고 있다
상반기부터 7월까지는 확산이 가속화되어 100억 달러 규모의 AI 하드웨어 A+H 상장이 잇따라 성사되며 달러 조달액을 2020년 수준 이상으로 끌어올렸다. 8월 이후에는 소강 국면의 검증으로 전환되었다: 대형 수주 감소, 철회 증가, 가격 하향, 이미 상장된 선도 기업의 추가 하락.
보다 구체적인 검증은 세 가지 변수에 달려 있다. 중지쉬촹 경영진은 2027년 수요의 대부분이 확정적 수주로 전환되어 연간 물량을 커버한다고 밝혔으나, 이는 일방적 진술이며 H주 가격과 수주 가시성은 괴리되고 있다.
핑투거의 증권신고서가 자체 개발 AI 칩의 외부 매출을 입증할 수 있는지가 시장이 이를 '차세대 엔비디아'로 볼지 '연결 자회사의 부분적 수익 실현'으로 볼지를 결정한다. 4분기에 남은 유일한 발행 윈도우가 시장에 기관투자자들이 여전히 대형 수주를 위해 손실을 감수할 의향이 있는지를 알려줄 것이다.
조달액의 역사적 순위는 이미 발생한 일이지만, 발행 품질의 향방이야말로 아직 가격에 반영되지 않은 부분이다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사