7대 스테이블코인 언앵커링 리스크 분석
원문 제목: 《7대 안정화폐의 안정화 실패 위험의 포괄적 분석》
원문 출처: Biteye
상반기 안정화폐 UST의 안정화 실패로 암호화폐 시장이 직격탄을 맞아 곰 시장으로 전락했으며, 이에 따른 도미노 효과로 여러 명성있는 프로젝트도 붕괴했습니다. 그렇다면 다른 안정화폐들은 안정한가요? 만약 다시 안정화 실패가 발생하면 암호화폐 공동체는 다시 한 번 혈투를 벌일 것입니다!
본문은 현재 핫한 7대 안정화폐의 안정화 실패 위험을 포괄적으로 분석하고, 사용 가이드를 제시하여 모두의 자산을 보다 잘 보호할 수 있도록 돕습니다.
01 안정화폐 소개
안정화폐는 일반적으로 미국 달러 등의 법정통화 또는 다른 가치 안정 자산에 연동된 가상통화를 가리키며, 일반적으로 연동 자산으로는 달러(USDT, DAI 등), 유로(EURT 등), 금(PAXG 등) 등이 있습니다.
현재 가장 일반적으로 사용되는 연동 자산은 달러이므로 이후 내용에서는 주로 달러 안정화폐를 소개하며, 특별한 언급이 없는 한 안정화폐라 함은 달러 안정화폐를 가리킵니다.
왜 안정화폐가 필요한가
가치 기준:
사람들은 상품이나 자산의 가격을 평가할 때 주로 법정통화를 사용하며, 이에는 가상자산도 포함됩니다. 비록 이더리움 기반의 다수 NFT가 ETH로 가격이 책정되지만, 구매자들은 여전히 이를 평가할 때 안정화폐의 가격을 고려하여 NFT의 법정통화 가치를 추정합니다. 암호화폐 자산가치를 달러 단위로 측정하는 것을 "U 단위"라고 하며, 암호화폐 자산가치를 다른 가상통화 단위로 측정하는 것을 "코인 단위"라고 합니다.
보관 수단:
달러와 같은 안정적인 자산은 강력한 정부 신용을 보유하며 현실 세계에서 광범위한 구매력을 가지고 있으며, 이러한 자산은 암호화폐와 같이 "제로"로 수렴되지 않습니다. 따라서 웹3 사용자가 온체인 자산을 가능한 한 안정적으로 유지하고자 할 때는 자산 포트폴리오의 위험 자산을 안정화폐로 교환하여 가치를 보존할 수 있습니다.
유통 수단:
암호화 세계에서 사람들은 가치를 저장할 안정화폐 자산이 필요하며, 자산 가치를 법정통화 단위로 측정하므로 법정화폐 안정화폐는 암호화폐 세계의 주요 유통 수단이 되었습니다. 블록체인 기반으로 발행된 안정화폐를 보유하면 사용자는 블록체인 상에서 직접 상품, 서비스 또는 자산을 구매하고 블록체인 장부의 이점을 누릴 수 있으며, 빈번한 법정화폐에서 안정화폐로의 환전 과정이 불필요합니다.
스테이블코인의 분류
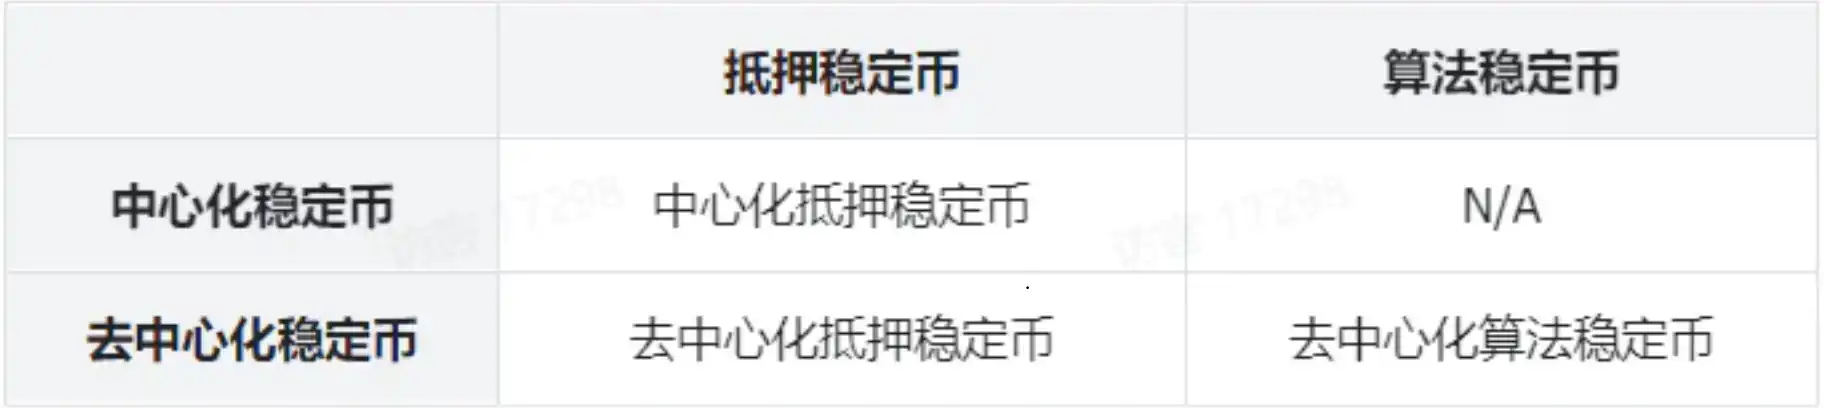
스테이블코인의 가장 중요한 특성은 미국 달러에 대한 가격 고정이며, 미국 달러에 대한 가격 고정은 여러 메커니즘을 통해 달성될 수 있으며, 각기 다른 메커니즘은 대응하는 위험을 동반합니다. 일반적으로 우리는 '발행자'와 '앵커 매커니즘'을 기준으로 스테이블코인을 대략적으로 분류할 수 있습니다.
발행자에 따라 '중앙화'와 '비중앙화'로 나눌 수 있습니다:
1. 중앙화 스테이블코인은 대체로 온체인의 특정 기관이 발행합니다.
2. 비중앙화 스테이블코인은 대체로 온체인 비중앙화 스테이블코인 프로토콜에 의해 생성됩니다.
앵커 매커니즘에 따라 '담보 스테이블코인'과 '알고리즘 스테이블코인'으로 나눌 수 있습니다:
1. 담보 스테이블코인은 주로 충분한 또는 과잉의 자산이 담보로 제공됩니다.
2. 알고리즘 스테이블코인은 특정 알고리즘 및 아비트리지 메커니즘을 통해 미국 달러에 대한 가격을 유지합니다.
스테이블코인의 전형적인 위험
스테이블코인의 가장 핵심적인 특성은 미국 달러 가격에 대한 앵커링입니다. 미국 달러 가격에 대한 앵커링을 기반으로 하여, 스테이블코인은 가치 척도, 자산 보관 수단, 교환 수단 등의 기능을 암호화 세계에서 제공하며, 사용자가 피할 수 없는 자산 유형이 됩니다.
따라서, 스테이블코인의 가장 큰 위험은 미국 달러 가격에서의 언커질로, 언커질 위험은 주로 다른 스테이블코인 발행자로부터 나옵니다.
원래 발행자로부터의 위험
1. 담보 스테이블코인: 담보물이 부족
중앙화 또는 비중앙화 조직에 의해 발행된 담보 스테이블코인은 대체로 아래 담보 물을 사전 준비하여 보장해야 합니다. 사용자가 언제든지 1:1 가격에 교환할 수 있도록 합니다.
비중앙화 담보 스테이블코인은 대체로 온체인 스마트 계약에 의해 주조 및 발행되며, 담보 자산 가치가 투명하게 제시되어 있으며, 위험은 주로 스마트 계약 측면에서 발생합니다.
중앙화 담보 스테이블코인의 경우, 주체는 예치 자산을 계정에 보유하며, 비중앙화 담보 스테이블코인보다 불투명하여 자금이 이탈될 위험이 있습니다. 따라서 중앙화 스테이블코인은 일반적으로 사용자 신뢰를 얻기 위해 담보물을 공개해야 합니다.
2. 알고리즘 안정화폐: 알고리즘 버그로 인한 무제한 발행, 신뢰 동요로 인한 분리 등의 위험
파생 발행 측면의 위험
안정화폐의 초기 발행자는 모든 블록체인에 네이티브 안정화폐를 발행하기 어렵기 때문에 사용자가 비공식 블록체인에서 특정 안정화폐를 사용해야 할 경우, 크로스체인 다리나 중앙화 거래소를 통해 해당 안정화폐를 대상 체인으로 이동해야 합니다.
해당 대상 체인 상의 해당 안정화폐는 일반적으로 해당 크로스체인 다리, 중앙화 거래소 등의 파생 발행자가 발행하며, 그 안전성은 해당 파생 발행자에게 의존하므로 다음과 같은 두 가지 위험이 발생할 수 있습니다.
크로스체인 다리 위험: 사용자가 크로스체인 다리를 사용하여 체인을 이동할 때, 크로스체인 다리는 일반적으로 사용자의 원래 체인 상의 안정화폐를 잠그고 대상 체인에 해당하는 안정화폐를 사용자에게 보냅니다. 대상 체인의 해당 안정화폐가 크로스체인 다리로부터 발행된 경우, 크로스체인 다리가 공격을 받으면 대상 체인 상의 사용자의 안정화폐는 보증을 잃어 분리 위험이 발생합니다.
중앙화 거래소 위험: 사용자가 중앙화 거래소를 통해 크로스체인 입출금을 할 때, 해당 거래소는 사용자의 안정화폐를 오프체인에서 받고 대상 체인으로 해당 안정화폐를 전송합니다. 대상 체인의 해당 안정화폐가 중앙화 거래소로부터 발행된 경우, 거래소에는 초과 발행 동기가 있어 저당물이 부족해져 분리 위험이 발생합니다.
02 일곱 가지 안정화폐 분석 및 비교
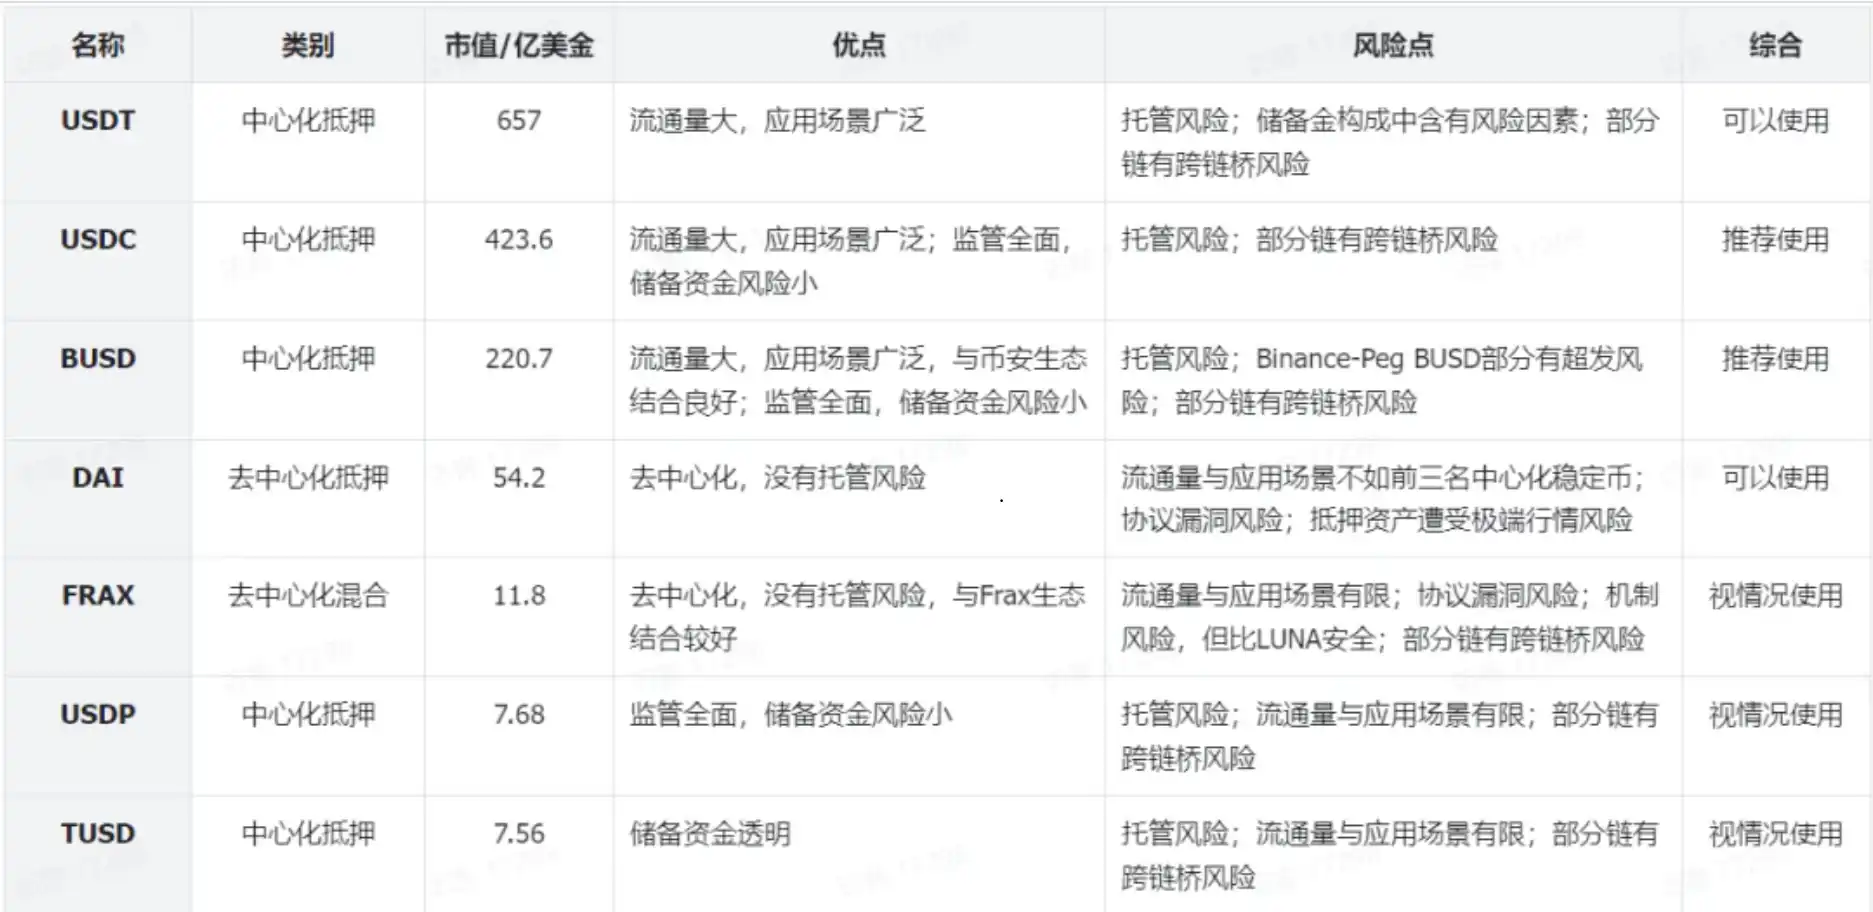
안정화폐는 다양한 유형, 메커니즘 및 시장 위치를 가지고 있으므로 사용자는 안정화폐의 장단점을 종합적으로 고려한 후 환전 및 사용해야 합니다. 아래에서는 시가총액 상위 일곱 개의 안정화폐를 선택하여 종합적으로 비교한 것을 제공합니다. (아래 안정화폐는 시가총액순으로 정렬됨)
USDT(중앙화 보증 안정화폐)
소개
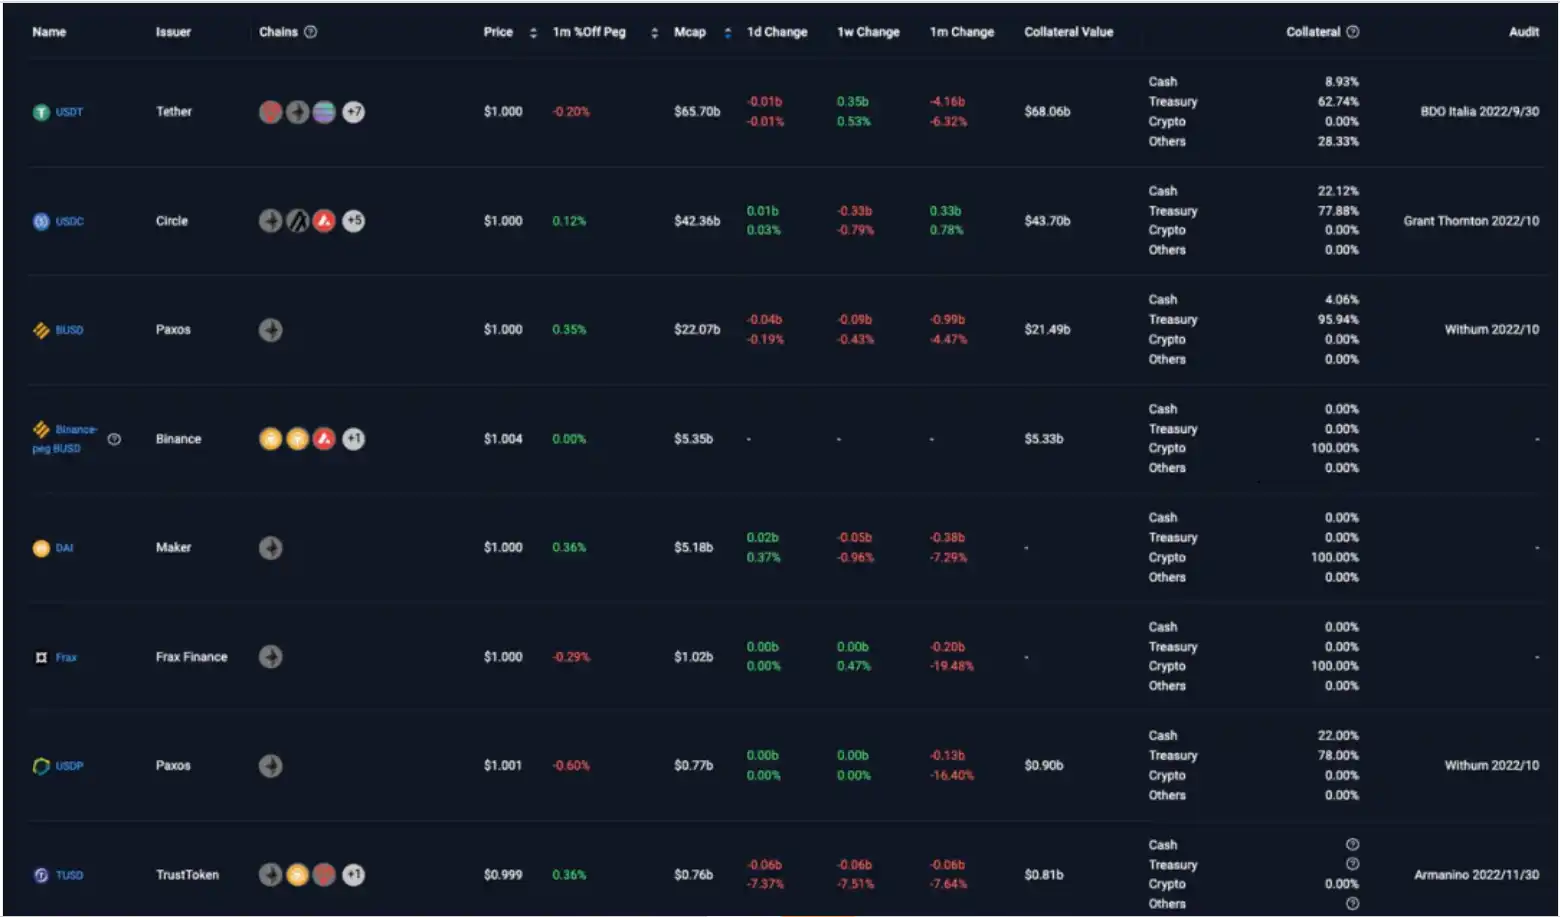
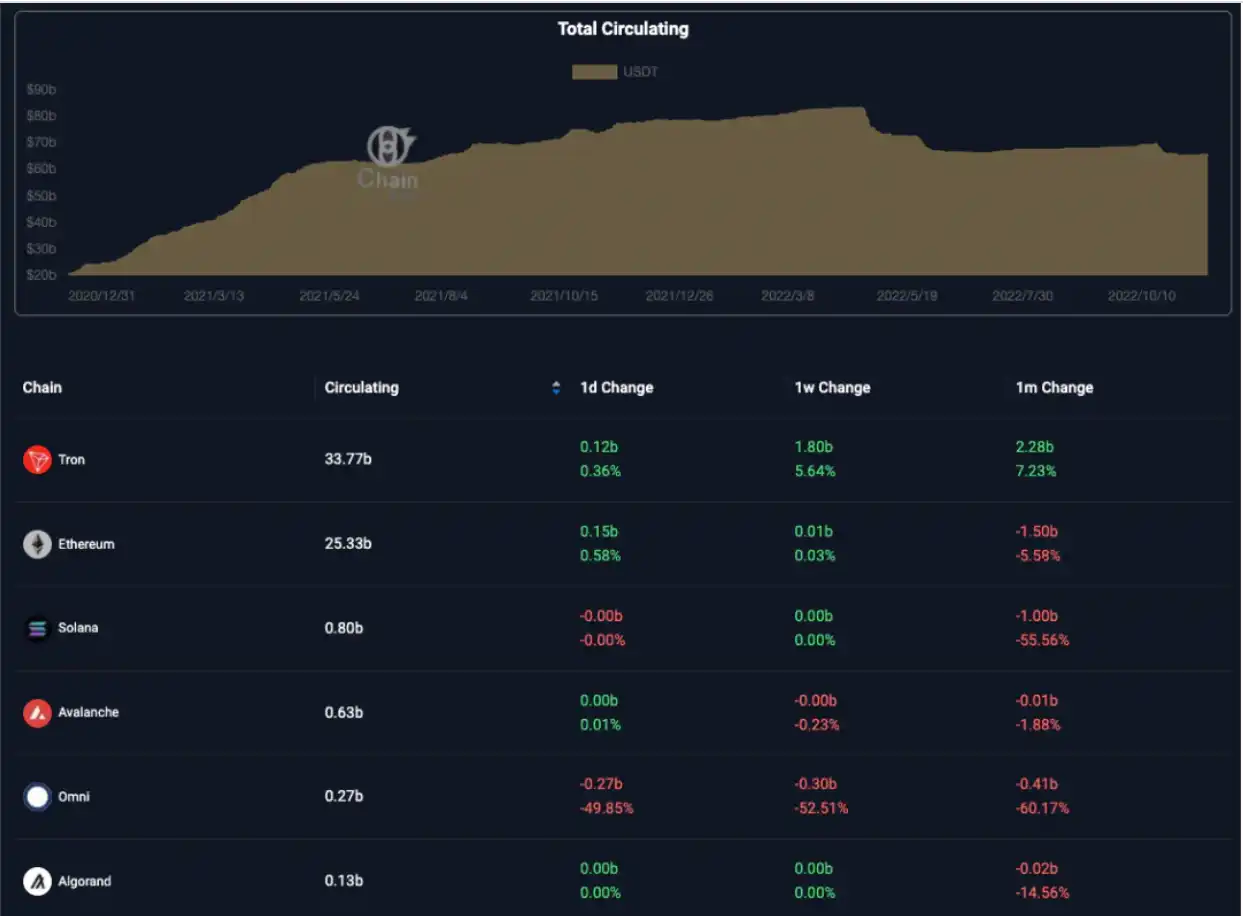
Tether USD 또는 USDT는 Tether 회사에서 발행한 현재 시가총액이 가장 높은 안정화폐로, 총 시가 6570 억 달러 정도이다.
공체 분포
- USDT는 Tron, 이더리움, BSC, Solana 등 61개 공체에서 유통되며, Tron과 이더리움에서의 유통 시장 점유율이 가장 크며, 각각 51.22%와 38.34%이다.
- Tether, issued by the native issuer, is available on 14 different blockchains including Tron, Ethereum, Solana, Omni, Avalanche, Tezos, Algorand, EOS, Liquid, Statemint, SLP, Near, Statemine, and Polygon.
- USDT on other blockchains is issued by derivative issuers.
Anchor Mechanism
The issuer maintains full reserves to allow users to exchange USDT for USD at a 1:1 ratio at any time.
Potential Risk Analysis
1. Risk of Insufficient Collateral from the Native Issuer
The assets supporting USDT reserves by Tether are not entirely transparent, posing risks of misappropriation by the company and associated investment risks.
USDT holders can use Chaineye to view Tether's asset-liability situation and reserve distribution to assess potential risks.
Currently, Tether's reserve asset value for USDT is approximately $68.06 billion, exceeding the circulation of $65.7 billion. About 90% of its reserve assets are in highly liquid cash and cash equivalents, and 9.02% ($6.14 billion) is allocated to investments including cryptocurrencies, posing certain risks.
Since 2017, Tether has been releasing audit reports irregularly. The latest audit report was released on September 30, 2022, by BDO, the world's 5th largest accounting firm headquartered in Brussels. The Italian BDO is used by Tether. Previous audits of Tether came from an audit firm in the Cayman Islands called MHA Cayman, formerly known as Moore Cayman, under the parent company MHA MacIntyre Hudson in the UK. In January 2022, MHA MacIntyre Hudson was under investigation by the UK Financial Reporting Council for audit issues.

2. 파생 발행 측 리스크
크로스체인 브리지: 크로스체인 브리지를 통해 이전된 USDT의 안전성은 크로스체인 브리지의 안전에 영향을 받으며, DefiLlama에서 관련 크로스체인 브리지 정보를 조회할 수 있습니다.
https://defillama.com/stablecoin/tether
중앙화 거래소: 특정 거래소 및 해당 거래소에서 발행된 특정 토큰에 따라 자산 보유 상황을 해당 공식 웹사이트에서 확인할 수 있습니다.
USDC(중앙화 양담 달러)
소개
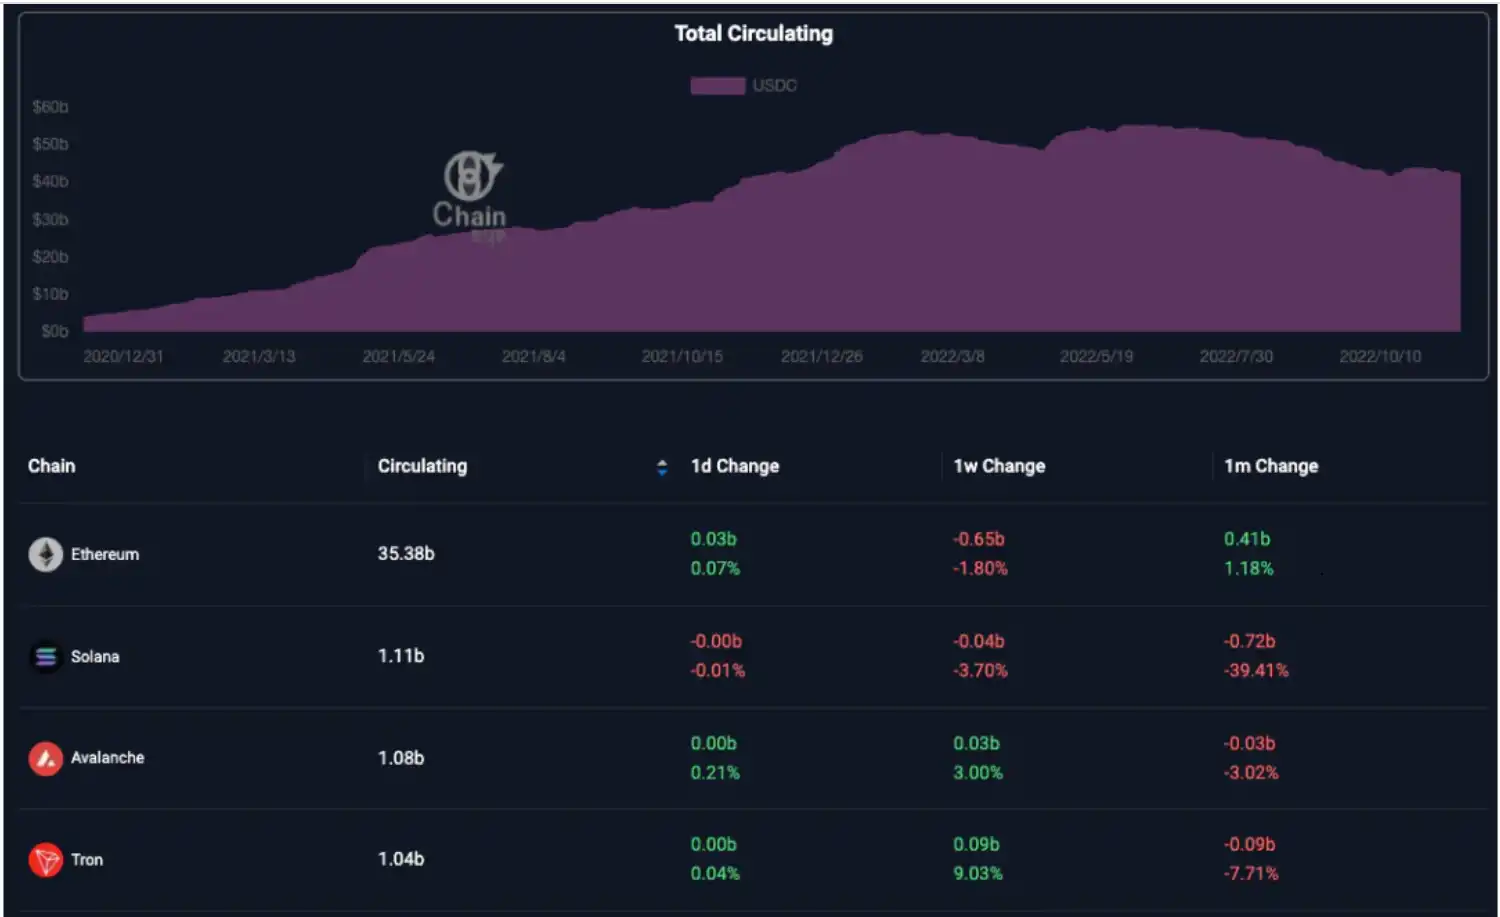
코인베이스 등 기업이 공동 창업한 블록체인 지불 기업 Circle이 발행하며, 현재 시가총액 2위를 차지하는 스테이블코인으로, 총 시가총액은 약 4236억 달러입니다.
메인넷 분포
USDC는 이더리움, Solana, Avalanche, Tron 등 59개의 블록체인에서 유통되며, 이더리움 상에서의 비중은 83.7%에 이릅니다.
Circle이 발행한 원본 USDC는 이더리움, Algorand, Avalanche, Flow, Hedera, Solana, Stellar, TRON, Arbitrum, COSMOS, NEAR, Optimism 등 총 14개의 블록체인에서 유통됩니다.
앵커 매커니즘:
발행자가 충분한 자금을 준비하여 사용자가 언제든지 USDT를 USD와 1:1로 교환할 수 있도록 하는 메커니즘.
감사 및 규정 준수:
USDC 재원
잠재적 위험 분석
1. 원래 발행자 담보물 부족 위험
USDC 소지자는 Chaineye를 통해 Circle의 자산과 부채 상황 및 재원의 분포를 확인하여 잠재적 위험을 평가할 수 있습니다.
https://chaineye.tools/stablecoins/stats/USDC
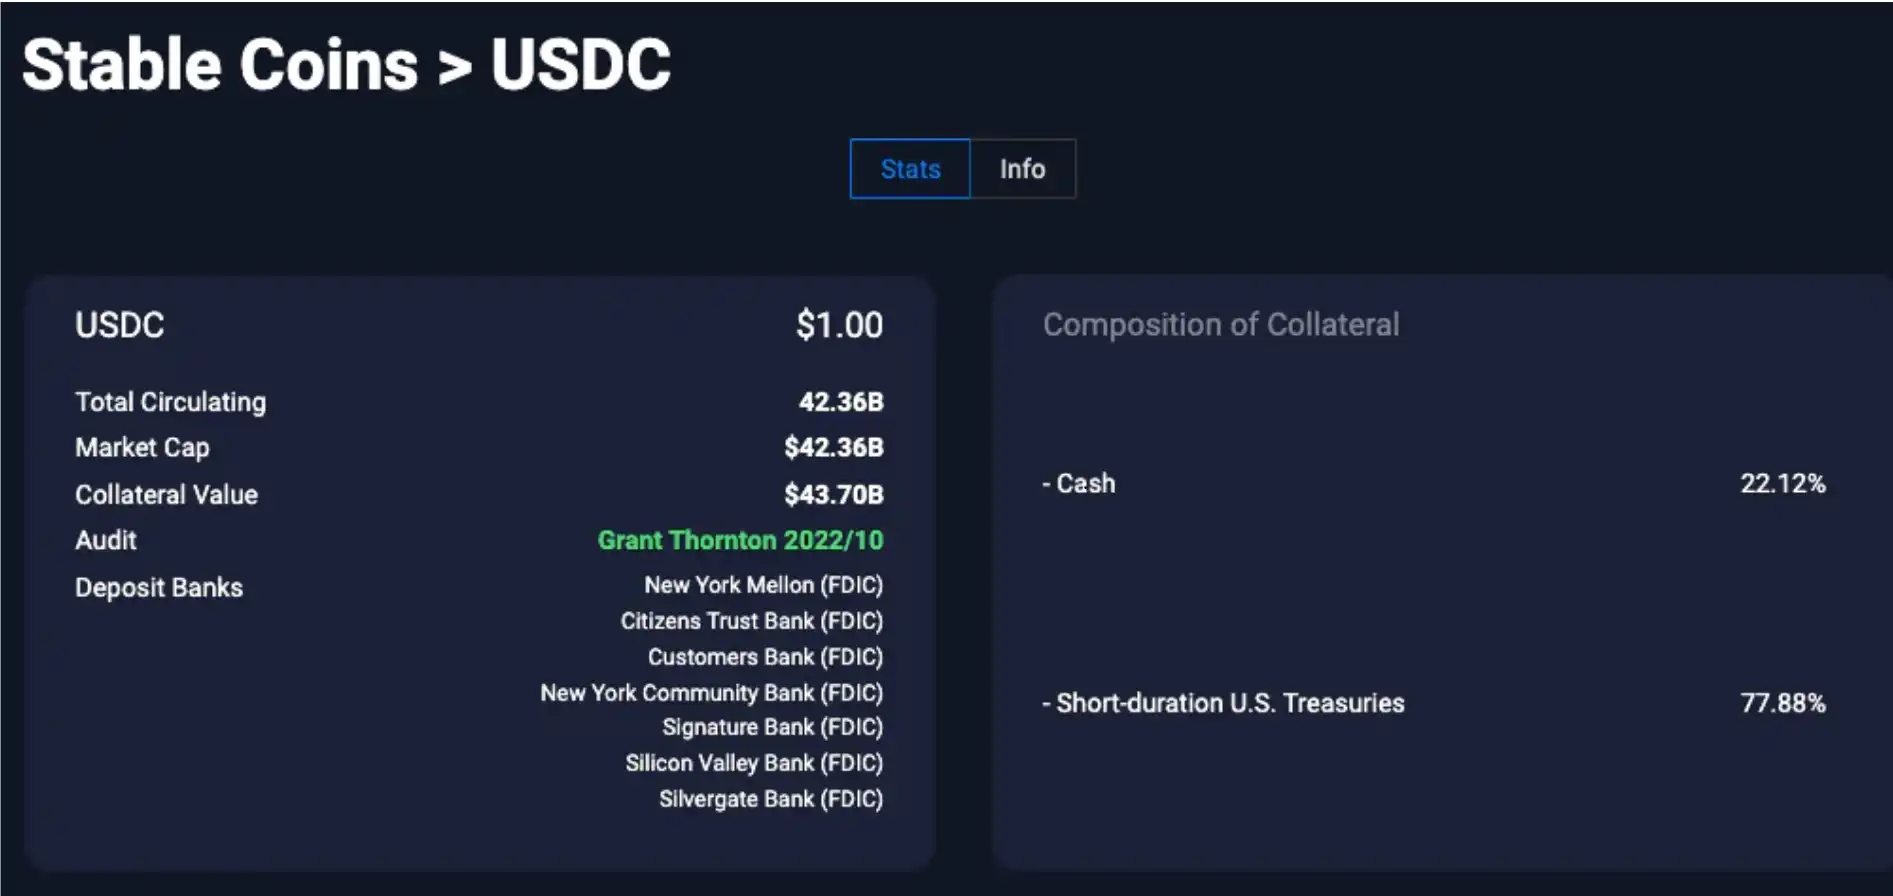
Circle은 매주 재원 및 발행량 정보를 업데이트하며, 2022년 12월 10일 기준 Circle은 USDC의 재원 자산 가치가 약 437억 달러로 당시 발행량 423.6억 달러를 초과했으며, 해당 재원 자금에는 현금 및 단기 미국 국채만 포함되어 있으며, 각각 22.12% 및 77.88%를 차지하며, 위험이 낮습니다.
2018년 10월 이후 매월 Circle은 감사 보고서를 발표하고 있으며, 해당 감사 보고서는 미국의 여섯 번째로 큰 회계 사무소 Grant Thorton이 제공합니다. Circle의 재원은 미국 주요 금융 기관이 보관하며, 블랙록은 뱅크 및 뉴욕 멜론 뱅크 등이 포함됩니다. 동시에 Circle은 2021년 8월 9일에 국가 디지털 화폐 은행이 되었으며, 미국 연방준비은행, 미국 재무부, 미국 통화감독국(OCC), 미국 연방예금보험공사(FDIC)의 감독과 리스크 매니지먼트 요구에 따라 운영됩니다. Circle의 안정화폐 예비 자산은 뉴욕 멜론 등 FDIC가 지원하는 은행에 예금되어 있으며, 각 계좌에는 최대 $25만의 보험 가입 한도가 있어 일정 수준의 탈출 리스크를 감소시킵니다.
2. 파생 발행자 리스크
크로스 체인 브리지: DefiLlama에서 관련 크로스 체인 브리지 정보를 조회할 수 있습니다.https://defillama.com/stablecoin/usd-coin
다른 파생 발행자: 구체적인 문제는 구체적인 분석이 필요합니다.
BUSD(중앙 집중식 담보 안정화폐)
소개
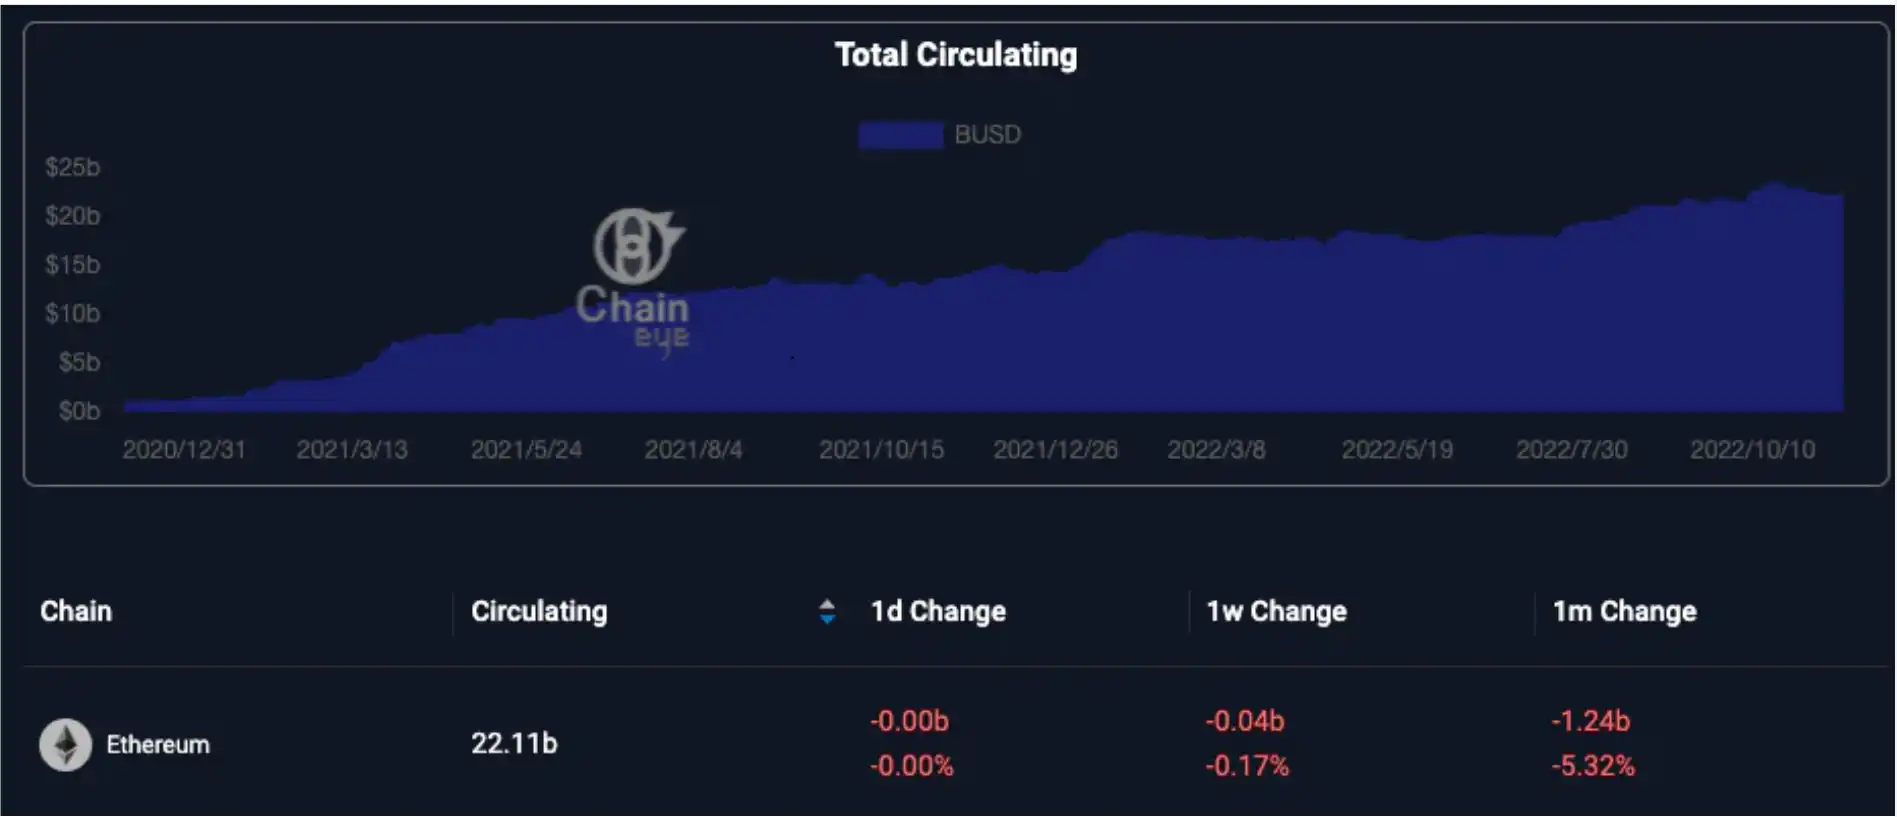
BUSD는 바이낸스와 Paxos(페이소스는 또한 USDP를 발행하는 회사)가 협력하여 발행한 안정화폐로서, 뉴욕 주 금융 서비스국(NYDFS)로부터 승인 및 감독을 받았습니다. BUSD는 현재 시가총액 기준 3위 안정화폐이며, 총 시가는 약 2207억 달러입니다.
공체인 분포
BUSD는 이더리움, BNB 등 33개의 공체인에서 유통되며, 이더리움에서의 비중은 77.96%에 이릅니다.
원래의 BUSD는 이더리움 상에만 발행되었습니다.
바이낸스는 BUSD의 유동성을 다른 체인으로 확대하기 위해 일부 이더리움 상의 원래의 BUSD를 충분히 담보로 하고, BNB, BSC, Avalanche 및 Polygon 상에 바이낸스 페그 BUSD를 발행하였습니다.
기타 체인상의 BUSD는 다른 파생 발행자에 의해 발행되었습니다.
앵커 매커니즘
발행사는 충분한 자금을 예비하여 사용자가 언제든지 USDT와 USD를 1대1로 교환할 수 있도록 합니다.
잠재적인 리스크 분석
1. 원산지 발행사 리스크
BUSD 소유자는 Chaineye를 통해 BUSD의 자산과 부채 상황 및 예비금 분포를 확인하여 잠재적인 리스크를 판단할 수 있습니다.
https://chaineye.tools/stablecoins/stats/BUSD
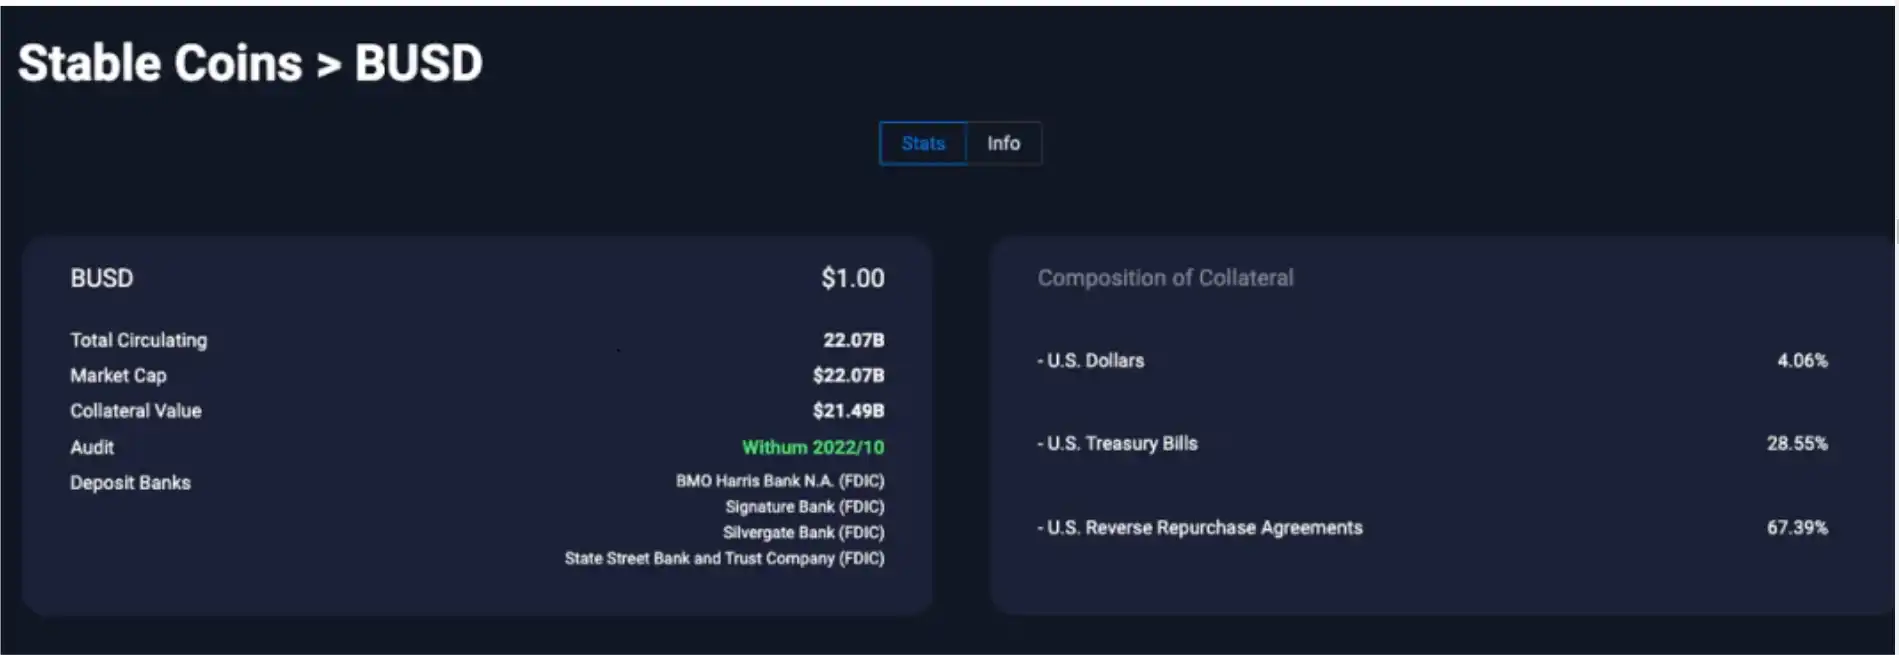
Paxos는 매월 말에 예비금 자산 보고서를 공개하며, 최신 유통량과의 시간차이가 존재합니다. 현재 BUSD의 총 유통량은 2207억 달러(2022.12.10)이며, 해당 보고서는 아직 공개되지 않았습니다.
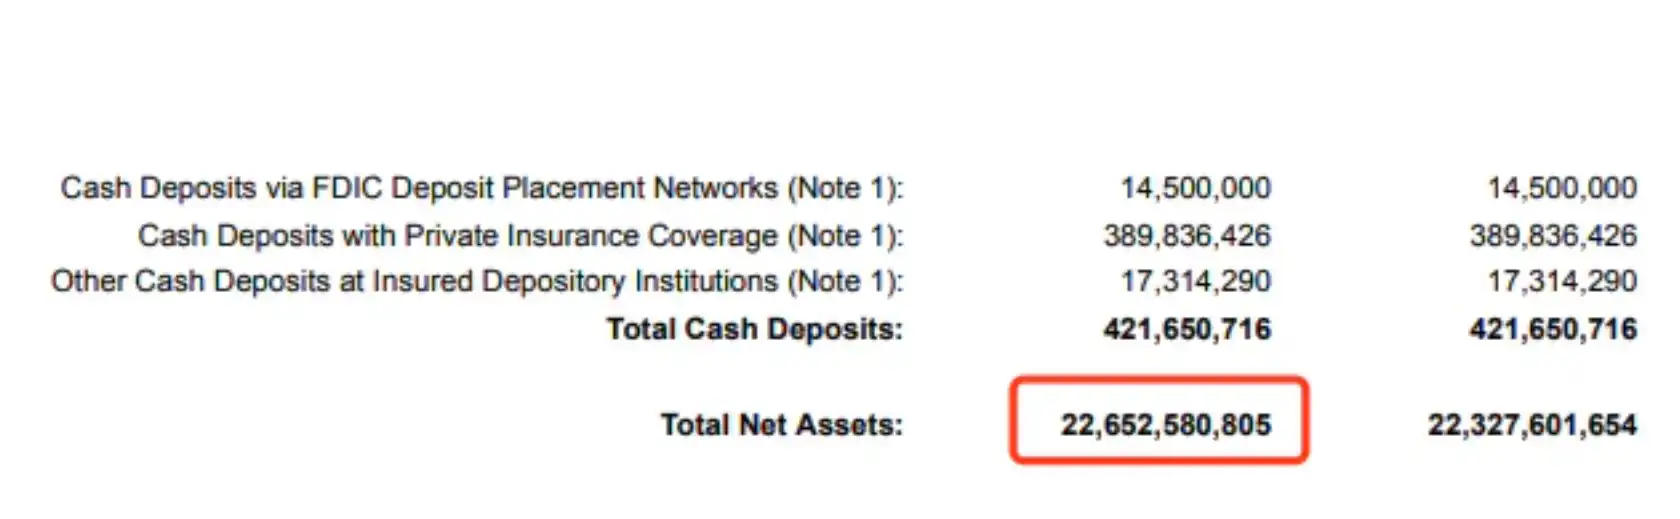
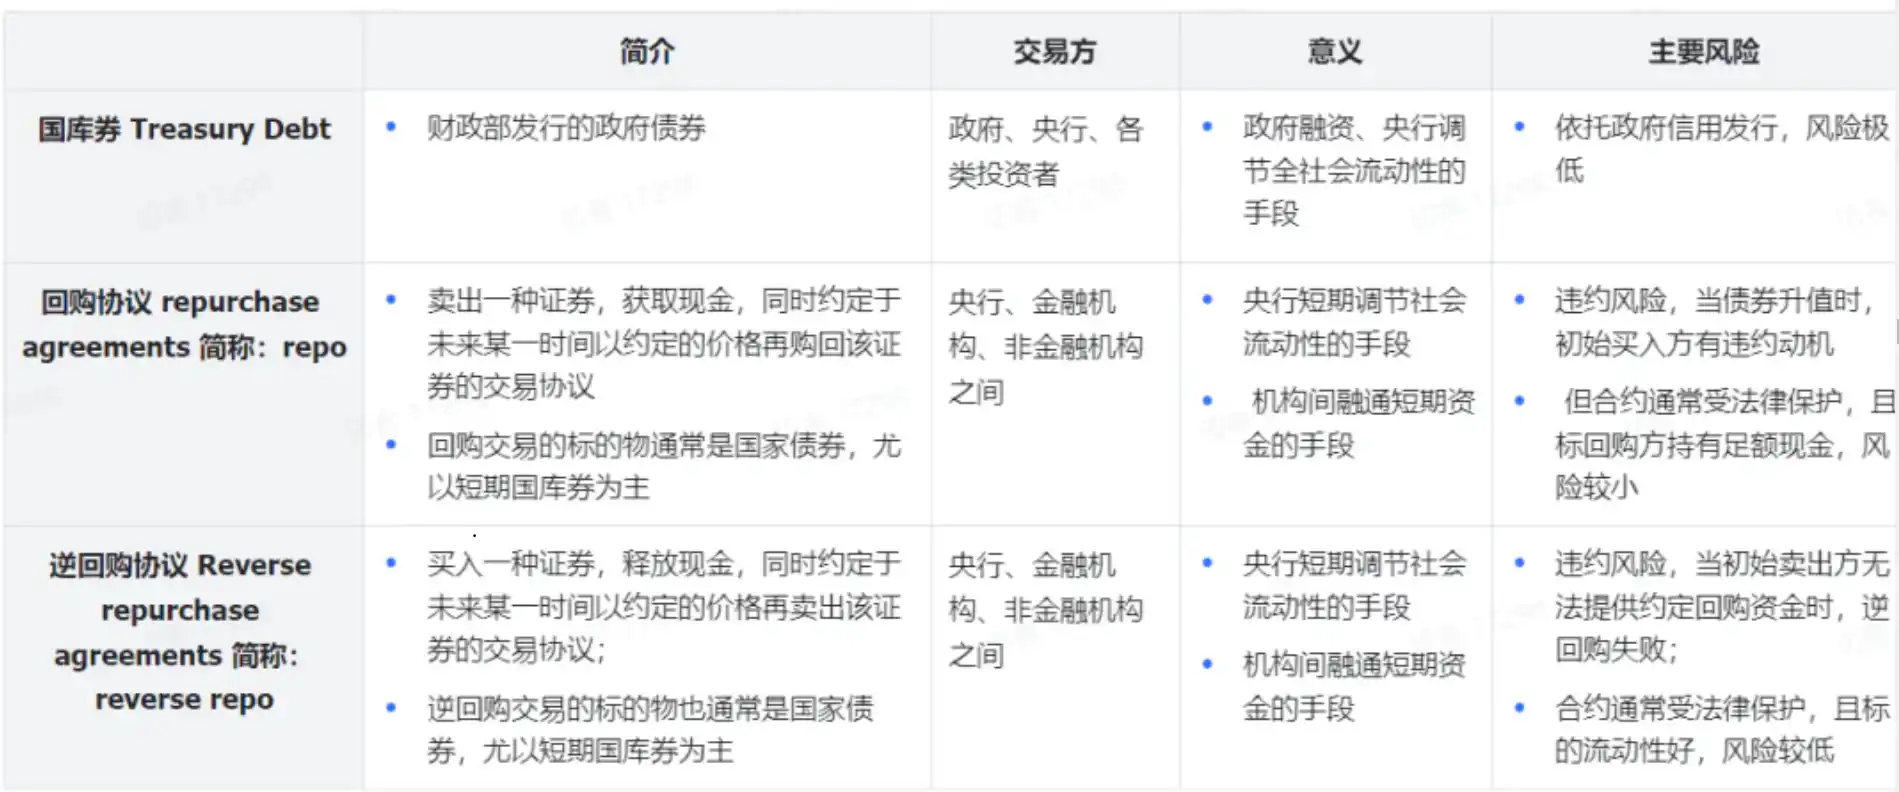
최신 보고서는 2022년 11월 30일에 공개되었으며, 예비금 순자산 가치는 2256억 달러로, 당일 유통량인 2238억 달러를 초과했습니다. 예비금에는 현금, 미국 국채 및 미국 국채 담보 역회계약이 포함되어 있어 리스크가 낮습니다.
매월 최신 예비금 상황은 Paxos에서 확인할 수 있습니다 (주의: Paxos의 최신 보고서는 아직 외부 감사 업체의 감사를 받지 않았으며, 외부 감사를 받은 보고서는 Paxos의 발표 시간보다 약 한 달 늦게 제공됩니다. Chaineye의 데이터는 외부 감사를 받은 가장 최신의 데이터입니다).https://paxos.com/busd-transparency/
BUSD 예비금은 BMO 해리스 은행 등 은행에 예치되어 있습니다. Paxos의 감사 보고서는 글로벌 탑 25 회계 사무소인 제3자 감사 회사인 WithumSmith+Brown에 의해 수행되었습니다.
2. 파생 발행 업체의 위험
크로스체인 브리지: 크로스체인 브리지에 관련된 구체적인 정보는 DefiLlama에서 조회할 수 있습니다 https://defillama.com/stablecoin/binance-usd
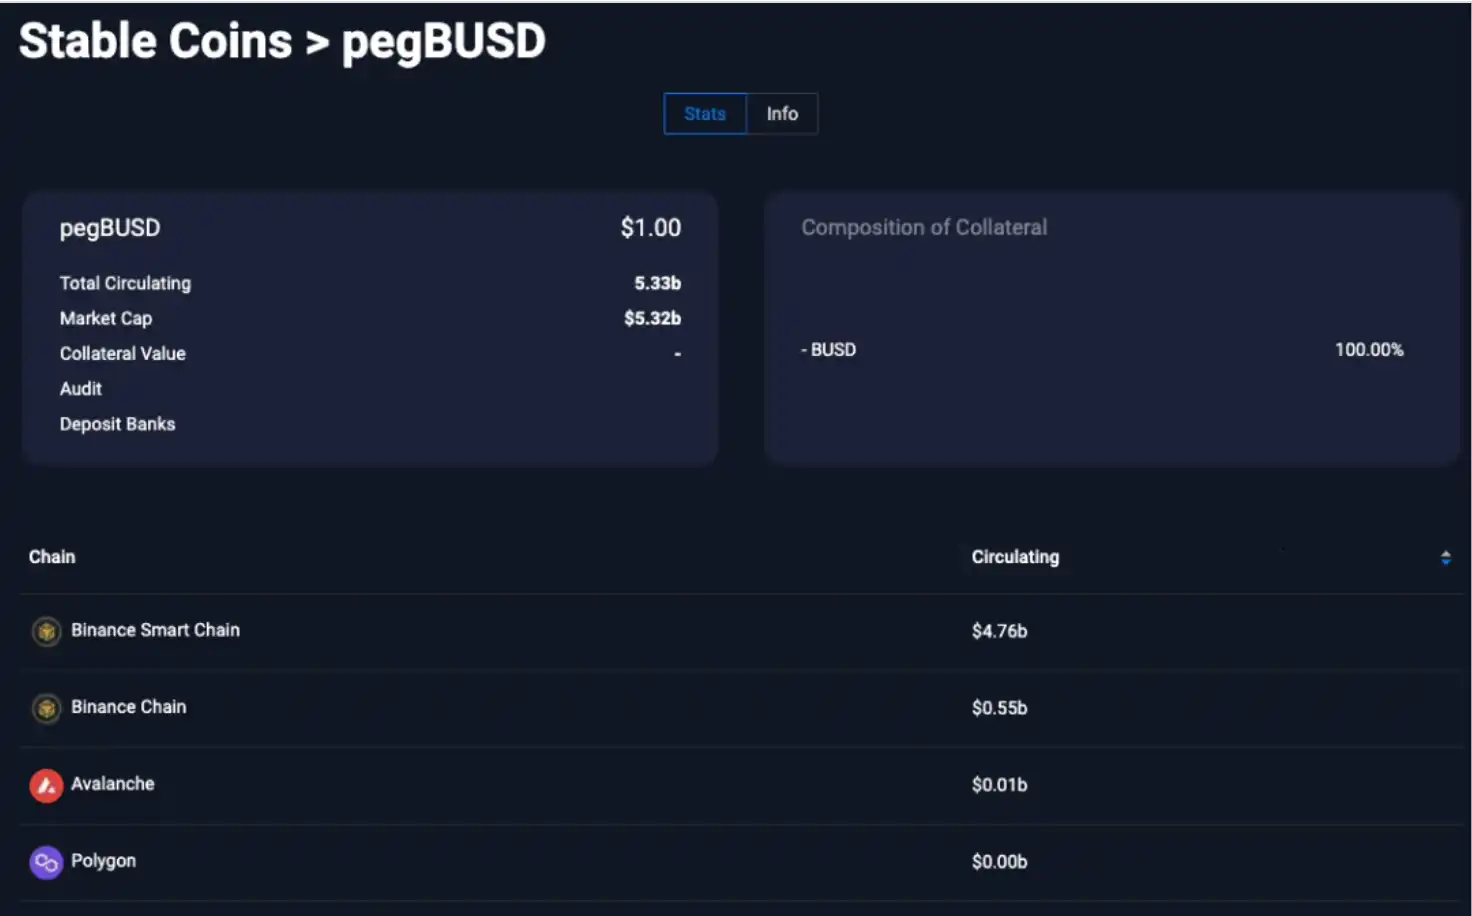
중앙화 거래소: Binance는 일부 이더리움 상의 네이티브 BUSD를 완전 담보로 해 해당 체인 상에서 Binance-Peg BUSD를 발행했으며, BNB, BSC, Avalanche 및 Polygon에서 Binance-Peg BUSD를 발행했습니다. Chaineye를 통해 Binance가 해당 체인 상의 Binance-Peg BUSD에 대한 예비금을 한 것을 조회할 수 있습니다. Binance가 잠금한 BUSD의 담보 적정율은 100%이며, 위험이 낮습니다.
https://chaineye.tools/stablecoins/stats/pegBUSD
기타 파생 발행 업체: 상황에 맞게 구체적으로 분석
DAI(탈중앙화 담보 안정화토큰)
소개
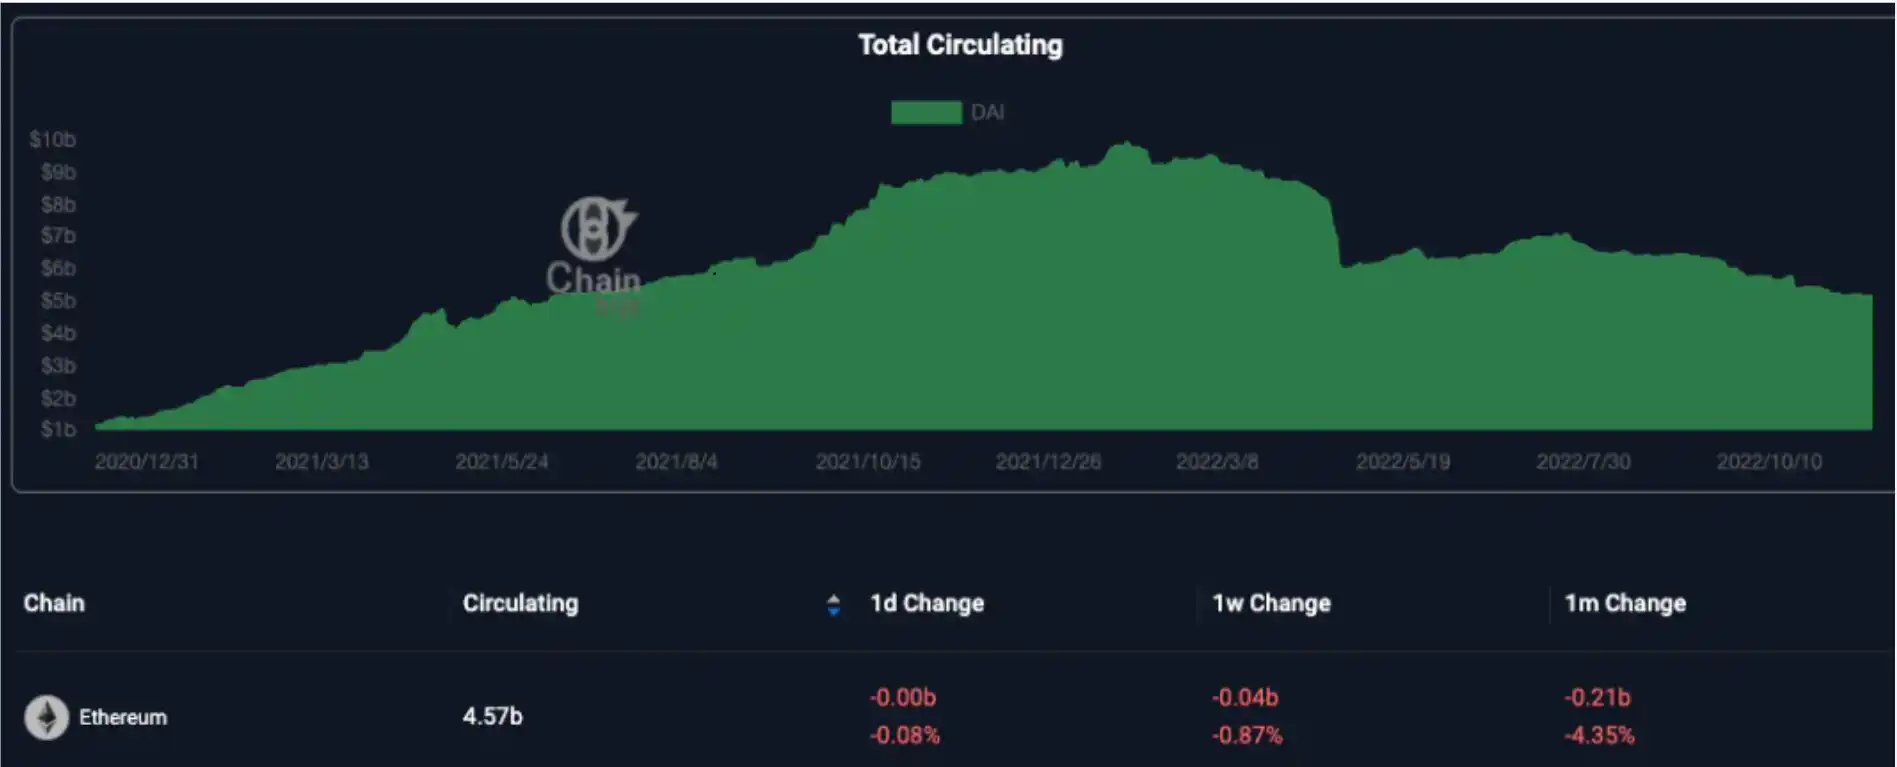
DAI는 탈중앙화 대출 프로토콜 Maker DAO에서 창조한 안정화토큰으로, 현재 모든 안정화토큰 중 4위에 랭크되며 총 시가는 약 54.2 억 달러입니다.
블록체인 배포
DAI는 이더리움, Polygon, BSC 등 40여 개의 블록체인에서 순환되며, 이더리움 상의 비중은 88.33%에 이릅니다.
MakerDAO는 이더리움에만 배포되어 있으므로, 원조 DAI는 모두 이더리움에서 발행됩니다.
다른 블록체인 상의 DAI는 기타 파생 발행 업체에 의해 발행됩니다.
발행 메커니즘
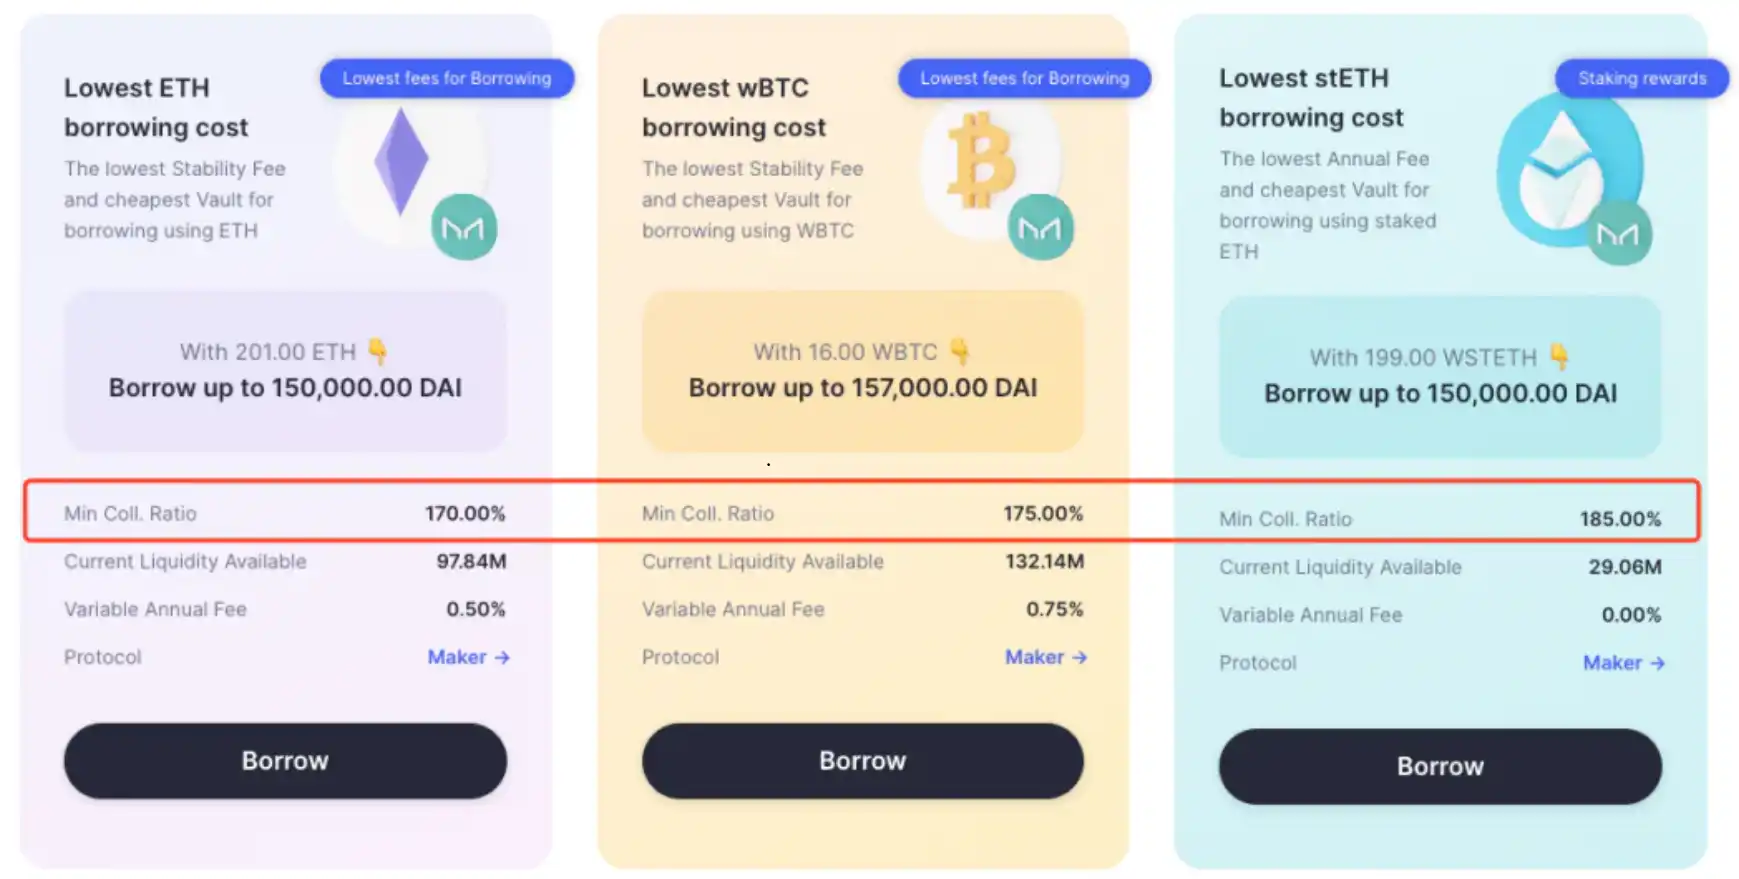
사용자는 Maker 프로토콜을 통해 초과 담보자산을 이용하여 DAI를 창조할 수 있으며, 창조 가능한 DAI 양은 담보 자산 가치의 특정 비율을 초과할 수 없습니다. 이는 전통 금융 업무에서 주택 담보 대출 등의 상황과 유사합니다. 사용자는 언제든지 DAI로 담보 자산을 상환하고 DAI를 소멸시킬 수 있으며, 상환 시 일정 수수료를 지불해야 합니다.
사용자가 담보한 자산의 가치 하락으로 인해 담보 비율이 하락하면 청산이 트리거되어, 사용자의 담보물이 강제로 프리미엄 가격에 매각되고 13%의 벌금을 지불해야 합니다. 담보물이 청산된 후 사용자는 더 이상 DAI를 상환할 필요가 없습니다.
Maker 프로토콜은 ETH, WBTC 등 20가지 이상의 담보 자산을 지원하며, 각 자산의 담보 비율 및 수수료는 자산의 위험 지표와 MKR 소지자의 거버넌스 결정에 따릅니다.
안정화 메커니즘
DAI의 가격이 1달러 미만으로 하락할 때: DAI의 창조량은 담보물의 달러 가치에 따라 결정되며, DAI를 Maker 프로토콜에 상환하여 담보물을 다시 받을 경우, 프로토콜은 DAI의 가치를 1달러로 간주하여 사용자가 일정량의 DAI로 담보물을 상환하고 DAI를 소멸시킬 수 있도록 하여 DAI 공급량을 줄입니다.
DAI 가격이 1달러를 초과하는 경우: 사용자는 DAI를 더 발행하여 이익을 얻고자 할 것이며, 동시에 MakerDAO는 DAI 예금 기능을 제공하며, 커뮤니티는 DAI 예금을 촉진하여 보유자가 DAI를 보유하고 유통량을 감소시키도록 장려합니다. DAI의 이자는 MakerDAO Stability Fee 수익으로 지불되며, 안정성 수익이 DAI 예금 이자를 총 지출하지 못할 경우 Maker는 차액을 메우기 위해 MKR을 추가로 발행할 것입니다.
달러와 얽힘에서 벗어난 DAI를 허용하는 제안: 2022년 8월 28일, MakerDAO 공동 창업자 Rune Christensen은 "Compliance Road and Decentralization Road: Why Maker Has No Choice But to Prepare for a Free-Floating DAI" 라는 글을 게시했습니다. 이 글에서 그는 현재 DAI의 50% 이상이 USDC로 담보되어 있으며, 규제 당국이 암호화폐에 타격을 입힐 수 있으며, 심지어 합법적이고 무죄인 사용자에게도 사전 통지 없이 발생할 수 있으며, 이에 대한 회복 가능성이 없다고 지적했습니다.
따라서 Rune Christensen은 DAI의 탈중앙화 자산 담보 비율을 점진적으로 늘리는 "Endgame Plan"이라는 계획을 통해 DAI의 달러와의 일부 해제를 제안했습니다. Rune은 이 과정이 50%의 사용자를 상실할 수 있지만 Maker는 탈중앙화를 우선시하며, DAI를 달러와 일부 해제하여 탈중앙화를 유지하기를 희망한다고 밝혔습니다.
1. "Endgame Plan" 주요 내용
a. 복잡한 MakerDAO 거버넌스를 여러 MetaDAO로 분할하여 특정 거버넌스 책임을 맡은 MetaDAO가 거버넌스의 탈중앙화 수준을 향상시킵니다: 각 MetaDAO는 자체 임무에 집중할 수 있으며, 거버넌스의 다중 중심화를 실현하여 MetaDAO가 병렬로 실행되도록 허용하고 거버넌스 프로세스를 가속화합니다. MetaDAO 간에는 서로 독립적이며, 자체의 거버넌스 토큰과 거버넌스 프로세스가 있으며, 자체적으로 수익을 창출해야 합니다.
b. 더 많은 탈중앙화 자산 도입: ETH, wBTC 등의 담보 자산 안정성 요금을 낮추어 USDC를 통한 DAI 발행 수요를 줄입니다; ETHD를 도입하여 사용자가 stETH를 통해 ETHD를 발행하고 이를 통해 DAI를 발행할 수 있도록 합니다. 이를 통해 ETH의 담보 자산 비중을 높이고 탈중앙화 자산 비율을 늘릴 수 있습니다.
c. 삼가지 점진적인 담보품 전략, 탈중앙화를 점진적으로 실현: 삼가지 전략은 비둘기형, 매독형, 불사조형이며, 시간 경과에 따라 점진적으로 진전시킬 예정이며, 규제 위협에 따라 단계적으로 진행될 것입니다.
비둘기 전략: 담보 자산을 최대한 늘리고 자산을 고속 성장시킴으로써 해당 자산을 유지하는 전략; 매파 전략: DAI가 권위적 공격을 당할 경우, 권위 기관에 의해 통제 가능한 현실 자산(RWA)에 대한 리스크 노출을 25%로 제한하여 성과 성장과 탄력성 사이의 균형을 맞추는 것;
피닉스 전략: 권위적 공격의 징후가 나타나거나 RWA의 모든 담보물이 몰수되었음을 나타내는 증거가 있는 경우, 모든 RWA 리스크 노출을 제거하는 피닉스 전략으로 전환하며, 권위 기관에 의해 통제할 수 없는 RWA만 담보물로 허용됨.
d. 권위적 공격을 당할 경우 DAI와 달러 페그 해제 허용: Rune은 DAI의 자유 부동을 활성화한 초기 단계에서 최대 50%의 프로토콜 사용자가 단기간 내 이탈할 것으로 가정함.
이 단계에서 Maker는 DAI가 1:1의 달러와 부동하게 하고 목표 이율에 따라 가격을 점진적으로 조정함으로써 DAI의 상대적인 가격 안정을 달성하며, 긍정적인 목표 이율은 DAI에 대한 수요를 증가시키고 공급을 감소시키지만, 부정적인 목표 이율은 그 반대의 효과를 가져옴.
이율 조정을 통해 DAI의 상대적인 안정성을 달성하여 달러와 1:1로 페그된 상태를 유지할 때의 필요성 없이 달러와의 페그를 유지함. 한편, Rune은 DAI가 적어도 3년 동안 달러와의 앵커를 유지할 것이라고 언급하며, 직접적인 위협이 없는 경우 이 기간은 연장될 수 있음.
담보물을 75%의 비중으로 탈중앙화시킬 수 있다면, 무기한으로 달러와의 앵커를 유지함.
2. 'Endgame Plan' 진행
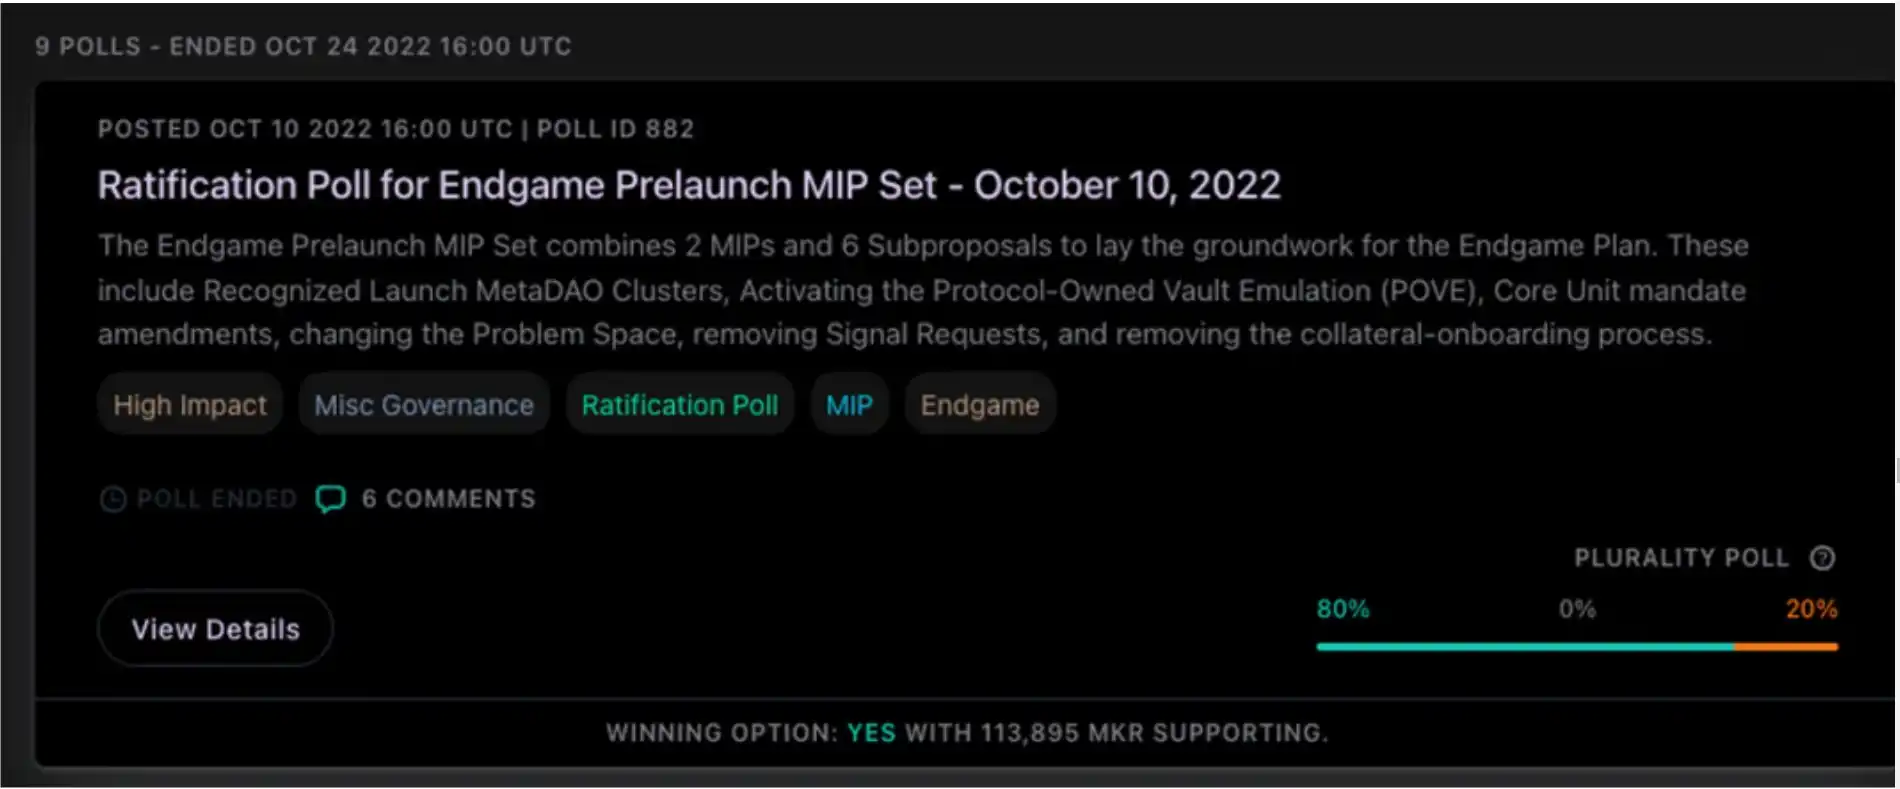
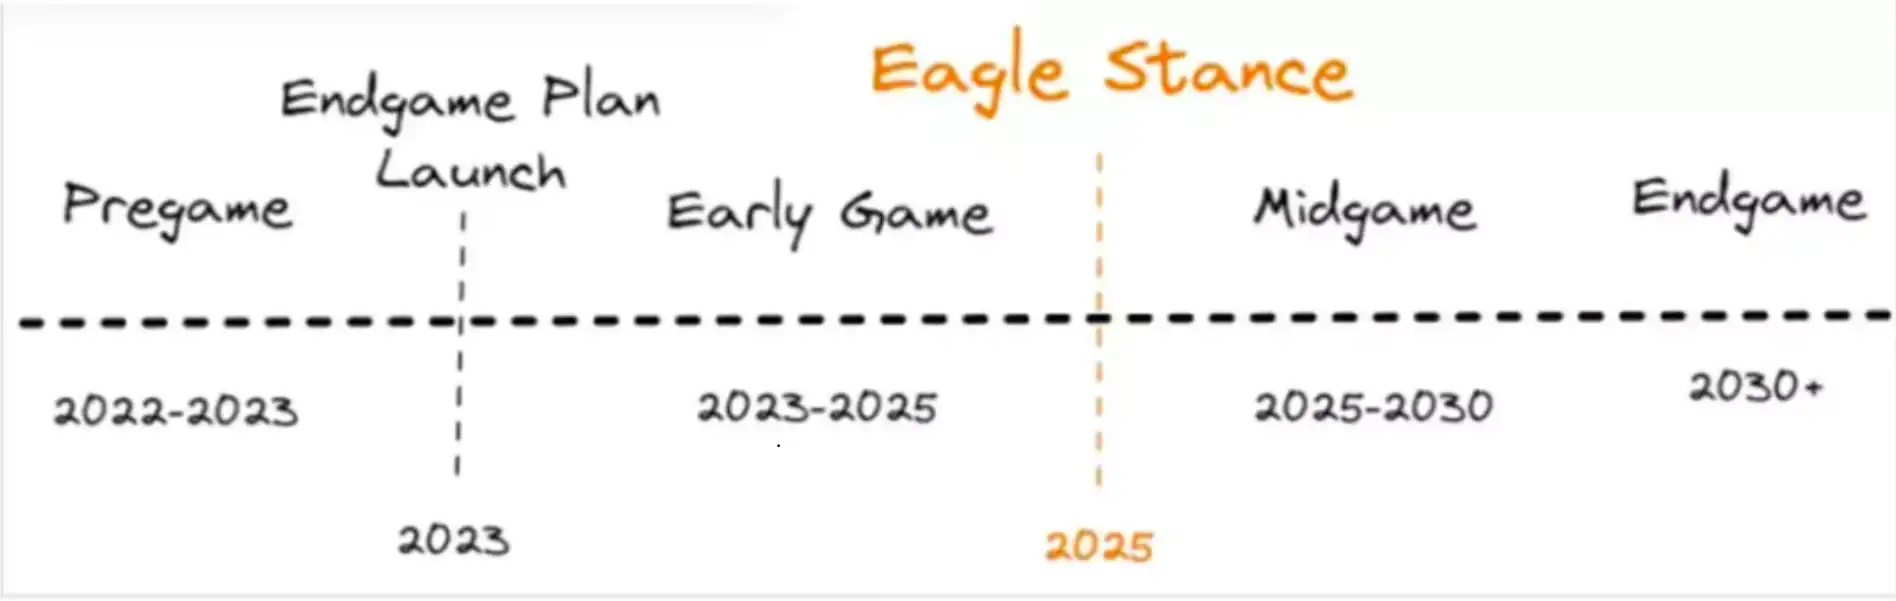
'Endgame Plan' 제안은 2022년 10월 10일에 제기되었으며, 현재 커뮤니티 투표를 통과했으며, Endgame Plan의 로드맵은 4단계로 나뉨.
선행판은 12개월 내에 시작하여 ETHD를 구축하고 6개의 MetaDAO를 론칭하며, MetaDAO 자체 토큰 시스템의 유동성 마이닝을 시작할 것임. 그러나 완전한 버전은 2030년 이후에야 시작될 것임.
잠재적 위험 분석
1. 네이티브 이니셔티브 발행자 리스크
MakerDAO 프로토콜에 취약점이 발견되어 악용되어 악의적인 추가 발행이 발생했습니다. MakerDAO는 2017년 메인넷 출시 이후 5년간 안정적으로 운영되어왔으며, 코드가 충분히 검증되었습니다. 동시에 MakerDAO는 지원하는 담보 자산 종류에 제한을 두고 있으며, 주로 우량한 토큰들을 대상으로 하고 있습니다.
청산 위험: 시장이 극단적인 블랙 스완 사건에 직면하여 담보 자산의 가격이 전반적으로 급락하거나, USDC와 같은 규정 준수 자산이 어떤 이유에서든지 동결될 경우, Maker는 청산할 시간이 부족해지면서 담보물 가치를 상실하게 되어 언앵커링(거치가 발생할 시 토큰의 가치가 1:1 연결이 깨진다는 말) 위험을 초래할 수 있습니다.
2. 파생 발행자 위험
크로스체인 브리지: DefiLlama에서 관련된 크로스체인 브리지에 대한 구체적인 정보를 조회할 수 있습니다.
기타 파생 발행자: 구체적인 문제는 구체적으로 분석하세요 https://defillama.com/stablecoin/dai
FRAX(분산 알고리즘&담보 혼합 안정화폐)
소개
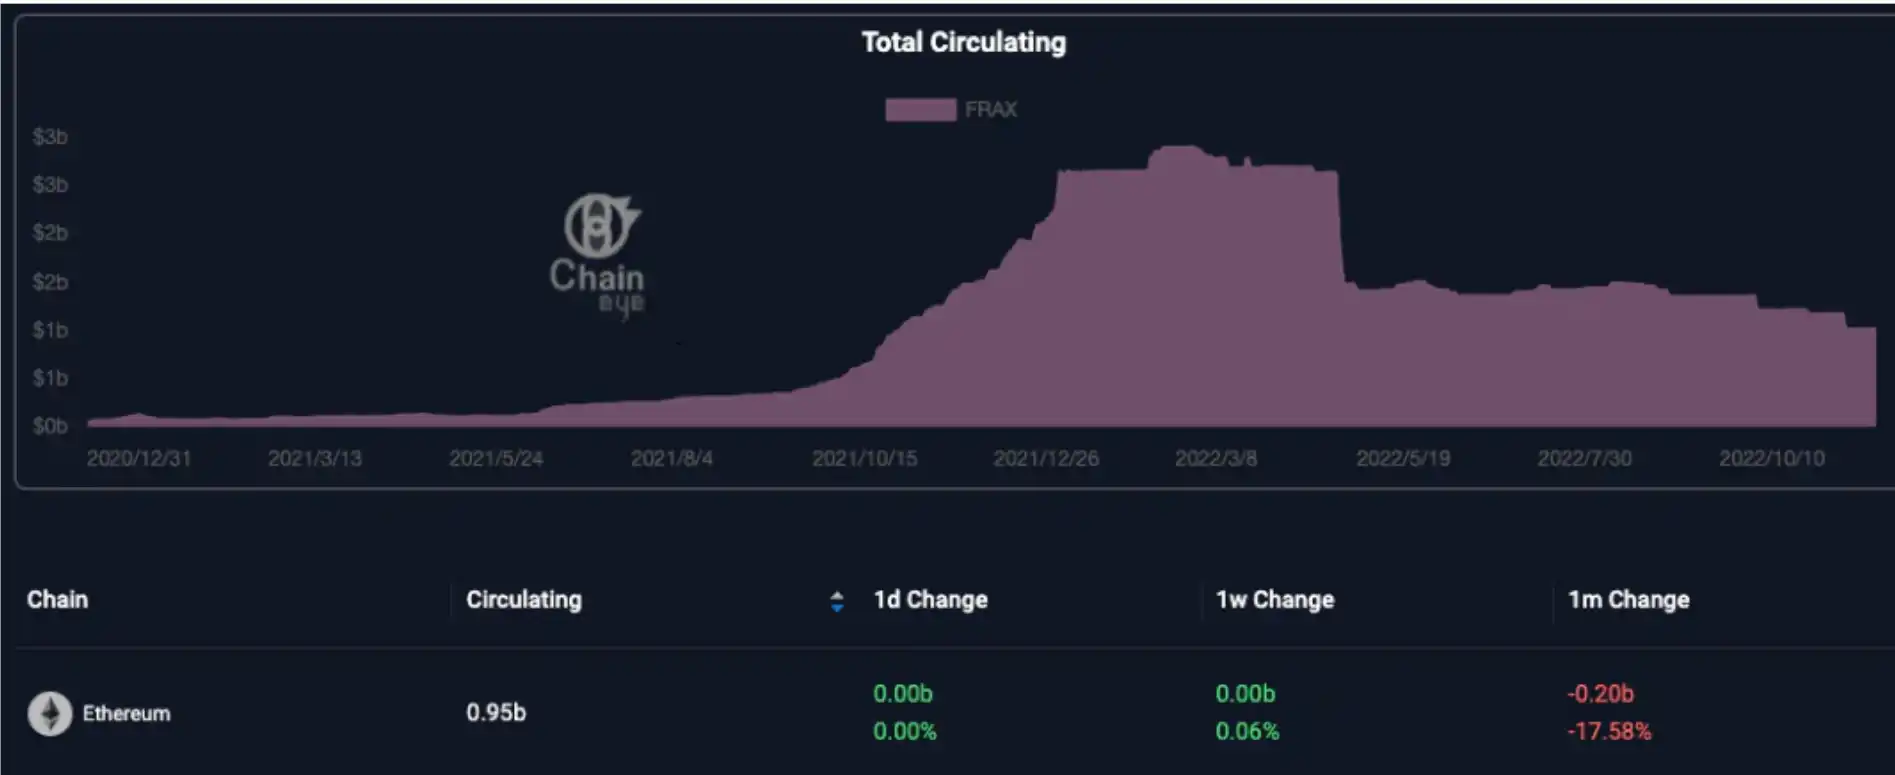
Frax는 담보와 알고리즘 혼합을 채택한 분산화 안정화폐 프로토콜이며, FRAX는 해당 안정화폐의 발행물입니다. FRAX의 현재 시가총액은 약 118억 달러로, 시가총액 순위에서 5위에 해당하는 안정화폐입니다.
공중 분포
FRAX는 이더리움, Arbitrum 등 33개의 공중에서 순환되며, 이더리움에서의 비중은 92.89%에 이릅니다. Frax가 발행한 원생 FRAX는 이더리움에서만 순환하며, 그 외의 체인 상 Frax는 파생적인 발행자에 의해 크로스체인으로 발행됩니다.
발행 및 환매 메커니즘
사용자가 Frax 시스템에 1달러의 담보물을 주입하면, Frax는 사용자에게 1개의 FRAX를 주조하여 제공하며, 주입된 담보물은 안정화폐와 FXS의 조합입니다. 동시에 사용자는 프로토콜에 1개의 FRAX를 반환할 수 있으며, 1달러 가치의 FXS 및 U의 조합을 받을 수 있습니다.
FRAX와 FRAX를 교환하는 과정에서 FXS가 소멸되고 다시 생산되며, 시장에서의 FXS 공급량이 변화합니다.
생산과 교환 과정에서 안정화폐와 FXS(Frax의 거버넌스 토큰)의 혼합 비율은 Frax 프로토콜의 목표 담보율(FRAX 양/안정화폐 담보 양)에 의해 결정되며, 예를 들어 담보율이 80%인 경우 사용자가 한 단위의 FRAX를 생산하기 위해 0.8U의 FXS와 0.2U의 가치를 가져야 합니다. 목표 담보율은 FXS 보유자 커뮤니티가 매 시간마다 조정합니다.
앵커 매커니즘
FRAX 가격이 1달러를 상회할 때, 아비트레이더는 시스템에 1달러 가치를 주입하여 FRAX를 생산하고 시장에서 판매하여 이익을 얻을 수 있습니다.
FRAX 가격이 1달러보다 낮을 때, 아비트레이더는 공개시장에서 낮은 가격에 FRAX를 구매하여 시스템에서 1달러 가치로 교환할 수 있습니다.
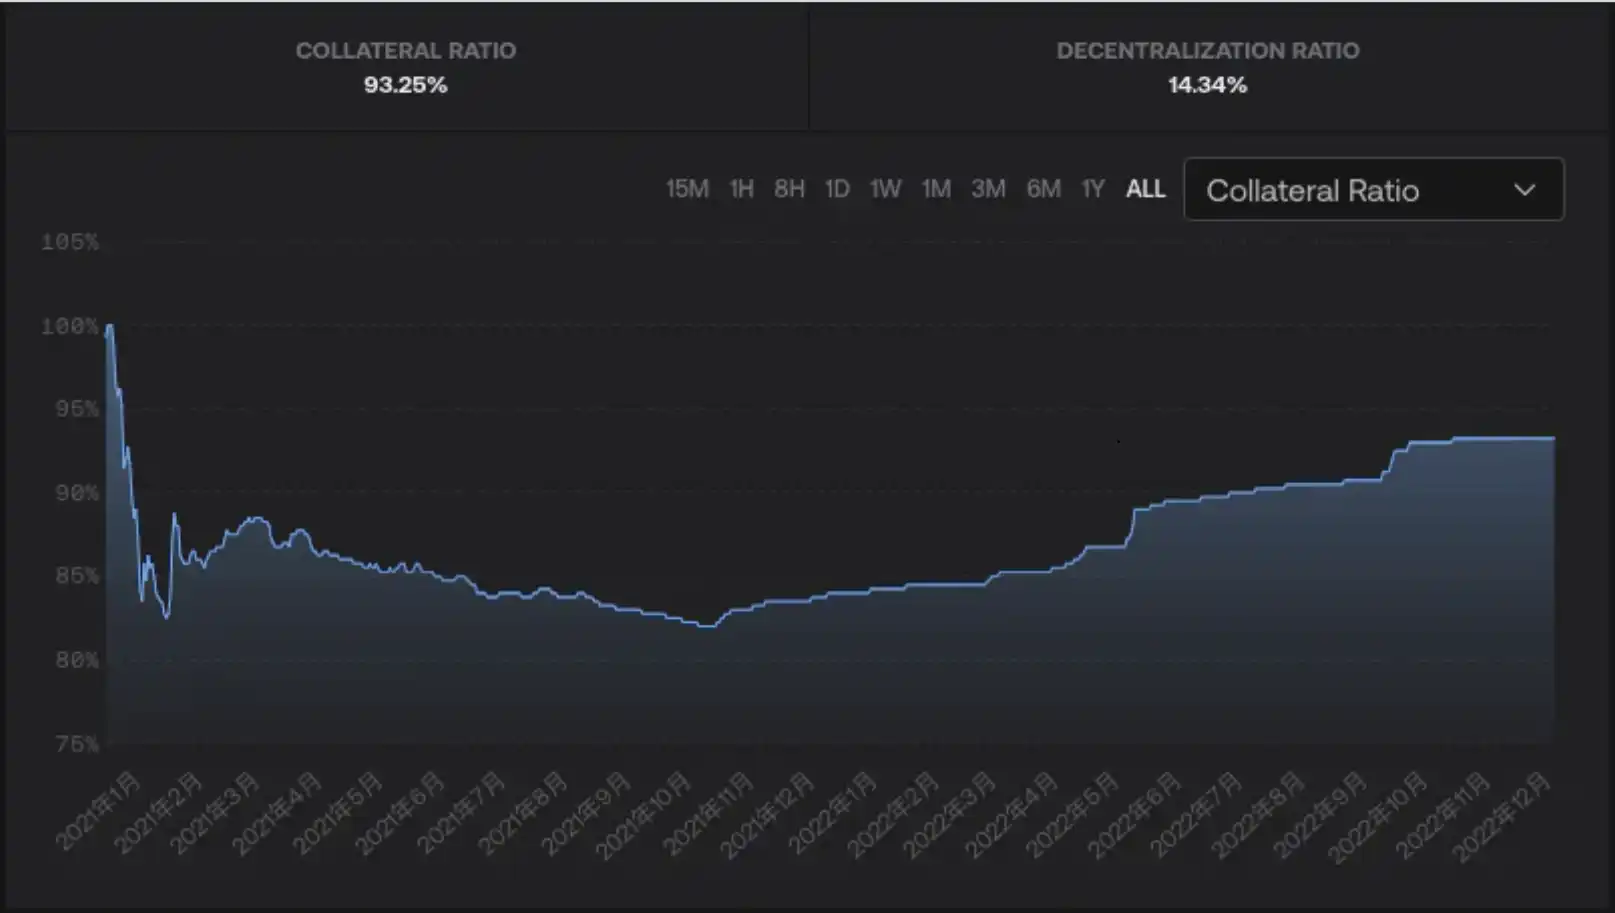
시장 조건이 양호하고 Frax에 대한 사용자 신뢰가 충분할 때, Frax는 목표 담보율을 낮추려고 하며, 동일한 안정화폐 담보로 더 많은 FRAX를 생산하여 시장에 유입시킬 수 있습니다. 최저 담보율은 0%입니다.
시장 조건이 나쁠 때, Frax는 목표 담보율을 높이려 하며, FRAX의 과도한 발행을 방지하고 동시에 안정화폐 담보의 예비를 확보합니다. 최고 담보율은 100%입니다.
현재 FRAX의 담보율은 93.25%이며, 역사적으로 최저 담보율은 82%, 최고 담보율은 100%입니다.
잠재적 리스크 분석
1. 원본 제공자 리스크
Frax 프로토콜에 취약점이 발견되어 악용되어 악의적인 추가발행이 이루어질 수 있습니다. Frax는 2020년 말에 출시되었으며, 현재까지 프로토콜 취약성 문제는 발생하지 않았습니다.
시스템 리스크
FRAX 가격이 하락할 경우, 아비트레이더는 Frax에 FRAX를 구매하고 삽입하여 1달러로 FRAX의 가격을 유지하기 위해 목표 담보율의 FXS를 생산하고 일부 U를 회수합니다. 과도한 FXS 발행은 시장 신뢰를 훼손시키고 Frax 커뮤니티의 통제력을 상실시킬 수 있습니다.
Frax는 U+FXS 혼합 담보를 채택하며 대조도르를 조절할 수 있는 안정 메커니즘을 갖추고 있습니다. 극단적인 단방향 시장에서는 착실한 차익 기회를 축소시키며 일정 수준에서 FRAX 가격을 안정화시킵니다.
FRAX가 1달러보다 낮을 때, 차익자는 저가의 FRAX를 대량으로 매수하여 1달러 가치의 U 및 FXS 조합을 창출한 후 수익을 얻기 위해 판매합니다. U의 매도 압력은 U의 가격 하락으로 이어지지 않지만, FXS의 매도 압력은 FXS의 가격 하락을 유발하여 연쇄 반응을 일으킵니다. 과도한 발행된 FXS는 FXS 거버넌스를 통해 통제력을 상실시키고 FXS의 가격을 "0"으로 만듭니다.
U의 존재로 과도한 발행된 FXS에 의한 매도 압력이 감소하며, 동시에 FRAX의 바닥 가격을 지탱합니다: 담보율이 x인 경우, 차익자는 x 비율의 U 및 (1-x) 비율의 FXS가 필요하며, 담보율 x가 클수록 FXS 비율인 (1-x)는 작아지므로 형성된 FXS 매도 압력은 약화됩니다. 동시에, x 비율의 U는 FRAX의 지지 자산으로 작용하여 FRAX가 항상 xU의 공인 가치를 갖도록 하여 직접적인 "0"으로 가는 것을 방지합니다.
FRAX의 발행과 환매는 항상 열려있지 않으며, Frax를 악의적으로 공격하는 비용을 증가시킵니다. FRAX가 대규모로 매도되어 앵커를 벗어날 때에만 차익자가 동기부여를 얻어 FXS를 추가 발행합니다.
FRAX의 시장 가격이 안정 구간에 있을 때($1.0033FRAX$0.9933), FRAX 프로토콜은 FRAX의 발행 및 환매를 열지 않습니다. 그렇기 때문에 Frax의 악의적인 공격자는 먼저 FRAX를 대량으로 매도하여 가격을 0.9933 미만으로 내릴 필요가 있으며 이후 차익 공격을 가할 수 있습니다. 이로써 차익 구간의 설계는 공격 비용을 크게 높였습니다.
동시에, 가벼운 앵커는 즉시 추가 발행되는 FXS의 대량 행동을 유발하지 않으며, Frax에 자체 구원 창구를 제공하여 안정되기까지 담보율을 조정하거나 담보 자산을 보충할 충분한 시간을 부여합니다. 종합적으로 보면, FRAX-FXS 메커니즘은 UST-LUNA 조합보다 안정적입니다.
2. 파생 발행체 위험
크로스체인 다리: DefiLlama에서 관련된 크로스체인 다리 정보를 조회할 수 있습니다
기타 파생 발행체: 각각의 문제에 대해 구체적으로 분석하실 수 있습니다 https://defillama.com/stablecoin/frax
USDP(중앙화된 담보 안정화폐)
소개
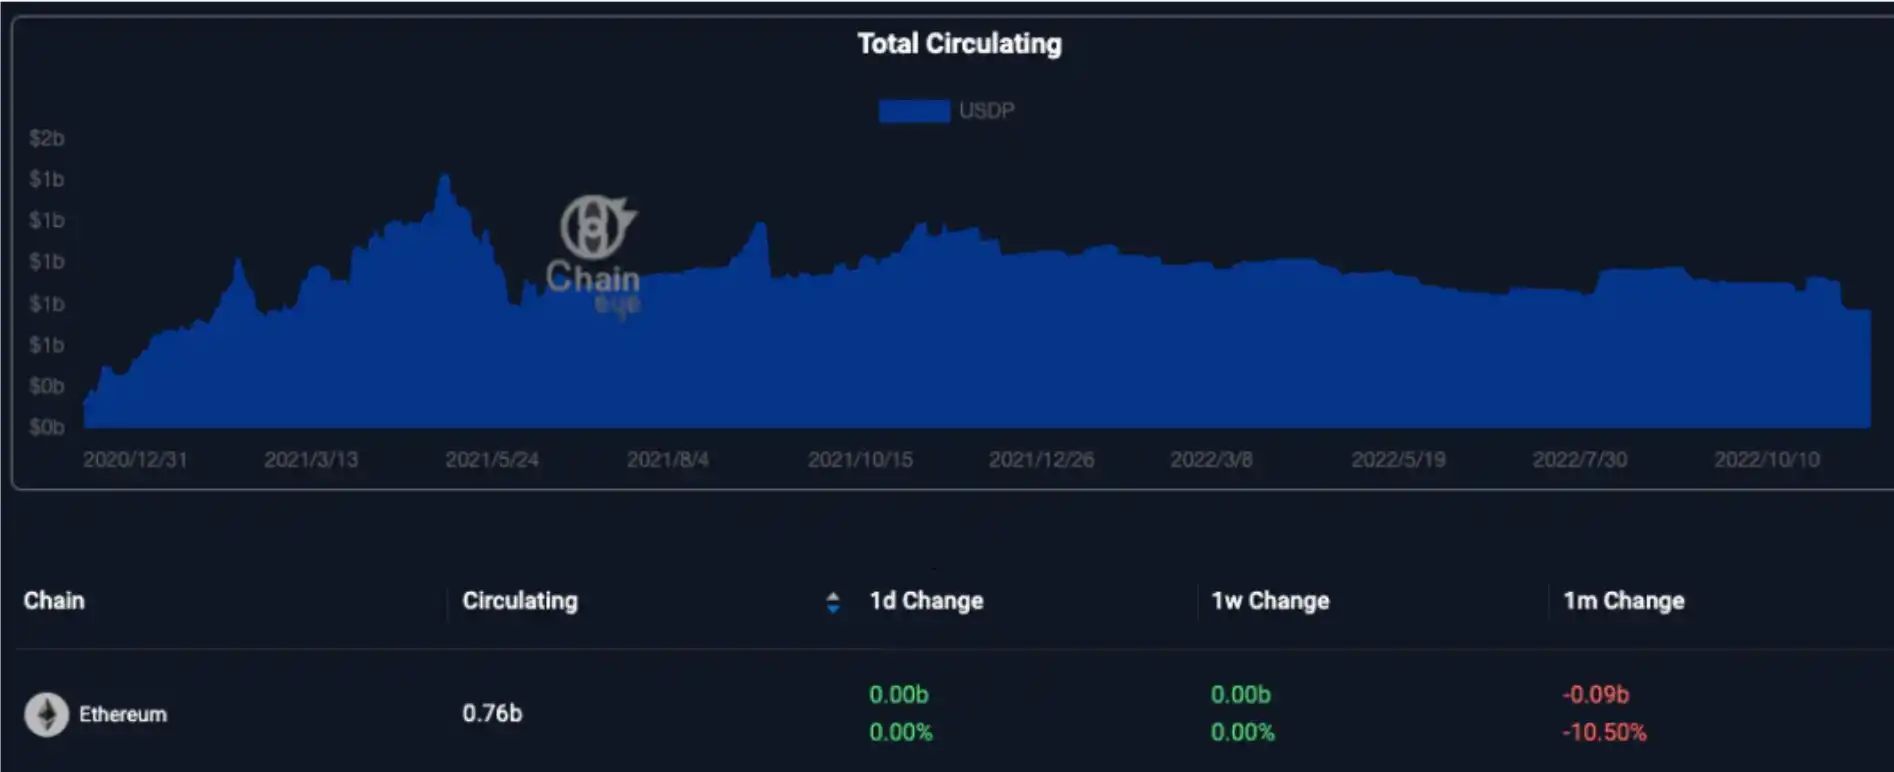
USDP는 Paxos사가 발행한 담보 안정화폐로, 뉴욕 주 금융 서비스 부처(NYDFS)의 승인과 감독을 받고 있습니다. 현재 시가총액은 약 7.68 억 달러로, 시가총액 순위에서 여섯 번째에 해당하는 안정화폐입니다.
공중 분포
USDP는 현재 이더리움과 BSC에서만 유통되며, 이더리움의 점유율은 99.68%이고, 나머지 비중은 BSC 브릿지를 통해 BSC로 이동됩니다.
앵커 기제
발행자는 적절한 자금 보유로, 사용자가 언제든지 USDT와 USD를 1:1로 교환할 수 있도록 합니다.
잠재적 위험 분석
1. 원조 발행자 위험
USDP 보유자는 Chaineye를 통해 BUSD 자산과 부채 상황, 그리고 예비금 분포를 확인하여 잠재적 위험을 평가할 수 있습니다.
https://chaineye.tools/stablecoins/stats/BUSD
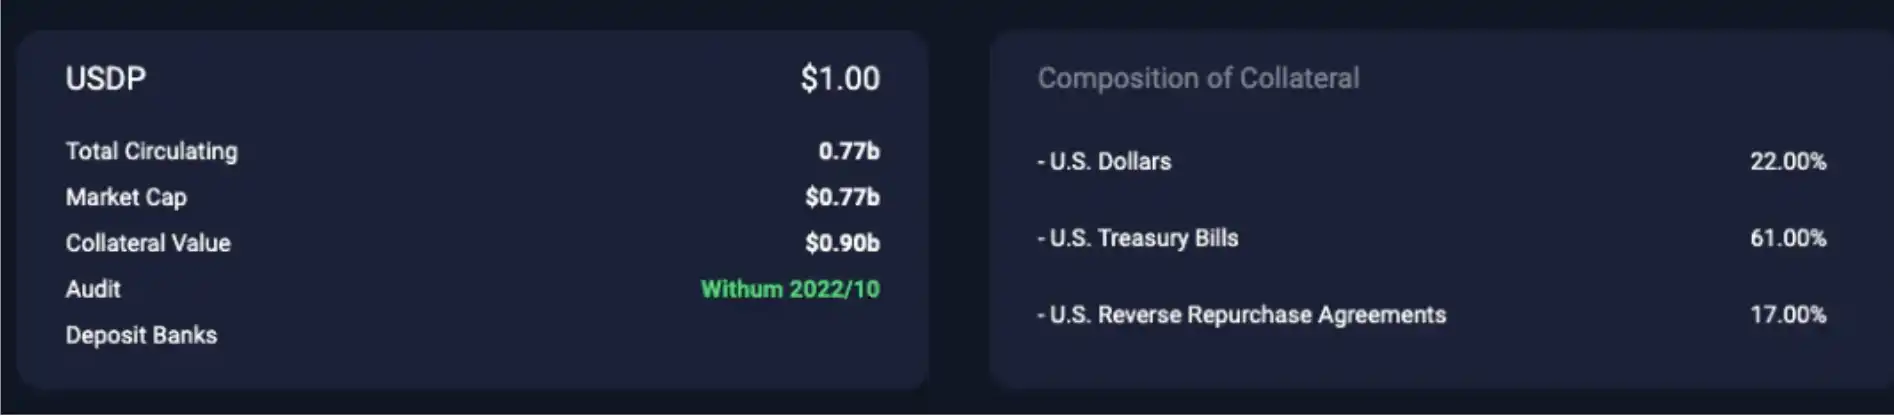
Paxos는 매월 말에 예비 자산 보고서를 공개하며, 최신 유통량과 대응하는 보고서는 시간적 차이가 있습니다. 현재 BUSD의 총 유통량은 7.7 억 달러(2022.12.11)이며, 해당 보고서는 아직 발표되지 않았습니다.
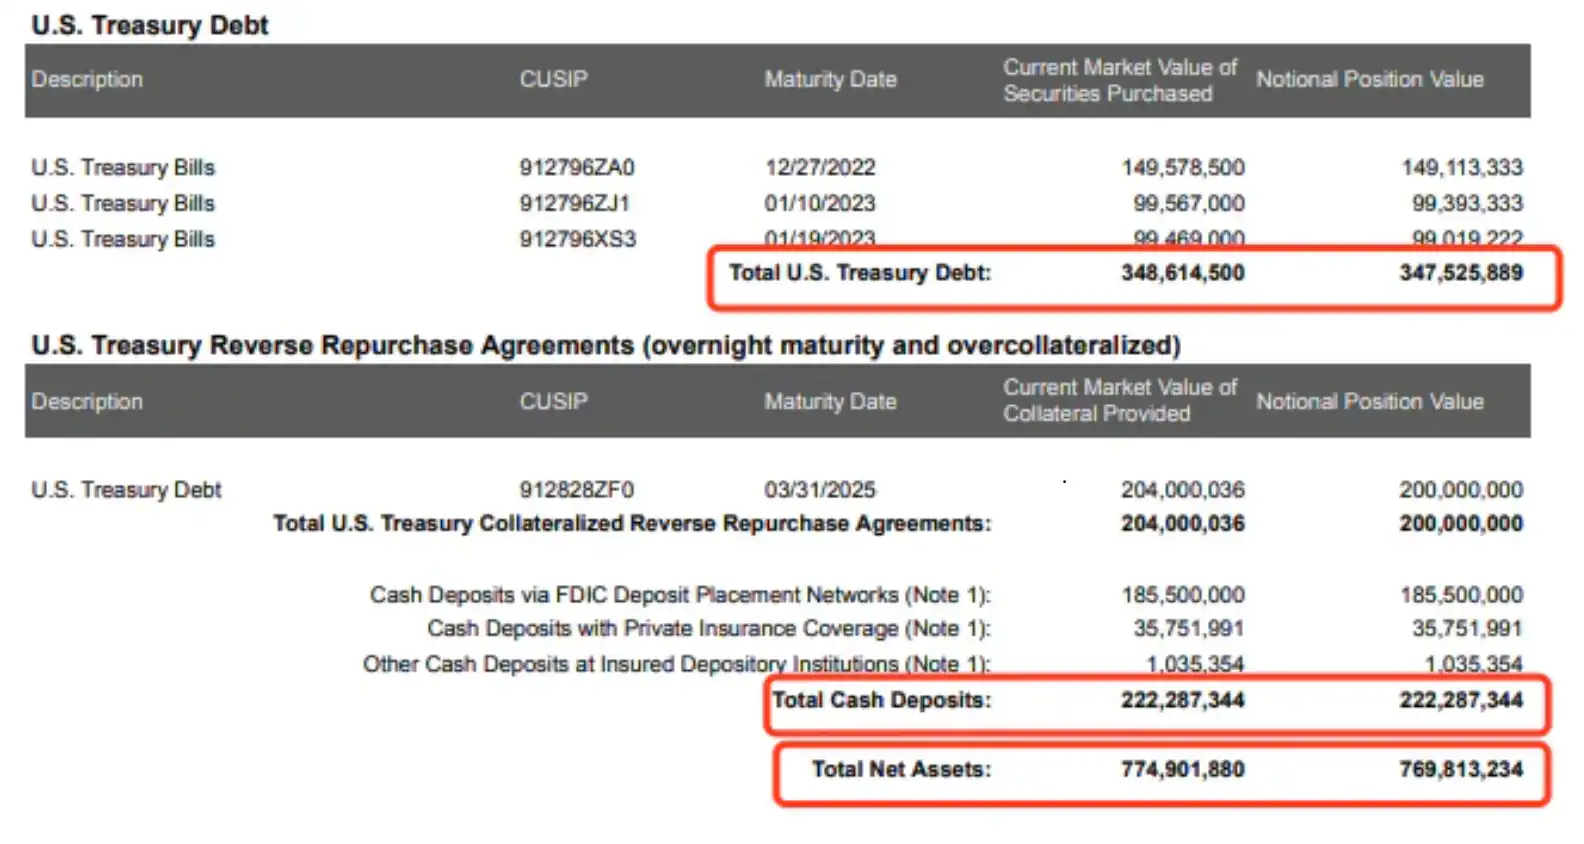
가장 최근 보고서는 2022년 11월 30일에 발표되었으며, 순자산 보유액은 7.749 억 달러이며, 이는 그 날의 USDP 유통량 7.9 억 달러보다 적습니다. 그러나 12월 1일에는 유통량이 7.67 억 달러로 감소하여 시간상의 문제가 있을 수 있습니다.
USDP의 예비 자산 종류는 미국 국채와 현금으로, 위험이 상대적으로 적습니다. 매월 최신 예비 자금 상황은 Paxos 웹사이트에서 조회할 수 있습니다. (주의: Paxos의 최신 보고서는 제3자 감사기관의 감사를 거치지 않았으며, 제3자 감사 보고서는 Paxos의 보고서보다 약 한 달 뒤에 제공됩니다. Chaineye의 데이터는 최신의 제3자 감사 보고서입니다.) https://paxos.com/busd-transparency/
BUSD와 마찬가지로 USDP의 예비 자금은 Paxos가 수탁하며, 뉴욕 주 금융 서비스 규정당국 (NYDFS)의 완전한 감독을 받으며, 감사 보고서는 제3자 감사 회사 WithumSmith+Brown이 제공합니다.
2. 파생 발행 측의 위험: BSC 브릿지의 위험
TUSD (중앙 집중식 담보 안정화폐)
소개
TUSD는 스탠포드 기업가 기금 지원을 받은 TrustToken 회사가 발행한 담보 안정화폐입니다. 현재 TUSD의 시가 총액은 약 75.6 억 달러로, 시가 순위 7위의 안정화폐입니다.
공중 분포
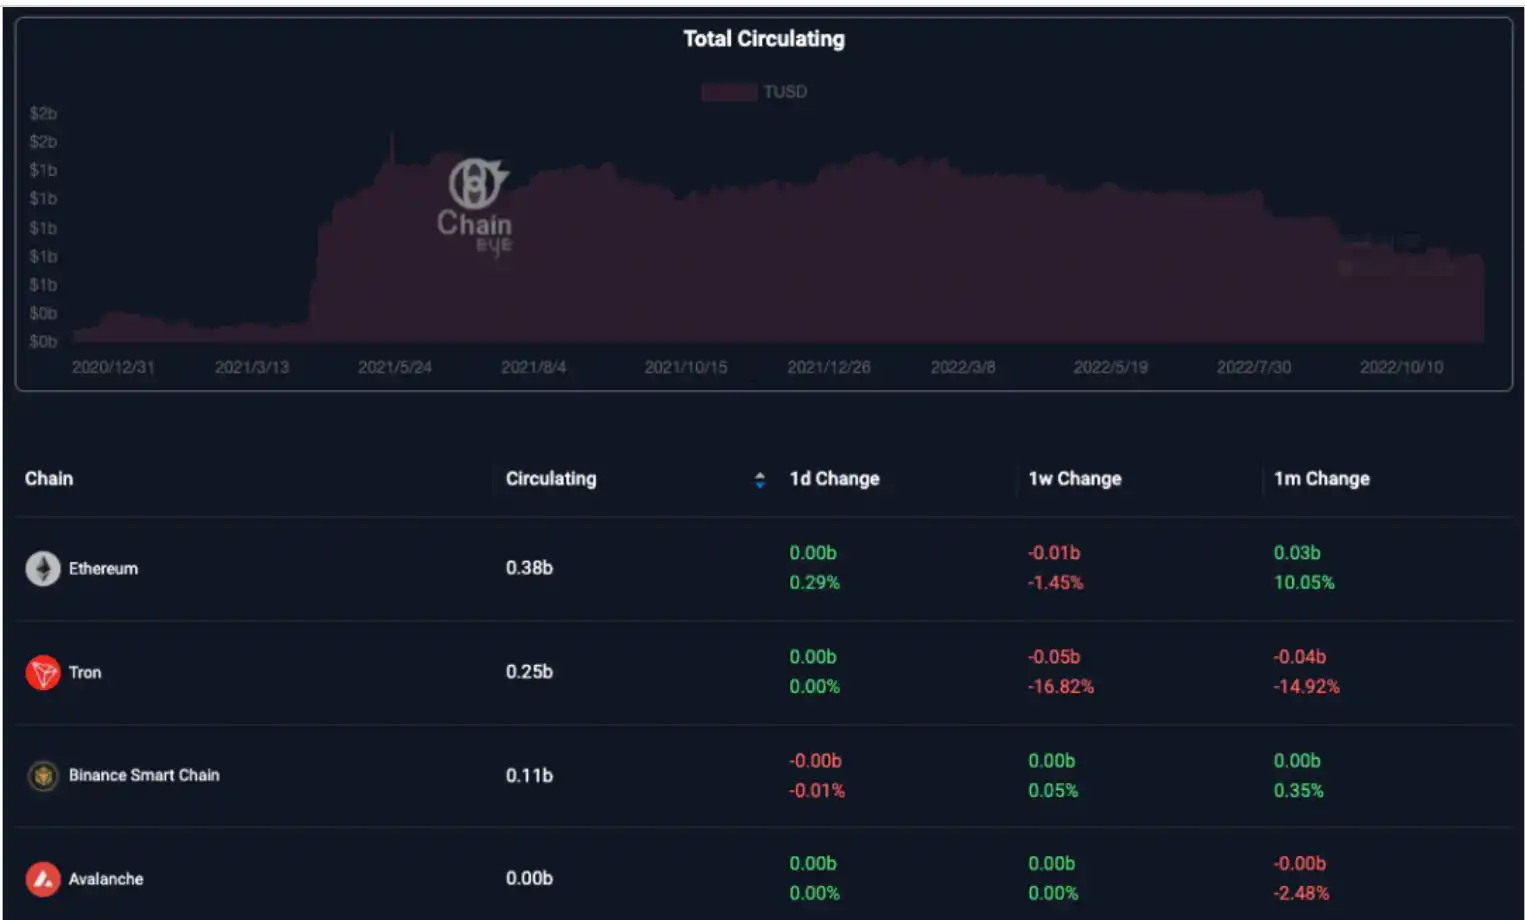
TUSD는 트론, 이더리움, BSC 등 10개의 공중체인에서 유통되며, 트론, 이더리움에서의 점유율은 각각 49.8%, 33.57%입니다.
TrustToken이 발행한 기본 TUSD는 이더리움, BSC, 트론 및 아발란치 네 가지 체인에 분산되어 있습니다
다른 체인의 TUSD는 파생 발행 업체에 의해 크로스체인으로 이전됩니다
앵커 메커니즘
발행 업체는 충분한 자금을 준비하여 사용자가 언제든지 USDT와 USD를 1:1로 교환할 수 있도록 합니다.
잠재적 위험 분석
1. 기본 발행 업체 위험
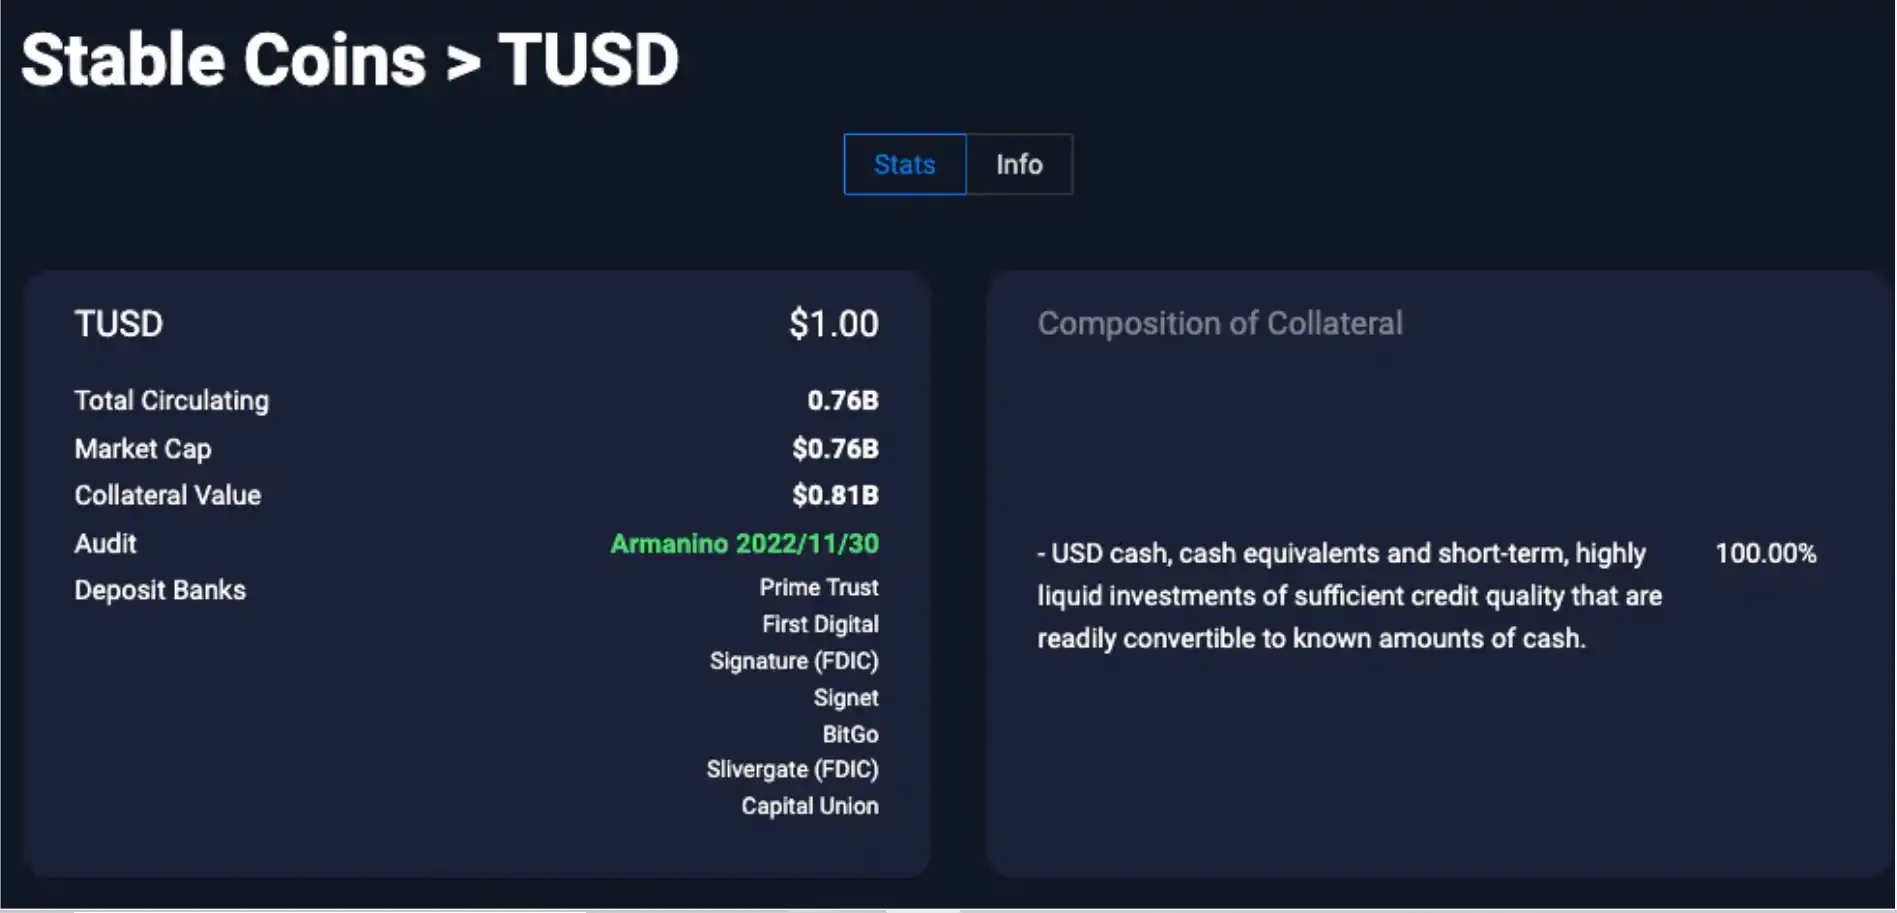
사용자는 Chaineye를 통해 TUSD의 유지 자산 상황을 조회할 수 있습니다.
현재 TUSD의 유지 자산 가치는 8.1 억 달러로, 7.56 억 달러의 유통량을 초과하며, 여러 은행 계좌에 자산이 보유되어 있지만 은행 내 자산 구성을 구체적으로 확인할 수는 없습니다.
TrustToken의 감사 보고서는 디지털 자산 솔루션에 중점을 둔 제3자 회계 사무소 Cohen & Company가 작성했습니다.
동시에 TrustToken은 미국 최고의 회계 사무소 Armanino와 협력하여 유동자금 데이터를 읽는 소프트웨어를 개발했습니다. Armanino의 웹 브라우저는 계속하여 보유 중인 잔액 및 TUSD의 체인 상 총 순환 공급량을 읽어서 두 값을 실시간으로 보여주어 TrueUSD 잔액을 실시간으로 인증합니다.https://real-time-attest.trustexplorer.io/truecurrencies
2. 파생 발행 업체 위험
크로스체인 브리지: DefiLlama에서 관련 크로스체인 브리지 정보를 조회할 수 있습니다:https://defillama.com/stablecoin/trueusd
다른 파생물 발행 업체: 각별한 문제에 대한 구체적인 분석
보충
BUSD와 TUSD의 예탁 은행 모두 Silvergate를 보유하고 있으며, Silvergate는 미국에 본부를 둔 암호화폐 기업을 대상으로 하는 은행으로, FTX, Coinbase, Circle, Paxos 등 유명한 암호화폐 기업이 그 고객에 포함됩니다.
FTX는 Silvergate에 약 10억 달러를 예금했습니다. FTX 파산을 신청한 날, Silvergate는 성명을 발표하여 해당 은행이 FTX에 대한 어떠한 위험도 없다고 밝혔으며, FTX의 Silvergate 예금은 전체 예금의 10% 미만을 차지하며 해당 금액은 FTX 파산 절차를 통해 FTX 채권자에게 환급될 것입니다.
동시에, Silvergate는 FDIC (미국 연방 예금 보험 공사) 보험을 지원하며, Silvergate의 각 계정은 최대 25만 달러의 보험 한도를 보유하고 있어 일정 수준의 인출 리스크를 감소시킬 수 있습니다. 종합적으로, Silvergate가 인출로 인한 파산 가능성은 상대적으로 낮습니다.
03 요약
안정화폐 사용에는 두 지표를 고려해야 합니다: 안전성 및 사용 편의성
안전성:
어떤 상황에서도 1:1로 달러로의 환매를 보장할 수 있는지 여부입니다.
- 중앙 집중식 안정화폐의 경우, 원래 발행 업체의 신용, 준비 자산의 저당 비율 및 리스크 상황, 그리고 제3자 감사 기관의 신뢰성을 중점적으로 검토하여 발행 업체가 인출 상황에 대비할 충분한 자금을 보유하고 있는지 확인해야 합니다.
- 탈중앙화 안정화폐의 경우, 주조 및 소멸 메커니즘, 무제한 발행 메커니즘과 트리거 조건을 검토해야 합니다.
사용 편의성:
유통량 및 해당 통화로 결제를 수락하는 시나리오에 중점을 두어야 하며, 대규모 유통량 및 널리 허용되는 안정화폐를 선택하는 것이 좋습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사