가짜 유통, 유명인 펌핑: 고 FDV 토큰 조작 폭로
원래 제목: 플로트를 난독화하고 토큰을 펌핑하세요. 플라톤의 거짓 플로트/높은 FDV 토큰 동굴을 발견하다
원문 저자: 모시
원문 번역: 테크플로우
토큰 공간에서는 인지가 전부입니다. 플라톤의 동굴의 우화처럼 많은 투자자들이 그림자 속에 갇혀 있습니다. 나쁜 행위자들의 왜곡된 가치 투사에 속아 넘어갑니다. 이 글에서는 벤처 캐피털(VC) 자금을 지원받은 일부 프로젝트가 어떻게 체계적으로 토큰 가격을 조작하는지 알아보겠습니다.
· 토큰의 거짓 플로트 가격을 최대한 높게 유지합니다.
· 토큰의 실제 유통량을 최대한 낮게 유지합니다(토큰 가격을 더 쉽게 높일 수 있도록 하기 위함).
· 실제 유통량이 극히 낮다는 사실을 이용해 토큰 가격을 끌어올립니다.
"낮은 유통주식/높은 FDV(완전 희석 가치 평가)" 모델에서 "가짜 유통주식/높은 FDV" 모델로 전환.

그림: 아니요! 저는 낮은 플로트/높은 FDV 코인을 선호하지 않습니다! 저는 "커뮤니티 우선"입니다!
올해 초, 미메코인의 인기가 급등하면서 많은 VC 지원 토큰이 주류에서 밀려났습니다. 이러한 토큰을 "저유통/고FDV" 토큰이라고 합니다. 하지만 Hyperliquid가 출시되면서 많은 VC 지원 토큰에 투자하기 어려워졌습니다. 이러한 상황에 직면하여 결함이 있는 토큰 경제 모델을 수정하고 실제 제품 개발에 집중하는 대신 일부 프로젝트는 인위적으로 유통 공급을 억제하고 공개적으로는 반대를 주장하여 노력을 두 배로 늘리기로 했습니다.
유통을 억제하는 것은 가격 조작을 더 쉽게 만들어주기 때문에 이런 프로젝트에 유익합니다. 비공개 거래를 통해 자본 효율성을 크게 개선할 수 있습니다. 예를 들어, 재단은 잠긴 토큰을 현금으로 판매한 다음 공개 시장에서 다시 매수합니다. 또한 이러한 관행은 공매도자와 레버리지 거래자에게 상당한 위험을 초래합니다. 실제 유통량이 낮아 이러한 토큰은 가격 펌프 앤 덤프에 매우 취약하기 때문입니다.
다음으로 몇 가지 실제 사례를 살펴보겠습니다. 이는 결코 완전한 목록은 아닙니다.
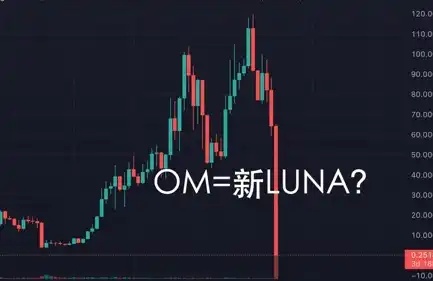
1. @MANTRA_Chain 가장 분명한 예죠. 총 잠금 가치(TVL)가 400만 달러에 불과한 프로젝트가 어떻게 100억 달러가 넘는 완전 희석 가치(FDV)를 가질 수 있는지 궁금해하는 사람들을 위해 답은 매우 간단합니다. 그들은 유통 중인 OM의 대부분을 통제하고 있기 때문입니다. Mantra는 단일 지갑에 7억 9,200만 달러(즉, 공급량의 90%)를 보관합니다. 복잡하지 않습니다. 그들은 여러 지갑에 공급을 분산하는 수고도 하지 않았습니다.

@jp_mullin888에게 이것에 대해 물었더니, 그는 이것이 "미러 스토리지 지갑"이라고 주장했습니다. 이건 완전 말도 안되는 소리예요.

그렇다면, 우리는 어떻게 만트라의 진짜 플로트를 알 수 있을까요?
다음과 같은 계산을 통해 이를 계산할 수 있습니다.
980M(유통 공급) - 792M $OM(팀이 통제하는 부분) = 188M $OM
그러나 이 188M $OM이라는 숫자는 정확하지 않을 수 있습니다. 이 팀은 여전히 $OM의 상당 부분을 통제하고 있으며, 이를 사용해 자체 에어드랍에 시빌 공격을 감행하고, 출구 유동성을 더욱 압박하며, 유통 공급량을 계속해서 통제하고 있습니다. 그들은 약 1억 달러의 OM을 Sybil 공격에 사용하여 자신의 에어드랍을 공격했기 때문에 실제 유통량에서 이 부분을 차감해야 합니다. 더 많은 관련 정보는 여기에서 확인할 수 있습니다:

마지막으로, 실제 유통 공급량은... 붐붐... 단 88M $OM입니다! (팀이 더 많은 공급을 통제하지 못한다고 가정하지만, 이 가정은 분명 신뢰할 수 없습니다). 이로 인해 Mantra의 실제 유통량은 526만 달러에 불과하며, CoinMarketCap에 표시된 63억 달러와 엄청난 차이가 있습니다.

실질 유통 가격이 낮기 때문에 $OM의 가격을 조작하고 단기 포지션을 청산하기가 쉽습니다. 트레이더는 $OM을 단기로 매수하는 것을 두려워해야 합니다. 이 팀이 유통 공급량의 대부분을 통제하고 원하는 대로 가격을 끌어올리거나 덤핑할 수 있기 때문입니다. 이 상황은 @DWFLabs와 똥코인에 베팅하려는 것과 같습니다.
저는 Tritaurian Capital(SOMA_finance(@jp_mullin888은 SOMA의 공동 창립자이고 Tritaurian은 Trade.io의 JPM 사장인 Jim Preissler가 소유하고 있음)에서 150만 달러를 빌린 것과 중동의 몇몇 펀드와 마켓 메이커가 현재 가격 움직임의 배후에 있을 것이라고 의심합니다. 이런 작업으로 인해 실제 순환이 더욱 압축되어 계산이 더욱 어려워집니다.
이것이 그들이 에어드롭을 내놓기를 꺼리고 잠금 기간을 적용하기로 결정한 이유이기도 합니다. 만약 그들이 실제로 에어드롭을 실행한다면, 실제 유통 공급량이 상당히 늘어나 가격이 상당히 하락할 가능성이 높습니다.
이것은 복잡한 금융 공학이 아니지만 토큰의 실제 유통을 줄이고 $OM의 가격을 올리려는 의도적인 계획처럼 보입니다.
2. @movementlabsxyz: 에어드롭 수집 과정에서 Movement에서는 사용자가 다음 두 가지 방법 중 하나를 선택할 수 있도록 허용합니다. 이더리움 메인넷(ETH 메인넷)에서 에어드롭을 수집합니다. 소액의 보상을 얻기 위해 아직 출시하지 않은 체인에서 에어드랍을 모으세요. 그러나 환매가 시작된 지 불과 몇 시간 만에 그들은 일련의 조치를 취했습니다:
· 이더리움 메인넷에서 신청한 모든 사용자에게 0.015 ETH(당시 약 56달러)의 수수료와 이더리움의 가스 요금을 추가했는데, 이는 잔액이 적은 많은 테스트넷 사용자의 의욕을 저하시켰습니다.
· 상기 수수료를 유지하는 동시에 이더리움 메인넷 할당량을 80% 이상 줄였습니다.
· 환매 프로세스가 중단되었습니다.
· 상환 시간을 매우 짧은 기간으로 제한합니다.

결과는 명확합니다. 5,870만 개의 MOVE만 청구되었습니다. 즉, 원래 배포할 계획이었던 10억 개의 MOVE 중 단 5%만이 성공적으로 수신되었습니다.

다음으로, Mantra에서 했던 것과 같은 계산을 MOVE에 대해서도 해봅시다. CoinMarketCap에 따르면, MOVE의 자체 보고된 유통 공급량은 24억 5천만 개(2,450,000,000)입니다.

하지만 Move의 파이 차트 데이터에 따르면 에어드랍 이후에는 20억(2B, 재단 + 초기 수집)개의 토큰만 유통될 것으로 예상됩니다. 따라서 4억 5천만(450,000,000)개의 MOVE를 설명할 수 없으므로 여기서는 이미 의심스러운 활동이 나타나기 시작했습니다.

계산은 다음과 같습니다.
2,450,000,000 MOVE(보고된 유통 공급) - 1,000,000,000 MOVE(재단 할당) - 941,000,000 MOVE(청구되지 않은 공급) = 509백만(509,000,000) MOVE 또는 실제 유통주식은 2억 3백만 달러입니다.
즉, 실제 유통 공급량은 자체 보고된 유통 공급량의 20%에 불과하다는 뜻입니다! 게다가 이 5억 900만 개의 MOVE가 모두 사용자의 손에 있다는 건 믿기 어렵지만, 일단 그건 제쳐두고 이것이 실제 유통량이라고 가정해 보죠.
그렇다면 실물 화폐 유통이 극도로 낮은 기간 동안 무슨 일이 일어났을까요?
· Movement는 MOVE 토큰을 구매하는 데 대해 WLFI에 수수료를 지불합니다.
· Movement는 REX-Osprey에 수수료를 지불하여 MOVE에 대한 ETF 신청을 요청합니다.
· 루시(담당자)는 뉴욕 증권거래소(NYSE)에 갔습니다.
· Movement는 펀드 및 시장 조성자들과 함께 복잡한 일련의 작업을 수행하여 현금을 대가로 잠긴 토큰을 판매함으로써 이러한 기관들이 입찰하고 가격을 올릴 수 있도록 했습니다.
· 팀은 Bybit 플랫폼에서 가격이 정점에 도달했을 때 150,000,000개의 MOVE 토큰을 입금했습니다. 아마도 최고가부터 판매를 시작했을 텐데, 그때부터 가격이 계속 떨어지고 있거든요.
· 토큰 생성 이벤트(TGE) 전후에 팀은 중국 KOL(주요 의견 리더) 마케팅 기관에 매달 70만 달러를 지불하여 바이낸스에 상장하고 아시아 시장에서 더 많은 매각 유동성을 확보했습니다.

이게 우연일까요? 저는 그렇게 생각하지 않아요.
Rushi가 말했듯이:

Kaito:
@Kaitoai는 이 목록에서 실제 제품을 보유한 유일한 프로젝트입니다. 하지만 그들은 현재의 에어드롭 캠페인에서도 비슷한 행동을 보였습니다.
CBB가 위에서 언급했듯이, 카이토는 에어드롭을 배포했지만 실제로 에어드롭을 받은 사람은 매우 적었습니다. 이는 실제 플로트에도 영향을 미칩니다. 계산해 보겠습니다.  CoinMarketCap에 따르면 Kaito의 유통 공급량은 2억 4,100만(241,000,000)이고 시가총액은 3억 1,400만 달러입니다. 이 수치에는 바이낸스 코인 보유자, 유동성 인센티브, 재단 할당, 초기 커뮤니티 및 클레임 주식이 포함된 것으로 추정합니다.
이 데이터를 분석하여 실제 유통량을 찾아보겠습니다.
실제 유통량 = 241,000,000 KAITO - 68,000,000(미수령) + 100,000,000(재단 보유) = 7300만(73,000,000) KAITO
즉, 실제 유통량에 해당하는 시장 가치는 9490만 달러에 불과하며, CMC에서 보고한 가치보다 훨씬 낮습니다.
Kaito는 이 목록에서 제가 어느 정도 인정할 수 있는 유일한 프로젝트입니다. 수익을 창출하는 제품이 적어도 하나 이상 있으며, 제가 알기로 다른 두 팀만큼 불법적인 행위에 연루되지 않았습니다.
해결책 및 결론
1. CMC와 Coingecko는 팀이 제출한 신뢰할 수 없는 숫자가 아닌, 토큰의 실제 유통량을 나열해야 합니다.
2. 바이낸스와 같은 거래 플랫폼은 이런 행동을 어떤 방식으로든 적극적으로 처벌해야 합니다. 현재의 코인 상장 모델은 TGE 이전에도 아시아에서 참여를 촉진하기 위해 KOL 마케팅 기관에 비용을 지불할 수 있기 때문에 문제가 있습니다. Movement가 한 것처럼요.
3. 이 글을 쓸 당시 가격이 바뀌었을 수도 있지만 참고로 제가 적용한 가격은 다음과 같습니다. Move는 0.4달러, KAITO는 1.3달러, Mantra는 6달러입니다.
4. 만약 당신이 거래자라면, 이러한 토큰에 투자하지 마십시오. 이러한 집단은 원하는 대로 가격을 조작할 수 있기 때문입니다. 그들은 모든 유통 공급을 통제하고 이를 통해 자금 흐름과 토큰 가격을 통제합니다. (비재정 자문, NFA)
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사