RWA 영구 생산물 위기: GLP 모델이 RWA 영구 개발을 지원하지 못하는 이유는 무엇인가?
원제: 창세기 이야기: 암호화폐가 나를 찾은 방법
원저자: @hmalviya9
원문 번역: zhouzhou, BlockBeats
편집자 주: RWA 영구 상품(예: Ostium)의 사용이 급증했지만, GLP 스타일 유동성 모델은 높은 자금 조달 비율, 트레이더와 LP 간의 제로섬 게임, 헤지 메커니즘 부족으로 인해 지속 불가능하며, 이는 플랫폼 확장을 제한합니다. 이와 대조적으로 Hyperliquid는 더 유연한 HLP 모드를 사용하면 더 나은 성능을 발휘합니다. 앞으로 오스티움은 주문형 모델로 전환하고, 수수료를 낮추고, 시장 효율성을 개선해야만 장기적으로 건강한 발전을 이룰 수 있을 것입니다.
다음은 원문입니다(읽고 이해하기 쉽도록 편집됨):
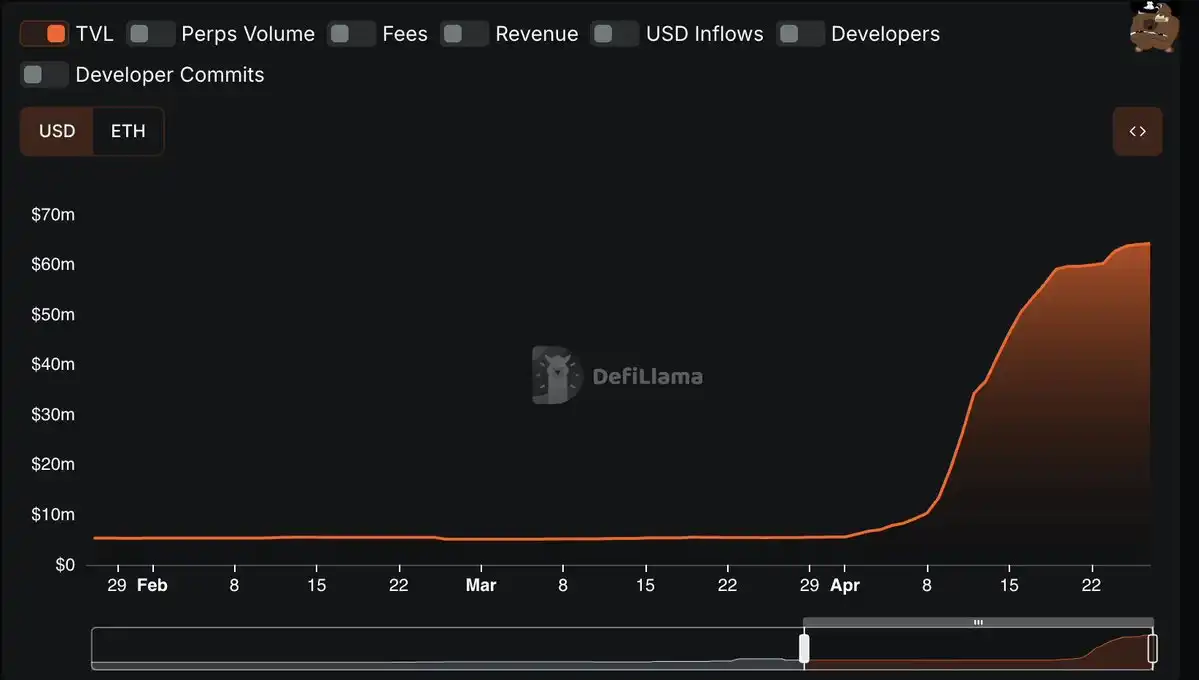
지난 한 달 동안 관세 위기가 다가오고, 외환 시장이 흔들리고, 주식 시장이 심전도처럼 변동하는 가운데, RWA 영구 계약의 사용이 놀라울 정도로 증가했습니다. @OstiumLabs의 총 예치금은 단 한 달 만에 600만 달러 미만의 안정적인 수준에서 6,000만 달러 이상으로 급증했습니다. 거래량도 급격히 증가했습니다. HyperLiquid는 또한 @Paxos의 PAXG 영구 계약 시장을 출시했습니다.
암호화폐 파생상품을 통해 RWA를 매수 또는 매도하려는 수요는 이미 매우 분명합니다. 문제는 현재의 솔루션이 충분히 좋은가? 충분하지 않다면 어떻게 개선할 수 있을까?
이러한 솔루션이 좋지 않을 수 있는 이유는 무엇일까요?
개요 부분에서 저는 겉보기에 모순되는 두 가지 관점을 언급했습니다. 한편으로는 트레이더들이 실제로 RWA 제품을 사용하고 있다는 것입니다. 반면에, 저는 기존 솔루션이 충분히 좋은지에 대해 의문을 품었습니다.
어떤 사람들은 사용자들이 이런 플랫폼을 선택한다는 것은 현재의 RWA 영구 계약이 충분히 좋다는 것을 의미하지 않을까라고 생각할 수도 있습니다. 하지만 사실은 그렇지 않습니다. 몇 가지 데이터를 통해 설명해 보겠습니다.
Ostium의 자금 조달 비율을 살펴보면 금 거래 쌍(XAU/USD)의 자금 조달 비율이 30%에 달했으며 현재는 여전히 13%입니다.
비교해 보면, 현재 Bybit의 BTC 펀딩 비율은 Ostium의 약 절반인 반면, Binance와 OKX의 BTC 펀딩 비율은 Ostium의 약 4분의 1에 불과합니다. 누군가는 금이 더 좋은 성과를 냈기 때문이라고 생각할 수도 있지만, 반드시 그런 것은 아닙니다.
금은 올해 들어 지금까지 약 50% 상승했고, 비트코인도 비슷한 수준으로 상승했습니다.
게다가 암호화폐 시장을 전통적인 금융 시장(예: CME)과 비교해보면 그 격차는 더욱 확연해집니다. CME에서 금을 매수하고 포지션을 롤오버할 경우 연간 비용은 약 6%로, 오스티움의 최저 자금 조달 금리의 절반에 불과하며, 600베이시스포인트 차이가 납니다.
이렇게 큰 가격 차이를 보면 델타 중립(방향성 위험 없음) 거래를 하는 독자라면 엄청난 차익거래 공간이 있다고 느낄 수도 있습니다. 예를 들어, 오스티움에서 공매도 포지션을 취하고 13%의 자금 조달 비율을 청구하는 반면, CME에서 롱 포지션을 취하고 연간 비용 6%를 지불하는 것입니다. 하지만 사실은 그렇지 않습니다.
Ostium은 GLP(GMX의 유동성 풀)와 유사한 모델을 채택했기 때문에 Ostium을 공매도할 경우 현재 13%의 자금 조달 비율을 지불해야 합니다.
이로 인해 델타 중립 거래자나 시장 조성자 모두 유동성을 제공할 인센티브가 없습니다. 이는 우연이 아니라 Ostium 설계의 근본적인 문제입니다.
GLP 모델의 지속 불가능성
간단히 말해 Ostium과 @GainsNetwork_io에서 사용하는 GLP 모델은 확장이 불가능합니다.
GLP 모델의 본질은 모든 거래자가 프로토콜의 자금 풀에 반대하여 베팅한다는 것입니다. GMX가 처음 출시한 펀딩 풀은 GLP라고 불립니다. 오스티움에서는 OLP라고 부릅니다. 게인즈에서는 다양한 g(자산) 금고가 있습니다.
GLP/OLP 모델과 @HyperliquidX의 HLP 모델은 실제로 매우 다르다는 점을 알아두는 것이 중요합니다. HLP의 가격 책정 모델은 공개되지 않고 동적으로 변화하는 반면, GLP의 가격은 고정되고 정적입니다.
즉, HyperLiquid에도 기본 유동성 공급자가 있지만 기본 LP가 유일한 상대방은 아니며 자금 조달 비율 메커니즘은 시장이 더 효율적이 되도록 계속해서 인센티브를 제공할 수 있습니다. Ostium의 OLP 모델에서 거래자는 돈을 잃어야 OLP 유동성 공급자가 돈을 벌 수 있습니다. 이것은 처음부터 끝까지 제로섬 게임입니다.
그리고 체인상의 노출을 부분적으로 헤지할 수 있는 HLP 모델과 달리, OLP 모델에서는 RWA의 위험 노출을 헤지할 수 있는 안정적인 메커니즘이 없습니다.
OLP 모델은 Ostium이 초창기에 유동성을 빠르게 늘리는 데 도움이 되었지만, 이제는 지속적인 성장을 방해하는 장애물이 되었습니다. HyperLiquid가 결국 사용자 거래에 대한 HLP의 절대적인 상대방 통제권을 포기해야 했던 것처럼, Ostium 역시 더 큰 확장을 달성하기 위해 앞으로 가격 결정에 대한 OLP의 지배력을 완화해야 할 것입니다.
경고 사례가 이미 나타났습니다. 금 시장의 상대적 점유율 측면에서 Ostium은 현재 금 시장에서 400만 달러만 보유하고 있는 반면, HyperLiquid가 새로 개설한 PAXG 시장은 1,500만 달러를 보유하고 있습니다(그리고 자금 조달 금리와 개설 비용도 더 낮습니다).
또한 Ostium의 현재 총 고정 금액은 6,500만 달러이며, 그 중 5,700만 달러 또는 자금의 86%가 OLP에 집중되어 있습니다. 하이퍼리퀴드도 높은 편이기는 하지만, 약 60% 정도에 불과해 상대적으로 건강에 더 좋습니다.
요약하자면, 이 모델은 지속 불가능합니다.
가능한 미래 방향
위의 문제는 그대로 두면 심각할 수 있지만, 이론적으로는 패러다임을 바꾸면 모두 해결이 가능합니다.
Ostium이 주문장 모델로 전환할 수 있다면 거래 수수료를 줄일 수 있고, 시장 효율성이 향상되어 자금 조달 비율도 낮아질 것입니다. 동시에 플랫폼은 거래 수수료를 부과하여 여전히 수익을 낼 수 있습니다.
OLP도 계속 존재할 수 있지만, 보다 역동적이고 유연한 형태로 운영되어야 합니다.
저는 RWA 지속 가능성이라는 개념을 좋아하는 사람으로서, 이것이 Ostium뿐만 아니라 Gains와 모든 관련 프로젝트에 있어서 RWA 지속 가능한 제품을 위한 유일하게 지속 가능한 장기 모델이라고 생각합니다.
GLP/"카지노 스타일" 모델은 콜드 스타트 단계에서만 사용할 수 있으며 장기 개발에는 비현실적이며 이는 여러 번 검증되었습니다.
「원본 링크」
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사