제로 커미션 시대 이후, "발견 및 토론 레이어"를 선점하는 것이 새로운 증권사입니다.
원문 제목: 소셜 트레이딩이 새로운 금융 인프라 계층이 되는 이유
원문 작성자: Boaz Sobrado, Forbes
번역: Peggy, BlockBeats
번역자 주:
게임스탑을 시작으로 한 소매 트레이딩 열풍부터 로빈후드가 선언한 '금융 슈퍼 앱' 비전까지, 소셜 트레이딩은 주변 현상에서 금융 인프라의 일부로 발전하고 있습니다. 이들은 중개인을 대체하지 않으면서도 중개인 위에 새로운 발견과 토론 계층을 구축했습니다.
본문은 Blossom, AfterHour, Fomo 등의 신흥 플랫폼이 실제 보유 데이터, 커뮤니티 상호 작용 및 거래 통합을 통해 소매 투자자의 행동 경로와 시장 구조를 재구성하는 방법을 깊이 파헤쳐 보았습니다. 이 인프라가 서서히 형성되는 과정에서 자신의 사용자를 이해하는 사람이 미래의 금융 진입로를 정의할 수 있습니다.
다음은 원문입니다:
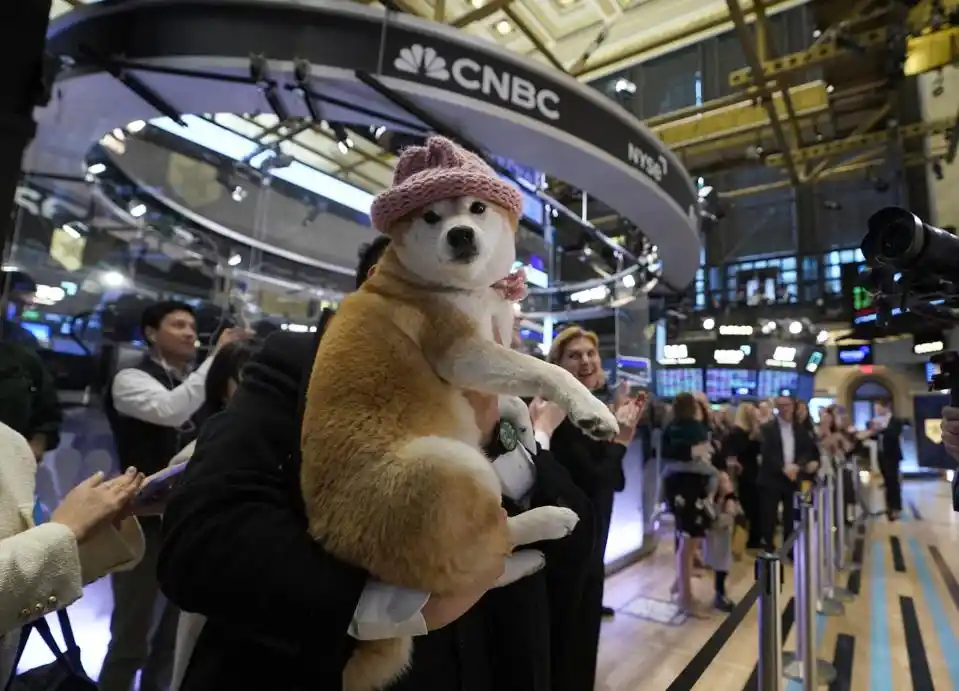
2025년 1월 23일, 유명한 'dogwifhat' 밈에서 개인 Achi가 뉴욕 증권 거래소의 개장 시계식에 나타났습니다.
Dogwifhat(토큰 코드 WIF)은 솔라나 기반의 개 테마 밈 코인으로, 2023년 11월에 출시되었으며, 그 마스코트는 푸파니를 쓴 시바이누입니다.
2025년 11월에 Benchmark가 Fomo의 1700만 달러 시리즈 A 투자를 이끌어낼 때, 이 실리콘밸리에서 가장 엄선된 벤처 캐피탈 기업이 암호화 영역에 유독한 배팅을 했습니다. Benchmark는 거의 암호화화폐 스타트업에 투자하지 않습니다. 이 회사는 2018년 Chainalysis에 투자한 적이 있으며, 몇몇 다른 프로젝트들에도 투자했지만, 암호화 영역은 여전히 일반적인 투자 포트폴리오에 속하지 않습니다.
그러나 파트너 Chetan Puttagunta는 Fomo의 이사회에 합류했습니다. Fomo는 소비자를 대상으로 하는 애플리케이션으로, 수백만 가지의 암호화폐를 다양한 블록체인에서 거래할 수 있습니다.
Benchmark가 투자한 것은 또 다른 거래 애플리케이션이 아니라 소셜 트레이딩 인프라였습니다. 이는 소매 투자자에게 필수적인 도구 범주로 신속히 변화하고 있으며, 그 중요성은 전통적인 중개인만큼 중요합니다.
디젠이 아닌 것:Blossom Social 사례 연구

Blossom Social 팀과 커뮤니티 멤버들이 나스닥 건물 앞에서 함께 사진을 찍고 있습니다
Blossom의 CEO 맥스웰 니콜슨은 "마찰"에 대해 일반인보다 더 깊은 이해를 갖고 있습니다.
소셜 플랫폼을 구축할 때, 사용자에게 처음부터 증권사 계정을 바인딩하도록 강제하는 것은 사용자 여정의 시작점에서 큰 장애물을 만들어냅니다. 대부분의 소비자 제품은 이 장애물을 제거하는 것을 선택합니다. 그러나 Blossom은 이와 정반대로 하여 이를 강제 요구 사항으로 설정했습니다.
이 결정은 초보적으로 보일 수 있지만, 이를 이해하면 니콜슨이 구축하려는 것을 이해할 수 있습니다.
Blossom은 2021 년에 출시되었으며, 이는 GameStop이 일으킨 소매 거래 열풍의 가장 압박적인 순간이었습니다. 그 당시 Reddit에서 주식에 관한 대화는 거의 익명으로 이루어졌습니다 - 실제 포지션을 볼 수 없고 다양한 의견만을 볼 수 있었습니다. StockTwits는 사용자가 많기는 하지만 대부분이 검증되지 않은 콘텐츠를 공유했습니다.
니콜슨은 실제 투자 행동을 기반으로 한 소셜 네트워크를 구축하고 싶어했습니다. SnapTrade와 같은 API를 통해 Blossom은 증권사 계정을 연결하여 사용자 포지션을 검증할 수 있었습니다. 이 기술은 이미 성숙해졌지만, 문제는 사용자가 이러한 "마찰"을 견딜 의사가 있는지였습니다.
결과는 다음과 같습니다: 그들은 견뎠습니다.
지금은 Blossom이 50 만 명의 등록 사용자를 보유하고 있으며, 그 중 약 10 만 명이 증권사 계정을 연동했으며, 이는 거의 40 억 달러의 자산을 의미합니다. 플랫폼에서 약 절반의 보유량은 ETF이며 개별 주식이 아닌 것이며, 가장 인기 있는 것은 S&P 500 지수 ETF입니다.
계정 강제 바인딩은 플랫폼 문화를 형성했습니다.
니콜슨은 관찰했습니다. StockTwits는 후에도 증권사 바인딩 기능을 추가했지만 선택 사항이었습니다. 기술적으로 누구든지 Plaid나 SnapTrade를 통해 접근할 수 있지만, 바인딩이 플랫폼의 핵심 문화가 아니기 때문에 사용자들이 널리 채용하지 않았습니다. 그러나 Blossom에서는 거의 모든 활발한 사용자가 자신의 실제 보유량을 공유하고 확인을 통해 뱃지를 획득합니다. 이러한 "마찰"은 자신의 투자 포트폴리오를 공개하려는 사람들을 걸러내어 고유한 커뮤니티 분위기를 형성했습니다.
이러한 문화는 궁극적으로 비즈니스 모델로 전환되었습니다.
2023 년에 Blossom은 매출 30 만 달러를 달성했으며, 2024 년에 110 만 달러에 이르렀으며, 올해는 400 만 달러를 넘을 것으로 예상되며, 그 중 75%는 ETF 발행사와의 협력에서 나옵니다.
State Street은 Blossom에 지불하여 SPY의 소비자 인식을 높이고, 소비자들이 기본적으로 Vanguard의 VOO를 선택하는 것을 피합니다. VanEck은 주제형 ETF를 홍보하고, Global X는 자사의 특징적인 펀드를 소개합니다. 현재 약 25 개의 발행사가 Blossom과 협력하고 있습니다. 이 플랫폼은 주도적으로 펀드를 선택하는 소비자에게 정확하게 접근할 수 있기 때문에 이와 같은 협력이 가능했습니다.
이 모델이 효과적인 이유는 Blossom의 사용자들이 단타를 하는 것이 아니라 수십 년 후를 위해 투자 포트폴리오를 구축하고 있기 때문입니다. 사용자들이 계정을 연동하고 보유한 자산에 대해 토의할 때, 그들은 다른 사용자들을 위한 콘텐츠를 생성할 뿐만 아니라 실제 소비자 행동에 관한 데이터도 생성합니다.
Nicholson은 Blossom이 분기별로 발표하는 ETF 소비자 자금 유입 보고서를 소개했습니다. 이러한 데이터는 사용자들이 실제로 자금을 어떻게 사용하는지를 보여주며, 조사에서 주장한 행동과는 다릅니다. 데이터가 증권사 계정 확인을 거치기 때문에 신뢰도가 높으며, 상업적 가치도 높습니다. ETF 발행사들은 이러한 데이터에 대해 지불할 의향이 있으며, 자사 제품이 실제로 소비자들을 매혹시키는지에 대한 통찰을 얻기 위해 이를 원합니다.
이 40 억 달러의 바인딩 자산은 실제 자금을 대변하며, 소셜 플랫폼 상의 토론을 기반으로 실제 자산 배분 결정을 내립니다.
ETF 발행사들에게 있어서, 이는 콘텐츠 플랫폼뿐만 아니라 새로운 금융 인프라 계층입니다.
소비자가 세계를 지배하지만, 어떤 종류의 소비자인가요?
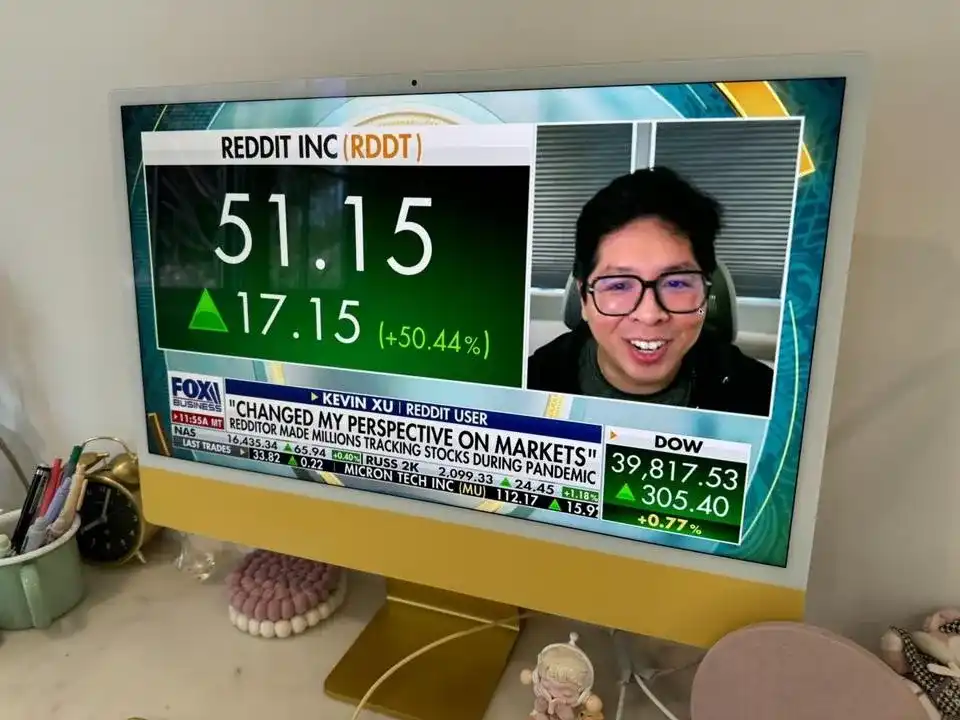
Reddit의 유명한 투자가 Kevin Xu는 AfterHour와 Alpha Ai의 창립자입니다
소셜 트레이딩의 폭발은 하나의 사실을 드러냈습니다: 소비자들은 동질적인 집단이 아닙니다. 이 경주에서 실제로 역주행하는 플랫폼들은 전혀 다른 사용자 그룹을 서비스하고 있습니다. - 그들의 리스크 선호도, 투자 주기, 동기가 모두 다릅니다.
AfterHour은 WallStreetBets 커뮤니티를 대상으로하고 있습니다. 창립자 Kevin Xu는 Meme 주식 열풍 기간 동안 WallStreetBets에서 "Sir Jack"이라는 이름으로 모든 거래를 공개하며 3.5 만 달러를 800 만 달러로 변신시켰습니다. 그는 이러한 사용자를 대상으로 AfterHour를 만들었습니다. 플랫폼은 사용자가 익명으로 보유량을 공유할 수 있지만 증권사 계정을 확인해야합니다. 사용자가 공유하는 것은 특정 금액이며 백분율이 아닙니다. 주식 채팅 룸의 분위기는 더 이상 Twitch 라이브 방송의 거래 버전입니다.
2024년 6월, AfterHour는 Founders Fund와 General Catalyst로부터 450만 달러의 투자를 유치했습니다. 플랫폼은 매우 인기가 높으며, 사용자의 70%가 매일 앱을 여는 것으로 알려져 있습니다. 그들은 분기별 보고서를 확인하는 수동적인 투자자가 아니라 시장을 엔터테인먼트 및 커뮤니티 활발한 참여자로 간주합니다. 플랫폼은 사용자에게 거의 600만 건의 거래 신호를 제공했으며, 확인된 보유 자산은 5억 달러를 상회했습니다.
Fomo는 암호화폐 공동체의 'Degen'을 대상으로 합니다. 이 그룹은 어떠한 블록체인 상에서도 어떠한 토큰을 거래하길 원합니다. Fomo의 창업팀은 200명의 이상적 천사 투자자를 나열한 후 인적 네트워크를 통해 소개를 받았으며, 결과적으로 Polygon Labs CEO Marc Boiron, Solana 공동 창업자 Raj Gokal 및 이전 Coinbase CTO Balaji Srinivasan을 포함한 140명의 투자자를 확보했습니다.

Fomo 뒤의 팀은 최근 Benchmark로부터 투자를 받았습니다
Benchmark가 Fomo에 투자한 계기는 세 명의 서로 다른 사람들이 파트너 Chetan Puttagunta에게 Fomo의 공동 창업자인 Paul Erlanger와 Se Yong Park을 추천했기 때문입니다. 그들은 이전에 dYdX에서 협력한 경험이 있으며, Fomo가 실현하고자 하는 비전에 깊은 믿음을 가지고 있습니다: 모든 암호화 자산을 거래할 수 있는 슈퍼 앱을 만들어 사용자가 실시간으로 친구 및 KOL의 거래를 추적할 수 있게 합니다. 내장된 소셜 기능이 탑재되어 있습니다.
Fomo는 어디서나 언제든지 비트코인부터 소수의 이례적인 토큰까지 거래하길 원하는 사용자들을 대상으로 합니다. 앱은 거래 수수료로 0.5%를 부과하지만 온체인 가스 비용을 부담하며, 주류 코인에 관심 있는 사용자들에게 매력적입니다. 예를 들어 일요일 새벽 3시에 Solana 토큰을 거래할 수 있으며 네트워크 비용을 걱정할 필요가 없습니다. 전통 시장의 '마찰'은 여기서 특히 두드러집니다.
2025년 6월, Fomo는 Apple Pay를 도입하고 사용자가 다운로드한 후 즉시 거래를 시작할 수 있습니다. 플랫폼 수익은 매주 15만 달러로 급증했으며, 일일 거래량이 300만 달러에 이르렀습니다. 9월까지 투자가 완료될 때, 일일 거래량은 이미 2천만에서 4천만 달러에 달하고 일일 매출은 15만 달러에 이르렀으며 사용자는 12만명을 돌파했습니다.
이번 성장은 Puttagunta의 판단을 입증했습니다: 소셜 트레이딩은 더 이상 기능에 그치는 것이 아니라 새로운 인프라 계층이 되었습니다. 이러한 플랫폼들은 개인 투자자들의 발견, 토론 및 거래 실행을 위한 장기 구조를 구축하고 있습니다.
Blossom은 장기 투자자를 유치하기 위해 노력하고 있습니다. 사용자들은 플랫폼에서 자산 배분을 소형 가치주나 국제 시장 중 어느 쪽으로 할지에 대해 논의합니다. 보유 비중의 약 37%는 S&P 500 ETF이며, 나머지 63%는 배당금 기금, 현물옵션 ETF, 암호화폐 ETF, 고정 수익 상품 및 개별 종목 ETF를 포함합니다. 사용자들은 일반적으로 "코어-스토리" 전략을 채택합니다. 즉, 광범위한 시장을 기반으로 하되 특정 주제 주변에 자산을 구성합니다.
이러한 플랫폼이 제공하는 사용자 그룹은 전혀 다릅니다.
Blossom에서 SCHD 배당 수익률에 대해 토론하는 사용자와 Fomo에서 밤늦게 트럼프 미닝 코인을 거래하는 사용자는 명백히 동일한 유형의 사람이 아닙니다. 그들은 모두 개인 투자자이지만, 목표가 다르며, 리스크 성향이 다르며, 시장에 대한 태도도 다릅니다.
플랫폼의 성공은 정확하게 대상 그룹을 선정하는 데 달려 있습니다.
Blossom은 증권사 계정을 강제로 연동하여 실제 보유 자산을 공유하고자 하는 진지한 투자자들을 선별합니다. 반면 AfterHour의 익명 투명 메커니즘은 이름을 밝히기 꺼린 신용을 쌓으려는 트레이더들을 유인하며, Fomo의 다중 링크는 암호화폐 부모들의 상시 거래 습관을 지원합니다. 원칙적으로 이러한 플랫폼들은 모든 개인 투자자를 대상으로 할 수 있지만, 그들은 그렇게 선택하지 않았습니다.
금융 슈퍼 앱의 논리
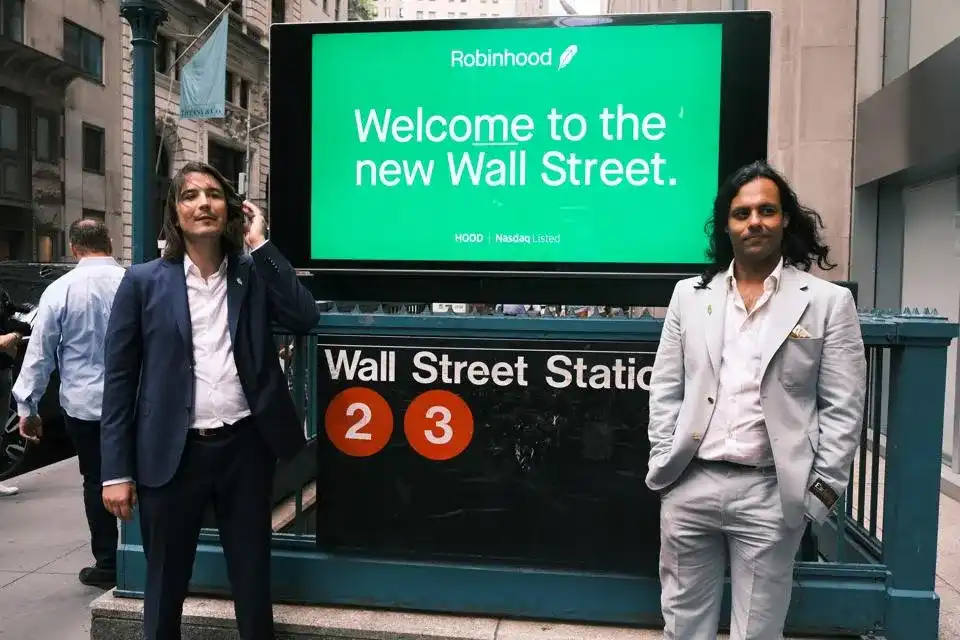
2021년 7월 29일, 온라인 증권사 로빈후드가 뉴욕 증권 거래소에 상장되었습니다.
그 날, 공동 창업자 Baiju Bhatt와 Vlad Tenev는 월스트리트에 등장했으며, 로빈후드 주가는 나스닥에서 첫 거래일에 약 5% 하락했습니다.
2025년 9월, 로빈후드는 "로빈후드 소셜"을 출시하겠다고 발표했으며, 소셜 트레이딩의 추세를 완전히 새로운 방향에서 증명했습니다. 거래 수수료를 "상품화"했던 그 플랫폼이 소셜 기능을 도입하기 시작하면서, 전체 증권사 산업의 기본적인 논리가 변화하고 있음을 보여줍니다.
로빈후드 CEO Vlad Tenev는 라스베이거스에서 열린 오프라인 이벤트에서 "로빈후드는 더 이상 단순한 거래 플랫폼이 아니라 여러분의 금융 슈퍼 앱입니다."라고 밝혔습니다.
이번 릴리스에는 AI 기반 맞춤형 지표, 선물 거래, 공매도 메커니즘, 야간 지수 옵션, 그리고 복수의 독립 증권사 계정 지원이 포함되어 있습니다. 하지만 가장 핵심적인 업데이트는 로빈후드 소셜입니다 — 앱 내에 내장된 거래 커뮤니티로, 실 거래 확인 및 실명 프로필을 지원합니다.
이러한 기능들은 거의 독립적인 소셜 트레이딩 플랫폼의 핵심 경험을 모방합니다: 사용자는 실시간으로 거래의 인입점을 볼 수 있으며 전략을 논의하고, 다른 트레이더를 팔로우하며, 정보 피드에서 직접 거래를 완료할 수 있습니다. 그들은 1년간의 수익과 손실, 일일 수익률 및 거래 이력을 볼 수 있습니다. 모든 프로필은 KYC 확인을 거치며, 실제 사용자임을 보장합니다. 또한 공개된 거래 기록에 따라, 정치인, 내부자 및 헤지 펀드를 팔로우할 수 있습니다. 심지어 이러한 사람들이 로빈후드에서 활동하고 있지 않더라도요.
로빈후드는 소셜 기능을 '초대 전용'으로 설정하여, 이 경주의 중요성을 깨달았음을 보여줍니다. 플랫폼은 24백만 개의 자금 계정을 보유하고 있으며, 강력한 유통 능력을 갖추고 있습니다. 그것은 영 매수 수수료 거래를 주도하며, 장기간 '주문 흐름 결제' 수익 모델을 수호해 왔습니다. 그리고 이제, 그들은 소셜 계층을 구축하기 시작했습니다, 왜냐하면 증권사 자체도 '상품화' 위험에 직면하고 있기 때문입니다.
영 매수 수수료는 이미 산업 표준이 되었으며, 모바일 앱 경험은 기본 요구 사항이 되었으며, 분할 주식 거래는 이미 보급화되었습니다. 로빈후드의 2015년 차별화된 장점들은 이제 찰스 슈왑, 피델리티, TD 아메리트레이드에서 찾을 수 있습니다. 다음 경쟁의 초점은 '커뮤니티'와 '대화'에 있습니다.
로빈후드의 움직임은, 소셜 트레이딩이 부가 기능이 아니라 기본 인프라라는 사실을 입증합니다. 가장 많은 소매 증권사 사용자를 보유한 회사가 소셜 기능에 참여하기 시작하면서, 이 경로가 이미 독립적인 플랫폼에 의해 검증되었고 가치가 입증되었음을 의미합니다.
이 단계의 타이밍은 방어적인 자세를 나타냅니다. '블라썸', '애프터아워', '포모'는 서로 다른 유형의 소매 트레이더들의 마음을 사로잡고 있습니다. 이들은 자체 증권사를 운영할 필요가 없으며, 기존 증권사와 API를 통해 연결됩니다. 그러나 그들은 '발견' 및 '논의' 층을 장악하고 있는데 — 투자자들이 무엇을 사야 하는지를 결정하는 곳입니다. 만약 거래가 로빈후드에서 이뤄지고, 논의가 다른 곳에서 이뤄진다면, 로빈후드는 '파이프라인'으로 전락할 수 있습니다.
소셜 계층이 가져다주는 사용자 접착성은 실행 계층으로 대체할 수 없습니다. 만약 당신의 친구들이 '애프터아워'에서 거래를 한다면, 당신이 '블라썸'에서 관심 있는 투자자를 팔로우하고 있다면, 더 이상 옮겨가는 것은 자산뿐만 아니라 커뮤니티, 논의 및 결정의 맥락입니다. 로빈후드는 이 사실을 인식하고 대응하기 시작했지만, 이는 경쟁의 따르는 것이며 이를 주도하는 것은 아닙니다.
소셜 미디어가 시장 기반 인프라로 변화하고 있습니다
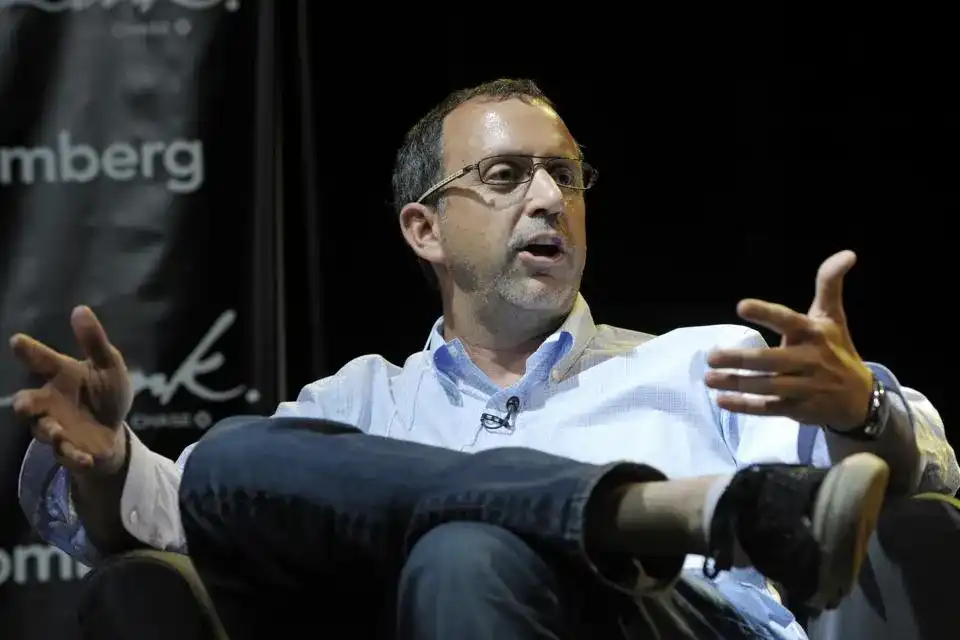
StockTwits CEO Howard Lindzon은 2011년 4월 14일 (목) 미국 뉴욕에서 개최된 Bloomberg Link Empowered Entrepreneur 행사에서 연설했습니다.
이 행사는 가장 혁신적인 기업가들이 모여 창업, 자금 조달 및 기업 성장 주제로 하루 동안 공유하며 서로 협력합니다.
소셜 트레이딩 플랫폼은 소매 투자 활동에서 금융 미디어 및 시장 기반 인프라라는 처음에는 분리되어 있던 두 가지 기능을 통합하여 통합된 사용자 경험을 제공하고 있습니다.
월스트리트 전문가들의 작업 방식을 상상해보십시오. 그들은 매년 Bloomberg 단말기 구독비로 24,000달러를 지불합니다. 단말기의 가치는 데이터나 거래 기능뿐만 아니라 그것의 통합된 작업 흐름에 있습니다: 전문가들은 한 인터페이스에서 동시에 시장을 볼 수 있고 뉴스를 읽고 차트를 분석하며 다른 트레이더들과 채팅하고 거래를 실행할 수 있습니다. Bloomberg의 실시간 메시징 시스템은 트레이딩 프로세스에 통합되어 있기 때문에 오늘날까지 널리 사용되고 있으며 사용자를 다른 플랫폼 간에 이동시키지 않습니다.
소셜 트레이딩 플랫폼은 소매 투자자들을 위해 비슷한 경험을 구축하고 있습니다. StockTwits는 600만 명의 사용자를 보유하고 있으며 실시간으로 시장을 토론합니다. 설립자인 Howard Lindzon(또한 '디젠 경제 지표'의 제안자)는 이미 2008년에 이 플랫폼을 선보였으며 소매 트레이딩 열풍 이전에 시작되었습니다. 이 커뮤니티의 관심은 '지금 무슨 일이 일어나고 있는가'에 있으며 2021년 GameStop 폭등 시에는 토론이 트위터, StockTwits 및 레딧에서 이루어졌으며 전통적인 금융 미디어가 아니었습니다.
Blossom은 이러한 아이디어를 실제 보유 데이터와 결합하고 있습니다. 사용자는 계정을 연동하고 실제 보유를 토론할 때 생성되는 콘텐츠는 다른 사용자에게만이 아니라 플랫폼의 데이터 출처로도 작용합니다. ETF 유통업체는 노출을 위해 지불할 의향이 있습니다. 소매 투자자가 자금을 발견하는 곳은 소셜 정보 플로우이며 Morningstar 등급이나 재무 상담가의 권고를 통해서가 아닙니다.
AfterHour의 메커니즘은 다음과 같습니다: 당신이 팔로우하는 사람이 거래를 할 때, 플랫폼은 실시간으로 거래 신호를 알려줍니다. 이러한 실시간성이 제공하는 즉각성은 전통적인 미디어가 제공하지 못하는 것입니다. 존경받는 투자자가 주식을 매수할 때 당신은 그것을 가장 먼저 보게되며, 그날의 핫한 소식을 CNBC에서 볼 수 있는 것이 아니라 장 종료 후 기다려야 하는 것입니다.
Fomo는 사용자가 수백 가지의 암호화폐를 거래하면서 다른 사람이 어떤 자산을 보유하고 있는지 볼 수 있게 합니다. 소셜 정보 스트림에는 어떤 토큰이 주목받고 있는지가 표시되며 때로는 주류 암호화폐 미디어의 보도보다 더 빨리 보여집니다. 이 발견 프로세스는 중앙화된 편집이 무엇을 보도할 가를 결정하는 대신 커뮤니티에 의해 주도됩니다.
이 통합은 전통적인 금융 미디어가 젊은 투자자를 유치하는 데 어려움을 겪는 이유를 설명합니다. CNBC는 여전히 방송 방식을 채용하고 있습니다. 앵커가 설명하고 시청자가 수동적으로 시청합니다. 미디어 소비와 거래 실행 간의 분리로 인해 '마찰'이 발생합니다. 젊은 투자자들은 유선 방송을 시청하지 않으며 시장 요약을 기다리지 않습니다. 그들은 핸드폰으로 즉각적으로 콘텐츠를 받아들이고 결정을 내립니다.
소셜 거래 플랫폼은 이 문제를 해결했습니다. 콘텐츠 제작을 '참여형'으로 만들어줍니다. 사용자는 거래와 토론을 통해 콘텐츠를 만들며, 플랫폼은 미디어 회사일 뿐 아니라 사용자 생성 신호를 갖춘 커뮤니티입니다. 이러한 구조는 젊은 세대의 미디어 소비 습관을 반영합니다. 그들은 '제작'과 '소비'를 구분하지 않으며 소셜 거래 플랫폼은 금융 시장에서 이러한 행동을 매핑합니다.
이러한 플랫폼의 비즈니스 모델은 또한 미디어와 인프라의 통합을 보여줍니다. Blossom의 수익은 ETF 발행사가 노출 위치를 구매함으로써 발생하며 이는 미디어 회사가 광고를 판매하는 것과 유사합니다. 그러나 이러한 광고는 실제 보유 데이터와 결합되어 제품이 실제로 사용자를 유치하고 있는지를 판단하고 실제 결과에 따라 지불됩니다. AfterHour와 Fomo는 거래 수수료를 통해 수익을 얻으며, 이는 증권사의 거래 수익과 유사하지만 거래는 소셜 컨텍스트에서 이루어지며, 커뮤니티 기반 발견에 의해 주도됩니다.
이러한 플랫폼들은 CNBC나 Bloomberg을 대체하려고 하는 것이 아니라 '미디어 소비와 거래 실행 간의 분리' 경험을 대체했습니다. 진정한 혁신은 통합에서 나옵니다. 발견, 토론 및 실행이 동일한 워크플로우 내에서 이루어지며 플랫폼 간 전환이 필요하지 않습니다. 플랫폼 자체가 애플리케이션이 아닌 새로운 금융 인프라 계층이 되었습니다.
거래 데이터, 제품 자체가 되다
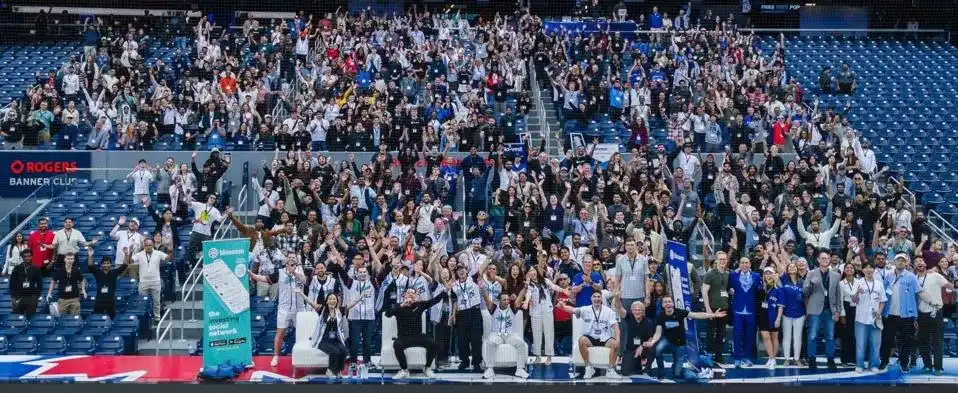
Blossom Social은 토론토 로저스 센터에서 1400명이 참석한 오프라인 이벤트를 개최한 적이 있었는데, 이곳에서 블루 제이스가 월드 시리즈 결승전 7차전에서 패배하였습니다.
소셜 거래 플랫폼은 전례 없는 데이터 세트를 생성하고 있으며, 이러한 데이터 자체가 제품이 되었으며 이를 생성한 소셜 기능과는 독립적입니다.
Blossom은 현재 약 40억 달러의 자산과 연결되어 있으며, 이러한 데이터는 실제 소매 투자자 행동을 보여주며, 그들의 주장하는 선호도가 아닙니다. 전통적인 시장 조사는 설문 조사에 의존하여 투자자들이 어떤 자산을 보유하고 있는지 또는 어떤 것을 구매할 계획인지를 물어봅니다. 그러나 이러한 조사는 종종 선택적 편향, 기억 오류 및 이상적인 응답을 받을 가능성이 있습니다. Blossom은 증권사 계정 연결을 통해 직접 사용자의 실제 보유량을 확인합니다.
Blossom은 매 분기 소매 펀드 유출 ETF 자금 흐름 보고서를 발표하며, 어떤 카테고리가 자금을 유치하고 있는지, 어떤 카테고리가 자금을 빼내고 있는지를 밝힙니다. 이러한 데이터의 중요성은 현재 소매 거래가 상당한 시장 점유율을 차지하고 있기 때문입니다. 2021년, 소매 투자의 활발함으로 기관 투자자들은 전략을 조정했는데, 이러한 활발함은 GameStop 후퇴 이후에도 사라지지 않았습니다.
ETF 발행사들은 이러한 데이터에 대해 유료로 지불하길 원합니다. 왜냐하면 이는 그들의 제품이 소매 투자자들을 정말로 매료시키고 있는지를 밝혀줄 수 있기 때문입니다. State Street와 Vanguard는 S&P 500 ETF의 소매 펀드를 놓고 경쟁하며, VanEck과 Global X는 주제형 ETF의 유입량을 경쟁합니다. 그들은 자기들의 펀드를 소매가 정말로 사는지를 알아야만 합니다.
Blossom은 그 대답을 제공할 수 있습니다. S&P 500 ETF에 37%의 연결 자산이 집중되어 있으면, 이 카테고리가 광범위하게 매력적이라는 것을 나타내며; 커버드 콜 옵션 ETF에 강력한 자금 유입이 발생하면, 시장이 수익형 제품에 실질적인 수요가 있다는 것을 보여줍니다; 암호화폐 ETF가 널리 채택되면, 소매러들의 관심이 거래소 상의 투기 행위를 초월한다는 것을 보여줍니다. 이러한 데이터들은 실제 보유량에서 비롯되었으며 설문이나 포커스 그룹이 아닙니다.
AfterHour의 보유 검증 메커니즘은 WallStreetBets 커뮤니티가 실제로 거래하는 주식을 밝혀내며, 인기 있는 주식을 논하기만 하는 것이 아닙니다. 많은 주식들이 소셜 미디어 상에서 높은 화제성을 띄지만, 실제 거래량은 매우 낮습니다. AfterHour은 사용자가 연결한 실제 보유량을 통해 "소음"과 "신호"를 구별할 수 있습니다. 플랫폼에 연결된 50억 달러 자산은 실제 자금이며, 커뮤니티 논의를 따르며 거래 결정을 내리고 있습니다.
Fomo의 거래 데이터는 어떤 암호화폐가 소매러들 사이에서 실제로 채택받았는지를 밝히며, 단순한 허세가 아님을 보여줍니다. 이 플랫폼은 모든 블록체인에서 수백만 가지의 토큰을 거래할 것을 약속하며, 그 중 대다수는 결국 실패할 것입니다. 그러나 어떤 토큰이 지속적으로 거래량을 유지하고 있는지, 어떤 것이 일시적으로 인기를 끄는지, 이러한 데이터는 소매러 행동을 이해하는 데 매우 중요합니다.
소매 투자의 시장 점유율이 계속 증가함에 따라, 이러한 데이터의 가치도 증가하고 있습니다. 소셜 거래 플랫폼들은 전통적인 데이터 제공업체가 얻기 어려운 정보를 수집하고 있습니다. 소매러들은 13F 보고서를 제출하지 않으며, 보유량을 공개하지 않습니다. 증권사 데이터는 일방적이며, 소셜 거래 플랫폼은 사용자 연결을 통해 다수의 증권사 데이터를 종합하여 전통적인 데이터 격리를 깨는데 성공했습니다.
이러한 플랫폼의 비즈니스 모델도 여기에 근거합니다: 그들은 거래 빈도에 의존하는 것이 아니라 정보 흐름에 의존합니다. Blossom은 사용자가 자주 거래할 필요가 없으며, 자신들의 실제 보유량을 공유하기만 하면 데이터가 가치를 지닙니다. 이 모델은 전통적인 수수료 또는 주문 흐름 결제에 의존하는 증권사 논리와는 다르며, 인센티브 메커니즘도 이에 맞게 변화하고 있습니다.
데이터 제품은 요새도를 형성했습니다. ETF 발행 사가 Blossom의 분기보고서에 의존하여 전략을 개발하기 시작하면 데이터에 의존하게 되며, AfterHour가 헤지 펀드에 소매 트레이더의 실제 거래 행위를 보여주면 이러한 정보는 투자 프로세스의 일부가 됩니다. 이러한 플랫폼들은 소매 트레이더의 기반 시설뿐만 아니라 기관들이 소매 트레이더 행동을 이해하는 데 사용하는 도구가 되고 있습니다.
거래는 이제 소비 행동이 되었습니다
소셜 트레이딩 인프라는 시장의 영구적인 구조가 되어가고 있습니다. 각 플랫폼이 대상으로 하는 사용자 그룹은 다르지만, 모두가 공유하는 근간적인 논리는 실제 보유량, 실시간 토론, 그리고 거래량이 아닌 투명성에 기반한 비즈니스 모델입니다.
이 인프라를 지원하는 기술은 이제 되돌릴 수 없는 상태에 도달했습니다. 증권사 계정 연동 API는 이미 존재하며 계속해서 최적화될 것입니다. 어떤 플랫폼이든 실시간 보유 확인 능력을 구축할 수 있습니다. 문제는 소셜 트레이딩 인프라가 존재하는지가 아니라, 어떤 플랫폼이 어떤 사용자 그룹을 확보할 수 있는지에 있습니다.
GameStop을 시작으로 한 소매 트레이딩 열풍은 아직 꺽이지 않았습니다. 2021년에 개설된 소매 트레이더들은 미모 주식 열풍이 식을 후에 계정을 폐쇄하지 않았습니다. 데이터는 그들이 계속 시장에 참여하고 있다는 것을 보여줍니다. 이러한 투자자들은 발견, 토론 및 실행을 원활하게 통합하는 인프라가 필요합니다.
전통적인 증권사는 소셜 기능을 추가할 수 있으며 Robinhood가 그 예시입니다. 그러나 소셜을 기반으로 시작한 다음 거래 기능을 통합하는 플랫폼들은 구조적인 장점을 가지고 있습니다. Blossom, AfterHour 및 Fomo는 직접 증권사가 될 필요가 없으며, API를 통해 모든 증권사와 연결되어 사용자가 친숙한 플랫폼에서 거래할 수 있도록 도와주며 동시에 소셜 커뮤니티에 참여시킵니다.
이러한 플랫폼의 비즈니스 모델은 지속 가능성을 입증했습니다. Blossom의 수익은 2년 사이에 30만 달러에서 400만 달러로 증가하여 ETF 발행사가 소매 트레이더에 접촉하는 데 지불하려는 것을 보여줍니다. AfterHour의 일일 활성 사용자 데이터는 소셜 트레이딩이 사용자 습관을 형성할 수 있음을 보여주며, Fomo의 거래량 증가는 암호화 투자자들이 소셜 거래 경험을 갈망한다는 것을 입증합니다. 이들은 일시적인 제품이 아니라 실질적인 수요를 충족시키는 인프라입니다.
규제 환경도 이러한 구조를 지원하고 있습니다. 소셜 트레이딩 플랫폼은 자산을 보유하지 않으며 거래를 실행하지 않으며, 제공하는 것은 실제 보유를 중심으로 한 커뮤니티와 토론입니다. 이러한 구조는 증권사가 직면하는 대부분의 규제적 복잡성을 피할 수 있습니다. 플랫폼은 규정 준수 증권사와 협력하며 경쟁하지 않습니다.
미래의 발전 경로는 계속해서 세분화될 것입니다. 더 많은 플랫폼이 나타나서 특정 소매 트레이더 그룹을 대상으로 할 것입니다: 어떤 플랫폼은 옵션 거래에 중점을 둘 것이며, 어떤 것은 배당 수익 투자자를 대상으로 할 것이며, 어떤 것은 신흥 시장에 초점을 맞출 것입니다. 이들은 실제 데이터를 기반으로 커뮤니티를 구축하고 거래 실행을 통합할 것이지만 증권사가 될 필요는 없습니다.
최종으로 승리하는 사람들은 자신들의 사용자 그룹을 정말 이해하는 플랫폼이 될 것이며, 모두에게 서비스하려는 것이 아닌 플랫폼일 것입니다. 소매 투자자는 통일된 그룹이 아닙니다. 성공한 소셜 트레이딩 플랫폼은 제품 디자인, 비즈니스 모델 및 커뮤니티 문화에서 이 현실을 반영합니다. Benchmark가 Fomo에 투자한 결정은 이 논리를 인증했습니다: 그들이 투자한 것은 모든 소매 투자자를 대상으로 하는 플랫폼이 아니라, 암호화폐 원주민을 전용으로 지원하고 그들이 수백만 개의 토큰을 거래하는 데 도움을 주는 플랫폼입니다.
소셜 트레이딩 인프라는 중개사를 대체할 필요가 없으며, 중개사 위에 추가적인 층을 덧붙였습니다. 이 층 안에서 커뮤니티, 토론 및 발견이 진행되고 있습니다. 이 추가 층은 중개사 자체만큼 중요해지고 있습니다. 이 층을 구축하는 플랫폼은 소매 투자자를 위한 영구적인 시장 구조를 구축하고 있습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia