더 이상 알파에 집착하지 마세요. 시장이 제공하는 베타가 훨씬 중요합니다.
원문 제목: 베타를 위한 기도, 알파를 위한 것이 아님
원문 작자: 닉 마쥘리, 《Just Keep Buying》 저자
원문 번역: Felix, PANews
투자계에서는 일반적으로 초과수익(Alpha)인 시장을 이기는 능력을 추구해야 할 목표로 여깁니다. 이는 완전히 타당한 주장입니다. 동일한 조건에서는 항상 Alpha가 더 좋기 때문입니다.
그러나 Alpha를 가지고 있다고 해서 항상 더 나은 투자 수익을 의미하는 것은 아닙니다. 왜냐하면 여러분의 Alpha는 항상 시장 성과에 따라 달라지기 때문입니다. 시장 성과가 좋지 않다면 Alpha로 이익을 얻을 수도 없을 수도 있습니다.
예를 들어, 두 명의 투자자가 있다고 상상해봅시다: 알렉스와 패트. 알렉스는 매우 뛰어난 투자자로, 시장을 매년 5% 이상 이기는 능력을 갖췄습니다. 그에 반해 패트는 서투른 투자자로, 매년 시장보다 5% 이상 밑돌아갑니다. 알렉스와 패트가 동시에 투자한다면, 알렉스의 연간 수익률은 항상 10%나 더 높을 것입니다.
그러나 패트와 알렉스가 서로 다른 시기에 투자를 시작한다면 어떨까요? 알렉스가 더 뛰어나지만 패트의 수익률이 알렉스를 넘는 상황이 존재할까요?
그 대답은 예입니다. 사실, 알렉스가 1960년부터 1980년까지 미국 주식에 투자하고, 패트가 1980년부터 2000년까지 투자한다면, 20년 뒤에는 패트의 투자 수익이 알렉스보다 높을 것입니다. 이를 보여주는 그래프가 있습니다:
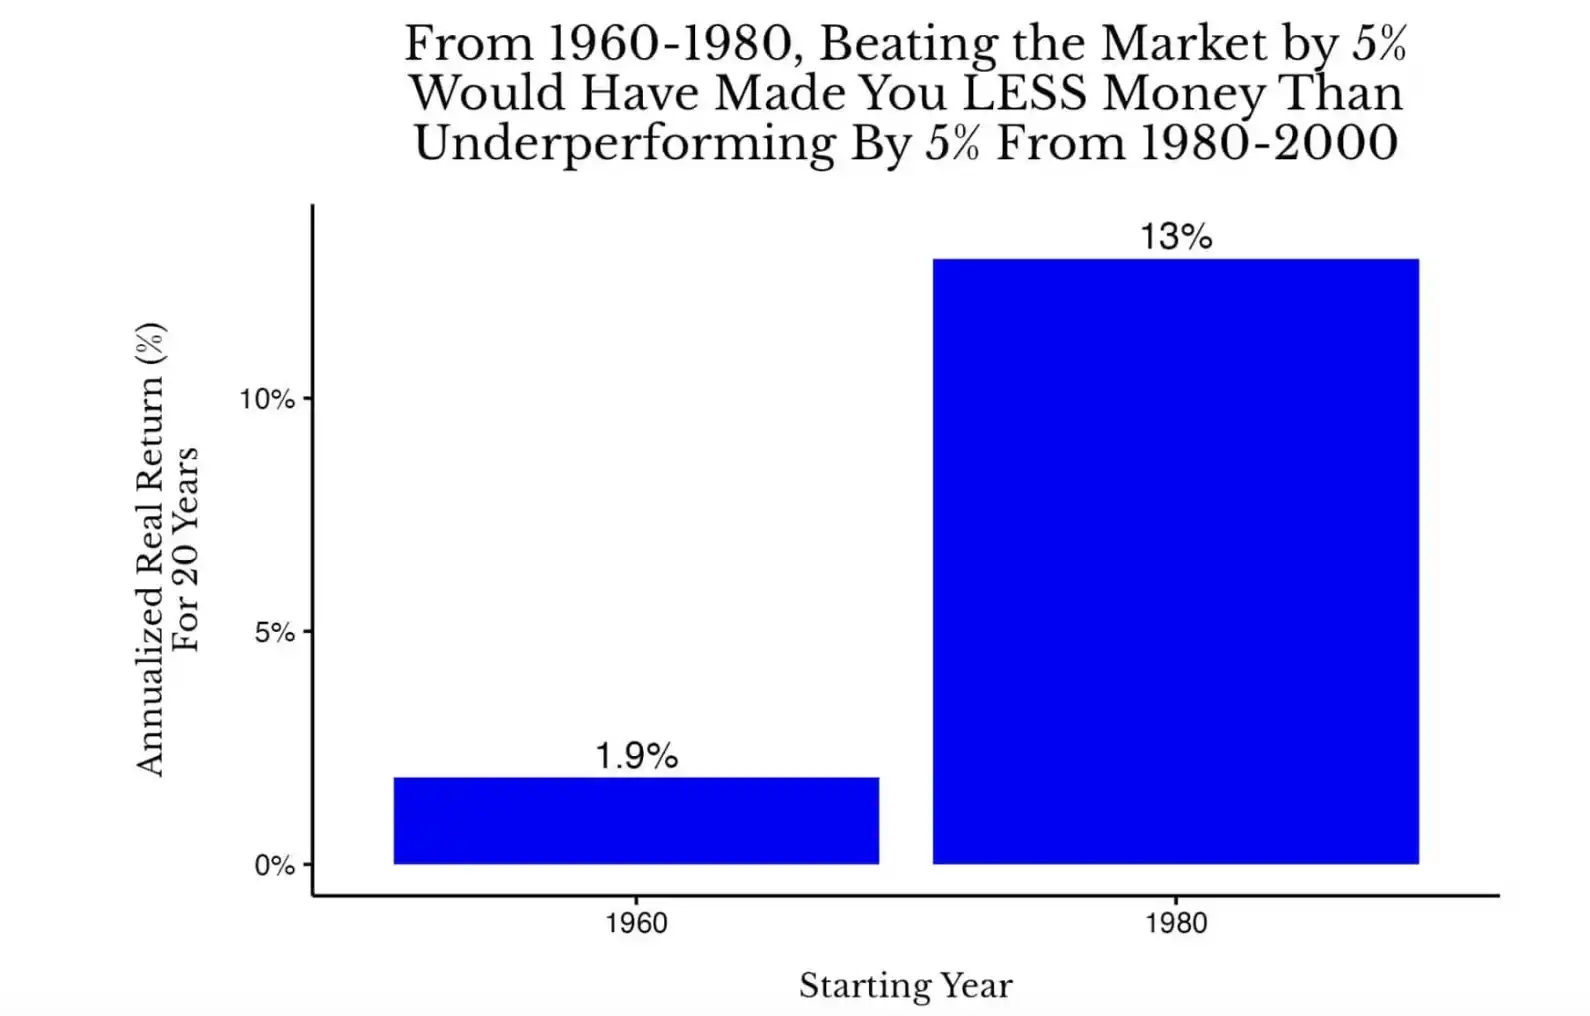
1960년부터 1980년 및 1980년부터 2000년 미국 주식의 20년 실제 연간 복리 수익률 비교
이 상황에서 알렉스는 1960년부터 1980년까지 평균 연간 수익률이 6.9%이었고(1.9% + 5%), 패트는 1980년부터 2000년까지 연간 수익률이 8%였습니다(13% - 5%). 패트의 투자 역량이 알렉스보다 떨어지긴 하지만, 인플레이션 조정 후 총 수익 면에서 패트의 성과가 더 뛰어났습니다.
그러나 Alex의 상대가 실제 투자자인 경우 어떨까요? 현재 Alex의 경쟁 상대가 Pat이라고 가정합니다. 매년 시장을 5% 밀어난다고 합시다. 그러나 실제로 Alex의 진정한 상대는 시장 수익률과 동일한 연간 수익률을 보유한 지수 투자자여야 합니다.
이러한 시나리오에서 Alex가 1960년에서 1980년까지 시장을 매년 10% 이상 능가하더라도 1980년에서 2000년까지의 지수 투자자에게는 여전히 뒤처질 것입니다.
이는 극단적인 예이지만, Alpha를 보유하는 것이 역사적으로 뒤처질 가능성이 매우 높다는 것을 놀라게 발견하게 될 것입니다. 아래 그래프에서 확인할 수 있습니다:
미국 주식 시장에서 1871년부터 2005년까지 모든 20년 주기의 경우, Alpha 크기와 지수를 밀어낼 확률 비교
보시다시피, Alpha가 없을 때(0%) 대형주를 제치는 확률은 본질적으로 동전을 던지는 것과 동등합니다(약 50%). 그러나 Alpha 수익이 증가함에 따라, 수익의 이자효과는 지수 펀드를 밀어낼 빈도를 낮추지만 그 증가 폭은 상상 이상으로 크지는 않습니다. 예를 들어, 연간 3% Alpha 수익을 올린 20년 동안에서도 미국 시장의 다른 시기에서는 지수 펀드보다 성과가 낮을 가능성이 25% 존재할 수 있습니다.
물론, 어떤 사람들은 상대 수익이 가장 중요하다고 주장할 수 있지만, 저는 이 견해에 동의하지 않습니다. 질문해 보겠습니다. 당신은 정상 기간에 시장 평균 수익을 얻겠느냐, 아니면 대공황에서 다른 사람보다 "조금 덜 손해를 입겠느냐" (즉, 양수 Alpha 수익을 얻겠느냐)? 저는 당연히 지수 수익을 선택할 것입니다.
어찌됐든, 대부분의 경우에 지수 수익은 상당한 이익을 안겨줍니다. 실제로 미국 주식의 연평균 수익률은 10년 단위로 변동하지만 대부분이 양의 값을 가집니다 (참고: 2020년대의 데이터는 2025년까지의 수익률만 표시했습니다):
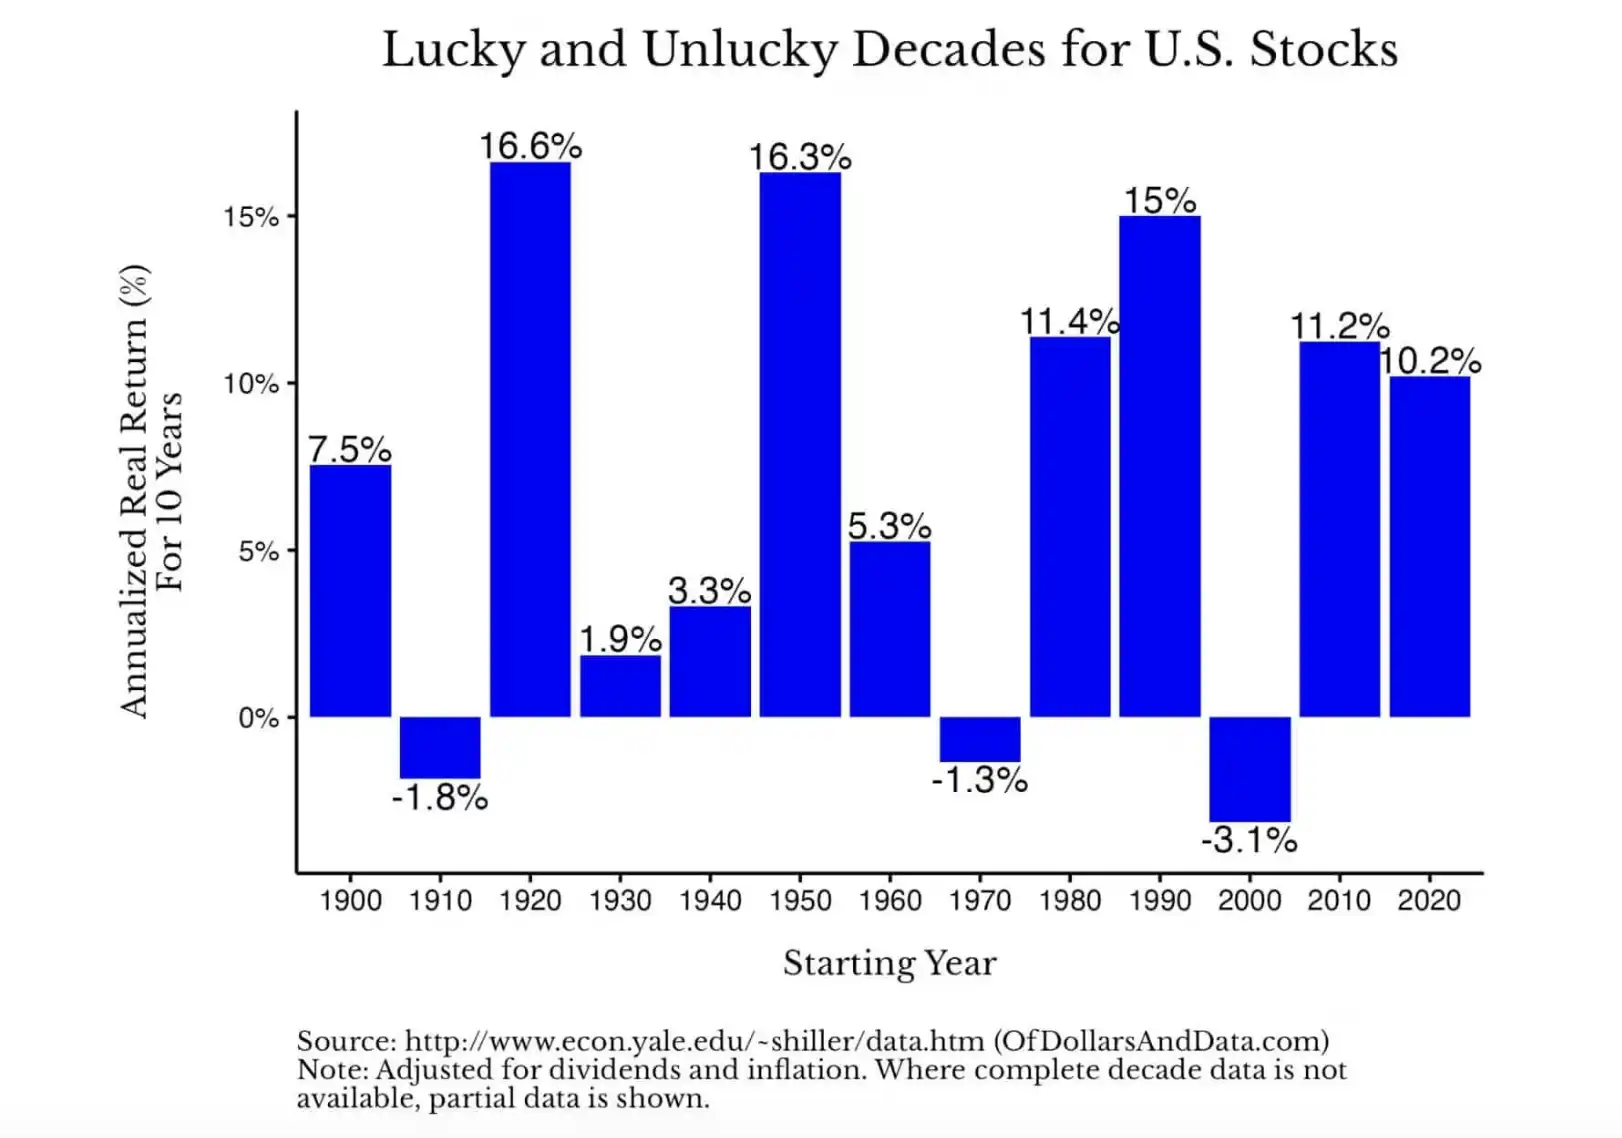
모든 이러한 것들이 보여주는 바는, 투자 기술은 중요하지만 대부분의 경우 시장 성과가 훨씬 중요하다는 것입니다. 다시 말해, 알파보다는 베타에 기도하십시오.
기술적으로 말하면, β(Beta)는 특정 자산의 수익이 시장 변동폭에 비해 얼마나 큰지를 측정합니다. 하나의 주식의 Beta가 2이면 시장이 1% 상승할 때 해당 주식이 2% 상승할 것으로 예상됩니다. 그러나 간단히 하기 위해 일반적으로 시장 수익률을 베타(즉 베타 계수가 1인 것)로 지칭합니다.
좋은 소식은, 시장이 한 기간 동안 충분한 '베타'를 제공하지 않았다면, 다음 기간에 수익을 보충할 수 있다는 것입니다. 이를 아래 그림에서 확인할 수 있는데, 해당 그림은 1871년부터 2025년까지 미국 주식의 20년 롤링 연간 실질 수익률을 보여줍니다:
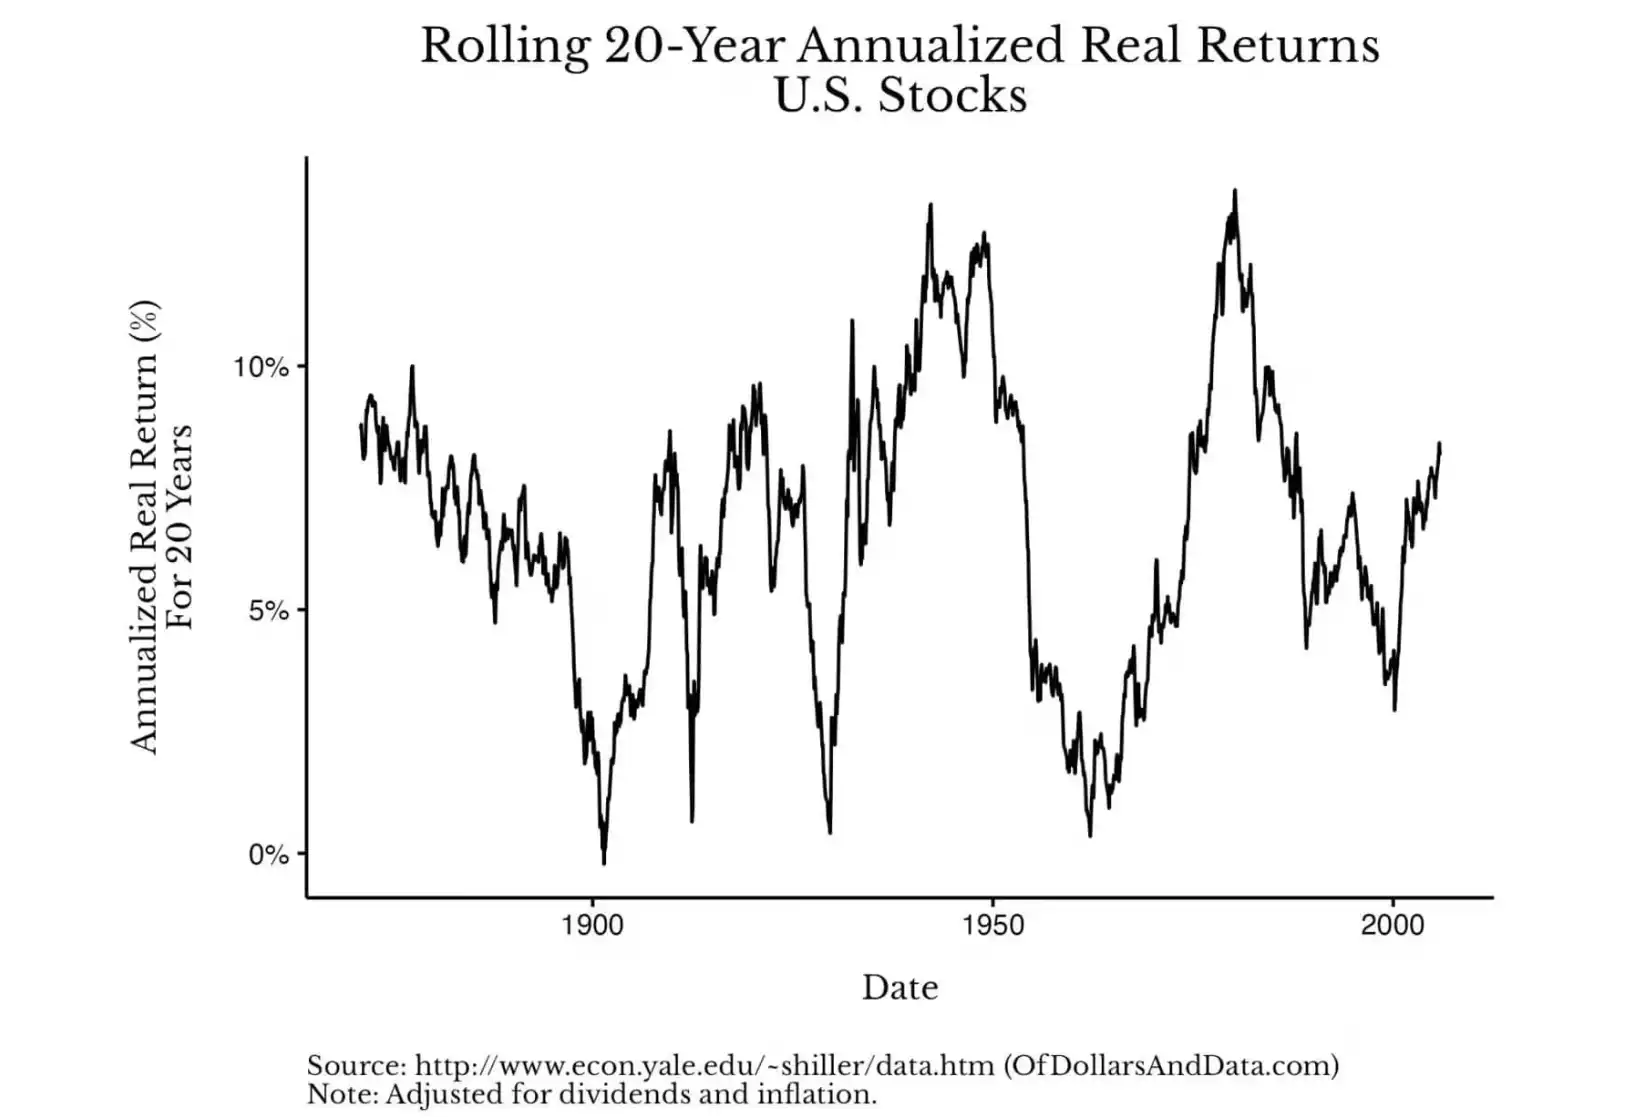
이 그림은 수익률이 어떻게 침체 기간 뒤 강력하게 반등하는지 직관적으로 보여줍니다. 미국 주식 역사를 예로 들면, 1900년에 주식에 투자했다면, 그 다음 20년 동안의 연간 실질 수익률은 거의 0%에 가까울 것입니다. 그러나, 1910년에 투자했다면, 그 다음 20년 동안의 연간 실질 수익률은 약 7%일 것입니다. 마찬가지로, 1929년 말에 투자했다면 연간 수익률은 약 1%이며; 만약 1932년 여름에 투자했다면, 연간 수익률은 10%에 이를 것입니다.
이러한 엄청난 수익률 차이는 다시 한번 시장 전체 성과('베타')가 투자 기술('알파')에 비해 얼마나 중요한지를 입증합니다. 아마 당신은, "시장이 어떻게 흘러갈지를 제어할 수 없기 때문에 이것이 왜 중요한가?"라고 물을지도 모릅니다.
이것은 중요한데, 왜냐하면 이것은 하나의 해방이기 때문입니다. 이것은 당신을 "시장을 이기야만 한다"는 압박에서 해방시키고, 실제로 제어 가능한 것에 집중할 수 있게 합니다. 시장이 당신의 지휘를 받지 않는다는 것에 대해 초조해할 것보다, 이것을 고민할 필요가 없는 한 가지로 간주해보세요. 이것은 최적화할 필요가 없는 변수로 볼 수 있습니다, 왜냐면 당신은 사실상 그것을 최적화할 수 없습니다.
그렇다면 무엇을 대신 최적화해야 할까요? 당신의 경력, 저축 비율, 건강, 가족 등을 최적화하세요. 수십 년에 걸쳐 이러한 분야에서 창출되는 가치는 투자 포트폴리오에서 몇% 포인트 초과 수익을 얻는 데 필사적으로 노력하는 것보다 의미가 훨씬 큽니다.
간단한 계산을 해보세요, 5%의 인상 또는 전략적인 직업 전환은 당신의 평생 수익을 수십만 달러 이상 증가시킬 수 있습니다. 마찬가지로, 건강한 상태 유지도 효율적인 리스크 관리이며, 미래 의료 비용에 대한 큰 부분을 상쇄할 수 있습니다. 가족들에 대한 조언은 그들의 미래에 올바른 본보기를 제공합니다. 이러한 결정들이 가져다주는 혜택은 대부분의 투자가 시장을 이기려고 애쓰는 것과는 비교할 수 없는 것입니다.
2026년에는 올바른 것에 역량을 집중하고, 알파가 아닌 베타를 추구해보세요.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사