미 연방준비제도의 결제 게이트웨이 전쟁, 승자는 누가 될까요?
원문 제목: 은행들이 연기를 요구함에 따라 암호화 기업들이 연방 준비제도(Fed) 지불 접근을 추구합니다
원문 작성자: Emily Mason 및 Evan Weinberger, 블룸버그
번역: Peggy, 블록비츠
편집자 주: 미국의 지불 시스템 접속 규칙은 현재 중요한 단계에 있습니다. 은행들은 은행 런에 사태와 규제의 혼돈을 막기 위해 미 연방 준비제도로 가는 길을 자체적으로 지키기를 희망하며, 암호화 및 금융 기술 기업들은 은행 중개를 떠나 직접 핵심 결제 체계에 접근하려고 합니다. 안정화통화 수익, 계정 권한 및 규제 책임에 대한 불일치가 결합되어이 제도 논의를 계속 고조시키고 있습니다. 논란의 중심은 더 이상 특정 계정 설계가 아니라 미국 지불 인프라의 핵심에 직접 액세스 할 수있는 권한이 누구에게 있는가에 있습니다.
다음은 원문입니다:
은행 단체는 이미 암호화 및 금융 기술 기업에 대한 미 연방 준비제도 지불 시스템의 직접 오픈에 반대한다는 공식 입장을 밝혔으며, 이를 통해 "누가 미국 지불 인프라의 핵심 입구를 통제 할 권한이 있는가"에 대한 논쟁이 더욱 고조되었습니다.
미국 은행 정책 연구소(Bank Policy Institute), 클리어링 하우스 협회(Clearing House Association) 및 금융 서비스 포럼(Financial Services Forum)은 공동 의견서에서 자세한 주장을 제시하면서, 기업이 지불 계정 자격을 신청하기 전 12개월의 대기 기간이 설정되어야한다고 요구했습니다. 이 중요한 로비 단체는 특히 새롭게 면허를 취득한 안정화통화 발행자가 안전하고 견고하게 운영할 수 있는 능력을 입증하기 전에 미 연방 준비제도가 시스템 접근 권한을 그에게 제공해서는 안 된다고 강조했습니다. 관련 분쟁이 소송 절차로 나아간다면, 이러한 주장들은 충돌을 더욱 심화시키는 기초가 될 수 있습니다.
논란의 핵심은: 은행 시스템의 장기간 교역 권리로 원래 은행계가 독점했던 이 권리가 암호화 기업 및 금융 기술 기업이 은행 중개를 필요로하지 않고도 지불 접근과 백색세탁 모니터링 등 규정 준수 인프라 지원을 받을 수 있게끔 할지 여부입니다. 그리고 "슬림 계정"(skinny account)이라 불리우는 제안은 안정화통화 발행자 및 지불 기업이 은행 중개를 우회하고 미 연방 준비제도 시스템에 직접 접근 할 수 있게 할 수 있습니다.
은행 단체는 이러한 계정 유형의 전제 조건은 신청자가 적어도 12개월 동안 "성공적이고 안전하며 견고한 운영 기록"을 보유해야한다고 주장했습니다. 그들은 미 연방 준비제도가 많은 잠재적인 신청 기관에 대한 충분한 경험을 갖고 있지 않으며 이러한 기관 대부분에 대한 직접 감독 권한도 갖고 있지 않다는 점을 지적했습니다. 또한, "Genius Act"(천재법)가 올해 7월에 대통령에 의해 서명된지는 됐지만, 안정화통화 운영자에 대한 구체적인 규제 프레임 워크는 아직 완전히 구축되지 않았습니다.
은행 정책 연구소(Bank Policy Institute)、클리어링 하우스 협회(Clearing House Association) 및 금융 서비스 포럼(Financial Services Forum)은 2월 6일 제출한 공동 의견서에서,이 제안이 금융 시스템에 일부 중요한 보호 조치를 설정하긴 했지만, 새롭게 허가받은 기관에서 발생할 수 있는 긴급 자금 인출 리스크를 반드시 차단하지는 못할 것으로 언급했습니다.
금융 규제 감독 단체 Better Markets는 전반적으로 은행들이 유리한 입장에 있지 않을 수도 있다고 경고했습니다. Better Markets의 최고 경영자 데니스 켈러허는 「역시 미 연방은행이 제공하는 결제 계정이 마련될 가능성이 극히 높아, 반대 의견이 어떻든 이를 추진할 것으로 보입니다.」라며 의견을 밝혔습니다. 공개 의견 청취의 마감일은 지난 주 금요일이었습니다.
이러한 우려에 미리 대비하고 다가오는 "천재법"관련 규정에 미리 대응하기 위해, 대거의 핀테크 및 암호화 기업들이 이미 국립 수탁 은행 면허를 신청하고 있는데, 일부 기관은 최종 목표가 미 연방은행의 주계정(master account)에 액세스하는 것임을 명확히 밝혔습니다.
2022년 초에, 미 연방은행은 주계정 신청을 평가하기 위한 계층별 검토 체계를 도입했습니다. 국립 수탁 은행 면허를 보유한 Anchorage Digital Bank는 최근 "3레벨(tier 3)" 신분으로 신청을 제출했는데, 이 범주는 일반적으로 가장 엄격한 심사 기준임을 의미합니다. 미국 은행가 협회(American Bankers Association)는 주계정 액세스 권한은 "1레벨(tier 1)"로 판명된, 연방 은행 감독 기관에 의해 직접 감독되며 연방 예금 보험을 가진 기관에만 부여되어야 한다고 main합니다.
이 은행업 협회는 동시에, 새로운 결제 계정은 주계정으로의 "스프링보드"로 사용되어서는 안 되며, 주계정은 항상 독립적인 신청 절차를 통해 얻어져야 한다고 강조했습니다.
Circle과 Anchorage는 제안된 "슬림 계정"(skinny accounts)이 너무 구부정하고 제한적이라고 봅니다. 예를 들어, 현재 계획에는 계정 소유자가 FedACH에 액세스할 수 없는 제약이 포함되어 있는데, 이 시스템은 매년 수조 달러의 거래량을 처리합니다. 미 연방은행 이사 크리스토퍼 월러는 지난해 해당 계정 계획을 처음 제안할 때, 슬림 계정이 초과 인출 한도를 제공하지 않으며 할인 창구 자금도 사용할 수 없다고 밝혔습니다. Circle은 의견서에서, 결제 계정이 FedACH에 열려 있는지 여부는 초과 인출을 방지할 수 있는 적절한 통제 메커니즘을 수립할 수 있느냐에 달려있다고 main합니다.
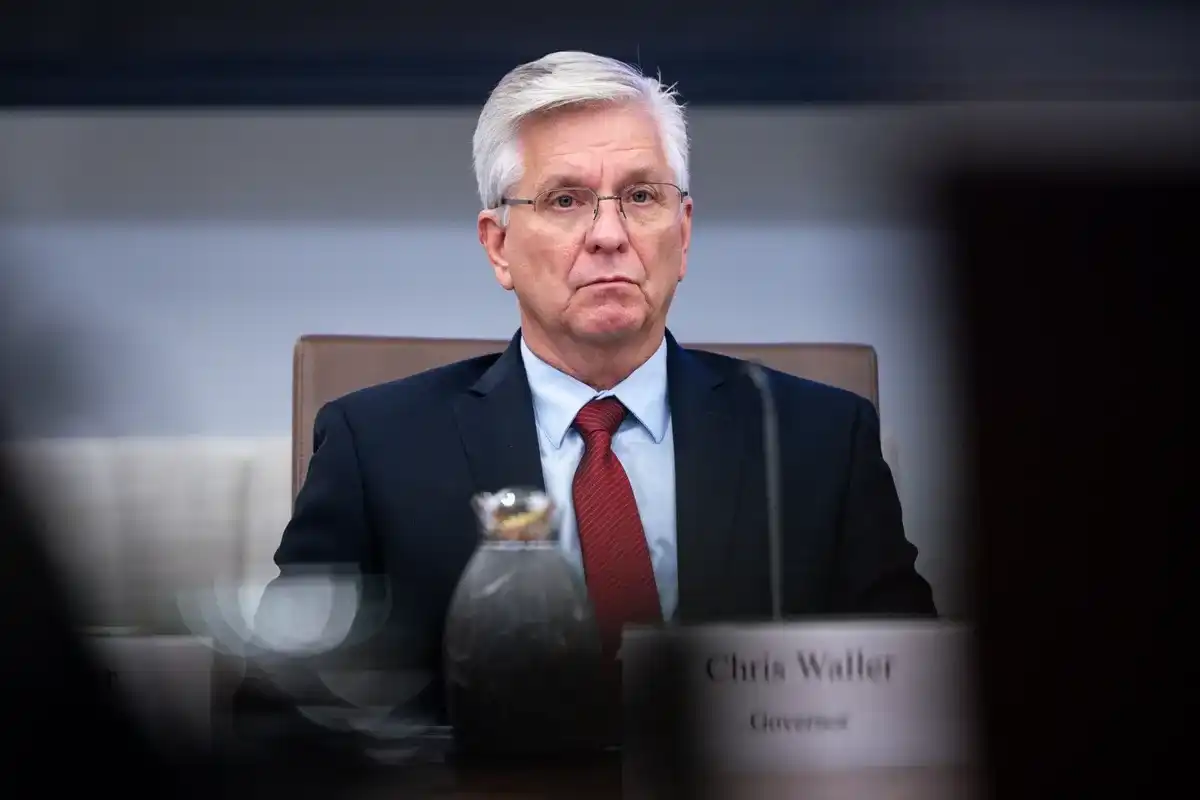
미 연방준비제도이사 Christopher Waller는 2025 년 10 월 24 일 미국 워싱턴 D.C.에서 열린 미 연방준비제도 이사회 공개 회의에서 발언했다. 사진: Al Drago / Bloomberg.
금융 기술 협회(Financial Technology Association)는 또한 지연 국고 한도에 대해 비판을 제기했다. 이 한도는 5 억 달러 또는 자산 총액의 10%로(더 낮은 값 선택) 설정되었는데, 협회는 이미 규모가 형성된 결제 회사에게는 너무 엄격한 제한이라고 보았는데, 이러한 기관은 종종 하루에 처리하는 거래 규모가 수십억 달러에 이른다.
Anchorage는 이 한도가 유지된다면 계정 소지자들이 매 거래일 종료 시 자금 초과 금액을 협력 은행 계정으로 이체해야 한다고 지적했다. 동시에 Anchorage는 또한 결제 계정 소지자가 연방준비제도 예치금 계정의 잔액에 대해 이자 수익을 받아야 한다고 덧붙였다.
이 논쟁은 다른 매우 민감한 주제와 동시에 진행되었다: Coinbase Global Inc.와 같은 암호화 거래 플랫폼들이 사용자에게 자신들의 스테이블코인 잔액에 링크된 이율 인센티브를 제공할 수 있어야 하는지 여부. 현재 Coinbase Global Inc.는 USDC 잔액 소지자에게 3.5%의 수익률을 제공하고 있다. 은행 산업은 이 방법이 전통 금융 시스템에서 예금을 "빼앗을" 수 있다고 보고 있는데, 이는 은행 예금 기초에 위협을 가할 수 있다. 이견으로 인해 관련 입법이 추진이 둔화되었다.
보도에 따르면 백악관측이 협상을 조정하고 이 문제에 대한 해결책을 마련하기를 원하고 있다.
그러나 이러한 우려들은 「애플리케이션 계정」(skinny account)에 관한 의견서에서 핵심 집중점이 되지 않았다.
금융 안정을 주장하는 단체와 은행 산업 단체는 동시에 제안된 이러한 계정이 연방 준비제도의 법정 권한을 넘어섰으며, 상당한 체계적 위험을 야기할 수 있다고 경고했다.
금융 규제 단체 Better Markets는 의견서에서 명확하게 다음과 같이 밝히고 있다: "이 제안 자체가 이미 명백히 보여주듯, 연방준비제도가 현재, 그리고 향후 결제 계정에 입접하려고 하는 기관들이 연방준비제도 체계 및 금융 시스템 전체에 상당한 위험을 가져오는 것"을 이미 알고 있다는 것이다. "거의 모든 제안서가 위험 완화에 초점을 맞추고 있다"는 것입니다.
[원문 링크]
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사