월스트리트가 왜 대거 암호화폐 리더의 단기 공매수 전략을 펼치고 있는지에 대해 궁금해하십니까?
원문 제목: "월스트리트에서 가장 비관적으로 여기는 기업이 암호화폐 리더 기업이라니"
원문 작성자: Eric, Foresight News
금융타임스의 Alphaville 코너는 2월 24일에 "Mirror mirror on the wall, what is the most shorted stock of them all?"라는 제목의 기사를 발표하여 흥미로운 데이터를 제공했습니다.
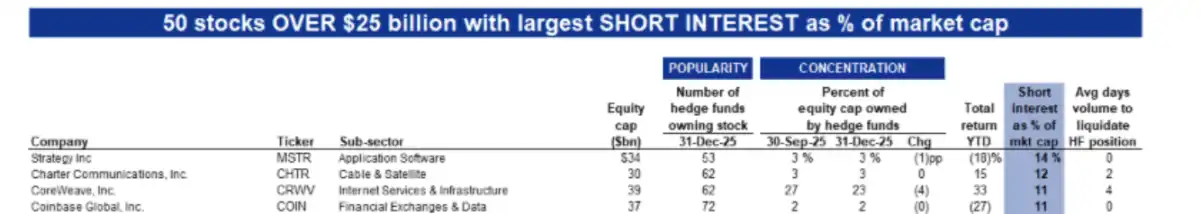
해당 기사에는 S&P 500 지수 구성 종목들의 숏 포지션 중앙값이 2.7%로 치솟어 최근 10년간의 최고 수준 중 하나에 도달했다는 내용이 소개되었습니다. 모든 구성 종목 중에서 Strategy의 숏 포지션은 시가총액 대비 14%로 최상위를 차지하며, Coinbase는 11%의 비율로 네 번째로 랭킹되었습니다. 이는 250억 달러 이상의 미국 주식 회사 중에서 Strategy가 가장 부정적으로 평가받는 기업임을 의미합니다.
Alphaville 코너의 기사는 금융타임스의 견해를 대변하는 것은 아니며, 그 특징은 가창력이 풍부하고 어떠한 자비도 베풀지 않는 것입니다. 암호화폐가 점차 주류로 나아가는 오늘날, Alphaville 코너는 여전히 암호화폐를 비판하는 기사를 게재하며 힘을 실어주고 있습니다. 비트코인이 10달러든 10만 달러든, 그들은 여전히 암호화폐를 무의미하게 여기고 있습니다.
2월 2일, 이전에 메릴린치 글로벌 캐피털 마켓 부사장 및 글로벌 이퀴티 캐피털 마켓 리더였던 베테랑 투자은행가인 크레이그 코벤도 Alphaville 코너에서 Strategy 모델을 비판하는 기사를 게재했습니다.
크레이그 코벤의 견해는 과격하지 않으며, 그 역시 Strategy에 급격한 "스퀴즈" 리스크가 현재 없고 유동성 위기도 없다고 봅니다. 그러나 그는 비트코인을 축적하는 패턴이 현금 흐름을 가져오지 못하므로 계속해서 자본을 조달하고 일반 주주지분을 희석시켜야 한다는 핵심적인 문제점을 지적했습니다. 또한, Strategy의 전략은 시장 심리가 호황이고 비트코인 가격이 높을 때 매수하는 방식으로, 이는 시스템적이고 해결할 수 없는 문제입니다.
Strategy에 대한 고액의 숏 포지션에 대해 일부 분석가들은 모든 숏 포지션이 "노옵스" Strategy가 아니라, 어떤 것은 헷지 펀드가 비트코인 현물 보유 포지션을 헷지하는 데 사용한다는 견해를 제시했습니다. 그러나 이러한 점에도 불구하고, Strategy를 비판하는 사람들이 많다는 점을 보면, 적어도 모두가 비트코인 가격 하락 시 Strategy가 혼자 사는 일이 불가능하다는 것을 알 수 있습니다.
Craig Coben의 글에서 그는 Strategy가 출시한 5가지 영구 우선주를 "디지털 크레딧"이라고 언급하며, 이 "디지털 크레딧"은 Michael Saylor이 지난해 말부터 지속적으로 강조해 온 개념입니다.
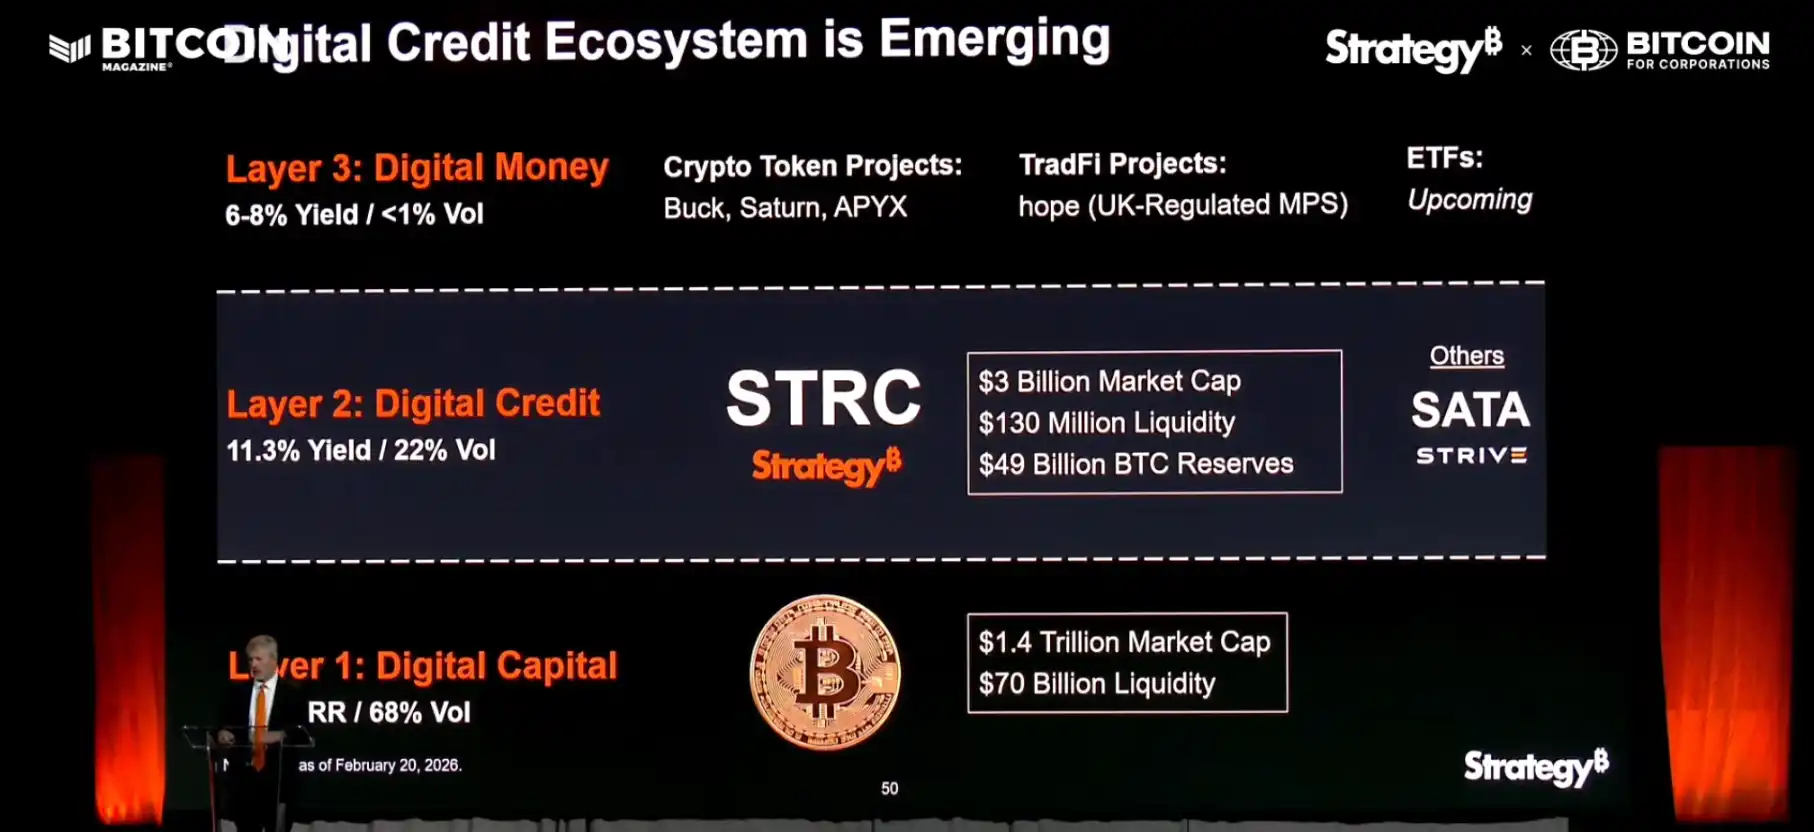
이 개념 세트에서 첫 번째 "디지털 캐피털"은 비트코인입니다. 두 번째 "디지털 크레딧(또는 디지털 크레딧)"은 Strategy가 발행한 다양한 종류의 영구 우선주입니다. 이러한 우선주는 높은 수익률을 가지며, 매년 Strategy는 보유자에게 해당 이자를 지급해야 합니다.
세 번째 층은 "디지털 통화"이며, 두 번째 층의 금융 상품을 기반으로 한, 거래에 사용되는 스테이블 코인을 포함한 통화입니다. 위의 그림에서 Saturn은 STRC와 미국 국채를 기반으로 한 USDat 스테이블 코인을 발행하려고 하며, 이 프로젝트는 YZi Labs의 투자를 받았습니다.
이 논리를 이해하지 못한다면 미국을 비교해 볼 수 있습니다. 미국은 영향력을 바탕으로 계속해서 미국 국채를 발행하며, 만기 전 이자를 지불하고 만기에는 새 국채로 이전하는 것으로 충분합니다. 미국의 국제적 영향력과 달러의 지위가 약화되지 않는 한, 이 게임은 무한히 계속될 수 있습니다. Strategy에게 있어서, 비트코인은 미국의 영향력이며, 디지털 크레딧은 미국 국채입니다. Strategy는 매년 우선주 이자를 지불하기 위해 새 국채를 빌려야하지만, 비트코인 가격이 장기적으로 계속 상승하고 Strategy 주가 상승을 이끌어내는 경우, 기업은 계속해서 새 주식을 발행하고 비트코인을 매수하고 이자를 지불할 수 있습니다. 이런 식으로 무한히 계속됩니다.
Michael Saylor은 비트코인이 모든 것을 변화시킬 것이라고 믿는 사람입니다. 그에게 비트코인은 미국이 영원히 이기는 것보다 더 안정된 계획이며, 그래서 그는 "운명"에 따라 계속 가치가 오를 자산을 기반으로 통화를 발행하는 것을 더 선호합니다. 최초의 달러와 금이 고정돼 있는 것처럼요.
Strategy의 전략은 새로운 것이 아니며, 그는 이자를 지급하기 위해 충분한 현금이 있는 것만으로도 지속적으로 비트코인을 구매할 수 있습니다. 미국 국채와 마찬가지로 이것은 모두가 언젠가는 끝날 것이라는 것을 알지만 얼마나 오래 지속될지는 확신할 수 없는 게임입니다. 현재 Strategy의 자금은 충분히 확보되어 있으며, CEO는 비트코인이 장기간에 걸쳐 8000달러 미만으로 유지될 경우에만 Strategy가 강제로 판매해야 한다고 밝혔습니다.
이 극단적인 조건이 실현된다면, Strategy 뿐만 아니라 전체 Web3 산업이 사라질 수도 있습니다.
심지어 Craig Coben 이렇게 old school 은행가라도, 잠재적인 금융적인 문제를 마주하게 될 Strategy 가 금방 찾아올 것이라고 받아들여야만 합니다. 그러나 헷지 펀드에게 있어서, Strategy 는 비트코인 하락에 대해 잘 대응하는 도구입니다; 공매도 거래자에게 있어서는, 암호화폐의 하락 주기에서, 비트코인 가격 상승에 기반한 공매도 체제가 정상 작동할 수 있도록 하는 것은 합리적입니다, 적어도 현재는 보다 매수 전략에 대한 이유가 많지 않습니다.
Michael Saylor 가 비트코인을 통해 새로운 통화를 출시하려는 것 자체도 매우 흥미 롭습니다. 비트코인을 구매하는 데는 미국 달러를 사용하고, 이자 지급에도 미국 달러를 사용합니다. 수십 억 달러 규모의 현금으로 구축 된 시스템이지만, 최종 목표는 그 시스템을 파괴하는 것입니다. 아마도 월스트리트의 엘리트들도 비밀스럽게 웃고 있을지도 모르겠습니다. 그들은 실제로 Strategy 가 백년 기업이 될 수 있는지 여부에 관심을 가지고 있지 않으며, 단지 주식 가격이 언제 오를지, 언제 떨어질지에만 관심이 있습니다.
Michael Saylor 는 비트코인이 계속해서 새로운 최고점을 경신할 것이라고 믿고 있기 때문에, 비트코인을 모든 것의 기반으로 삼고 있습니다; 미국 달러의 보유자 및 사용자들은 미국이 계속해서 강력할 것이라고 믿고 있기 때문에 미 국채 한도의 계속 증가를 묵인하고 있습니다. 비슷한 신념이지만, 누가 더 고급일까요?
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사