그림으로 설명하는 무라타 35% 인상: AI 제국을 감기에 걸리게 하는 콘덴서

세계 최대의 패시브 부품 제조업체인 무라타 제작소(Murata Manufacturing)가 AI 서버 및 자동차용급 MLCC(다층 세라믹 콘덴서) 가격을 4월 1일부터 15-35% 인상할 것이라고 발표했습니다. 이는 글로벌 MLCC 시장에서 40% 점유율을 차지하는 이 일본 회사의 세 번째 대규모 가격 인상입니다.
가격 인상 자체는 예상했던 일입니다. 작년 동안 AI 서버가 고급 MLCC에 대한 수요가 2배로 증가했으며 무라타의 생산능력 이용률이 2024년 이후의 최저점에서 회복되고 있기 때문입니다. 정말로 분석할 가치가 있는 것은 1밀리미터 미만의 세라믹 콘덴서가 어떻게 전체 AI 컴퓨팅 파워 공급망을 교란시킬 수 있는지입니다.
한 대의 AI 서버에는 몇 개의 콘덴서가 있을까요?
대부분의 사람들이 AI 서버 비용을 논의할 때 GPU에 집중합니다. 그러나 무시하기 쉬운 사실은 NVIDIA GB300 플랫폼을 장착한 AI 서버 한 대가 약 30,000개의 MLCC가 필요하며, 스마트폰 사용량의 30배, 전통 서버의 5배에서 10배에 해당합니다.
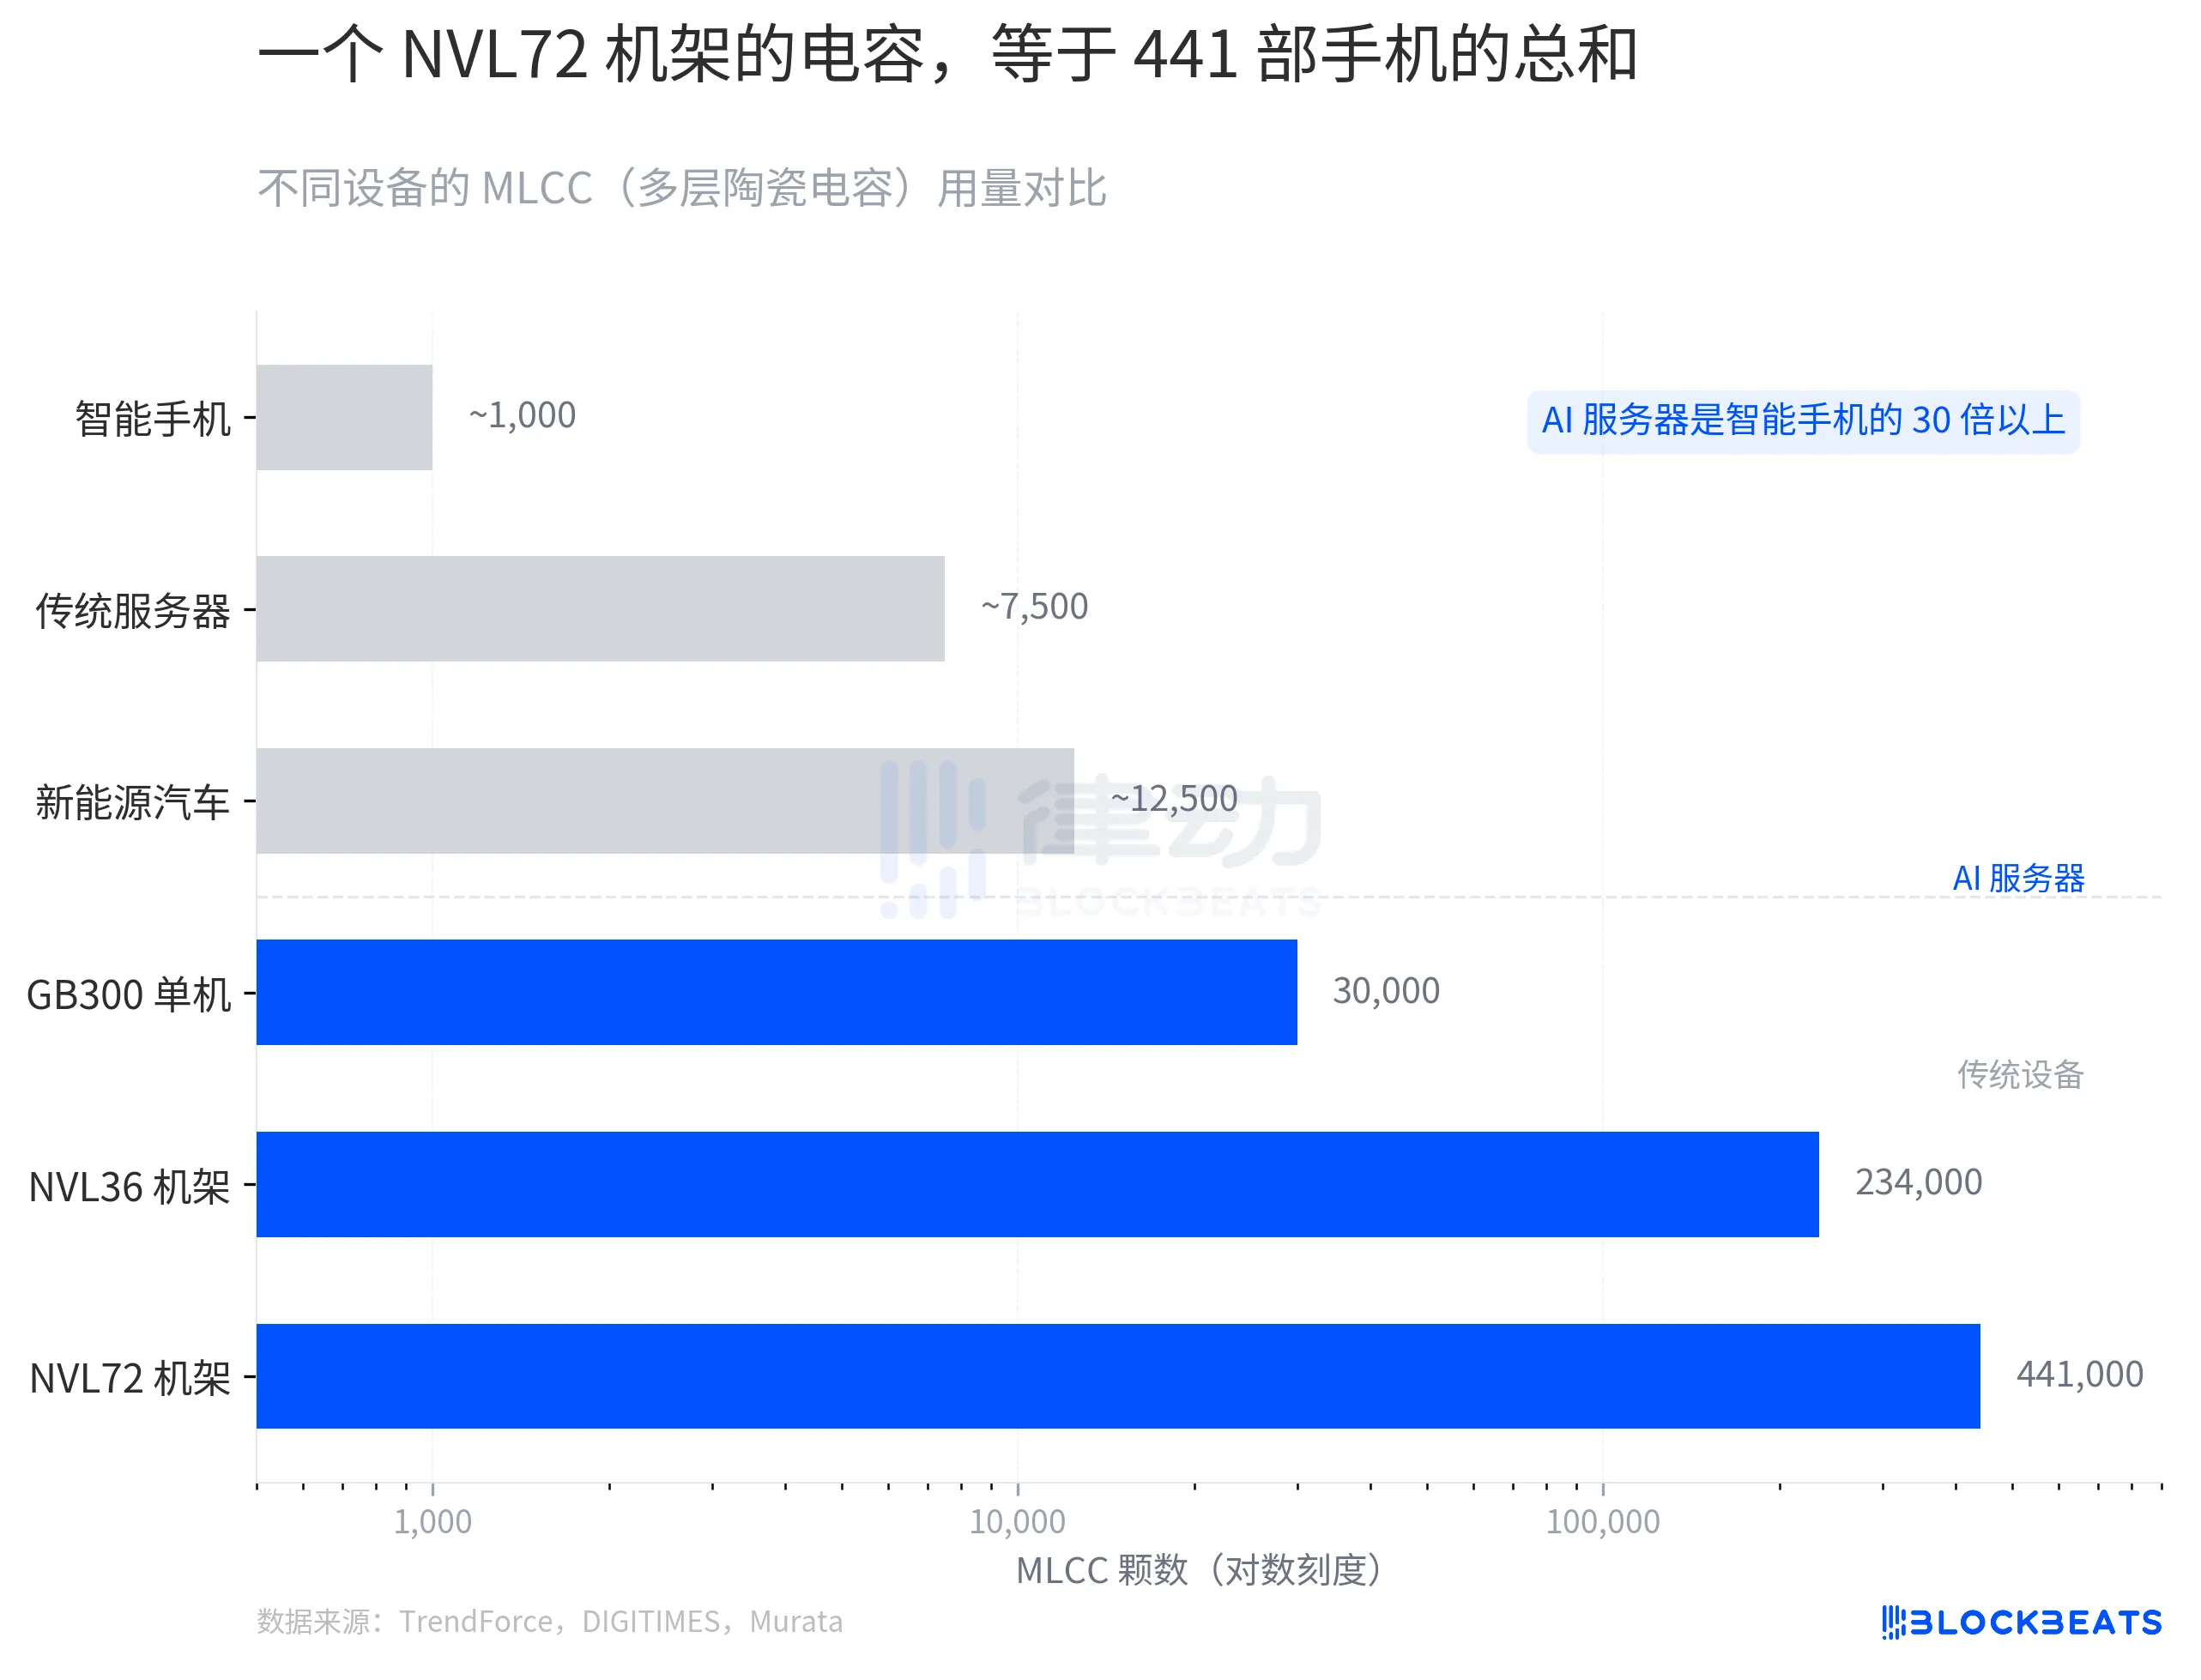
전체 랙 수준을 고려하면 숫자가 더욱 확대됩니다. NVL36 랙에는 약 234,000개, NVL72 랙에는 약 441,000개의 MLCC가 필요하며, 랙 당 MLCC 비용은 2,500에서 4,600달러에 이릅니다. MLCC는 AI 서버 BOM(재료 목록)에서 GPU와 메모리에 이어 세 번째로 큰 비용 항목으로 상승했습니다.
4,600달러의 절대값은 GPU 하나의 가격이 수만 달러에 달하는 것에 비하면 무시할 만 합니다. 그러나 MLCC의 특이성은 바로 "하나라도 부족하면 부팅할 수 없다"는 강제적 요구사항으로, 클라우드 업체는 몇 개의 콘덴서 때문에 전체 GPU 생산 라인을 막을 수 없습니다.
시장의 84%를 소화한 두 회사
MLCC 시장은 중소형 되어 있지만, 그 종합도는 본따라 달라집니다.
TrendForce 데이터에 따르면, 전세계 MLCC 시장에서 무라타는 40% 이상의 점유율로 1위를 유지하고 있으며, 한국 삼성전기가 약 18%, TDK가 약 12%, 일본 소넥이나 중국 대만 국량이 각각 약 10%를 차지하고 있습니다. 상위 6사는 전체 시장의 70%를 차지하고 있습니다.
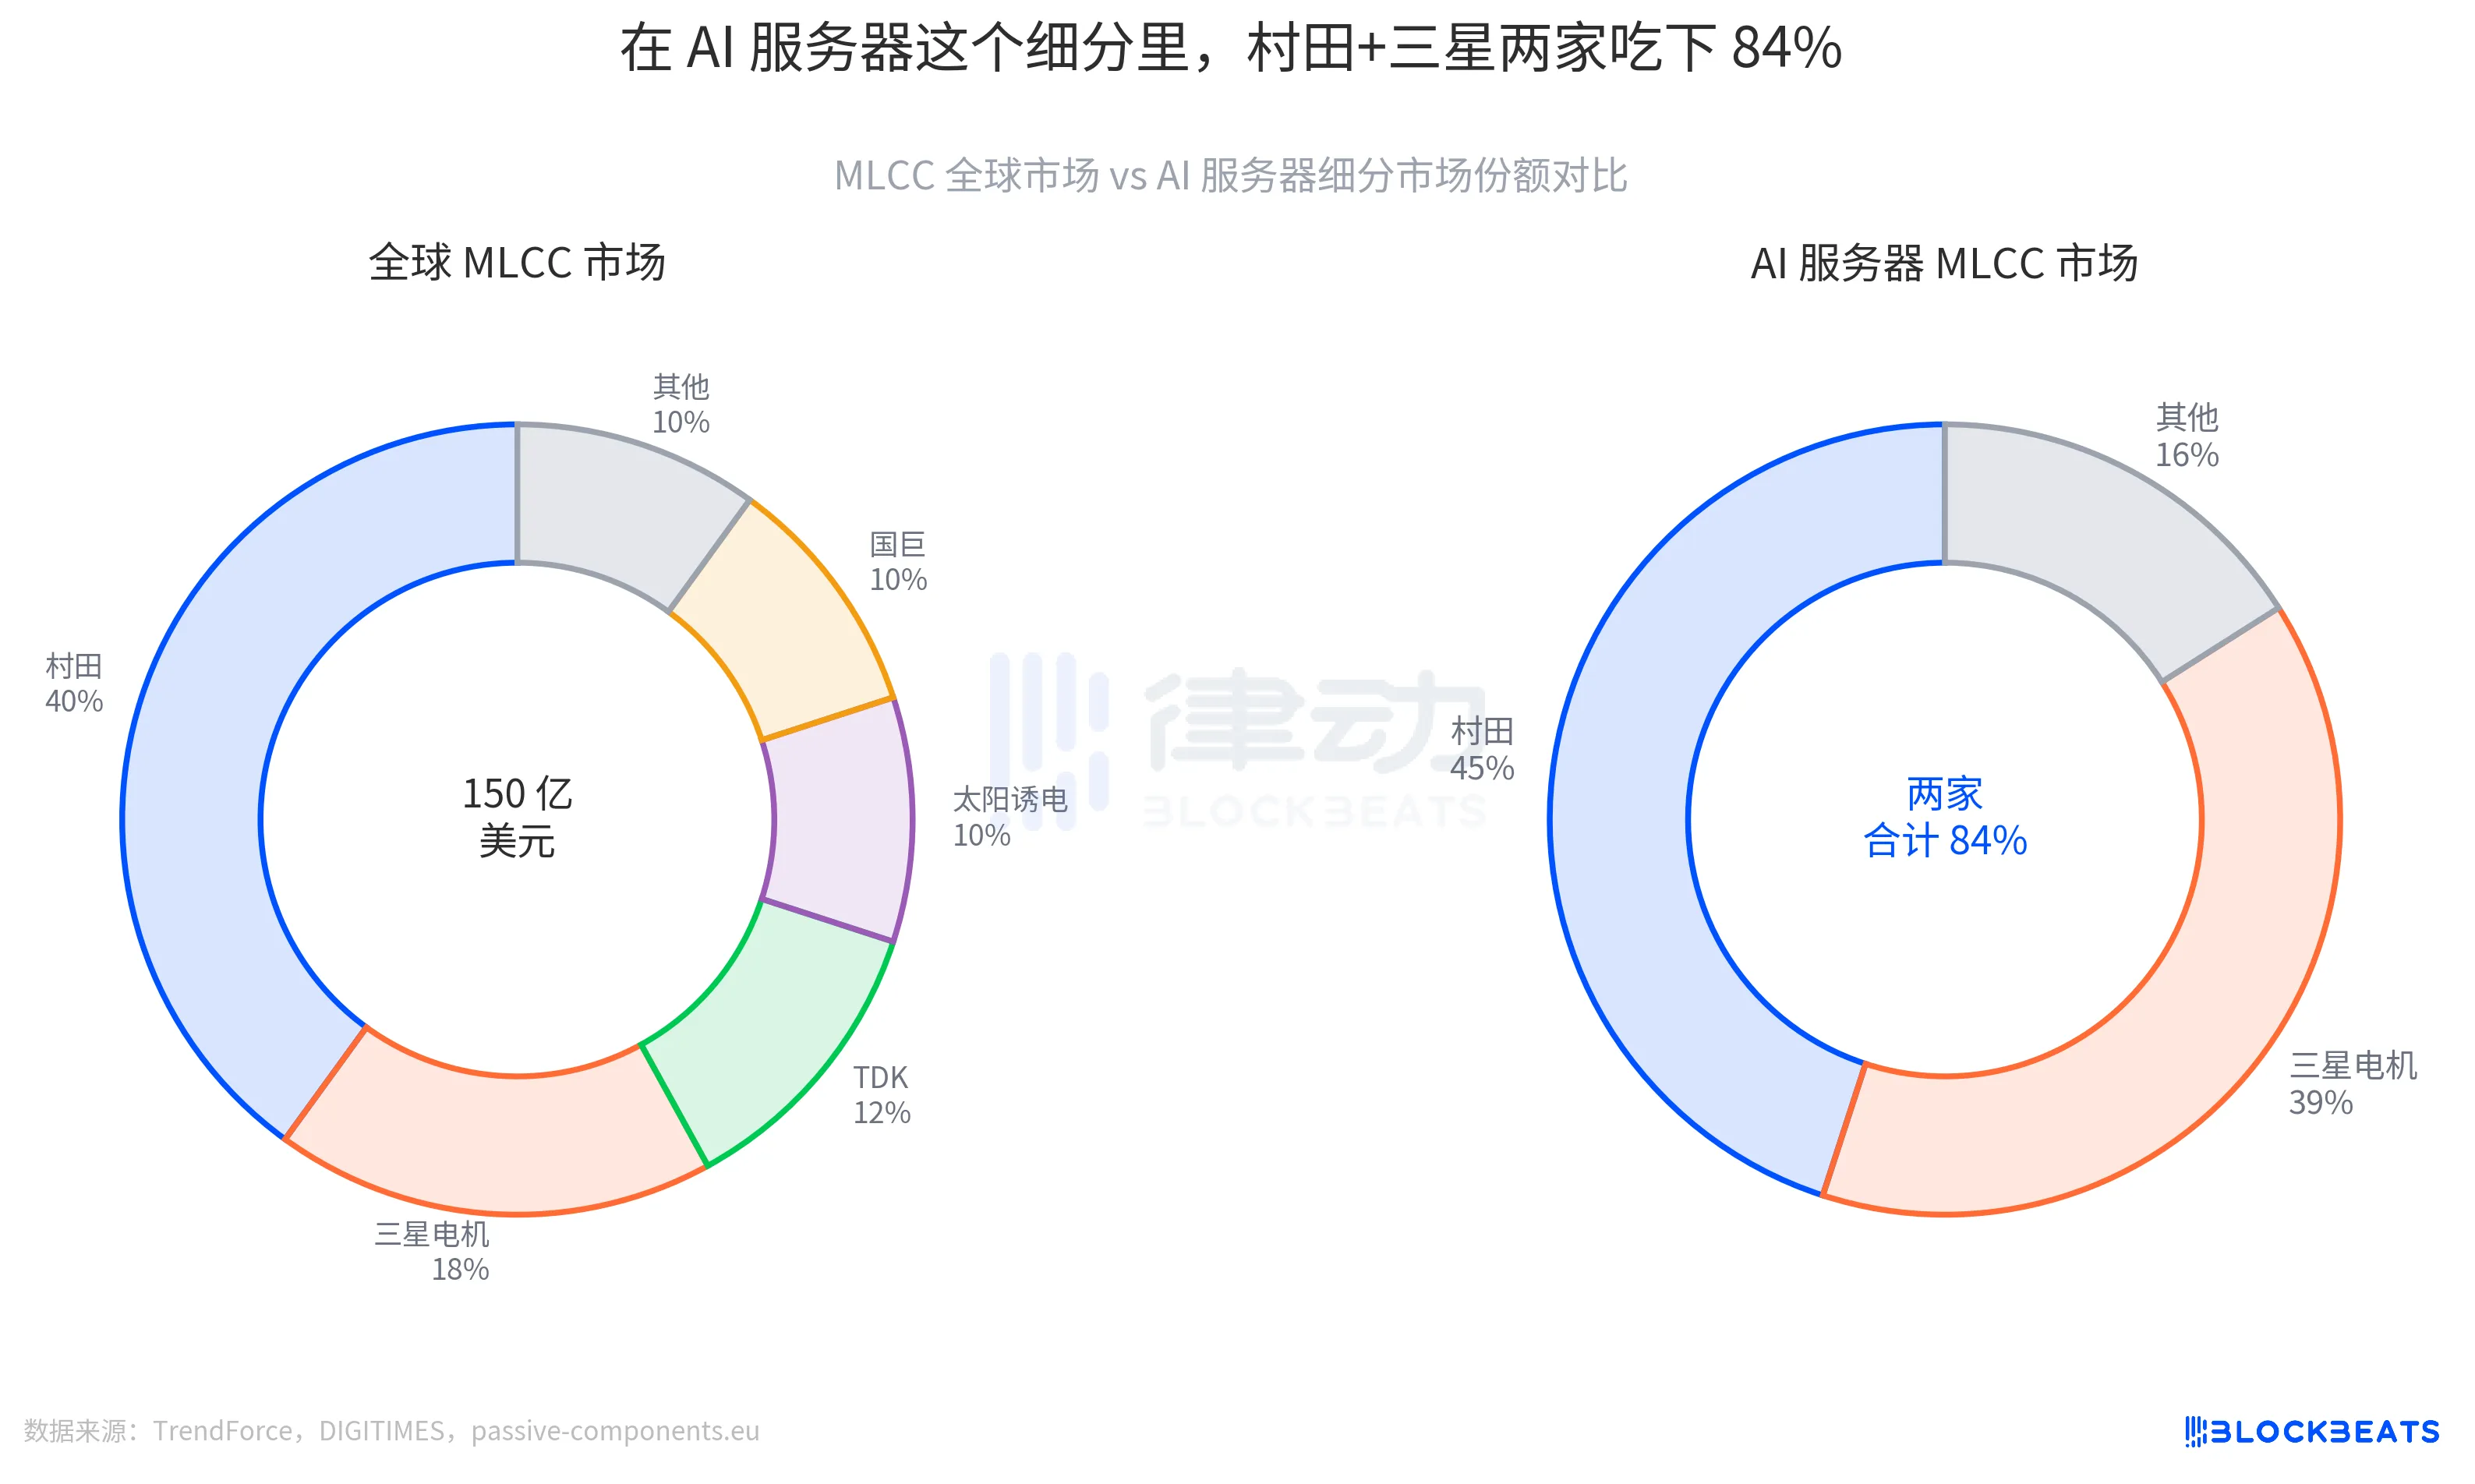
그러나 AI 서버 시장으로 넘어가면 상황이 완전히 달라집니다. 동일한 출처에 따르면 무라타는 45%의 점유율로 선두를 유지하고, 삼성전기가 뒤를 잇며 39%를 차지하여 두 회사가 총 84%를 점유했습니다. 이는 글로벌 AI 서버 공급망에서 MLCC 공급이 두 회사의 손에 집중되어 있음을 의미하며, GPU 시장보다 훨씬 집중도가 높습니다.
주목할 만한 경쟁 변수는 중국 업체입니다. passive-components.eu에 따르면, 2024년 하반기에 중국의 MLCC 제조업체의 글로벌 수익 점유율이 2019년 대비 4%포인트 증가한 10%에 이르렀다고 합니다. 그러나 AI 서버에서 요구되는 고사양 분야에서는 현재 중국 업체가 거의 존재하지 않습니다.
이윤률의 저점에서의 인상
무라타가 이 시점에 가격을 올린 것에는 명확한 재정적 동기가 있습니다.
무라타 제작소의 재무제표에 따르면, 회사는 FY2022(2023년 3월까지)에 최근 몇 년 중 가장 호황을 경험한 고점을 기록하며 매출이 1.81조 엔으로 올랐고 영업 이익률이 23.4%에 이르렀습니다. 그 후 2년 연속으로 하락했습니다. FY2024(2025년 3월까지)의 영업 이익률은 13.1%까지 떨어져 거의 절반으로 감소했습니다. 이익이 침식된 주요 요인은 중국 경쟁 업체들이 중하위 시장에서의 치열한 가격 전쟁 때문이었습니다.
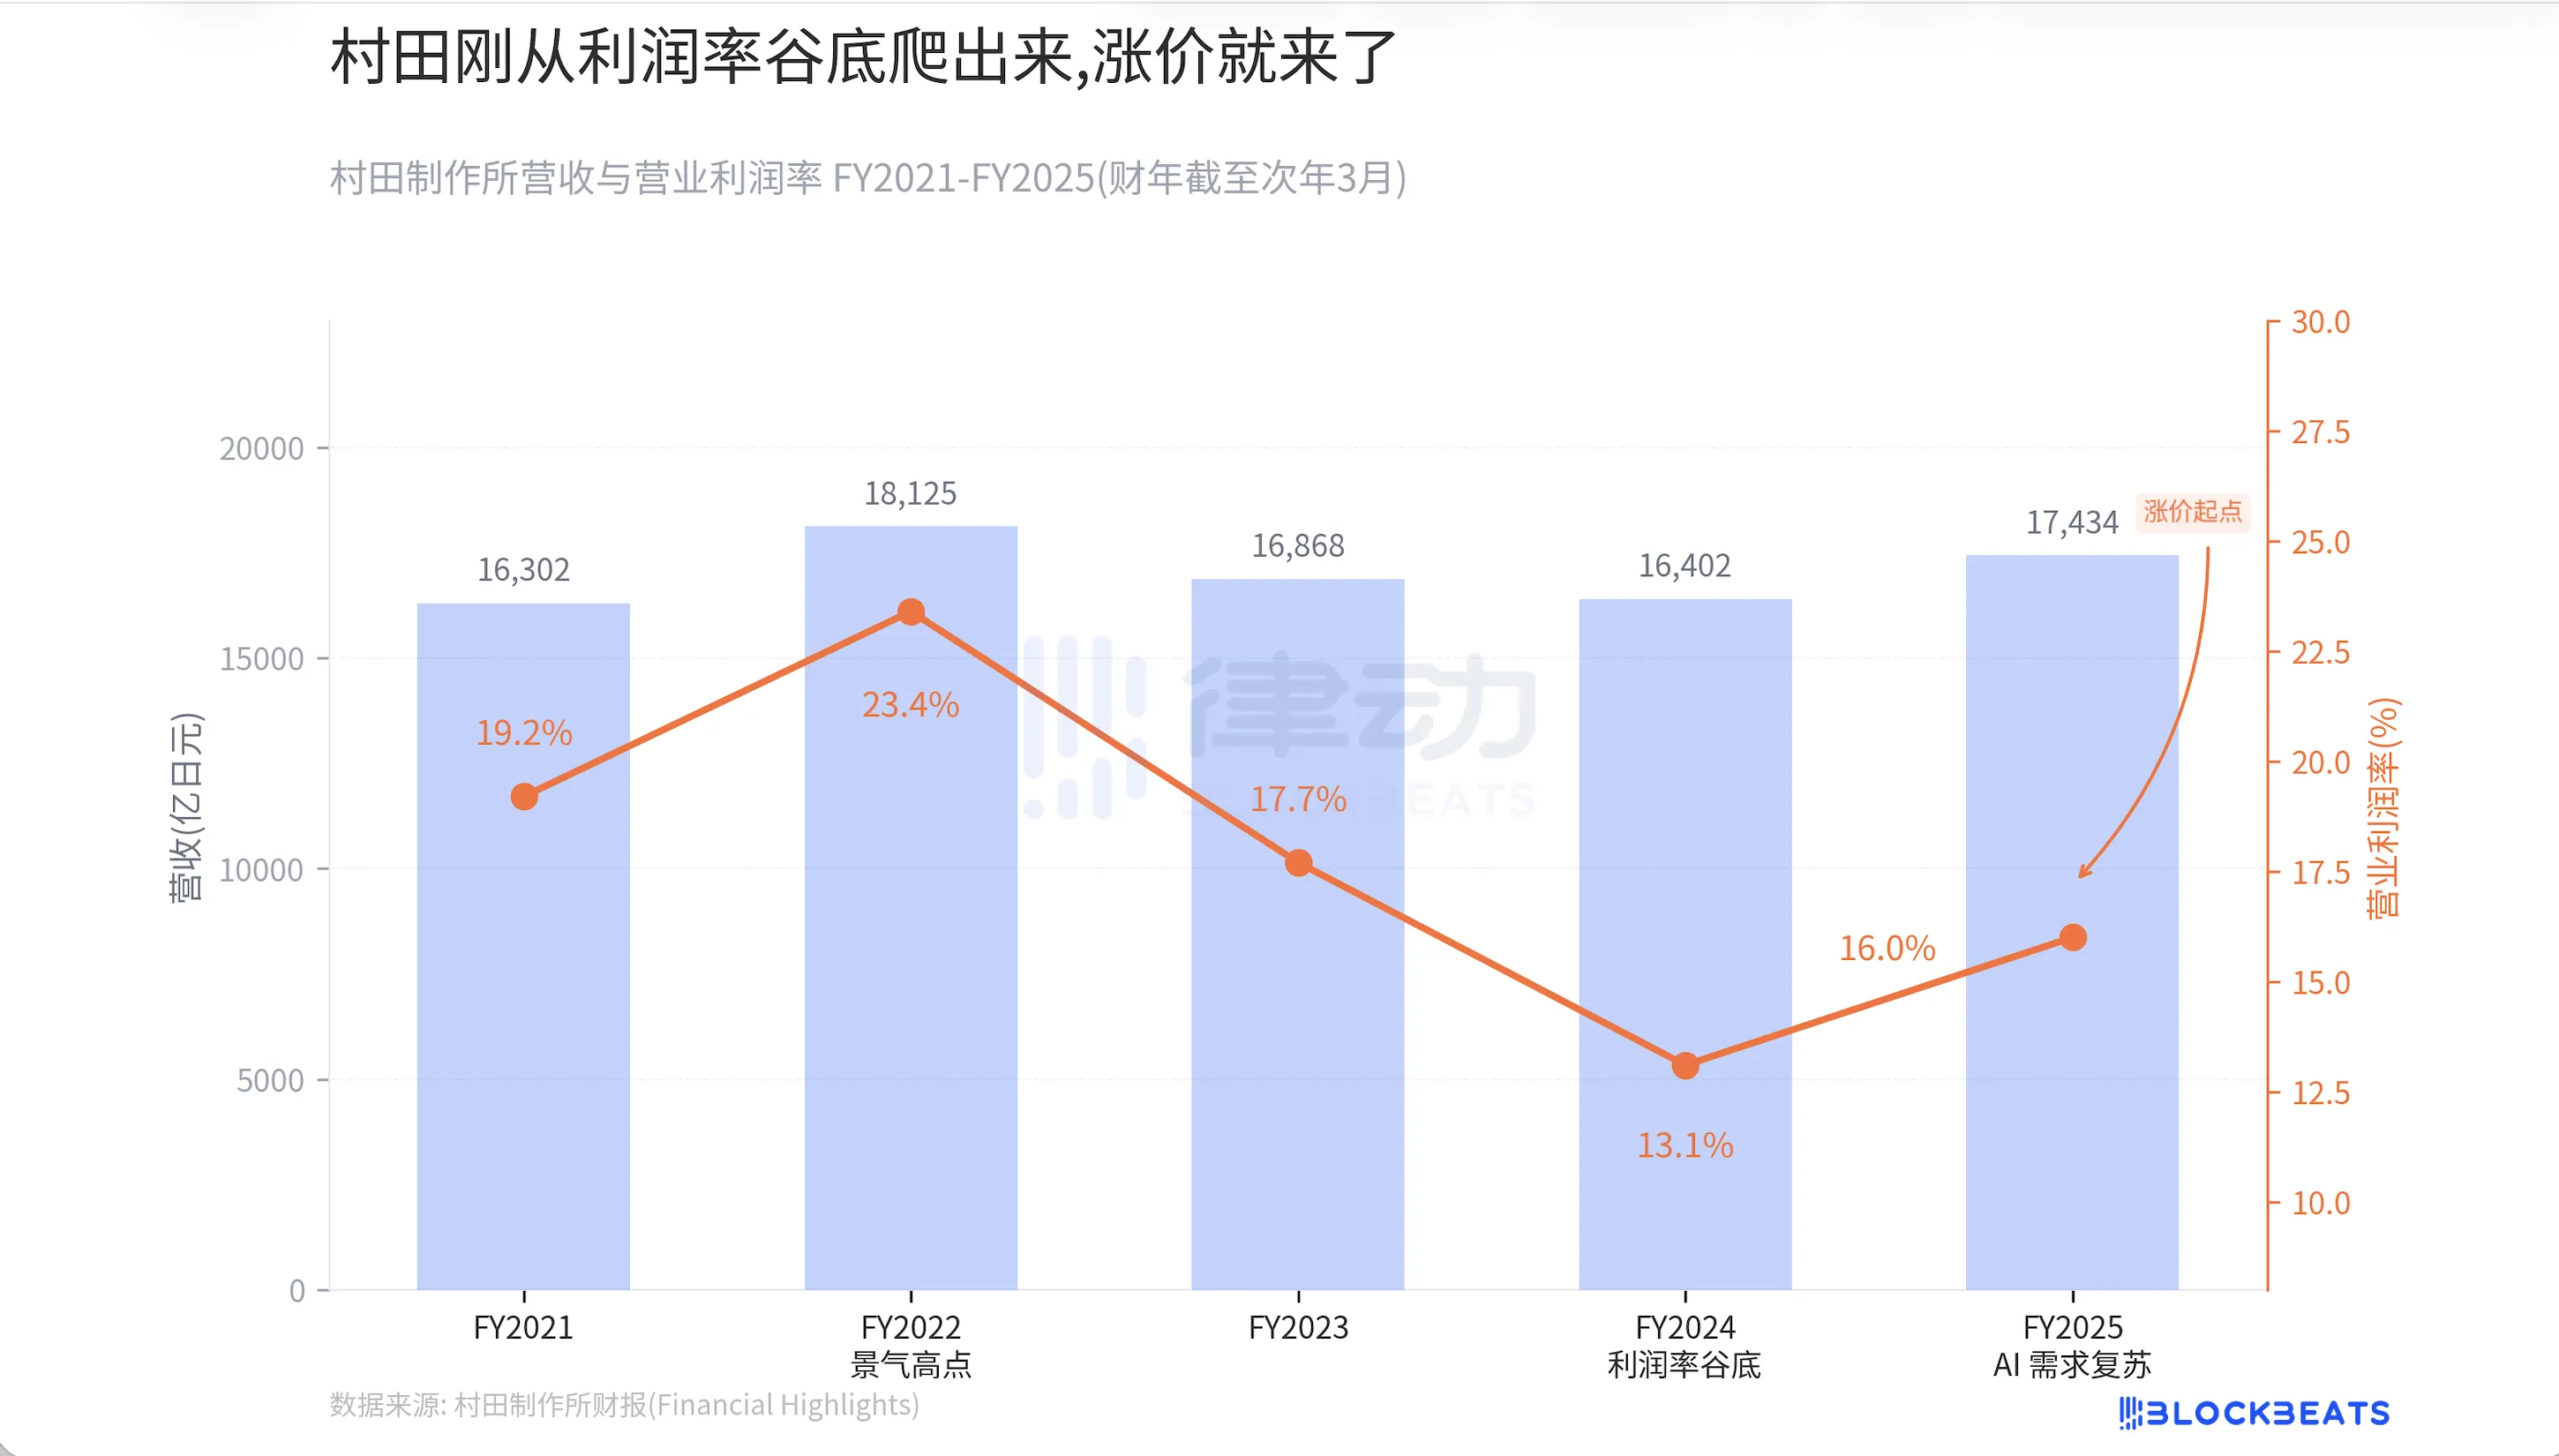
FY2025(2026년 3월까지)에는 개선되는 전환점이 나타났습니다. AI 서버 수요가 고사양 MLCC의 선적량 증가를 견인하며, 무라타는 연간 매출이 1.74조 엔으로 회복되고 영업 이익률이 16.0%로 회복될 것으로 예상하고 있습니다. 무라타의 창사인 나카시마 카즈츠구는 이전 재무보고서의 투자자 회의에서 AI 서버 관련 MLCC 수요가 FY2025 내에 2배로 증가할 것으로 설명했습니다.
이윤률이 바닥에서 회복되고 있는 시기에 가격을 인상하는 것은 "공급이 수요를 따라오지 못해서 인상"이라는 단순한 논리가 아닙니다. 무라타는 가격 전쟁에 의해 얇아진 이익 공간을 회복해야 하며, AI 서버의 강력한 수요가 인상의 근거를 제공했습니다.
지난번 MLCC 가격 인상 열풍은 2년간 지속됐다
이것은 MLCC 업계가 처음으로 가격 상승 사이클을 경험한 것이 아닙니다. 2017년 초부터 2018년 중반까지 MLCC 시장은 "대규모 인상 사이클"을 경험했으며, 표준 사양 제품의 가격이 5배에서 10배, 납기 기간이 정상적인 4에서 8주에서 30주 이상으로 연장되었습니다. 이번 주기의 주도적 역할을 한 것은 스마트폰 및 자동차 전자제품의 이중 추진이었으며, 일본계 대기업이 생산능력을 표준품에서 고급품으로 이동시킴으로써 중하위 시장이 심각한 부족을 겪었습니다.
2026년의 상황은 2017-2018년과 유사하면서도 다릅니다. 유사한 점은 대기업들이 제품 구성을 적극적으로 조정하여 수익성이 높은 영역으로 생산 능력을 이동시킨다는 점입니다. 다른 점은 AI 서버의 MLCC 수요 증가가 당시 스마트폰보다 지속적이라는 것입니다. TrendForce 보도에 따르면, 고급 AI 서버용 MLCC의 현물가격이 15-20% 상승했으며, 연간 전망 30-40% 상승할 것으로 예상됩니다. 그러나 소비자용 MLCC는 대체로 안정적이며, 2017년의 종합 긴장감이 나타나는 가격 상승은 아직 발생하지 않았습니다.
TDK의 가격 상승 이후, 삼성전기, 파나소닉 전기, 국조 등의 경쟁사가 따를지 여부는 이번 주기의 강도를 결정할 것입니다. 만약 TDK만 가격을 조정한다면 영향은 관리될 수 있습니다. 하지만 전업계가 함께 인상한다면, AI 서버의 공급망 비용 압력은 GPU에서 눈에 띄지 않는 작은 부품 각각으로 확대될 것입니다.
하나의 MLCC는 1밀리미터에 미치지 못하지만, 441,000개가 함께 쌓이면 바로 우회할 수 없는 실적인 공급망 노드인 엔비디아 NVL72 랙이 됩니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia