


이탈리아를 레이블로 지정하면 EU 통계청에 국가를 세분화 할 수 있지만 이를 실시하세요.

지난 주말 미국 주식 시장이 폐장하면서 일곱 가지 주식의 연간 수익률이 모두 사라지면서 한숨을 쉬었습니다. 올해 Yahoo Finance 데이터에 따르면, 테슬라는 26.4% 하락했으며, 마이크로소프트는 15% 하락했으며, 메타는 15.2% 하락했으며, 엔비디아는 10% 하락했으며, 아마존은 9.5% 하락했으며, 구글은 9% 하락했으며, 애플은 2% 하락했습니다. 대형 주식 시장 데이터로 볼 때, S&P 500 지수는 이미 다섯 주 연속 하락하여 일곱 개월 최저치를 기록했으며, 올해 누적 하락률은 5.1%입니다. 다우 존스 지수는 이날 하락 구간으로 진입했습니다. 이는 2022년 이후 최장기 하락 기록입니다.
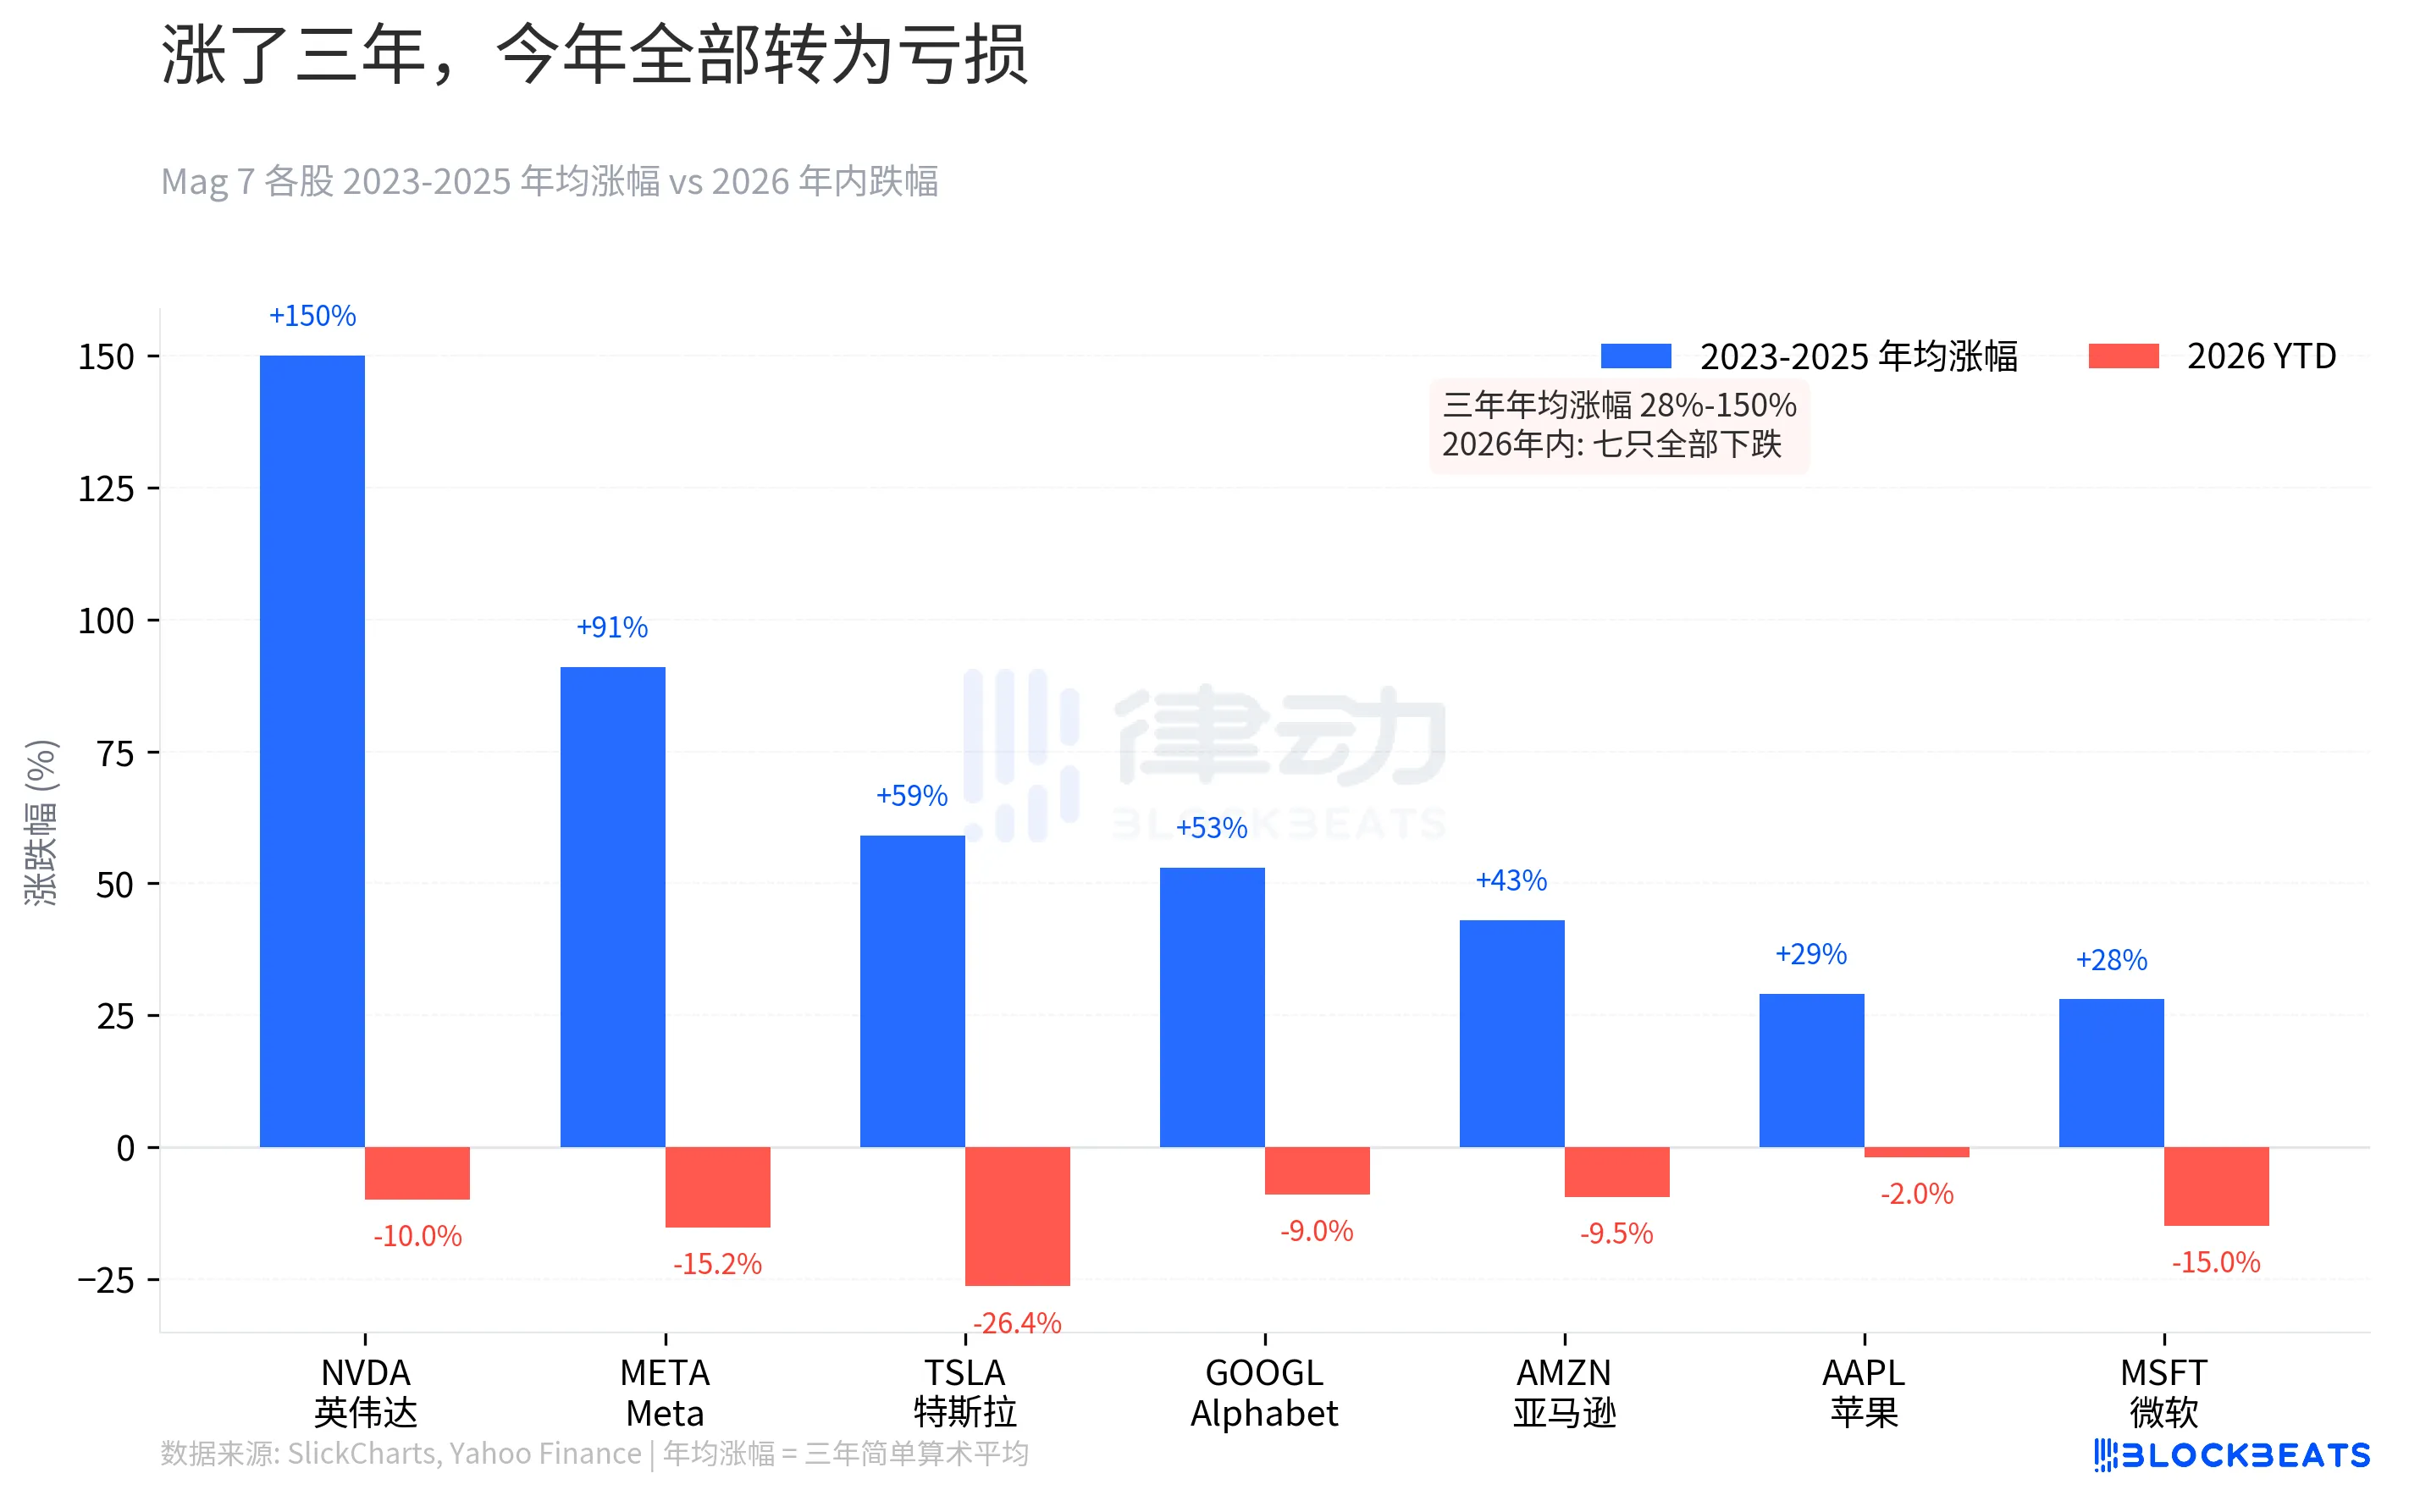
엔비디아는 2023년에 239% 상승한 후, 현재 10% 하락했습니다. 이 수치는 온순해 보일지 모르지만, 2025년 10월 고점에서 매입하면 이미 실제로 21.2%의 손실이 발생했습니다. 메타는 2023년에 194% 상승한 후 현재 15.2% 하락했습니다. 세 해 동안 쌓인 믿음은 세 달 안에 서서히 붕괴되었습니다.
2024년과 2025년의 수익은 이미 감속되었으며, 107%에서 64%로 그리고 23%까지 줄었습니다. 성장은 둔화되었지만 가치 평가는 낮아지지 않았습니다. 음악이 멈출 때, 세 해 동안 무시된 리스크 프리미엄이 한꺼번에 돌아왔습니다.
금리 인상 예상의 역전: 한 자리 수에서 52%로, 단 세 달만에
주가 하락은 결과에 불과합니다. 진정으로 역전된 것은 금리 예상입니다.
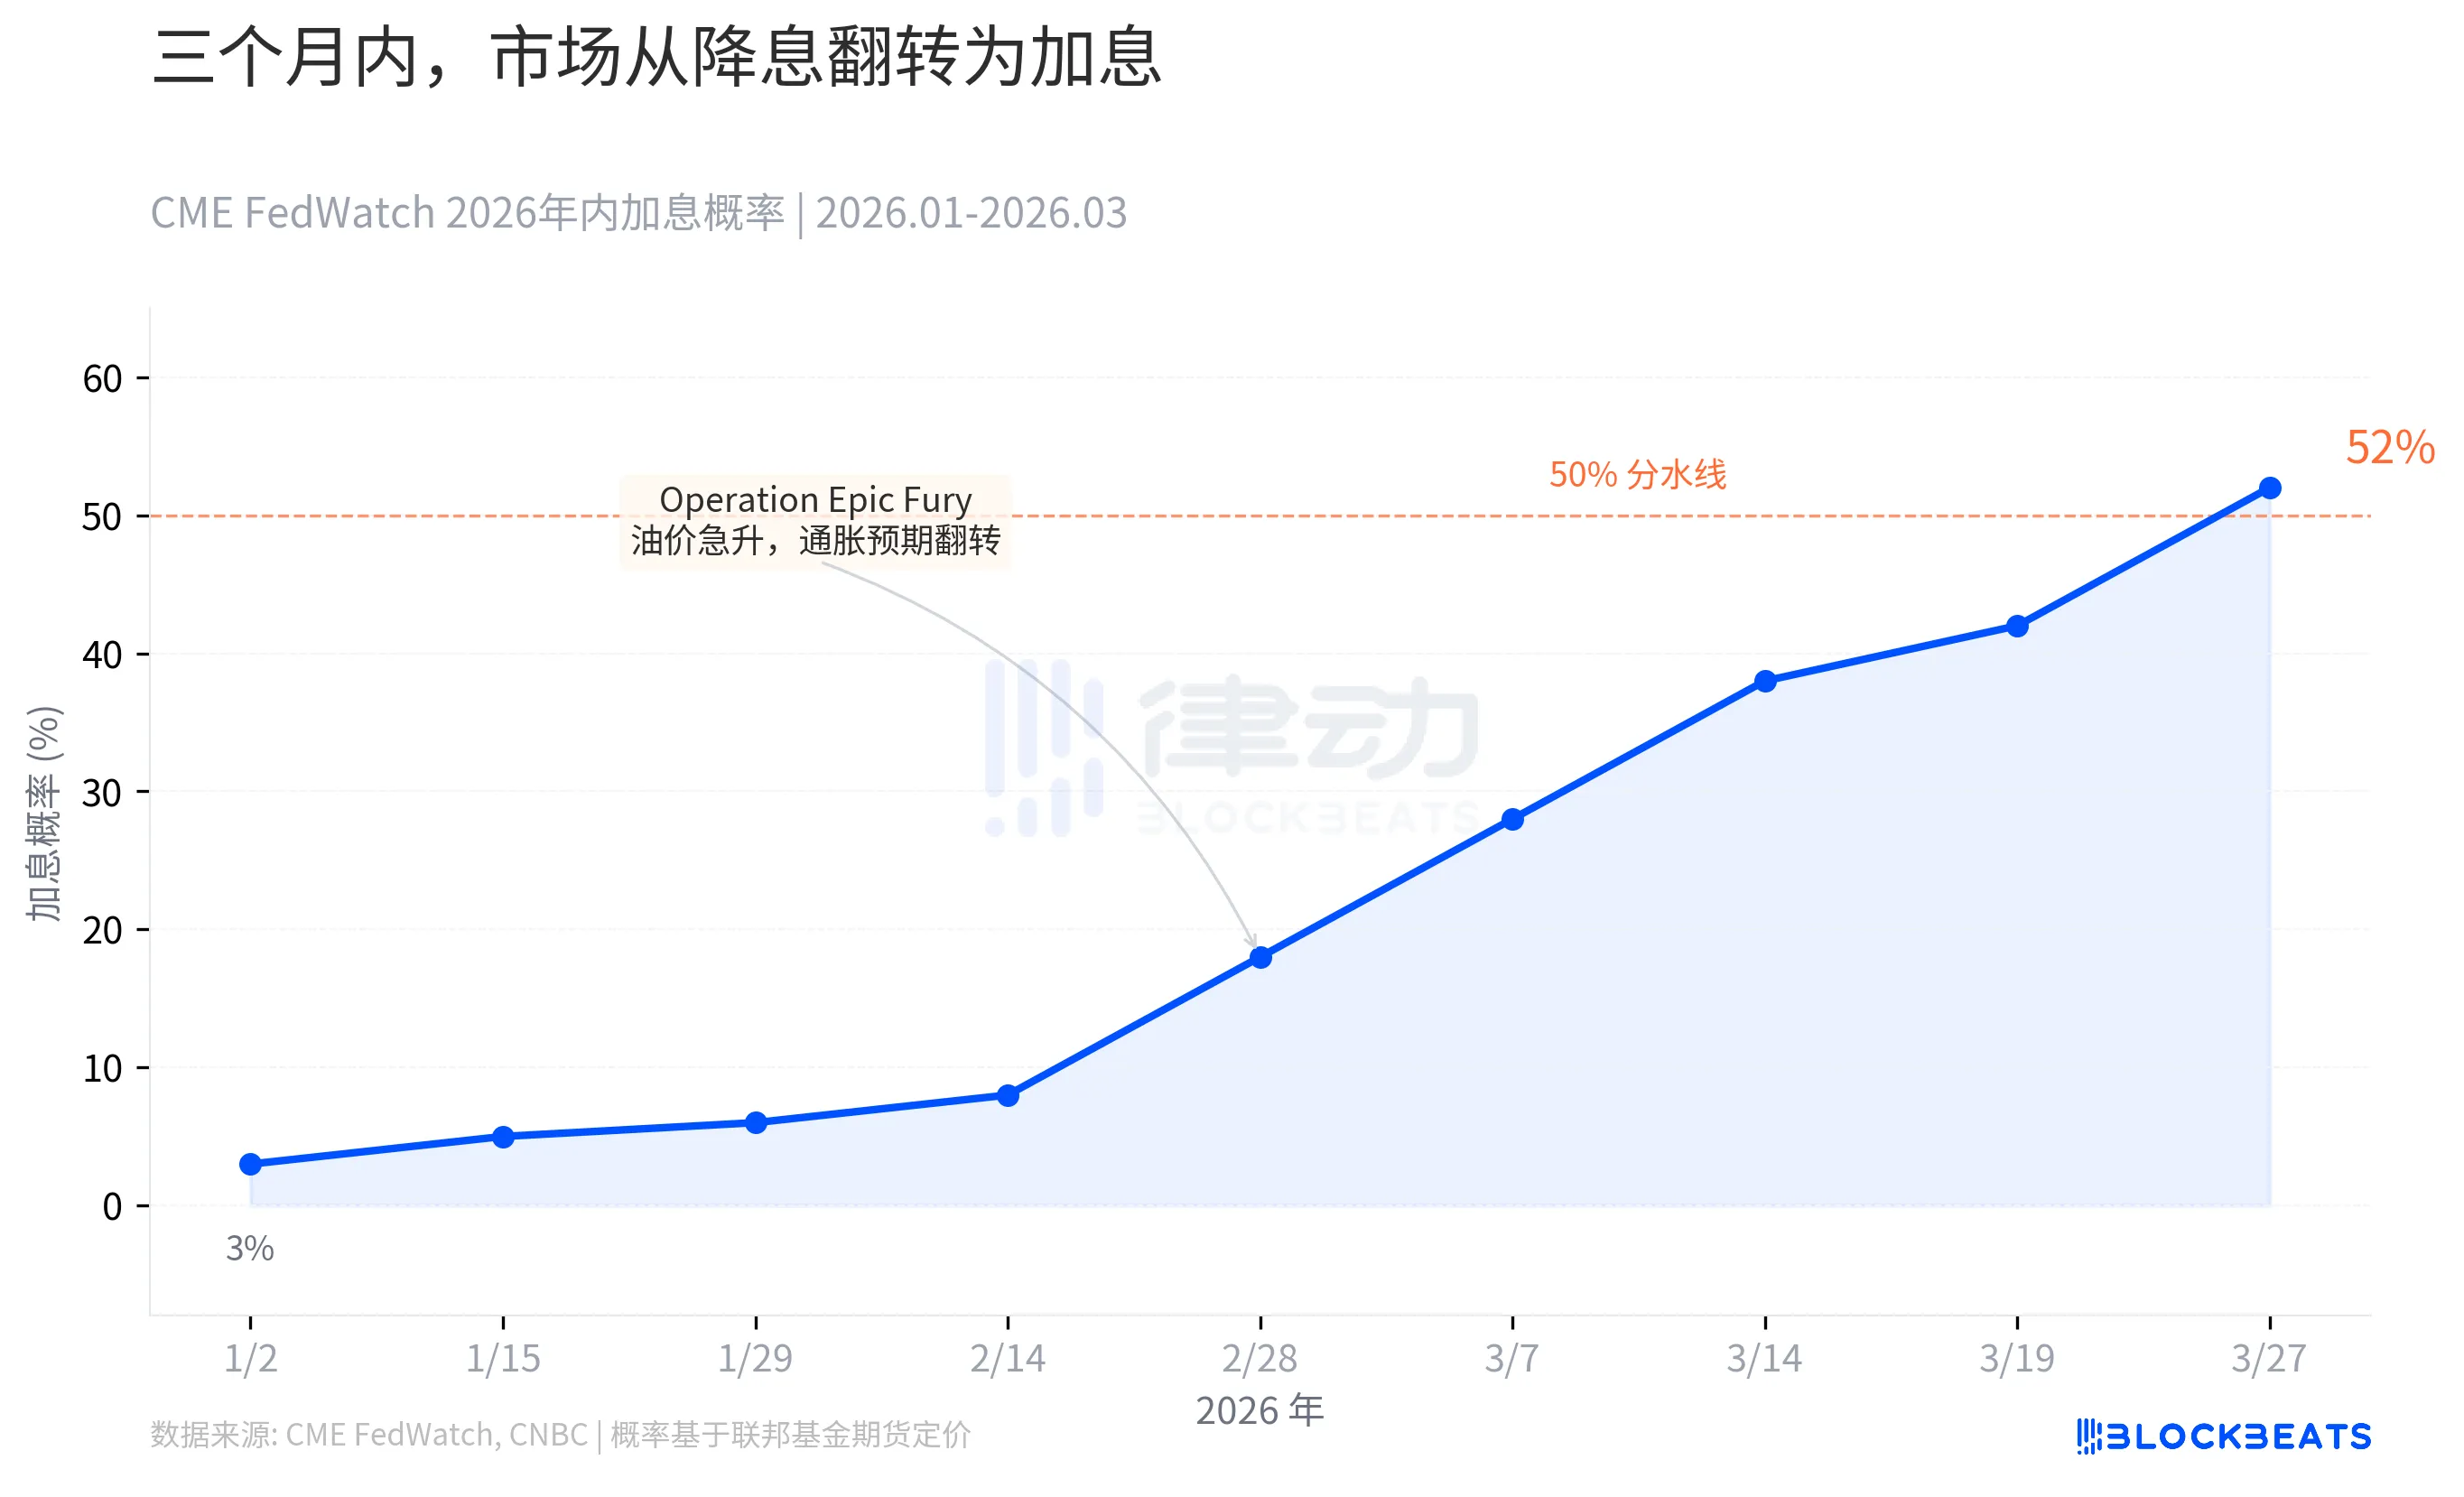
CME FedWatch 데이터에 따르면, 2026년 1월 초에는 시장이 아직 금리 인하를 가격화하고 있었으며, 올해 금리 인상 확률은 3% 미만이었습니다. 2025년 말에는 연방준비제도가 2026년에 계속해서 금리를 인하할 것으로 공론이 분분했습니다.
변곡점은 2월 28일부터 시작되었습니다. "Operation Epic Fury" 작전으로 홀木스해협 상황이 고조되었고, 이 글로벌 석유회항의 20%를 운송하는 주요 통로가 직접 위협받았습니다. 브렌트유는 3월 27일에 112.57달러로 마감하여 올해 상승률은 45%에 달했습니다. 석유가격은 인플레이션 예상을 견인했으며, 이 인플레이션 예상이 금리 가격을 직접 수정했습니다.
3월 27일에, CME 선물 시장은 첫 금리 인상 확률을 50%를 초과하는 수준으로 가격했습니다. 이는 2023년 초부터 시장이 처음으로 "금리 인상 예상"에서 "금리 인상 예상"으로 역전된 것입니다. 애틀랜타 연방준비은행 시장 확률 추적기 데이터에 따르면, 25bp 인상 확률은 이미 19.8%에 도달했습니다.
0에 가까운 수준에서 반토막나기까지, 불과 세 달도 안 되었습니다. 연초에는 몇 차례의 금리 인하를 논의했는데, 지금은 인상 여부를 논의하고 있습니다.
마이크로소프트가 가장 크게 하락, 테슬라가 아님
직관적으로는 Mag 7에서 가장 크게 하락한 기업이 테슬라일 것이라고 생각합니다. 그 기업은 가장 큰 변동성을 보이고 가장 많은 논란을 일으킵니다. 하지만 데이터는 다른 현실을 보여줍니다.
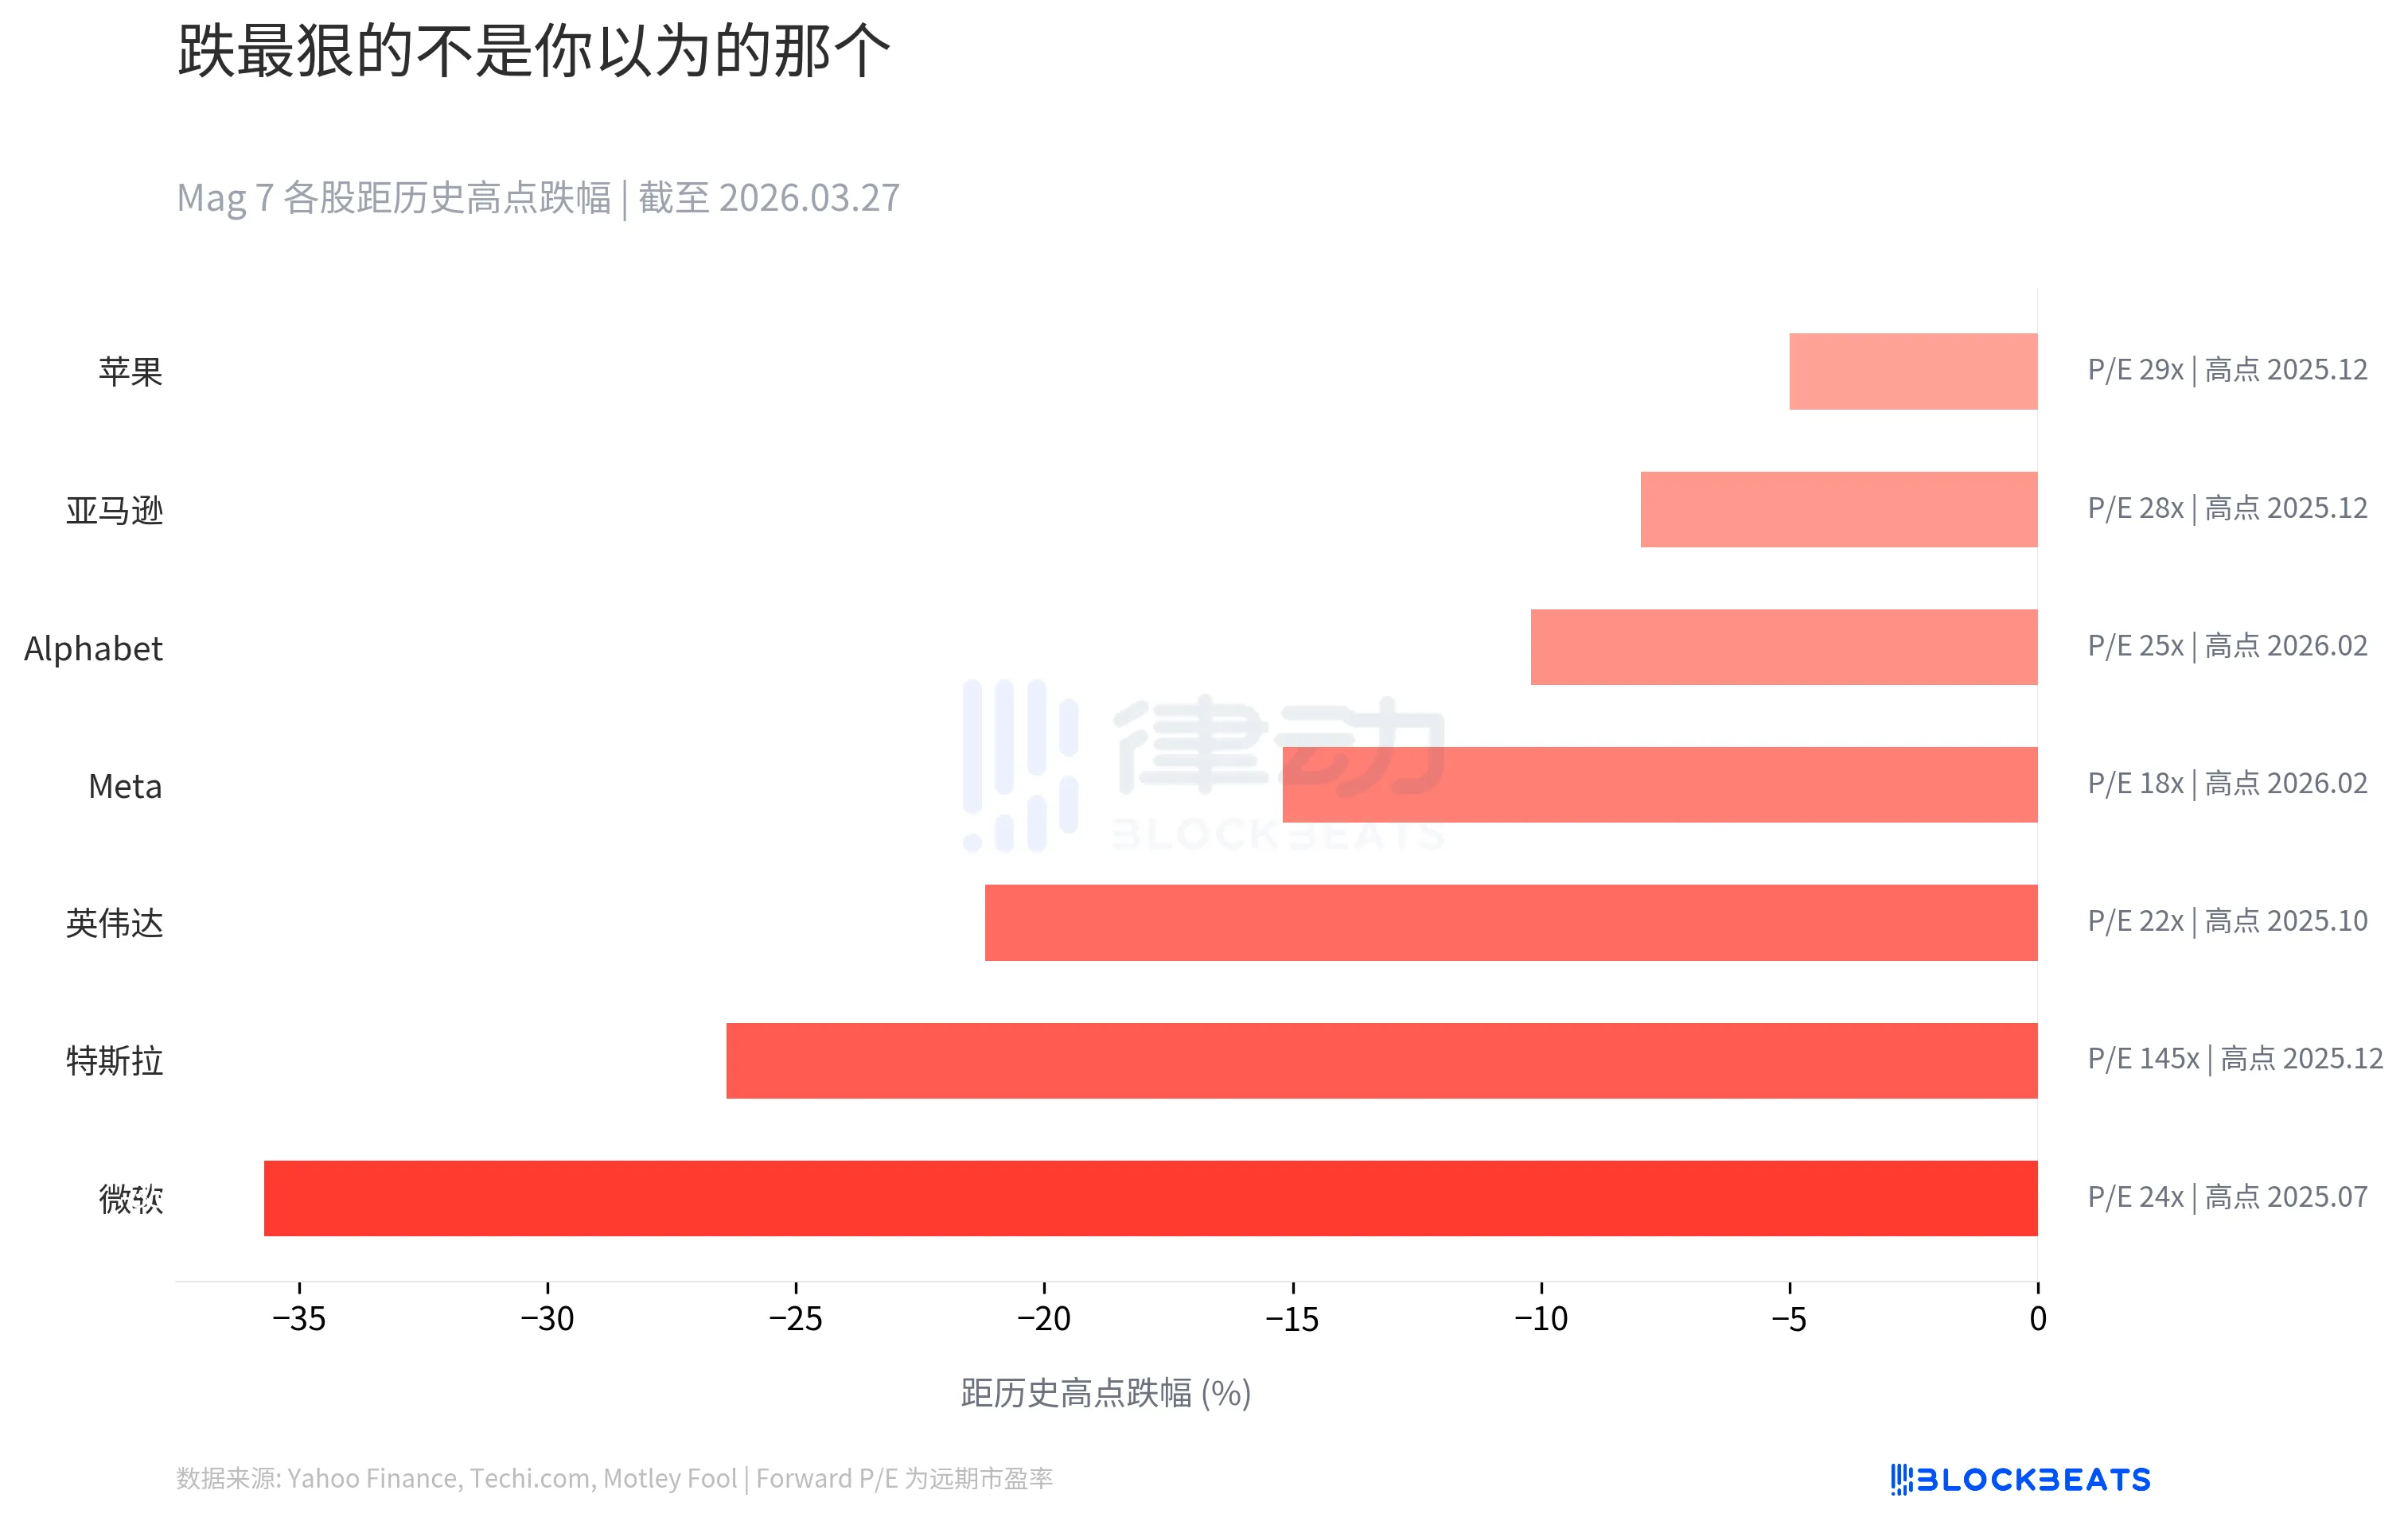
Techi.com과 Motley Fool의 데이터에 따르면, 마이크로소프트는 2025년 7월 최고점(약 534달러)에서 35.7% 하락하여, Mag 7 중에서 역사적인 최고점에서의 하락 폭이 가장 큰 기업입니다. 테슬라는 26.4%로 두 번째로, 엔비디아는 21.2%로 세 번째로 나왔습니다.
그러나 오른쪽의 Forward P/E 열을 보면, 이야기는 더 복잡해집니다. 테슬라의 순방향 주가수익률은 145배이고, 마이크로소프트는 단 24배입니다. 마이크로소프트가 더 많이 하락한 것은 시장이 그 기업의 가격에 대한 기대를 더 엄격하게 반영했기 때문입니다. 대기분위기가 나빠지자 "확신의 프리미엄"은 오히려 가장 많이 축소되었습니다.
애플은 일곱 기업 중에서 가장 급락에 저항한 기업으로, 최고점에서 5%만 하락했습니다. 그러나 29배의 Forward P/E는 이 "안전"이 싸다는 것을 의미합니다.
6500억 달러의 AI 캐피탈 지출: 돈을 태우는 것이 문제가 아니라, 수익 전망임
Mag 7은 2026년에 전례없는 수준의 청구서를 스스로에게 발행했습니다.
각 기업의 2025년 Q4 재무제표 가이드라인과 Bloomberg이 요약한 데이터에 따르면, 아마존, 구글, 마이크로소프트, 메타 등 네 기업의 2026년 AI 캐피탈 지출 예산은 약 6,500억 달러로, 2025년의 3,810억 달러보다 약 67% 증가했습니다. 각 기업의 이번 해 예산은 모두 지난 세 년간의 총합에 근접하거나 초과했습니다.
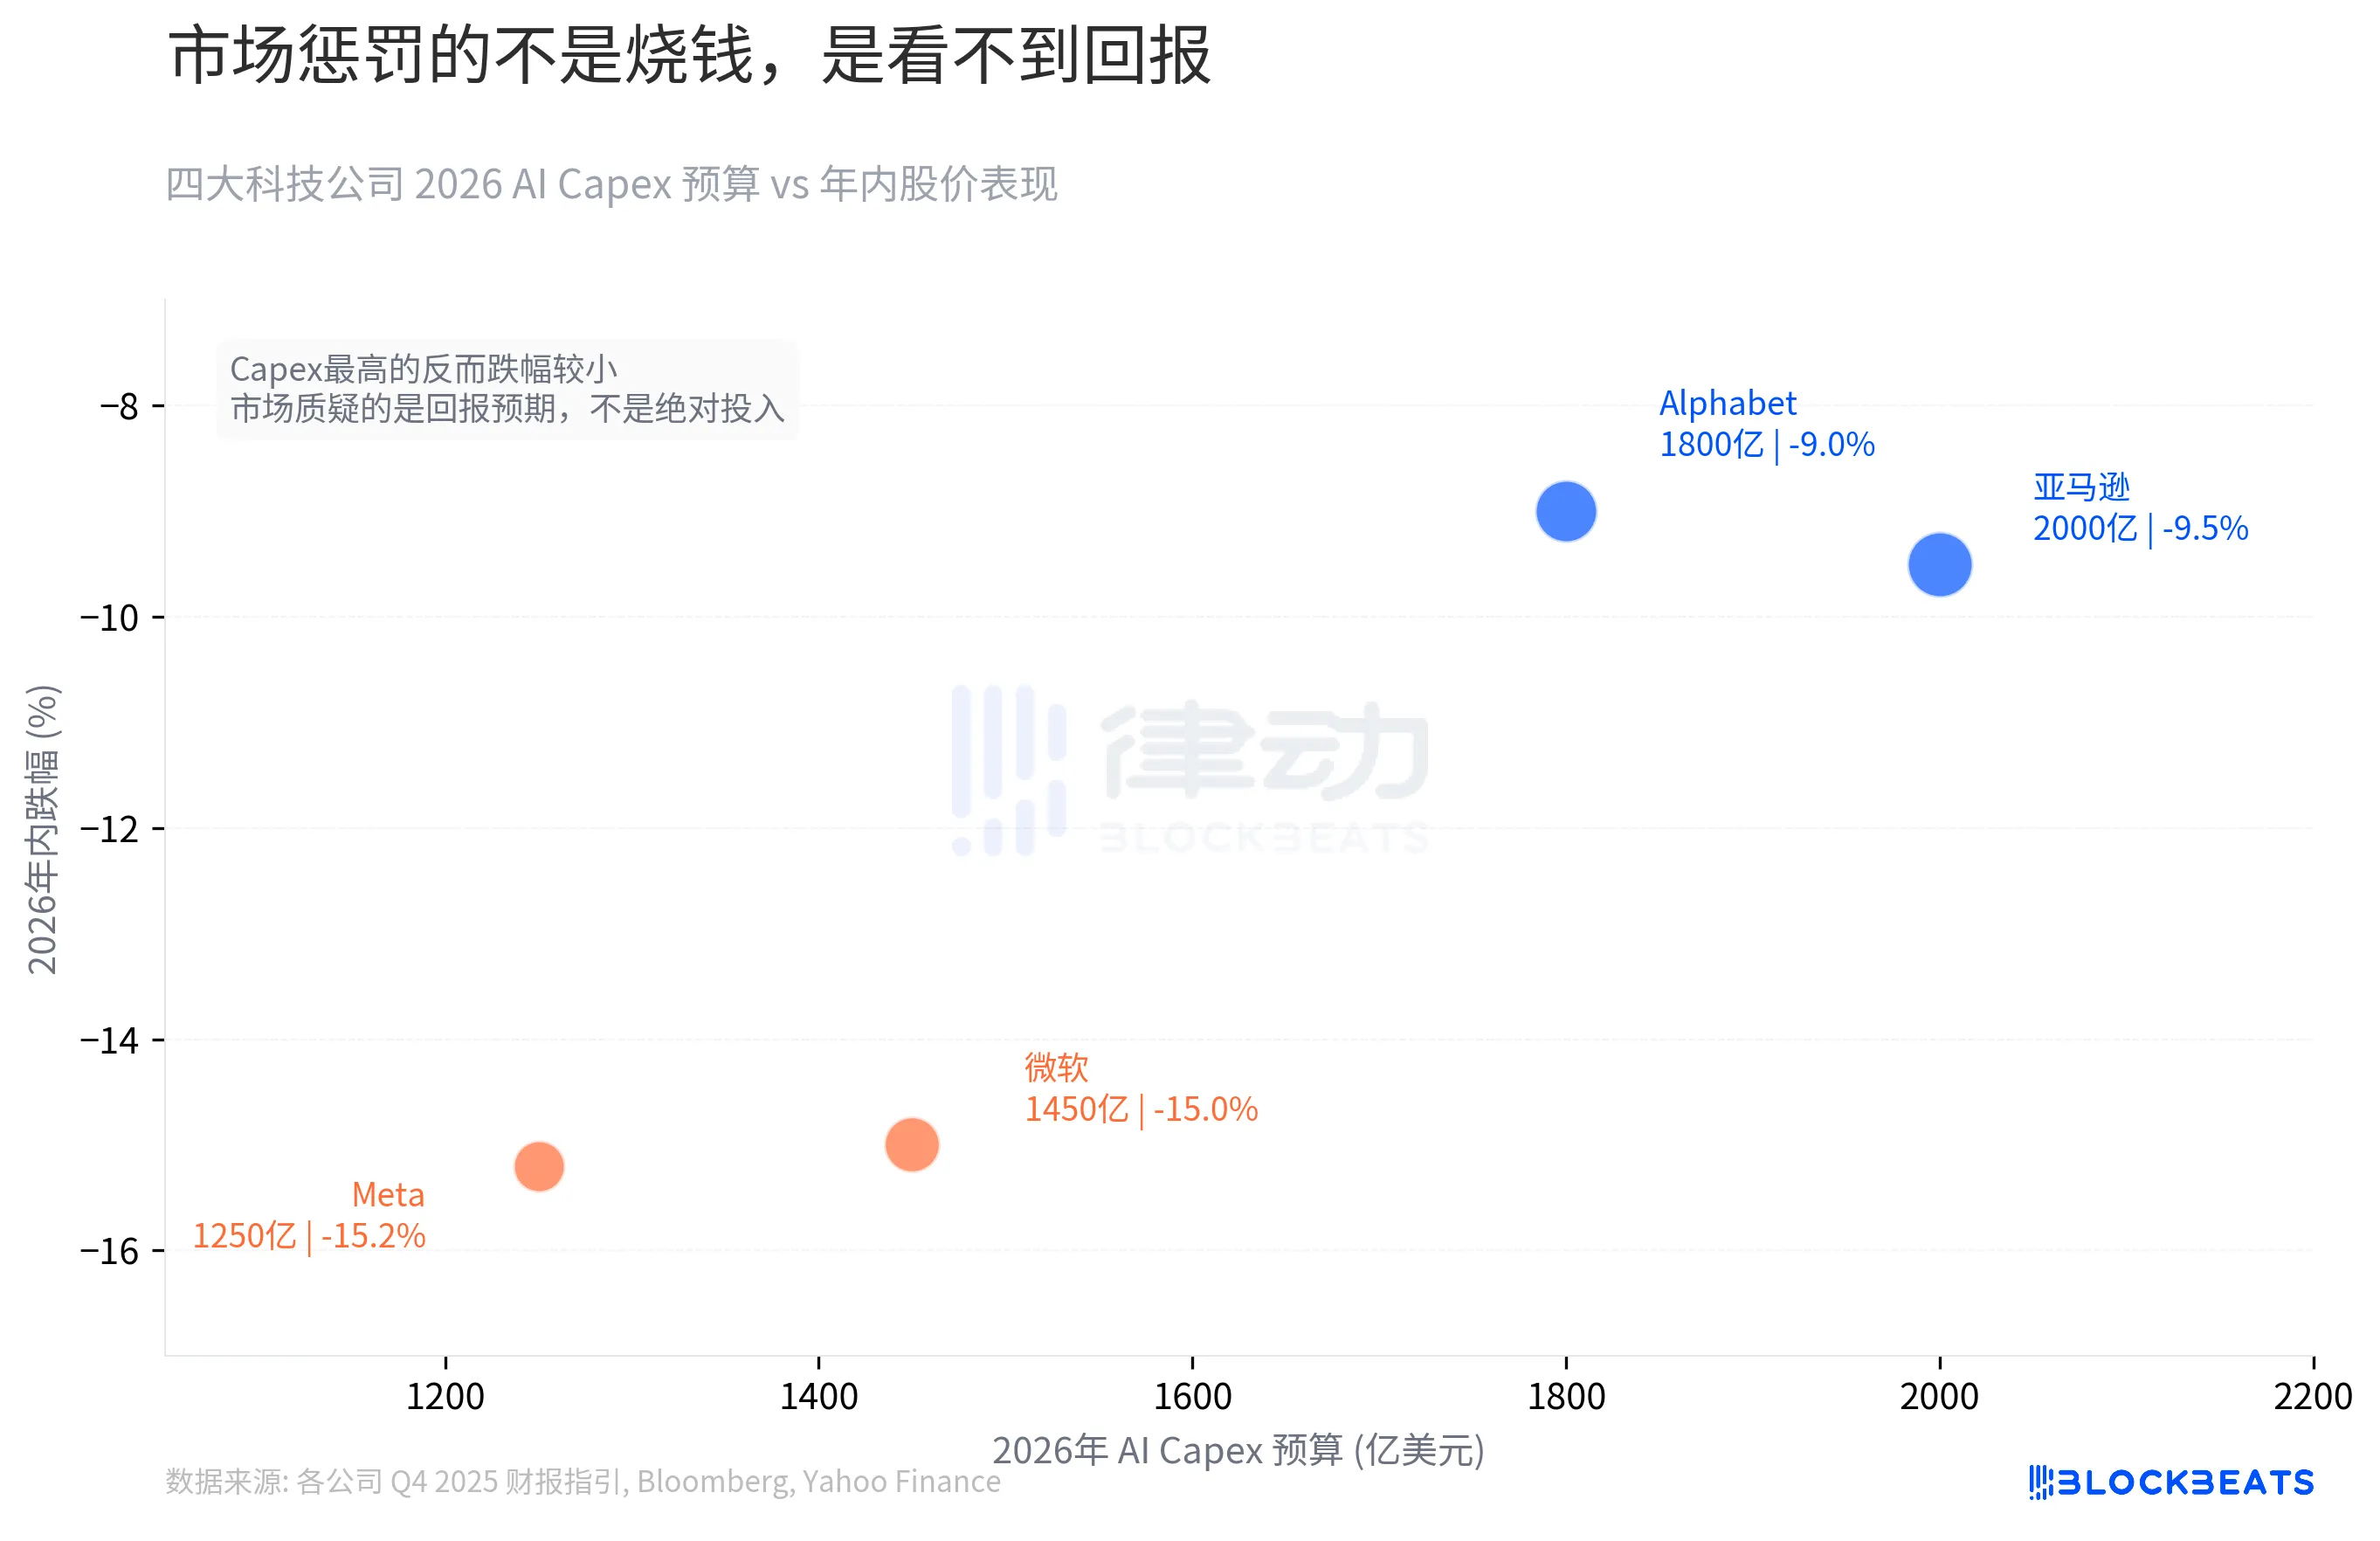
캐피탈 지출이 가장 큰 아마존(2,000억 달러)과 구글(1,800억 달러)은 각각 연간 9.5%와 9%만 하락했습니다. 반면, 캐피탈 지출이 더 낮은 마이크로소프트(1,450억 달러)와 메타(1,250억 달러)는 각각 15%와 15.2% 하락했습니다. 가장 많이 지출하는 기업들이 가장 적게 하락했습니다.
시장의 처벌은 절대 투자 크기가 아니라 수익 가시성입니다. 아마존의 AI 투자는 직접 AWS 이 수입 엔진에 이바지하고, 구글의 투자는 검색 광고에 의한 환원 경로가 분명합니다. 마이크로소프트와 메타의 AI 지출이 어디에 떨어지고 있는지, 투자자들은 아직 추측 중입니다. Copilot의 기업 내 침투율, 메타버스에서 AI 에이전트로의 전략적 전환은 아직 숫자로 이어지지 않았습니다. 인상주기는 이야기가 끝날 때까지 기다립니다.
자금은 이미 발을 옮겼다
State Street Global Advisors의 월간 자금 유입 데이터에 따르면, 2026년부터 현재까지, 에너지, 소재, 산업 등 순환 섹터 ETF의 순 유입액이 190억 달러에 이르렀으며, 전체 섹터 ETF 유입액의 65%를 차지하고 있으며, 이는 이러한 섹터가 가진 47%의 시장 비중을 훨씬 상회한다. Morningstar 데이터에 따르면, 천연 자원 펀드는 1월에 75억 달러를 유입받아 해당 섹터의 월간 역사적인 최고치를 기록했다.
ETF Trends 데이터에 따르면, 순환 섹터의 올해 들어 평균 수익률은 +20%이며, 기술 섹터의 올해 들어 -6%이며, S&P 500 전체는 단 +0.5%뿐이다. 군수 ETF(SHLD)는 1월에 단일 기간 순 유입액이 100억 달러를 넘어서며, 올해 들어 수익률은 +20%에 이른다. 기술 섹터가 완전히 피토하지는 않았으며, 2월에도 60억 달러의 유입이 있었지만, 순환 섹터에 크게 뒤처지는 수익률을 보였다.
금리 전망이 반전되면, 6500억 달러의 AI 지출이 자산 채무표의 가장 눈에 띄는 숫자가 될 것이다. 기관 자금이 이미 이전을 시작했고, 에너지와 군수로 이전했다.
EY-Parthenon의 수석 경제학자 Gregory Daco는 현재 상황을 "다차원 방해"로 표현했다. 그가 제시한 미국의 경제 침체 가능성은 40%이다. 골드만삭스는 30%를, 무디의 수석 경제학자 Mark Zandi는 거의 50%에 가까운 수치를 제시했다.
세 년 동안의 과도한 상승, 세 달 동안의 반전, 6500억 달러가 금리 인상 주기의 한가운데 떠 있습니다. Mag 7의 2조 달러 시가총액 소실은 패닉의 하루 때문이 아니라 가격이 이미 종료된 주기를 재평가하고 있는 시장인가요?
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
