인텔 주가 20% 급등, CPU는 에이전트 시대에 잃은 것을 모두 되찾아야 함

어제 밤 인텔 주가는 시간 외 거래 중 70달러에 달했으며 시간 외 거래에서 20% 폭등하여 모든 사람의 예상을 뛰어넘는 최신 재무제표 때문이었습니다.
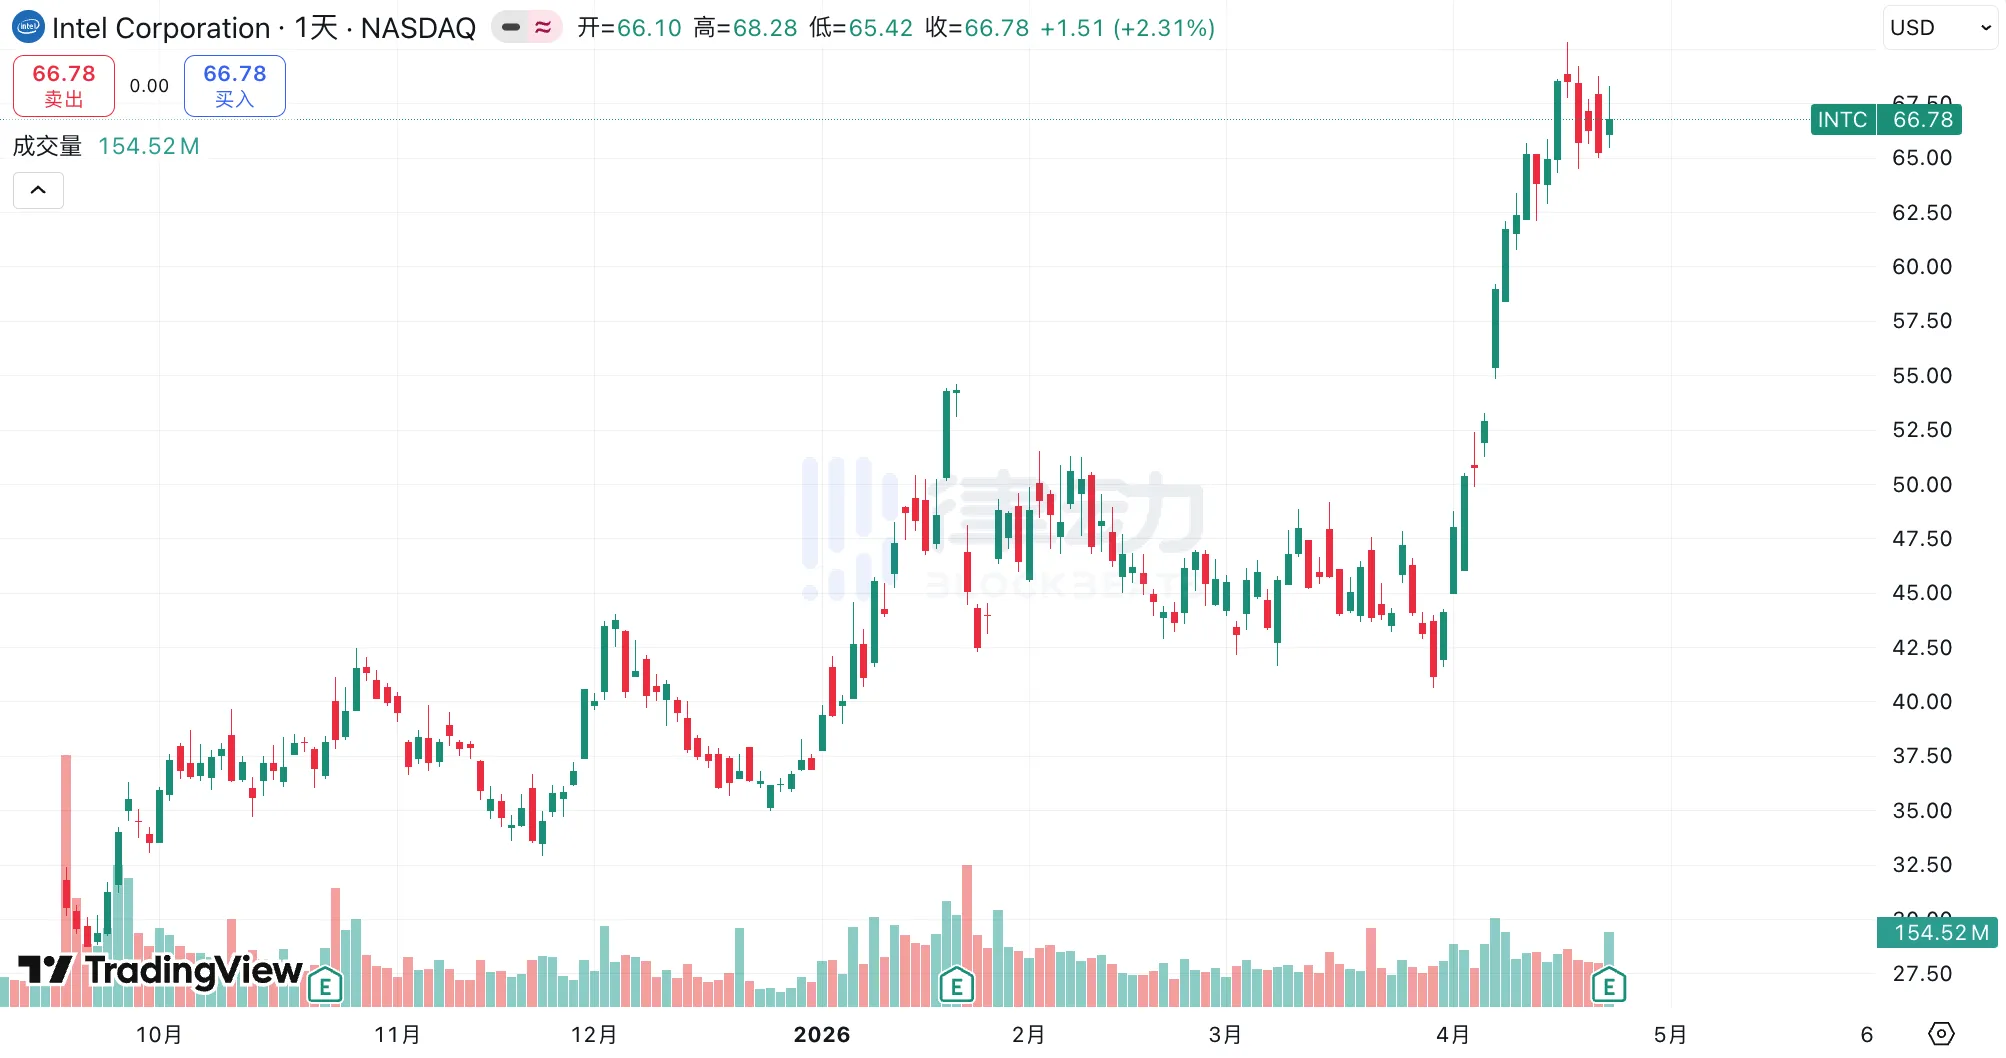
인텔은 목요일에 2026 회계연도 제1사분기 실적을 발표했으며 매출은 136억 달러로 전년대비 7% 증가하여 월가의 일치 예상을 11% 상회했습니다. 비 GAAP 주당 순이익은 0.29달러로 분석가 예상치인 0.01달러를 크게 상회하여 예상치의 29배를 기록했는데 이는 대형 주식 중에서 매우 드문 차이입니다. 발표 이후 인텔 주가는 시간 외 거래에서 20% 상승했습니다.
Q2 지침도 더 공격적인 방향성을 제시하며 매출 범위는 138억에서 148억 달러로 일치 예상치 중앙값을 초과했습니다. 새 CEO Lip-Bu Tan은 전화 회의에서 한 문장으로 실적을 설명했는데, 그 요지는 CPU가 AI 시대의 필수적인 기반 위치로 자리 잡으려는 중이라는 것입니다.
이는 인텔이 지난 2년 동안 가장 많이 논의된 주제 중 하나로 시장에서 논의되었습니다. 회사는 초기 AI 파동을 완전히 놓쳤다고 여겨졌습니다.
한편, 인텔은 경쟁사인 엔비디아의 GPU에 대항할 수 있는 제품을 내놓지 못했으며, 더 나아가 선진 제조 노드도 TSMC와 따라가지 못했습니다. 그러나 지난 12개월 동안, AI 모델 훈련에서 점차 더 많은 AI 배치가 추론 및 자체 주도형 '지능체' 조정으로 이동함에 따라, CPU는 이전에는 기본적인 '컴퓨터 두뇌'로 여겨졌던 것이 다시 필요로 되었습니다. 인텔의 이번 분기의 반등은 이 기술적 서술의 첫 번째 재정적 구체화입니다.
데이터 센터 사업이 U 모양 반전
Q1의 136억을 분해하면, 가장 중요한 변화는 데이터 센터 및 AI(DCAI) 분야에서 나타났습니다. 인텔 재무제표에 따르면 DCAI의 분기 매출은 51억 달러로, 역대 최고치를 기록하며 전년 동기대비 22% 증가했습니다.
이것은 일회성 폭발이 아닙니다. 2025년으로 시간을 되돌려 DCAI는 Q1에 41억을 달성한 후 Q2에 39억으로 하락하고 Q3에 다시 41억을 기록했으며 이러한 횡보는 시장에서 'CPU 부활'이라는 이야기를 의심케 했습니다. 그런 다음 Q4로 가게 되면, Tom's Hardware가 정리한 인텔의 공시기준에 따르면, DCAI는 Q3의 41억에서 47억으로 상승하여 전분기 대비 +15%로 기록을 세워 이 기업의 10년 중 가장 빠른 분기 별 상승률을 기록했습니다.
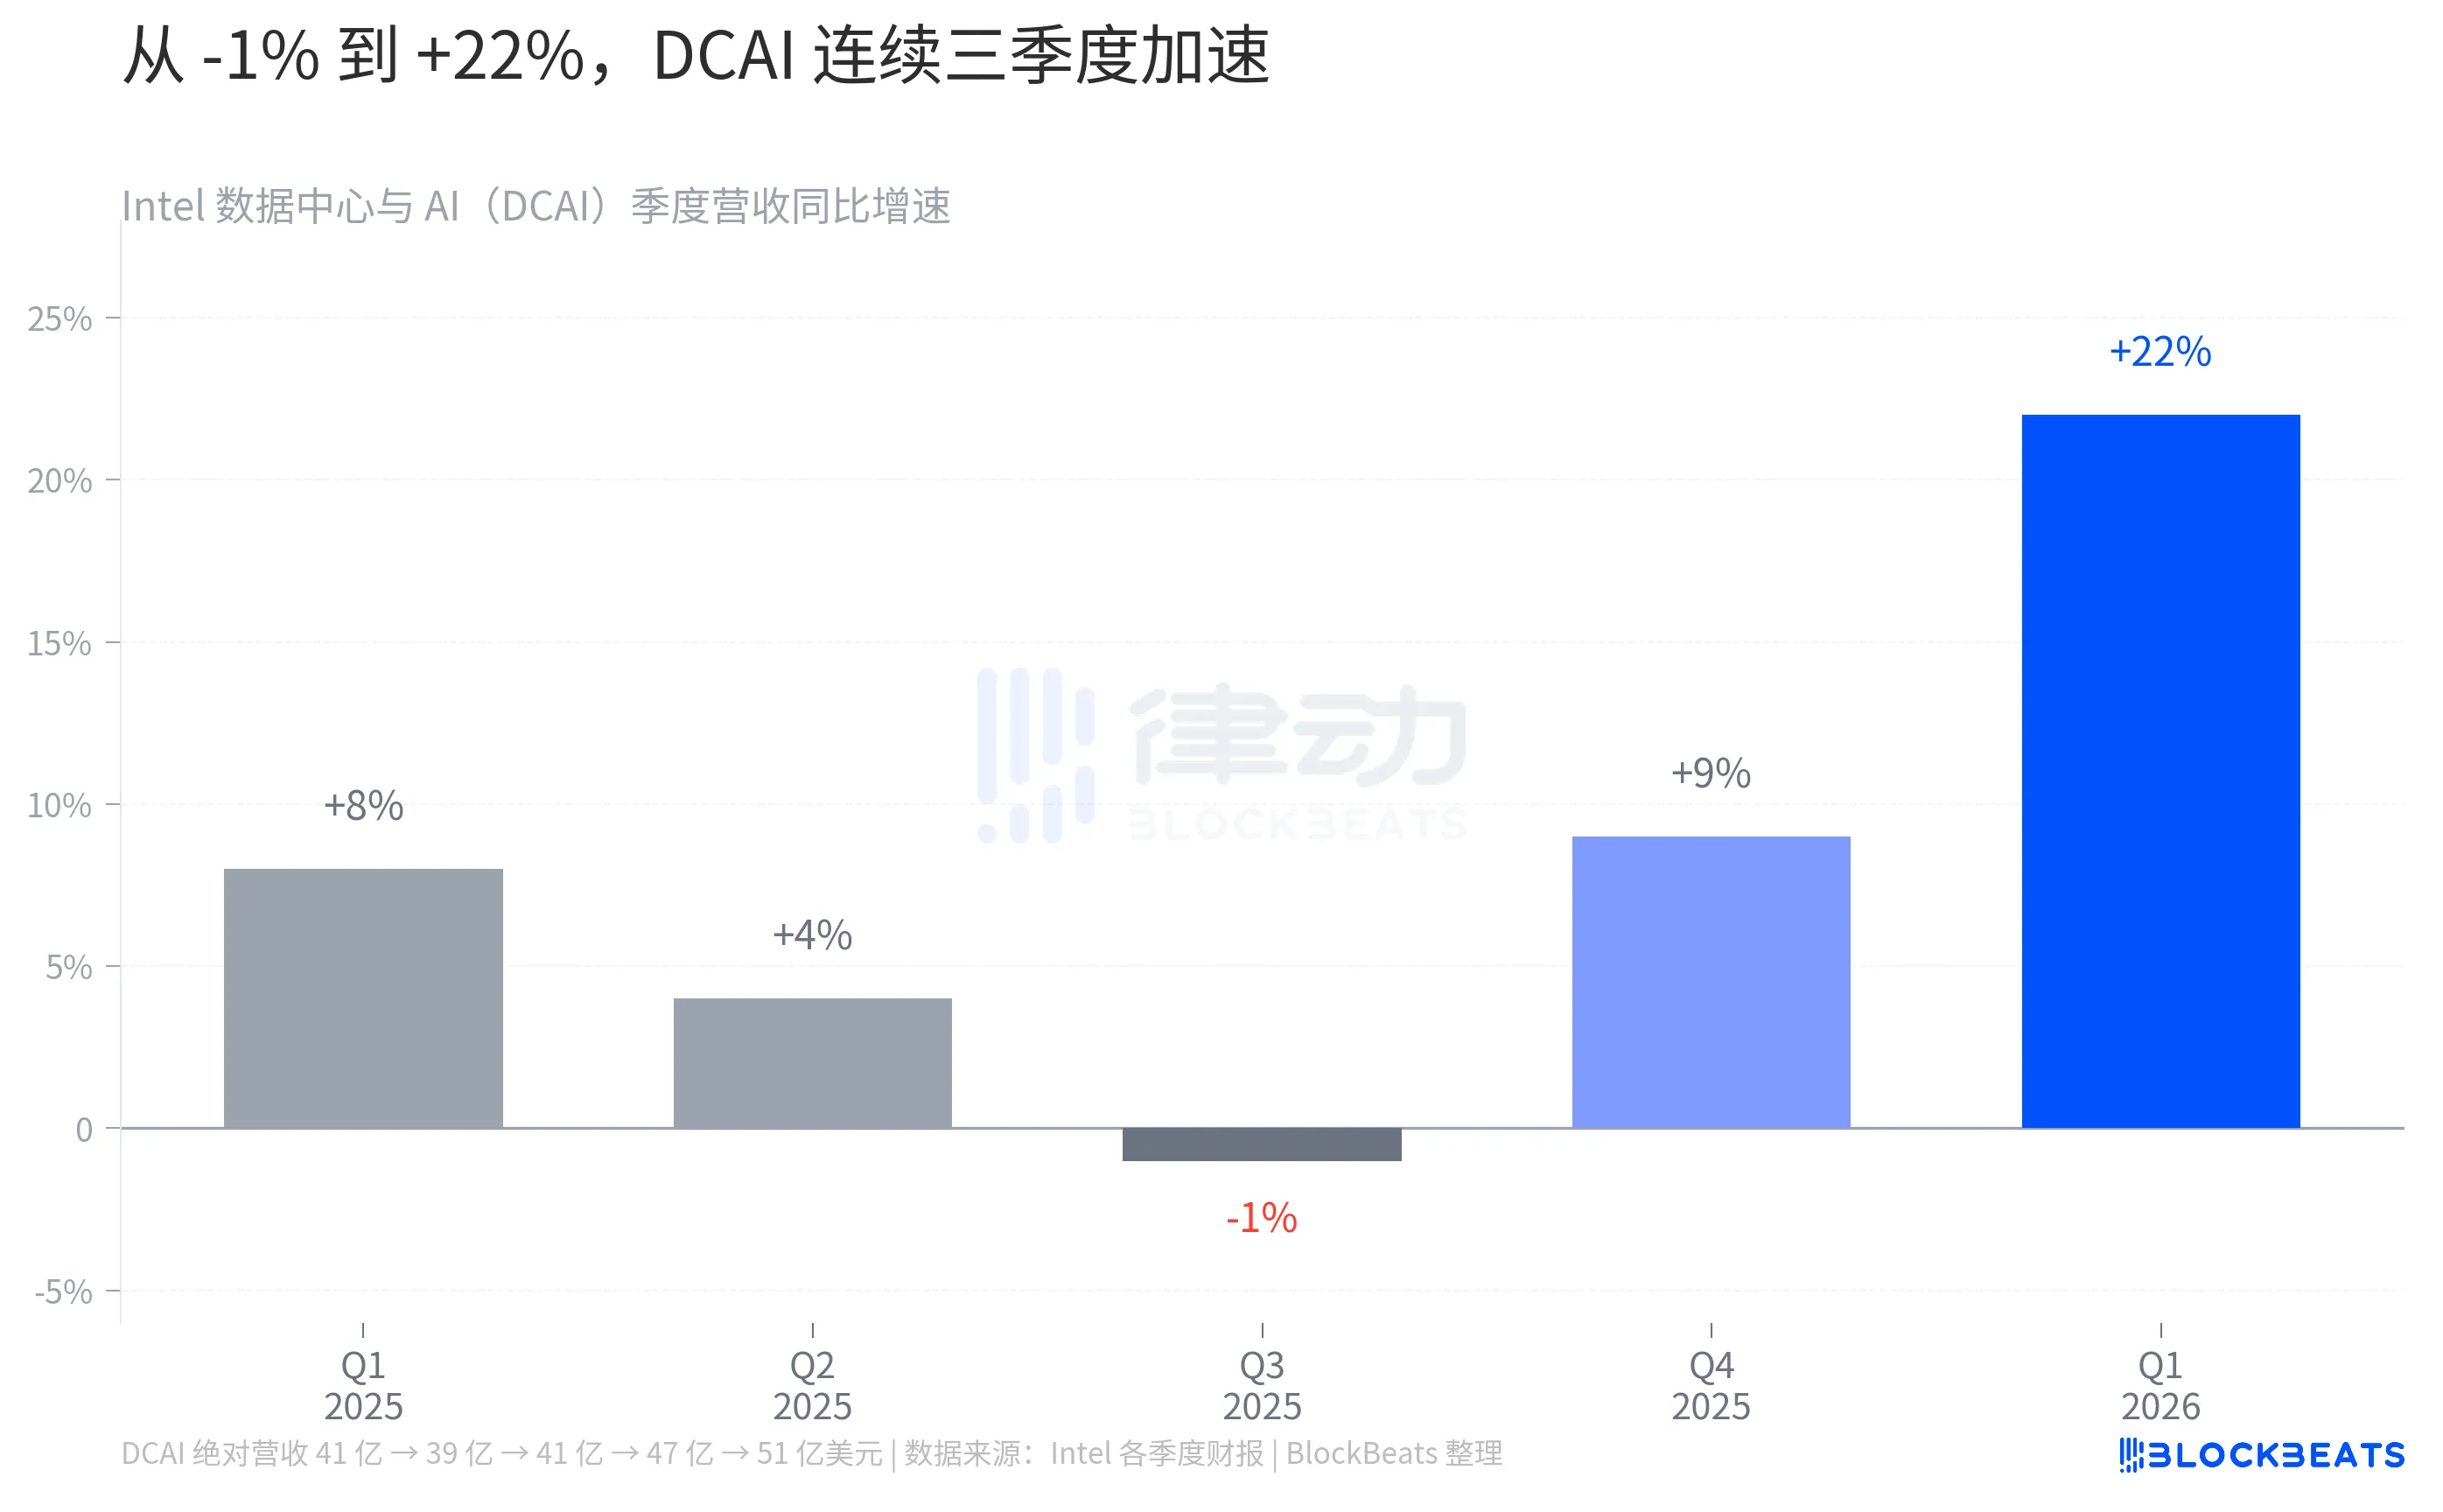
2026년 제1사분기에 들어오면서 51억이라는 숫자는 곡선 전체에 명확한 U자형을 그리게 만들었으며, 최저점은 2025년 중반에 있었고, 굽힘 지점은 2025년 제4사분기에, 확정은 2026년 제1사분기에 있었습니다. 경영진이 제시한 설명은 제온 제6세대 'Granite Rapids' 프로세서가 대규모 양산을 시작하고 AI 인프라 갱신 주기가 결합된 결과입니다. 회사는 심지어 일부 클라이언트 CPU 생산능력을 희생하여 실리콘 웨이퍼를 데이터 센터에 양도하여 DCAI 전반의 수익률을 높였습니다. 인텔 2025년 제3사분기 보고서에 따르면, 이 부문의 운영 이익률은 2024년 제3사분기의 9.2%에서 23.4%로 상승하여 거의 2.5배 증가했습니다.
동일한 AI 이야기, 세 기업이 그리는 서로 다른 추세
인텔의 이번 반등을 동료와 비교하면 주가 등락률보다 훨씬 흥미로운 차트를 볼 수 있습니다.
2023년 1월을 기준으로 2026년 4월까지, 엔비디아 주가 지수는 1023으로 치솟고, AMD는 406으로 상승하였으며, 인텔은 245였습니다. 세 개의 선은 동일한 시작점을 가지고 있지만 종점은 거의 다섯 배 가량 차이가 납니다. 그러나 더 주목할 만한 것은 인텔 파란색 선의 형태입니다. 그것은 천천히 상승하는 것이 아니라 먼저 2024년 9월에 64(출발점에서 36% 하락한 수준)까지 급락하고, 그런 다음 V자형의 반등을 그려서 2026년 초에 245에 도달했습니다.
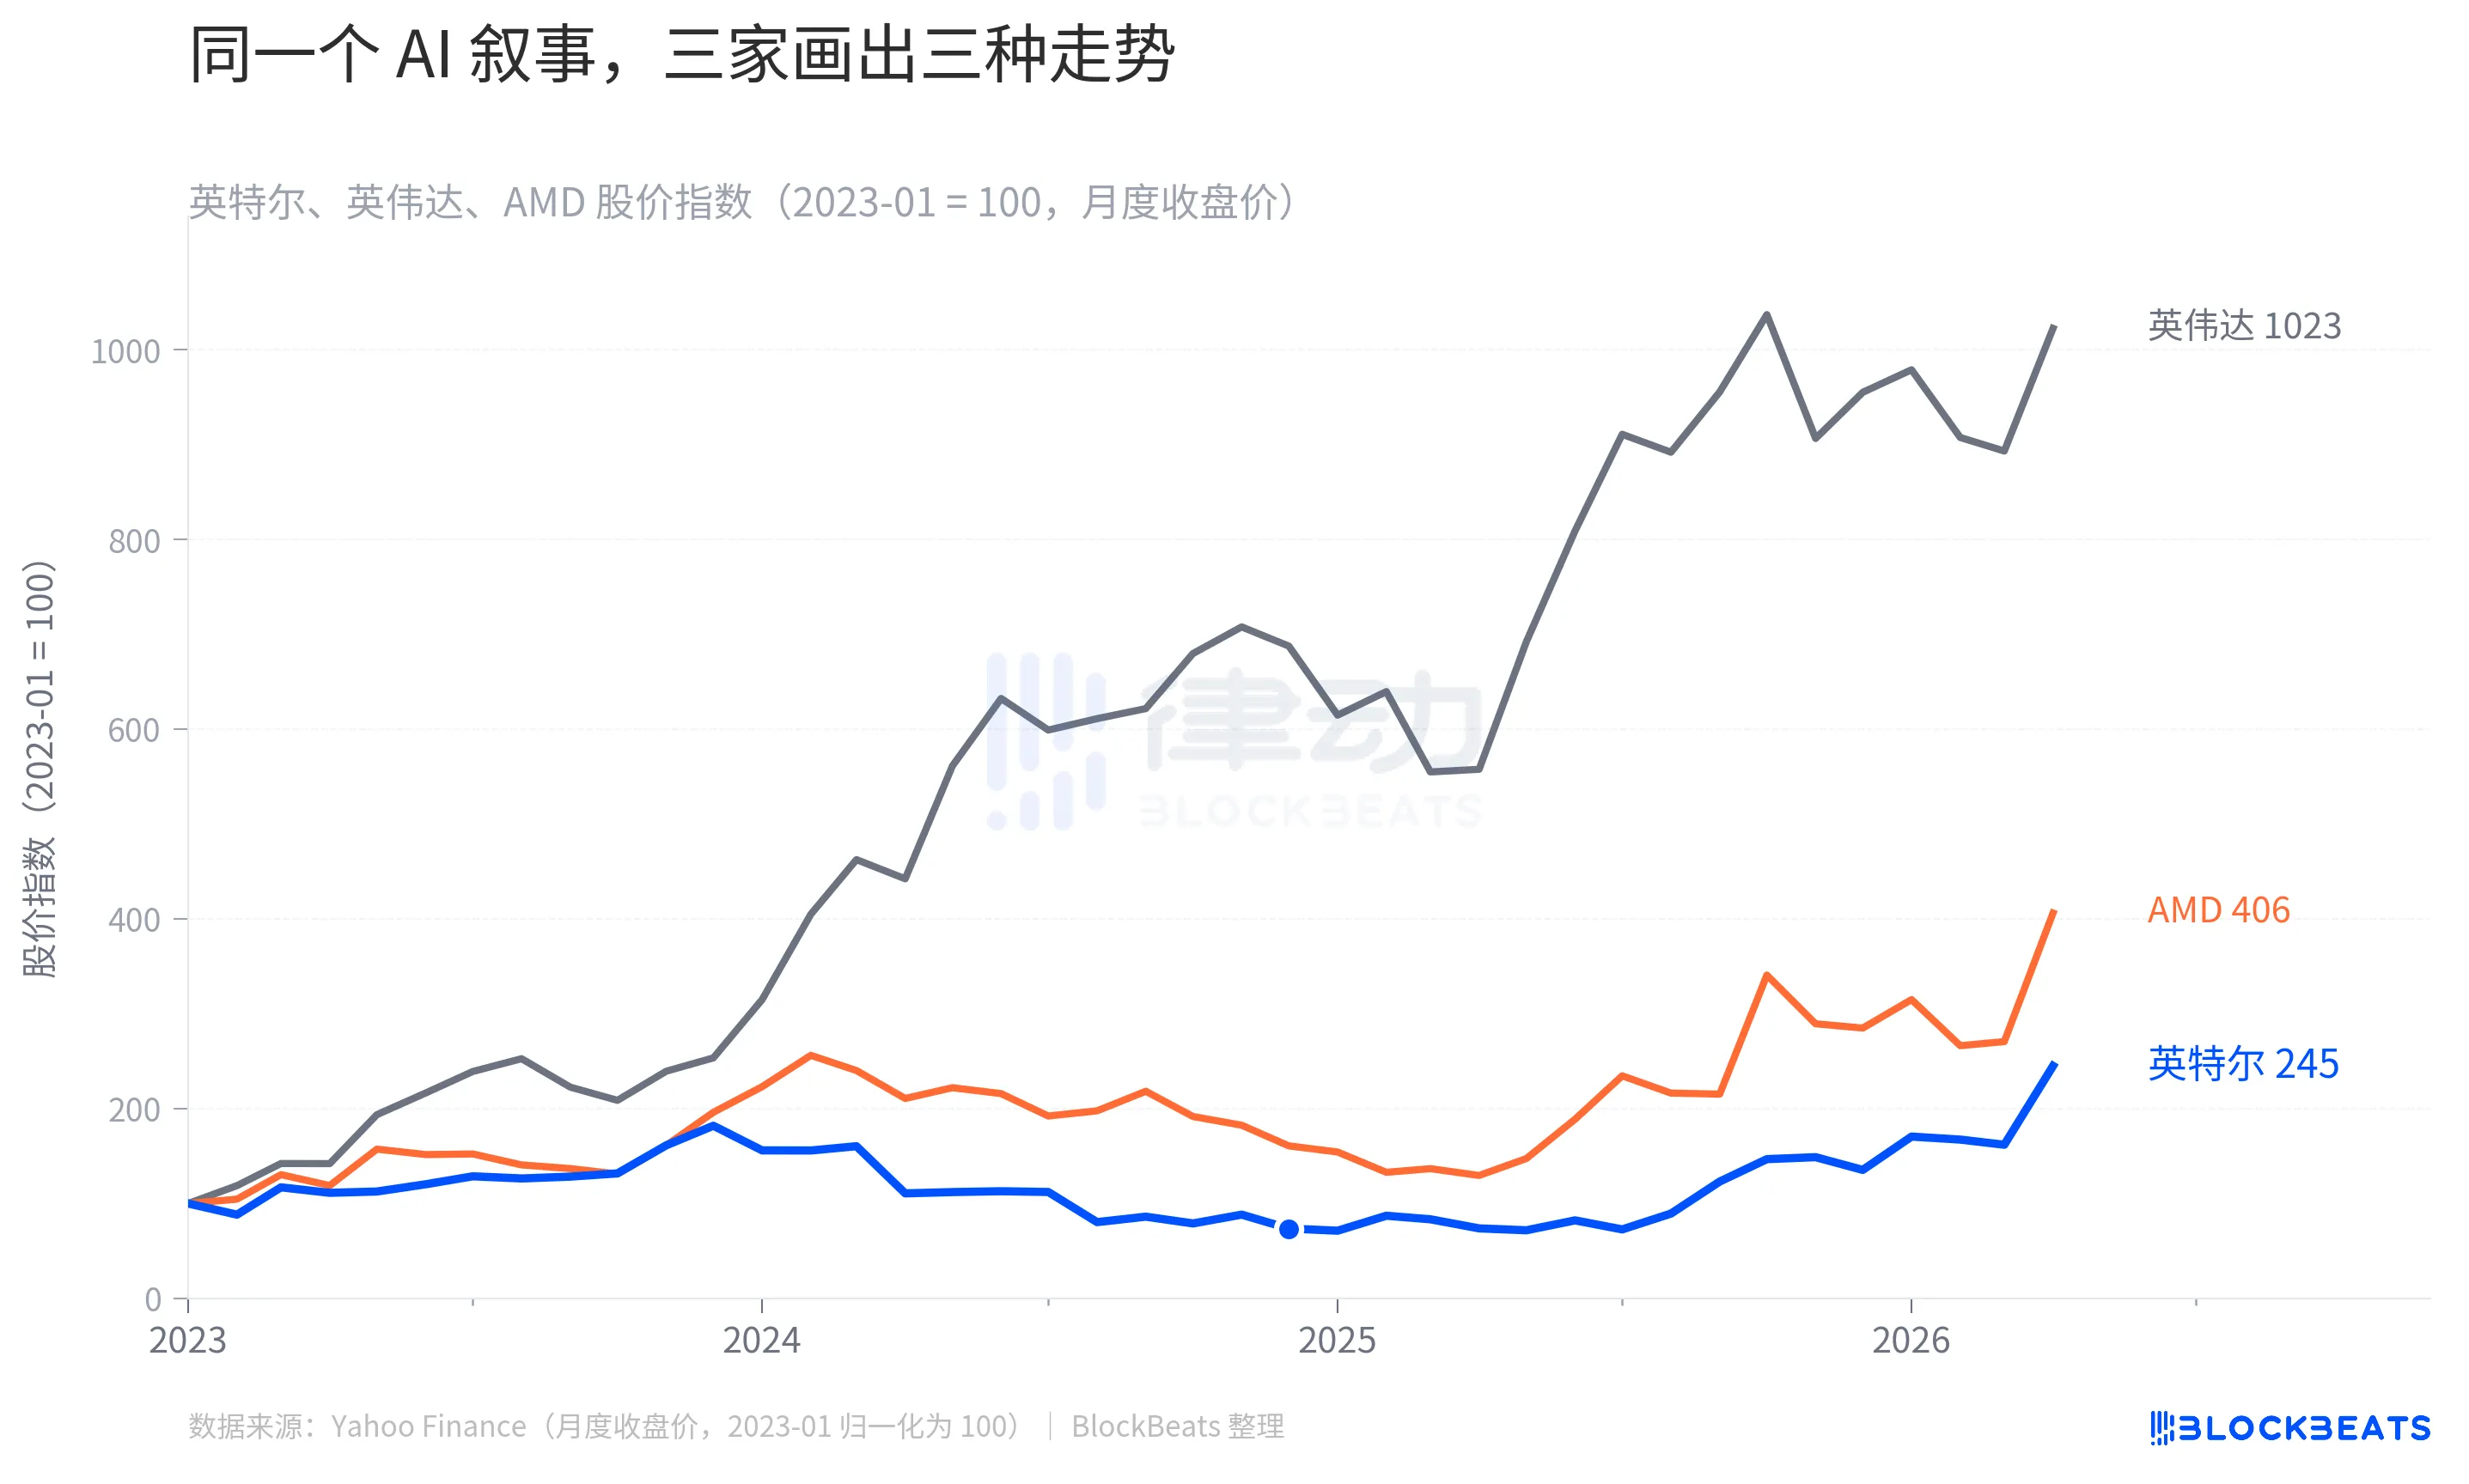
이 그림은 실제로 시장이 "AI 자본주기 중 누가 진정으로 돈을 벌었는가"에 대해 두 번의 가격 책정을 한 것을 말합니다. 2023년부터 2024년까지, 돈은 훈련에 GPU가 필요했기 때문에 엔비디아에 흘러갔습니다. AMD는 MI300 시리즈를 통해 두 번째 케이크를 씹었으며, 주가도 함께 성장했습니다. 반면, 인텔은 Gaudi 가속기 판매량이 예상에 못 미치고 최첨단 공정 양산이 지연되면서 AI 교역 명단에서 시스템적으로 제외되었습니다. 2025년 1월에 인용된 '포춘' 타사 평가에 따르면, 엔비디아의 AI 칩 시장 점유율은 2021년 25%에서 2024년 86%로 상승하였으며, 인텔은 68%에서 6%로 하락하였습니다.
두 번째 가격 책정은 2025년 하반기부터 2026년 초까지 발생했으며, 시장은 AI가 훈련에서 추론 및 에이전트 단계로 진입하면서 계산 용량 수요 구조가 변할 수 있는지에 대해 다시 논의하기 시작했습니다. 이 질문의 답변은 직접적으로 인텔의 이 파란색 선이 얼마나 멀리 갈 수 있는지를 결정하게 됩니다.
시나리오가 에이전트에 가까워질수록 CPU는 무대 중앙으로 돌아갑니다
AI 워크플로를 세 가지 시나리오로 분리하면 CPU의 웨이트가 크게 다릅니다. 델로이트의 2026 기술 트렌드 보고서에 따르면 대형 모델 트레이닝 단계에서 CPU는 워크플로 병목에서 약 8%만 차지하며, 나머지 92%의 연산 능력 압력은 GPU 클러스터에서의 병렬 동기화에 있으며, 이는 NVIDIA의 홈 그라운드입니다. 대규모 인퍼런스 단계로 진입하면 CPU의 가중치가 25%로 상승하지만 GPU의 병렬 처리량과 메모리 대역폭은 여전히 병목입니다.
진정한 변화는 에이전트 배치 시나리오에서 일어납니다. 조지아 공과대학과 인텔이 2025년 11월에 공동 발표한 연구에 따르면, 에이전트 워크플로에서 도구 호출에 사용되는 CPU 처리가 프로세스 전체 지연의 50%에서 90%를 차지하며, 구체적인 비율은 도구 유형과 배치 복잡성에 따라 달라집니다. 다시 말해, AI 에이전트가 API 호출, 데이터 검색, 하위 작업 조정, 컨텍스트 메모리 관리 등을 수행할 때 병목은 GPU가 아닌 CPU에 있습니다.
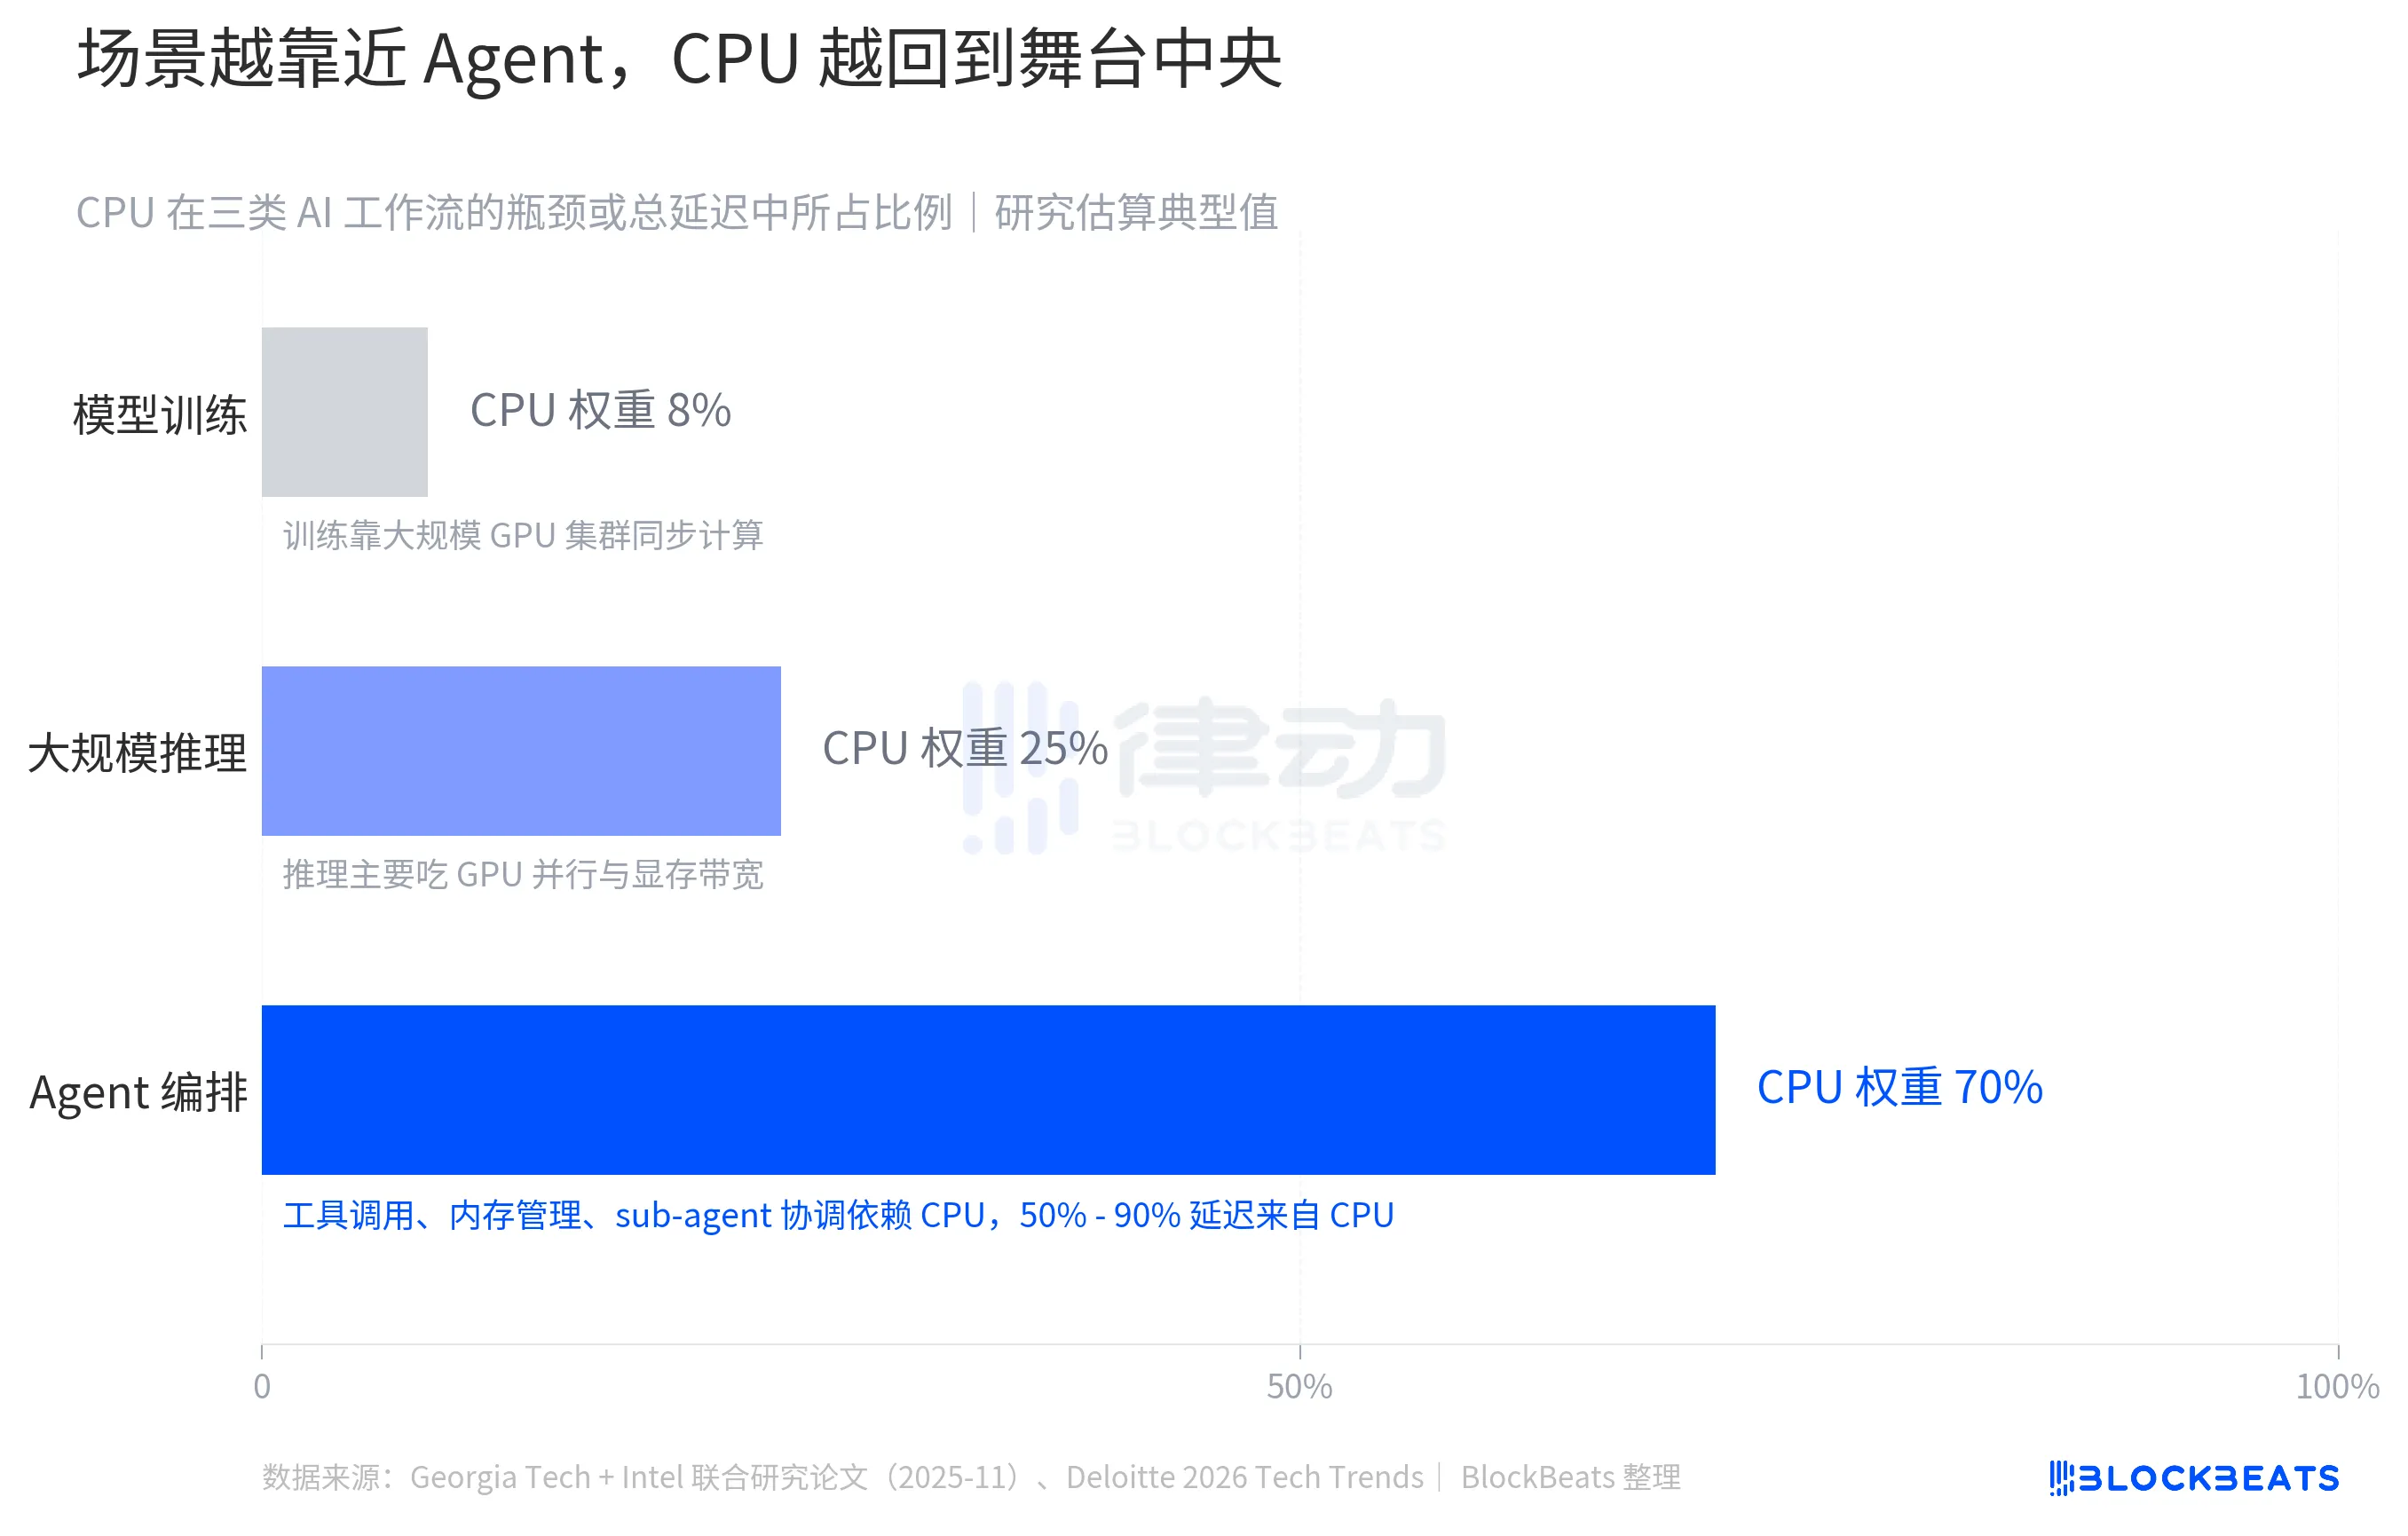
이 동향에는 기준이 있습니다. 델로이트의 추정에 따르면, 2023년에 AI 총 연산 능력의 약 1/3을 차지하는 인퍼런스 워크로드가, 2025년에는 약 1/2로 증가하여 2026년에는 2/3에 달할 것으로 예상됩니다. 퓨처럼 그룹의 측정에 따르면, 서버 CPU 시장 규모는 2025년의 260억 달러에서 2030년에 600억 달러로 증가하며, 성장률은 장기 평균을 상회합니다. 보다 구체적인 신호는 OpenAI가 공개한 연산 능력 로드맵에 있으며, 해당 회사는 AI 에이전트 워크로드를 지원하기 위해 "수십만 개의 최첨단 NVIDIA GPU와 몇 십억 개의 CPU로 확장 가능한 연산 능력"을 확보하기로 계획하고 있습니다. GPU는 여전히 중요하지만 CPU의 규모는 처음으로 동일한 라인에 공개되었습니다.
리바운드는 2026년 1분기에 시작되지 않았습니다
인텔의 최근 다섯 년간 주가와 여섯 가지 주요 이벤트를 함께 보면, 2026년 1분기의 시장 조달 후 20%는 사실은 더 일찍 결정된 일련의 사건의 결론이었습니다.
2021년 2월, 팻 겔싱거가 CEO로 재직하며 "IDM 2.0" 전략을 내놓아 인텔을 칩 디자인 회사와 외부에 개방된 웨이퍼 파브를 동시에 만들기로 하였습니다. 2024년 4월 Gaudi 3이 출시될 때, 인텔은 2024년 AI 가속기 판매 목표를 5억 달러로 설정했습니다.
2024년 8월 2일, 2024년 2분기 재무 보고서에서 매출이 전년 대비 128억 달러로 하락하며, GAAP 주당 순이익은 -0.38 달러로, 15%의 인원 감축과 배당 중단을 발표하며 주당 주가가 하루 사이 26% 하락하여 1974년 이후 가장 나쁜 날이 되었습니다. 당시 인텔은 Gaudi 3이 연간 50억 달러 목표에 도달할 수 없다고 자체 공개했으며, 재고에 대해 30억 달러를 감가상각했습니다.
인텔의 공식 발표에 따르면, 2024년 12월 1일에 Gelsinger가 사임하여 회사는 임시 공동 CEO 단계로 진입했습니다. 2025년 2월, 새로운 경영진은 NVIDIA에 대항하는 독립 GPU 프로젝트 'Falcon Shores'를 철회하기로 결정했고, 자체 개발 AI 가속기 라우트가 NVIDIA의 생태계 잠금을 따라가지 못한다는 것을 인정했습니다. 2025년 3월 18일, 이전 Cadence CEO이자 반도체 베테랑인 Lip-Bu Tan이 인텔 CEO로 공식 선임되었습니다. 이 시점에서 인텔 주가는 22달러 근처에 있었으며, 2024년 9월의 18달러 저점으로부터 약 20% 상승했습니다.
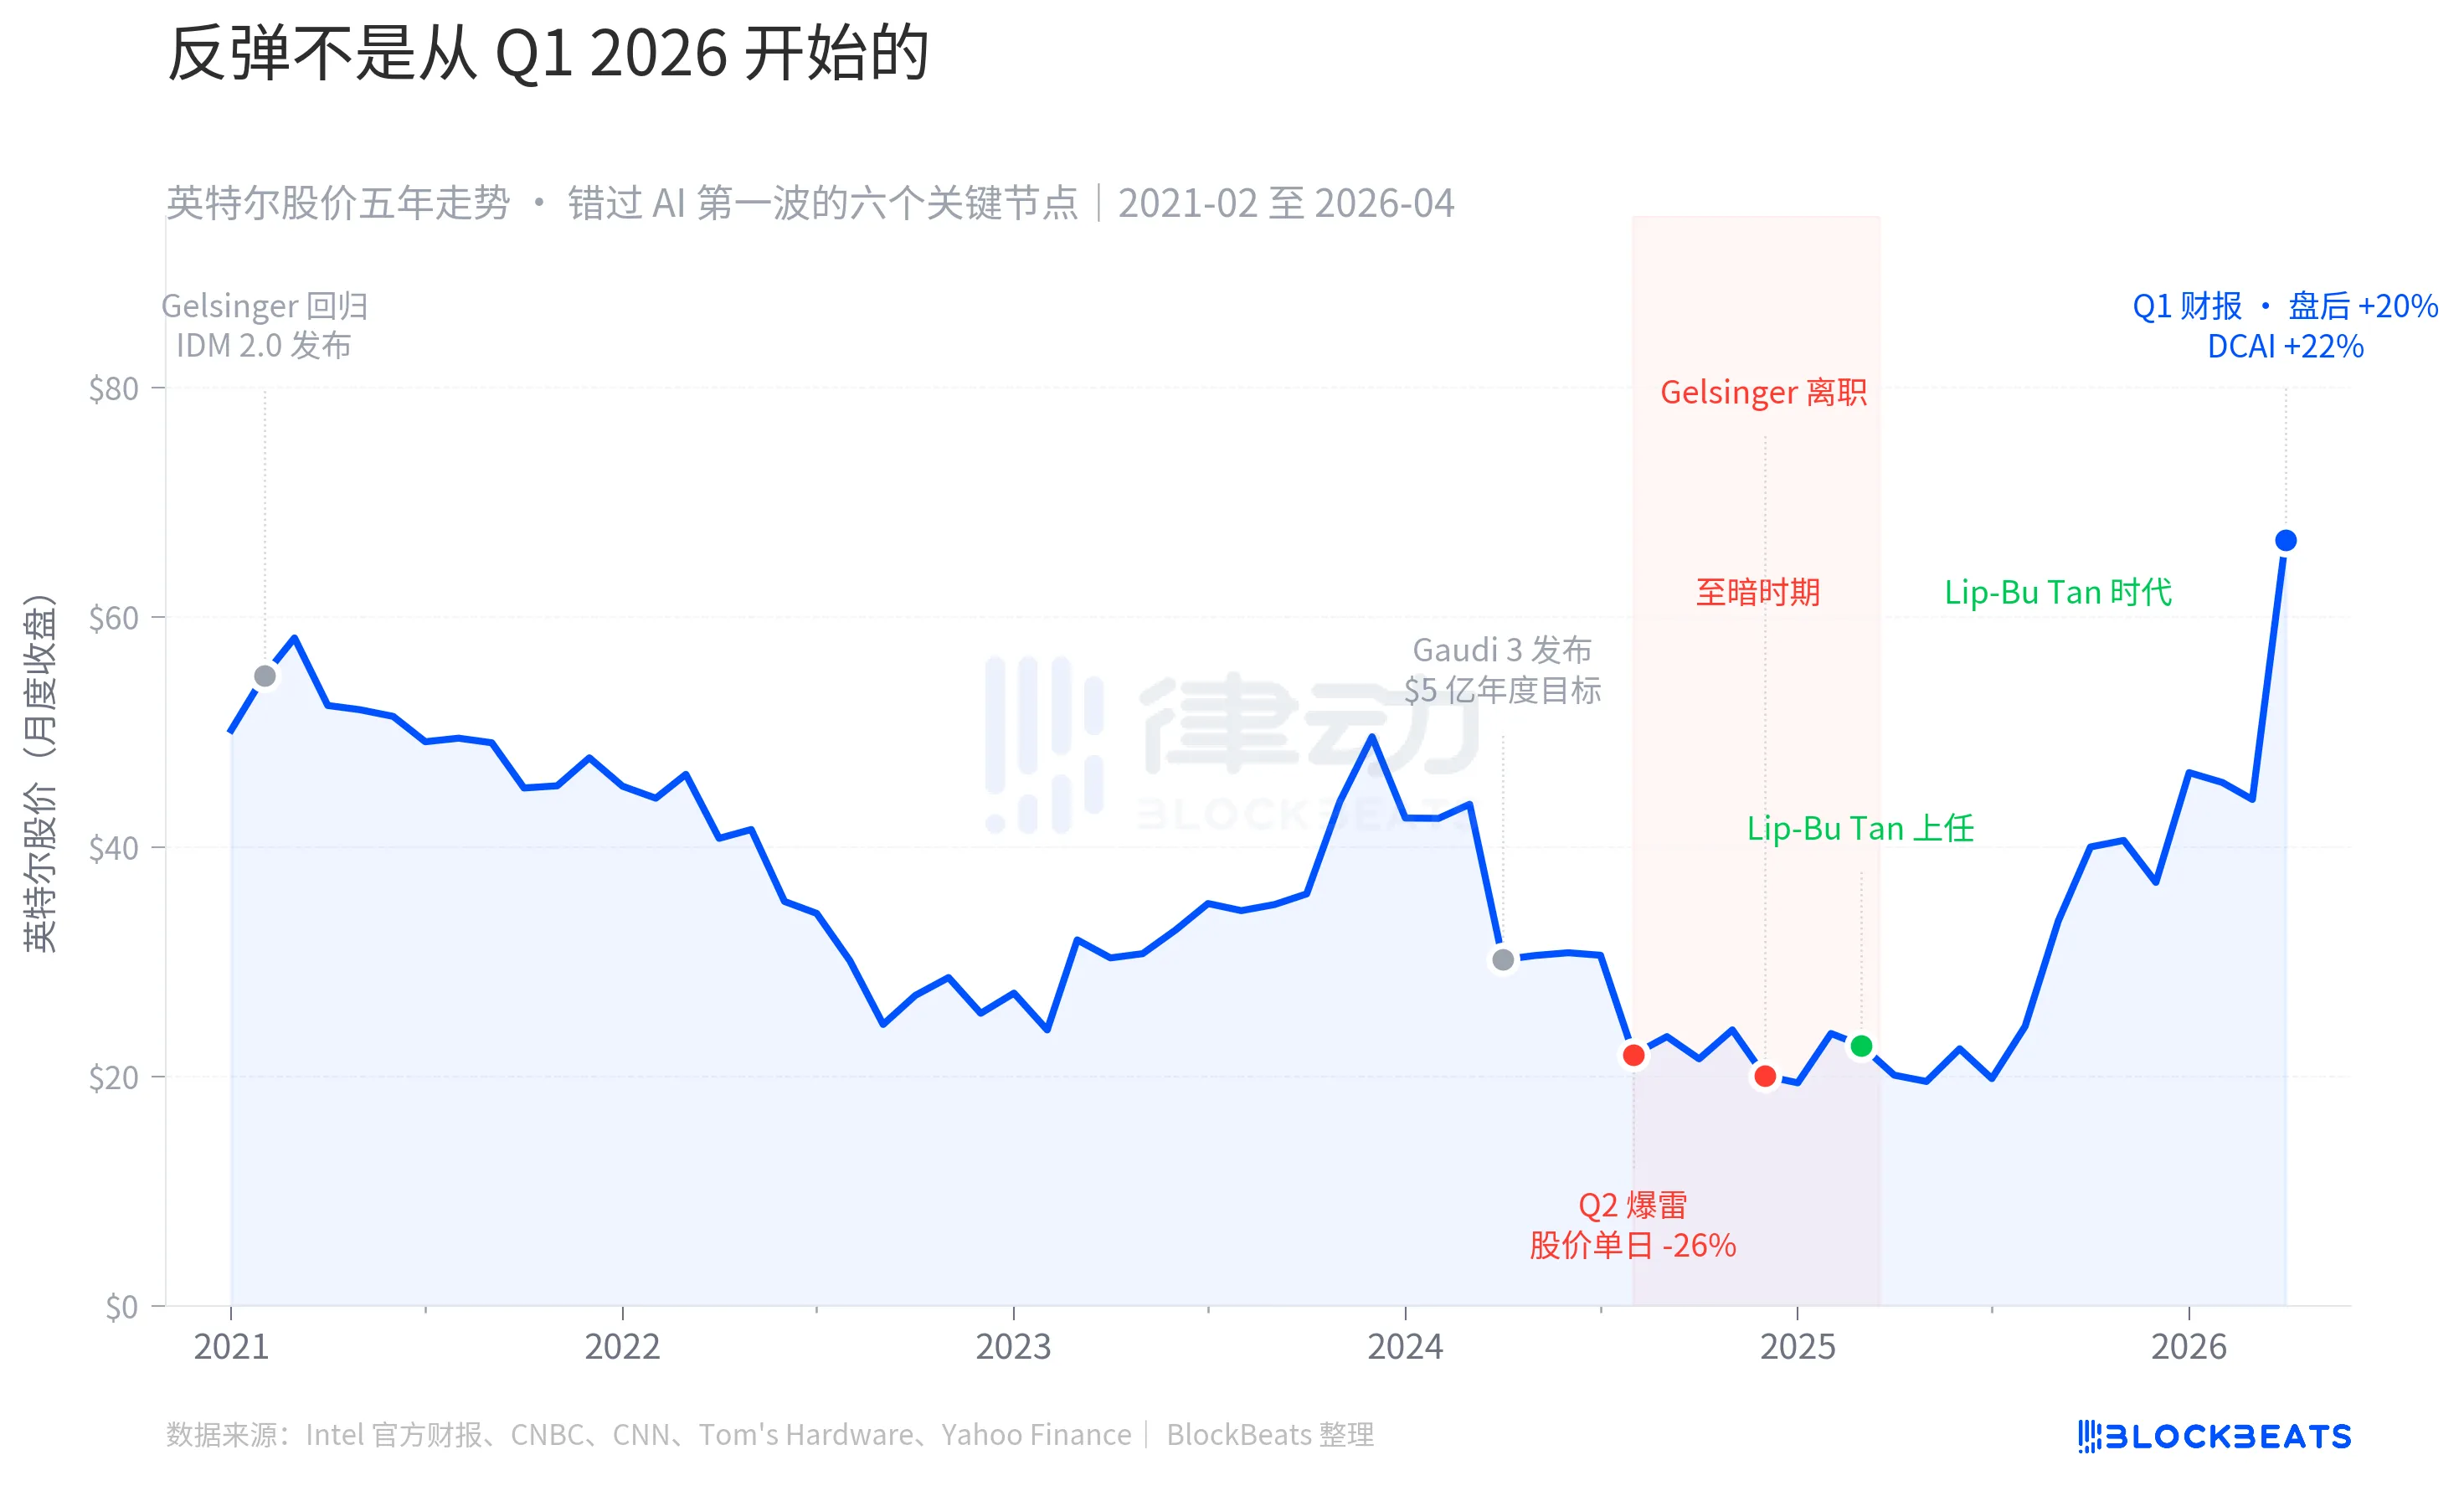
Lip-Bu Tan이 취임한 이후 Q1 재무제표까지, 인텔 주가는 22달러에서 재무제표 이전의 65달러로 상승했으며, 장마감 후 추가 20% 상승으로 막바지에서 78달러 주변까지 도달했습니다. 2024년 8월부터 2024년 12월까지가 이 회사의 어두운 시기였다면, 실제 반등이 시작된 시기는 Q1 2026이 아니라 Falcon Shores가 철회되고 Tan이 CEO로 선정된 그 순간이었습니다. 회사는 NVIDIA에 대항하는 상상을 포기하고 진정으로 자사의 강점인 CPU 주요 분야로 돌아왔습니다.
EPS의 29배를 상회하는 예상을 넘은 실적은 재무적인 신호이지만, 사실은 이보다 더 중요한 두 가지 사항이 동시에 발생했습니다. 시장은 AI 아키텍처에서 CPU의 위치를 다시 가치화하기 시작했으며, 인텔은 정확히 이 경영진 교체와 제품 라인 포기를 완료했습니다. 이 두 사항은 모두 Q1에 일어난 것이 아닙니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사