급등 중인 미국 주식 저장 부문, 무엇이 더 구매 가치가 있을까요?
원문 제목: 마이크론 주식 대 샌디스크 주식: 월스트리트 분석가에 따르면 한 쪽은 훨씬 더 나은 매수 후보
원문 작성자: Trevor Jennewine, The Motley Fool
번역: Peggy, BlockBeats
편집자 주: 미국 주식 저장 기술 업종은 AI 거래의 최신 주인공이 되고 있습니다.
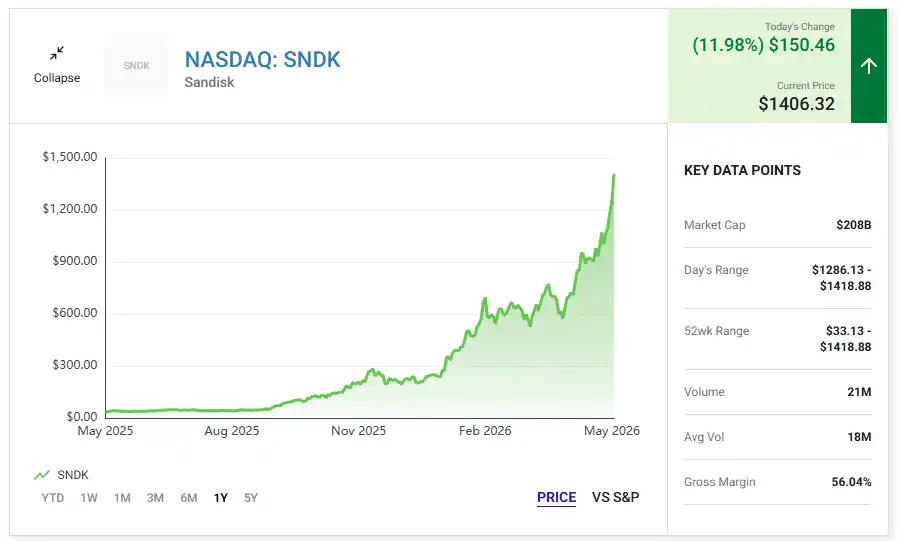
이번 주, Micron 및 SanDisk 등 저장 매체 기업들의 주가는 계속해서 상승했습니다. Micron은 하루에 약 11% 상승하여 시가 총액이 처음으로 7000 억 달러를 돌파했으며, SanDisk는 약 12% 상승하여 2025년 서부 데이터 분할 이후 처음으로 시가 총액이 2000 억 달러를 넘었습니다. 지난 일년 동안 시장은 AI에 대한 가격 결정이 GPU, 클라우드 업체 및 대규모 기업에서부터 더 근본적인 저장 공급망으로 더 확장되고 있다.
이번 상승의 배후에는 "AI 개념"의 간섭뿐만 아니라 데이터 센터 구조 자체 변화가 있습니다. AI 훈련 및 추론은 더 빠른 속도, 더 큰 용량 및 더 낮은 대기 시간을 필요로하는 저장 시스템이 필요합니다. HBM은 GPU로 데이터 및 모델을 고속으로 전송하는 역할을 맡고 있으며, NAND SSD는 훈련 데이터, 모델 파일 및 추론 호출 프로세스 중에 저장을 담당하고 있습니다. 연산 능력 경쟁이 시스템 엔지니어링 단계로 진입함에 따라 저장 매체는 더 이상 반도체 산업체 사슬에서 주기적인 부속품이 아니라 AI 인프라의 효율성, 비용 및 확장성에 영향을주는 중요한 링크로 부상하고 있습니다.
본문이 집중하는 Micron 및 SanDisk는 이러한 저장 구조에서 두 가지 중요한 위치에 해당합니다. 미크론의 핵심은 DRAM 및 HBM에 있으며 특히 AI 서버에서 고대역 데이터 전송 역할을합니다. SanDisk의 강점은 NAND 플래시 및 기업용 SSD에 집중되어 있으며, 아이언맨과의 협력을 통해 비용 경쟁력을 확보하고 있습니다. SanDisk가 추진하고 있는 고대역 플래시 HBF는 GPU 속도와 저장 대역폭이 일치하지 않는 문제를 해결하려는 저장 매체 업체들의 노력을 반영하고 있습니다.
그러나보다 주목할 만한 것은 이 두 회사의 주가가 이미 얼마나 상승했는지가 아니라 자본 시장이 "저장"의 가치를 다시 이해하고 있다는 것입니다. 과거에는 저장 매체 칩 업계가 매우 주기적이었고 가격 상승은 종종 미래 공급 확대와 가격 하락을 의미했지만, AI 수요가 계속해서 확대되는 상황에서, 투자자들은 이번 주기가 연장될 수 있으며, 심지어 어느 정도 전통적인 공급 및 수요 변동 논리를 변화시킬 수 있다고 사택하고 있습니다. IDC의 최신 보고서도 AI 수요가 저장 매체 칩 시장을 이전과는 다른 단계로 이동시킬 수 있다고 제시하고 있습니다.
물론, 리스크 역시 명확합니다. 저장 업계의 역사적 규칙은 결코 사라지지 않았습니다. 오늘의 부족은 내일의 공급 확대로 변할 수 있습니다. 한 번 DRAM, NAND 가격이 하락하면 Micron 및 SanDisk의 수익 탄력도도 역향으로 증폭될 것입니다. 따라서 본문이 진정으로 논의하는 것은 "AI 저장 매체 주식은 아직 오를 수 있는가"가 아니라 투자자가 AI 인프라 재평가 및 반도체 주기 사이에서 어떻게 성장이 실제 수요에서 나오는지, 어떤 부분이 이미 주가에 미리 반영되었는지를 구별하는 능력에 있습니다.
이 또한 현재 스토리지 분야의 핵심적인 모순입니다. AI는 스토리지 칩을 전략적 자산으로 밀어올리고 있지만, 이 사업은 여전히 사이클에서 완전히 벗어나지 못하고 있습니다. 미크론(Micron)과 산디스크(Sandisk)의 상승은 AI 기반 인프라 확장의 결과일 뿐만 아니라 시장이 '스토리지 슈퍼 사이클'에집중적으로 베팅한 것입니다.
아래는 원문입니다:
인공지능(AI)의 신속한 보급은 스토리지 칩 제조업체 미크론 테크놀로지(Micron Technology)와 산디스크(Sandisk)의 성장을 크게 격려했습니다. 지난 일년 동안 두 회사의 주가는 각각 571% 및 3,350% 상승했습니다.
주가가 크게 상승했음에도 불구하고, 캔터 피처지(Cantor Fitzgerald) 애널리스트인 CJ 뮤즈(CJ Muse)는 이 두 주식이 여전히 저평가되어 있다고 판단합니다. 그러나 그의 목표 주가를 보면, 현재 시점에서는 산디스크가 더 매력적인 투자 대상으로 보입니다.
· 뮤즈는 미크론의 목표 주가를 주당 700달러로 설정했는데, 현재 주가인 542달러와 비교했을 때 29% 상승 여력이 있다는 뜻입니다.
· 뮤즈는 산디스크의 목표 주가를 주당 1,800달러로 설정했는데, 현재 주가인 1,187달러와 비교했을 때 52% 상승 여력이 있다는 뜻입니다.
투자자가 이 두 반도체 주식을 이해하는 데 필요한 내용은 다음과 같습니다.
미크론 테크놀로지: 약 29% 상승 여력
미크론 테크놀로지는 주로 스마트폰, 개인용 컴퓨터, 자동차 시스템 및 데이터 센터용 스토리지 칩 및 제품을 생산합니다. Counterpoint Research의 데이터에 따르면 미크론은 전 세계에서 세 번째로 큰 DRAM 스토리지 공급업체로, 고 대역폭 메모리(HBM) 및 NAND 플래시 등의 제품을 포함하고 있습니다.
인공지능을 최적화한 데이터 센터는 스토리지에 대한 수요가 전통적인 데이터 센터보다 훨씬 더 큽니다. '공급이 뒤처지는' 수요는 산업 전반에 전혀 없던 공급 부족을 야기했습니다. 월스트리트저널에 따르면 지난 일년 동안 DRAM과 NAND의 계약 가격은 약 7배 상승했습니다.
미크론은 두 번째 사업분기의 재무 성과가 빛났습니다. 기업 매출은 196% 증가한 238억 달러에 이르렀으며; 조정순이익은 682% 증가한 12.20달러의 희석 주당 순이익을 달성했습니다. CEO Sanjay Mehrotra는 "AI가 스토리지에 대한 수요를 끌어올린 것뿐만 아니라 근본적으로 스토리지의 역할을 재정립하여 AI 시대에 결정적인 의미를 갖는 전략적 자산으로 만들었다"고 말했습니다.
투자자는 낙관적인 태도를 유지할 이유가 있습니다. HBM은 GPU로 데이터 및 모델을 매우 빠른 속도로 전송할 수 있으므로 AI 워크로드에 매우 중요합니다. 지난 1년 동안 미크론은 HBM 시장 점유율을 12%포인트 높여왔으며, 회사는 아마도 HBM3E가 현재 시장에서 가장 빠르고 용량이 큰 HBM 제품이기 때문에 점유율을 계속 확대할 수 있을 것입니다.
그러나 주의해야 할 점은 저장 칩 판매가 항상 명백한 주기성을 가지고 있다는 것입니다. 현재 업계는 호황 주기에 있지만, 역사적 경험에 따르면 공급 부족은 마지막에는 공급 과잉으로 변모하는 경우가 많습니다. 그 시점에는 저장 가격과 미크론의 이익이 대부분 하락할 것으로 예상됩니다. 월가는 이러한 추세가 2029 재정년도 경쟁 제품에서 반전될 것으로 예상하고 있지만, 실제로 현재 주기가 정점에 다다를 때를 정확히 예측할 수 있는 사람은 없습니다.
월가의 일치하는 전망에 따르면 미크론의 조정된 주당 순이익은 2029 재정년도까지 연평균 13% 증가할 것으로 예상됩니다. 이런 면에서 현재 25배의 주가 이익 비율은 다소 비싸보입니다. 나는 투자자들이 미크론 주식을 매수하기 전에 더 나은 진입 기회를 기다리는 것이 좋을 것으로 생각하며, 적어도 추가 포지션을 상대적으로 작은 규모로 제어해야 한다고 생각합니다.
SanDisk: 암시 52% 상승 여력
SanDisk는 NAND 플래시를 기반으로 한 저장 장치를 주로 개발합니다. 그 제품 포트폴리오에는 모바일 장치, 게임 콘솔 및 자동차 시스템을 위한 외장 및 임베디드 플래시 드라이브뿐만 아니라 데이터 센터를 대상으로 한 기업용 솔리드 스테이트 드라이브(SSD)도 포함됩니다.
NAND를 기반으로 한 SSD는 AI 워크로드를 지원하는 데 필수적인 스토리지 계층 중 하나입니다. 이러한 SSD는 훈련 데이터와 모델을 HBM으로 로드될 때까지 데이터를 저장하며, SanDisk는 NAND 스토리지 시장에서 점유율을 높이고 있습니다. 그 중 일부 이유는 일본 제조업체 기옥사(Kioxia)와의 합작 법인을 설립했기 때문입니다. 이 협력을 통해 SanDisk는 저비용 웨이퍼를 얻어 경쟁력을 유지하고 있습니다.
SanDisk는 눈에 띄는 2026 회계연도 3분기 재정 실적을 발표했습니다(3월 종료). 데이터 센터 스토리지 솔루션 수요가 특히 강력했기 때문에 회사의 매출이 251% 증가하여 59억 달러에 이르렀으며; 조정순이익은 주당 23.41달러로 증가했는데, 지난해 같은 기간은 주당 손실 0.30달러였습니다.
CEO David Goeckeler는 "NAND 플래시는 대규모 실시간 추론에 필요한 용량, 성능 및 효율을 제공할 수 있는 유일한 경제적인 솔루션이 되어가고 있으며, 모델이 항상 액세스 가능한 상태를 유지할 수 있습니다. 우리 기술의 중요성에 대한 시장의 새로운 인식과정이 우리 제품의 차별화 우위가 가장 강한 단계에서 발생하고 있습니다."라고 말했습니다.
샌디스크는 GPU 속도와 저장 대역폭 사이의 성능 격차를 메우기 위해 새로운 NAND인 High Bandwidth Flash (HBF)를 설계 중입니다. HBF는 데이터와 모델을 HBM에 더 빨리로드할 수 있게 될 것입니다. 샌디스크는 지난 해 이 기술을 발표했으며, 올해 하반기에 HBF 스토리지 샘플을 제공할 계획입니다.
월스트리트는 샌디스크의 조정된 순이익이 2028 회계연도 전에 빠르게 성장한 뒤 2029 회계연도에 크게 하락할 것으로 예상합니다. 그럼에도 불구하고, 일관된 전망은 이 기간 동안 회사의 이익이 연평균 25% 씩 성장할 것으로 나타났습니다. 이 관점에서 보면 현재 38배 조정 후 주가 이익 비율로 평가된 가치는 여전히 합리적입니다. 나는 CJ 뮤즈가 샌디스크를 현재 가격에서 더 나은 매수 선택으로 판단하는 것이 타당하다고 봅니다.
마이크론 테크놀로지는 세대 간 재산을 만드는 기회입니까?
마이크론 테크놀로지 주식을 매수하기 전에 고려해 볼 점이 있습니다. The Motley Fool Stock Advisor 분석팀은 방금 투자자가 매수하기 가장 가치 있는 10가지 주식을 선별 했지만, 마이크론 테크놀로지는 해당 목록에 포함되어 있지 않습니다. 세대 간 재산은 하나의 인기 주식에 건설되는 것이 아니라, 수십 년 동안 지속적인 복리 성장을 하며 내구성과 충분한 분산을 갖춘 투자 포트폴리오에서 더 많이 옵니다. 진정으로 세대 간 재산을 추구하는 경우, 당신은 지금 투자가 가치 있는 10가지 주식에 대한 우리 분석가의 견해를 참고하고 싶어 할 것입니다.
역사를 회고하면, Netflix는 2004년 12월 17일 이 목록에 들었습니다. 당시 저희의 추천에 따라 1,000달러를 투자했다면 지금은 490,864달러가 되었을 것입니다. 예를 들어, NVIDIA는 2005년 4월 15일 이 목록에 들었습니다. 당시 1,000달러를 투자했다면 지금은 1,216,789달러가 되었을 것입니다. 이것이 장기간 잠재력을 가진 소수의 우승자를 선택하고 시간이 복리 효과를 발휘하게 하는 힘입니다.
현재까지 Stock Advisor의 총 평균 수익률은 963%로, 동기간 S&P 500 지수의 201%를 크게 앞서가고 있습니다. 진정한 세대 간 재산을 구축하려는 경우, Stock Advisor가 최근 발표한 상위 10개 주식 목록을 놓치지 마시고, 당신과 당신의 가족에게 수십 년 동안 혜택을 주고 있는 투자 포트폴리오 구축을 위한 다음 단계를 내디따세요.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사