IOSG: AI 에이전트의 결제 순간, 누가 기계 경제의 Stripe 가 될 것인가?

원문 제목: "IOSG 주간 소식|AI 에이전트의 지불 순간: 기계 경제의 Stripe가 될 주인공은 누구일까? #324"
원문 저자: Yiping, Turbo, IOSG Ventures
핵심 내러티브
· 에이전트 결제는 PoC에서 인프라 경쟁 단계로 진입 중
· x402는 30일 동안 330만 건의 거래를 처리했으며, ATV는 $0.46이었음 (Visa의 평균은 약 $50). 실제 에이전트 결제 월 거래량은 3,000만 달러 미만으로 추산됨.
· TradFi 거물들이 속속 가속화: Visa는 Intelligent Commerce + Trusted Agent Protocol을 추진 중, Mastercard는 2025년 11월 미국 전국 카드 소지자에게 에이전트 결제를 공개할 예정이며, Stripe는 Tempo와 협력하여 2026년 3월 18일에 MPP를 선보일 예정임.
· 인수 합병 신호가 강력함: 2025년부터 2026년 사이, Capital One은 55억 달러로 Brex를 인수, Mastercard는 18억 달러로 BVNK를 인수, Stripe는 11억 달러로 Bridge를 인수하는 등 총 8.05억 달러에 이르는 7건의 인수 합병이 이루어짐. 거물들은 직접 만드는 대신 사들이기를 선택함.
· 현재 Facilitator 레이어는 투자가 가치 있는 에코시스템 포지션임. 이 위치는 초기 전자상거래 시대의 Stripe와 유사하며, 상위에서 프로토콜을 받아들이고 하위에서 애플리케이션을 수용함.
· Facilitator는 직접적으로 에이전트의 서명 키와 지출 전략을 통제하며, 우회할 수 없는 신뢰 앵커임. 동시에 보관료와 주문 흐름 수입을 받아들이며, 전체 스택에서 가장 수익성 있는 역할로 간주됨.
· MCP (Model Context Protocol)는 에이전트 호출 지불 도구의 표준 인터페이스로 자리 잡고 있음. 누구의 결제 MCP 서버가 Claude, ChatGPT, Cursor에 의해 기본 통합되면, 그 결과는 "Chrome 기본 검색 엔진"과 유사함.
· 암호화 기반 구조와 카드 조직은 상호 배타적이지 않으며, 승자는 두 가지 트랙을 동시에 연결하는 통합 게이트웨이임.
· 쇼핑 에이전트는 판매자 청구를 위해 ACP(Stripe)를 필요로 하며, API 소액 결제를 위해 x402를 필요로 하며, 권한 감사를 위해 AP2(Google)를 필요로 함. 단일 프로토콜로는 모든 시나리오를 충족시키기 어려움.
· Stripe MPP는 2026년 3월에 출시되었으며, 단일 프로토콜에서 Tempo 체인의 스테이블 코인과 Stripe SPT의 법정 화폐를 동시에 지원했습니다. 협력사로는 Visa, Mastercard, Anthropic, OpenAI, Shopify 등이 포함되었으며, 이는 융합 트렌드의 첫 번째 제품화 신호입니다.
· 프로토콜 주도 시장은 가치를 높이고, 거대 기업이 모두를 장악하지는 않을 것입니다
· x402와 MPP는 오픈 상품화 기반으로 변모하고 있습니다. Visa와 Stripe가 결제 및 카드 네트워크 한 쪽을 주도할 것이며, 신원 계층, 에이전트 앱 스토어, 지갑 정책 엔진, 신용 기반 인프라는 여전히 빈자리입니다.
시장 개요
에이전트 결제란
에이전트 결제는 인공지능 대리자가 직접 조작되지 않은 상황에서 자금을 자체 보유하고, 지출을 승인하고, 거래 결제를 완료하는 것을 의미합니다. 이것은 단순히 에이전트가 "지불" 버튼을 누르는 것 이상의 의미를 갖습니다. 이를 위해서는 신원 확인, 지갑 관리, 지출 정책부터 정산까지의 일련의 금융 인프라가 필요하며, 에이전트가 독립적인 경제 주체가 되도록 합니다.
전통적인 결제 시스템의 전제 조건은 양쪽이 모두 KYC를 거친 인간이며, 은행 계좌를 보유하고 있다는 것입니다. 에이전트는 이러한 전제 조건을 깨뜨렸습니다: 그것은 신분증, 은행 계좌, 신용 기록이 없지만 API 호출을 구매하고, 클라우드 컴퓨팅을 지불하고, 데이터를 구매하며, 심지어 사용자 대신 Amazon에서 주문을 처리해야 합니다. 기저 시스템의 불일치로 인해 에이전트 지불 경쟁이 탄생했습니다.
세 가지 핵심 모드
Tokenized Card(가상 카드). 에이전트는 API를 통해 지불 한도, 가맹점 범주 제한, 유효 기간이 있는 가상 Visa/Mastercard 카드 번호를 받아传통 카드 네트워크의 정산을 거칩니다. Ramp Agent Cards, AgentCard.sh, Slash가 이 모드를 사용합니다. 장점은 가맹점이 아무 것도 변경할 필요가 없다는 것이며; 비용은 인간 계정에 매달려 있어야 하고, 카드 네트워크는 여전히 2-3%의 수수료를 받아야 합니다.
x402 스테이블 코인(HTTP 네이티브 마이크로 결제). 서버는 HTTP 402 상태 코드와 결제 조건(지갑 주소, 체인, 금액)을 반환하고, 에이전트의 페실리테이터가 자동으로 서명하여 온체인 USDC 이체를 완료하고, 거래 해시를 요청 헤더에 첨부하여 증명합니다. API 키가 필요하지 않으며, 계정이 필요하지 않으며, 인간 검토가 필요하지 않으며, 거래 비용은 L2 가스만 소요됩니다(Base 기준으로 약 $0.001/거래).
세션 기반 스트리밍(MPP 모드)。 에이전트는 지출 상한선을 세션 기간 동안 사전 승인하며, 각 거래마다 블록체인에 기록할 필요 없이 세션이 종료될 때 일괄 결제됩니다. 한 세션에서 API 호출이 수백 번 이상 발생하는 고빈도 시나리오에 적합합니다. Stripe MPP와 Tempo 체인은 이 모드를 사용합니다.
에이전트가 일상 요금을 어떻게 지불합니까
SaaS 구독, 클라우드 서비스, 데이터 소스와 같은 일반 요금에 대해 에이전트는 현재 두 가지 옵션을 가지고 있습니다:
1. 카드로 결제。 Ramp Agent Cards 또는 Slash를 통해 가상 카드를 생성하여 SaaS 플랫폼에 연동합니다. 기업 재무팀은 월간 한도와 거래처 화이트리스트를 설정하고, 에이전트는 인가된 범위 내에서 자동 갱신됩니다. AWS, Google Cloud, Notion 등 전통 업체를 사용할 수 있습니다.
2. x402로 결제。 Neynar, Hyperbolic, Token Metrics 등 x402를 지원하는 업체에 대해, 에이전트는 호출 횟수에 따라 지불하며, 선결제나 구독 없이 각 요청마다 USDC 마이크로 결제가 자동으로 이루어집니다. 문제는 x402를 지원하는 업체가 매우 적으며, 주로 암호화 서비스 분야에 집중되어 있다는 것입니다.
시장 규모
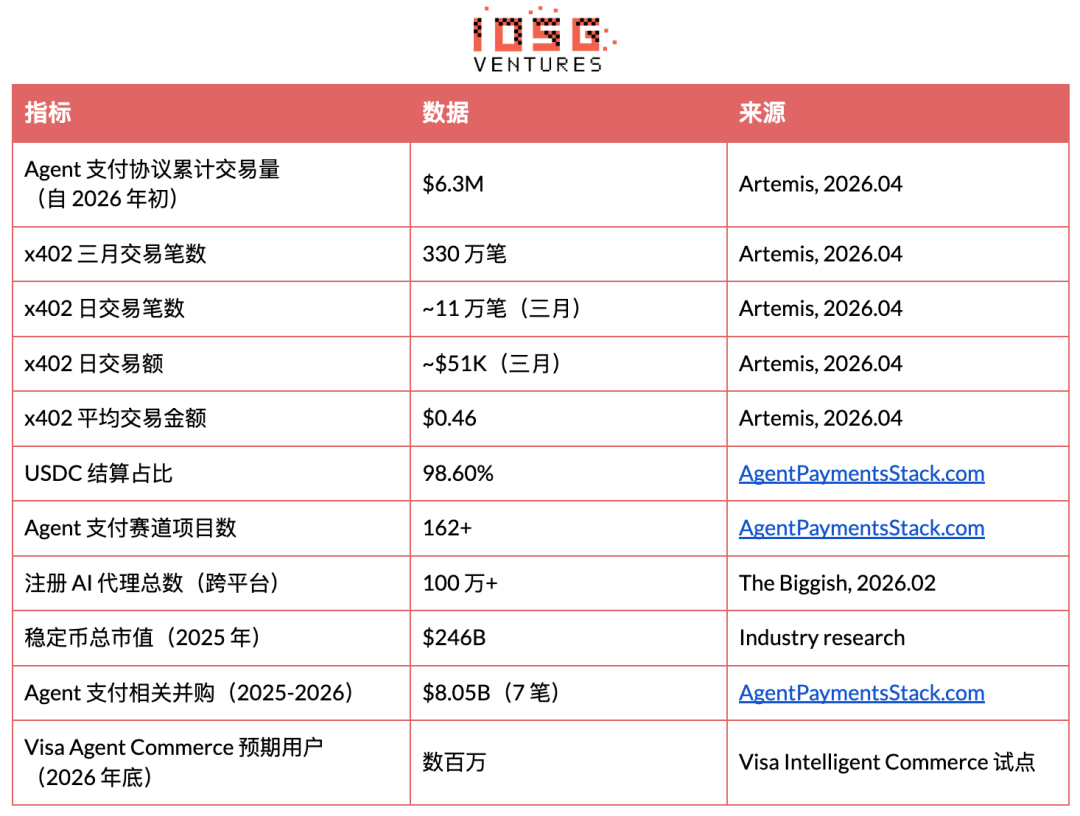
규모에 대해 솔직하게 살펴보면: 2026년 초에는 630만 달러, 연간 기준으로 약 1억 2600만 달러이며, 2024년 Visa의 14조 6000억 달러에 비해 미미한 규모입니다. 그러나 x402 ATV는 초기의 9센트 마이크로 결제에서 이미 46센트로 상승했으며(아르테미스 데이터 검증), 아직까지 마이크로 결제 범위에 머물러 있습니다. 비즈니스 전환점에 이르리까지는 아직 시간이 걸릴 것입니다. 시장은 최후 정착이 되지 않은 초기 단계에 있지만, 경제적 기반은 이미 마련되어 있습니다.
유행요인
· TradFi 합법화(강력)。 Visa는 'Agentic Ready'를 선보이고, Stripe는 MPP를 통합하며, Mastercard와 AmEx는 x402 재단에 가입했습니다. Visa CPO는 이것을 '전자상거래 이후 가장 중요한 사건'이라고 말했습니다. 시장이 실제로 검증되었으며 투자 위험이 줄었습니다.
· 프로토콜 표준화 가속화(강력)。 x402 재단이 Linux Foundation으로 이전되었으며, Visa, Stripe, Google, AWS, Microsoft를 포함한 20여 개의 창립 회원이 참여했습니다. 저항이 사라지면서 x402는 HTTP 수준의 표준으로 발전하고 있습니다.
· AWS 프로덕션 급 인프라 개발 (강력). Amazon Bedrock AgentCore가 출시되어 x402까지 네이티브 통합됨. CloudFront + Lambda@Edge가 상인 측 참조 구현을 제공함. 2026년 3월까지 AWS에서 엔드 투 엔드 에이전트-상인 지불 폐쇄 루프 완료. AWS는 참조 아키텍처를 제공하며 기업이 채택하게 될 것임.
· MCP 서비스 폭발 (강력). 1.1만 개 이상의 MCP 서버 중 5% 미만이 실현. ToolOracle은 73대 서버 / 708개 도구에서 x402 실현에 성공함. 이는 지불 인프라에 자연스러운 풀백을 형성함.
· AI 에이전트 폭발 (강력). 등록된 에이전트가 100만 명을 넘어가며 (2026년), 모든 선도 LLM이 에이전트 능력을 촉진하고 있음. 타임라인은 12~24개월임.
· 스테이블코인 보급 가속 (강력). 총 시가 총액은 2025년에 $246B임. Stripe, Visa, MC가 USDC를 통합 중임. 이미 진행 중임.
· 구독 모델 하락 (중간). 기술/데이터를 제공하는 개발자는 소비에 따라 비용을 지불해야 함. 타임라인은 12~24개월임.
· 규제 명확화 (중간). 유럽연합 MiCA 시행, 미국 스테이블코인 법안 추진, CFTC 의장이 "AI는 블록체인이 필요하다"고 언급함. 이로써 기관의 채택이 해제될 것임. 타임라인은 12~24개월임.
대상 사용자
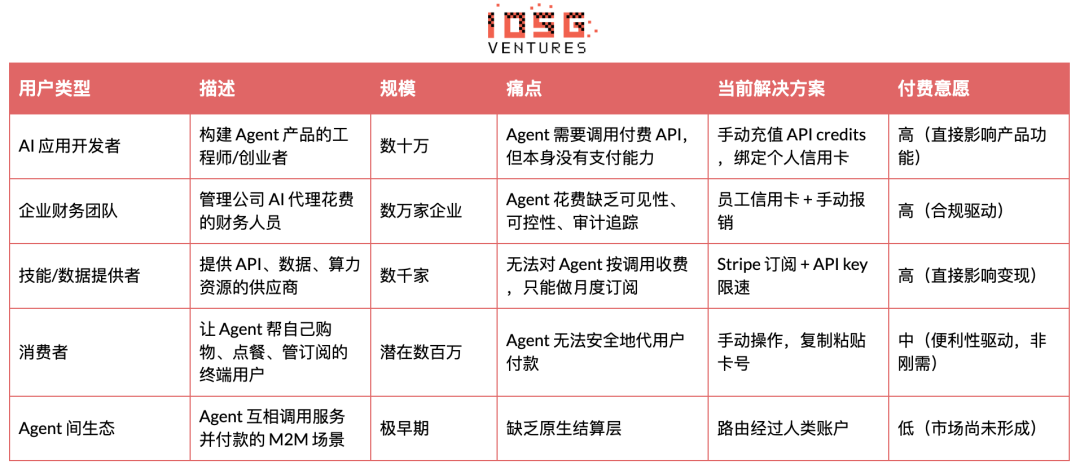
에이전트 지불 인프라 서비스는 다섯 가지 유형의 구매자를 대상으로 하며, 고통 점, 지불 의사 및 구매 권한이 각기 다름. 현재 가장 강한 의향을 가진 세 가지 유형의 사람은 다음과 같음: AI 애플리케이션 개발자 (지불이 이루어지지 않으면 에이전트 제품을 출시할 수 없음), 기업 재무팀 (규정 준수 주도, 예산 통제), 기술/데이터 제공자 (요청 별 요금 지불의 격차가 직접 수익 차단에 영향을 미침). 소비자와 에이전트 간 (M2M) 자금 이동은 실제로 존재하지만 아직 미성숙하며, 단기적인 지불 의사는 높지 않음.
중요 기관 플레이어 및 상인 접촉
에이전트 지불은 기본적으로 8개 기관에 의해 주도되며, 암호화 네이티브 두 회사 (Coinbase, Circle), 세 개의 진입 대비 카드 네트워크/지불 거물 (Stripe, Visa, Mastercard), 하나의 AI 플랫폼 (Google), 상위 계층에서 집계를 수행하는 두 회사 (Crossmint, Tempo)가 포함됨.
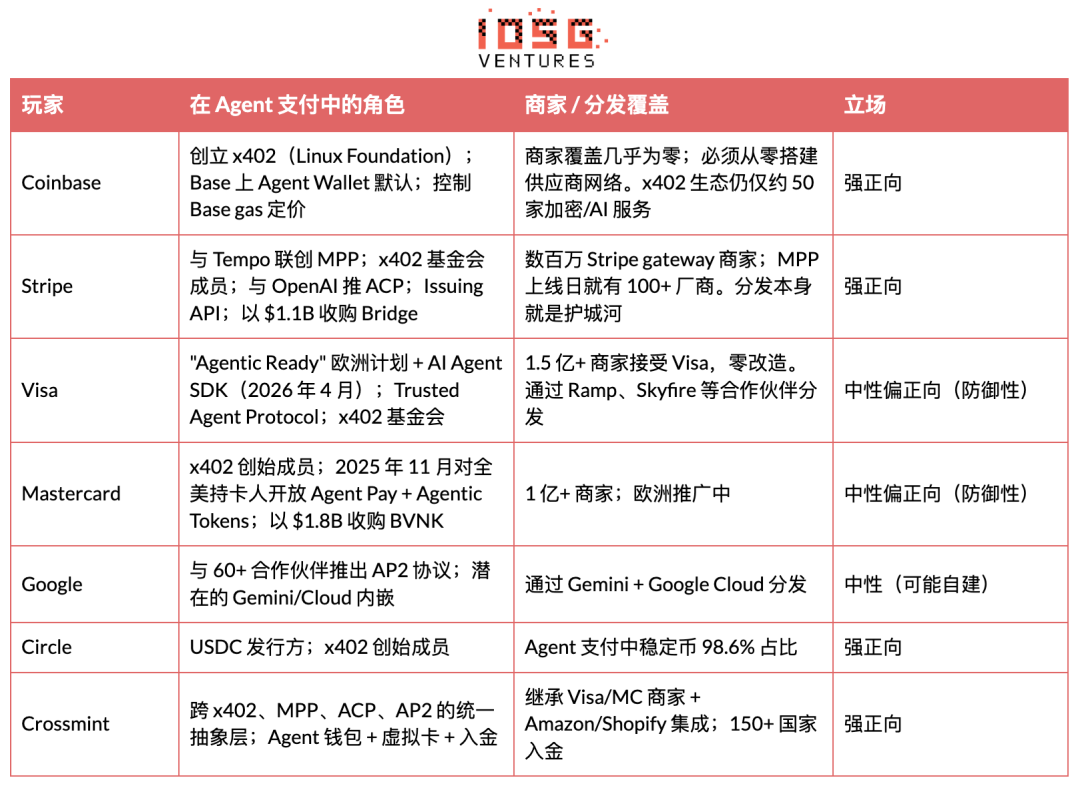
타당성을 논할 때 먼저 닭이 먼저 생겼나요, 아니면 달걀이 먼저 생겼나요라는 문제가 있습니다. 카드 네트워크는 압도적인 상인 보유량(Visa 15억+, MC 10억+)을 보유하고 있으며 제조업체 개조 없이 완전히 이용할 수 있습니다. x402는 약 50개 암호화/AI 서비스만을 이용할 수 있습니다. 더 많은 제조업체가 없으면 거래량이 늘어나지 않으며, 거래량이 없으면 제조업체가 참여하지 않습니다. Stripe MPP는 기존 상인 관계(새로운 통합이 아닌 SDK 업그레이드)를 활용하여 교착 상태를 깨고, Crossmint는 두 가지 트랙을 단일 API로 집계하여 교착 상태를 깼습니다.
현재 해결되지 않은 몇 가지 문제
· 새롭고 아직 해결되지 않은 보안 위협 모델
· 주요 위협은 prompt injection, 에이전트 동작 무제어(재귀 루프가 예산을 고갈시킴), 키 누출, 에이전트 위장, 타사 SDK 공급망 위험 등을 포함합니다.
· 가장 위험한 실패는 미인가된 액세스가 아니라 허가된 후의 남용입니다.
· 기반 계층의 정책 엔진이 필수적이지만 대부분의 지갑에는 없습니다.
· 표준화된 에이전트 신원 부재
· 에이전트가 누구인지, 어떤 권한을 가지고 있는지, 침입당한 적이 있는지를 확인할 수 있는 신뢰할 수 있는 방법이 없습니다.
· ERC-8004는 이더리움 메인넷에 배포되었으며 ERC-721 기반의 신원, 평판, 유효성 등 세 가지 유형의 레지스트리를 포함하고 있지만 아직 초기입니다.
· NIST는 2026년 4월에 AI 에이전트 신원 및 권한에 관한 제안을 수용했습니다. EIP-11419는 모듈화 된 스마트 계정에 에이전트 허가 검증기를 추가하는 것을 제안했습니다.
· 신원이 없으면 각 에이전트 거래는 순수한 신뢰에 의존합니다.
· 분쟁 해결 메커니즘 부재
· 안정적인 코인 지불은 빠르고 불가역적으로 설계되어 있으며 chargeback, 은행에 항의할 수 있는 방법, 추상화 기능이 없습니다.
· 스마트 계약 호스팅 및 체인상 신뢰 시스템은 탐구 중이지만 표준화되지 않았거나 생산 수준에 도달하지 못했습니다.
· 명확한 오류 처리, 초과 지불, 사기 대응 프레임워크가 없으면 기관이 대규모로 채택하지 않음.
· 준법 기반 인프라가 미숙함
· 점점 더 많은 사법 관할지역이 스테이블코인 이체에 여행 규정(FATF)을 적용하고 있음.
· KYC, AML, 제재 스크리닝, 감사 추적은 금융 애플리케이션에 있어 선택 사항이 아님, 그러나 대다수 에이전트 결제 도구는 준법을 사후 보완 기능으로만 취급함.
· 처음부터 준법을 설계하지 않은 팀은 나중에 변경 비용이 매우 높아짐.
· 크로스체인 복잡성
· 에이전트는 여러 네트워크에서 작동해야 함(Base, Solana, Stellar, Canton 등의 허가된 체인).
· 거래가 어디에서 체결되든지 전략 실행은 일관되어야 함.
· 어느 체인도 에이전트 결제를 이기지 못했으므로 인프라는 반드시 크로스체인이 가능해야 하며, 이는 엔지니어링 및 보안 비용을 증가시킴.
레이스 풀 사이트 및 가치 사슬
에이전트 결제는 단일 시장이 아니라 7층 스택을 갖춘 생태계임.
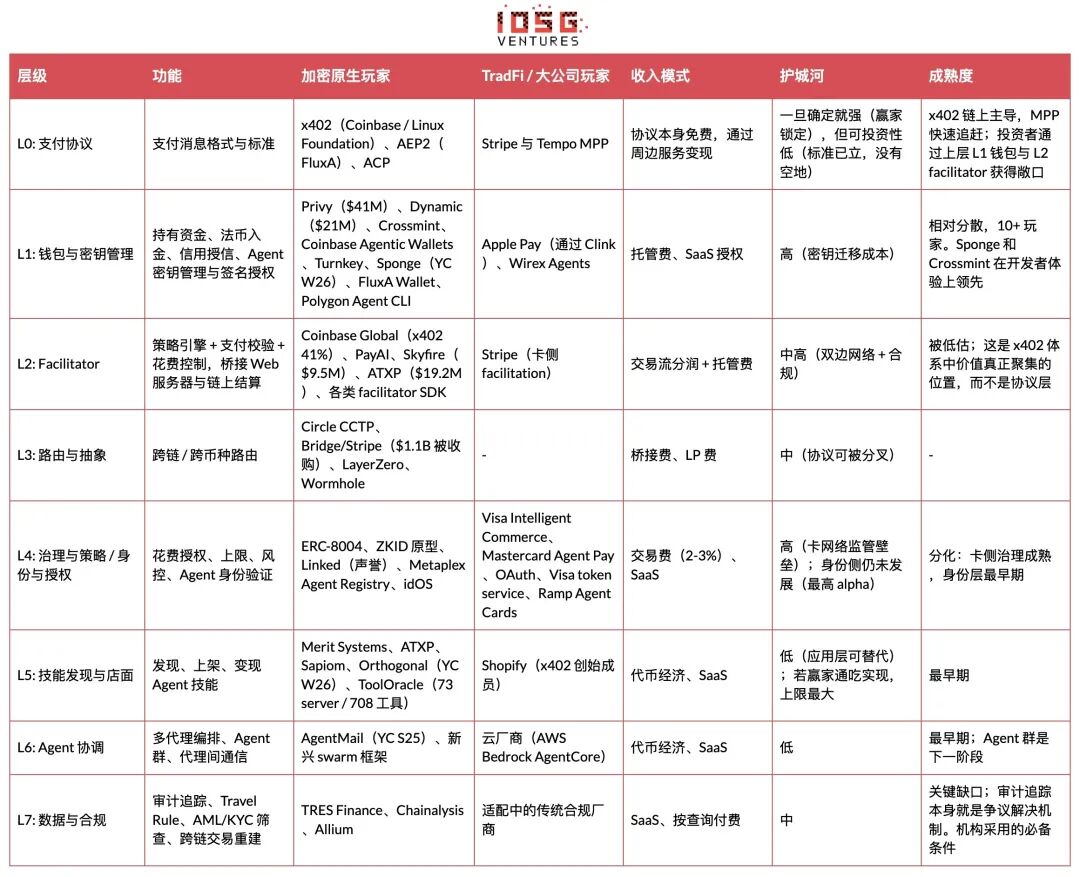
페시리테이터(L2) 및 지갑(L1)은 에이전트의 "프라이빗 키"를 통제하기 때문에 불균형한 가치를 확보함.
키를 소유하면 에이전트의 경제적 주권을 행사함. 프로토콜 레이어(L0)는 오픈 소스 표준 자체가 직접 수익을 창출하지 않지만 표준을 수립한 기업(Coinbase는 x402를 통해, Stripe는 MPP를 통해)은 주변 페시리테이터 서비스를 통해 간접적으로 수익화함.
이는 인터넷 역사와 유사함: HTTP는 무료지만 HTTP 트래픽 입구를 통제하는 Cloudflare와 Akamai는 수십 억 달러 규모의 기업임.
레이스 딥 다이브
결제 프로토콜(L0)
x402
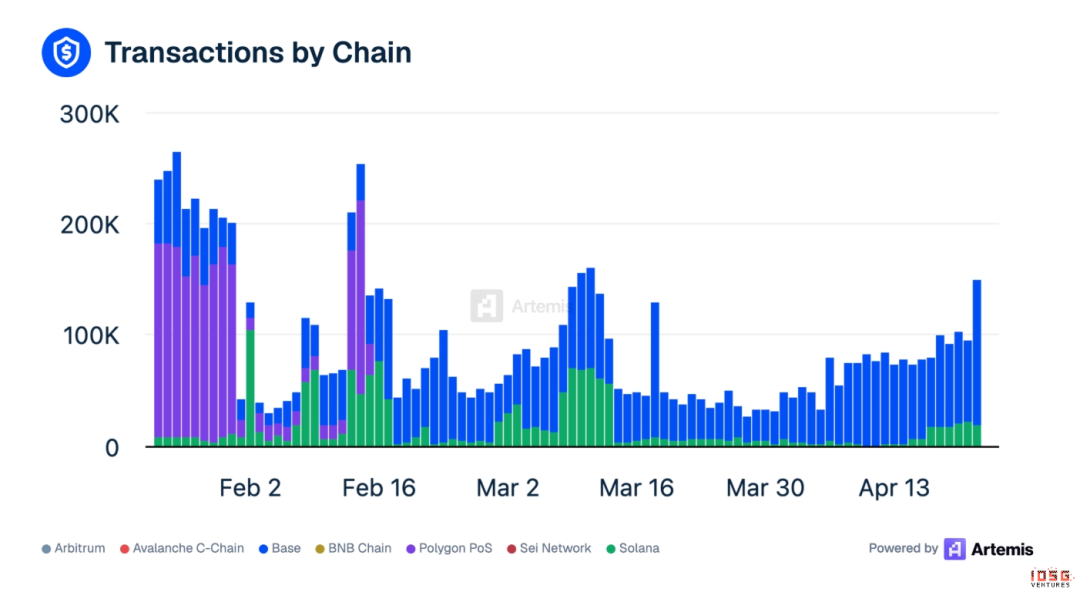
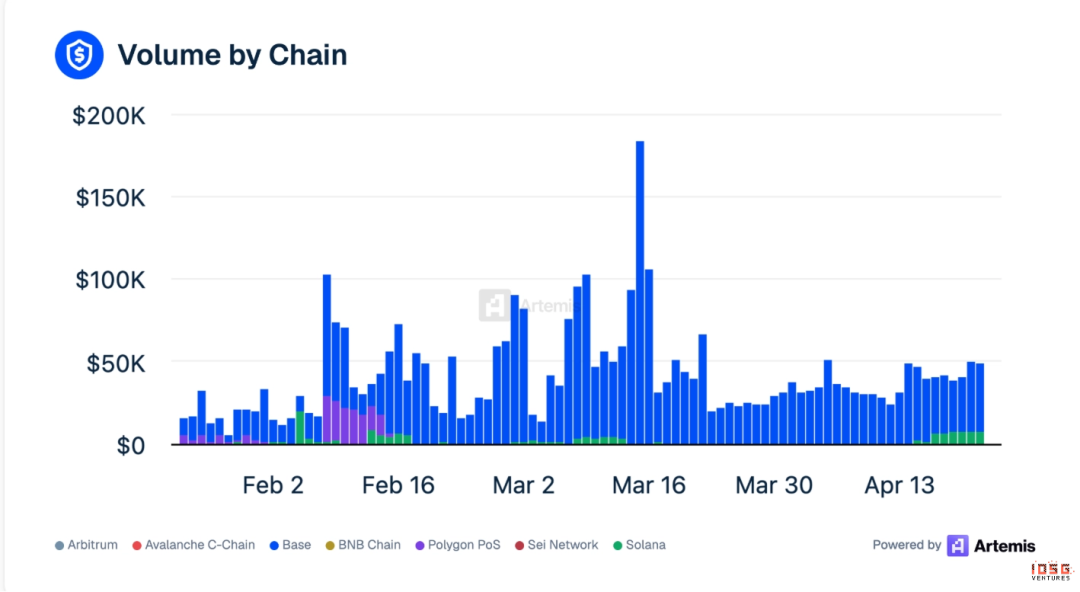
x402의 경우 약간 복잡하며, Base 체인이 대부분의 거래를 차지함
· 일일 활동 데이터(3월 평균) : 11 만 거래, 약 $51K 거래 금액
· Base의 독보적 지위: 82% 거래 건수는 Base에서, 99% 거래 금액은 Base에서
· 선두 Facilitator: Coinbase Global 1위 (41%), PayAI 2위
· 세척 거래 비중 상당: 3월 x402 거래의 36%가 세척 거래(워시 또는 인센티브)로 확인됨, 공개 거래 건수가 실제 수요를 과대 추정함
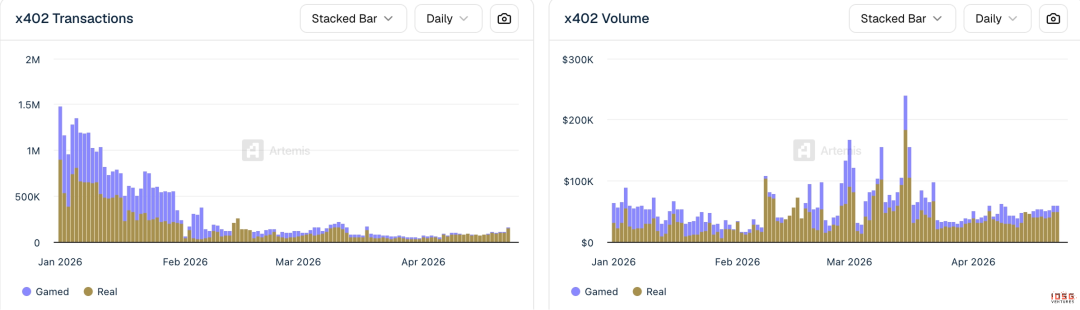
▲ 출처: 아르테미스
x402 생태계 데이터 (아르테미스, 2026년 4월)
· 지원하는 블록체인: Base, 이더리움, 폴리곤, 솔라나, 아발란치, 수이
· x402 재단은 코인베이스와 클라우드플레어가 공동 지배(2025년 9월에 설립)하며, 현재 리눅스 재단으로 이전되었으며, 20명 이상의 창립 멤버 보유
· 2026년 2월에 Stripe가 Base에 x402 통합
· 최소 결제 가능 금액: $0.001
· 종단 간 결제 시간: 약 2초
· 5개월 누적 판매자: 약 2,300개 업체
5단계 결제 프로세스
1. 사용자/개발자가 에이전트 전략에 재화를 충전
2. 에이전트가 판매업체 API에 요청을 보내고 HTTP 402 응답을 받음(상인 지갑, 블록체인, 자산 유형, 가격 포함)
3. Facilitator가 이 결제가 이미 에이전트가 허용한 지출 전략 내에 있는지 확인
4. 확인되면 Facilitator가 체인 상에서 USDC 이체를 실행함
5. 에이전트는 후속 요청에서 결제 증거로 트랜잭션 해시를 첨부합니다. 공급업체는 확인하고 서비스를 제공합니다.
상인 더 아마는 큰 제약입니다: Neynar, Hyperbolic, Token Metrics, Pinata (IPFS), Heurist, Prodia (이미지 생성), Firecrawl (웹 페이지 크롤링). 거의 모두가 암호화폐 또는 AI 네이티브 서비스입니다. 전통적인 전자상거래 (Amazon, NYT)는 아직 통합되지 않았습니다.
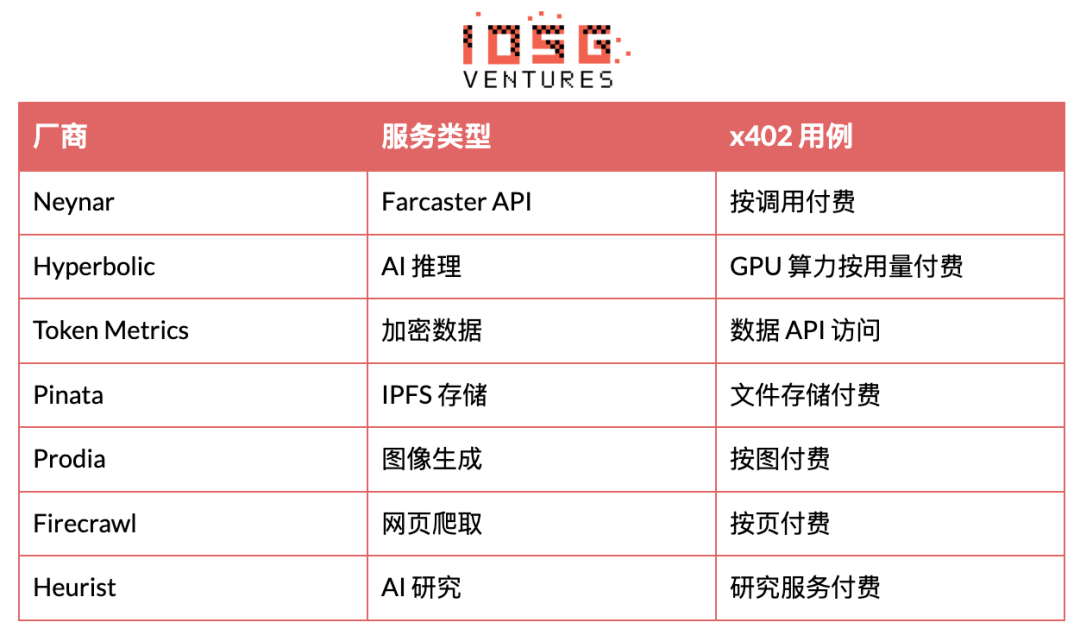
전통적인 전자상거래 (Amazon), 주류 SaaS (Notion, Slack, AWS), 콘텐츠 플랫폼 (NYT, Spotify)은 x402를 전혀 통합하지 않았습니다.
에이전트는 x402에서 할 수 있는 것이 매우 제한적합니다: GPU 컴퓨팅 성능 구매, API 호출, 파일 저장. 사용자를 대신해 Amazon에서 주문하거나 Notion 갱신 또는 Uber에 지불하는 일은 여전히 카드 결제 네트워크를 통해서만 가능합니다.
공급업체 접근은 전체 에이전트 결제 스택에서 가장 어려운 것으로 인식되고 있습니다. API 프록시 모델 (에이전트가 사용자를 대신하여 제한된 API를 호출)은 공급업체의 ToS에 위반될 수 있으며 추가적인 법적 리스크를 도입할 수 있습니다.
이른바 ATV의 $0.09로는 facilitator의 수익 기반 구조를 유지하기 어렵다는 우려가 초기에 있었으나, 여전히 마이크로결제 경제학과 공급업체 커버리지 폭이 병적인 병목 현상입니다.
MPP (머신 결제 프로토콜)
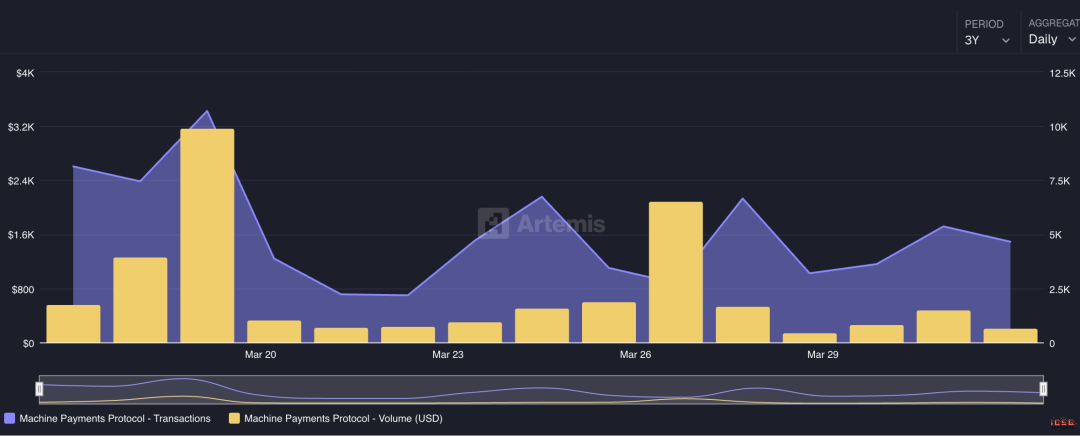
MPP는 막 출시되었지만 급속히 성장하고 있으며, 5일 만에 2.3K개의 판매자에 도달했습니다.
MPP는 Stripe와 Tempo가 선보였으며, 어떠한 클라이언트 (에이전트, 앱 또는 인간)도 동일한 HTTP 요청 내에서 모든 서비스의 비용을 지불할 수 있습니다. 개발자는 MPP를 사용하여 자사의 에이전트가 서비스 요금을 지불하도록 하고, 서비스 운영자는 MPP를 사용하여 API 결제를 수락합니다.
· 매일 활성 사용자 데이터: 4.7K 건의 거래, 거래 금액 $201
· x402는 5개월이 걸렸지만 2.3K개의 판매자에 도달한 반면, MPP는 5일만에 달성했습니다
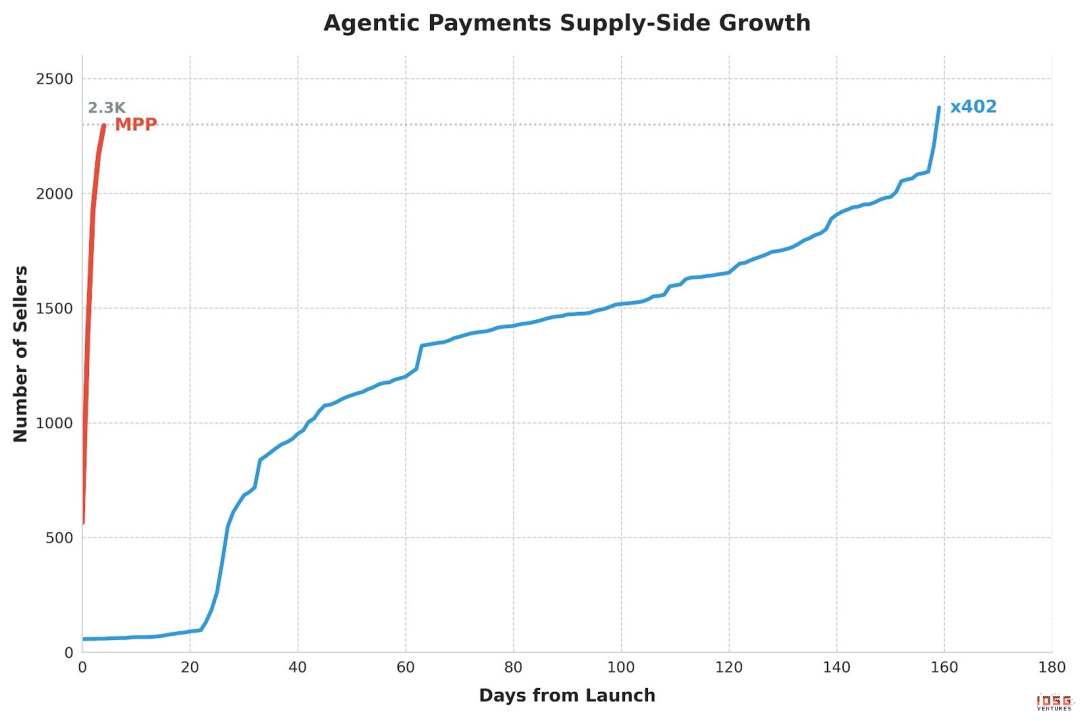
아키텍처
· 세션 기반: 에이전트 사전 승인 금액 상한선, 세션 내 스트리밍 마이크로 결제, 거래마다 체인 상 결제 불필요
· 템포 체인 결제(Impervious) 통해 ($50 억 교량화), 아주 빠른 확인
· Stripe SPT(법정통화), 비자 카드, 스테이블코인, Bitcoin(Lightspark 통해) 지원
· 론칭 이후 100개 이상의 거래처 통합
전략적으로, MPP는 암호화폐 vs 카드 전쟁에서 첫 번째로 실질적인 융합 제품이다. Stripe의 분배 능력(전 세계 수백만 상인)과 템포의 스테이블코인 결제 효율성은 순수 암호화폐 솔루션(x402)과 순수 카드 솔루션(Visa IC)에 대한 쌍방향 압박을 형성할 수 있다.
리스크
론칭 이후 몇 주 만에, 프로덕션급 데이터가 없다. 템포 체인 자체는 새로운 체인이며, 생태계가 아직 검증되지 않았다.
x402 대 MPP 비교
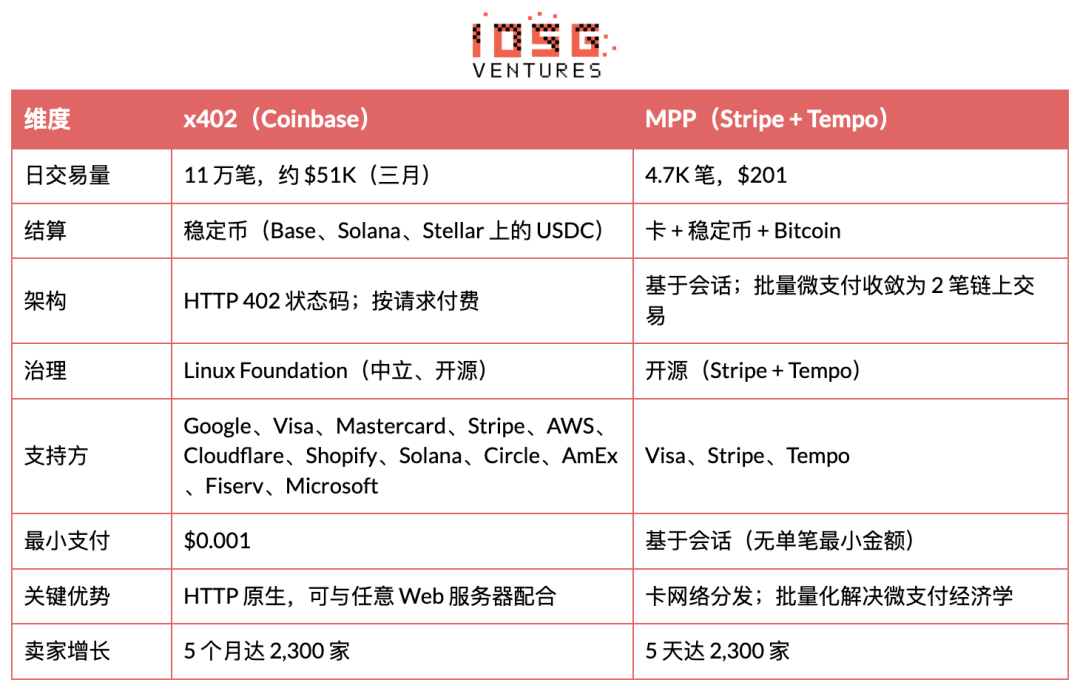
융합 트렌드
그들은 수렴 중이며, 경쟁이 아님.
· Stripe는 x402 재단의 창립 구성원이며, MPP는 명백히 스테이블코인과 카드를 동시에 지원한다.
· 비자는 양면적으로 투자한다. Stripe의 MPP에 카드 추적 규격을 기여하면서 자사의 Intelligent Commerce와 Trusted Agent Protocol을 전진시킨다. x402와 MPP를 적대 진영으로 설정하고 최대의 카드 네트워크가 서로의 디자인 파트너임을 무시한 것은 사실이다.
아키텍처는 보완적이다:
· x402는 HTTP 계층의 결제 협상을 처리한다: 서버가 클라이언트에게 "돈을 주세요"라고 402 상태 코드를 통해 알리는 방법
· MPP는 세션을 통해 거래 실행 계층을 처리한다: 돈이 실제로 어떻게 움직이는지, 무제한의 마이크로 결제를 2개의 체인 거래(오프닝 + 결제)로 접히는 방식
· 세션 모델은 마이크로 결제의 확장성 문제를 직접 해결한다. 초당 1천 200만 건의 0.09달러 거래를 추구하는 것보다 수천 건의 마이크로 상호 작용을 단일 결제로 일괄 처리하는 것이 낫다.
Stripe의 유통 채널은 MPP가 5일 동안 x402의 5개월 판매자 수를 추월하는 데 성공하여 "유통 > 프로토콜" 판단을 입증했습니다.
Visa 지능형 상거래
Visa는 2025년 4월에 지능형 상거래 프레임워크를 발표했으며, 2026년 3월에 유럽에서 'Agentic Ready'를 출시했고, 2026년 4월 2일에 AI 에이전트 개발자 SDK를 발표했습니다.
핵심 구성 요소:
· Trusted Agent Protocol(TAP): 합법적인 에이전트와 악의적인 봇을 구별합니다.
· Tokenized credentials: 지출 한도, 가맹점 분류, 승인 요구 사항이 포함된 AI 준비 카드 자격 증명
· 시범 협력사: Ramp, Skyfire 및 기타 비공개 협력사
가장 큰 장점은 상인 커버리지입니다: Visa 네트워크는 전 세계 1.5억 명 이상의 상인을 보유하고 있으며, 에이전트는 Visa 카드 번호 하나로 Amazon, Uber, 모든 SaaS 플랫폼에서 소비할 수 있습니다. 제조업체는 어떠한 변경도 필요하지 않습니다.
가장 큰 단점은 인간 계정에 연결돼야 한다는 것입니다. Visa의 신뢰 모델은 "KYC를 완료한 인간이 뒷받침하는" 것인데, 이는 자율 에이전트 경제의 장기적 비전과 본질적인 갈등이 있습니다.
기타 프로토콜
· ACP(Agentic Commerce Protocol): ChatGPT 등과 같은 대화형 인터페이스를 위해 실시간 청구가 가능하도록 고안되었습니다. 이것은 소비자 결제 계층을 대상으로 하며, API 결제 계층이 아닙니다. ACP는 x402와 상호 보완적입니다.
· UCP(ATXP의 통합 상거래 프로토콜): 단일 인터페이스에서 모든 에이전트 지불 프로토콜을 통합하려고 합니다.
· MoonPay 에이전트: 전통적인 결제 흐름과 AI 에이전트를 연결시켜 인간의 결제 프로세스를 API를 통해 실행 가능한 프로그래밍된 지불로 변환합니다.
지갑 및 키 관리(L1)
10여 개의 지갑 공급업체가이 시장에서 치열한 경쟁을 벌이고 있으며, 이는 이른바 Apple Pay 초기 이동 지갑과 유사한 규모입니다.
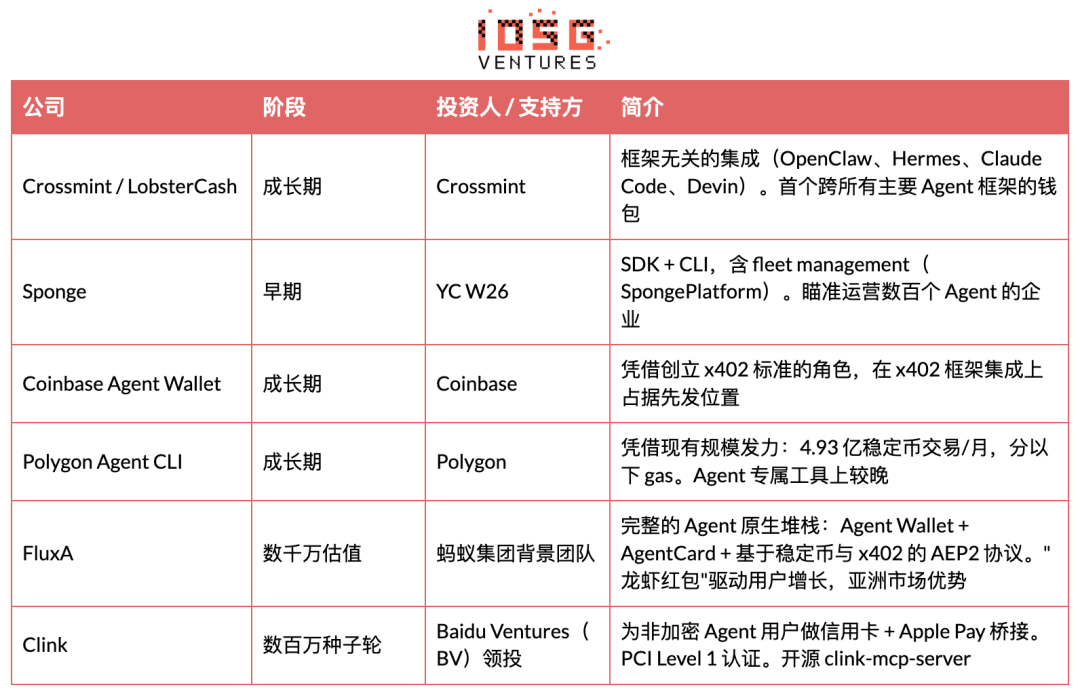
사용 사례:
· 대출 및 신용: AI 기반 언더라이팅이 소비자 급 대출로 진입하고 있습니다. 3Jane은 스마트 계약을 통해 완전 자동화 된 신용 언더라이팅을 제공하며, 검증 가능한 재무 기록을 사용하여 이자율을 설정하고 부채 계약을 실행합니다. 인력 검토 없이 진행됩니다.
· 크리에이터 및 일용 업무 경제 결제: 에이전트는 거래 라우팅, 지갑 관리, 통화 변환을 처리합니다. Audius는 콘텐츠가 사용될 때 실시간으로 90%의 수익을 예술가에게 직접 분배하며, 월간 정산주기가 없으며 중개인 수수료가 없습니다.
· 자금 관리: 에이전트 기반 자금 시스템은 실시간 시장 상황을 기반으로 자산을 재조정하고, 국경을 넘어 실시간 결제를 처리하며, 유휴 자금을 이자 수단에 투자합니다.
Facilitator 계층(L2)
Facilitator 계층은 프로토콜(x402, MPP)과 응용 프로그램 사이에 위치합니다. Coinbase Global은 여전히 누적 매출 기준 Facilitator 중 가장 큰 비중을 차지하고 있습니다(모든 x402 거래의 41%, 출처: Artemis).
이 계층이 에이전트 경제의 실현 계층인 이유: 에이전트는 물건을 사기 위해 돈을 내야 하며, Facilitator가 이 거래의 실제 정산 장소입니다. 모델 회사들은 장기적인 시나리오를 위해 슬라이드 마케팅을 진행하지 않을 것이므로, 실현 기회는 독립된 운영자에게 남겨집니다.
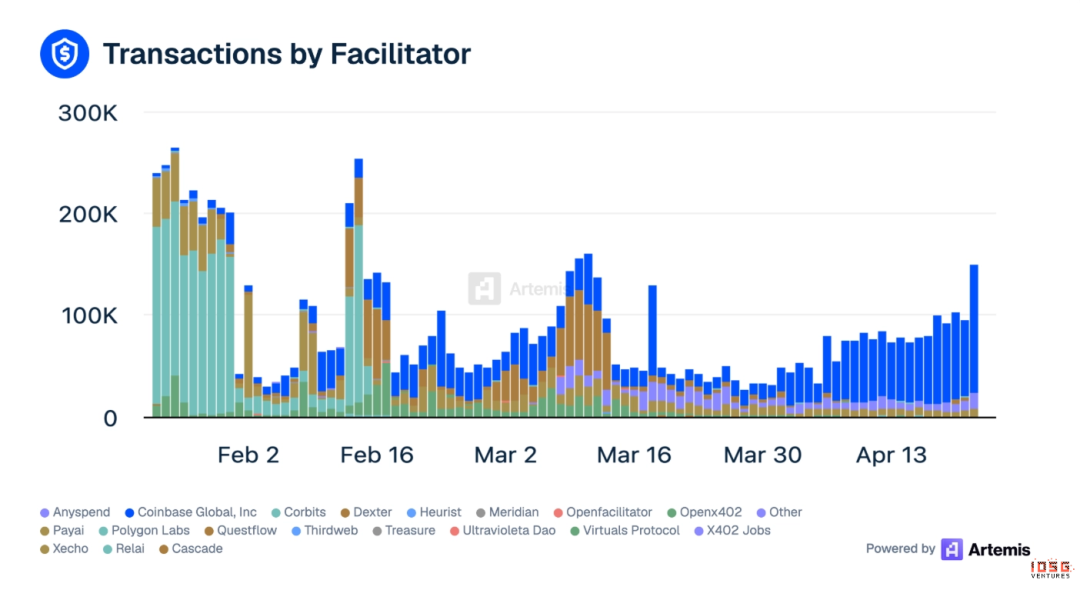
Facilitator 스타트업
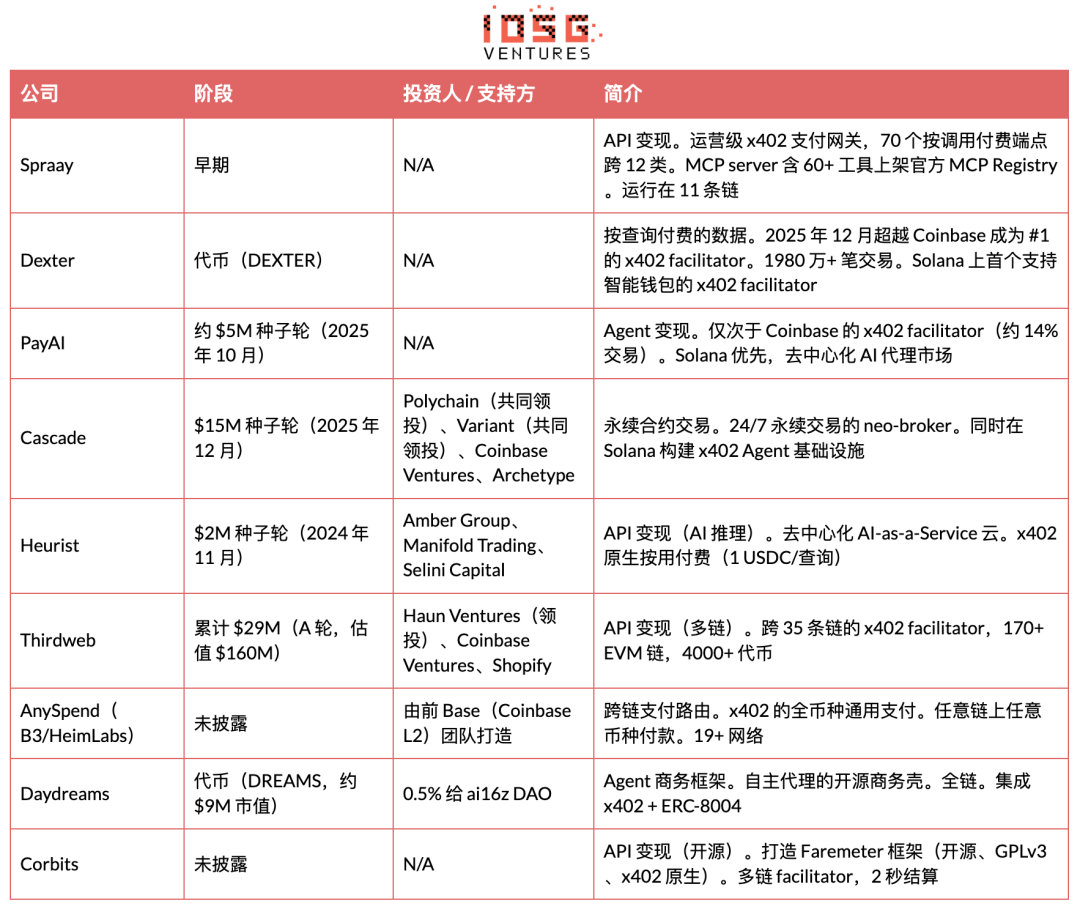
다른 facilitator(오픈 소스 도구, 비 자본 스타트업): x402-rs(Rust 라이브러리), OpenX402(라이선스 없음 facilitator), OpenFacilitator(무료 공유 엔드포인트), B402(BSC 전용 분기), CodeNut(Agent 인프라), RelAI(x402 API 마켓), AurraCloud(탈중앙화된 컴퓨팅 리소스, AURA 토큰).
용례
· 쿼리 기반 비용 청구 데이터 액세스: 현재 거래량이 가장 많은 facilitator 용례. 거래 Agent는 실시간 시장 데이터가 필요하며, 규정 준수 Agent는 제재 스크리닝을 필요로 하며, 신용 Agent는 신용 조회가 필요합니다. Facilitator는 이러한 Agent가 쿼리당 요금을 내도록하여 구독, API 키 또는 공급업체 계약이 필요하지 않습니다. Spraay는 이미 70개의 x402 엔드포인트를 제공하고 있으며, 올클레 들, 포설, AI 추론 및 검색을 커버하며, 한 번 호출당 $0.001부터 $0.10까지 가능합니다.
· 개발자를 위한 API Monetization: Facilitator는 블록체인 상호 작용을 추상화하고, 모든 개발자가 자사의 API를 x402로 지불 게이트웨이로 설정할 수 있습니다. 노드를 실행하거나 암호화를 이해할 필요가 없습니다. AWS CloudFront + Lambda@Edge 참조 아키텍처를 통해 모든 HTTP 애플리케이션이 엣지에서 x402를 활성화할 수 있습니다.
· 구독 관리: Agent는 취소 프로세스를 자체 처리하며, 사용 이력에 따라 실시간으로 가격을 조정하여 유지 제안가격을 합니다. 사용에 따라 요금 결제를 중시하는 소프트웨어의 프로세스로 전환함에 있어, 지불하는 Agent의 가치를 계속 최적화할 것입니다.
· 크로스체인 지불 라우팅: Facilitator가 스왑, 브릿지 및 결제를 처리하여 Agent가 임의의 체인에서 임의의 토큰으로 지불하고, 판매자가 원하는 자산을받도록 만듭니다. AnySpend는 19개 이상의 네트워크를 지원합니다. 이것은 Agent 및 API 제공 업체가 스스로 하기를 원치 않는 라우터입니다.
Tokenized Card(L3:Governance & Strategy / Identity & Authorization, Virtual Card)
가상 카드 발행 프로세스
· 카드 프로그램 구축: 플랫폼들(Ramp, AgentCard.sh 등)은 발급 파트너(VISA/MC 발급 은행)를 통해 가상 카드 프로그램을 설정합니다.
· API를 통한 카드 생성: 개발자는 API를 사용하여 각 Agent 또는 각 지출 시나리오에 대해 가상 카드를 생성하고 매개변수를 설정합니다:
· 지출 한도(단일 / 매일 / 월별)
· 가맹점 분류 코드(MCC) 화이트리스트/블랙리스트
· 유효 기간 (일회성 또는 장기 유효)
· 지리적 제한
· Agent가 카드 번호를 받음: Agent가 16자리 카드 번호 + CVV + 유효 기간을 받고, Visa/MC를 받아들이는 상점에서 사용할 수 있음.
· 거래 승인: 상인이 거래를 시작할 때, 카드 네트워크가 사전에 설정된 정책을 실시간으로 확인함.
· 결제: 전통적인 카드 네트워크를 통해 결제 처리 (T+1 또는 T+2), 기업 자금 계정에서 청구.
주요 카드 API 제공업체 비교
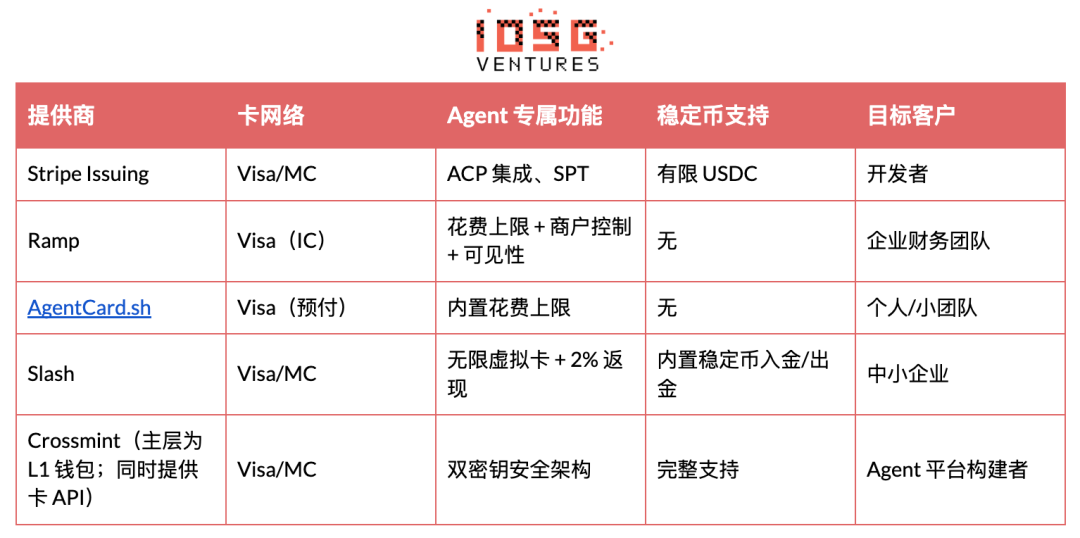
카드 모드의 핵심 제한
1. 상위 계정에 연결되어야 함: 모든 에이전트 카드는 결국 KYC를 거친 인간/기업 계정에 자금 소스로 연결되어야 함.
2. 수수료: 카드 네트워크는 2-3%의 교차 사용을 부과하며, API 마이크로 결제 시나리오에는 비경제적임.
3. 결제 속도: T+1에서 T+2로, 실시간 에이전트 간 결제 요구를 충족시키기 어려움.
4. 상인 제어 제한: 에이전트가 실수로 사기로 표시될 수 있음.
신원 및 신용도 (L4: 거버넌스 및 전략 / 신원 및 권한 인증 측면)
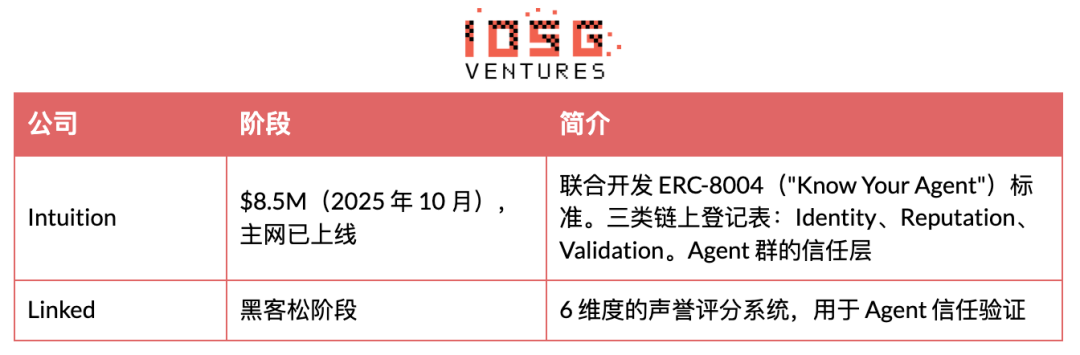
신원은 독립적인 use case가 아니라 다른 각 레이어를 지원하는 기반 시설임.
Skill 발견 및 상점 (L5)
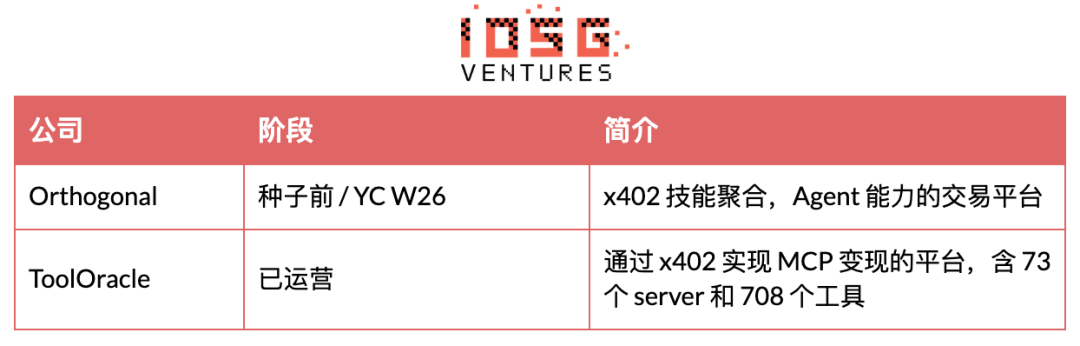
사례:
· 게임 내 보상: 웹 3 게임 플랫폼이 에이전트를 배포하여 게임 내 경제를 관리하고 보상을 배포하며 자산 거래를 처리함. Virtuals Protocol은 이미 AI 에이전트를 게임 NPC, 거래 봇 및 연구 보조로 토큰화했으며, 커뮤니티는 함께 보유하고 거버넌스할 수 있음.
에이전트 협조 (L6)
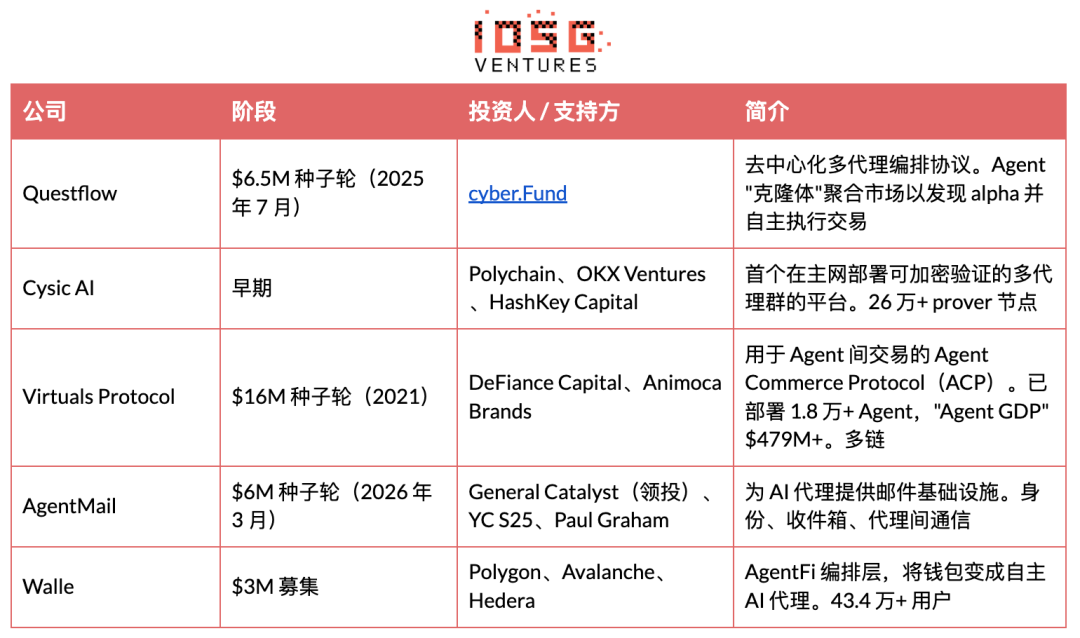
사례:
· 에이전트화 거래: 알고리즘 거래에서 에이전트화 거래로의 전환으로 경쟁 단위를 지연에서 지능으로 변경했습니다. 클래식 알고리즘 거래: X가 트리거되면 Y를 실행합니다. 에이전트화 거래: 교차 시장 조건, 유동성, 리스크 매개변수 및 포트폴리오 위치 추론을 통해 최적 조치를 결정합니다.
· 에이전트 그룹: 다음 단계는 조정된 에이전트 그룹입니다. 재정 에이전트가 거래를 실행하는 동안, 준수 및 리스크 에이전트가 실시간으로 함께 작동하여 확인, 태깅 및 감사를 수행합니다.
데이터 및 준수 (L7)
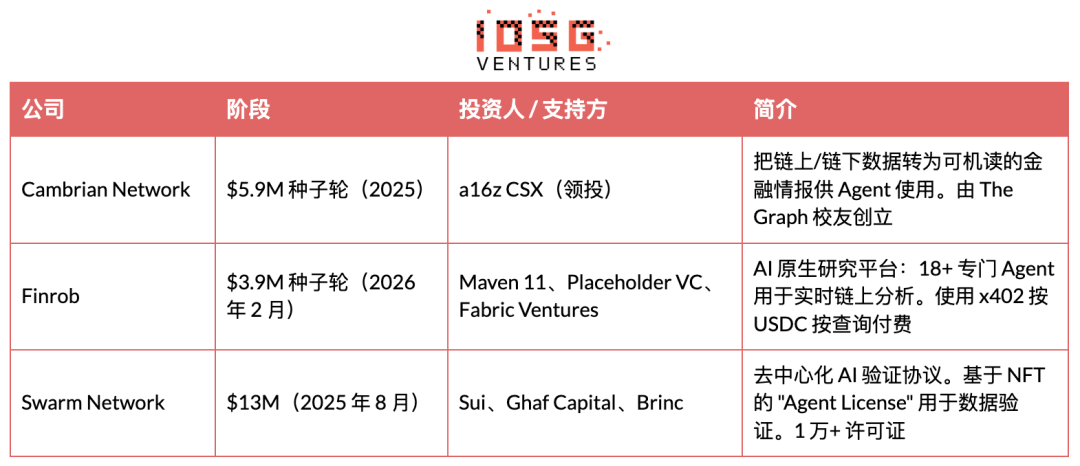
TRES Finance, Chainalysis, Allium도 이 계층에서 활동 중이지만, 그들은 더 광범위한 블록체인 분석에서 옵니다.
준수 에이전트 팀: 기관들이 준수 에이전트를 병렬 노동력으로 배치하여 거래 흐름을 실시간으로 모니터링하고, 이상을 태깅하고, 제재 스크리닝을 실행하며, 규제 보고서를 자동으로 생성합니다.
암호화 원주민 대 카드 네트워크의 싸움
암호화 원주민 진영
스테이블코인은 에이전트의 "원주민 통화"입니다. 그 이유는 세 가지가 있습니다:
1. 확장된 신뢰 구조: 스테이블코인 지갑은 모든 것에 바인딩될 수 있습니다. 소셜 계정, 도메인 서버, 무인 스마트 계약. 전통 금융 시스템 외부의 에이전트도 거래를 할 수 있습니다.
2. 인터넷 원주민의 글로벌 결제: 미국 LLM 엔드포인트, 유럽 데이터 벤더, 동남아시아 컴퓨팅 클러스터 간의 에이전트 작업 흐름은 세 가지 별도의 지불 경로가 필요하지 않아야 합니다.
3. 비용 구조: 기본 값 x402 당 갤런당 약 $0.001의 가스 비용은 카드 네트워크의 2-3% 인터체인지와 비교됩니다. 심지어 x402 ATV가 $30으로 상승해도, 스테이블코인 가스 비용은 여전히 두 단계 저렴합니다.
카드 네트워크 진영 (Visa / 전통 FinTech 대표)
에이전트 카드는 즉시 사용할 수 있습니다. 그 이유는 세 가지가 있습니다:
1. 상인 커버리지: 1.5억 명 이상의 상인이 Visa/MC를 이미 수락했으므로 어떤 변경도 필요하지 않습니다.
2. 소비자 보호:Chargeback(청구 취소), 사기 탐지, 분쟁 해결은 50년의 역사를 가진 기반 시설입니다. 스테이블코인 거래는 불가피하게 되돌릴 수 없습니다.
3. 준법성 성숙도:PCI DSS, KYC/AML, 소비자 보호 법적 프레임워크가 모두 성숙해졌습니다.
실용적 결론
· 단기적(1-2년):카드 거래가 지배적입니다. 스테이블코인은 암호화폐 관련 API의 소액 결제로 제한됩니다.
· 중기적(2-4년):융합. Stripe MPP는 하나의 프로토콜이 스테이블코인과 법정화폐를 동시에 처리할 수 있다는 것을 입증했습니다.
· 장기적(5년 이상):스테이블코인 규제가 정착되고 상인 수용률이 증가하면, 암호화폐 거래가 기본 옵션으로 자리 잡을 수 있습니다.
프레임워크 지원 및 MCP
프레임워크 통합 현황
현재 대중적인 AI 프레임워크에는 내장된 원천 지불 기능이 없으며, 모든 프레임워크는 외부 도구(주로 MCP 서버)를 통해 결제를 통합합니다.
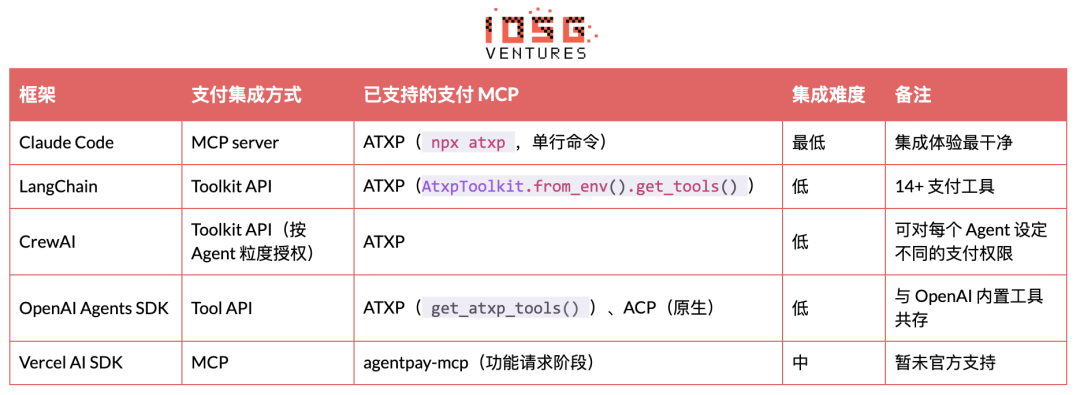
MCP는 사실상의 표준
MCP는 빠르게 외부 도구를 호출하는 일반적인 인터페이스 표준이 되고 있습니다. Microsoft는 Copilot에서 MCP를 사용하며, 모든 주류 에이전트 프레임워크가 지원합니다.
출시된 결제 MCP 서버:
· ATXP: 14개 이상의 도구(payment_make, web_search, web_browse 등)로 Claude, LangChain, CrewAI, OpenAI SDK를 지원합니다
· FluxA: fluxa-agent-wallet(x402 지불 + USDC 인출 + 결제 링크) 및 fluxA-x402-payment 스킬, LobeHub에 이미 등재된 상태입니다
· Clink: clink-mcp-server, 오픈 소스 TypeScript 구현체
· PayMCP: MCP 도구를 위한 공급자 중립적인 지불 레이어 (MIT 오픈 소스)
· Ramp: Composio에서 Ramp MCP 통합이 있음
· AgentPay (OpenClaw): agentpay 기능, 인간의 승인이 필요한 지갑 쇼핑 지원
전략적 의미: 누구의 지불 MCP 서버가 Claude Desktop, ChatGPT, Cursor와 같은 주류 클라이언트의 기본 구성이 되면, 누구든지 에이전트 지불의 "기본 엑세스"를 획득하게 됩니다. 이것은 매년 Google이 Safari의 기본 검색 엔진으로 지정되기 위해 Apple에 $26B를 지불하는 것과 같은 이치입니다. 현재 ATXP는 프레임워크 커버리지에서 선도하고 있지만 Coinbase(through CDP MCP server)와 Stripe(through MPP)는 플랫폼 수준의 유통 장점을 가지고 있습니다.
경쟁 구도 및 모안
서브레이스 우승자 독식 분석
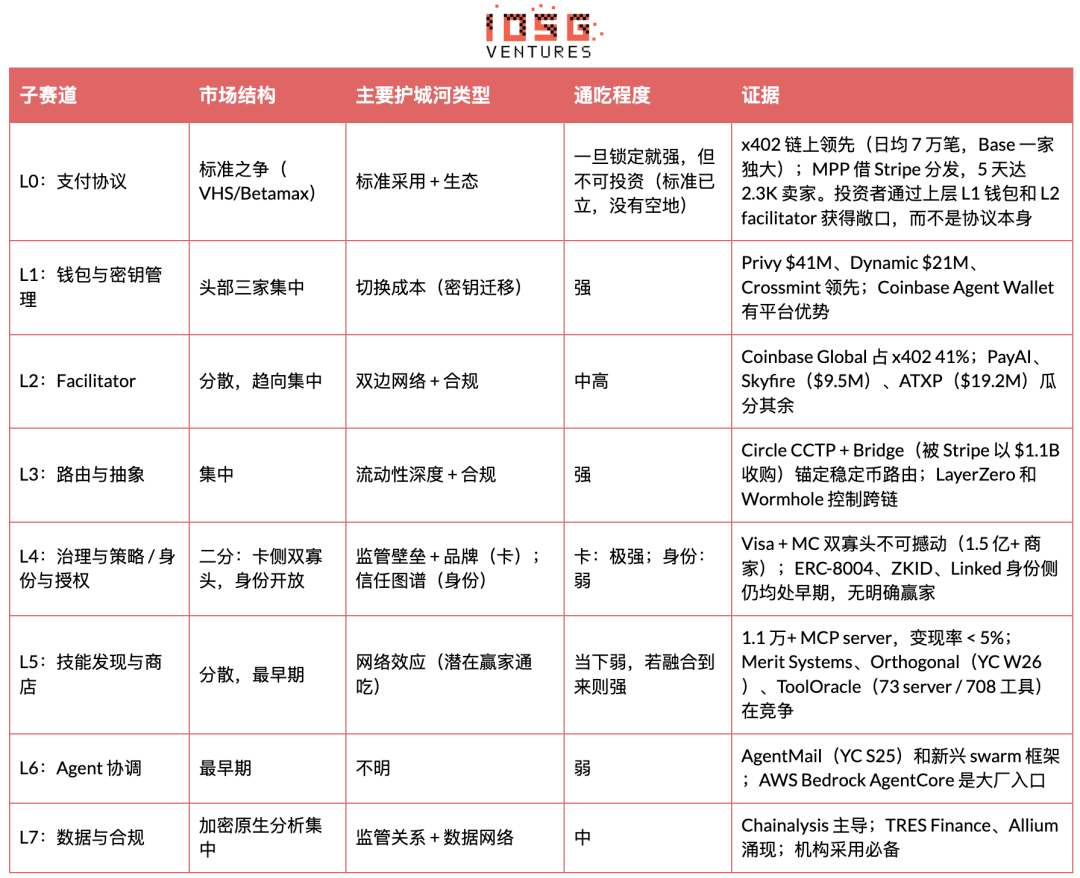
모안 강도는 이중 봉우리 분포를 보입니다. L4 카드 거버넌스 (Visa/MC 이중독점)와 L3 라우팅 (Circle + Bridge)은 이미 네트워크 효과에 의해 봉쇄되었습니다. L1 지갑은 실질적인 전환 비용이 있어 집중화로 향하고 있습니다. L2 페실리테이터 및 L4 신원측면은 스타트업의 실질적인 복귀지점이 있는 경쟁 전장입니다.
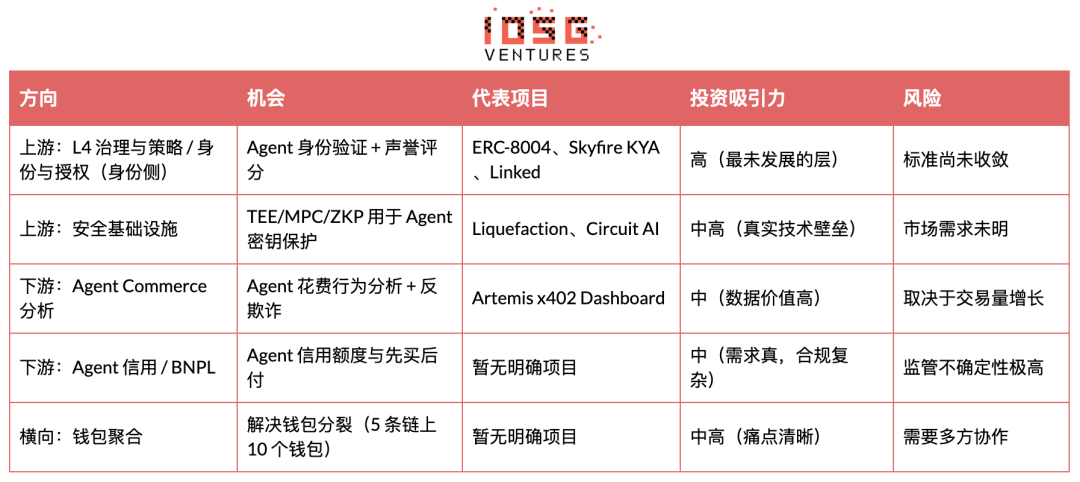
상하게 기회
산업 수명주기
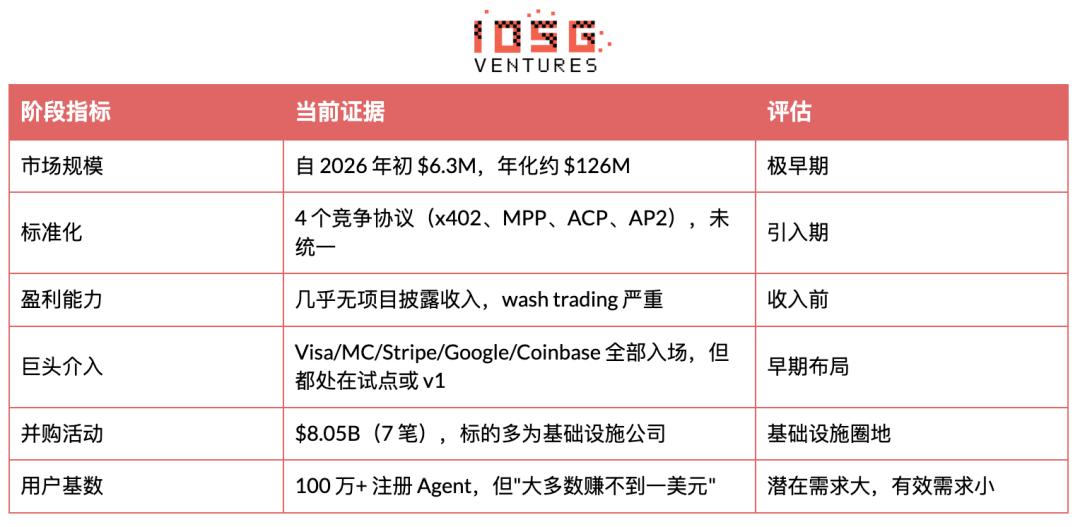
수명주기 위치는 중간 초기입니다. 중간 성장 기간에 들어가기까지 12-18개월이 예상됩니다. 두 가지 신호: 표준이 1-2개의 주류 프로토콜로 수렴되며, 적어도 한 Agent 지불 프로젝트의 월 거래액이 1천만 달러를 넘어서게 됩니다.
투자 분석
7 Powers 프레임워크
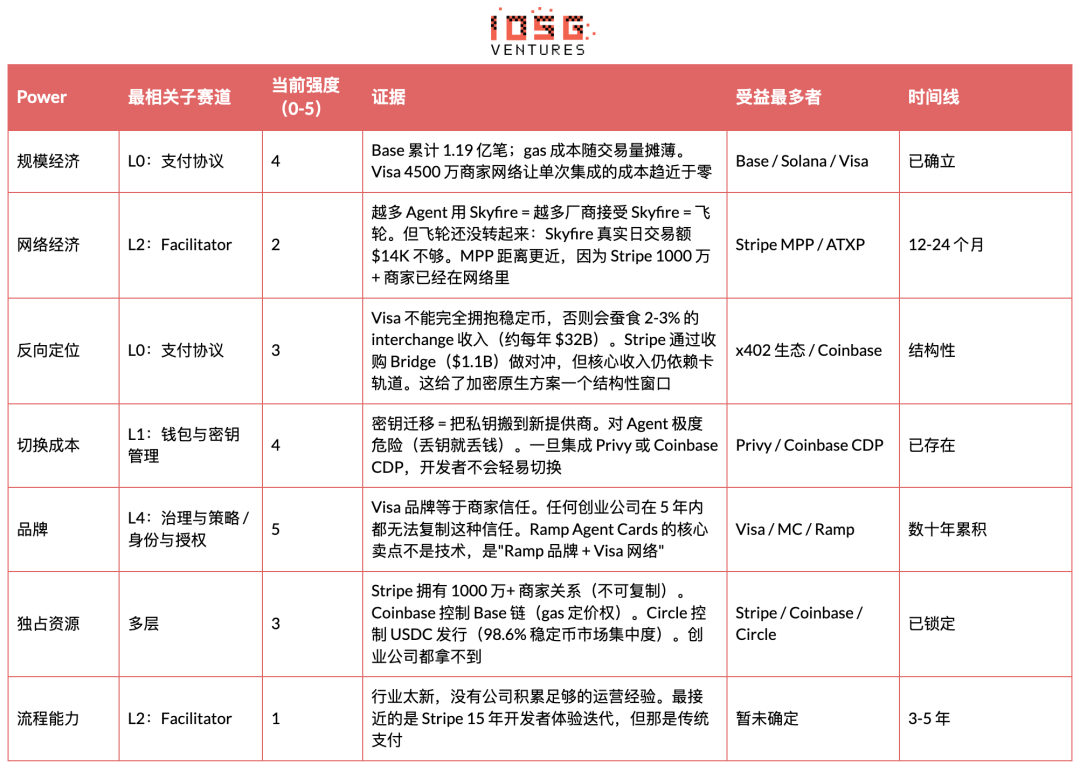
현재 가장 중요한 Power는 역위치 지정입니다. 초기 산업 단계에서, 스타트업은 역위치 지정과 네트워크 효과만을 활용할 수 있습니다. 규모의 경제와 브랜드는 자연히 대기업에 속합니다. Visa는 안정화폐를 완전히 수용하지 못하며, 그렇게 되면 매년 320억 달러의 인터체인지 수입을 잃게 됩니다. 이는 스타트업의 유일한 구조적 우위 창구입니다.
Power 진화 예측: 만약 Visa가 2~3년 내에 안정화폐(VTAP 통해)에 적응하면, 역위치가 사라지고 전환 비용이 스타트업의 마지막 Power가 될 것입니다. 이는 현재 역위치 창구 기간 내에 높은 전환 비용 facilitator를 구축할 수 있는 가장 투자 가치 있는 대상이라는 것을 의미합니다. 즉, 심층 API 통합 + 키 관리 + 지출 전략 잠금을 구축할 수 있는 것입니다.
하위 트랙 투자 가능성
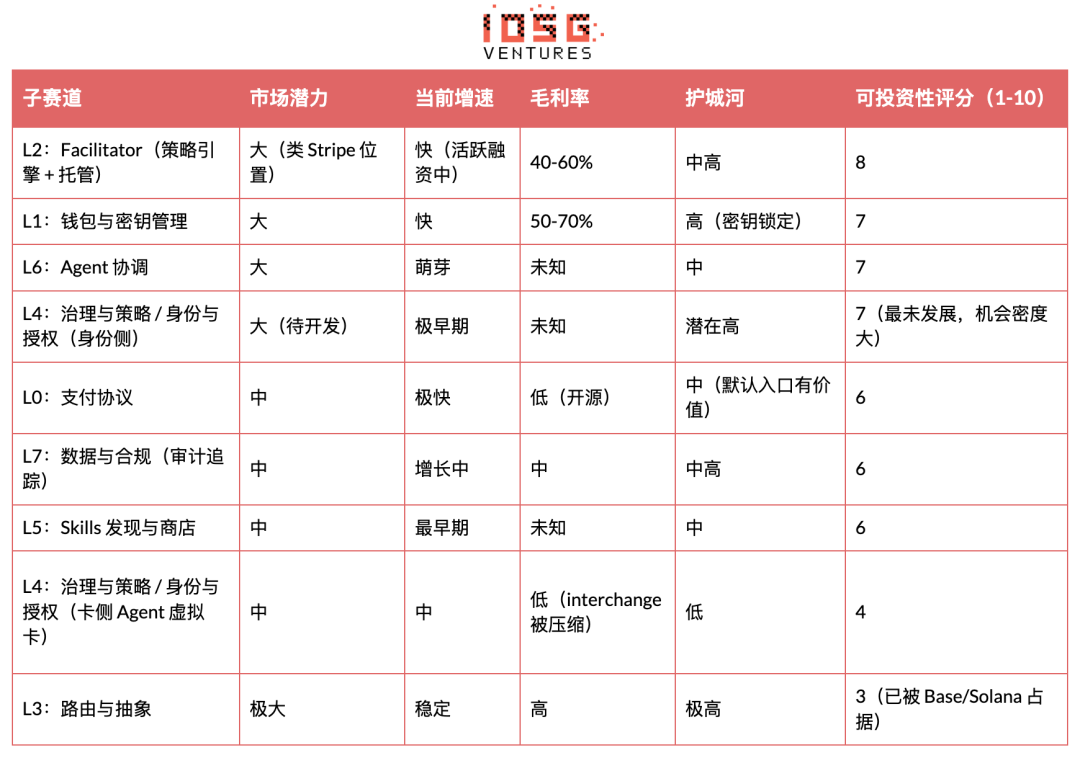
투자 우선순위(높은 것부터 낮은 것까지)
· 페실리테이터 레이어(Value Capture, 등급 8/10)
· 에이전트 결제의 가치는 프로토콜 레이어에 속하지 않으며, 실제 사용 사례를 찾아 실제 사용자에게 서비스를 제공한 사람에게 속합니다. 페실리테이터는 체인과 에이전트의 복잡성을 완전히 가렸습니다.
· x402와 MPP는 오픈 상품화 트랙입니다. 페실리테이터는 프로토콜과 사용자 사이에 위치하여 결제 확인, 체인 상 결제, 크로스 체인 브리징을 처리합니다.
· 에이전트 서명 키와 지출 전략을 제어합니다(우회할 수 없는 신뢰 앵커). 동시에 보유료와 주문 흐름 수익을 얻습니다.
· 인수 및 탈출 전략이 명확하며, Stripe가 Bridge를 11억 달러에 인수한 것이 기준입니다.
· 성공의 핵심: 특정 Vertical(예측 시장, 쿼리당 지불 데이터, API 환원)에서 견고한 지상파를 하세요. 조기에 체인과 무관하게 만드세요. 개발자 친화적인 SDK를 구축하시오. 가격이 아닌 신뢰성과 결제 속도에서 경쟁하시오.
· L4: 거버넌스와 전략 / 신분 및 권한 신분 사이드(최고 alpha, 등급 7/10)
· 에이전트 비즈니스의 신뢰 레이어가 완전히 부족합니다. 에이전트가 누구인지, 어떤 권한을 갖고 있는지, 신뢰할 수 있는지를 확인하는 표준 방법이 없습니다.
· ERC-8004와 Metaplex 에이전트 레지스트리는 초기지만 신뢰할 수 있습니다. ZKID 프로토타입은 개인 정보 보호를 지원하는 에이전트 검증을 기대할 수 있습니다.
· NIST는 이미 AI 에이전트 신분 및 권한에 개입하기 시작했습니다. 이는 규제 받는 범주가 될 것을 의미합니다.
· 신뢰 그래프를 확보하는 사람이 기본 신원 계층이 되어 승자가 됩니다.
· 성공의 핵심: 암호화 신원을 구축하십시오 (Agent 및 위임자 + 권한 범위 바인딩 서명 증명서), OAuth 래핑만으로는 충분하지 않습니다. 신뢰 그래프를 조기에 캡처하여 네트워크 효과를 유도하십시오. 지갑/인프라 계층에서 통합하며 prompt injection이 불가능합니다.
· L6: 에이전트 조정 (평가 7/10)
· 다음 단계는 조정 그룹입니다 (금융 + 규정 준수 + 리스크 에이전트가 함께 작동).
· 성공의 핵심: 에이전트 출력의 암호 검증을 구축하십시오.
· L7: 데이터 및 규정 준수 (평가 6/10)
· 감사 트래킹 자체가 분쟁 해결 메커니즘입니다.
· 성공의 핵심: 실시간 크로스체인 거래 재구성을 실현하십시오. 지불 흐름에 Travel Rule 준수를 직접 통합하십시오.
· L5: 기술 및 상점 발견 (평가 6/10)
· 1.1만 개 이상의 MCP 서버, 환율 < 5%. 이것은 에이전트 능력의 "앱 스토어" 순간입니다.
· 기본 발견 계층이되는 사람은 라우팅 및 결제를 동시에 제어하므로 Google + Stripe의 결합 위치입니다.
· 성공의 핵심: 집적된 공급을 촉진하여 결제 원천의 발견 메커니즘을 구축하십시오.
· L1: 지갑 및 키 관리 (평가 7/10)
· 10개 이상의 플레이어, 그러나 빠르게 집중될 수 있습니다.
· 플릿 관리 (Sponge) 및 프레임워크 독립 지원 (LobsterCash/Crossmint)이 차별화 요소입니다.
· 성공의 핵심: LangChain, CrewAI, Claude Code의 프레임워크 수준 기본 기능을 확보하십시오. 지출 한도, 상대방 화이트리스트, 거래 유형 제한, 시간 제어, 업그레이드 임계값을 포함한 "다섯 기둥" 정책 엔진을 출시하십시오.
단위 경제학 (Facilitator 레이어)
전형적인 Facilitator 스타트업의 P&L을 세 가지 단계로 모델링하십시오:
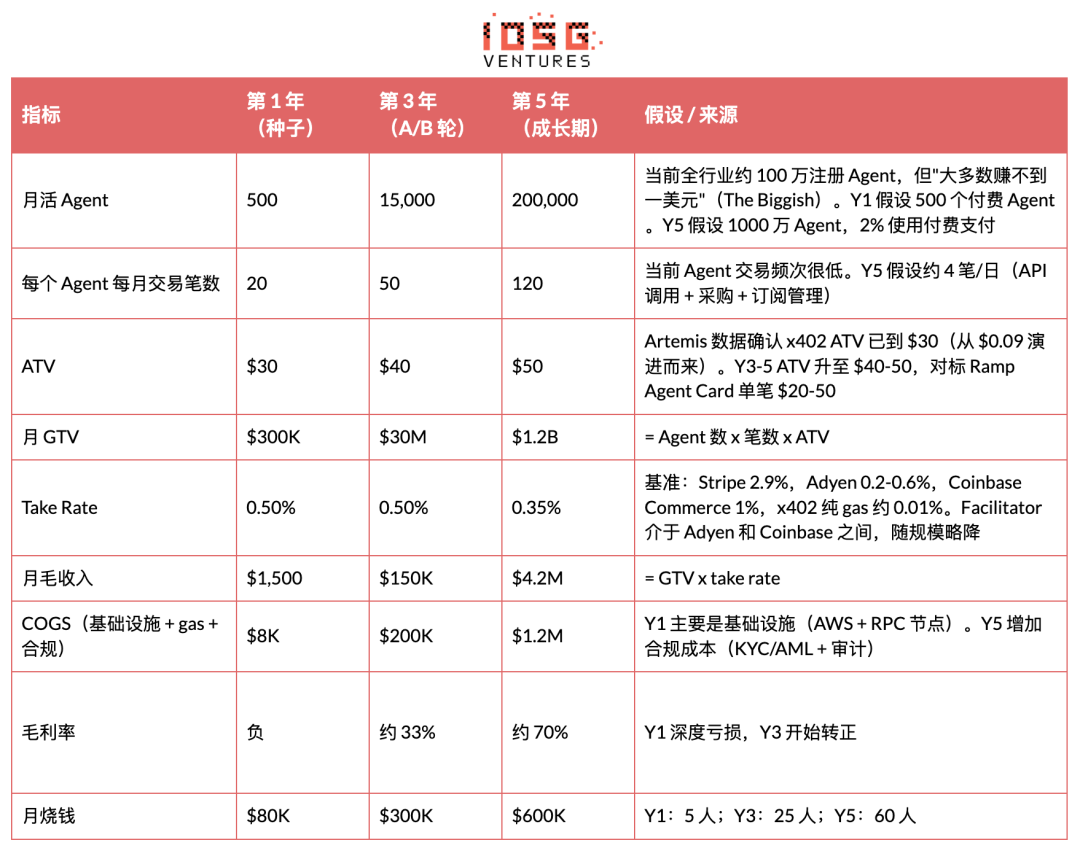
ATV 민감도 분석 (Y1, 500 Agent x 월 20 건):
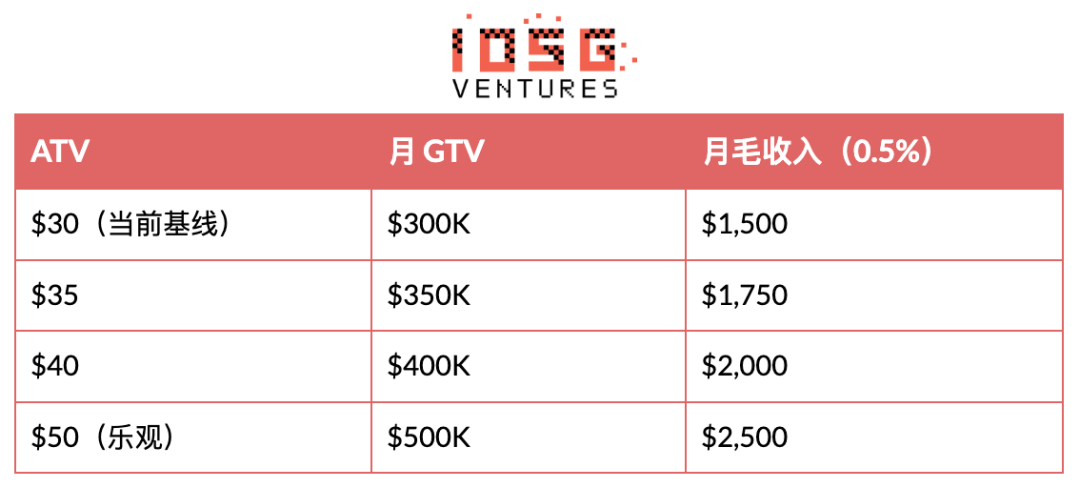
ATV는 전체 비즈니스 모델의 생명선입니다. $0.09의 마이크로 결제 시대는 지나갔습니다. 에이전트 쇼핑/자율 구매가 주요 사용 사례로 변모하고 있습니다. 다음 전환점은 ATV가 $30에서 $50 이상으로 증가하는 것입니다. 선행 지표: 어떤 결제 MCP 서버가 Claude Code, LangChain, CrewAI에서 기본 통합으로 성장하는지.
최소 실행 가능 거래량 테스트. 0.5% 수수료율로, Facilitator가 $1M ARR을 달성하려면 $200M의 연간 GTV가 필요하며, 즉 $550K/일이 필요합니다. 전체 생태계의 현재 일일 GTV는 약 $2.7M입니다 (Artemis, 2026년 4월), 이는 이론적인 ARR 상한선이 약 $4.9M임을 의미합니다 (만약 특정 Facilitator가 100%를 차지하는 경우):
전체 x402 생태계, 0.5% 수수료율, 일일 GTV $2.7M:
· 연간 Facilitator 수익: $2.7M x 365 x 0.5% = $4.9M
· 이미 $1M ARR 임계값을 통과했습니다
· $10M ARR: 현재 거래량의 2배 필요
· $100M ARR (성장 단계): 현재 거래량의 20배 필요
수수료율 기준:
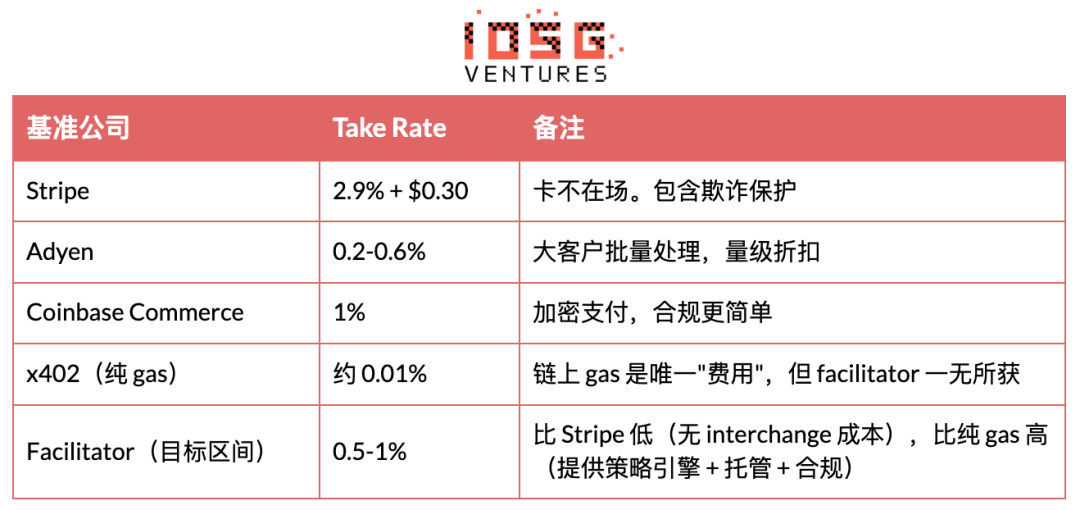
성숙 기업 비교
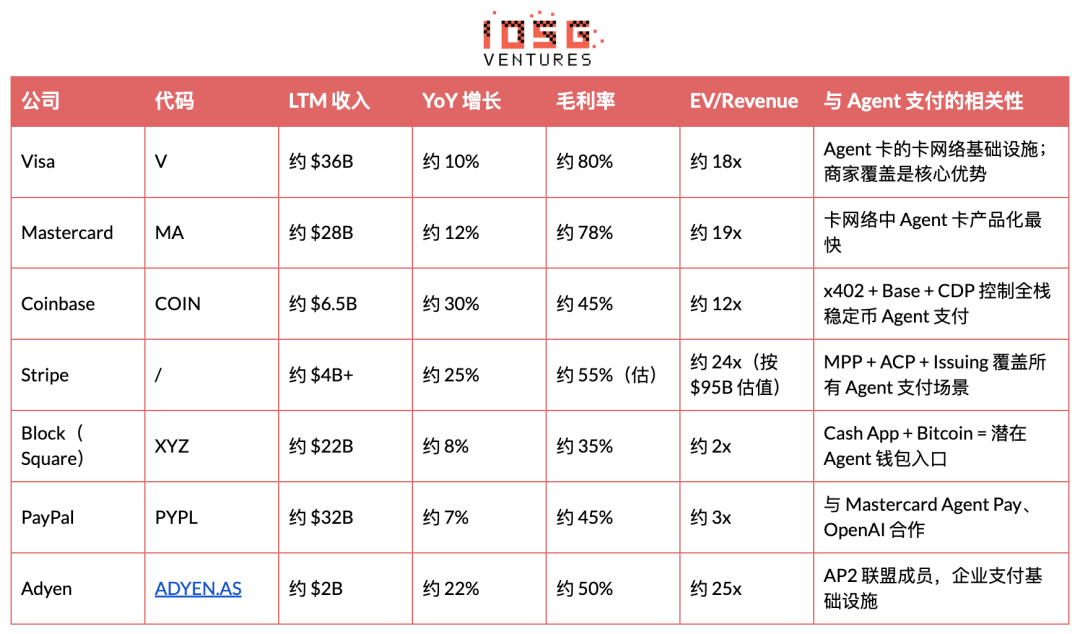
상장된 결제 기업은 12-25배 EV/매출 비율로 거래됩니다. 에이전트 결제 스타트업이 $50M 이상의 ARR을 달성하고 50% 이상의 성장률을 보인다면, 20배의 매출 배수에 따라 적어도 $1B 이상의 가치평가를 받을 수 있습니다. 그러나 현재 산업 전체에는 기업이 매출 데이터를 공개하지 않으며, 가치평가는 완전히 설득력 있는 이야기 프리미엄에 근간을 두고 있습니다.
예측
의사결정 트리
중심 이슈
에이전트 결제가 2028년까지 $10억의 연간 거래량을 달성할 수 있을까요? 여기에는 두 가지 경로가 있습니다.
경로 1: 달성 가능 (55% 확률). Stripe MPP 트리거는 PMF를 확인하고 Visa 에이전트 카드가 수백만 사용자를 커버할 때 발생합니다. 이 경로에는 두 가지 하위 결과가 있습니다:
· 스테이블코인 트랙이 기본으로 제공됩니다 (이 분기의 30% 차지). Coinbase 및 x402 에코시스템이 가장 많은 가치를 창출하며, 카드 네트워크 부분이 우회되고 Facilitator 가치평가가 $5억에서 $10억 사이에 머무를 것으로 예상됩니다.
· 카드 채널이 여전히 우세하며, 스테이블코인은 M2M 보완 역할을 합니다 (이 분기의 70% 차지). Visa, Mastercard, Stripe가 주요 거래량을 확보합니다. 순수 암호화 솔루션이 소수가 되며, Facilitator는 Stripe에 인수될 수도 있고 가장자리로 밀려날 수도 있습니다.
경로 2: 달성 불가능 (45% 확률). 초기 요인은 에이전트 신뢰성이 결제 수준의 신뢰를 얻지 못하거나 표준이 계속 분열되는 것입니다. 두 가지 하위 결과는 다음과 같습니다:
· $2억에서 $5억까지 천천히 성장함 (이 분기의 60% 차지). 경주는 존재하지만 가치가 압박을 받고 있으며, 스타트업은 보다 긴 경항을 요구합니다.
· 핵심 모델 기업이 자체 결제 시스템을 구축함 (이 분기의 40% 차지). OpenAI와 Google은 원격 통합 결제를 제공하며, 타사 Facilitator가 제거됩니다.
성장 타임라인
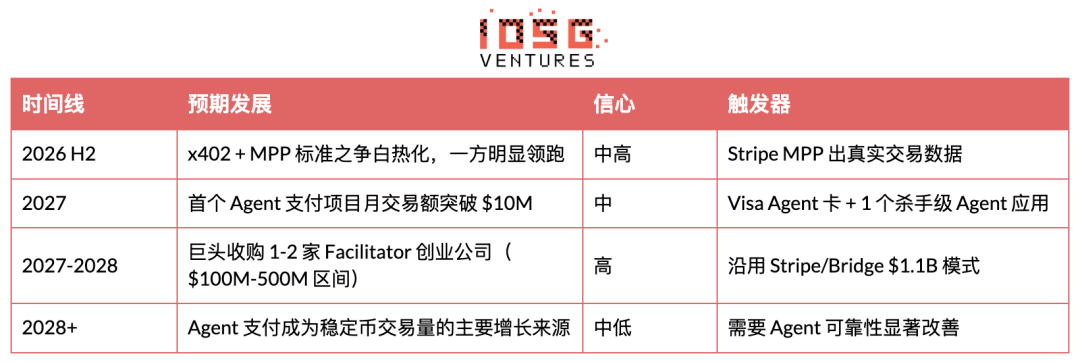
역압력 테스트
리스크 1: 거물 기업이 자체 결제 시스템을 구축하고, 미들웨어가 영향을 받음
OpenAI, Google, Apple이 AI 에이전트 사용자의 90% 이상을 제어하며, 원천적으로 폐쇄된 결제 시스템을 갖추었습니다 (ChatGPT + 카드 등록, AP2 + Google Pay, Siri + Apple Pay).
Google AP2가 출시될 때 약 60여 개의 파트너사를 보유한 "Google 생태계 내부 완전 폐쇄형 에이전트 결제"를 선언했습니다. OpenAI Operator는 이미 웹 쇼핑을 완료할 수 있습니다. Apple Pay는 과거에 다수의 타사 모바일 지갑을 제거했습니다.
리스크 2: 시장 타이밍이 3~5년 남아 있어 지금 투자는 너무 일찍
에이전트의 신뢰성 부족, 상인 API 표준 부재, 소비자 신뢰 부족 등이 강점적인 장애요인입니다. 시드 기업은 18~24개월의 운영자길을 갖고 있지만, 시장이 따라잡지 못할 수 있습니다.
Coinbase에서 지원하는 AI 결제 프로토콜은 "수요가 아직 도래하지 않았다"는 이야기를 하고 있습니다. 에이전트는 작업을 수행할 때 자주 거짓말을 합니다. 대부분의 에이전트들은 아직 1달러도 벌지 못하고 있습니다.
스트레스 테스트 결과
두 가지 리스크 중에서 시점 리스크가 가장 치명적이며 반박하기 가장 어렵습니다. 단위 경제학은 거짓말을 하지 않으며, 시장이 투자 가능 규모에 아직 도달하지 못한 것이 사실입니다. 플랫폼 리스크 부분은 "모델 기업이 규제를 잘 처리하지 못하는" 부분에서 해소되었지만, 2026년에는 이 방어선이 약화될 것입니다: OpenAI가 이미 KYC 업체를 인수했으며, Google은 Google Pay를 보유하고 있고, Apple은 Apple Pay와 Apple Card를 보유하며, Anthropic의 주주 명단에는 전통 금융 투자자도 있습니다. 규정 준수 능력은 모델 기업에 대한 신뢰할 수 있는 요새가 아니게 되었습니다.
가장 크고 줄일 수 없는 단일 리스크는 시점입니다. 도입 단계에서 초기 성장 단계로 이동하는 것은 ATV가 소액 결제에서 기업급으로 이동하는 것에 달려 있으며, 이는 투자자들이 제어할 수 없는 두 가지 외부 변수인 에이전트 신뢰성과 상인 커버리지에 따라 달라집니다.
투자 전략 조정 세 가지:
1. 에이전트 결제 노출의 60%를 시드 라운드에 할당하고, 브릿지 라운드에 충분한 추심을 확보합니다 (시점 리스크 대비).
2. 규제 리스크를 대비하기 위해 우선적으로 트랙에 상관없는 페실리테이터를 지정하십시오 (암호화폐 및 카드 모두 지원).
3. 18개월의 킬 스위치 설정: 2027년 제 4분기까지 페실리테이터의 월 거래액이 $5백만을 넘지 못했을 경우, 감가상각하거나 저가에 처분할 수 있습니다.
투자 제안
에이전트가 결제 능력을 갖추는 것은 논리적으로 필수적이지만, 현재 시장은 매우 초기 단계에 있습니다 (2026 년 초에 630만 달러 미만), 워시 트레이딩이 심각하게 높고, 표준이 분열되어 있으며, 거대 기업이 스타트업을 언제든지 압도할 수 있습니다. 논점은 "현재 시장이 매우 크다"가 아니라 "이 시장이 커질 것이며, 도래하기 전에 가치 평가 창구가 매우 친숙할 것"이라는 것입니다.
지리적으로, 주요 관심사는 미국에 있으며, 유럽은 규정 준수 차익거래를 하고 있으며, 아시아는 변수 요소입니다.
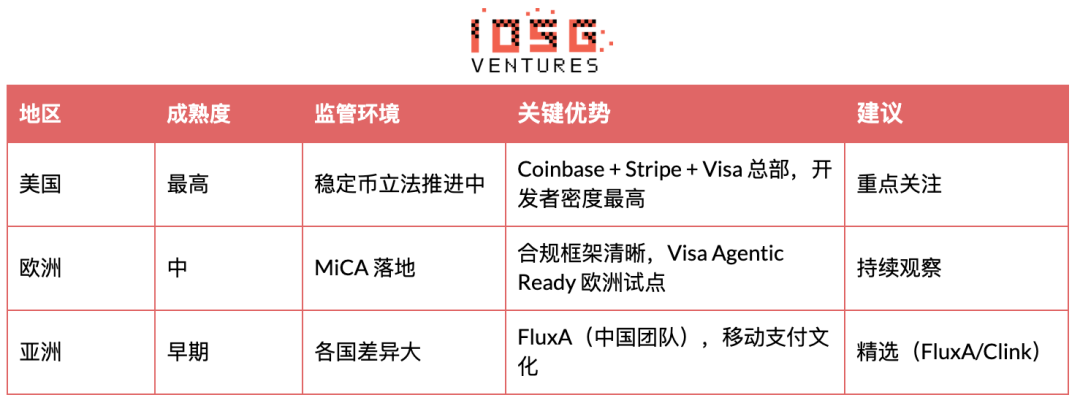
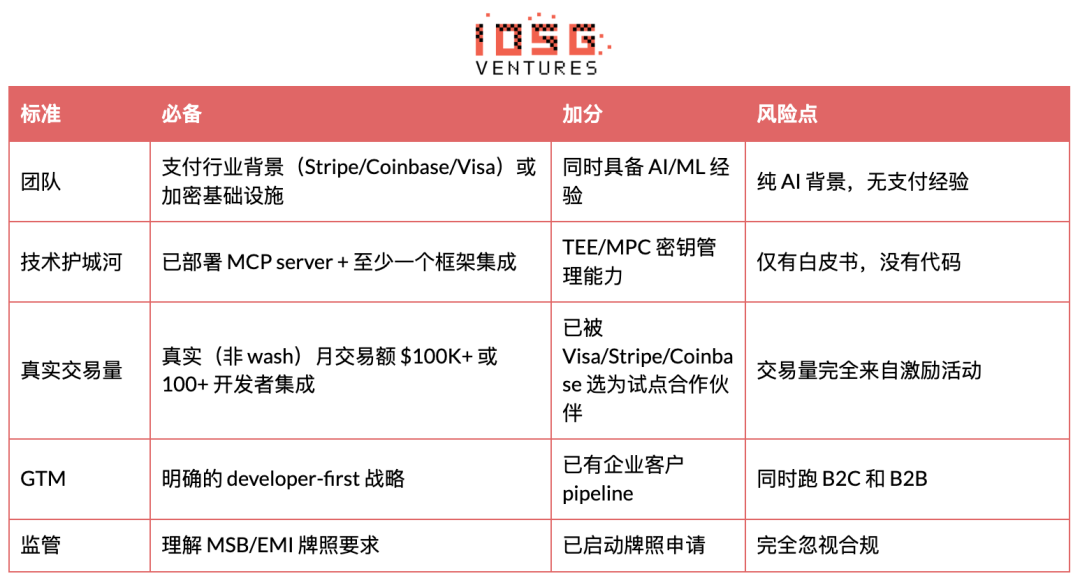
투자할 가치가 있는 팀은 결제 업계 DNA(Stripe, Coinbase, Visa) 또는 암호화폐 인프라 배경을 갖추고 있으며, MCP 서버를 배포했으며 적어도 하나의 프레임워크 통합을 갖추고 있으며, 실제로 워시되지 않는 월 거래액이 10만 달러 이상이거나 100명 이상의 개발자 통합이 있으며, 분명한 개발자 중심의 성장 전략을 갖추고 있습니다.
피해야 할 점은 순수한 AI 배경을 갖고 결제 경험이 전무한 경우, 백서만 있는 프로젝트, 거래량이 완전히 인센티브에 의해 유지되는 경우, B2C 및 B2B가 병행으로 수행되는 경우, MSB/EMI 라이선스를 완전히 무시하는 경우 등이 있습니다.
원문 링크
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사