Google、Circle、Stripe이 AI로 지출하는 금액이 증가하면서, 2026년 제1분기 결제 업계의 기쁨과 걱정
글 | Kaori
편집 | Sleepy.md
2026 년 상반기, 지불 분야의 주요 플레이어들은 활발한 활동을 보였다.
1 월 11 일, Google이 미국 소매 협회 연례 회의에서 Universal Commerce Protocol(UCP)를 발표했으며, AI 에이전트 비즈니스의 일반적인 언어를 정의하려고 시도했다. 같은 주에 Revolut은 Google AP2와 호환되는 유럽 결제 방식의 최초 그룹이 되었음을 발표했고, PayPal은 상인 디렉토리 동기화 회사 Cymbio를 인수했으며, Mastercard는 Agent Suite 스윗을 출시했다.
2 월에는 Coinbase가 공식적으로 Agentic Wallets를 출시하여, AI 에이전트가 자체 지갑을 갖게 하였으며, 암호화 자산을 독립적으로 소비, 획들, 거래할 수 있게 했다. x402 프로토콜은 Google 시스템과 깊게 통합되어 이미 5천만 건 이상의 거래를 처리했다.
3 월에는, Circle이 Nanopayments를 발표하고, Ramp가 Agent Cards를 출시했으며, Mastercard는 최대 18억 달러를 지불하고 안정화폐 기반 인프라 기업 BVNK를 인수했으며, Stripe와 Paradigm이 육성한 Tempo Chain 메인넷이 출시되었으며 동시에 Machine Payments Protocol(MPP) 프로토콜을 발표했다.
세 달 동안 10 여 건의 중요한 사건들로 가득찼으며, 기쁨과 슬픔이 함께했다. 이러한 사건들은 분산되어 있는 것처럼 보이지만, 결국 한 가지 구조적인 변화를 가리키며, 기계 간 거래 비용이 거의 제로에 가까워지면서, 지불 거대 기업들의 진정한 적은 서로가 아니라 제로 비용 그 자체가 되었다.
주요 사건 회고
제로 비용 시대, 승자는 공동 수혜한다
반년 전, 우리는 누가 AI 에이전트를 위해 입법할 것인지에 대해 논의했다. Stripe의 ACP, Google의 AP2, Mastercard의 Agent Pay, 각각의 길은 각자의 정책을 밀어붙였으며, 동일한 논제의 정의 권리를 쟁탈했다.
이제 이러한 전쟁은 사실상 종료되었으며, 한 쪽이 이겼기 때문이 아니라, 모두가 승자는 공통 수혜가 없을 것이라는 것을 깨달았기 때문이다.
Google의 최근 UCP 출시로 주류 표준을 모두 포함하여 검색 및 Gemini 생태계 내의 상업 거래를 담당했으며, Stripe는 Tempo와 함께 출시한 MPP도 Mastercard와 Visa의 시스템에 연결되는 등 기계 간 자체 지불을 책임지며, Mastercard의 Agent Pay는 고가의 거래에 대한 감사 가능한 승인을 담당한다.
원래는 땅을 차지하는 경쟁이었지만, 이제는 땅을 구분짓는 것이다. 프로토콜 계층의 격변은 결정적인 경쟁이 다른 곳으로 옮겨졌음을 의미한다.
Enterprise Onchain이 발표한 데이터를 살펴보면, 지난 9개월 동안 AI Agent가 1.4 억 건의 결제를 완료했고, 총 4300만 달러가 거래되었으며, 98.6%가 USDC를 사용했으며, 평균 거래액은 0.31 달러이며, 구매력을 갖춘 AI Agent는 이미 40만 개가 넘었다.
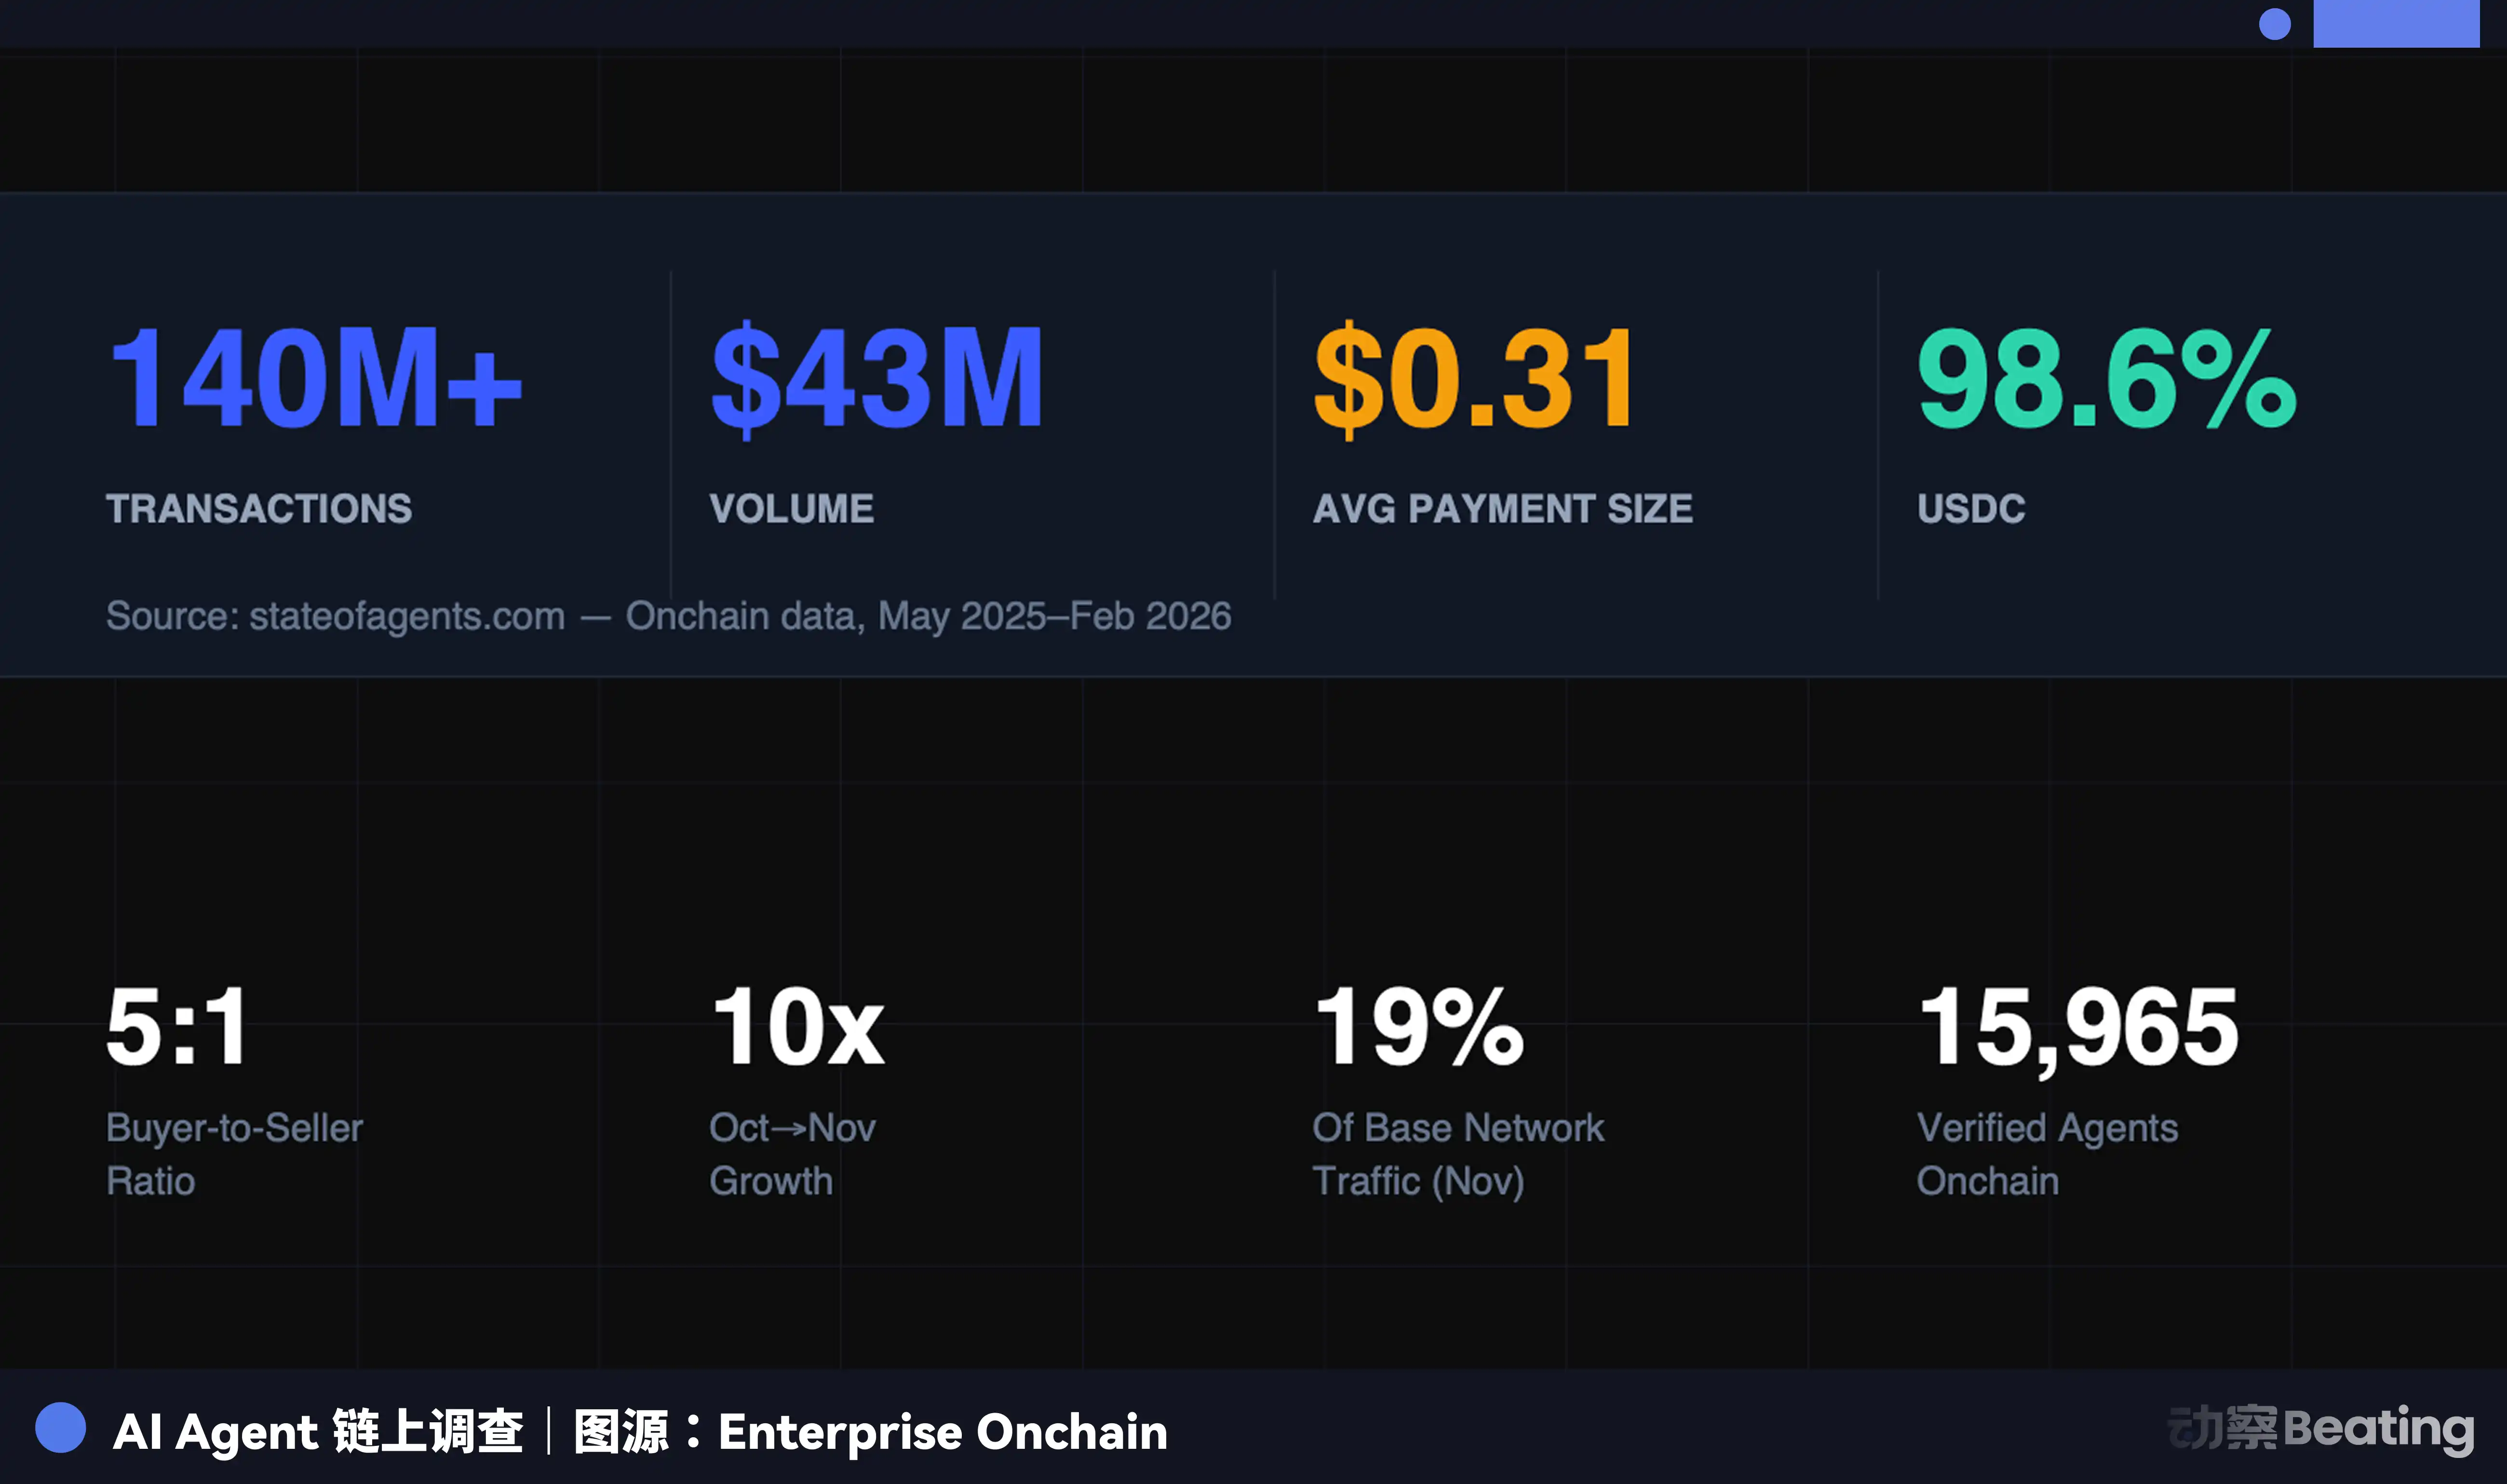
이러한 숫자들의 의미를 자세히 살펴보자.
첫째, 기계 자율 거래. 1.4 억 건의 결제, 인간 개입 없이, 은행 승인 없이, 신용 카드 확인 없이 이루어졌다. 코드 간, 프로토콜 간의, 인간 서명, 조정, 결제가 필요했던 프로세스는 이제 기계가 자동으로 처리한다.
둘째, 개별 거래 금액이 극히 작다. 평균 거래액이 0.31 달러이므로, 이러한 결제의 대부분은 API 호출, 컴퓨팅 자원 구매, 데이터 액세스 등의 마이크로 결제 상황을 의미한다. 전통적인 결제 시스템에서는 이러한 거래가 결코 발생하지 않을 것이며, 어떤 카드 네트워크의 최저 수수료도 거래 자체 가치를 초과할 것이다.
셋째, 비용이 거의 없다. x402 프로토콜과 함께, 결제가 HTTP 요청에 직접 포함되고, Circle Nanopayments는 만원 이상의 소액 결제를 오프체인에서 집계하여 주기적으로 묶어 체인 상 결제하는 방식으로, 개발자의 개별 거래 gas 비용을 제로로 낮추었으며, 체인 상 결제 비용은 Circle이 대량 결제 계층에서 부담한다.
기계 간 거래에서는 결제 페이지도 없고, 결제 게이트웨이도 없고, 중개업자도 없다. 이것이 불안의 근원이다.
물론, 제로 비용은 현재 기계 간 마이크로 결제 이러한 특정 시나리오에서만 성립한다. 스테이블코인은 실제로 무료가 아니다. 이더리움 메인넷에서는 소액 스테이블코인 거래의 gas 비용이 거래 금액의 20% 이상일 수 있으며, Stripe의 Tempo는 이 문제를 해결하기 위해 설립되었다.
소비자 결제 층면에서는 카드 네트워크가 스테이블코인이 복제할 수 없는 이점을 여전히 보유하고 있으며, 통합된 소비자 보호, 일관된 사용자 경험 및 카드가 하부에서 유연한 경로 지원 능력을 제공한다.
하지만 이것은 불안의 본질을 변하지 않는다. 기계 간 고주파 마이크로 결제 시나리오에서는 제로 비용이 이미 현실이며, 이 격차는 빠르게 확대되고 있다. Deloitte는 2030년까지 세계적인 에이전트 시장 규모가 450억 달러에 이를 것으로 예측했다. 이는 전통적인 결제의 가장자리에서 거대한 틈새를 만들어냈다.
거대기업의 대응: 톨게이트에서 다리 건설로
무료로 많은 것을 얻는 위협에 직면하며, 전통적인 결제 거대기업들의 대응 전략은 각각 다르지만 공통된 근본 논리를 공유합니다. 기기 간 소액 결제 시나리오에서 수수료를 받을 수 없다면, 기존 및 신규 시스템 간 다리를 통제하여 거기서 요금을 부과하는 것입니다.
Visa의 전략은 대적하는 것이 아니라 흡수하는 것입니다. USDC 결제가 미국에서 런칭되었으며, Cross River Bank, Lead Bank 등의 암호화 친화적 은행이 사용하기 시작했으며, Visa Direct는 안정화폐 프리로드 및 직접 지불을 지원합니다.
다시 말해, 안정화폐를 사용할 수 있지만, 제가 운영하는 도로를 통해 가 주세요. Visa는 또한 MPP 작성에 참여하여 프로토콜을 카드 결제 시나리오로 확장시켰으며, 이는 전통적인 행동이기도 합니다. 즉, 이기지 못한다면 합류하는 것입니다.
Mastercard는 18억 달러를 지불하여 BVNK를 인수했는데, 이는 법정화폐와 안정화폐 사이의 그 다리를 산 것입니다. BVNK는 130개국 이상에서 모든 주요 블록체인 네트워크의 법정화폐 안정화폐 전환을 지원하며, 이는 AI Agent 결제 시대의 가장 중요한 인프라입니다.
Mastercard의 최고 제품 책임자 Jorn Lambert는 안정화폐가 카드 사업에 위협을 가한다는 주장에 대해 매우 직접적으로 답했는데, 카드 사업에 문제가 없으며, 인수는 송금 등 새로운 분야를 개척하기 위함이라고 말했습니다. 그러나 더 깊은 논리는 안정화폐 거래량이 빠르게 증가할 때, 법정화폐와 안정화폐 사이의 결제 다리를 통제함으로써 가치 이동의 목구멍을 통제하는 것입니다.
Stripe의 야망은 가장 큽니다. 자체 블록체인 Tempo, 자체 프로토콜 MPP, 기업이 자체 안정화폐를 발행하고 예금 수익을 공유할 수 있는 Open Issuance 플랫폼을 보유하고 있으며, 이는 수직 통합의 극치입니다.
Tempo + MPP + Open Issuance의 세트를 합치면, Stripe는 더 이상 단순한 결제 처리업체가 아니라 AI Agent 결제 시대의 인프라 운영자가 되고 있습니다.
PayPal은 다른 길을 걸었습니다. Cymbio를 인수한 것은 결제 파이프라인을 통제하기 위한 것이 아니라 상인 목록의 배포를 통제하기 위한 것입니다. Cymbio의 핵심 능력은 Store Sync 기술로, 상인의 제품 목록을 여러 AI 쇼핑 플랫폼에 일괄 동기화할 수 있는 기능을 제공합니다. 이는 소규모 상인이 각 AI 플랫폼을 별도로 맞추지 않아도 된다는 것을 의미합니다.
AI Agent가 인간 대신 제품을 발견할 때, 상인의 제품 목록이 AI에 발견될 수 있는지 여부는 생존 또는 사멸의 문제로 여겨집니다. PayPal이 내건 것은 Agent Commerce 시대에 Agent에 발견되는 것 자체가 가치라는 걸 건넨 것입니다.
흥미로운 중간 단계는 Ramp 에이전트 카드인데, 이는 AI 에이전트에게 가상 카드를 제공하며 여전히 Visa 카드 네트워크 레일을 통해 이체되지만 각 거래는 동적 승인을 받고 실제 카드 정보를 노출하지 않습니다. 본질적으로 기업 지출 카드를 에이전트 지갑으로 변환하는 것입니다.
이것이 정확히 전통적인 결제의 연장이며, 아니면 과도 기간의 일시적인 수단인지는 아직 명확하지 않습니다. 기계 간 거래의 주류 형태가 최종적으로 안정적인 코인 기반 경로를 향할 경우, Ramp 에이전트 카드는 전통적인 카드 네트워크가 새로운 시대에서 마지막으로 필요로 하는 기회일 수 있습니다.
새로운 시대, 어떻게 수익을 창출할까요?
여기에는 지금까지 명확하게 대답되지 않은 한 가지 질문이 있습니다. 무료의 경로에서, 거래 자체는 수수료를 발생시키지 않습니다. 그렇다면, 누가 수익을 창출할까요?
Circle의 나노결제는 기반 인프라 서비스 수수료에 의존하며, Stripe의 오픈 발행은 예비 자금 수익에 의존하며, Mastercard는 BVNK 인수 이후에 법정 통화 및 안정 코인 간 전환 서비스로 수익을 창출하고 있습니다.
이 세 가지 요금 체계에는 거래 자체에서 수수료가 발생하는 대신 거래가 이루어지는 조건으로 수수료 포인트가 이동한다는 공통점이 있습니다. 본질적으로 거래 세금이 아닌 기반 인프라 임대료에 더 가깝습니다.
이것은 비즈니스 모델의 근본적인 변화입니다. 지난 50년 동안, 지불 네트워크의 요새는 네트워크 효과였습니다. 상인이 많을수록 소비자가 더 많이 사용하려 하며, 소비자가 많을수록 상인이 더 많이 접속해야 하는 것에 대한 요구가 생기며, 이 플라이휠은 규모의 장점으로 벌어지는 커미션을 창출했습니다.
기계 간 거래의 세계에서, 이 플라이휠은 기능하지 않게 되었습니다. 기계는 안정적이고 프로그래밍 가능하며 비용이 낮은 결제 계층만 필요로 하며, 누가 제공할 수 있느냐에 따라 새로운 인프라 공급 업체가 됩니다.
지불 거대기업들이 살아남을 수 있을것 같습니다. 실제로 미해결된 것은, 커미션을 통해 권력을 유지하던 산업이 커미션 자체의 의미가 서서히 상실된 후 어디로 권력이 이동하는가 하는 문제입니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia