월스트리트의 최신 NACHO 거래는 무엇인가요?

월스트리트에서는 「TACO 거래」가 구식이 되었으며, 이제 새로운 거래 모델인 「NACHO」에 대해 논의하고 있습니다.
2월 28일 미국이 이란을 공습한 이후, 호르무즈 해협은 아직 재개되지 않았습니다. 현재 석유 가격은 전쟁 전보다 50% 이상 오르며, 미 연방준비제도의 2026년 금리 인하 전망은 전쟁 전 2회에서 현재 0회로 하락했습니다. 그러나 동시에 S&P 500은 역대 최고치를 경신하며 6주 연속 상승하여, 2024년 이후 최장 연승 기록을 세우고 있습니다.
월스트리트는 이러한 모순적인 시장 상태를 「NACHO」라고 명명하였으며, 「Not A Chance Hormuz Opens」의 약어로 호르무즈 해협이 개방될 가능성이 전혀 없다는 것을 의미합니다. 이는 TACO(Trump Always Chickens Out, 트럼프는 항상 굴복한다)의 반대 개념입니다. TACO는 「사람이 굴복할 것이다」를 배팅하며, 트럼프가 중요한 시점에 굴복할 것이라 예상합니다. NACHO는 「상황이 굳어질 것이다」를 배팅하며, 이번에는 호르무즈 해협이 Truth Social 게시물 하나로 다시 열리기 어렵다는 것을 의미합니다.
eToro 시장 분석가 자비어 웡은 이 전환을 다음과 같이 설명했습니다. "위기 상황에서, 대부분의 시간 동안, 모든 휴전 보도마다 석유 가격 급락을 일으켰으며, 거래자들은 영원히 오지 않을 해결책에 베팅해 왔습니다. NACHO는 시장이 높은 석유 가격이 일회성 충격이 아니라 현재의 시장 환경임을 인정한다는 것을 의미합니다."
4월 초의 두 가지 연결
3월 23일은 TACO 모델이 무력화된 임계점이었습니다. 트럼프는 그 날 아침 Truth Social에서 이란과 "매우 좋은 건설적 대화"를 진행했다고 발표하며, 국방부에 이란 에너지 시설 공격을 5일 중단하도록 명령했습니다. S&P 500 선물은 몇 분 내에 저점에서 거의 4% 상승하여, 시장은 순식간에 1.7조 달러의 시가 총액을 증가시켰습니다. 브렌트 원유는 109달러에서 92달러로 하락했습니다.
그런 다음 이란 당국이 대화의 존재를 부인했습니다. 이란 국영 매체에 따르면, "고위 보안관"이 대화가 일어나지 않았다고 밝히며, 이견은 시장을 간섭하기 위한 수단이었을 뿐이라고 말했습니다. 상승폭은 2시간 내에 절반으로 줄어들었고, S&P는 +1.15% 상승하여 마감했으며, 브렌트는 99.94달러까지 반등했습니다.
그것은 지난 14개월 동안 처음으로, 트럼프의 "굴복"이 시장에 더 이상 효과적이지 않았던 날이었습니다. 그 이유는 복잡하지 않았으며, TACO 모델 하의 굴복은 일방적이었기 때문에, 하나의 게시물만으로 실현될 수 있었습니다. 3월 23일의 굴복은 이란의 협조를 필요로 했습니다. 상대방이 협력하지 않을 경우, 굴복은 거짓으로 변모합니다.
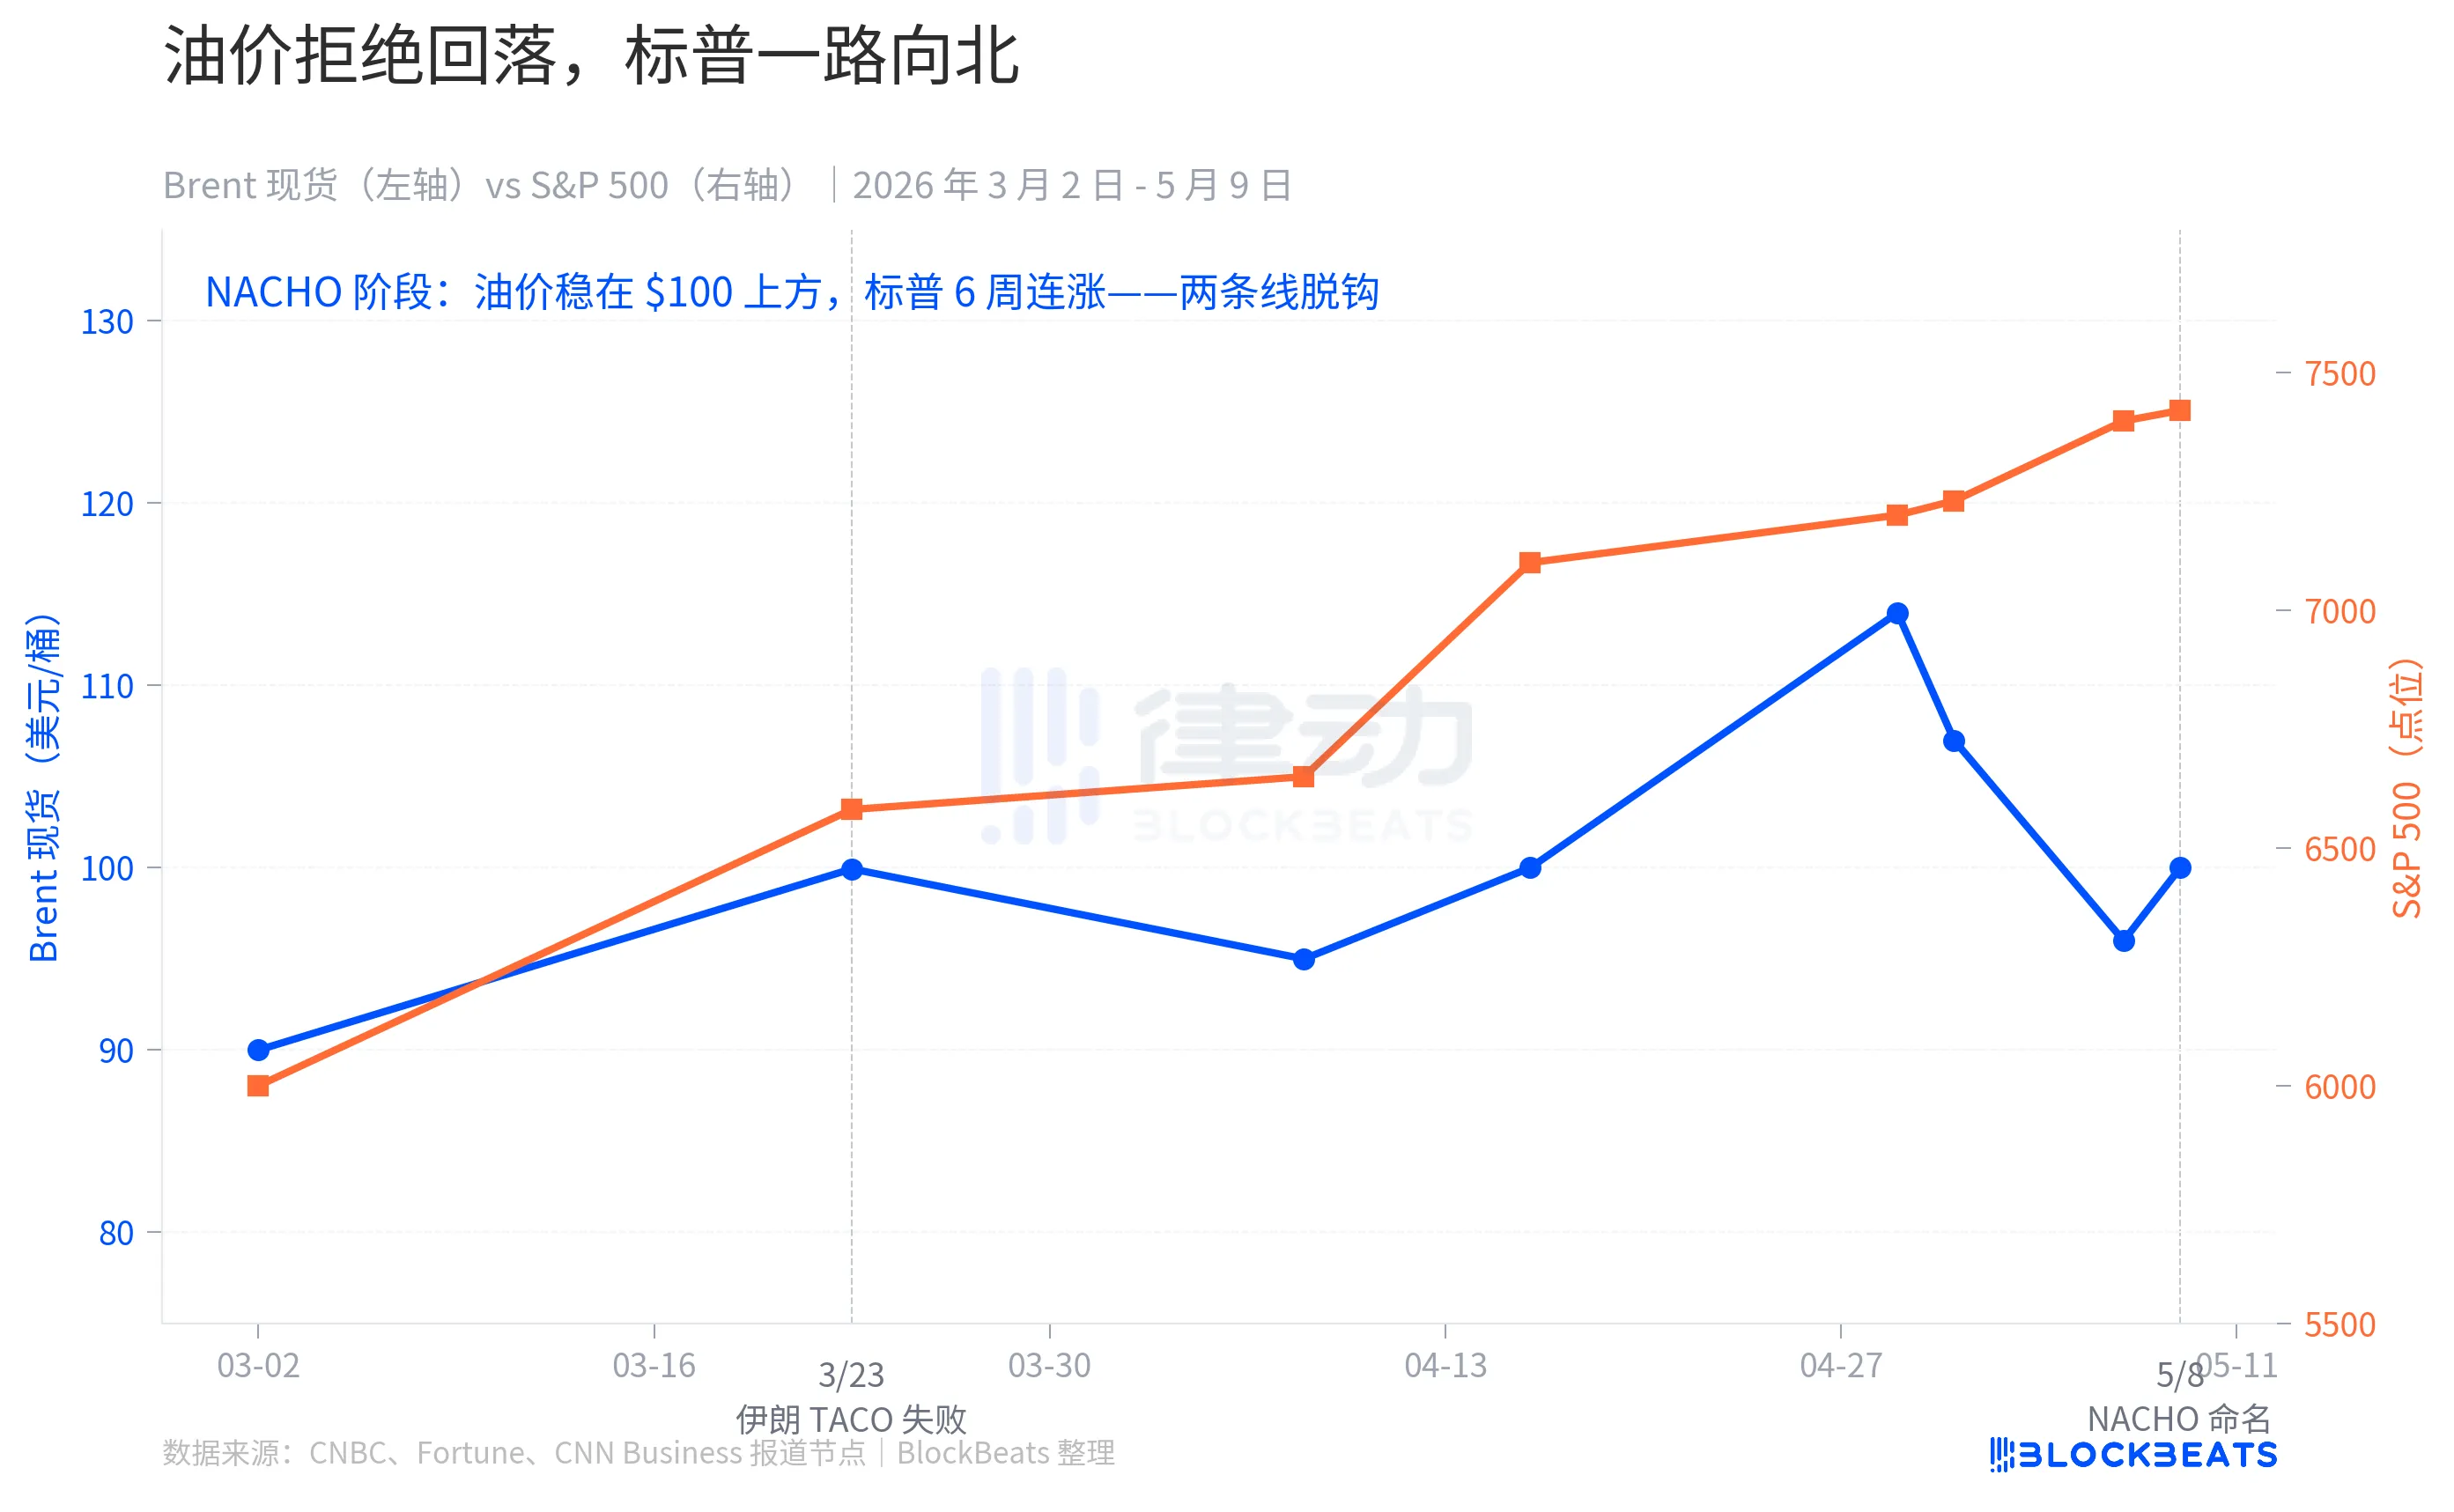
그 날부터 시장 행태가 근본적으로 변했습니다. 이후 6주 동안 브렌트 유가는 전쟁 전 67달러로 다시 하락하지 않았으며, 5월 평균 가격은 여전히 109.57달러를 유지했습니다. 중간에는 4월 7일과 8일의 미-이란 휴전 합의, 4월 17일에 가격이 일시적으로 "전쟁 초기 수준"으로 돌아온 사건, 5월 7일에 미-이란 접근 합의 소식이 전해지며 매번 "휴전 헤드라인"이 유가를 기준가로 되돌리지 못했습니다.
하지만 S&P는 계속 상승했습니다. 4월에 월간으로 10% 상승하여 2020년 11월 이후 가장 강한 한 달이었으며, 이 기간 동안 7번의 사상 최고가를 경신했습니다. 5월 1일에 7,230포인트를 돌파했으며, 5월 7일에 마감한 포인트는 7,398포인트였습니다.
이 두 개의 선은 4월 초에 완전히 해제되었습니다. TACO 시대에는 그들이 같은 방향으로 흔들렸으며, 유가 하락 시 위협, S&P 하락, 유가 반등 시 후퇴, S&P 반등했습니다. NACHO 시대에는 그들이 두 가지 다른 언어로 표현되며, 유가는 "호르무즈 해협이 끝났다"고 말하고, S&P는 "내 문제가 아니다"라고 말했습니다.
세 시장, 세 가지 반응
NACHO는 입에 거품을 물었을 뿐이 아니라, 세 개의 독립적인 파생상품 시장이 하나의 베팅으로 연결되어 있습니다.
첫 번째 층은 보험입니다. Strauss Center의 역사적 데이터에 따르면, 호르무즈 해협 전쟁 위험 보험료는 2003년 미군이 이라크에 침공한 시기에 선박 가치의 3.5%로 급등했으며, 1984년 두 가지 전 "Tanker War"의 정점 시대에 얀부 프라이드 유조선을 공격한 후 7.5%에 달했습니다. 이번 위기 이전의 기준선은 0.125%에서 0.25%였습니다. 5월 초에는 이 요금이 이미 1% 범위로 상승하며, 어떤 보험종이는 이미 3%에서 8%로 급등하였습니다.
초대형원유운반선(VLCC) 한 척의 일회 통과 보험 비용으로 환산하면, 비용이 전 전쟁 시기의 약 25만 달러에서 현재 80만에서 800만 달러까지 뛰었습니다. 보험사의 역할은 위험에 요금을 부과하는 것이며, 이 층의 전제의 현실적인 의미는 보험사가 대위하기를 하지 않으면 선주가 보험 없이 통과 위험을 감내하지 않으며, 해협의 "물리적 개방"과 "사실상 통행"은 두 가지 다른 것입니다.
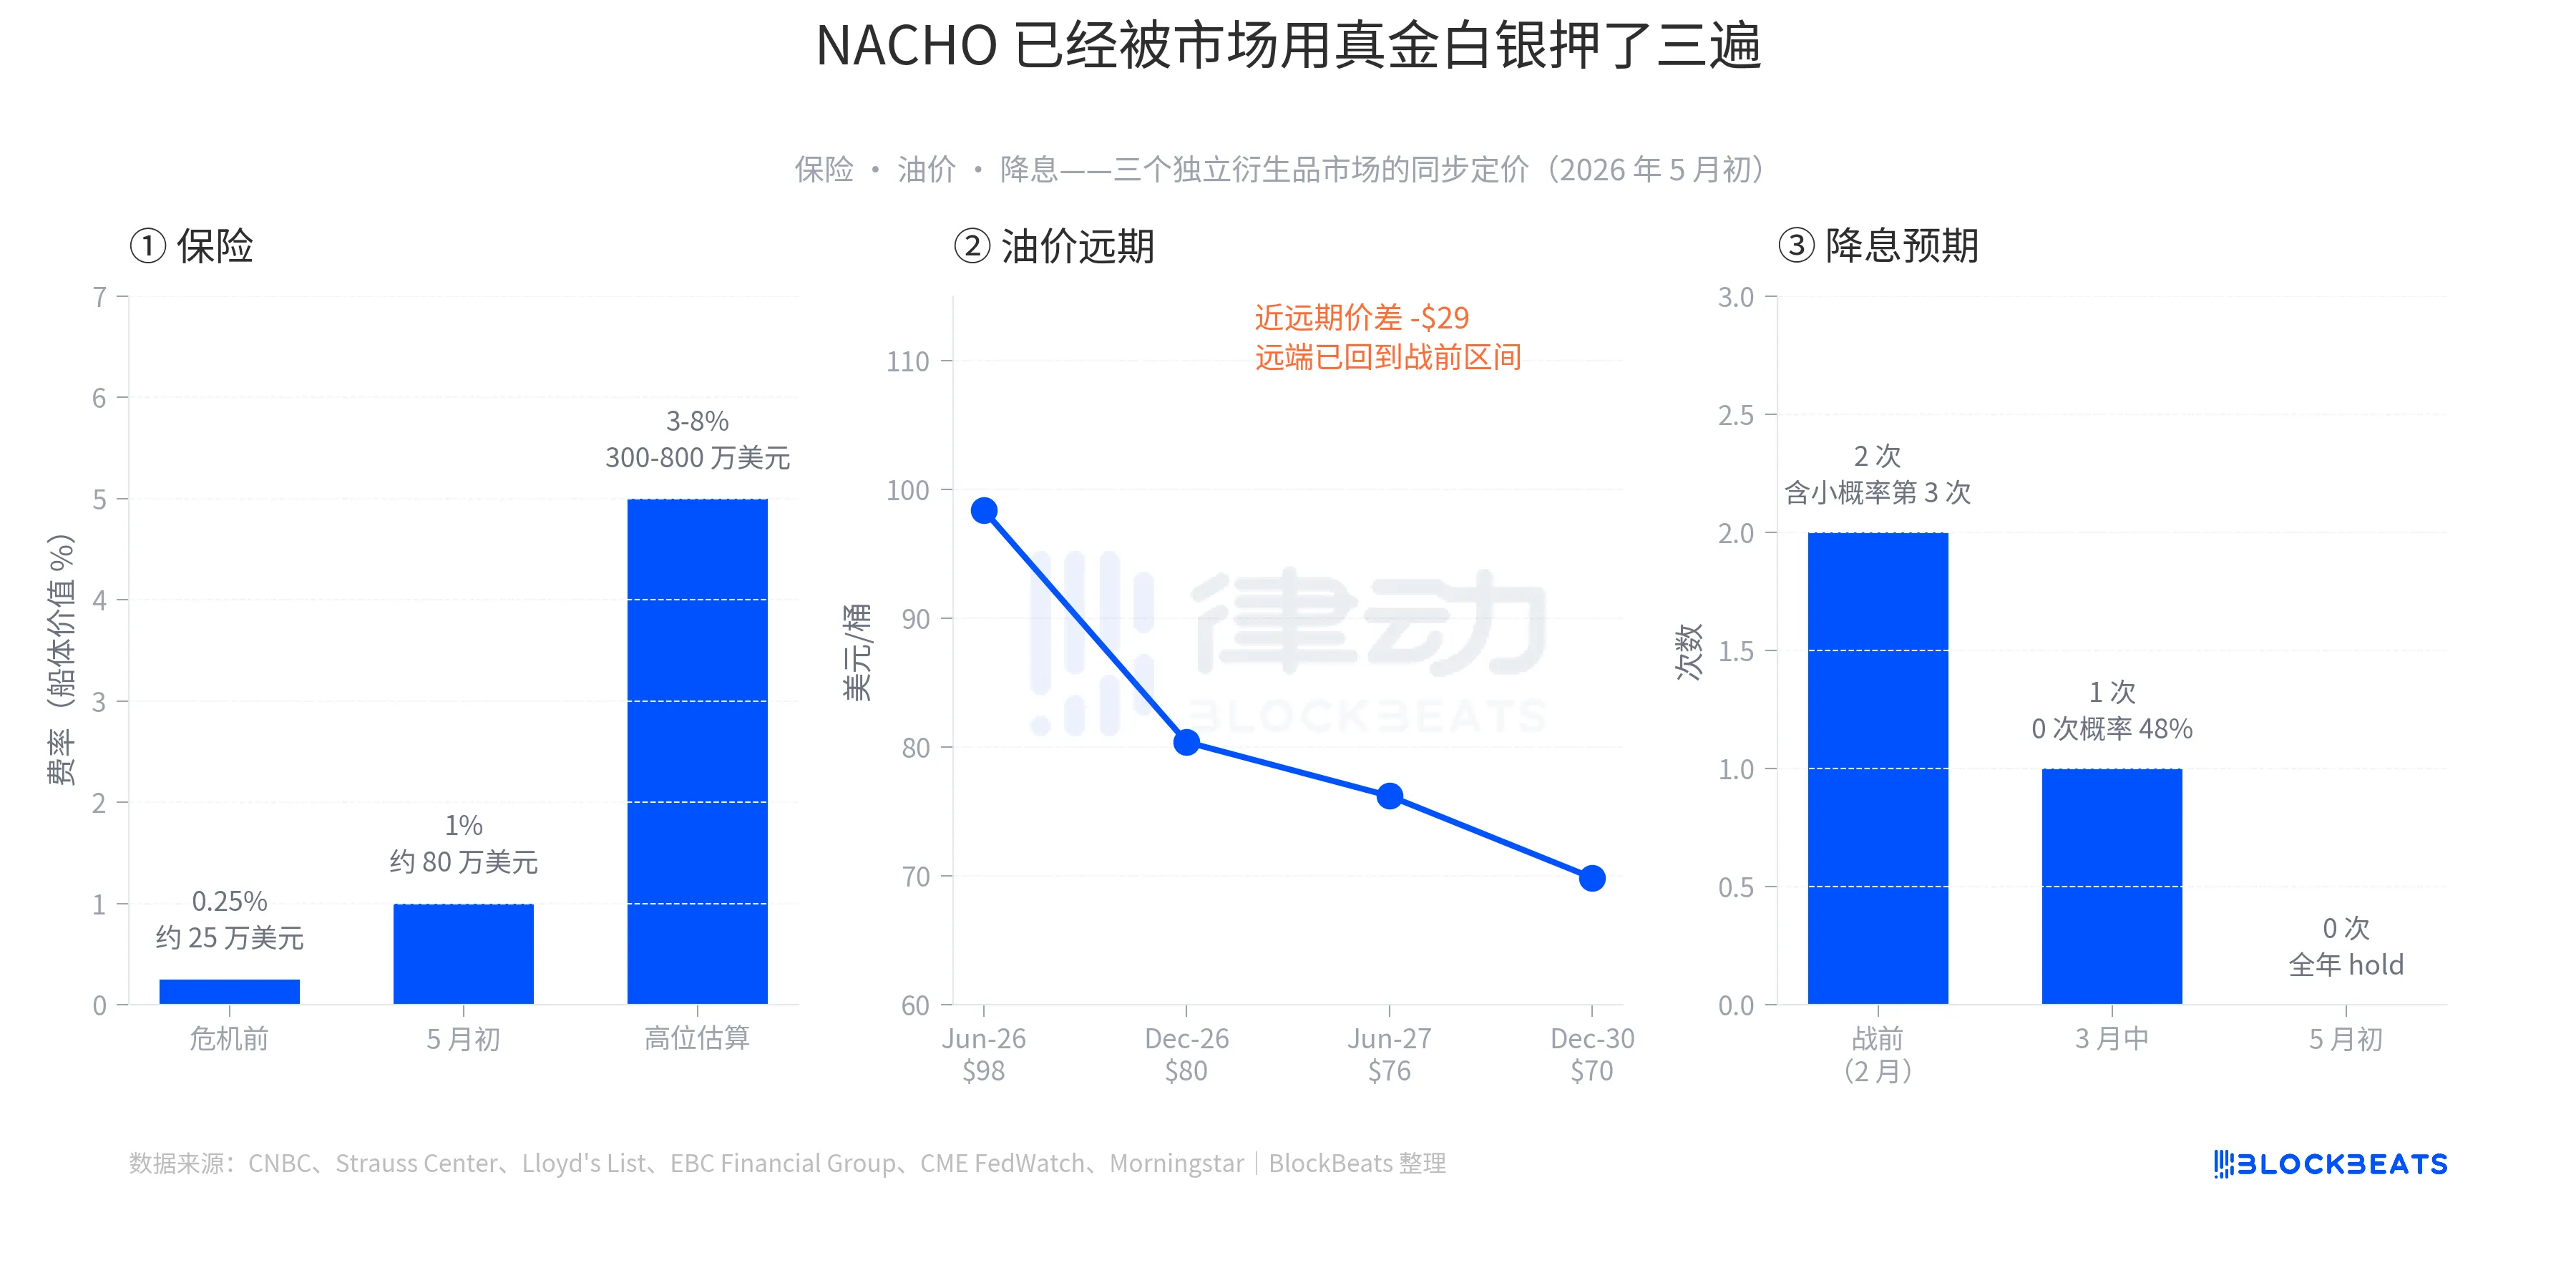
두 번째 층은 유가입니다. 5월 초 데이터에 따르면, 브렌트 6월 26일 계약이 98.41달러로, 12월 26일이 80.39달러로, 6월 27일이 76.20달러로, 12월 30일이 69.85달러로 보고되었습니다. 최근 월간과 12월 30일 간 가격 차이는 약 28.5달러로, 지난 5년 중 하나의 가장 가파른 역전(근먼 저원) 구조 중 하나였습니다. 이 곡선은 매우 구체적인 이야기를 품고 있으며, 시장은 현물이 타이트하지만 결국 완화될 것으로 보며, 원격 가격은 전쟁 전 60에서 70달러의 범위로 복귀할 것으로 보고 있습니다. 다시 말해, 고유가는 최종이 아니라 경계가 있는 창이며, 이 창이 충분히 길어서 거래자들이 갑자기 끝나지 않을 것이라고 겁주지 않습니다.
세 번째 층은 이자율 인하입니다. 2026년 2월 초 시장은 연간 미 연방준비은행의 이자율 인하를 2회 예상하며, 3회가 되는 경우는 낮은 확률입니다. 3월 중순에 유가가 급등한 후에는 1회로 압축되었고, 이자율 인하가 아예 없을 확률이 48%로 떨어졌습니다. 4월 29일 연준은 이자율을 3.50%에서 3.75%로 유지했고, 5월 6일 CME FedWatch는 6월 회의에 대해 70%의 확률로 지속될 것으로 보고했습니다. 2026년 전체에 대해 시장은 더는 이자율 인하가 없을 것으로 가격이 책정되었습니다. 헷지펀드 전설 폴 튜더 존스는 심지어 5월 7일 CNBC 인터뷰에서 "워시도 미 연방준비은행이 이자율을 인하할 여지가 없다"고 말했습니다.
세 번째 층은 이미 파생상품 시장에 자국을 남겼습니다. 이는 서술이 아니라 실물입니다.
분리된 주가 지수
NACHO의 두 번째로 분명히 보이지 않는 세부사항은 내부 주가 지수에서 이미 가격 분화를 이루었다는 사실입니다.
5월 7일 종가 기준, 에너지 부문 ETF(XLE, 스테이트 스트리트 소유의 에너지 섹터 선별 기금)는 연초 대비 31.63% 상승하여, 2026년 전체 중 유일하게 상승한 핵심 부문입니다. 동시에 S&P 500 지수는 약 24% 상승했습니다. 운송 부문 ETF(IYT, 아이쉐어즈 미국 운송 기금)은 연초 대비 8.79% 상승하며, 대형 주가 지수를 15% 이상 하회했습니다.
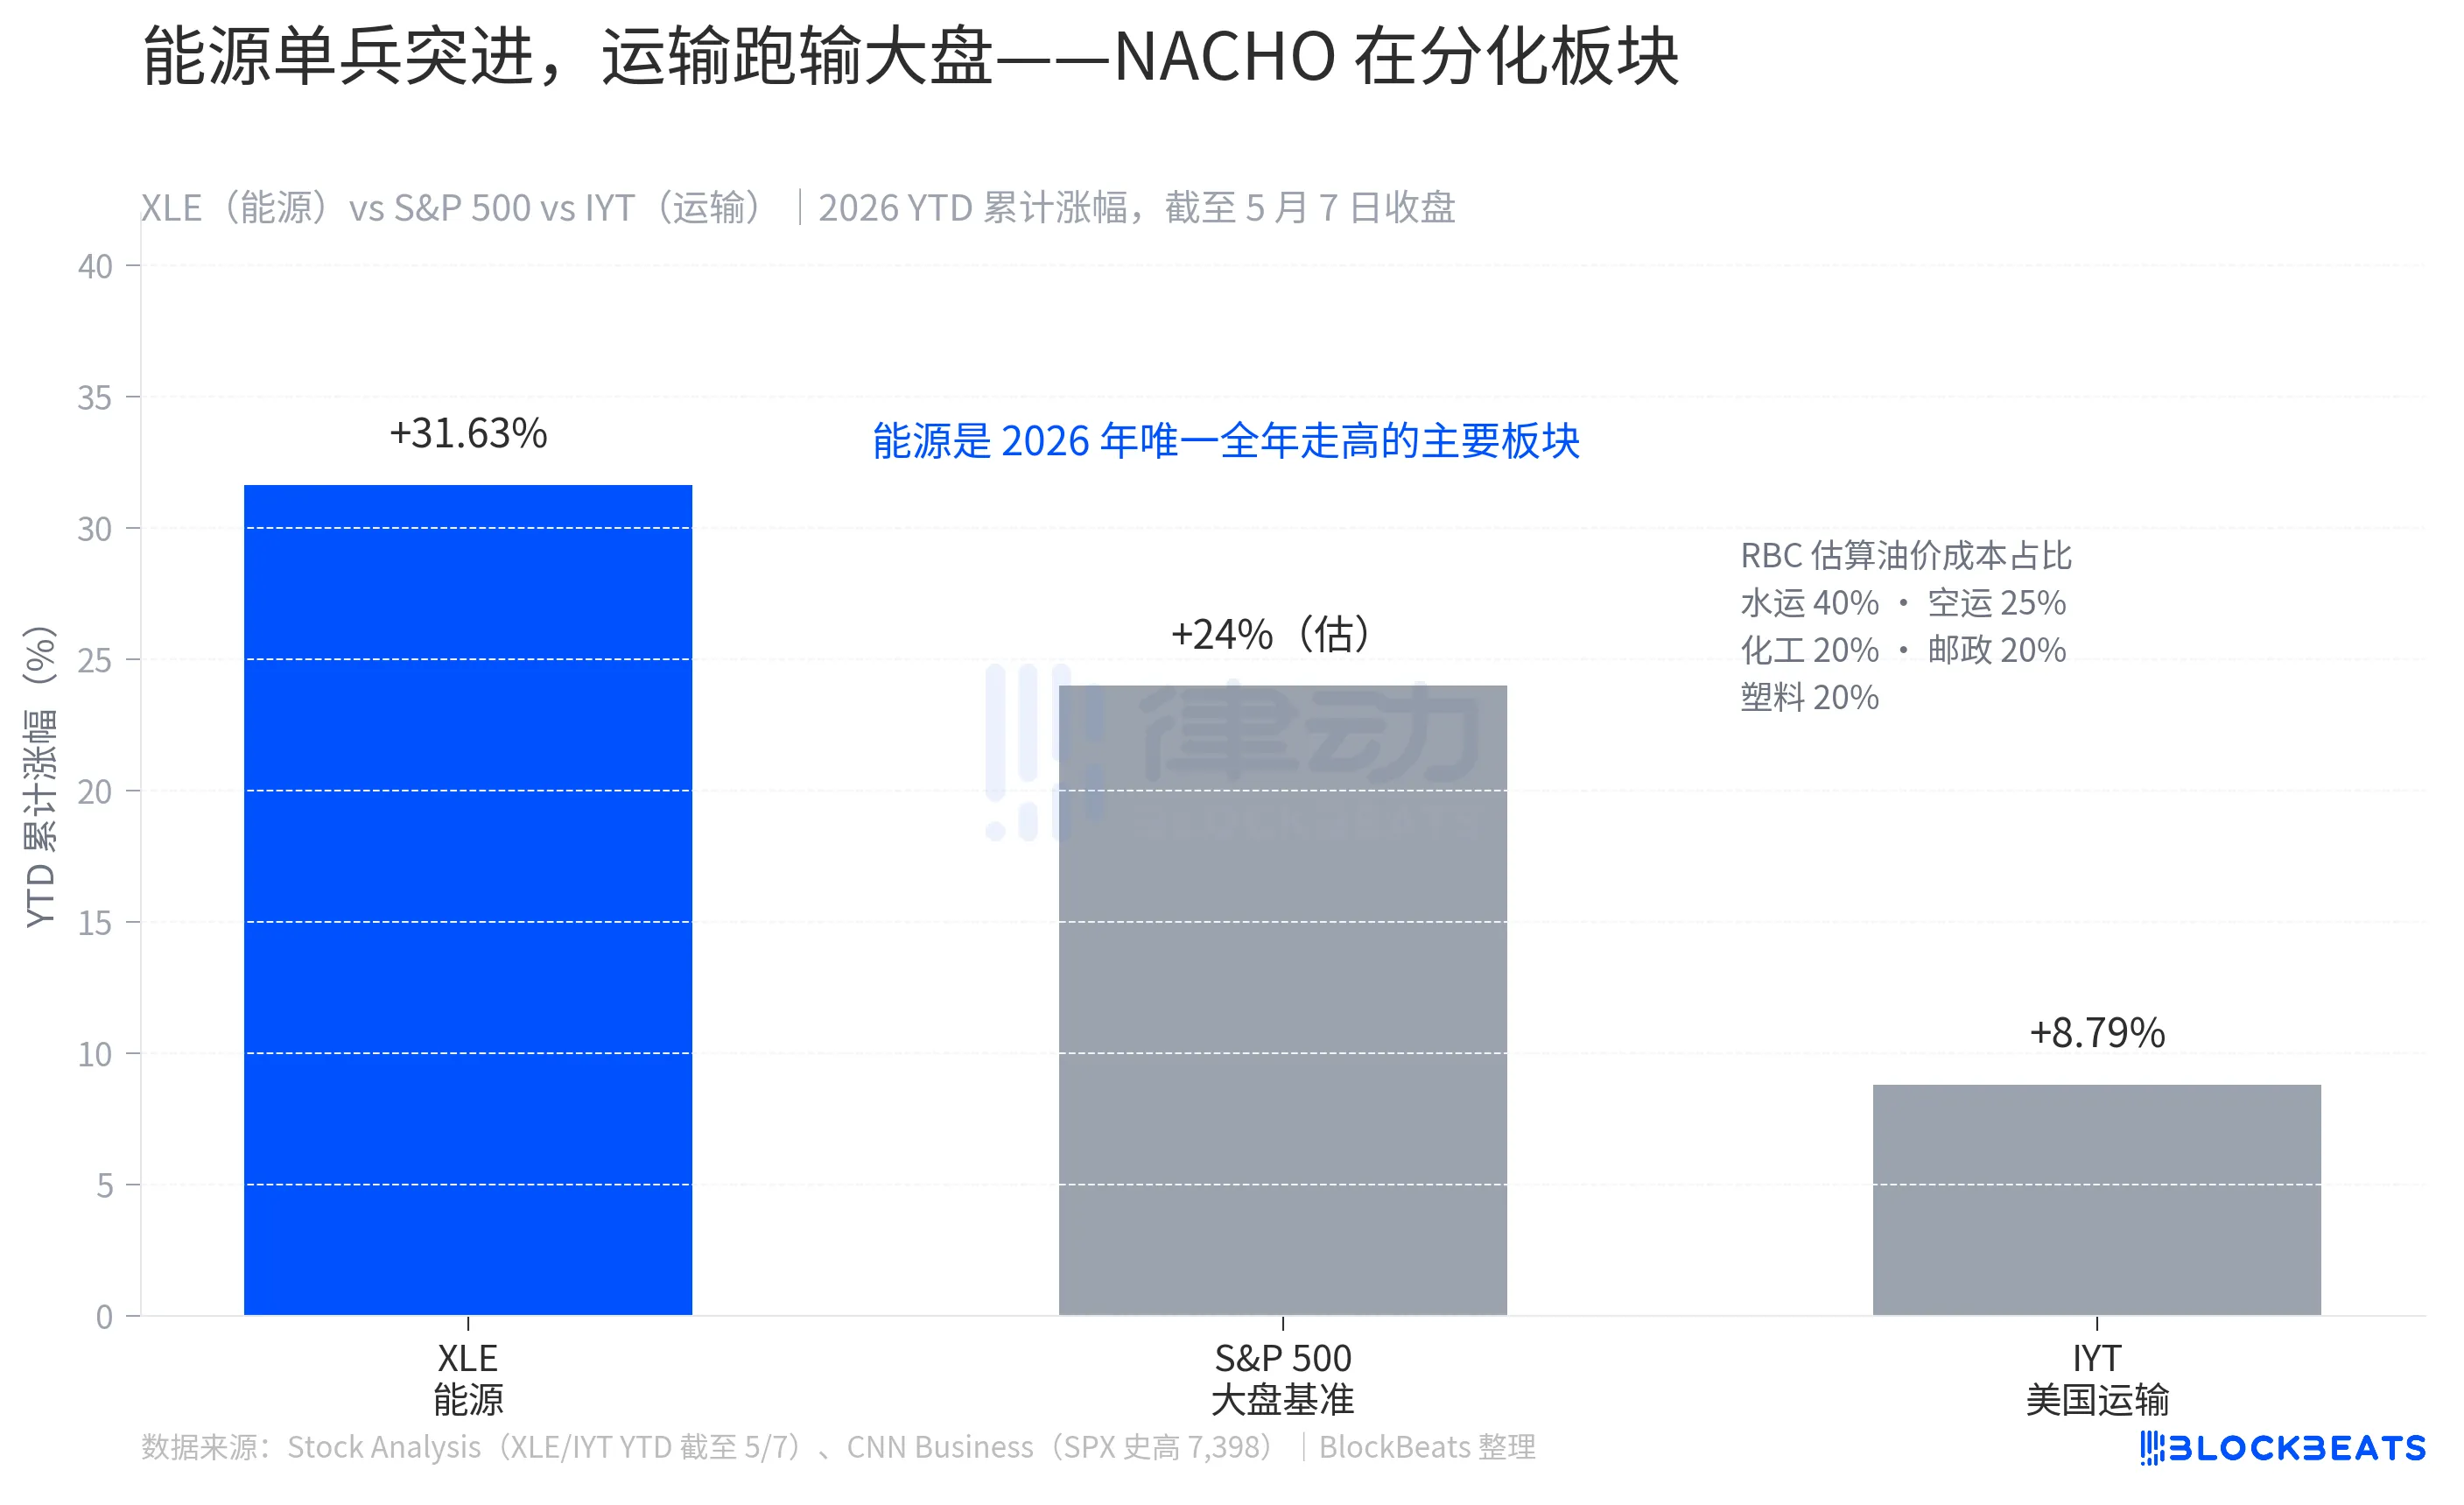
이 차이는 무작위가 아닙니다. 캐나다 로열 은행 캐피털 마켓 추정에 따르면 해운 산업의 운영 원가 중 40%는 연료비, 항공 운송 25%, 화학, 우편 택배, 고무 플라스틱 각각 20%입니다. 비즈니스 비용 목록에서 연료가 주 목록이라면, NACHO가 곧 당신에게 직접적인 타격을 줄 것입니다.
XLE의 31.63%는 단기적 반등이 아니라 8주간 지속적인 상승의 결과입니다. IYT의 8.79%도 무력한 것이 아닌, 주가 지수 상승에는 따라가면서도 유류 가격에 의해 수익이 분리되었다는 것입니다. 시장은 이미 독자에게 NACHO의 배당률을 어떻게 계산하는지 분명히 알려주었습니다. 운송 ETF가 대형 지수를 벗어난 정도를 살펴보면 충분합니다.
하지만 NACHO는 무기한으로 도박이 아닙니다. 매우 구체적인 종료일이 있으며, 그 날짜는 6월 1일입니다.
모건 스탠리의 상품 연구팀에 따르면, 2026년 초에는 전 세계 상업용 원유 재고가 약 84 억 배럴이지만, 그 중 약 8 억 배럴만이 "실제로 이용 가능"하며, 나머지는 파이프라인 보충, 저장탱크 하부 재고, 최소 최종 소비자 재고 등으로 일상 운영을 유지하는 부분입니다. 이번 위기 이후에 이미 2.8 억 배럴이 이용되었으며, 현재 남은 이용 가능 재고는 약 5.2 억 배럴입니다. 모건 스탠리는 "상업용 재고는 6월 초에 운영 압력 수준에 도달할 것으로 예상된다"고 말했습니다.
“운영 압력 수준”은 구체적인 물리적 개념입니다. JP 모건의 설명에 따르면, “시스템은 석유가 사라지는 것이 아니라 유통 네트워크에 충분한 작업 부하가 더 이상 없어질 때 무너집니다.” 이 선을 넘으면 기업과 정부가 선택할 수있는 옵션은 두 가지뿐이며, 최소한 유지해야 하는 재고를 압축하거나(이 경우 인프라 자체에 손상을 줄 수 있음) 추가 공급을 기다릴 수 있습니다. 호르무즈가 9 월까지 여전히 개방되지 않으면, OECD 상업 재고는 “운영 바닥”이라고 불리는 수준까지 떨어질 수 있습니다. 포춘에 따르면, 유럽의 항공 연료 재고는 6 월에는 23 일 공급 임계치를 넘어서 떨어지고 있으며, 이는 산업의 비상 상황 경계선입니다.
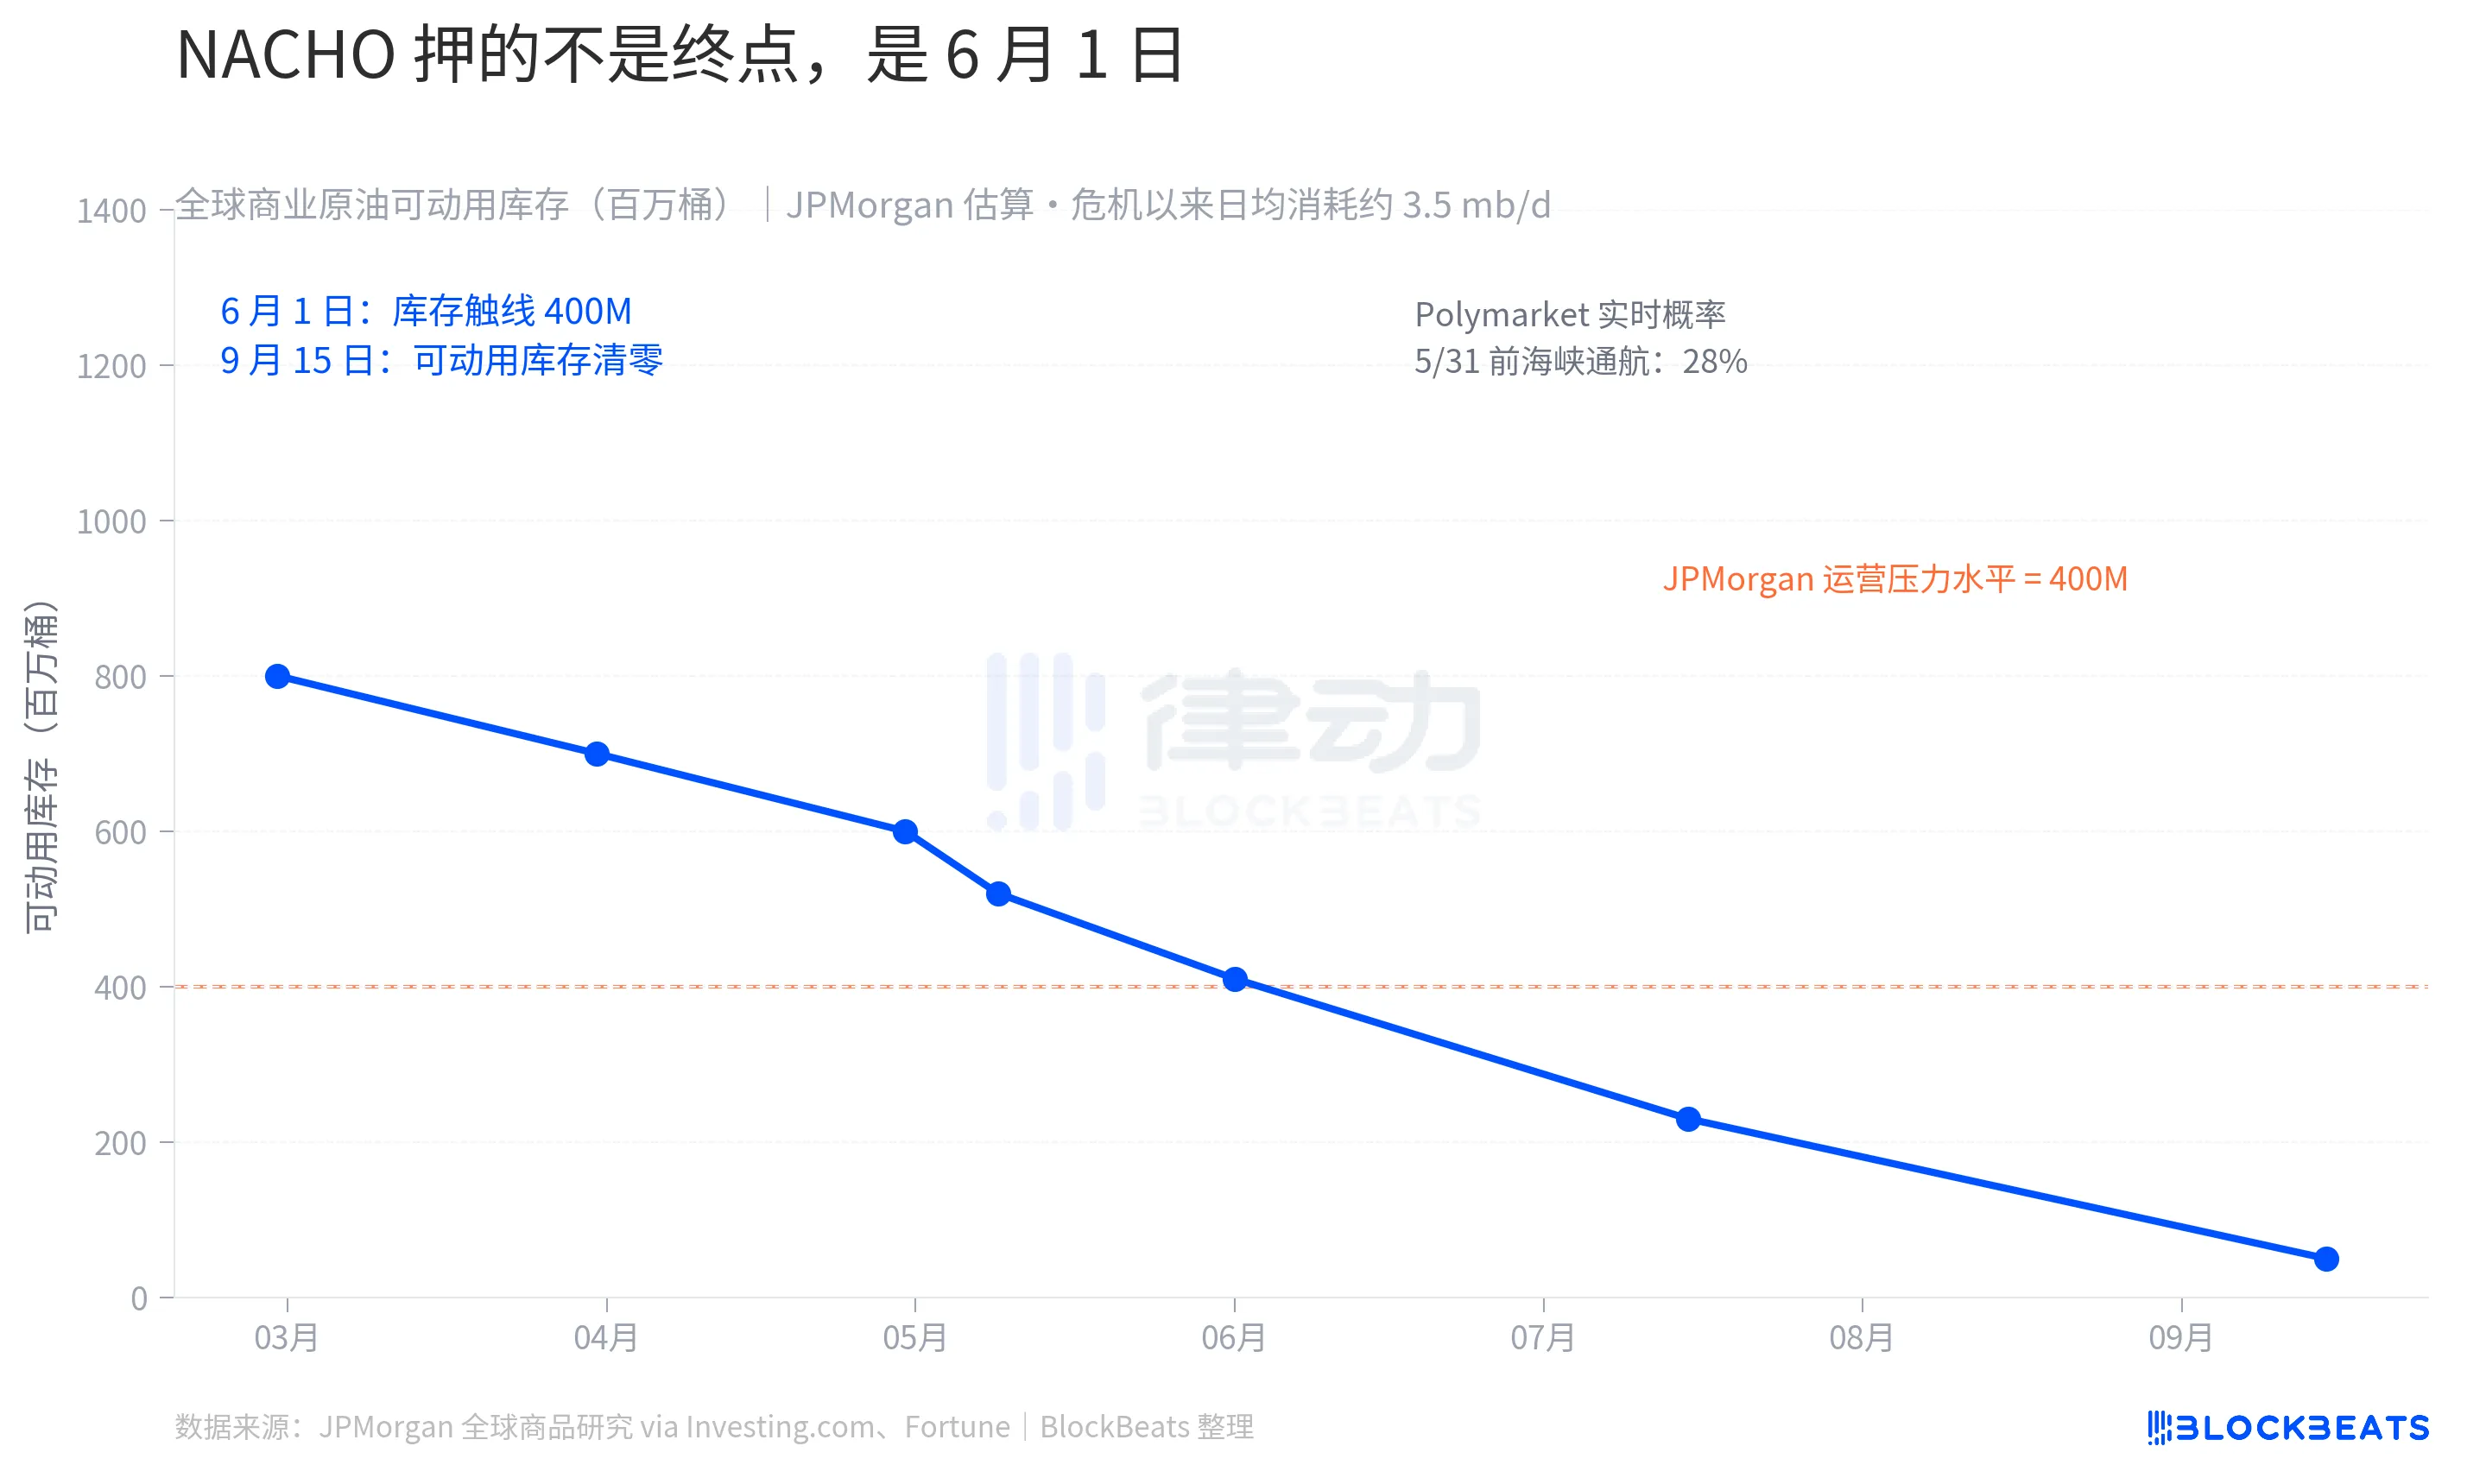
시장 예측의 배당률은 물리적 시계와 동기화됩니다. 5 월 9 일 Polymarket 데이터에 따르면, “호르무즈 해협이 5 월 31 일 이전에 정상 항로로 개방될 것”이라는 확률은 28%이며, 5 월 15 일 이전의 확률은 2%에 불과합니다. 이 시장에서 9,920,000 달러의 활성 포지션이 NACHO가 적어도 5 월 내에 만료되지 않을 것을 베팅하고 있습니다.
시장은 더 이상 트럼프의 다음 Truth Social 게시물을 거래하지 않으며, 호르무즈 해협의 6 월 초 재고 데이터를 거래하기 시작했습니다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사