스노우플레이크 주가 33% 급등, AI 인프라가 칩에서 데이터 레이어로 이동
원문 제목: Snowflake jumps as AWS deal, upbeat forecast lift lagging sentiment
원문 저자: Kanishka Ajmera, Deborah Mary Sophia, Reuters
편집: 律动 BlockBeats
편집자 주: AI 거래의 내러티브가 칩과 모델에서 데이터 인프라 계층으로 확산되고 있습니다.
올해 초부터 주가 압박을 받아온 Snowflake는 연간 매출 전망을 상향 조정하고 AWS와 60억 달러 규모의 5년 계약을 체결하면서 하루 만에 주가가 33% 이상 급등했습니다. 이번 시장 반응의 핵심은 단순히 실적이 예상을 초과한 것이 아니라, 투자자들이 기업 AI 도입 체인에서 Snowflake의 위치를 재평가하기 시작했다는 점입니다.
지난 1년 동안 기업용 소프트웨어 회사들은 공통된 문제에 직면했습니다: AI가 성장 엔진이 될 것인가, 아니면 기존 비즈니스 모델을 약화시킬 것인가? Snowflake의 최신 실적과 AWS 협력은 비교적 명확한 답을 제시했습니다——기업이 AI 애플리케이션을 대규모로 배포하기 시작하면 데이터 저장, 처리, 분석 및 모델 배포 능력이 오히려 더 중요해진다는 것입니다.
이번 협력에서 AWS Graviton 칩 공급은 연산 능력 제약 문제를 해결하는 반면, Snowflake 플랫폼과 AWS AI 워크로드의 추가 통합은 더 깊은 기업 요구를 지향합니다: 기업은 단순히 'AI를 사용'하는 것이 아니라, 자체 데이터를 AI 워크플로에 연결하여 실행 가능하고 관리 가능하며 확장 가능한 애플리케이션 시스템을 구축해야 한다는 것입니다.
이것이 Snowflake가 다시 'AI 승자' 내러티브에 포함된 이유이기도 합니다. AI 소프트웨어 주식은 이전에 매도 압력을 겪었으며, 시장은 'AI가 실제로 수익을 창출할 수 있을까'에 대해 의구심을 품었습니다. 그러나 Snowflake의 사례는 AI가 개념 시연에서 실제 수익 성장으로 전환되면 시장 심리도 빠르게 반전될 수 있음을 보여줍니다. 최소 30명의 애널리스트가 목표 주가를 상향 조정한 것은 자본 시장이 AI 인프라 사이클에서 데이터 플랫폼의 가치를 재평가하고 있음을 시사합니다.
더 주목할 점은 이번 거래가 AWS 자체 개발 칩 생태계의 존재감을 강화했다는 것입니다. Anthropic, OpenAI, Meta, Uber에서 Snowflake에 이르기까지, 아마존은 클라우드, 칩 및 기업 소프트웨어 협력을 통해 AI 인프라의 더 깊은 곳에 자리 잡고 있습니다. Snowflake에게 이는 단순한 기업 데이터 웨어하우스 회사가 아니라, 기업 AI 애플리케이션 도입 과정에서 핵심 데이터 계층이 되고 있음을 의미합니다.
다음은 원문입니다:
Snowflake Inc.의 회사 로고가 뉴욕증권거래소(NYSE) 배너에 등장하며 기업공개(IPO)를 기념하고 있다.
5월 28일, Snowflake 주가가 목요일 장중 33% 이상 급등했다. 이는 연간 매출 전망을 상향 조정하고, 아마존과 60억 달러 규모의 협력 계약을 체결하면서 투자자들이 AI 열풍의 주요 수혜주 중 하나로 믿게 된 데 따른 것이다.
Amazon Web Services(AWS)와 체결한 이 5년 계약은 Snowflake에 핵심 AWS Graviton 칩 공급을 보장한다. 현재 AI 사용량이 급증하면서 컴퓨팅 리소스가 점점 더 부족해지고 있다.
이 계약은 또한 Snowflake의 데이터 저장, 처리 및 분석 제품과 AWS 클라우드 상의 AI 워크로드 간 통합을 더욱 강화할 것이다. 기업들이 AI 애플리케이션 규모를 빠르게 확장함에 따라 Snowflake는 더 많은 수요를 포착할 수 있을 것으로 보인다. 현재 Snowflake 고객 대부분은 AWS에서 운영되고 있다.
발표 이후 최소 30명의 애널리스트가 Snowflake의 목표 주가를 상향 조정했으며, 중간 목표 주가는 수요일 실적 발표 전 230달러에서 280달러로 상승했다. 해당 주식은 오전 장중 최신 233.50달러에 거래되고 있다.
현재 상승폭이 유지된다면, Snowflake의 시가총액은 기존 607억 5천만 달러에서 약 200억 달러 증가할 것이다.
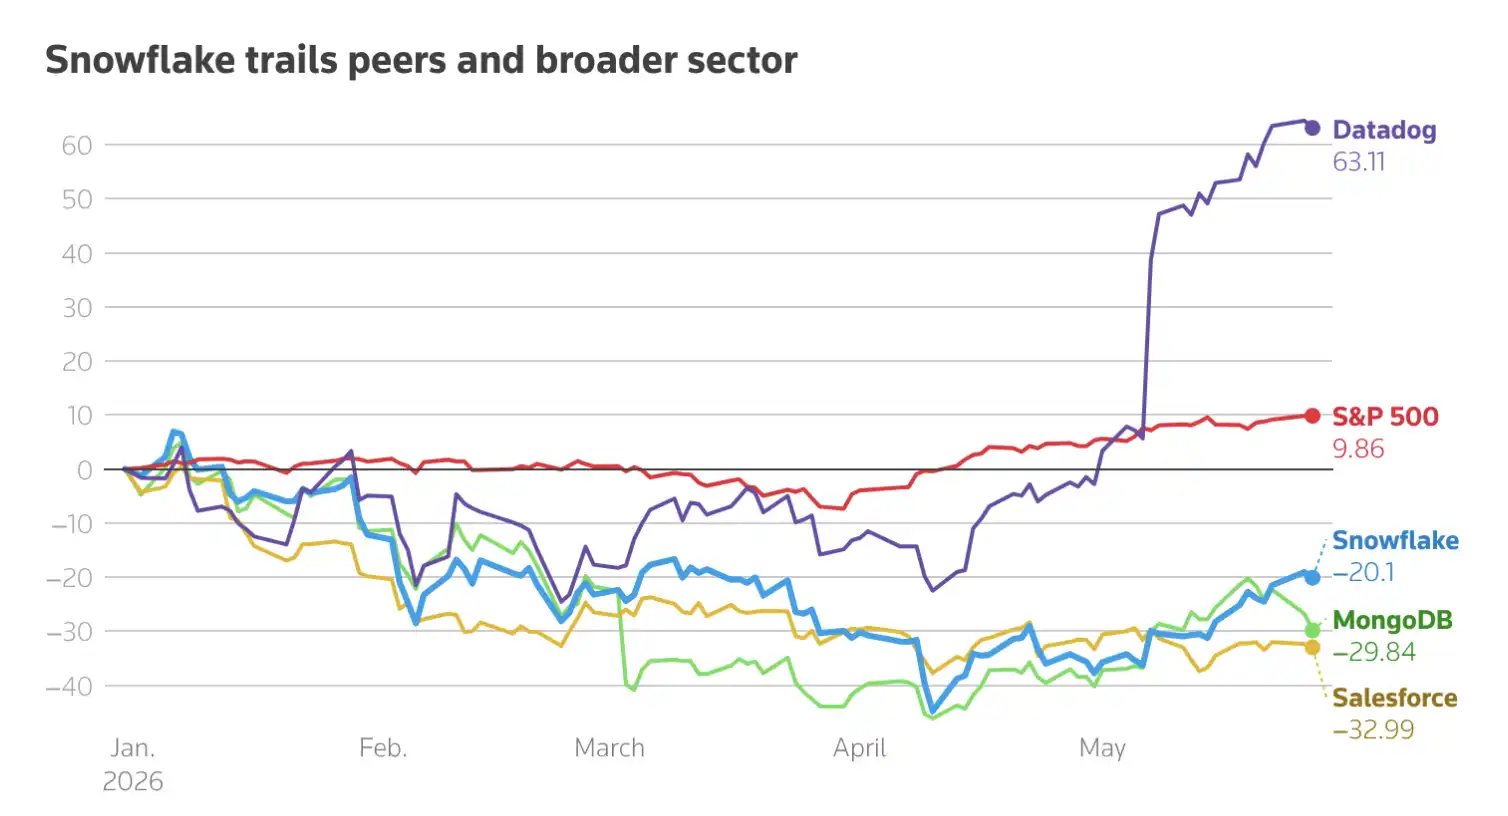
Hargreaves Lansdown의 선임 주식 애널리스트 Matt Britzman은 Snowflake 주가의 큰 폭 상승(해당 주식은 올해 전 거래일 종가 기준으로 이미 20% 하락한 상태)에 대해 "데이터 관련 기업들이 광범위한 AI 소프트웨어 매도세에 휩쓸리는 과정에서 시장에 얼마나 강한 회의론이 축적되었는지를 보여준다"고 말했다.
"하지만 이는 또한, 일단 기업이 AI가 단순히 PPT를 장식하는 것이 아니라 이미 수익 성장을 견인하고 있음을 증명하면, 시장 심리가 얼마나 빠르게 전환될 수 있는지를 보여준다."
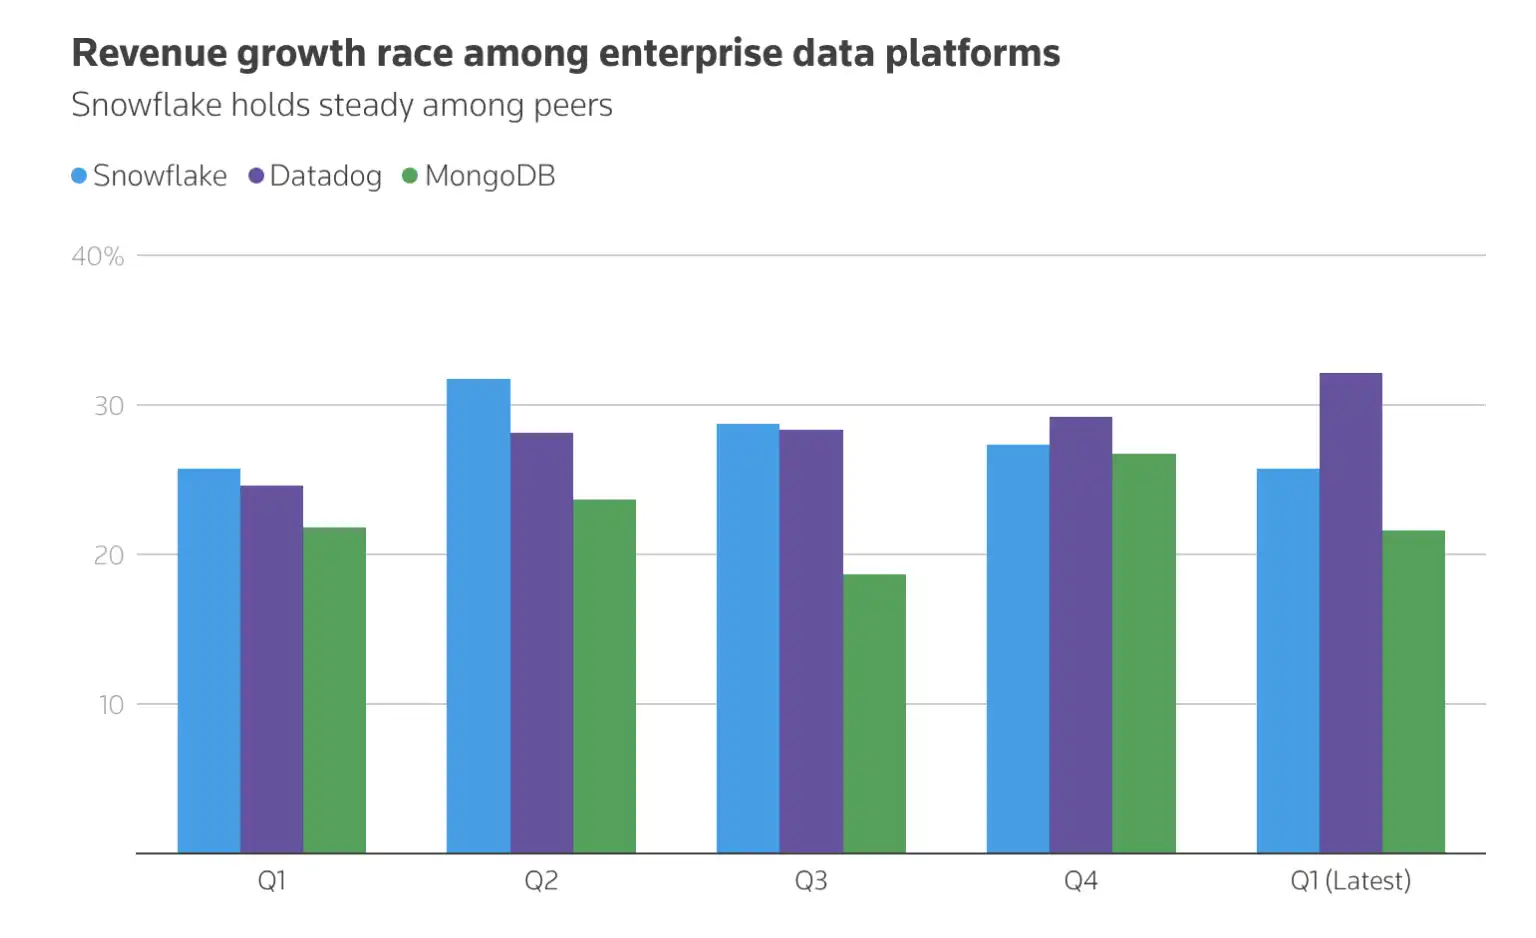
현재 Snowflake의 향후 12개월 예상 주가수익비율(PER)은 85.21배인 반면, Datadog은 85.19배, MongoDB는 47.17배다. 더 높은 PER은 일반적으로 투자자들이 더 강한 미래 성장을 예상하고 있음을 의미한다.
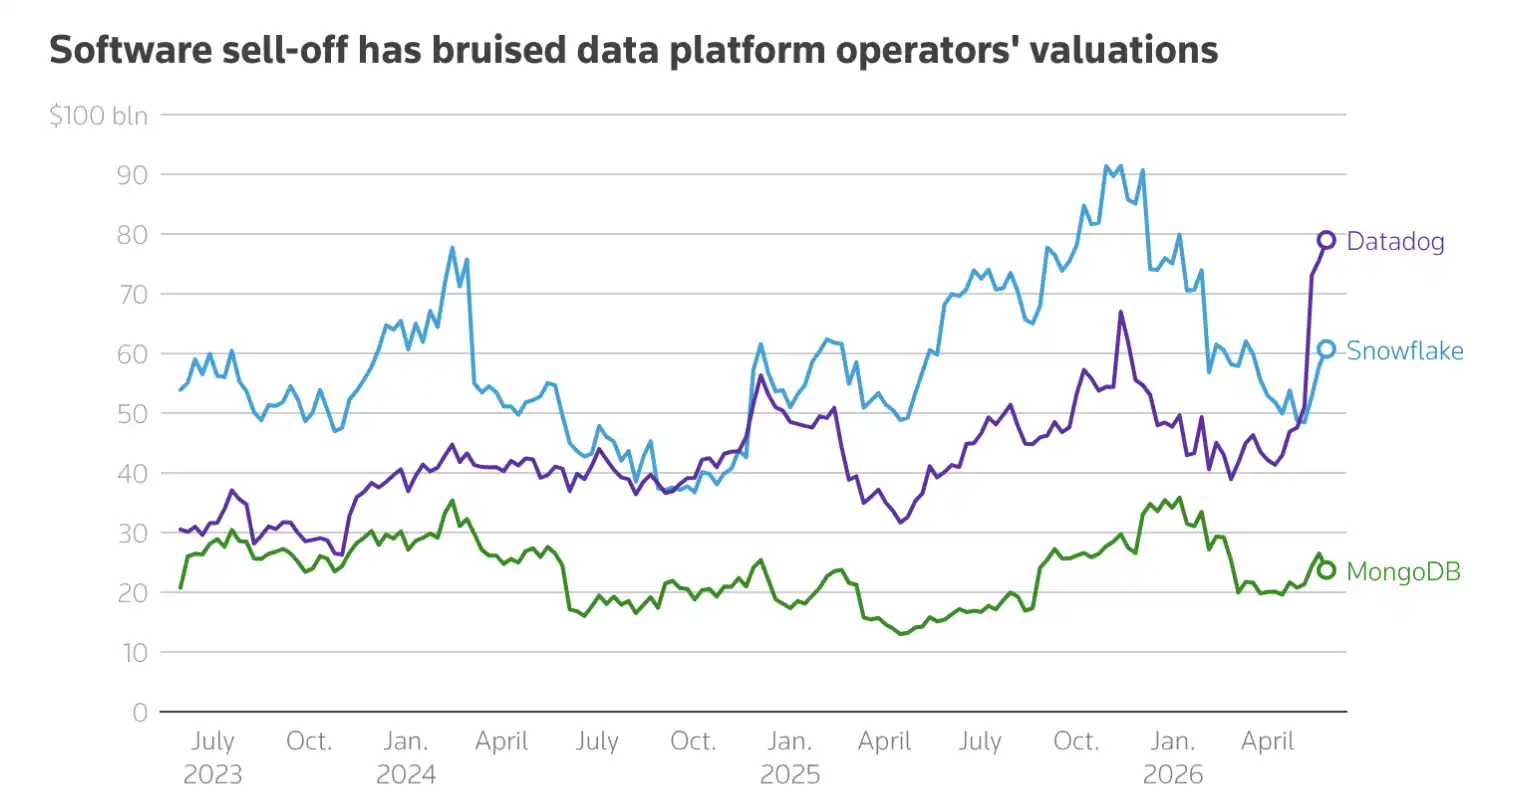
이전에는 AI가 기업용 소프트웨어를 뒤흔들 것이라는 우려로 인해 Snowflake가 압박을 받았습니다. 현재 이 회사는 AI를 자사 플랫폼에 통합하여 기업들이 여러 소스의 데이터를 통합하고 분석하며 AI 도구를 구축할 수 있도록 지원하고 있습니다.
"이번 실적은 Snowflake를 명확히 'AI 승자' 진영에 포함시키며 더 높은 평가 배수를 받을 자격이 있음을 보여줍니다"라고 Scotiabank의 주식 연구 애널리스트 Patrick Colville은 말했습니다. 그는 이는 Snowflake가 기업 AI 도입 증가의 혜택을 받고 있음을 분명히 나타낸다고 덧붙였습니다.
Snowflake는 기업이 하나의 플랫폼에서 모든 데이터를 저장, 관리 및 분석할 수 있도록 돕습니다. Cortex Code 및 Snowpark와 같은 AI 도구는 기업이 자체 데이터를 기반으로 생성형 AI 애플리케이션을 구축하고 머신러닝 모델을 배포할 수 있게 해주며 강력한 채택을 얻고 있습니다.
이번 계약은 또한 아마존의 자체 칩 사업에 대한 신뢰를 다시 한 번 보여줍니다. 최근 몇 달 동안 아마존은 Anthropic, OpenAI, Facebook의 모회사 Meta 및 Uber를 포함한 여러 주요 고객을 확보했습니다.
[원문 링크]
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사