스트래티지가 주가지수에서 제외되면서 패시브 매도 물량이 도대체 얼마나 될까

TL;DR
· 2026년 11월 11일, MSCI가 지수 심사 결과를 발표했으며, Strategy의 A종 보통주가 MSCI 미국 지수 제외 명단에 포함되어 2026년 11월 30일 장 마감 후 효력이 발생한다.
· 근거는 MSCI의 '비영업 회사' 스크리닝이다. 비트코인이 자산의 90% 이상을 차지하고 두 개 회계연도 보고 기간 연속 기준을 통과하지 못하면 펀드형 발행사로 처리한다. 패시브 펀드는 주식을 매도해야 하지만, 회사가 코인을 매도할 필요는 없다.
· 관련 종목: MSTR, Metaplanet, Yellow Cake, 비트코인 현물 및 IBIT. JP모건의 28억 달러는 2025년 구(舊) 방안 추정치다.
2026년 11월 11일, MSCI가 11월 글로벌 표준 지수 심사 결과를 발표했으며, Strategy의 A종 보통주가 MSCI 미국 지수 제외 명단에 등장했고 변경은 2026년 11월 30일 장 마감 후 효력이 발생한다. 소식은 미국 증시 마감 후 발표되었고, MSTR은 시간외 거래에서 한때 1.5%에서 2.6% 하락했으며, 회사의 10월 말 분기 보고서는 이미 이 단계를 예상하고 있었다. 재평가해야 할 것은 회사가 보유한 85만 개의 비트코인이 아니라, 이 주식이 패시브 포트폴리오 내에서 차지하는 위치다.
MSCI가 그은 선: 펀드형 회사는 주식 지수에 편입되지 않는다
먼저 메커니즘을 명확히 하자. MSCI는 먼저 한 회사가 실질적인 영업 자산을 보유하고 있는지 확인하고, 그 비중이 절반 미만이면 일련의 재무 비율을 대조하여 대부분 기준에 미달하면 펀드형 발행사로 처리하여 주식 지수에 편입하지 않는다. 이미 지수에 편입된 구성 종목은 두 개 회계연도 보고 기간 연속으로 통과하지 못해야 제외된다.
스크리닝 기준은 이전에 확정되었으며, 이번 심사는 새 기준에 따라 시행되었다. Strategy의 대차대조표에서 비트코인은 총자산의 약 90% 이상을 차지하며, 소프트웨어 사업은 금고에 비해 미미하여 연속으로 스크리닝을 통과하지 못한 것은 놀라운 일이 아니며, 이전에 이미 잠재적 삭제 명단에 등장한 바 있다.
시장이 나열한 동일 명단에는 일본의 Metaplanet, 그리고 우라늄을 보유한 영국 회사 Yellow Cake도 포함되어 있다. Yellow Cake는 암호화폐와 무관하며, 이 세부 사항은 매우 중요하다. MSCI가 그은 것은 '자산 포장'과 '영업 회사'의 경계이지, 비트코인을 위해 별도의 규칙을 만든 것이 아니다.
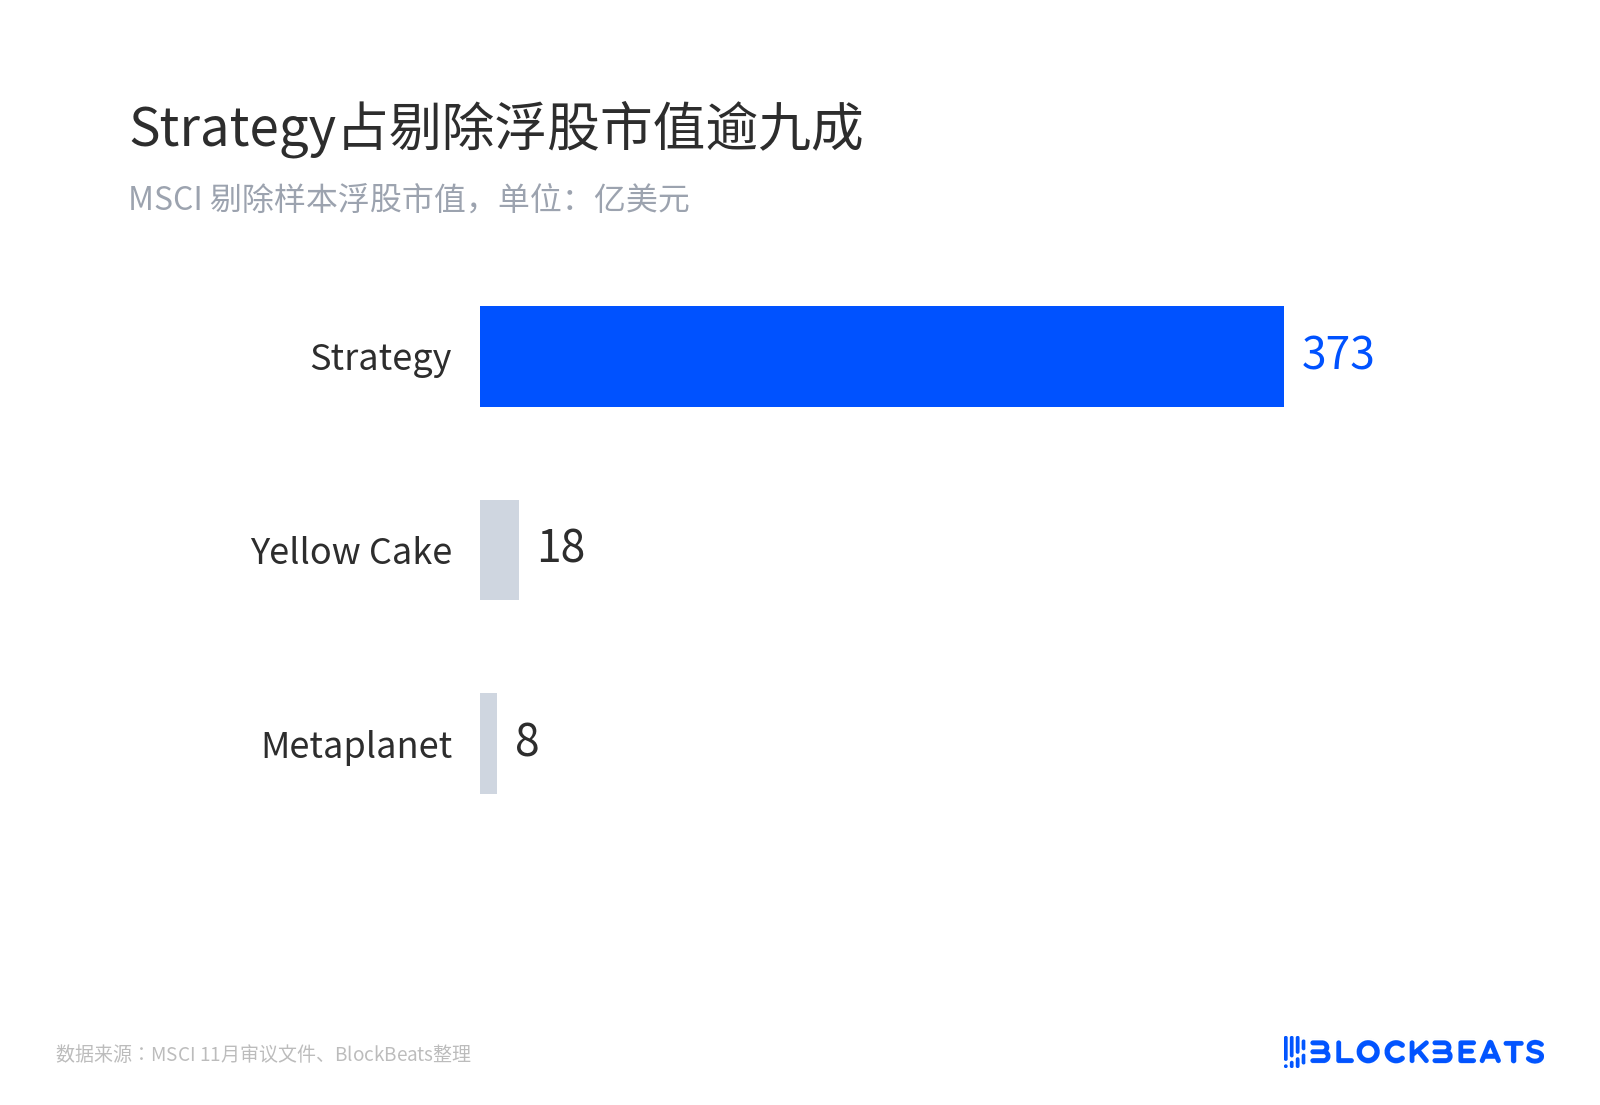
Strategy 제외 유동주 비중
이견도 여기에 있다. MSCI의 입장은 규칙 텍스트에 명시되어 있으며, 이러한 발행사는 펀드에 더 가깝고 주식 벤치마크에 남아 있어서는 안 된다는 것이다. Strategy는 자문 회신에서 규칙이 디지털 자산 금고 회사에 대해 차별을 구성한다고 비판하며, 비트코인 금고는 미국 회계 기준에 따라 영업 부문으로 보고되며 제외는 '비즈니스에 의미 있는 영향을 미치지 않을 것'이라고 강조했다.
그러나 회사가 같은 기간에 발표한 분기 보고서는 퇴출 지수가 주가를 끌어내리고 유동성과 자금 조달 능력을 약화시킬 수 있다고 경고했다. 두 문장을 나란히 읽어야 하며, 앞 문장만 인용하면 지나치게 낙관적인 결론에 도달하게 된다.
28억 달러는 구方案 추정치, 회사 기준 약 1300만 주
공시 후 가장 널리 퍼진 것은 JP모건이 제시한 28억 달러의 패시브 매도 물량이다. 이 수치는 Nikolaos Panigirtzoglou 팀이 2025년 11월 보고서에서 제시한 것으로, 당시 "디지털 자산이 총자산의 절반 이상이면 제외"라는 구方案에 해당하며, 보고서는 다른 지수들이 뒤따를 경우 약 88억 달러가 추가될 것으로 추산했다. 두 수치 모두 전제 조건이 붙어 있으며, 이번의 실제 유출 규모가 아니다.
회사 기준은 더 작다. 앞선 자문 회신에서 Strategy는 MSCI 글로벌 지수를 추종하는 펀드가 약 1300만 주를 보유하고 있으며, 이는 기본 주식의 3.1%로 하루 거래량에 미치지 못하며, 122달러 기준으로 환산하면 약 16억 달러라고 밝혔다. 금액은 연구 측이 현재가로 환산한 것이고, 회사는 주식 수와 비율만 제시했다.
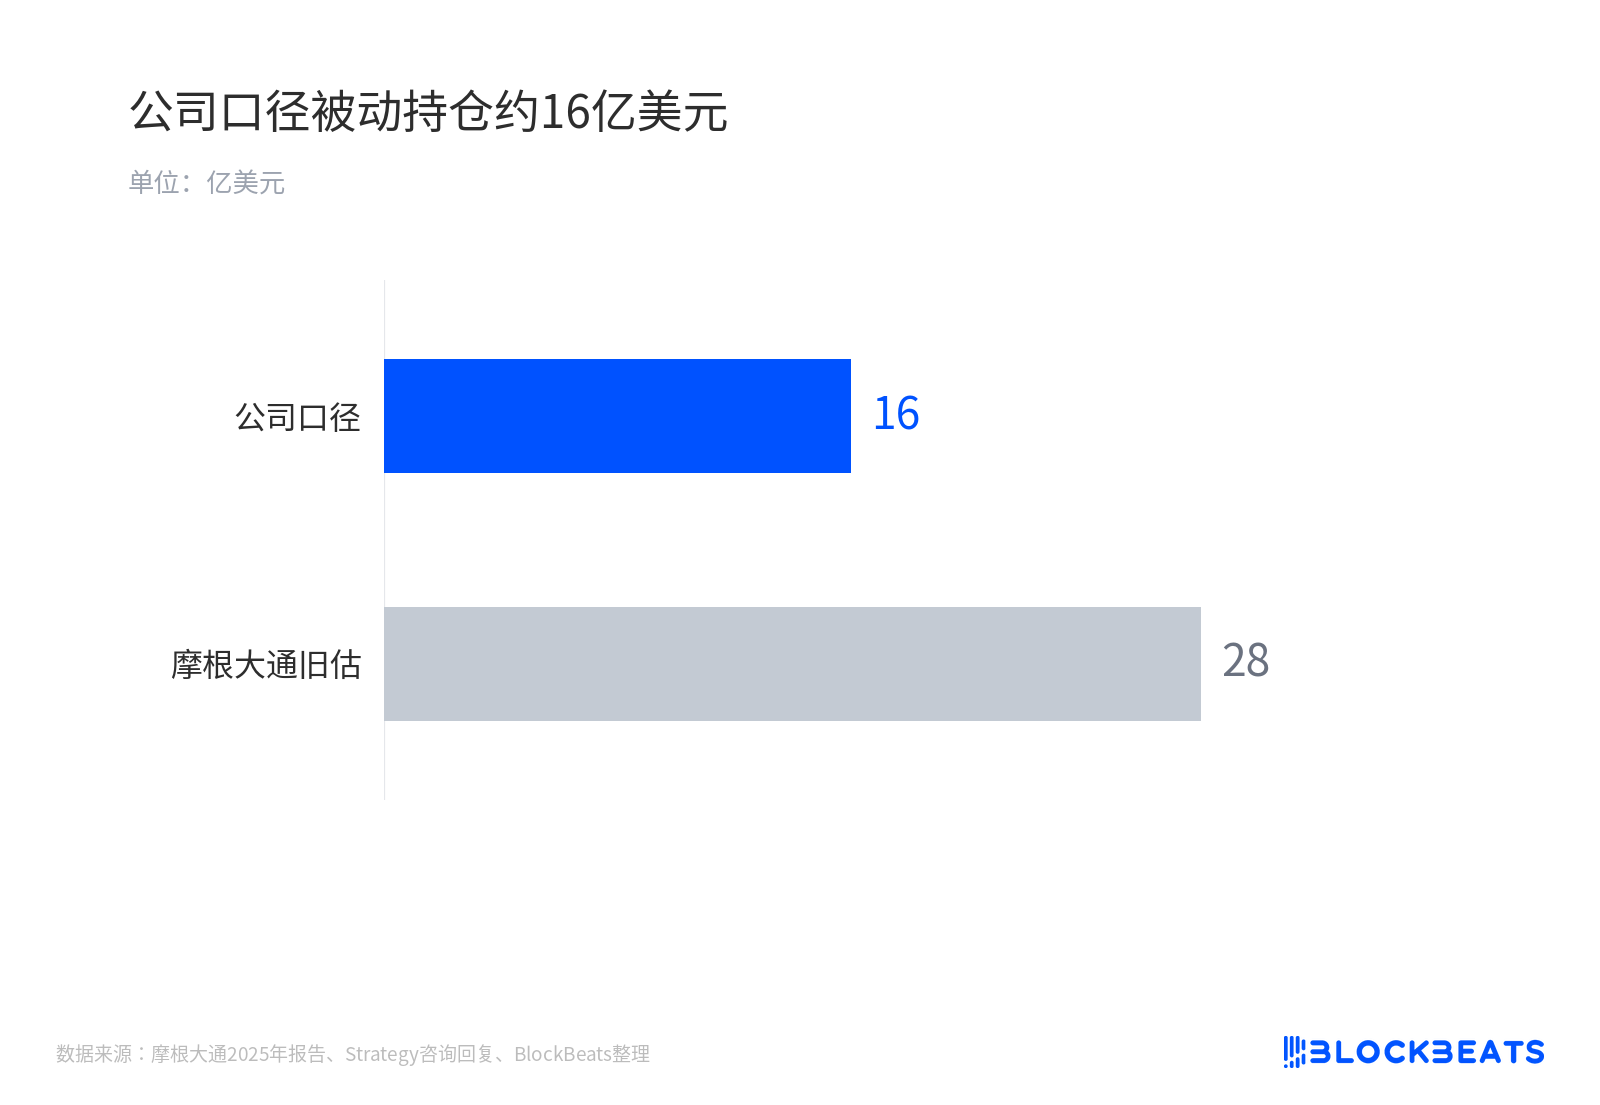
회사 기준 패시브 보유 약 16억 달러
방향은 확실하다. MSCI 미국, 월드, ACWI 지수를 추종하는 패시브 펀드는 11월 30일 장 마감 전에 매도해야 한다. 지수에서 이 종목이 이미 빠졌기 때문이다. 액티브 펀드는 제약을 받지 않는다. 11월 기준으로 MSTR은 여전히 나스닥 100 구성 종목에 남아 있으며, S&P 500은 일반회계기준(GAAP)상의 이익 요건을 충족하지 못해 계속 편입되지 못했다.
할인 상태에서는 주식 발행해 코인 사는 것이 원래 경제성이 없다
자산 측으로의 전달은 프리미엄 플라이휠이 끊기는 것이 아니라 할인이 더 깊어질 수 있다는 것이다. mNAV(주가 대비 보유 순자산 비율)는 현재 1 아래이며, 시가총액과 보유 시가총액의 대략적인 기준으로 약 0.82이고 부채는 차감하지 않았다.
보유 측면에서 최근 공시일 기준 회사는 850,364개의 비트코인을 보유하고 있으며, 원가는 약 641억 6천만 달러, 평균 단가는 75,456달러다. 비트코인은 당시 7만 4천 달러 부근으로 평균 단가를 밑돌아 보유분이 평가손실 상태였으며, 작성 시점 가격으로 환산하면 약 629억 달러로 여전히 시가총액 기준이다.
할인 상태에서는 주식을 발행해 코인을 사는 것이 원래 불리하며, 증자는 1달러의 순자산으로 1달러의 현금도 확보하지 못하는 것으로 기존 주주에게는 희석이다. 지수 편입 지위가 사라지면 패시브 매수세가 한 축 줄어들고, 할인이 계속 확대되면 ATM 증자는 더욱 시작하기 어려워진다.
11월 30일 전까지 매도 압력과 후속 매수는 아직 실현되지 않았다
패시브 리밸런싱은 11월 30일 장 마감 전에 집중되며, 선행 매매의 정도가 실제 매도 압력이 28억 달러 또는 16억 달러에서 얼마나 떨어져 있는지를 결정한다. 이 두 수치는 모두 참조 기준일 뿐이다.
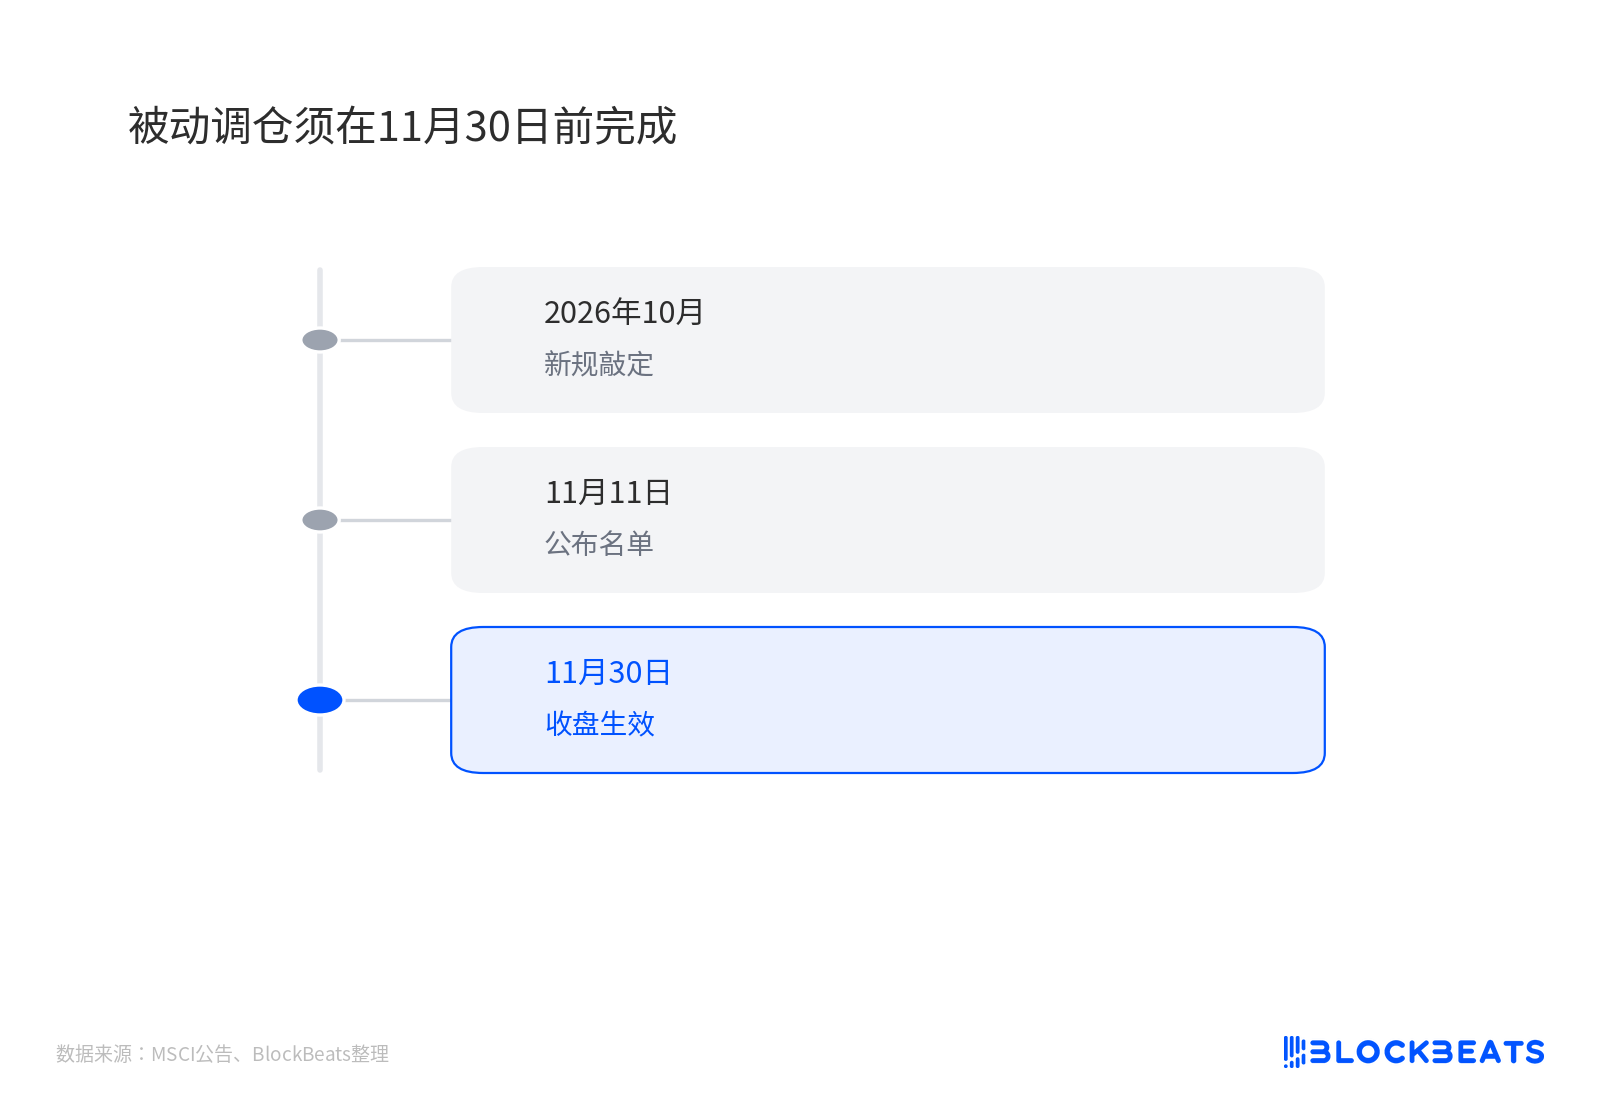
패시브 리밸런싱은 11월 30일 전에 완료되어야 한다
더 주목할 것은 지수 차원의 후속 조치다. S&P 다우존스 인디시스와 FTSE 러셀은 지금까지 공개적인 입장을 내놓지 않았으며, '다른 지수들도 복제할 것'을 기정사실로 삼는 것은 가능성을 결과로 서술하는 것이다. MSCI도 개별 기업에 대해 스크리닝 과정을 하나하나 설명하지 않았기에, 외부에서는 명단과 규칙 텍스트를 통해서만 추론할 수 있다.
기업 차원에서 관찰할 포인트는 할인율과 자금 조달이다. 할인율이 계속 확대되고 유상증자가 장기간 중단되면, 디지털 자산 금고가 주식 발행으로 코인을 매수하는 모델은 감속에서 변속으로 전환될 것이며, 이는 한 번의 리밸런싱보다 더 오래 영향을 미친다. 반대로 MSTR이 디지털 크레딧 등의 도구로 자금 조달 리듬을 유지할 수 있다면, 편출은 사전에 소화된 하나의 이벤트에 불과할 것이다.
비트코인 현물에는 강제 매도 물량이 없으며, 이 점은 주식과 분리해서 봐야 한다. 코인 가격에 전이되는 것은 심리와 동종 업계의 자금 조달 능력이지, 지수 펀드의 기계적 매도 주문이 아니다. 11월 30일 이후 할인율이 좁혀졌는지, 유상증자가 재개되었는지, 두 번째 지수 제공업체가 입장을 표명하는지가 이번 편출이 최종적으로 기술적 리밸런싱으로 가격에 반영될지, 아니면 DAT 자금 조달 모델의 분수령이 될지를 결정한다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia
 관련 기사