만자 분석: 10달러에서 290달러로, MRVL이 'GPU를 만들지 않음'으로 AI 시대 전체를 이겼다
원문 제목: 《만자 해석: 10달러에서 290달러로, MRVL이 'GPU를 안 만든' 덕에 AI 시대 전체를 이겼다》
원문 저자: Musolsol, 암호화폐 분석가
2026년 6월 3일, Marvell Technology $MRVL 주가가 290달러를 터치하며 사상 최고치를 기록했다.
지난 12개월 동안 254% 상승했으며, 3년 전만 해도 40달러 미만이었다.
Matt Murphy가 2016년 CEO로 취임한 시점부터 계산하면——당시 주가는 10달러 미만, 시가총액은 20억 달러도 안 됐다——30배 상승이다.
하지만 상승폭 자체는 이 글에서 다루고자 하는 내용이 아니다.
이 글이 진짜로 파헤치고 싶은 것은: 시장이 도대체 Marvell에 어떤 가격을 매기고 있는가? 이 가격 뒤에, 사람들이 여전히 구식 인식 프레임으로 이 회사를 이해하고 있는 것은 아닌가?
거리에서는 많은 사람들이 Marvell을 '작은 Broadcom'이라고 부른다——커스텀 AI 칩의 2인자로, Broadcom 뒤에서 hyperscaler가 남긴 것을 주워 먹는다. 이 말이 완전히 틀렸다고는 할 수 없지만, 치명적인 맹점이 있다: Marvell을 Broadcom의 축소판으로 보는 것이다. 반면 Marvell이 진짜 가치 있는 점은, 바로 Broadcom과 완전히 다른 존재라는 데 있다.
Marvell은 독보적인 생태적 지위를 차지하고 있다. AI 인프라가 'GPU 쌓기'에서 '시스템 구축'으로 전환되면서, 이 위치는 점점 더 가치를 인정받을 것이다.
이 글에서는 이 점을 명확히 설명하려고 한다.
전문 약 15,000자, 선생님들께서 천천히 읽어주세요~
1. Marvell은 도대체 무엇을 파는가?
Marvell을 이해하려면, 첫 단계로 '칩 회사'라는 꼬리표를 떼어내야 한다. GPU를 만들지 않고, CPU를 만들지 않으며, 메모리를 팔지 않는다. 파는 것은 '연결'이다——데이터가 AI 칩 사이, 서버 사이, 데이터센터 사이를 빛의 속도로 흐르게 하는 것.
세부적으로 나누면, 세 가지 사업이 있다:
첫 번째 블록: 광 인터커넥트 – 해자
Marvell은 고속 광 DSP 분야의 절대적인 선두주자입니다. 전 세계 400G 이상 데이터센터 광 모듈에 탑재된 DSP 칩 중 약 70%가 Marvell 제품입니다.
'AI 데이터센터 광 모듈 출하량 폭증'이라는 뉴스를 볼 때마다, Marvell은 뒤에서 조용히 수익을 챙기고 있습니다.
70%의 점유율이 왜 흔들리기 어려울까요? 고속 광 DSP는 일반 칩이 아닙니다. 신호 변조, 복조, 오류 정정, 클록 복원을 동시에 처리해야 하며, 800G, 1.6T와 같은 속도에서는 물리 계층의 신호 감쇠와 노이즈 관리가 엄청나게 복잡합니다.
2021년 약 100억 달러를 들여 Inphi를 인수한 이후, Marvell은 이 분야에서 5년 이상의 양산 경험을 쌓았으며, 5nm에서 3nm까지 꾸준히 발전해 왔습니다. Broadcom도 추격하고 있지만, 이러한 선발 우위는 돈을 쏟아붓는다고 해결될 문제가 아닙니다.
2026년 3월, Marvell은 단거리부터 장거리, 이더넷부터 InfiniBand까지 모두 아우르는 4종의 1.6T DSP 신제품(Ara T, Ara X, Petra, Aquila M)을 한꺼번에 출시했습니다. Murphy는 FY2027 Q1 실적 발표에서 솔직하게 밝혔습니다. 광 인터커넥트 사업의 FY2027 성장률 전망치를 50%에서 70% 이상으로 상향 조정했다고 말입니다.
시장이 변한 것이 아니라, 그들 스스로 수요가 얼마나 강력할지 과소평가했던 것입니다.
두 번째 블록: 맞춤형 AI 칩 – 성장
이 부분은 시장이 가장 주목하는 부분입니다. 논리는 간단합니다. Amazon은 모든 GPU에 대해 NVIDIA에 로열티를 지불하고 싶지 않아, 자체 AI 훈련 칩인 Trainium을 설계했습니다. 하지만 Amazon은 칩을 직접 생산하지 않습니다. 설계와 양산을 도와줄 파트너가 필요했고, 그 역할을 Marvell이 맡았습니다.
현재 Marvell은 18개의 맞춤형 XPU 설계 프로젝트를 진행 중이며, Amazon, Microsoft, Google 등 3대 하이퍼스케일러를 고객으로 두고 있습니다. 라이프타임 매출 파이프라인은 750억 달러에 달합니다. FY2026 전체 맞춤형 칩 매출은 약 15억 달러이며, FY2028에는 두 배 이상 증가할 것으로 예상됩니다.
하지만 이 사업에는 한 가지 불편한 점이 있다: 매출총이익률이 표준 제품보다 낮다는 것이다. FY2027 Q1의 non-GAAP 매출총이익률은 58.9%인 반면, Broadcom은 77.5%다. 이유는 간단하다——Amazon을 위해 일하는 것이지, 자체 표준 제품을 파는 게 아니라는 점이다. 연구개발 투자가 크고, 고객의 협상력이 강하다.
이 부분은 뒤에서 자세히 다루겠다.
세 번째: 스위치 칩과 엔터프라이즈 스토리지——현금 창출원
이더넷 스위치 칩은 FY2027에 6억 달러 이상(전년 대비 두 배)이 예상되며, AI 클러스터가 수백 개의 GPU에서 10만 개 이상으로 확장될 때 고속 스위칭에 대한 필수 수요에 힘입은 결과다. 엔터프라이즈급 SSD 및 HDD 컨트롤러는 전통적인 사업으로 안정적인 현금 흐름을 제공하지만, AI 사업에 밀려 비중이 해마다 줄어들고 있다.
세 가지를 합치면 그림이 명확해진다: Marvell은 '모든 것을 만드는 칩 회사'가 아니라, 'AI 데이터 흐름'을 중심으로 풀스택 연결 역량을 구축한 회사다. 칩 내부의 SerDes부터 칩 간 PCIe/CXL 스위칭, 랙 간 광 DSP, 데이터센터 간 코히어런트 광 모듈까지——모든 단계에 손을 대고 있다.
이 점을 이해하면, 엔비디아가 왜 20억 달러를 투자했는지 설명된다. 또한 Marvell을 '작은 Broadcom'이라고 부르는 것이 오해라는 점도 점차 이해할 수 있다.
둘째, AI 시대, '연결'이 주인공이 되다
지난 2년간 스포트라이트는 전적으로 GPU에 맞춰져 있었다. 연산 능력은 근육이며, 굵을수록 좋다. 하지만 AI 클러스터가 수천 개의 GPU에서 10만 개, 50만 개로 확장되면서 물리 법칙 차원의 문제가 등장했다: 구리 케이블은 3미터밖에 전송할 수 없으며, 그 거리를 넘으면 신호가 감쇠되어 사용할 수 없다.
GPU는 세계에서 가장 강력한 두뇌일 수 있지만, 뉴런 간 신호 전달이 따라가지 못하면 아무리 IQ가 높아도 소용없다. 10만 개의 GPU 클러스터에서 각 GPU가 '데이터를 기다리는' 데 소요하는 시간은 전체 실행 시간의 30%~50%에 달할 수 있다.
이것이 광 연결이 주인공이 된 이유다. 빛은 거의 감쇠 없이 수백 미터에서 수 킬로미터까지 전송할 수 있다. 클러스터 규모가 커지고 GPU가 많아질수록 광 연결의 비중은 선형이 아닌 초선형으로 증가한다.
Barclays는 2026년 광 포트 출하량이 두 배로 증가하고, 2027년에는 다시 두 배로 늘어날 것으로 추정합니다. Marvell의 광 상호 연결 사업은 올해와 내년에 연간 약 90% 성장할 것으로 예상됩니다. 잠깐, 지금은 70% 이상으로 상향 조정되었지만, 실제로 나온 수치를 보면 90%도 충분히 넘을 수 있습니다.
핵심은 이 추세가 1~2년에 그치지 않는다는 점입니다. AI 모델의 파라미터 수가 계속 증가하고, 훈련 및 추론 클러스터가 계속 확장되는 한, 광 상호 연결에 대한 수요 곡선은 평탄해지지 않을 것입니다.
이는 경기 순환 문제가 아니라, 물리 법칙에 의해 결정된 장기적인 구조적 추세입니다.
비유하자면: AI 인프라는 미친 듯이 확장 중인 도시이고, GPU는 건물 자체이며, Marvell이 파는 것은 수도관, 전선, 고속도로입니다. 건물은 다른 건축가가 지을 수 있지만, 인프라는 한번 깔리면 건물을 바꾸는 것보다 훨씬 교체하기 어렵습니다.
3. 10달러에서 290달러로: 저평가된 CEO
2016년의 Marvell은 시장이 포기한 주식이었습니다.
창업자 Sehat Sutardja와 Weili Dai는 회계 조사와 거버넌스 위기로 인해 축출되었고, SEC가 개입했습니다. 사업 범위는 모바일 통신, 프린터, 소비자 가전 등으로 넓었지만, 업계 3위 안에 드는 분야는 하나도 없었습니다. 주가는 10달러 미만이었고, 고객들은 이 회사가 살아남을 수 있을지 의심하기 시작했습니다.
그해 행동주의 헤지펀드 Starboard Value가 개입하여 교과서적인 경영진 재편을 추진했습니다. Maxim Integrated에서 Matt Murphy를 CEO로 영입했습니다.
하지만 개인적으로 Murphy에 대해 더 언급할 가치가 있다고 생각합니다. 그는 Maxim에서 22년간 일하며 현장 영업부터 부사장까지 올랐고, 회사의 제품 개발, 영업, 손익을 총괄했습니다. '기술 천재형' 반도체 CEO가 아니라, 극도로 실용적이고 극도로 집중하는 사업가입니다.
그가 한 말 중 인상 깊었던 것은: "아버지가 애플의 첫 영업팀에서 일하셨는데, 어릴 때부터 깨달았어요. 아무리 좋은 기술도 팔리지 않으면 0이라는 것을."
Murphy는 취임 후 세 가지 일을 했는데, 보기엔 간단하지만 실행은 극도로 어려웠습니다:
첫째, 정리.
모바일 통신을 정리했습니다. 프린터 칩을 정리했습니다. 소비자 가전을 정리했습니다. Wi-Fi/블루투스 사업은 17.6억 달러에 NXP에 매각했습니다(2019년). 차량용 이더넷은 25억 달러에 Infineon에 매각했습니다(2025년).
모든 자원을 한 방향으로 집중: 데이터센터 인프라.
둘째, 인수.
2018년 60억 달러에 Cavium 인수(ARM 서버 CPU, DPU). 2021년 100억 달러에 Inphi 인수, 광 DSP——이 거래가 Marvell의 운명을 바꿨다. 2025년 말 32.5억 달러에 Celestial AI 인수(실리콘 포토닉스/포토닉 패브릭 관련). 2026년 초 5.4억 달러에 XConn 인수(PCIe/CXL 스위치 칩 관련).
네 번의 인수, 각각이 'AI 연결' 퍼즐의 한 조각을 채웠다.
셋째, 결속.
Murphy는 '장기적 가시성(long-term visibility)'이라는 것을 추구한다——수년간 예측 가능한 수익 확정성. AWS와 5년 이상의 멀티 제너레이션 계약을 체결, 맞춤형 AI 칩, 광 DSP, AEC DSP, PCIe 리타이머, DCI 광 모듈 및 이더넷 스위치 칩을 포괄——단발성 거래가 아닌, 전반적인 시스템 수준 협력이다.
10-K에 공시된 바에 따르면, 일부 생산능력 예약 계약 기간은 4년에서 10년에 이른다.
결과? 인수 당시 FY2016 매출 약 26.5억 달러(2017년 연간 보고서 기준 23.2억 달러), 수익은 미미했다. FY2026 매출 82억 달러(+42% YoY), non-GAAP EPS 2.84달러(+81% YoY).
10년, 지배구조 위기에서 벗어난 2선 칩 제조사가 AI 인프라의 핵심 공급업체로 변모했다.
투자에는 내가 반복적으로 검증한 법칙이 있다: 'CEO 교체 → 전략 집중 → 대규모 인수 → 대형 고객 결속'이라는 전체 체인이 성공적으로 작동하고, 각 단계가 재무 수치에서 증명된다——이런 회사는 진지하게 시간을 들여 연구할 가치가 있다.
4. 엔비디아의 20억 달러: 지지인가, 포섭인가?
2026년 3월 31일, 엔비디아는 마벨에 20억 달러 규모의 전략적 투자를 발표했습니다. 200만 주의 전환우선주를 인수하며, 초기 전환 가격은 약 91.84달러, 전량 전환 시 약 2.4%의 지분에 해당합니다.
해당 소식이 전해진 날 마벨의 주가는 13% 상승했습니다. 하지만 당시 시장의 흥분 포인트는 제가 이후 곱씹었던 포인트와는 조금 달랐습니다.
시장이 본 것은: 엔비디아가 진짜 돈으로 도장을 찍었다는 점입니다. "이 녀석은 내가 인정한 파트너다." 논리는 틀리지 않았습니다. 20억은 홍보비가 아니라 전략적 투자입니다. 엔비디아는 2026년에 광 인터커넥트 기업들에 집중적으로 투자했습니다. 코히런트(20억), 루멘텀(20억), 마벨(20억) — 60억을 같은 트랙에 쏟아부었고, 이 신호는 어떤 분석가 보고서보다도 강력합니다.
하지만 우리가 더 주목해야 할 것은 협력 프레임워크입니다 — NVLink Fusion.
NVLink Fusion은 엔비디아가 추진하는 '반(半) 커스텀 AI 인프라' 플랫폼입니다. 타사 업체(예: 마벨)는 커스텀 XPU 가속기를 제공하여 엔비디아의 고속 인터커넥트 네트워크에 직접 연결할 수 있습니다. 엔비디아 자체적으로는 Vera CPU, ConnectX 네트워크 카드, BlueField DPU, NVLink 인터커넥트 및 Spectrum-X 스위치를 제공합니다.
쉽게 말해: "하이퍼스케일러 여러분, 자체 설계한 커스텀 칩으로 GPU를 대체하고 싶으신가요? 문제없습니다. NVLink Fusion으로 여러분의 칩도 제 생태계에 연결해 드리죠. 칩은 알아서 만들되, 연결 계층은 제 것입니다."
정말 탁월한 전략이라고밖에 할 수 없습니다. '적'을 '고객'으로 만든 것입니다. 하이퍼스케일러가 엔비디아의 GPU에서 벗어나려 할수록, 엔비디아의 네트워크가 더 필요해집니다. 그리고 마벨은 바로 하이퍼스케일러를 위해 커스텀 칩을 만들어 주는 동시에, 엔비디아의 인터커넥트 생태계를 구축하는 역할을 합니다.
도요새와 홍합이 싸우면, 어부가 이익을 본다.
The Next Web의 한 분석 기사 제목은 냉소적이면서도 정확했습니다. "엔비디아의 마벨 20억 달러 투자는 투자가 아니라, 톨게이트다."
엔비디아는 이 투자를 통해 생태계의 모든 입구에 요금소를 설치했습니다. 하지만 다른 각도에서 보면 — 마벨 자체도 톨게이트의 일부입니다. 한 손으로는 클라우드 업체를 위해 칩을 만들고, 다른 손으로는 엔비디아를 위해 네트워크를 구축합니다.
양쪽 모두 그것 없이는 안 되고, 양쪽 모두 돈을 갖다 바치고 있다.
물론, 이는 영원히 풀리지 않는 긴장감을 의미하기도 한다: 엔비디아 $NVDA는 동시에 파트너이자 경쟁자다. 자체 네트워크 칩을 만들고 있으며, 실리콘 포토닉스에도 진출하고 있어 협력과 경쟁의 경계는 계속 모호하다.
하지만 개인적인 판단으로는, AI 인프라가 '시스템을 구축하는' 단계에서 엔비디아가 Marvell을 필요로 하는 정도가 Marvell이 엔비디아를 필요로 하는 것보다 크다. 하이퍼스케일러의 맞춤형 칩 수요는 구조적이고 되돌릴 수 없기 때문에, 엔비디아가 협력을 거부하면 그 케이크를 전부 Broadcom에 넘겨주는 꼴이 된다.
5. Broadcom과 비교했을 때, 도대체 무엇이 부족한가?
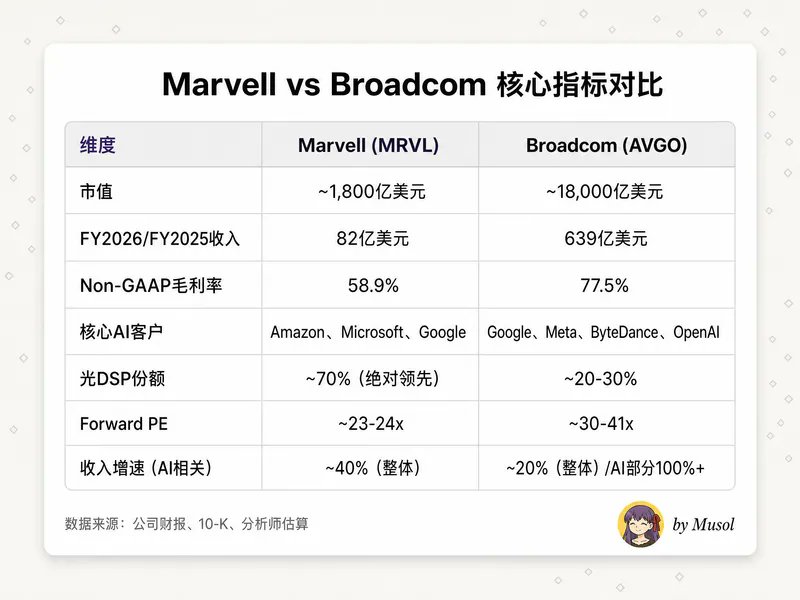
많은 사람들이 이 표를 보고 빠르게 결론을 내릴 것이다: "Broadcom이 더 낫다—규모는 10배, 마진은 20%p 높고, 밸류에이션도 크게 비싸지 않다."
틀렸다고 할 수는 없지만, 가장 중요한 두 가지를 놓치고 있다.
첫째, 마진율 차이에는 구조적인 이유가 있으며, "Marvell이 돈을 못 버는 것"이 아니다.
Broadcom의 77.5%는 순수 반도체 수치가 아니다: VMware의 소프트웨어 수익이 포함되어 있으며, EBITDA 마진율 67%가 합산 마진율을 크게 끌어올렸다.
반도체 부분만 보면 약 60%-65%다. Marvell의 58.9%는 확실히 낮지만, 표면적인 차이만큼 극적이지는 않다. 게다가 Custom ASIC의 양산 규모가 확대되고 연구개발비가 분산되면서 마진율 개선 경로는 명확하다—회사는 중기적으로 non-GAAP 영업이익률 38%를 목표로 하고 있다.
둘째, Marvell은 광 DSP 분야에서 '2위'가 아니라 '1위'다.
시장 점유율 70%로, 이 분야에서는 Broadcom이 추격하는 입장이다. 그리고 광 DSP는 AI 인프라가 '훈련 중심'에서 '추론 중심' 시대로 전환될 때 가장 큰 혜택을 보는 분야다—추론 클러스터의 분산 정도가 훈련 클러스터보다 훨씬 높아, 광 상호 연결에 대한 수요 밀도가 더 높다.
Duan Yongping의 분류 프레임워크는 항상 유용하다고 생각한다: 'B급 사업'은 남들보다 잘하지만, 다른 사람들도 하는 것; 'A급 사업'은 당신이 하는 것을 다른 사람이 전혀 못 하거나, 따라잡을 수 없는 것이다. Marvell의 광 DSP는 A급에 더 가깝고, Custom ASIC은 B급에 더 가깝지만, 고객 락인 깊이와 전환 비용이 매우 높아 B급의 질이 결코 낮지 않다.
시장이 '작은 브로드컴' 프레임워크로 마벨을 바라보면 당연히 '1800억 달러 가치는 없다'고 계산한다. 하지만 '광 인터커넥트 선두주자 + 맞춤형 칩 2위 + 엔비디아 생태계 파트너'라는 3차원 프레임워크로 바꾸면 밸류에이션 논리가 달라진다.
6. 숫자는 거짓말하지 않는다
재무 데이터는 모든 스토리를 검증하는 '유일한 기준'이다. 마벨의 최신 성적표와 가이던스를 살펴보자:
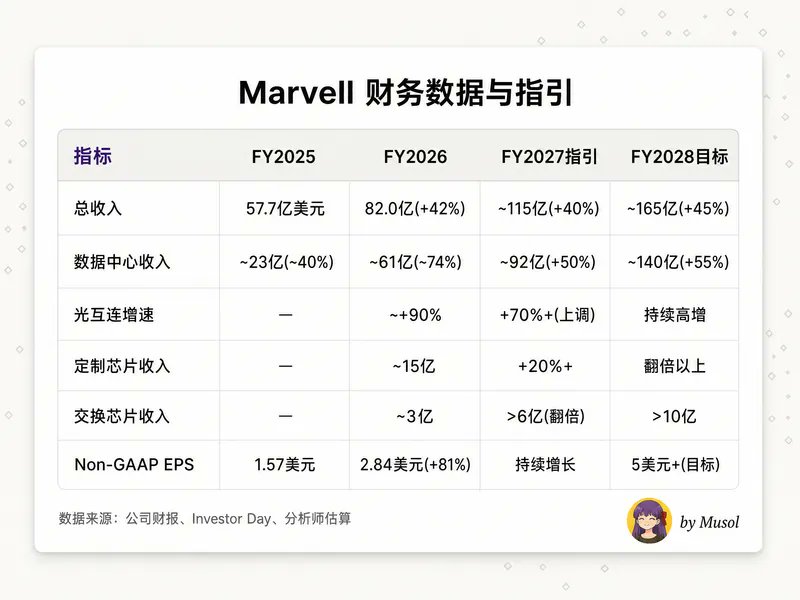
FY2027 Q1 주요 수치:
· 분기 매출 24억 1800만 달러, 전년 동기 대비 +28%, 전분기 대비 +9%, 사상 최고치. 가이던스 중간값을 1800만 달러 상회.
· 데이터센터 매출 18억 3300만 달러, 비중 76%, 전년 동기 대비 +27%, 전분기 대비 +11%.
· Non-GAAP EPS 0.80달러, 예상치 부합. 영업 현금흐름 6억 3900만 달러——역시 사상 최고치.
· Q2 가이던스: 매출 약 27억 달러(중간값), 전분기 대비 +12% / 전년 동기 대비 +35%. 데이터센터는 전분기 대비 중고한 자릿수 성장 예상.
주목할 만한 몇 가지 트렌드:
성장률이 가속화되고 있다.
FY2026 연간 +42%, FY2027 가이던스 +40%, FY2028 목표 +45%. 80억 달러 베이스에서도 가속화된다는 것은 재고 보충이나 주기적 반등이 아니라——구조적 수요가 상승 중임을 의미한다.
영업 레버리지가 발휘되고 있다.
EPS 성장률(81%)이 매출 성장률(42%)을 크게 상회. 맞춤형 칩의 규모의 경제, 광 DSP 양산 수율 개선, 머피의 엄격한 비용 관리, 이 세 가지가 결합된 결과다.
맞춤형 칩에는 '숨겨진 금광'——어태치(attach)가 있다. 2025년 Custom AI Investor Event에서 회사는 쉽게 간과되는 데이터를 공개했다: 2028년까지 custom XPU의 TAM은 약 408억 달러이며, XPU 주변 어태치(네트워크 카드, scale-up fabric, 보안 코프로세서, 메모리 풀링 등配套 칩) TAM은 약 146억 달러——후자의 복합 성장률은 무려 90%에 달한다. 많은 사람들이 '누가 가장 비싼 AI 칩을 설계했는가'에만 집중하지만, 진정한 수익은 조연 역할에 숨어 있다.
PEG를 대략 계산해보면: Forward PE 약 23~24배, 매출 성장률 약 40%, PEG 약 0.6입니다.
이를 브로드컴과 비교하면 Forward PE 약 30~41배, 매출 성장률 약 20%, PEG 약 1.5~2.0입니다. PEG라는 가장 단순한 렌즈로 보면 Marvell의 현재 가격은 비싸지 않습니다. 물론 PEG는 단순한 출발점일 뿐입니다. 성장률 유지 가능성, 마진율 개선 여부, 경쟁 구도 악화 가능성이 진짜 변수입니다.
### 7. 광통신 이야기: Celestial AI와 다음 단계
광 DSP는 Marvell의 현재이고, Celestial AI는 미래입니다.
2025년 12월, Marvell은 32억 5천만 달러에 Celestial AI를 인수한다고 발표했습니다. Celestial AI는 '광자 네트워킹' 기술을 개발하는 스타트업입니다. 32억 5천만 달러는 선수금이며, Celestial AI가 FY2029까지 누적 매출 20억 달러를 달성하면 총 대가는 55억 달러에 이를 수 있습니다.
가격이 저렴하지는 않습니다. Murphy가 왜 기꺼이 지불했을까요?
Celestial AI가 해결하는 것은 AI 칩 상호 연결의 다음 물리적 병목 현상이기 때문입니다: 구리 케이블의 한계에 도달했습니다.
현재 AI 서버 내부에서 GPU는 NVLink로 연결되며 속도는 빠르지만 거리가 짧습니다. 가속 카드 한 장에 8개의 GPU, 랙 하나에 4장의 카드, 클러스터 하나에 수백 개의 랙이 있는 구조에서 구리 케이블의 물리적 한계가 전체 시스템의 병목 현상이 됩니다.
Celestial AI의 Photonic Fabric은 전기를 빛으로 대체하여 칩 간 직접 광 연결을 구현합니다. 각 칩렛당 16Tbps 대역폭, 전력 소모 절반, 지연 시간은 나노초 단위입니다.
쉽게 말하면: 광 DSP는 데이터 센터 내부의 고속도로를 2차선에서 8차선으로 확장하는 것이고, Celestial AI는 각 건물 사이에 직접 순간 이동 포털을 설치하는 것입니다.
이 인수에는 또 다른 세부 사항이 있습니다: Amazon이 이 거래를 지원했습니다.
Marvell은 Amazon에 Photonic Fabric 제품 구매량에 따라 최대 9천만 달러 상당의 Marvell 주식을 매수할 수 있는 신주인수권을 발행하기도 했습니다. Amazon은 공급업체의 인수를 함부로 지지하지 않습니다. 지지한 이유는 이 기술이 정말 필요하기 때문입니다.
Marvell은 Celestial AI가 FY2028 하반기부터 의미 있는 수익을 창출하기 시작할 것으로 예상하며, FY2028 4분기 연간 수익은 5억 달러, FY2029 4분기 연간 수익은 10억 달러에 이를 것으로 전망합니다.로드맵이 실현된다면, 광 인터커넥트 사업은 '첫 번째 사업'에서 '슈퍼 사업'으로 변모합니다. 즉, DSP, 실리콘 포토닉스, 포토닉 메시를 아우르는 풀스택 광 연결 플랫폼이 되는 것입니다.
여기에 2026년 초 5억 4천만 달러에 인수한 XConn까지 더해, Marvell은 현재 완벽한 '전기 + 광' 인터커넥트 퍼즐을 보유하고 있습니다: 칩 내부 SerDes → 칩 간 PCIe/CXL 스위칭 → 랙 내 광 인터커넥트 → 랙 간 광 DSP → 데이터 센터 간 코히어런트 광 모듈.
AI 인터커넥트 분야에서 이와 같은 완벽한 구성을 갖춘 다른 회사는 없습니다.
8. 254% 상승 후, 물론 리스크도 잊지 말아야 합니다
투자 연구에서 가장 중요한 것은 '왜 오를까'를 찾는 것이 아닙니다. 강세장에서는 이유가 넘쳐나니까요. 중요한 것은 '무엇이 하락을 초래할까'를 찾고, 그 리스크를 감수할 의향이 있는지 판단하는 것입니다. 저는 @aleabitoreddit의 리스크 관리 철학이 모든 사람이 꼭 살펴볼 가치가 있다고 생각합니다.
리스크 1: Trainium3 수주 실패, 고객 집중도가 생각보다 높습니다
Marvell은 최근 Amazon의 차세대 Trainium3 메인 설계권을 상실했습니다. 대만의 Alchip이 이를 가져갔습니다. 회사는 Trainium2.5가 계속 Marvell이 담당하며 '수익 공백은 발생하지 않을 것'이라고 강조합니다.
하지만 시장은 다른 측면을 봅니다: 가장 큰 커스텀 칩 고객이 차세대 제품에서 기존 파트너를 선택하지 않았다는 점입니다. 이는 좋은 신호가 아닙니다.
FY2026 기준, 상위 10대 고객이 82%의 수익을 차지했으며, 두 곳이 10%를 초과했습니다. 10-K 보고서에는 매우 솔직하게 명시되어 있습니다: 'AI 인프라의 현재 자본 지출 수준이 장기적으로 지속 가능하다고 볼 수 없습니다.'
Amazon이나 Microsoft 중 어느 한 곳이라도 커스텀 칩 계획을 축소한다면, Marvell의 수익은 직접적인 타격을 입게 됩니다.
리스크 2: 매출총이익률 한계
Non-GAAP 매출총이익률은 58.9%로, Broadcom보다 약 20%포인트 낮습니다. 이는 일시적인 것이 아니라 구조적인 문제입니다. 커스텀 ASIC은 본질적으로 서비스 사업입니다. 고객을 위해 전용 칩을 설계해 주고, 고객이 최종 제품을 소유하기 때문에, 자연스럽게 협상력에 한계가 있습니다.
규모의 경제 효과는 개선될 수 있지만, 근본적인 해결책은 될 수 없다.
향후 수익 성장이 주로 맞춤형 ASIC(마진율 낮음)이 아닌 광 DSP(마진율 높음)에 의해 주도된다면, 수익 성장과 이익률 개선 사이에는 상충 관계가 발생한다. 시장이 부여하는 밸류에이션 배수는 강세론자들이 기대하는 만큼 관대하지 않을 수 있다.
세 번째 위험: 엔비디아의 '통행료 징수소'가 '통행료 징수소 + 경쟁자'로 변할 가능성
엔비디아는 20억 달러를 투자했지만, 자체 네트워크 칩 팀도 구축 중이다. Spectrum-X 스위치, BlueField DPU, NVLink 상호 연결——이들은 Marvell의 스위치 칩, 맞춤형 ASIC과 직간접적으로 경쟁하거나 잠재적 경쟁 관계에 있다. 2.4%의 지분은 지배력이 아닌 생태계 결속을 의미한다.
향후 엔비디아가 NVLink Fusion의 더 많은 가치 사슬을 내재화하기로 결정한다면——예를 들어 더 많은 광 상호 연결 칩을 자체 제작한다면——Marvell의 입지는 미묘해질 것이다.
네 번째 위험: 내부자 매도
2026년 이후, CEO 머피는 약 530만 달러(세 차례 매도, 가격대 98.70~177.26달러)를 누적 매도했으며, CFO 빌렘 메인체스는 약 470만 달러, COO 크리스 쿱만스는 약 273만 달러, CDO 산딥 바라티는 약 1314만 달러를 매도했다.
내부자 매수는 단 한 건도 없다.
절대 금액은 지분 비율 대비 크지 않지만(머피는 매도 후에도 약 1억 3100만 달러의 주식을 보유), 모두 10b5-1 사전 계획에 따라 실행되었다.
하지만 신호는 명확하다: 주가가 사상 최고치에 도달했을 때, 이 회사를 가장 잘 아는 사람들이 매도하고 있으며, 아무도 매수하지 않고 있다.
적어도 스스로에게 한 번 더 질문하게 해야 한다: 내가 이 주식을 산 이유는 그 가치를 이해했기 때문인가, 아니면 254% 상승한 것을 보고 샀기 때문인가?
다섯 번째 위험: 공급망
10-K 보고서에 따르면, 생산 능력을 확보하려면 26~52주 전에 예약해야 하며, 일부 계약은 4년에서 10년까지 지속된다.
TSMC의 5nm/3nm 생산 능력이 GPU 제조사(예: 엔비디아, AMD)와 치열하게 경쟁하면서, DSP(디지털 신호 프로세서)의 리드 타임이 이미 6개월로 늘어났습니다.
Marvell은 수요 예측에 오류를 범했습니다——너무 많은 생산 능력을 약속했지만 수요가 감소하거나, 수요가 예상을 초과했지만 생산 능력이 부족한 경우——그 대가는 바로 재무제표에 반영됩니다.
이번 AI 인프라 슈퍼 사이클은 '기술적으로 올바른 사람'뿐만 아니라 '공급망에서 문제를 일으키지 않는 사람'에게도 보상을 줍니다.
이렇게 많은 위험을 언급했는데, 제 결론은 무엇일까요?
이러한 위험은 모두 현실적입니다.
Trainium3를 잃는 것은 사소한 일이 아니며, 마진율 구조적 문제는 하루아침에 해결될 수 없고, 내부자 매도는 주의할 가치가 있습니다. 하지만 저는 이 때문에 Marvell의 약세론에 서지 않았습니다. 세 가지 이유가 있습니다:
첫째, Trainium3를 잃은 나쁜 소식은 FY2028 맞춤형 칩 수익 두 배 증가 가이던스로 이미 상쇄되었습니다.
가장 큰 고객의 차세대 제품을 잃었음에도 두 배 증가 가이던스를 제시할 수 있다는 것은, 다른 고객(Microsoft Maia, Google Axion 및 '공개되지 않은 새로운 하이퍼스케일러')의 파이프라인이 시장의 예상보다 훨씬 강력하다는 것을 의미합니다.
둘째, 광 인터커넥트라는 해자는 실제로 존재하며, 더욱 넓어지고 있습니다.
70% DSP 점유율 + Celestial AI 실리콘 포토닉스 + XConn의 PCIe/CXL 스위치 = 단기간에 다른 누구도 복제할 수 없는 풀스택 역량입니다.
경쟁사는 한두 건의 맞춤형 칩 주문을 가져갈 수 있지만, 3~5년 안에 Marvell의 광 인터커넥트 분야 축적을 따라잡을 수 있는 곳은 없습니다.
셋째, PEG 0.6은 어느 정도 안전 마진을 제공합니다.
40%의 수익 성장률에 23배의 포워드 PE——이 가격 책정은 '시장이 이미 Marvell을 차세대 Broadcom으로 보고 있다'는 의미가 아니라, '시장이 여전히 Marvell이 Broadcom보다 더 저렴할 가치가 있는지 망설이고 있다'는 뜻입니다.
9. 시대에 대한 몇 가지 생각
피터 틸(Peter Thiel)은 《제로 투 원(Zero to One)》에서 많은 창업자들을 불편하게 만드는 논점을 제시했습니다: 경쟁은 패자들을 위한 것이며, 진정한 좋은 기업은 독점을 창출한다.
「모든 실패한 기업은 똑같다 — 그들은 경쟁에서 벗어나지 못했다.」
이를 투자에 적용하면, 이 프레임워크는 당신에게 날카로운 질문을 던지게 합니다: 당신이 연구 중인 이 기업은 치열한 경쟁 시장에서 고군분투하고 있는가, 아니면 스스로 정의한 시장에서 독점적 지위를 차지하고 있는가?
Marvell이 흥미로운 점은, 동시에 두 가지 일을 하고 있다는 것입니다.
맞춤형 AI 칩 분야에서 Marvell은 Broadcom의 추격자 — 즉 '참여자'입니다.
광 인터커넥트(Optical Interconnect)와 고속 DSP 분야에서는 절대적인 시장 리더 — 즉 '독점자'입니다.
엔비디아(NVIDIA)의 20억 달러 투자는 본질적으로 Marvell이 '연결(Connectivity)'이라는 차원에서 가진 독점적 가치를 현금으로 확인해준 것입니다.
틸은 독점 기업의 특징 중 하나가 시장이 겉보기보다 작다는 점이라고 말합니다 — 「독점 기업은 일반적으로 규제 감시를 피하기 위해 자신의 독점적 지위를 숨긴다.」
Marvell은 정반대입니다: 모든 사람이 Marvell과 Broadcom 간의 맞춤형 칩 격차에 주목하고 있기 때문에, 그 독점적 지위가 시장에서 간과되고 있습니다.
사고 실험을 해보겠습니다: Marvell의 현재 시가총액은 약 2500억 달러이며, FY2027 예상 매출 약 115억 달러 기준으로 약 21.7배의 주가매출비율(PSR)입니다. 하지만 115억 달러 중 데이터센터 부문은 약 92억 달러이며, 50% 이상의 성장률을 보이고 있습니다.
Broadcom의 밸류에이션 배수(약 25-30배 PSR)를 적용해 이 부문만 따로 평가하면, 그 가치는 2300억에서 2760억 달러에 달합니다.
시장이 부여한 2500억 달러는 데이터센터 사업을 할인된 가격에 평가하고, 다른 사업은 공짜로 제공하는 셈입니다.
물론 이 「부문별 밸류에이션(SOTP)은 지나치게 단순합니다」 — Marvell의 데이터센터 사업이 실제로 Broadcom의 배수를 받을 수는 없습니다. 매출총이익률 구조가 다르고, 고객 집중도가 더 높으며, 맞춤형 칩에서의 입지도 Broadcom보다 약합니다.
하지만 적어도 하나의 사고의 출발점을 제공한다: 시장이 Marvell을 평가하는 방식은 아직도 'Trainium3를 잃은 회사'라는 오래된 서사에 머물러 있을 가능성이 높으며, '광 DSP, 실리콘 포토닉스, 맞춤형 AI 칩이라는 세 가지 전장에서 모두 규모 있는 수익을 내는 유일한 글로벌 기업'이라는 새로운 현실을 반영하지 못하고 있다.
내 판단이 틀릴 수도 있다. 맞춤형 칩 경쟁은 내가 생각한 것보다 더 치열할 수 있고, 광학 상호 연결 수요 증가율은 모델 예측만큼 낙관적이지 않을 수 있으며, Celestial AI의 연간 10억 달러 수익 목표는 달성되지 않을 수도 있다.
하지만 지금의 나는 'AI 연결'이라는 방향에 베팅할 의향이 있다. Marvell이 최고의 회사여서가 아니라, 가장 올바른 위치에 있기 때문이다.
열, 결말: 빛과 문명
여기까지 쓰면서, 투자의 틀을 벗어나 조금 더 큰 이야기를 하고 싶다.
인류 문명의 모든 도약은 돌아보면 단일 지점의 돌파구 때문이 아니라 '연결'의 업그레이드 덕분이었다.
문자는 사상이 시간을 넘어 전달되게 했고, 인쇄술은 지식이 계층을 넘어 흐르게 했으며, 전보는 정보가 대양을 건너 도달하게 했고, 인터넷은 전 인류의 두뇌를 처음으로 하나의 네트워크로 연결했다.
매번, 세상을 진정으로 바꾼 것은 '콘텐츠' 자체가 아니라 콘텐츠가 흐르는 속도와 범위였다.
AI 시대는 같은 이야기를 반복하고 있다.
우리는 너무 많은 관심을 '두뇌'에 쏟고 있다—더 큰 모델, 더 강력한 연산력, 더 똑똑한 추론. 하지만 두뇌는 결코 고립되어 존재하지 않는다.
한 사람의 지혜가 아무리 뛰어나도, 다른 사람과 소통할 수 없다면 단지 고립된 섬에 불과하다. 10만 개의 GPU로 구성된 클러스터도 마찬가지다—데이터가 그들 사이를 자유롭게 흐를 수 없다면, 아무리 강력한 연산력도 침묵하는 실리콘 조각일 뿐이다.
빛은 이 시대의 전령이다.
물리학의 관점에서, 빛은 우주에서 정보 전달의 속도 상한선이다. 우리는 그것을 다루는 법을 배우는 데 수천 년이 걸렸다—봉화대에서 광섬유까지, 모스 부호에서 1.6T DSP 신호 처리까지. 이제 인류가 처음으로 진정한 '실리콘 기반 두뇌'를 구축하려 할 때, 우리는 다시 같은 고대의 질문으로 돌아간다: 어떻게 사상이, 탄소 기반이든 실리콘 기반이든, 빛의 속도로 흐르게 할 것인가?
Marvell의 이야기는 표면적으로는 한 칩 회사의 10년 만의 반전 드라마다. 하지만 깊이 생각해보면, 이는 더 본질적인 명제에 닿아 있다: 어떤 복잡한 시스템에서든 '연결'의 가치는 결국 '노드'의 가치를 넘어선다는 것이다.
인터넷 시대에는 라우터와 광섬유의 총 가치가 결국 어떤 서버보다도 높았다.
소셜 네트워크 시대에는 플랫폼의 가치가 어떤 콘텐츠 창작자보다도 높았다.
AI 시대에도 같은 논리가 재현되고 있다—모두가 '최강의 두뇌'라는 영예를 차지하기 위해 경쟁할 때, 진정한 승자는 조용히 신경망을 엮는 사람일지도 모른다.
우리는 매우 신비롭고도 미묘한 역사적 지점에 서 있다. 인류는 처음으로 자신보다 더 똑똑한 무언가를 만들 능력을 갖게 되었고, 이 무언가가 진정으로 '똑똑해질' 수 있을지는 겉보기에는 평범한 공학적 문제를 해결할 수 있느냐에 달려 있다: 칩 사이에서 빛이 자유롭게 오가게 하는 것.
이 사실 자체가 시적이다.
원문 링크
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사