SpaceX의 조 단위 IPO 가격 책정 도해: 월스트리트의 강제 '일괄 가격'을 우회하는 135달러의 자신감은 무엇인가?

6월 2일, SpaceX가 SEC에 수정된 S-1을 제출하며 IPO 가격 세부 사항을 공개했습니다: 주당 135달러, 5억 5560만 주의 A주 보통주 발행, 이에 따른 평가액은 약 1조 7700억 달러, 조달 자금은 750억 달러입니다. 6월 12일 나스닥에 상장되며 코드는 SPCX입니다. 이는 사상 최대 규모의 기술 IPO로, 2019년 사우디 아람코의 IPO 조달 기록의 2.5배 이상입니다.
그러나 가격이 공개된 같은 날, 모닝스타의 초기 연구 보고서는 완전히 다른 평가를 내놓았습니다. 분석가 Nicolas Owens가 DCF 모델을 사용해 계산한 결과, SpaceX의 실제 공정 가치는 약 7800억 달러로, IPO 평가액의 절반에도 미치지 못합니다.
두 평가액 사이에는 9900억 달러의 차이가 있습니다. 이 차이가 어떻게 계산되는지에 따라 이번 IPO가 사상 최대 규모의 기술 기업 상장인지, 아니면 과열된 가격 책정의 도박인지가 결정됩니다.
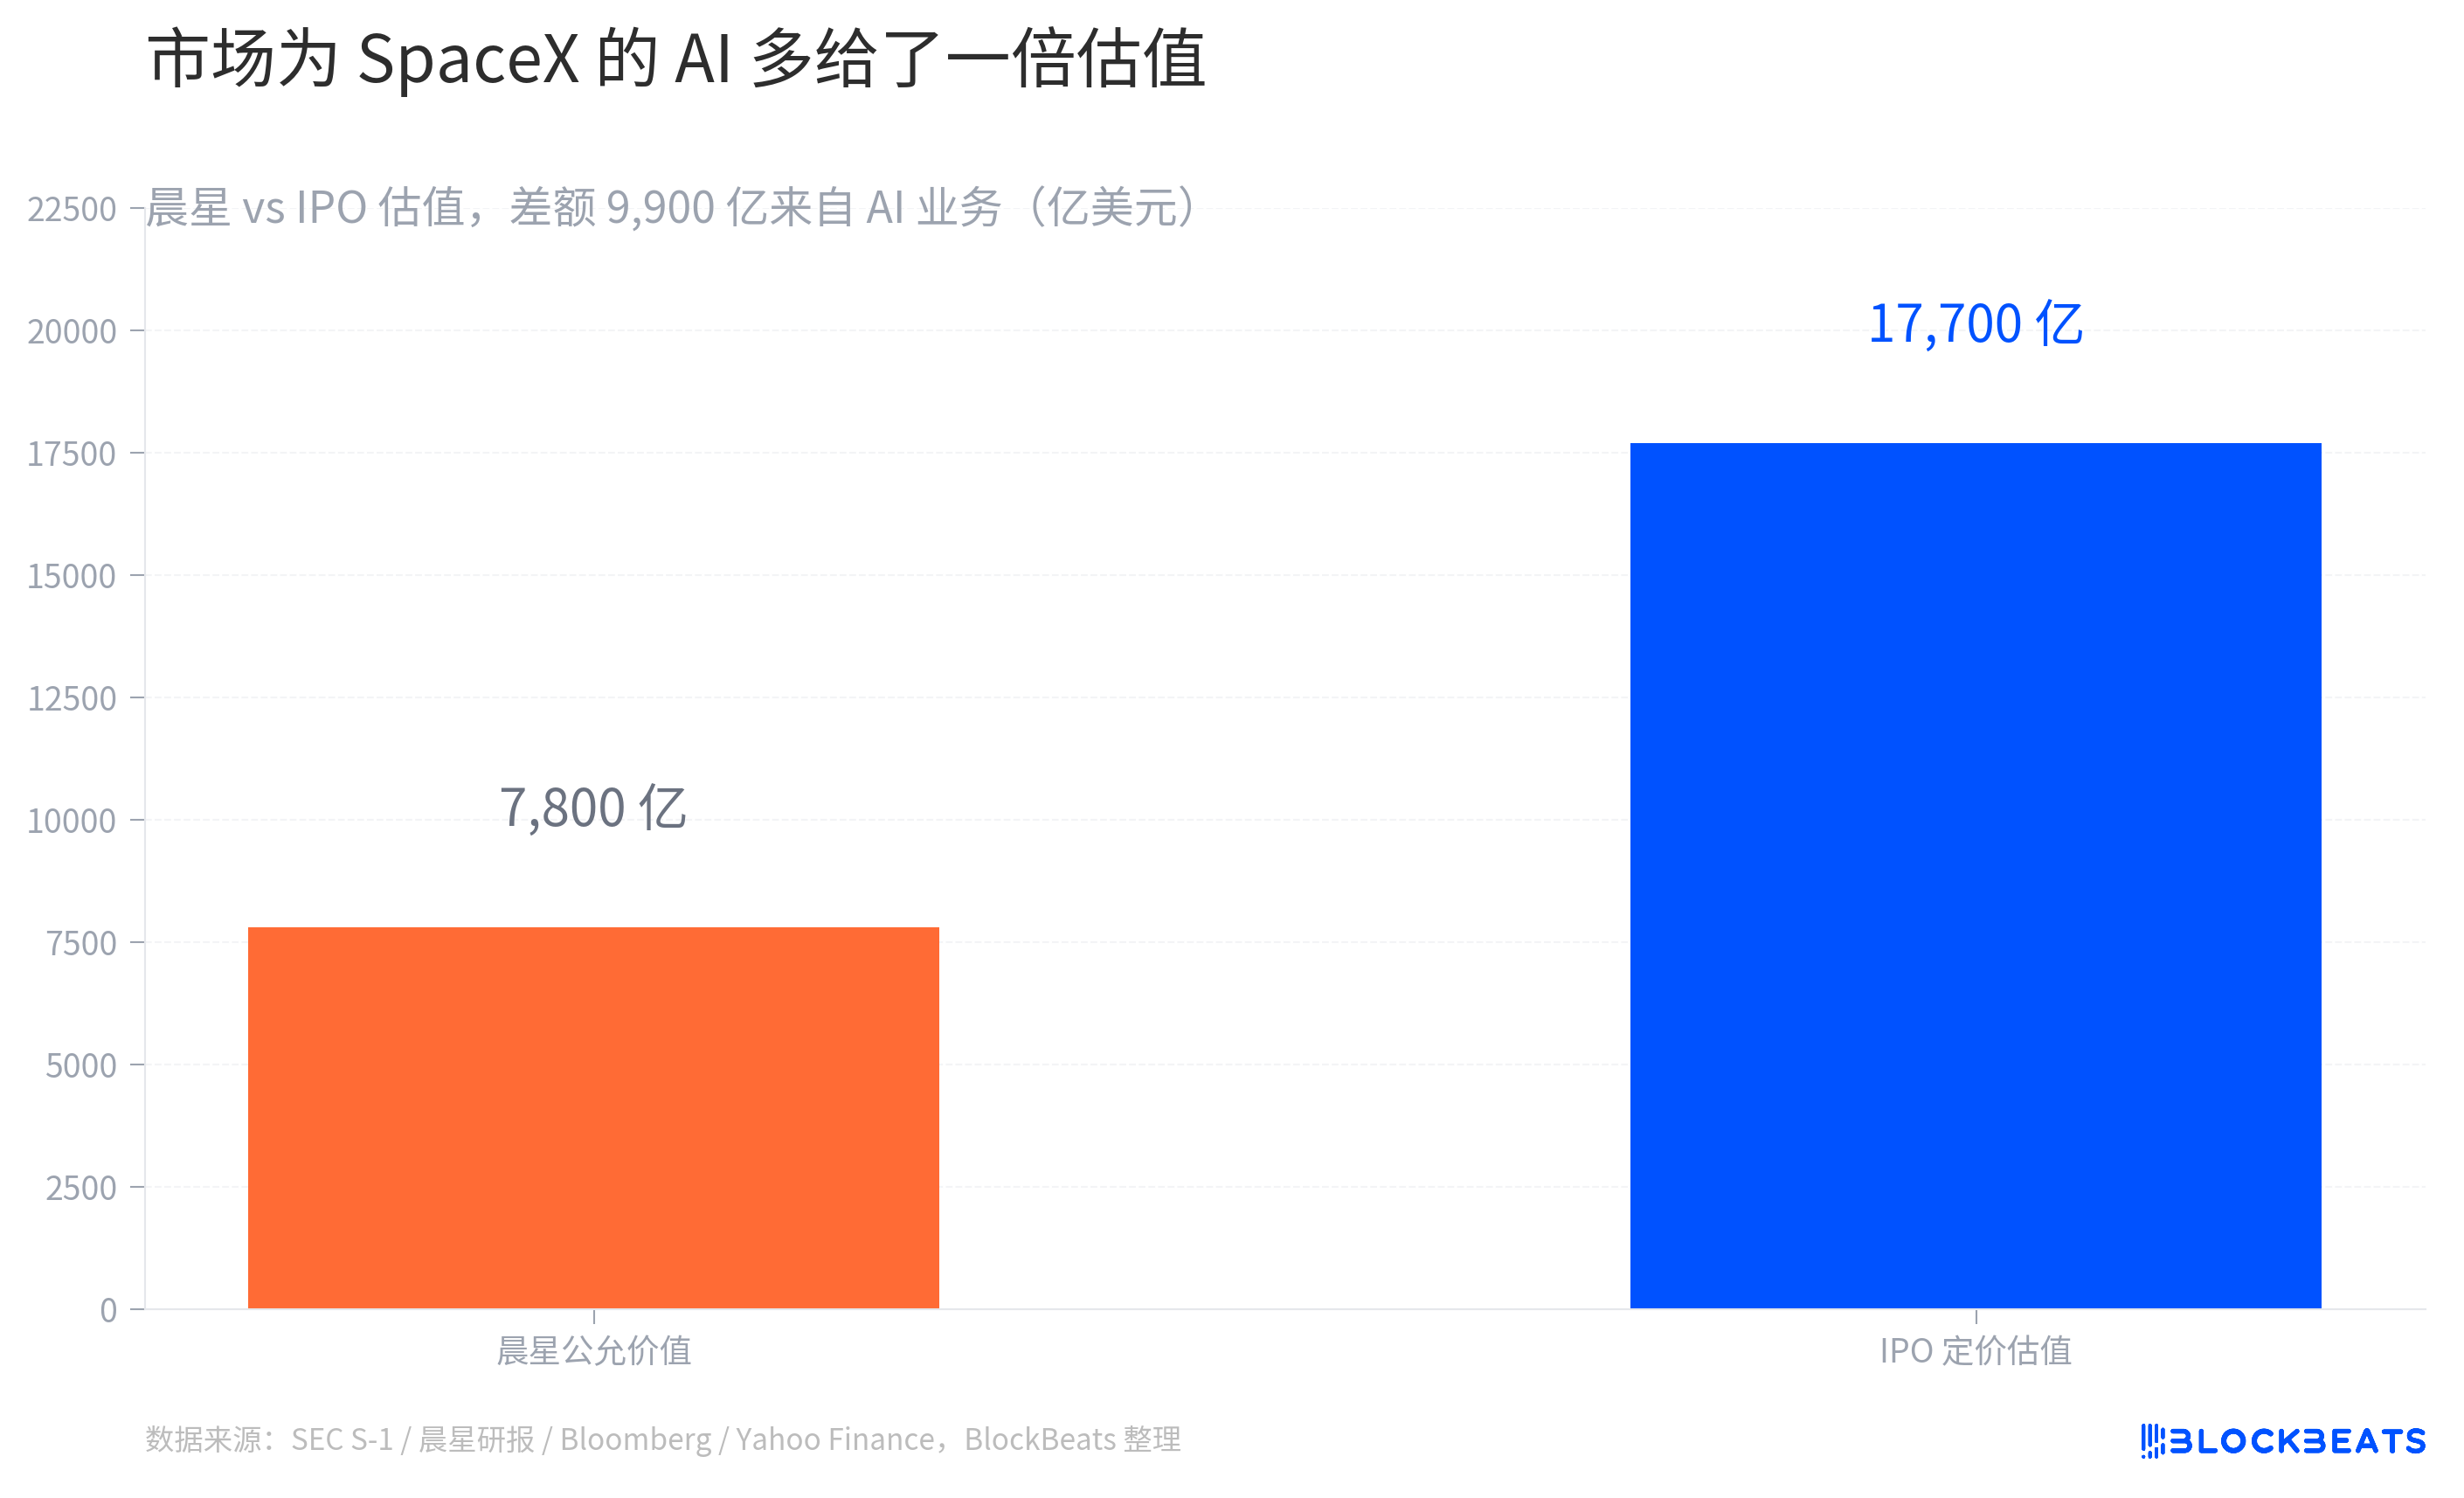
모닝스타 보고서에 따르면, 7800억 달러라는 숫자는 단순한 할인이 아니라 두 부분으로 나누어 계산된 것입니다. 핵심 사업(로켓 발사 및 Starlink 위성 인터넷)의 DCF 평가액은 6110억 달러입니다. AI 사업(xAI 컴퓨팅 파워 및 SpaceX 자체 궤도 데이터 센터 계획)은 확률 가중 시나리오에 따라 1700억 달러로 평가되었습니다. 두 부분을 합쳐 7800억 달러가 됩니다.
차이는 전적으로 AI 사업의 평가 배수에서 발생합니다. IPO 가격 책정은 회사 전체를 1조 7700억 달러로 평가했으며, 핵심 사업 6110억 달러를 제외하면 시장은 AI 사업에 1조 1600억 달러를 부여한 셈으로, 이는 모닝스타가 제시한 금액의 6.8배입니다. 9900억 달러의 차이는 본질적으로 시장이 SpaceX의 AI 스토리에 대해 더 지불하려는 금액입니다.
모닝스타가 할인을 제시한 두 가지 이유는 구체적입니다. 첫째, AI 사업의 미래 실현 가능성과 경제성이 아직 검증되지 않았습니다. xAI는 5월에 9650억 달러의 평가액으로 자금 조달을 완료했지만, 투자 설명서에 따르면 2025년 영업 손실 64억 달러, 매출 32억 달러를 기록했으며, 궤도 데이터 센터는 2028년에야 배치를 시작할 계획입니다. 현금 흐름을 창출하지 못하는 사업을 조 단위 규모로 평가하는 것은 IPO 평가액과 DCF 평가액 간의 가장 큰 차이점입니다. 둘째, 거버넌스 리스크로, 머스크의 85.1% 의결권과 xAI 인수 조건이 모닝스타에 의해 중요한 불확실성으로 별도 표시되었습니다.
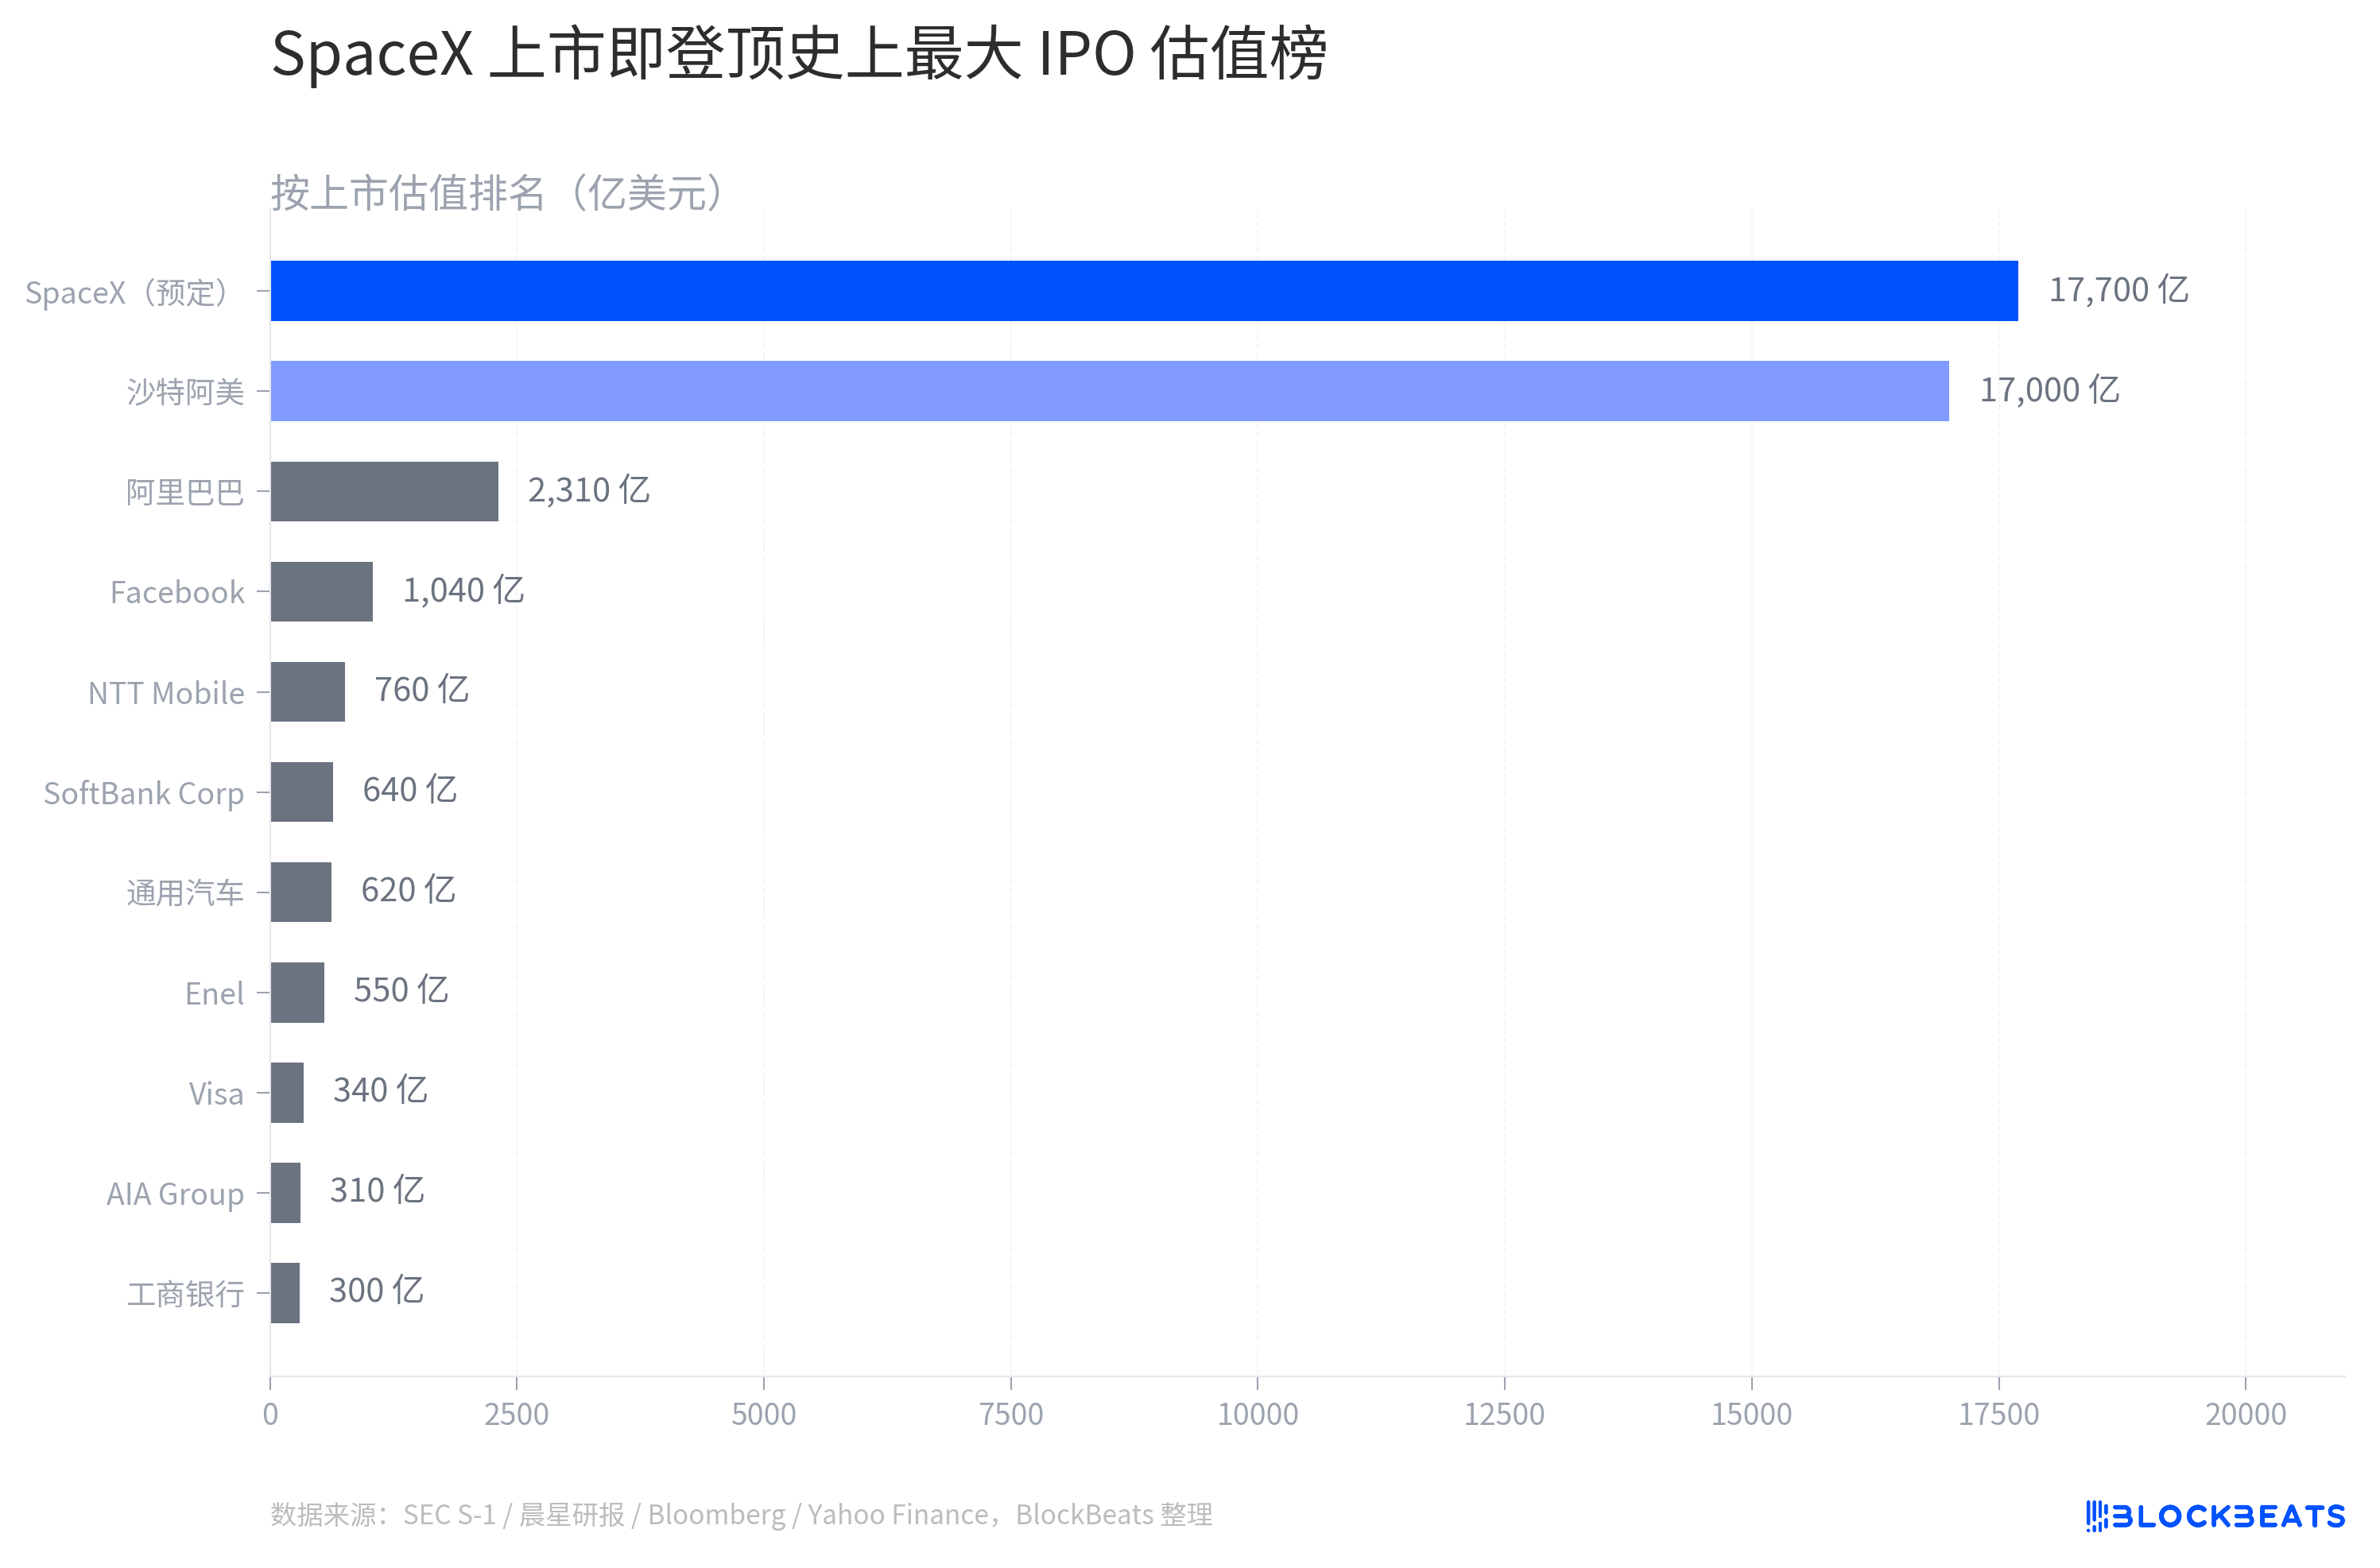
SpaceX를 사상 최대 IPO 순위에 넣으면 더 직관적입니다. SpaceX 이전에 전 세계에서 가장 큰 평가액의 IPO는 사우디 아람코로, 2019년 상장 당시 평가액이 1조 7000억 달러였으며, 여전히 이 순위의 최상위에 있습니다.
SpaceX의 1조 7700억 달러는 사우디 아람코보다 700억 달러 더 높습니다. 하지만 두 회사의 비교 가능성은 극히 낮습니다. 사우디 아람코는 세계 최대 원유 매장량을 보유하고 있으며, 2019년 IPO 당시 이미 안정적인 수익을 내는 자원 기반 대기업이었습니다. 반면 SpaceX는 여전히 자금을 소진 중이며, 2025년 연결 기준 영업 손실은 26억 달러에 달합니다.
더 의미 있는 비교는 순위 2위인 알리바바입니다. 알리바바는 2014년 상장 당시 평가액이 2310억 달러로, SpaceX의 1조 7700억 달러의 13%에 불과했습니다. 지난 20년간 사우디 아람코를 제외하고 SpaceX 규모에 근접한 IPO는 없었습니다. SpaceX는 상장과 동시에 애플, 엔비디아, 마이크로소프트 같은 시가총액 1조 달러 클럽 기업들의 밸류에이션 대역에 진입했으며, 이들 기업은 수십 년간 공개 시장에서 운영된 끝에 이 자리에 도달했습니다.
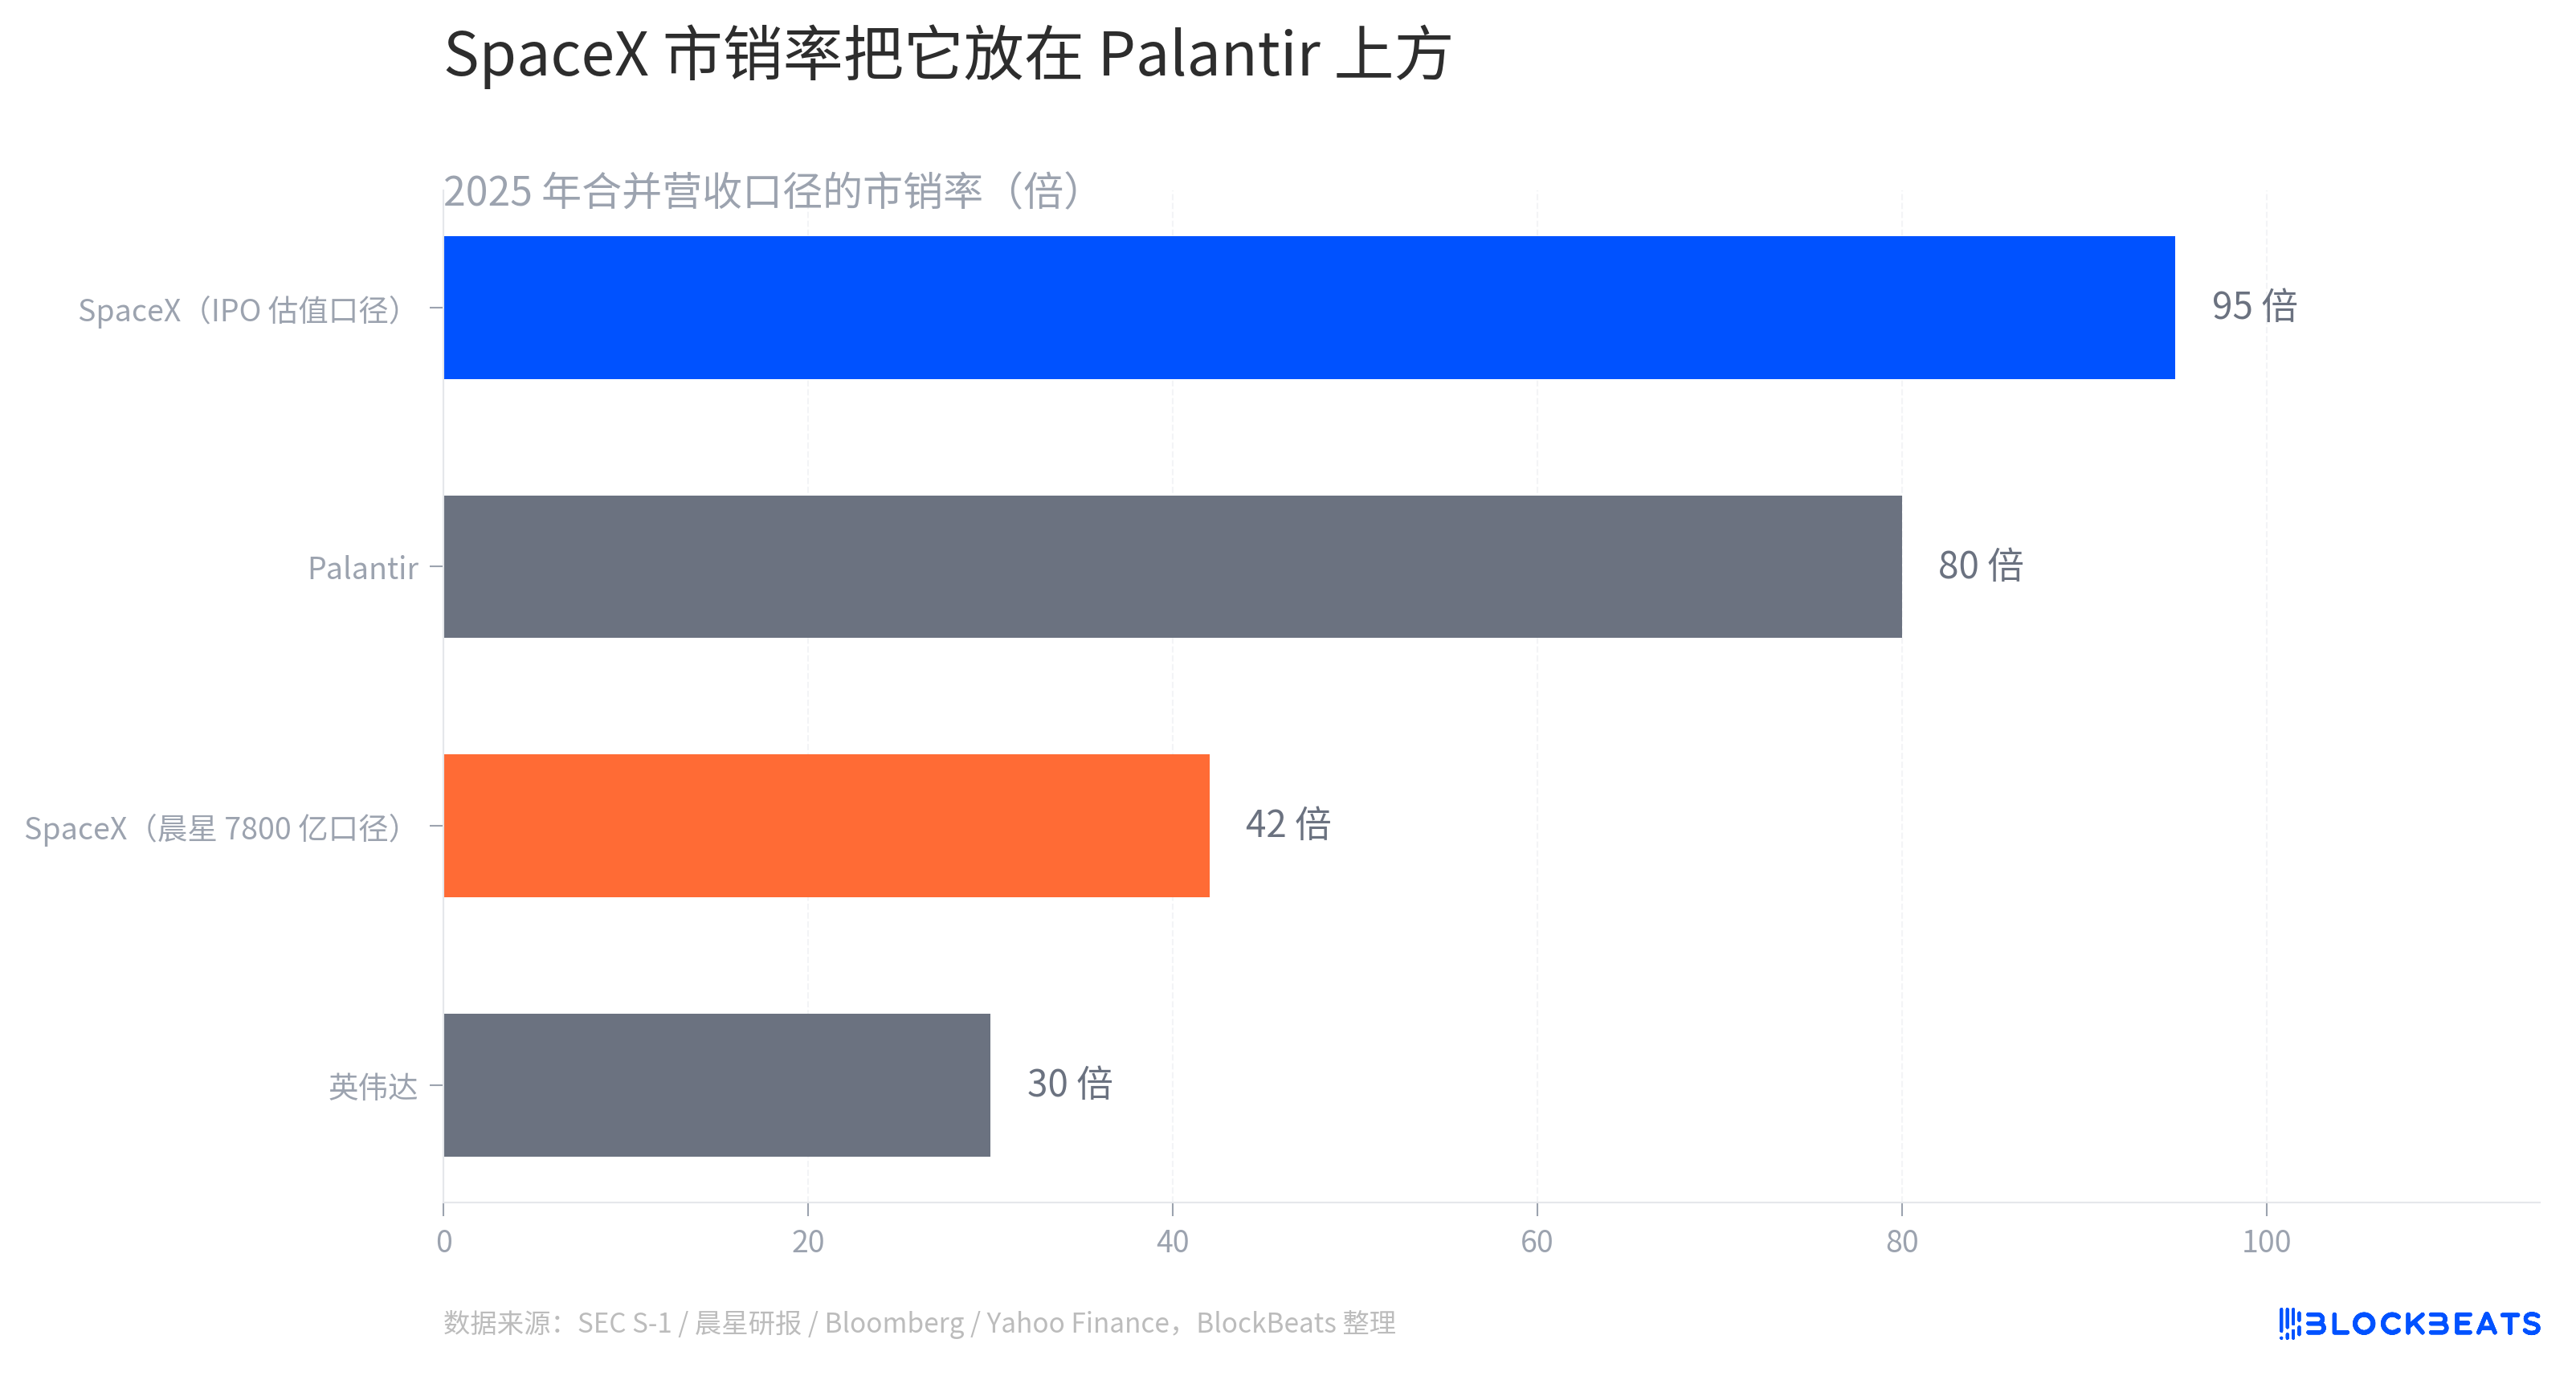
시가총액 대비 매출 비율(PSR)로 계산하면 밸류에이션 논란이 더 명확해집니다. SpaceX의 1조 7700억 달러 평가액을 2025년 연결 매출 187억 달러로 나누면 PSR은 약 95배입니다.
엔비디아는 AI 열풍이 가장 뜨거웠을 때 PSR이 약 30배였습니다. 'AI 개념주의 극단적 사례'로 불리는 팔란티어는 약 80배였습니다. SpaceX의 상장 가격 책정은 엔비디아의 PSR을 세 배 이상 뛰어넘었으며, 팔란티어보다도 한참 높습니다.
모닝스타의 7800억 달러 기준으로 계산해도 SpaceX의 PSR은 42배로, 여전히 엔비디아보다 높습니다. 가장 보수적인 평가액을 적용하더라도 SpaceX는 여전히 비싸게 책정되었습니다. 1조 7700억 달러와 7800억 달러라는 두 숫자 사이에는 '합리적인' 구간이 없으며, '비싼' 것과 '매우 비싼' 것의 차이만 있을 뿐입니다.
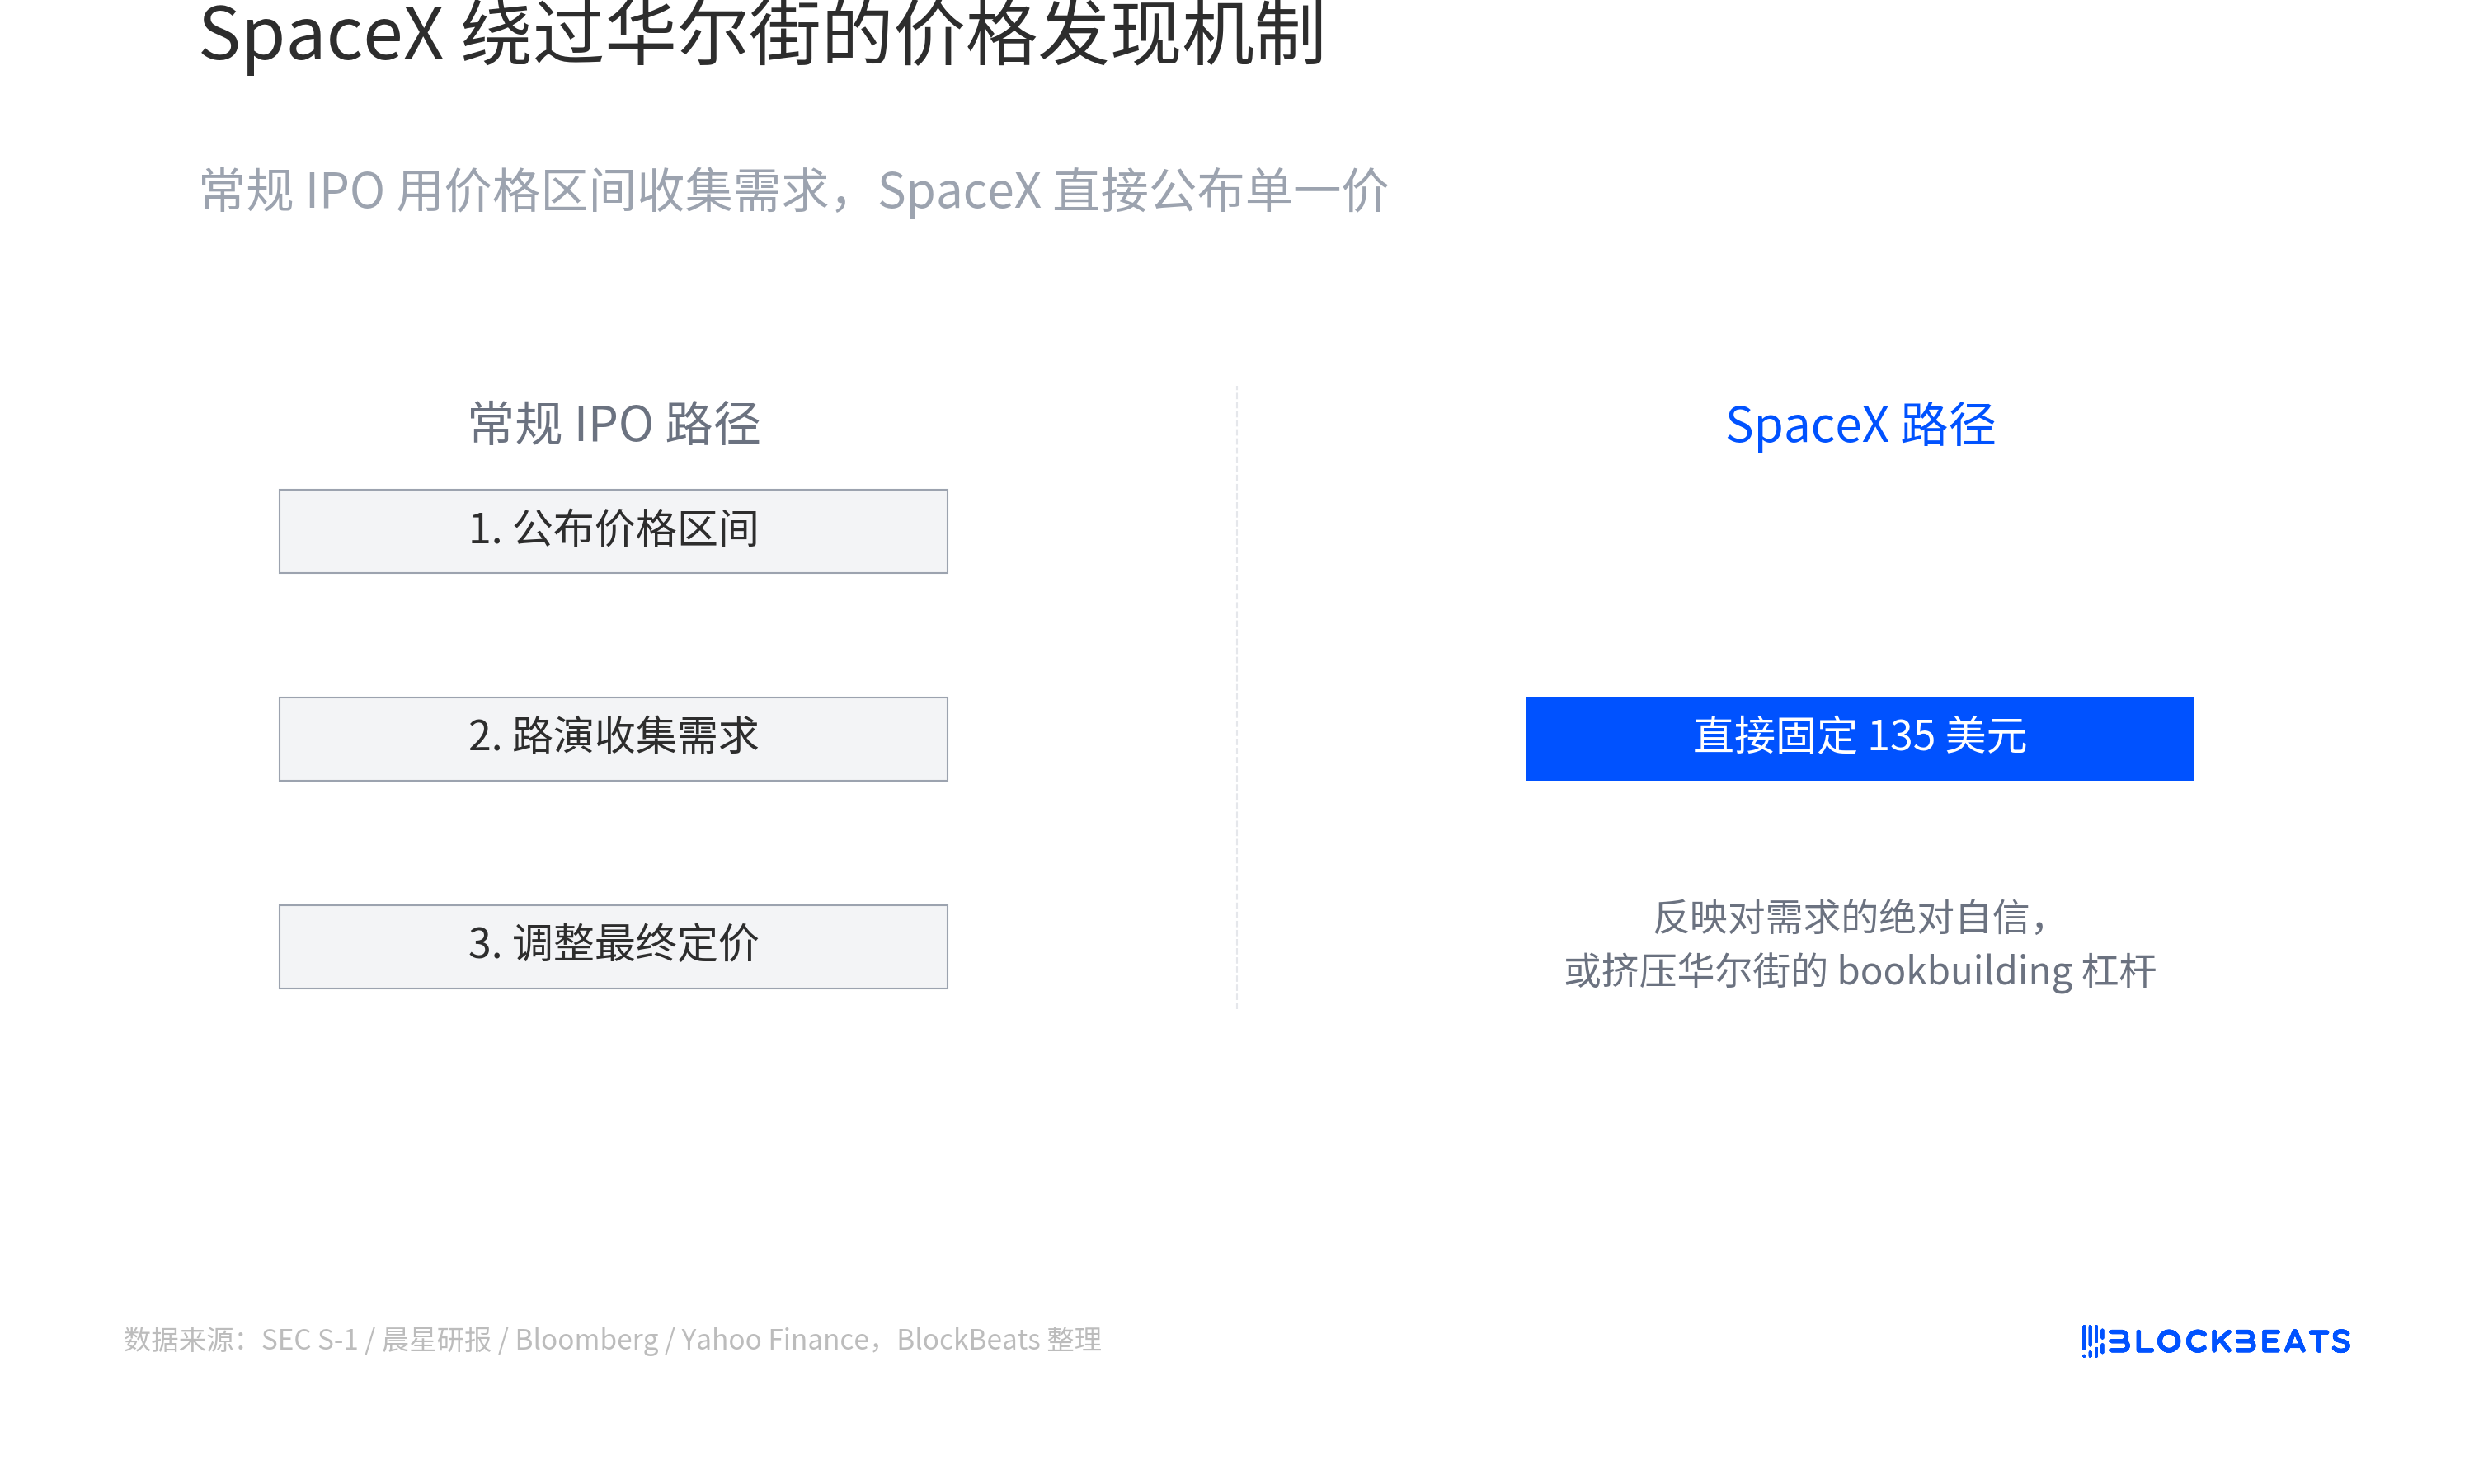
마지막으로 살펴볼 점은 SpaceX의 발행 방식 자체입니다. 일반적인 대형 IPO는 가격 범위를 공개해 발행가를 결정합니다. 예를 들어 '주당 110~150달러'와 같은 방식이며, 로드쇼 기간 동안 기관 투자자 피드백에 따라 조정됩니다. 이 메커니즘을 북빌딩(bookbuilding)이라고 하며, 월스트리트 투자은행이 수십 년간 사용해 온 가격 발견 도구입니다.
SpaceX는 이 단계를 생략했습니다. 수정된 S-1에서 단일 고정 가격인 135달러를 직접 공개했으며, 범위를 남기지 않았습니다. 이는 SpaceX가 시장에 수요 강도를 알릴 필요가 없으며, 이미 스스로 알고 있음을 의미합니다. 또는 투자은행이 이 숫자를 조정하지 못하도록 선택한 것입니다.
고정 가격 IPO는 지난 20년간 극히 드물었습니다. 사우디 아람코의 IPO 일부 발행에서 유사한 방식을 사용했으며, 소수의 중국 국영기업도 사용한 적이 있습니다. 이 방식은 두 가지 신호를 전달합니다. 첫째, 수요에 대한 절대적인 자신감으로, 고정 가격임에도 초과 청약될 것이라고 확신한다는 뜻입니다. 둘째, 월스트리트의 가격 결정 권한을 의도적으로 축소하려는 의도입니다. 일반적인 북빌딩 과정에서 투자은행은 가격 조정 구간을 통해 기관 고객에게 협상 여지를 남기고, 최종적으로 발행가를 낮춰 상장 첫날 가격 상승 차익을 창출합니다. SpaceX의 고정 가격은 이 메커니즘이 작동하지 못하게 합니다.
샌프란시스코에서 발생한 작은 사건이 이번 IPO의 방증이 될 수 있다. 같은 주, 샌프란시스코 두보스 트라이앵글(Duboce Triangle)에 있는 1907년 건축된 오래된 주택이 299만 5000달러에 매물로 나왔으며, 집주인은 OpenAI 또는 Anthropic 직원의 주식을 결제 수단으로 받겠다고 명시했다. 매물 등록 24시간 이내에 많은 응답이 쇄도했다.
이는 단독 사례가 아니다. 4월, 한 투자은행 관계자가 마린 카운티(Marin County)에 있는 저택을 매물로 내놓으면서 역시 Anthropic 주식을 받겠다고 명시했다. 베이 지역 수천 명의 AI 기업 직원들은 수백만 달러에 달하는 장부상 주식을 보유하고 있지만, 매도가 제한되어 장부상으로는 부유하지만 현금은 부족한 상황이다. SpaceX가 민간 기술 기업의 가치를 1조 7700억 달러로 끌어올리고, OpenAI와 Anthropic의 가치가 각각 8520억 달러와 9650억 달러에 도달하면서, 민간 기술 주식은 진정한 대체 통화로 변모하고 있다.
높은 가격 책정은 이번 IPO에서 비판받을 유일한 사항이 아니다. 동시에 이는 무엇이 통화이고 무엇이 자산인지, 그리고 월스트리트가 기술 기업 가치 평가에서 얼마나 많은 발언권을 남겼는지를 재정의하고 있다.
BlockBeats 공식 커뮤니티에 참여하세요:
Telegram 구독 그룹:https://t.me/theblockbeats
Telegram 토론 그룹:https://t.me/BlockBeats_App
Twitter 공식 계정:https://twitter.com/BlockBeatsAsia

 관련 기사